Une facture de cent quatre-vingts euros, zéro euro de TVA : la surprise du cabinet du podologue
Claire est pédicure-podologue à Toulouse depuis huit ans. Elle tient un cabinet de quartier, entre une pharmacie et un cabinet d’infirmières. Chaque jour, elle reçoit des patients qui souffrent des pieds, des sportifs blessés et des personnes âgées qui marchent difficilement.
Un jeudi matin de mars deux mille vingt-six, un patient se présente avec une ordonnance de son médecin traitant. Il souffre d’une douleur au talon depuis plusieurs semaines.
Claire l’examine, réalise un bilan podologique complet, puis elle lui propose des semelles orthopédiques sur mesure.
Le patient paie cent quatre-vingts euros pour ses semelles. Il regarde la facture et s’étonne. La ligne de la TVA affiche zéro euro. Il demande à Claire si elle a oublié de facturer la taxe.
Claire lui explique que ses soins sont exonérés de TVA, et que ses semelles aussi, parce qu’elles font partie du soin.
Le lendemain, une cliente réserve un soin de beauté des pieds avec pose de vernis. Le prix est de soixante euros. La facture affiche dix euros de TVA. La cliente s’étonne à son tour. Elle pensait que tout ce que faisait un podologue était exonéré.
Claire lui explique que la beauté des pieds n’est pas un soin thérapeutique.
Vous êtes peut-être pédicure-podologue, comptable d’un cabinet paramédical ou patient curieux de comprendre sa facture. Vous vous demandez quels soins sont exonérés et lesquels sont taxés à vingt pour cent.
Vous vous demandez aussi comment facturer des semelles, des produits ou une expertise.
Ce guide vous explique tout, en langage clair. Il commence par la règle simple.
Il détaille ensuite l’exonération des soins thérapeutiques, le sort des semelles orthopédiques sur mesure, le taux de vingt pour cent sur les soins de confort et les ventes, et le taux de cinq virgule cinq pour cent sur les chaussures orthopédiques.
Vous y trouverez les formules de calcul, sept exemples chiffrés complets et les erreurs qui coûtent cher. La franchise en base, le prorata de déduction et les régimes de TVA y sont traités en détail.
La facturation, la facturation électronique et le passage au CIBS y sont expliqués pas à pas.
L’objectif est simple : vous permettre de facturer chaque acte avec le bon régime de TVA, sans hésitation. Vous saurez aussi pourquoi vos soins exonérés ne comptent pas dans le seuil de la franchise, et comment calculer votre prorata de déduction.
Gardez ce guide près de votre logiciel de facturation. Il vous servira pour chaque nouvel acte proposé à vos patients. Il vous servira aussi quand un patient vous demandera pourquoi sa semelle est sans TVA, alors que sa crème est taxée à vingt pour cent.
La règle en une phrase sur la TVA pédicure podologue
Pour la TVA pédicure podologue, les soins à finalité thérapeutique réalisés par un pédicure-podologue sont exonérés de TVA,
les semelles orthopédiques sur mesure réalisées dans le cadre des soins sont exonérées, et les soins de confort, les expertises et les ventes de produits hors soin sont taxés à vingt pour cent,
tandis que les chaussures orthopédiques inscrites à la LPP sont à cinq virgule cinq pour cent.
Cette phrase résume l’essentiel de la TVA pédicure podologue. Elle ne suffit pourtant pas à tenir un cabinet sans erreur.
L’exonération des soins est prévue par l’article 261-4-1° du Code général des impôts. Elle vise les soins dispensés par les membres des professions médicales et paramédicales réglementées.
Le taux de vingt pour cent est le taux normal, prévu par l’article 278 du même code. Le taux de cinq virgule cinq pour cent relève de l’article 278-0 bis.
Le point de départ est la finalité de l’acte. Un soin qui prévient, diagnostique ou soigne une pathologie est exonéré. Un soin qui vise seulement le confort ou la beauté est taxé à vingt pour cent. Le produit vendu hors soin suit son propre taux, selon sa nature.
Le pédicure-podologue est un professionnel de santé réglementé. Son diplôme d’État et son inscription à l’ordre professionnel fondent l’exonération.
La doctrine administrative est détaillée dans le BOFiP, sous la référence BOI-TVA-CHAMP-30-10-20-10, mise à jour le neuf avril deux mille vingt-cinq.
Pour vos calculs, le calculateur de TVA de calcul-tva-en-ligne.fr vous donne le montant de la taxe en quelques secondes.
Tableau récapitulatif : la TVA pédicure podologue en 2026
Ce tableau résume les taux de la TVA pédicure podologue en deux mille vingt-six. Il distingue les soins exonérés, les soins taxés et les ventes de produits. Il précise la base légale de chaque régime.
| Acte ou produit | Régime de TVA | Base légale |
|---|---|---|
| Soin thérapeutique du pied (prévenir, diagnostiquer, soigner) | Exonéré | CGI, art. 261-4-1° |
| Bilan podologique avec finalité thérapeutique | Exonéré | CGI, art. 261-4-1° |
| Semelles orthopédiques sur mesure dans le cadre des soins | Exonéré | CGI, art. 261-4-1° |
| Ortoplasties sur mesure dans le cadre du soin | Exonéré | CGI, art. 261-4-1° |
| Soin de confort sans finalité thérapeutique | 20 % | CGI, art. 278 |
| Pédicurie esthétique, beauté des pieds, vernis | 20 % | CGI, art. 278 |
| Expertise médicale (tribunal, assurance) | 20 % | CGI, art. 278 |
| Vente de produits hors soin (crèmes, sprays, pansements) | 20 % | CGI, art. 278 |
| Chaussures orthopédiques et appareillages inscrits à la LPP | 5,5 % | CGI, art. 278-0 bis |
Le tableau montre une logique simple. Le taux suit la finalité de l’acte, et non le lieu où il est réalisé. Le soin qui soigne est exonéré. Le soin qui embellit est taxé à vingt pour cent. Le produit vendu sans soin est taxé à vingt pour cent.
La facture du podologue applique ces régimes acte par acte. Une même journée peut mêler des soins exonérés et des actes taxés à vingt pour cent. La ventilation sur la facture est donc décisive. Un acte mal classé fausse la déclaration de TVA et la marge du cabinet.
Les soins thérapeutiques exonérés : le cœur de l’exonération
Pour la TVA pédicure podologue, les soins à finalité thérapeutique sont exonérés de TVA. L’exonération est prévue par l’article 261-4-1° du Code général des impôts. Elle vise les soins dispensés par les membres des professions médicales et paramédicales réglementées.
Le pédicure-podologue est une profession paramédicale réglementée. Son diplôme d’État est défini par le Code de la santé publique. Son inscription à l’ordre des pédicures-podologues est obligatoire pour exercer. Ces deux éléments fondent le droit à l’exonération.
La finalité thérapeutique est la condition décisive. Le soin doit avoir pour objet de prévenir, de diagnostiquer ou de soigner une pathologie.
Un soin du pied réalisé pour traiter une mycose, une plaie ou une douleur est thérapeutique. Un soin réalisé pour embellir les pieds ne l’est pas, même s’il est effectué par le même praticien.
La doctrine administrative précise ce point dans le BOFiP, sous la référence BOI-TVA-CHAMP-30-10-20-10. La doctrine a été mise à jour le neuf avril deux mille vingt-cinq.
Elle confirme que l’exonération s’applique aux soins dispensés aux personnes, dans le cadre de l’exercice d’une profession réglementée.
Le patient ne paie pas de TVA sur un soin exonéré. Le prix affiché est le prix TTC, qui est égal au prix HT. La facture indique le montant du soin, sans ligne de TVA. Elle porte la mention d’exonération, expliquée dans la partie sur la facturation.
Un soin exonéré ne donne pas droit à déduction de la TVA sur les achats qui s’y rapportent. C’est la contrepartie de l’exonération. Le podologue qui ne réalise que des soins exonérés ne récupère pas la TVA sur ses charges. Le prorata de déduction règle le cas des cabinets mixtes.
Les deux conditions de l’exonération des soins
Deux conditions cumulent pour ouvrir droit à l’exonération de la TVA pédicure podologue. La première condition porte sur le praticien. Il doit exercer une profession médicale ou paramédicale réglementée.
Le pédicure-podologue remplit cette condition par son diplôme d’État et son inscription à l’ordre.
La seconde condition porte sur la finalité de l’acte. Le soin doit avoir une finalité thérapeutique. Il doit prévenir, diagnostiquer ou soigner.
Un acte sans finalité thérapeutique ne bénéficie pas de l’exonération, même s’il est réalisé par un professionnel réglementé. La qualité du praticien ne suffit pas, la nature de l’acte décide.
La preuve de la finalité thérapeutique repose sur le dossier du patient. L’ordonnance du médecin, le diagnostic posé, le compte rendu du bilan podologique et le plan de traitement constituent le dossier. Le dossier justifie l’exonération en cas de contrôle fiscal.
Un patient qui consulte pour une douleur au talon, un hallux valgus ou un trouble de la marche relève du soin thérapeutique. Un patient qui consulte pour un ongle incarné, une verrue plantaire ou une mycose relève aussi du soin thérapeutique.
La pathologie, même bénigne, suffit à fonder l’exonération.
Le soin préventif est aussi exonéré. Un bilan podologique réalisé pour dépister un trouble de la posture chez un enfant est un soin préventif. Un suivi régulier du pied diabétique, pour prévenir une plaie, est un soin préventif.
La prévention fait partie de la finalité thérapeutique, au même titre que le soin curatif.
Le soin diagnostique est également exonéré. Un examen de la marche, une analyse de l’empreinte plantaire ou un bilan de la statique du pied sont des actes de diagnostic. Ils servent à identifier une pathologie et à orienter le traitement.
Ils relèvent de l’exonération, comme le soin lui-même.
Le bilan podologique et les soins du pied diabétique
Le bilan podologique est l’acte d’entrée du cabinet. Le praticien examine le pied, analyse la marche et mesure les appuis. Il pose un diagnostic et propose un plan de traitement. Quand le bilan a une finalité thérapeutique, il est exonéré de TVA.
Un bilan réalisé pour un sportif qui souffre de douleurs aux genoux est thérapeutique. Le praticien cherche la cause de la douleur dans la posture du pied. Le bilan oriente la fabrication de semelles orthopédiques. L’ensemble de la démarche est exonéré.
Un bilan réalisé sans finalité thérapeutique, par exemple pour un simple conseil de confort, ne bénéficie pas de l’exonération. La distinction se joue sur le motif de la consultation, noté dans le dossier. Le praticien doit donc consigner le motif et le diagnostic, acte par acte.
Le pied diabétique est le cas le plus sensible du cabinet. Le patient diabétique risque des plaies graves, parfois une amputation. Le podologue réalise un gradage du risque podologique, surveille les zones d’hyperpression et soigne les plaies.
Tous ces actes sont thérapeutiques et exonérés.
La prise en charge du pied diabétique est partiellement remboursée par l’Assurance Maladie, dans le cadre de conventions. Le remboursement ne change pas le régime de TVA. Le soin reste exonéré, que le patient soit remboursé ou non.
Le taux de TVA et le remboursement sont deux régimes indépendants.
Le podologue qui suit des patients diabétiques tient un dossier rigoureux. Il note le gradage du risque, les lésions observées et les soins réalisés. Ce dossier protège le praticien en cas de contrôle, sur la TVA comme sur la qualité des soins. Il justifie l’exonération acte par acte.
Les semelles orthopédiques sur mesure exonérées
Pour la TVA pédicure podologue, les semelles orthopédiques sur mesure réalisées par le podologue dans le cadre des soins sont exonérées de TVA. Elles sont le prolongement direct du soin thérapeutique. Elles ne sont pas une vente de produit distincte, mais la suite du traitement.
La semelle orthopédique sur mesure est fabriquée à partir d’empreintes du pied du patient. Elle est adaptée à sa morphologie, à sa pathologie et à sa chaussure. Elle corrige un trouble de la posture ou soulage une douleur.
Sa finalité est thérapeutique, comme le soin qui l’a prescrite.
Le prix de la semelle est donc facturé sans TVA. Une paire de semelles à cent quatre-vingts euros est facturée cent quatre-vingts euros, sans ligne de TVA. Le patient paie cent quatre-vingts euros, et le podologue ne collecte aucune TVA sur cette vente.
C’est l’exemple deux de ce guide.
La condition est le lien avec le soin. La semelle doit être réalisée dans le cadre des soins dispensés par le podologue lui-même. Une semelle vendue sans bilan, sans diagnostic et sans suivi ne remplit pas cette condition.
Elle serait alors une vente de produit, taxée à vingt pour cent.
Le dossier du patient justifie le lien entre la semelle et le soin. Le bilan podologique, le diagnostic et la prescription de semelles sont consignés. Le praticien conserve aussi les empreintes ou les mesures, et la fiche de fabrication de la semelle.
Ces documents prouvent que la semelle est un acte de soin, et non une vente de détail.
Les semelles de série, vendues sans adaptation individuelle, ne bénéficient pas du même régime. Une semelle standard, achetée en stock et revendue telle quelle, est une livraison de bien.
Elle est taxée à vingt pour cent, sauf si elle figure sur la liste des produits et prestations remboursables. Le sur-mesure est la condition de l’exonération.
Les orthoplasties sur mesure dans le cadre du soin
Pour la TVA pédicure podologue, les orthoplasties sur mesure réalisées dans le cadre du soin sont exonérées de TVA. Une orthoplastie est un appareillage en silicone, moulé sur le pied du patient. Elle protège un orteil, corrige une déformation ou soulage une zone douloureuse.
L’orthoplastie est fabriquée au cabinet, à partir d’une empreinte du pied. Elle est adaptée à la morphologie du patient et à sa pathologie. Elle est le prolongement direct du soin, comme la semelle orthopédique sur mesure. Son régime de TVA est donc le même.
Le prix de l’orthoplastie est facturé sans TVA, quand elle est réalisée dans le cadre d’un soin thérapeutique. Le praticien facture l’acte de soin et l’appareillage ensemble, sans ligne de TVA. La facture porte la mention d’exonération, comme pour les autres soins.
La condition est la même que pour les semelles. L’orthoplastie doit être réalisée dans le cadre des soins dispensés par le podologue. Elle doit répondre à une finalité thérapeutique, consignée dans le dossier du patient.
Une orthoplastie vendue sans soin, comme un simple produit, serait taxée à vingt pour cent.
Les autres petits appareillages fabriqués au cabinet suivent la même logique. Une orthonyxie, qui corrige un ongle incarné, est un acte de soin exonéré. Un pansement réalisé au cours d’un soin fait partie du soin exonéré.
La frontière se joue sur le lien avec le soin, et non sur la nature de l’objet.
Le praticien qui fabrique ses appareillages au cabinet doit distinguer deux situations. L’appareillage fabriqué pour un patient suivi, dans le cadre d’un plan de traitement, est exonéré.
L’appareillage vendu à un passant, sans consultation ni dossier, est une vente taxée à vingt pour cent. La distinction se note dans le dossier, acte par acte.
Les soins de confort à 20 % : la beauté des pieds
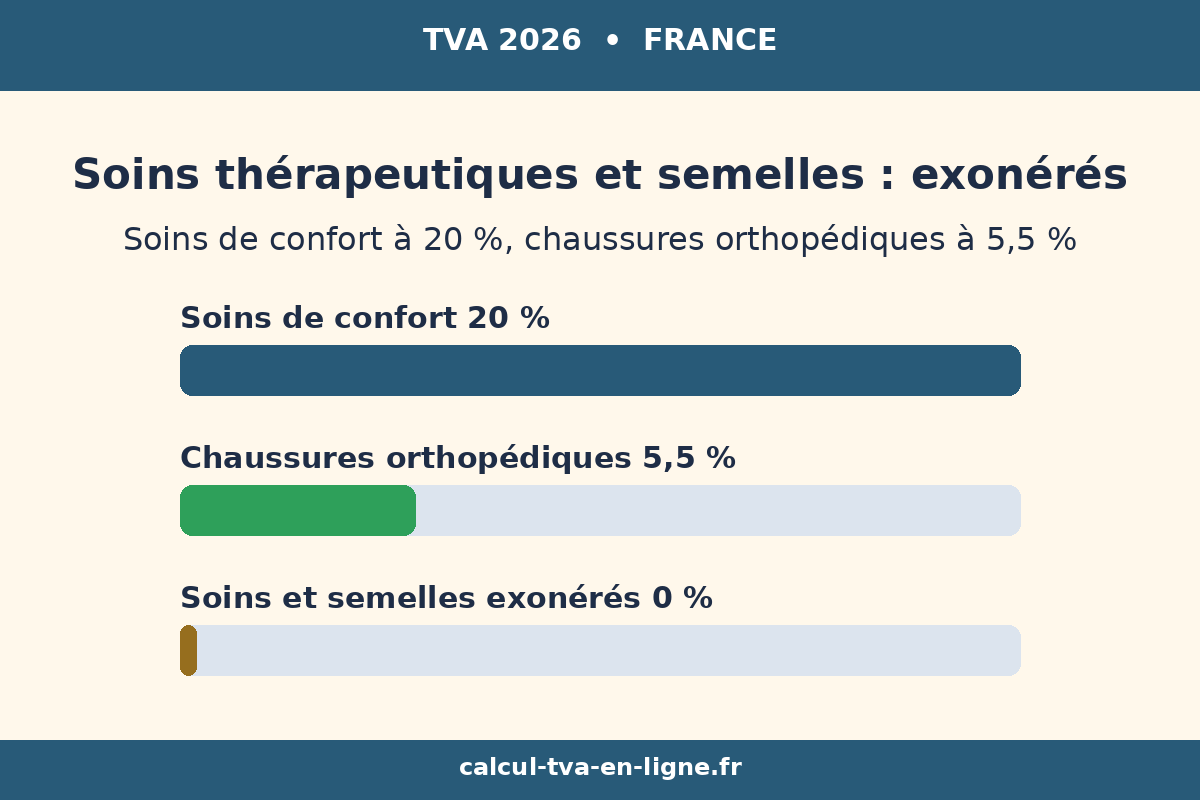
Pour la TVA pédicure podologue, les soins de confort sans finalité thérapeutique sont taxés à vingt pour cent. C’est le taux normal, prévu par l’article 278 du Code général des impôts.
Il s’applique aux actes qui visent le bien-être ou l’esthétique, et non le traitement d’une pathologie.
La pédicurie esthétique est le cas le plus fréquent. Un soin de beauté des pieds, avec gommage, hydratation et pose de vernis, est un soin de confort. Il ne prévient, ne diagnostique et ne soigne aucune pathologie.
Il est taxé à vingt pour cent, même s’il est réalisé par un podologue diplômé.
Le prix affiché au patient est un prix TTC. Un soin de confort à soixante euros TTC comprend cinquante euros HT et dix euros de TVA. La facture détaille le prix HT, le taux de vingt pour cent et le montant de la TVA. C’est l’exemple trois de ce guide.
La distinction entre le soin thérapeutique et le soin de confort se joue sur le motif de la consultation. Un même geste, comme la coupe des ongles, peut être thérapeutique chez un patient diabétique et de confort chez un patient en bonne santé.
Le dossier du patient, avec le motif et le diagnostic, décide du régime.
Le praticien doit donc qualifier chaque acte, au moment de la consultation. Il note le motif, le diagnostic et la finalité du soin. Il facture ensuite l’acte dans le bon régime. Une qualification faite après coup, au moment de la déclaration, est fragile en cas de contrôle.
Un cabinet qui propose des soins de confort doit les afficher clairement. Le tarif du soin de beauté est distinct du tarif du soin thérapeutique. La facture distingue les deux régimes, ligne par ligne. La transparence protège le praticien et informe le patient.
Pour approfondir les professions de santé exonérées, lisez la suite sur la TVA de l’infirmier en 2026. Ce guide traite un autre professionnel de santé dont les soins sont exonérés, avec ses propres règles de facturation.
Il complète celui-ci pour les patients qui cumulent soins infirmiers et soins podologiques.
Les expertises médicales à 20 %
Pour la TVA pédicure podologue, les expertises médicales sont taxées à vingt pour cent. Une expertise réalisée pour un tribunal, une assurance ou un employeur n’est pas un soin dispensé à une personne.
Elle ne relève pas de l’exonération prévue par l’article 261-4-1° du Code général des impôts.
L’expert podologue est missionné par un juge ou par une compagnie d’assurance. Il examine un patient, rédige un rapport et donne un avis technique. Sa mission est d’éclairer une décision judiciaire ou une indemnisation. Elle n’a pas pour objet de soigner le patient examiné.
Le prix de l’expertise est donc facturé avec vingt pour cent de TVA. Une expertise à trois cents euros HT est facturée trois cent soixante euros TTC, avec soixante euros de TVA. La facture détaille le prix HT, le taux et le montant de la TVA, comme pour toute prestation taxée.
La TVA sur les expertises est déductible pour le client professionnel qui la supporte, dans les conditions habituelles. Le tribunal ou l’assurance qui commande l’expertise récupère la TVA, si elle y a droit. Le podologue, de son côté, collecte la TVA et la déclare.
Les rapports d’expertise doivent être distingués des comptes rendus de soins. Un compte rendu rédigé pour le médecin traitant, dans le cadre du suivi d’un patient, fait partie du soin exonéré. Un rapport rédigé pour un tribunal, à la demande d’un tiers, est une expertise taxée.
La destination du document décide du régime.
Le podologue qui réalise des expertises doit tenir une comptabilité distincte pour cette activité. Les honoraires d’expertise sont des recettes taxables, qui comptent dans le seuil de la franchise en base.
Ils entrent aussi dans le calcul du prorata de déduction, traité plus loin dans ce guide.
La vente de produits hors soin à 20 %
Pour la TVA pédicure podologue, la vente de produits en dehors d’un soin est taxée à vingt pour cent. Une crème, un spray, un pansement ou une paire de chaussettes vendus seuls, sans acte de soin, sont des livraisons de biens.
Ils relèvent du taux normal, prévu par l’article 278 du Code général des impôts.
La distinction est nette. Un produit appliqué au cours d’un soin thérapeutique fait partie du soin exonéré. Le même produit, vendu au patient à la sortie du cabinet pour un usage à domicile, est une vente taxée à vingt pour cent.
Le contexte de la vente décide du régime, et non la nature du produit.
Une crème vendue vingt-quatre euros TTC comprend vingt euros HT et quatre euros de TVA. La facture détaille le prix HT, le taux de vingt pour cent et le montant de la TVA. C’est l’exemple quatre de ce guide.
Le patient paie vingt-quatre euros, et le podologue collecte quatre euros de TVA.
Les produits vendus au cabinet sont souvent des produits de soin du pied. Une crème hydratante, un spray antifongique, un pansement ou une protection d’orteil sont des produits courants. Leur taux est de vingt pour cent, sauf si le produit figure sur une liste de taux réduit.
La vérification produit par produit est indispensable.
Le podologue qui vend des produits doit les facturer séparément du soin. La facture distingue la ligne du soin exonéré et la ligne du produit taxé. Une facture qui mélange les deux régimes sur une seule ligne est fausse. La ventilation ligne par ligne est obligatoire.
La vente de produits est une activité commerciale distincte du soin. Elle génère un chiffre d’affaires taxable, qui compte dans le seuil de la franchise en base. Elle ouvre droit à déduction de la TVA sur les achats de produits, dans la limite du prorata.
Le stock de produits doit être suivi, comme dans un commerce.
Les chaussures orthopédiques à 5,5 %
Pour la TVA pédicure podologue, les chaussures orthopédiques et les appareillages inscrits à la liste des produits et prestations, la LPP, sont à cinq virgule cinq pour cent.
Ils relèvent de l’article 278-0 bis du Code général des impôts, qui vise les appareillages pour handicapés inscrits sur cette liste.
Une chaussure orthopédique sur mesure, prescrite par un médecin et inscrite à la LPP, est à cinq virgule cinq pour cent. Le taux réduit reflète son statut d’appareillage médical.
Le prix TTC de deux cent quarante euros comprend deux cent vingt-sept euros et quarante-neuf centimes HT, et douze euros et cinquante et un centimes de TVA. C’est l’exemple six de ce guide.
La condition est l’inscription à la LPP. Une chaussure de confort, même vendue par un podologue, n’est pas à cinq virgule cinq pour cent. Elle est taxée à vingt pour cent, comme un bien de consommation ordinaire. La liste LPP est limitative et elle s’interprète strictement.
Le podologue qui prescrit ou qui fournit des chaussures orthopédiques vérifie la liste LPP avant de facturer. La liste évolue avec les décisions de prise en charge. Une chaussure radiée de la liste passe de cinq virgule cinq pour cent à vingt pour cent.
Un contrôle régulier de la liste évite les erreurs de taux.
Les appareillages pour handicapés mentionnés aux chapitres premier et trois à sept du titre deux, et au titre quatre de la LPP, sont à cinq virgule cinq pour cent.
Les équipements spéciaux, dénommés aides techniques, conçus exclusivement pour les personnes handicapées, sont aussi à cinq virgule cinq pour cent. La liste est précise et le praticien la consulte produit par produit.
La chaussure orthopédique se distingue de la semelle orthopédique sur mesure. La semelle, réalisée par le podologue dans le cadre des soins, est exonérée. La chaussure, fournie comme appareillage inscrit à la LPP, est à cinq virgule cinq pour cent.
Les deux régimes coexistent dans le même cabinet, sur des actes voisins.
Pour approfondir les professions de santé et leurs taux, lisez la suite sur la TVA du kinésithérapeute en 2026. Ce guide traite un autre professionnel paramédical, avec ses propres règles d’exonération et de facturation.
Il complète celui-ci pour les patients qui cumulent kinésithérapie et podologie.
La franchise en base de TVA en 2026 : seuils et règles
Pour la TVA pédicure podologue, la franchise en base est le régime de nombreux cabinets. Elle est prévue par l’article 293 B du Code général des impôts. Elle dispense le praticien de facturer la TVA, tant que son chiffre d’affaires taxable reste sous le seuil.
En deux mille vingt-six, le seuil de la franchise en base pour les professions libérales est de trente-sept mille cinq cents euros. Il s’applique au chiffre d’affaires de l’année précédente, l’année N moins un.
Le seuil majoré est de quarante et un mille deux cent cinquante euros, pour le chiffre d’affaires de l’année en cours.
Le point décisif est le suivant. Le seuil ne compte que le chiffre d’affaires taxable. Les soins exonérés ne comptent pas.
Un podologue qui réalise quatre-vingt mille euros de soins exonérés et dix mille euros de soins de confort reste en franchise, car son chiffre d’affaires taxable est de dix mille euros.
Le praticien en franchise ne facture pas de TVA, même sur ses actes taxables. Un soin de confort à soixante euros est facturé soixante euros, sans ligne de TVA. La facture porte la mention de la franchise, prévue par l’article 293 B du Code général des impôts.
Le dépassement du seuil change le régime. Si le chiffre d’affaires taxable de l’année précédente dépasse trente-sept mille cinq cents euros, le praticien sort de la franchise. Il devient assujetti et il facture la TVA sur ses actes taxables, dès le premier janvier de l’année suivante.
Si le chiffre d’affaires taxable de l’année en cours dépasse quarante et un mille deux cent cinquante euros, la sortie de franchise est immédiate. Le praticien devient assujetti dès le premier jour du mois du dépassement.
Il facture la TVA sur ses actes taxables, à partir de cette date.
Pour approfondir la franchise en base, lisez la suite sur la franchise en base de TVA et ses seuils en 2026. Ce guide détaille les seuils, les seuils majorés et les règles de sortie de franchise. Il complète celui-ci pour les cabinets qui approchent du seuil.
Le seuil unique de 25 000 € : une réforme abrogée
Le seuil unique de vingt-cinq mille euros a fait couler beaucoup d’encre. Il était prévu par la loi de finances pour deux mille vingt-cinq. Il devait remplacer tous les seuils de la franchise en base par un seuil unique de vingt-cinq mille euros.
La réforme a été suspendue, puis reportée, puis abrogée. La loi numéro 2025-1044 du trois novembre deux mille vingt-cinq l’a définitivement abrogée. Le seuil unique de vingt-cinq mille euros n’a jamais été appliqué.
Les seuils de deux mille vingt-six restent donc ceux de deux mille vingt-cinq. Pour les prestations de services et les professions libérales, le seuil est de trente-sept mille cinq cents euros, avec un seuil majoré de quarante et un mille deux cent cinquante euros.
Ces seuils s’appliquent au chiffre d’affaires taxable uniquement.
Un article ou une vidéo qui annonce encore le seuil unique de vingt-cinq mille euros est dépassé. Il faut se méfier des contenus publiés au début de deux mille vingt-cinq, avant l’abrogation. La TVA pédicure podologue en deux mille vingt-six repose sur les seuils classiques.
Le praticien qui a organisé son cabinet en fonction du seuil unique doit revenir aux seuils classiques. Un cabinet dont le chiffre d’affaires taxable est de trente mille euros reste en franchise. Il ne facture pas de TVA sur ses actes taxables.
Il conserve le bénéfice de la franchise, tant qu’il reste sous le seuil.
Le prorata de TVA : quand le cabinet mélange exonéré et taxable
Pour la TVA pédicure podologue, le prorata de TVA s’applique aux cabinets mixtes. Un cabinet mixte réalise à la fois des soins exonérés et des actes taxables. Il ne peut pas déduire toute la TVA sur ses achats, mais seulement une partie, en proportion de son activité taxable.
Le coefficient de déduction est le rapport entre le chiffre d’affaires taxable et le chiffre d’affaires total. La formule est simple. Le coefficient est égal au chiffre d’affaires taxable, divisé par le chiffre d’affaires total, exonéré et taxable confondus.
Un cabinet qui réalise soixante mille euros de soins exonérés et quarante mille euros d’actes taxables a un chiffre d’affaires total de cent mille euros. Son coefficient de déduction est de quarante mille divisé par cent mille, soit quarante pour cent.
Il ne déduit que quarante pour cent de la TVA sur ses achats communs.
La TVA déductible se calcule en appliquant le coefficient à la TVA payée sur les achats. Un cabinet qui paie mille euros de TVA sur ses charges communes, avec un coefficient de quarante pour cent, ne déduit que quatre cents euros.
Les six cents euros restants sont une charge définitive du cabinet.
Le prorata se calcule chaque année, à partir des chiffres de l’année précédente. Il est ensuite régularisé en fin d’année, selon les chiffres réels de l’année.
Une variation de plus de dix points entre le prorata provisoire et le prorata définitif impose une régularisation sur la déclaration annuelle.
Les achats affectés exclusivement à l’activité taxable ouvrent droit à une déduction intégrale. La TVA sur les produits revendus, par exemple, est déductible en totalité. Les achats affectés exclusivement à l’activité exonérée n’ouvrent droit à aucune déduction.
Seuls les achats communs, comme le loyer ou l’électricité, suivent le prorata.
Les formules de calcul de la TVA pédicure podologue
Trois formules suffisent pour tous les calculs de la TVA pédicure podologue. Elles s’appliquent au taux de vingt pour cent et au taux de cinq virgule cinq pour cent. Il suffit de changer le taux dans la formule.
La première formule calcule le prix TTC à partir du prix HT. Le prix TTC est égal au prix HT multiplié par un plus le taux. À vingt pour cent, le prix TTC est égal au prix HT multiplié par un virgule vingt.
À cinq virgule cinq pour cent, le prix TTC est égal au prix HT multiplié par un virgule zéro cinquante-cinq.
La deuxième formule retrouve le prix HT à partir du prix TTC. Le prix HT est égal au prix TTC divisé par un plus le taux. À vingt pour cent, le prix HT est égal au prix TTC divisé par un virgule vingt.
C’est la formule la plus utile au cabinet, car les prix affichés aux patients sont des prix TTC.
La troisième formule calcule la TVA à partir du prix HT. La TVA est égale au prix HT multiplié par le taux. À vingt pour cent, la TVA est égale au prix HT multiplié par zéro virgule vingt. La TVA est aussi égale au prix TTC moins le prix HT.
La formule du prorata est une quatrième formule utile. Le coefficient de déduction est égal au chiffre d’affaires taxable, divisé par le chiffre d’affaires total. La TVA déductible est égale à la TVA payée sur les achats communs, multipliée par le coefficient de déduction.
L’arrondi se fait au centime le plus proche. Un montant de douze euros et cinquante et un centimes de TVA ne se divise pas. Les logiciels de facturation arrondissent ligne par ligne, puis totalisent. Un écart d’un centime entre deux méthodes de calcul est normal.
Pour vérifier un calcul, le calculateur de TVA de calcul-tva-en-ligne.fr convertit un montant HT en TTC et un montant TTC en HT. Il applique le taux de vingt pour cent ou de cinq virgule cinq pour cent. Il évite les erreurs d’arrondi sur vos factures.
| Calcul | Formule à 20 % | Formule à 5,5 % |
|---|---|---|
| TTC à partir de HT | TTC = HT × 1,20 | TTC = HT × 1,055 |
| HT à partir de TTC | HT = TTC ÷ 1,20 | HT = TTC ÷ 1,055 |
| TVA à partir de HT | TVA = HT × 0,20 | TVA = HT × 0,055 |
| TVA à partir de TTC | TVA = TTC − (TTC ÷ 1,20) | TVA = TTC − (TTC ÷ 1,055) |
| Prorata de déduction | Coefficient = CA taxable ÷ CA total | |
Les acomptes et la TVA exigible à l’encaissement
Pour la TVA pédicure podologue, la TVA sur les prestations de services est exigible à l’encaissement. La règle vaut pour les acomptes comme pour le solde. Un acompte versé par un patient est taxé dès son encaissement, au taux de l’acte concerné.
Un patient qui verse un acompte de soixante euros TTC pour des semelles exonérées ne génère aucune TVA. L’acompte suit le régime de l’acte final. Une semelle exonérée reste exonérée, même si elle est payée en plusieurs fois.
Un patient qui verse un acompte de trente euros TTC pour un soin de confort génère une TVA exigible dès l’encaissement. Le prix HT de l’acompte est de vingt-cinq euros. La TVA est de cinq euros. Le solde, à la réalisation du soin, génère le reste de la TVA.
Le praticien qui encaisse des acomptes doit les suivre dans sa comptabilité. Chaque acompte est rattaché à l’acte final, avec son taux. La facture finale déduit l’acompte déjà versé, et la TVA déjà déclarée. Un acompte oublié fausse la déclaration du mois.
Les arrhes et les acomptes non remboursables suivent la même règle. Un acompte conservé par le praticien, après l’annulation du rendez-vous, reste taxé au taux de l’acte annulé. Le praticien déclare la TVA sur l’acompte conservé, comme s’il avait réalisé l’acte.
La TVA exigible à l’encaissement protège la trésorerie du cabinet. Le praticien ne paie la TVA que quand il a encaissé le prix. Un patient qui paie en retard ne crée pas de TVA à payer avant son paiement. La déclaration suit les encaissements, mois par mois.
Exemple 1 : un soin thérapeutique à 45 €, sans TVA
Un patient consulte pour une douleur au talon. Le podologue réalise un bilan, soigne une zone d’hyperpression et lui donne des conseils de chaussage. Le prix du soin est de quarante-cinq euros. Le soin a une finalité thérapeutique.
Le soin est exonéré de TVA. Le patient paie quarante-cinq euros, et la TVA est de zéro euro. Le prix HT est de quarante-cinq euros. Le prix TTC est de quarante-cinq euros. Les deux montants sont identiques.
La facture du soin indique le montant de quarante-cinq euros, sans ligne de TVA. Elle porte la mention d’exonération, prévue par l’article 261-4-1° du Code général des impôts. Le patient conserve la facture pour sa mutuelle ou pour son dossier médical.
Le podologue ne collecte aucune TVA sur ce soin. Il ne déduit pas non plus la TVA sur les consommables utilisés pour ce soin. Le coût des consommables, TVA comprise, est une charge du cabinet. C’est la contrepartie de l’exonération.
| Élément | Montant |
|---|---|
| Prix du soin thérapeutique | 45,00 € |
| Prix HT | 45,00 € |
| TVA (exonération, art. 261-4-1° du CGI) | 0,00 € |
| Total TTC payé par le patient | 45,00 € |
Exemple 2 : des semelles orthopédiques sur mesure à 180 €, exonérées
Un patient souffre d’un trouble de la posture. Le podologue réalise un bilan podologique complet, prend les empreintes des pieds et fabrique une paire de semelles orthopédiques sur mesure. Le prix des semelles est de cent quatre-vingts euros.
Les semelles sont exonérées de TVA. Elles sont le prolongement direct des soins, réalisées dans le cadre du traitement. Le patient paie cent quatre-vingts euros, et la TVA est de zéro euro. Le prix HT est de cent quatre-vingts euros.
La facture indique le montant de cent quatre-vingts euros, sans ligne de TVA. Elle porte la mention d’exonération, prévue par l’article 261-4-1° du Code général des impôts. Le dossier du patient justifie le lien entre les semelles et le soin, avec le bilan et le diagnostic.
La comparaison avec une semelle de série est instructive. Une semelle standard, vendue sans adaptation individuelle, serait taxée à vingt pour cent. Une semelle à cent quatre-vingts euros TTC comprendrait alors cent cinquante euros HT et trente euros de TVA.
Le sur-mesure, dans le cadre du soin, économise trente euros de TVA au patient.
| Élément | Montant |
|---|---|
| Prix des semelles orthopédiques sur mesure | 180,00 € |
| Prix HT | 180,00 € |
| TVA (exonération, art. 261-4-1° du CGI) | 0,00 € |
| Total TTC payé par le patient | 180,00 € |
Exemple 3 : un soin de confort à 60 € TTC, taxé à 20 %
Une cliente réserve un soin de beauté des pieds, avec gommage, hydratation et pose de vernis. Le prix affiché est de soixante euros TTC. Le soin n’a pas de finalité thérapeutique. Il est taxé à vingt pour cent.
Le prix HT se calcule en divisant soixante par un virgule vingt. Le résultat est de cinquante euros. La TVA est de dix euros. La somme des deux redonne bien soixante euros.
La facture détaille les trois montants. Le prix HT est de cinquante euros. La TVA à vingt pour cent est de dix euros. Le prix TTC est de soixante euros. La cliente paie soixante euros, et le podologue collecte dix euros de TVA.
Le podologue déclare les dix euros de TVA collectée sur sa déclaration du mois. Il déduit la TVA sur les produits utilisés pour ce soin, dans la limite de son prorata de déduction. Le soin de confort, contrairement au soin thérapeutique, ouvre droit à déduction.
| Élément | Montant |
|---|---|
| Prix TTC du soin de confort | 60,00 € |
| Prix HT (60 ÷ 1,20) | 50,00 € |
| TVA à 20 % (50 × 0,20) | 10,00 € |
| Total TTC vérifié | 60,00 € |
Exemple 4 : une crème vendue 24 € TTC, taxée à 20 %
Un patient achète une crème hydratante pour les pieds, à la sortie du cabinet. Il n’y a pas d’acte de soin associé à cette vente. La crème est vendue vingt-quatre euros TTC. Elle est taxée à vingt pour cent.
Le prix HT se calcule en divisant vingt-quatre par un virgule vingt. Le résultat est de vingt euros. La TVA est de quatre euros. La somme des deux redonne bien vingt-quatre euros.
La facture distingue la vente de produit du soin. Si le patient a aussi reçu un soin exonéré le même jour, la facture comporte deux lignes. La première ligne est le soin exonéré, sans TVA. La deuxième ligne est la crème, avec vingt pour cent de TVA.
La vente de crème est un chiffre d’affaires taxable. Elle compte dans le seuil de la franchise en base. Elle ouvre droit à déduction de la TVA sur l’achat de la crème, dans les conditions habituelles. Le podologue qui vend des produits suit son stock, comme un commerçant.
| Élément | Montant |
|---|---|
| Prix TTC de la crème | 24,00 € |
| Prix HT (24 ÷ 1,20) | 20,00 € |
| TVA à 20 % (20 × 0,20) | 4,00 € |
| Total TTC vérifié | 24,00 € |

Exemple 5 : une journée mixte au cabinet, avec 28 € de TVA collectée
Une journée ordinaire du cabinet de Claire mélange les régimes de TVA. Elle réalise des soins exonérés pour trois cent vingt euros. Elle réalise des soins de confort pour cent vingt euros TTC. Elle vend des produits pour quarante-huit euros TTC.
La journée totalise quatre cent quatre-vingt-huit euros encaissés.
Les soins exonérés sont facturés sans TVA. Le montant de trois cent vingt euros est à la fois le prix HT et le prix TTC. La TVA collectée sur ces soins est de zéro euro.
Les soins de confort sont à vingt pour cent. Le prix TTC est de cent vingt euros. Le prix HT est de cent euros, obtenu en divisant cent vingt par un virgule vingt. La TVA est de vingt euros.
Les produits vendus sont à vingt pour cent. Le prix TTC est de quarante-huit euros. Le prix HT est de quarante euros, obtenu en divisant quarante-huit par un virgule vingt. La TVA est de huit euros.
La TVA collectée de la journée est de vingt-huit euros. Elle se décompose en vingt euros sur les soins de confort et huit euros sur les produits. Le total HT de la journée est de quatre cent soixante euros. La somme du HT et de la TVA redonne quatre cent quatre-vingt-huit euros.
Cet exemple montre pourquoi la ventilation par régime est décisive. Une journée qui mélange exonéré et taxable exige une facture ligne par ligne. Une erreur sur une seule ligne fausse la TVA collectée du mois.
Le contrôle quotidien des encaissements repère ces erreurs avant qu’elles ne s’accumulent.
| Élément | TTC | HT | TVA |
|---|---|---|---|
| Soins thérapeutiques exonérés | 320,00 € | 320,00 € | 0,00 € |
| Soins de confort à 20 % | 120,00 € | 100,00 € | 20,00 € |
| Produits vendus à 20 % | 48,00 € | 40,00 € | 8,00 € |
| Total de la journée | 488,00 € | 460,00 € | 28,00 € |
Exemple 6 : des chaussures orthopédiques à 240 € TTC, à 5,5 %
Un patient diabétique reçoit une prescription de chaussures orthopédiques sur mesure. Les chaussures sont inscrites à la liste des produits et prestations, la LPP. Le prix TTC est de deux cent quarante euros. Le taux applicable est de cinq virgule cinq pour cent.
Le prix HT se calcule en divisant deux cent quarante par un virgule zéro cinquante-cinq. Le résultat est de deux cent vingt-sept euros et quarante-neuf centimes. La TVA est de douze euros et cinquante et un centimes.
La facture détaille les trois montants. Le prix HT est de deux cent vingt-sept euros et quarante-neuf centimes. La TVA à cinq virgule cinq pour cent est de douze euros et cinquante et un centimes. Le prix TTC est de deux cent quarante euros.
La comparaison avec le taux normal est instructive. Au taux de vingt pour cent, une chaussure à deux cent quarante euros TTC comprendrait deux cents euros HT et quarante euros de TVA.
Le taux réduit de cinq virgule cinq pour cent économise vingt-sept euros et quarante-neuf centimes de TVA au patient.
| Élément | Montant |
|---|---|
| Prix TTC des chaussures orthopédiques | 240,00 € |
| Prix HT (240 ÷ 1,055) | 227,49 € |
| TVA à 5,5 % (227,49 × 0,055) | 12,51 € |
| Total TTC vérifié | 240,00 € |
Exemple 7 : un mois d’activité, avec 140 € de TVA à payer
Un mois ordinaire du cabinet de Claire totalise un chiffre d’affaires taxable de deux mille quatre cents euros TTC, taxé à vingt pour cent. Ce chiffre comprend les soins de confort et les ventes de produits du mois.
Les soins exonérés du mois ne sont pas comptés ici, car ils ne génèrent pas de TVA collectée.
Le prix HT du chiffre d’affaires taxable est de deux mille euros, obtenu en divisant deux mille quatre cents par un virgule vingt. La TVA collectée du mois est de quatre cents euros.
Le cabinet a payé de la TVA sur ses achats du mois. Après l’application du prorata de déduction, la TVA déductible est de deux cent soixante euros. Le prorata limite la déduction, car le cabinet réalise aussi des soins exonérés.
Seule une partie de la TVA sur les charges communes est récupérable.
La TVA à payer est la différence entre la TVA collectée et la TVA déductible. Quatre cents euros moins deux cent soixante euros donnent cent quarante euros. Le cabinet paie cent quarante euros de TVA pour le mois, sur sa déclaration.
Cet exemple montre l’effet du prorata sur la trésorerie du cabinet. Sans prorata, le cabinet déduirait toute la TVA sur ses achats. Avec un prorata, une partie de cette TVA reste une charge définitive.
Le calcul du prorata, chaque année, est donc un exercice important pour le cabinet mixte.
Le cabinet qui sort de la franchise en base déclare sa TVA chaque mois, sur la CA3, ou chaque année, sur la CA12, selon son régime. La TVA à payer de cent quarante euros est réglée par télérèglement, avant la date limite mensuelle.
Le comptable du cabinet reprend les chiffres du logiciel de facturation, avec les corrections éventuelles.
| Élément | Montant |
|---|---|
| Chiffre d’affaires taxable TTC à 20 % | 2 400,00 € |
| Chiffre d’affaires taxable HT (2 400 ÷ 1,20) | 2 000,00 € |
| TVA collectée à 20 % | 400,00 € |
| TVA déductible après prorata | 260,00 € |
| TVA à payer pour le mois | 140,00 € |
La facturation et les mentions obligatoires de la TVA pédicure podologue
La facture est le document central de la TVA pédicure podologue. Elle distingue les soins exonérés et les actes taxés, ligne par ligne. Elle indique le prix HT, le taux de TVA et le montant de la TVA, pour chaque ligne taxée.
Elle totalise les montants HT, la TVA par taux et le total TTC.
Un soin exonéré est facturé sans TVA, avec la mention suivante. La facture porte la mention « Exonération de TVA, art. 261-4-1° du CGI ». Cette mention justifie l’absence de TVA sur la ligne. Elle est obligatoire, car une facture sans TVA et sans mention est incomplète.
Un acte taxé est facturé avec la TVA détaillée. La facture indique le prix HT, le taux de vingt pour cent ou de cinq virgule cinq pour cent, et le montant de la TVA. Le total TTC est indiqué en bas de facture, avec le détail de la TVA par taux.
La facture complète comporte le nom et l’adresse du cabinet, son numéro SIREN et son numéro de TVA intracommunautaire, quand le praticien est assujetti. Elle comporte le nom du patient ou du client, la date, et le détail des actes ligne par ligne.
Elle est numérotée sans trou dans la numérotation.
Le praticien en franchise en base ne facture pas de TVA, même sur ses actes taxables. Sa facture porte la mention de la franchise, prévue par l’article 293 B du Code général des impôts. La mention est « TVA non applicable, art. 293 B du CGI ».
Elle remplace la mention d’exonération, pour les actes taxables comme pour les soins exonérés.
Le cabinet conserve ses factures dix ans. Le délai de reprise de l’administration fiscale est de trois ans en principe, et de dix ans en cas de manquement grave. Le logiciel de facturation horodate et archive les factures sans trou dans la numérotation.
Une facture annulée doit être conservée, avec la mention d’annulation.
Pour approfondir les professions libérales et leur TVA, lisez la suite sur la TVA des professions libérales en 2026. Ce guide détaille les régimes, la franchise et la facturation des professions libérales. Il complète celui-ci pour les podologues qui exercent en libéral.
La TVA déductible : récupérer la taxe sur les achats professionnels
Au titre de la TVA pédicure podologue, le praticien assujetti récupère la taxe qu’il paie sur ses achats professionnels. C’est le principe de la TVA déductible. Elle se déduit de la TVA collectée sur les actes taxables. La différence donne la TVA à payer, ou un crédit de TVA.
Les consommables du cabinet sont la première source de TVA déductible. Les matériaux pour semelles, les silicones pour orthoplasties, les pansements et les désinfectants sont taxés à vingt pour cent. La TVA sur ces achats est déductible, dans la limite du prorata de déduction.
Le loyer du cabinet ouvre droit à déduction quand le bailleur a opté pour la TVA sur les loyers. La TVA sur le loyer est de vingt pour cent. L’option du bailleur doit être vérifiée sur le bail, car un loyer sans TVA n’ouvre droit à aucune déduction.
Le matériel du cabinet est à vingt pour cent. La TVA sur les fauteuils de soin, les fraises, les lampes et l’informatique est déductible. Les travaux d’agencement et le mobilier entrent dans cette catégorie.
La déduction suit le prorata, pour les achats communs aux activités exonérée et taxable.
L’électricité, le téléphone et les fournitures de bureau sont à vingt pour cent. La TVA sur ces charges courantes est déductible, dans la limite du prorata.
Les frais de formation et les honoraires du comptable sont à vingt pour cent, et la TVA est déductible dans les mêmes conditions.
La TVA sur les dépenses personnelles du praticien n’est pas déductible. Les achats pour la maison, les repas personnels et les dépenses sans lien avec le cabinet sont exclus. La frontière entre le professionnel et le personnel doit être nette dans la comptabilité.
Pour approfondir la TVA déductible des professions de santé, lisez la suite sur la TVA de l’ostéopathe en 2026. Ce guide traite un autre professionnel de santé, avec ses propres règles de déduction sur le matériel et les consommables.
Il complète celui-ci pour les patients qui cumulent ostéopathie et podologie.
Les régimes de TVA : réel simplifié et réel normal
Pour la TVA pédicure podologue, le régime de TVA dépend du chiffre d’affaires taxable du cabinet. Le praticien qui sort de la franchise en base relève du régime réel simplifié ou du régime réel normal, selon le montant de son chiffre d’affaires.
Le régime réel simplifié s’applique quand le chiffre d’affaires taxable est inférieur à deux cent cinquante-quatre mille euros HT. Le praticien déclare sa TVA une fois par an, sur la déclaration CA12. Il paie des acomptes semestriels, en juillet et en décembre.
La plupart des podologues relèvent du régime réel simplifié, quand ils sortent de la franchise. Leur chiffre d’affaires taxable, composé des soins de confort, des expertises et des ventes de produits, reste en général très inférieur à deux cent cinquante-quatre mille euros.
Le régime réel simplifié est donc le régime habituel des cabinets assujettis.
Le régime réel normal s’applique quand le chiffre d’affaires taxable dépasse deux cent cinquante-quatre mille euros HT. Le praticien déclare sa TVA chaque mois, sur la déclaration CA3. Il paie la TVA mensuellement, par télérèglement.
Ce régime concerne les cabinets importants, avec une forte activité taxable.
La déclaration CA12 annuelle récapitule la TVA collectée par taux et la TVA déductible par nature. Elle se dépose en ligne, sur le compte fiscal du praticien. Elle se paie par télérèglement, avant la date limite annuelle. Les acomptes semestriels sont régularisés sur la CA12.
La déclaration CA3 mensuelle récapitule les mêmes éléments, mois par mois. Elle se dépose en ligne, sur le compte fiscal du praticien. Elle se paie par télérèglement, avant la date limite mensuelle. Le logiciel de facturation fournit la ventilation par taux, reprise par le comptable.
Pour approfondir la TVA des professions de santé, lisez la suite sur la TVA de la pharmacie en 2026. Ce guide traite un commerce de santé avec plusieurs taux de TVA, et son régime réel normal. Il complète celui-ci pour les patients qui cumulent pharmacie et podologie.
La facturation électronique en 2026 : ce qui change pour la TVA pédicure podologue
Pour la TVA pédicure podologue, la facturation électronique devient obligatoire par étapes à partir de deux mille vingt-six. Les grandes entreprises sont concernées en premier. Les petites entreprises et les cabinets libéraux suivent ensuite, selon le calendrier officiel.
Un podologue devra émettre ses factures aux clients professionnels au format électronique, avec un contenu normalisé. Les factures seront transmises par une plateforme agréée. Les factures aux patients particuliers resteront plus simples, mais devront respecter le nouveau format.
La facturation électronique ne change pas les taux de la TVA pédicure podologue. Elle change la forme des factures et leur transmission. Elle impose aussi la transmission de données de transaction à l’administration, pour les opérations avec des particuliers.
Les logiciels de facturation des cabinets intègrent progressivement la facturation électronique. Le praticien doit vérifier que son logiciel est compatible avant l’échéance qui le concerne. Une mise à jour suffit dans la plupart des cas.
Préparez la transition dès maintenant. Vérifiez que vos factures comportent toutes les mentions obligatoires, dont la mention d’exonération pour les soins. Vérifiez que votre logiciel ventile correctement les régimes de TVA.
La réforme récompense les cabinets organisés, et elle pénalise les factures incomplètes.
Les factures aux patients particuliers, qui constituent l’essentiel de l’activité du podologue, ne sont pas toutes concernées par l’obligation d’émission électronique. La transmission de données de transaction, en revanche, concerne les opérations avec des particuliers.
Le praticien vérifie les obligations qui s’appliquent à son cabinet, selon sa taille et sa clientèle.
Le CIBS au 1er janvier 2027 : ce qui change pour la TVA pédicure podologue
Les règles de la TVA pédicure podologue déménagent au premier janvier deux mille vingt-sept. Elles quittent le Code général des impôts pour rejoindre le code des impositions sur les biens et services, le CIBS. Le transfert est prévu par l’ordonnance 2026-671.
Le transfert est sans changement de fond. Les taux ne changent pas. Les soins thérapeutiques restent exonérés. Les soins de confort restent à vingt pour cent. Les chaussures orthopédiques inscrites à la LPP restent à cinq virgule cinq pour cent. Seuls les numéros d’articles changent.
L’article 261-4-1° du Code général des impôts, qui prévoit l’exonération des soins, aura un nouveau numéro dans le CIBS. L’article 293 B, qui prévoit la franchise en base, sera lui aussi renuméroté. Les anciennes références resteront tolérées pendant une période transitoire.
Pour la TVA pédicure podologue, la conséquence est pratique. Les factures, les logiciels de facturation et les documents comptables qui citent les anciens articles devront être mis à jour après le premier janvier deux mille vingt-sept.
Les éditeurs de logiciels intégreront les nouvelles références automatiquement.
Ne changez rien avant le premier janvier deux mille vingt-sept. Les règles de deux mille vingt-six restent celles du Code général des impôts. Pour deux mille vingt-six, la mention d’exonération reste « Exonération de TVA, art. 261-4-1° du CGI ».
Le CIBS est un changement de code, pas un changement de taux.
Le praticien qui prépare la transition note dès maintenant les références à mettre à jour. Ses modèles de factures, ses courriers types et ses documents comptables citent les articles du Code général des impôts.
Une mise à jour de ces modèles, après le premier janvier deux mille vingt-sept, suffit dans la plupart des cas.
Les erreurs qui coûtent cher sur la TVA pédicure podologue
La première erreur sur la TVA pédicure podologue est d’appliquer vingt pour cent à un soin thérapeutique exonéré. Un soin qui prévient, diagnostique ou soigne une pathologie est exonéré. Le taxer à vingt pour cent fait payer au patient une TVA indue.
Le patient paie trop, et le praticien collecte une TVA qu’il ne doit pas.
La deuxième erreur sur la TVA pédicure podologue est d’exonérer un soin de confort. Un soin de beauté des pieds, sans finalité thérapeutique, est taxé à vingt pour cent. L’exonérer sous-évalue la TVA collectée.
Le redressement porte sur tous les soins de confort exonérés à tort, avec des intérêts de retard.
La troisième erreur sur la TVA pédicure podologue est de taxer une semelle sur mesure à vingt pour cent. Une semelle orthopédique sur mesure, réalisée dans le cadre des soins, est exonérée.
La taxer à vingt pour cent fait payer trente euros de TVA indue sur une paire à cent quatre-vingts euros. Le patient paie trop, et le cabinet collecte une TVA indue.
La quatrième erreur sur la TVA pédicure podologue est d’oublier la mention d’exonération sur la facture. Une facture de soin exonéré, sans la mention « Exonération de TVA, art. 261-4-1° du CGI », est incomplète. L’administration peut remettre en cause l’exonération, faute de mention.
La mention est une ligne, mais elle protège le cabinet.
La cinquième erreur sur la TVA pédicure podologue est de compter les soins exonérés dans le seuil de la franchise. Le seuil de trente-sept mille cinq cents euros ne compte que le chiffre d’affaires taxable.
Un cabinet qui compte ses soins exonérés dans le seuil sort de la franchise à tort. Il facture alors une TVA qu’il ne doit pas, sur ses actes taxables.
La sixième erreur sur la TVA pédicure podologue est de déduire toute la TVA sur les achats communs. Un cabinet mixte ne déduit que la part correspondant à son coefficient de déduction.
Déduire la totalité de la TVA sur le loyer ou l’électricité, alors que le cabinet réalise des soins exonérés, est une erreur. La TVA déduite à tort est reprise, avec des intérêts de retard.
La septième erreur sur la TVA pédicure podologue est de ne pas distinguer le produit vendu du produit appliqué pendant le soin. Un produit appliqué au cours d’un soin thérapeutique fait partie du soin exonéré.
Le même produit, vendu seul à la sortie du cabinet, est taxé à vingt pour cent. Mélanger les deux régimes sur une seule ligne de facture est une erreur.
La huitième erreur sur la TVA pédicure podologue est de ne pas tenir de dossier par patient. Le dossier justifie la finalité thérapeutique du soin, et donc l’exonération. Un cabinet sans dossier ne peut pas prouver que ses soins sont thérapeutiques.
Le contrôle fiscal remet alors en cause l’exonération, acte par acte.
Les cas limites de la TVA pédicure podologue
La Corse est un premier cas limite. Les soins thérapeutiques y sont exonérés, comme en métropole. Le taux particulier corse ne change pas le régime des soins. Il change d’autres taux, comme celui de l’hébergement, mais pas celui du cabinet du podologue.
Les soins de confort y sont à vingt pour cent, comme en métropole.
Les départements d’outre-mer sont un deuxième cas limite. Le taux normal y est de huit virgule cinq pour cent, et non de vingt pour cent. Les soins thérapeutiques y restent exonérés.
Les soins de confort et les ventes de produits y sont à huit virgule cinq pour cent, et non à vingt pour cent.
Le soin à domicile est un troisième cas limite. Un podologue qui se déplace chez un patient âgé ou handicapé réalise un soin thérapeutique exonéré, comme au cabinet. Le déplacement ne change pas le régime du soin.
Les frais de déplacement, s’ils sont facturés séparément, suivent le régime de l’acte principal.
Le soin en établissement est un quatrième cas limite. Un podologue qui intervient dans un EHPAD ou dans un hôpital réalise des soins thérapeutiques exonérés, comme au cabinet. La facturation à l’établissement, et non au patient, ne change pas le régime.
Le soin reste exonéré, car sa finalité est thérapeutique.
La téléconsultation est un cinquième cas limite. Un bilan podologique réalisé à distance, par visioconférence, est un soin comme un autre, quand il a une finalité thérapeutique. Il est exonéré de TVA, comme le bilan réalisé au cabinet.
Le lieu de réalisation du soin ne change pas son régime.
Le soin réalisé dans un salon de beauté est un sixième cas limite. Un podologue qui intervient dans un institut de beauté réalise des soins de confort, le plus souvent. Le contexte de l’institut, orienté vers l’esthétique, fait présumer l’absence de finalité thérapeutique.
Le praticien doit prouver la finalité thérapeutique, acte par acte, pour bénéficier de l’exonération.
Le don de semelles est un septième cas limite. Un don de semelles à une association humanitaire est en principe une livraison à titre gratuit, taxée comme une vente. Des exonérations existent pour les dons à des associations agréées, dans des conditions précises.
Le praticien vérifie le statut de l’association avant de donner.
La formation est un huitième cas limite. Un podologue qui forme des confrères ou des étudiants réalise une prestation de formation. La formation professionnelle continue peut bénéficier d’une exonération propre, distincte de l’exonération des soins.
Le praticien vérifie le régime applicable à ses formations, avant de facturer.
Questions fréquentes sur la TVA pédicure podologue
Les soins du podologue sont-ils exonérés de TVA ?
Oui, les soins du podologue sont exonérés de TVA, quand ils ont une finalité thérapeutique. L’exonération est prévue par l’article 261-4-1° du Code général des impôts. Elle vise les soins dispensés par les membres des professions médicales et paramédicales réglementées.
Le soin doit prévenir, diagnostiquer ou soigner une pathologie. Un soin du pied réalisé pour traiter une mycose, une plaie ou une douleur est thérapeutique. Un soin réalisé pour embellir les pieds ne l’est pas, même s’il est effectué par le même praticien.
Les semelles orthopédiques sont-elles exonérées de TVA ?
Oui, les semelles orthopédiques sur mesure sont exonérées de TVA, quand elles sont réalisées par le podologue dans le cadre des soins. Elles sont le prolongement direct du soin thérapeutique. Elles ne sont pas une vente de produit distincte, mais la suite du traitement.
La condition est le lien avec le soin. La semelle doit être réalisée dans le cadre des soins dispensés par le podologue lui-même. Une semelle de série, vendue sans adaptation individuelle, est taxée à vingt pour cent.
Un soin de confort est-il taxé à 20 % ?
Oui, un soin de confort sans finalité thérapeutique est taxé à vingt pour cent. C’est le taux normal, prévu par l’article 278 du Code général des impôts. Il s’applique aux actes qui visent le bien-être ou l’esthétique, et non le traitement d’une pathologie.
Un soin de beauté des pieds, avec gommage, hydratation et pose de vernis, est un soin de confort. Un soin de confort à soixante euros TTC comprend cinquante euros HT et dix euros de TVA.
La vente d’une crème par le podologue est-elle taxée ?
Oui, la vente d’une crème en dehors d’un soin est taxée à vingt pour cent. Une crème, un spray ou un pansement vendus seuls, sans acte de soin, sont des livraisons de biens. Ils relèvent du taux normal, prévu par l’article 278 du Code général des impôts.
Une crème vendue vingt-quatre euros TTC comprend vingt euros HT et quatre euros de TVA. Un produit appliqué au cours d’un soin thérapeutique, en revanche, fait partie du soin exonéré.
Comment fonctionne la franchise en base pour un podologue ?
Pour la TVA pédicure podologue, la franchise en base dispense le praticien de facturer la TVA, tant que son chiffre d’affaires taxable reste sous le seuil.
En deux mille vingt-six, le seuil est de trente-sept mille cinq cents euros pour l’année précédente, avec un seuil majoré de quarante et un mille deux cent cinquante euros pour l’année en cours.
Le seuil ne compte que le chiffre d’affaires taxable. Les soins exonérés ne comptent pas. Un podologue qui réalise quatre-vingt mille euros de soins exonérés et dix mille euros de soins de confort reste en franchise.
Comment facturer un soin exonéré de TVA ?
Un soin exonéré est facturé sans TVA, avec la mention « Exonération de TVA, art. 261-4-1° du CGI ». La facture indique le montant du soin, sans ligne de TVA. Le prix affiché est à la fois le prix HT et le prix TTC.
La mention d’exonération est obligatoire. Une facture de soin exonéré, sans cette mention, est incomplète. L’administration peut remettre en cause l’exonération, faute de mention sur la facture.
Qu’est-ce que le prorata de TVA pour un cabinet mixte ?
Le prorata de TVA s’applique aux cabinets qui mélangent soins exonérés et actes taxables. Le coefficient de déduction est égal au chiffre d’affaires taxable, divisé par le chiffre d’affaires total.
La TVA déductible est égale à la TVA payée sur les achats communs, multipliée par ce coefficient.
Un cabinet qui réalise soixante mille euros de soins exonérés et quarante mille euros d’actes taxables a un coefficient de quarante pour cent. Il ne déduit que quarante pour cent de la TVA sur ses charges communes.
Quel est le taux de TVA des chaussures orthopédiques ?
Le taux de TVA des chaussures orthopédiques inscrites à la liste des produits et prestations, la LPP, est de cinq virgule cinq pour cent. Il relève de l’article 278-0 bis du Code général des impôts.
Une chaussure orthopédique à deux cent quarante euros TTC comprend deux cent vingt-sept euros et quarante-neuf centimes HT, et douze euros et cinquante et un centimes de TVA.
La condition est l’inscription à la LPP. Une chaussure de confort, même vendue par un podologue, est taxée à vingt pour cent. La liste LPP est limitative et elle s’interprète strictement.
Une expertise médicale réalisée par un podologue est-elle taxée ?
Oui, une expertise médicale est taxée à vingt pour cent. Une expertise réalisée pour un tribunal, une assurance ou un employeur n’est pas un soin dispensé à une personne. Elle ne relève pas de l’exonération prévue par l’article 261-4-1° du Code général des impôts.
Une expertise à trois cents euros HT est facturée trois cent soixante euros TTC, avec soixante euros de TVA. Les honoraires d’expertise sont des recettes taxables, qui comptent dans le seuil de la franchise en base.
Quel régime de TVA pour un podologue qui sort de la franchise ?
Un podologue qui sort de la franchise en base relève du régime réel simplifié, quand son chiffre d’affaires taxable est inférieur à deux cent cinquante-quatre mille euros HT. Il déclare sa TVA une fois par an, sur la déclaration CA12, avec des acomptes semestriels.
Au-dessus de deux cent cinquante-quatre mille euros HT de chiffre d’affaires taxable, le praticien relève du régime réel normal. Il déclare sa TVA chaque mois, sur la déclaration CA3. La plupart des podologues relèvent du régime réel simplifié.
Les orthoplasties sur mesure sont-elles exonérées ?
Oui, les orthoplasties sur mesure réalisées dans le cadre du soin sont exonérées de TVA. Une orthoplastie est un appareillage en silicone, moulé sur le pied du patient. Elle est le prolongement direct du soin, comme la semelle orthopédique sur mesure.
La condition est la même que pour les semelles. L’orthoplastie doit être réalisée dans le cadre des soins dispensés par le podologue, avec une finalité thérapeutique consignée dans le dossier du patient.
La TVA est-elle exigible sur les acomptes versés par les patients ?
Oui, la TVA sur les prestations de services est exigible à l’encaissement. Un acompte versé par un patient est taxé dès son encaissement, au taux de l’acte concerné. Un acompte pour un soin exonéré ne génère aucune TVA, car il suit le régime de l’acte final.
Un acompte de trente euros TTC pour un soin de confort génère cinq euros de TVA, dès son encaissement. Le solde, à la réalisation du soin, génère le reste de la TVA. Le praticien suit chaque acompte dans sa comptabilité, rattaché à l’acte final.
Pour vérifier un calcul, le calculateur de TVA de calcul-tva-en-ligne.fr convertit un montant HT en TTC en quelques secondes. Vous saisissez le montant HT et le taux applicable. Le résultat apparaît immédiatement.
Conclusion : les points essentiels de la TVA pédicure podologue en 2026
La TVA pédicure podologue repose sur une idée simple. Le régime suit la finalité de l’acte. Le soin qui soigne est exonéré. Le soin qui embellit est taxé à vingt pour cent. La semelle sur mesure, dans le cadre du soin, est exonérée.
La chaussure orthopédique inscrite à la LPP est à cinq virgule cinq pour cent.
L’exonération des soins est le cœur du régime. Elle est prévue par l’article 261-4-1° du Code général des impôts. Elle exige deux conditions, une profession réglementée et une finalité thérapeutique.
Le dossier du patient, avec le motif, le diagnostic et le plan de traitement, justifie l’exonération acte par acte.
La facture du podologue est l’endroit où ces régimes se croisent. Une même journée peut mêler des soins exonérés, des soins de confort à vingt pour cent et des produits vendus à vingt pour cent. La ventilation ligne par ligne est donc décisive.
Un acte mal classé fausse la déclaration de TVA et la marge du cabinet.
La mention d’exonération protège le cabinet. Une facture de soin exonéré porte la mention « Exonération de TVA, art. 261-4-1° du CGI ». Une facture sans cette mention est incomplète. La mention est une ligne, mais elle justifie l’absence de TVA en cas de contrôle.
La franchise en base est le régime de nombreux cabinets. Le seuil de trente-sept mille cinq cents euros ne compte que le chiffre d’affaires taxable. Les soins exonérés ne comptent pas.
Un cabinet qui compte ses soins exonérés dans le seuil sort de la franchise à tort, et il facture une TVA qu’il ne doit pas.
Le prorata de déduction est la règle des cabinets mixtes. Le coefficient est égal au chiffre d’affaires taxable, divisé par le chiffre d’affaires total. La TVA déductible est limitée à ce coefficient, pour les achats communs.
Le calcul du prorata, chaque année, est un exercice important pour le cabinet.
Les erreurs qui coûtent cher sont connues. Taxer un soin thérapeutique à vingt pour cent fait payer le patient trop cher. Exonérer un soin de confort sous-évalue la TVA collectée.
Taxer une semelle sur mesure fait payer trente euros de TVA indue sur une paire à cent quatre-vingts euros. Oublier la mention d’exonération fragilise le cabinet en cas de contrôle.
La facturation électronique et le CIBS sont les changements à préparer. La facturation électronique devient obligatoire par étapes à partir de deux mille vingt-six. Le CIBS remplace le Code général des impôts au premier janvier deux mille vingt-sept, sans changement de taux.
Les factures et les logiciels devront être mis à jour après cette date.
Utilisez le calculateur de TVA de calcul-tva-en-ligne.fr pour vérifier chaque facture. Saisissez le montant HT et le taux applicable. Le résultat apparaît en quelques secondes. Il vous aide à repérer une erreur avant la clôture du mois.
Pour aller plus loin dans les métiers de la santé, lisez la suite sur la TVA de l’infirmier en 2026, sur la TVA du kinésithérapeute en 2026 et sur la TVA de l’ostéopathe en 2026.
Ces trois guides complètent celui-ci sur les soins, l’exonération et la facturation des professions de santé.
Les règles d’exonération des soins de santé sont détaillées dans le Code général des impôts sur Légifrance. La doctrine administrative sur l’exonération des soins figure dans le BOFiP sur l’exonération des soins médicaux et paramédicaux.


Pingback: TVA ergothérapeute 2026 : exonération et taux