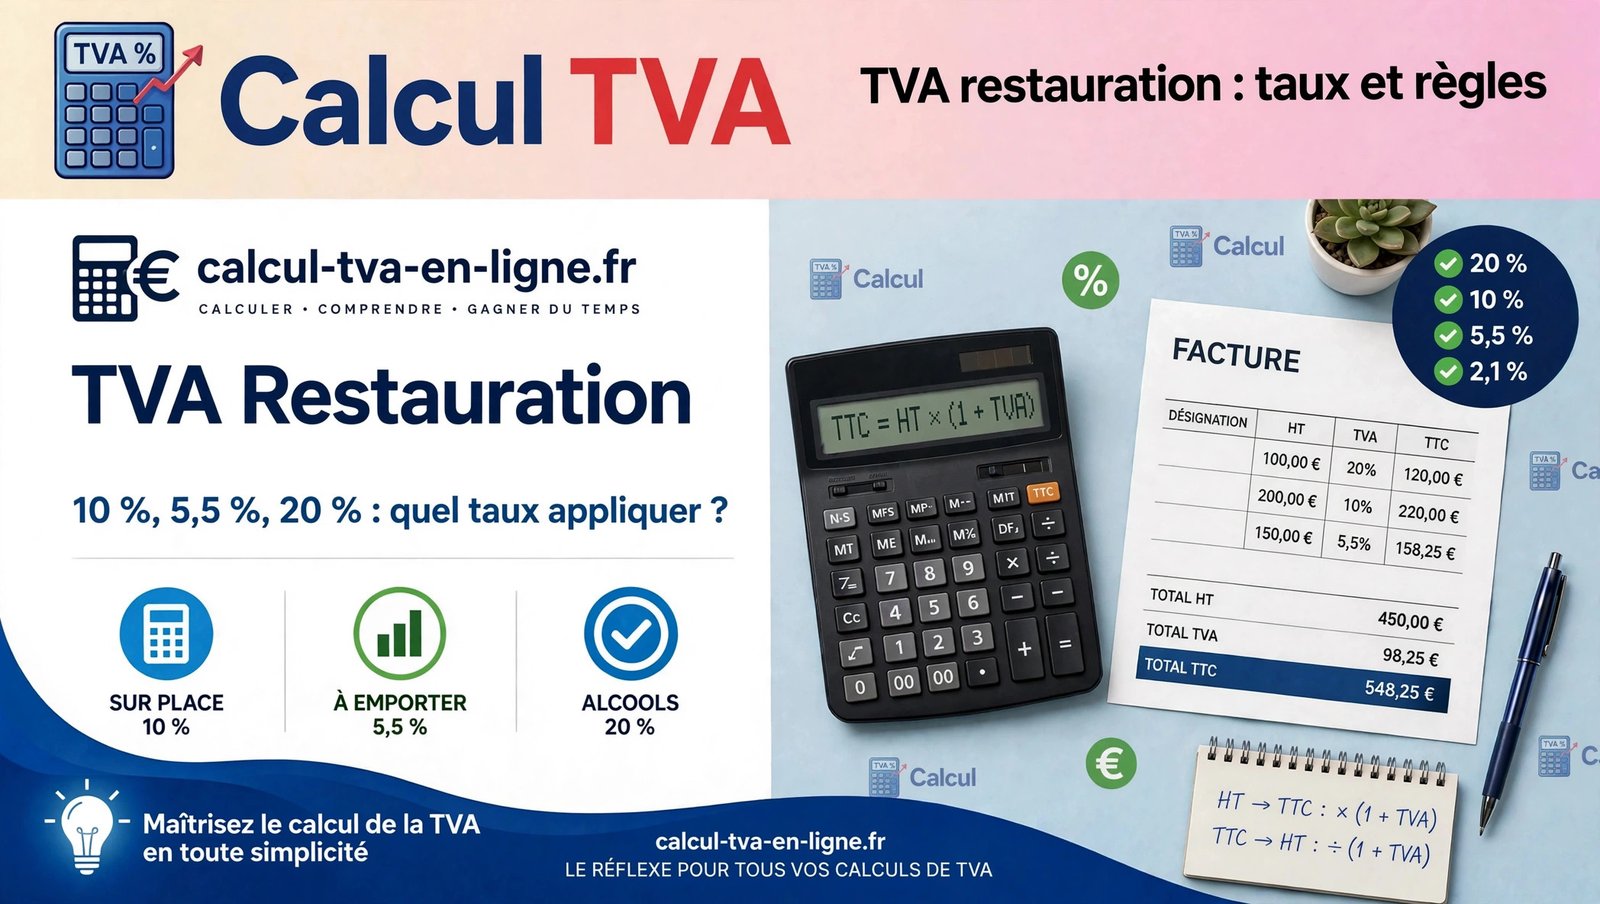
TVA restauration 2026 : un même ticket, trois taux possibles
Un restaurateur lyonnais racontait récemment qu’il avait reçu un redressement pour une erreur qu’il pensait impossible : il appliquait 10 % à toute son addition, y compris aux verres de vin. L’administration, elle, ne voit pas une addition, elle voit trois opérations différentes sur le même ticket. C’est toute la difficulté de la TVA restauration en 2026 : un même repas peut cumuler le 10 %, le 20 % et le 5,5 %, selon ce que le client mange, boit, et où il le consomme.
Ce guide fait le point complet sur la TVA restauration en 2026 : les bases légales, la frontière précise entre consommation immédiate et différée, le cas de l’alcool, des tableaux récapitulatifs avec prix HT et TTC, des exemples chiffrés, les erreurs qui coûtent cher, et une FAQ qui répond aux vraies questions des restaurateurs.
Sommaire : Le principe : 10 % sauf exceptions ; L’histoire d’un taux qui a changé : de 19,6 % à 5,5 % puis 10 % ; L’alcool : 20 %, toujours ; La vente à emporter : 10 % ou 5,5 % ? ; Tableau récapitulatif des taux TVA restauration 2026 ; Exemples chiffrés : menu, verre de vin, produit à emporter ; Les erreurs qui coûtent cher ; FAQ TVA restauration ; Conclusion
Le principe de la TVA restauration : 10 % sauf exceptions
En France, les prestations de restauration relèvent en principe du taux intermédiaire de 10 %, prévu notamment par l’article 279 du Code général des impôts, avec les précisions du BOFiP sur les ventes à consommer sur place. Mais ce principe connaît deux grandes exceptions : l’alcool, toujours à 20 %, et certains produits alimentaires à emporter, à 5,5 %.
Les bases légales principales sont l’article 278-0 bis du CGI pour le taux réduit de 5,5 %, l’article 279 pour le taux de 10 %, et les instructions du BOFiP notamment BOI-TVA-CHAMP et BOI-TVA-LIQ, qui détaillent les ventes à consommer sur place et à emporter.
L’histoire d’un taux qui a changé : de 19,6 % à 5,5 % puis 10 %
La TVA restauration n’a pas toujours été à 10 %. Le 1er juillet 2009, le gouvernement a baissé le taux de 19,6 % à 5,5 % pour soutenir le secteur de la restauration. Ce taux a ensuite évolué, et le taux intermédiaire de 10 % s’est imposé pour la restauration. Retenir cette histoire aide à comprendre pourquoi les anciens documents, les vieilles cartes ou les logiciels mal paramétrés affichent encore des taux obsolètes : vérifiez toujours le paramétrage de votre caisse en 2026.
L’alcool : 20 %, toujours
La vente de boissons alcooliques est toujours soumise au taux normal de 20 %, que la boisson soit consommée sur place ou à emporter, en bouteille ou au verre, pure ou en cocktail. Un kir, un verre de vin ou un whisky-coca sont tous à 20 %. L’alcool ne peut jamais bénéficier du taux de la restauration.
Conséquence pratique : dans une addition, il faut séparer la nourriture à 10 % et les boissons alcoolisées à 20 %. Une facture unique à un seul taux est l’erreur la plus fréquente, et la plus facile à repérer en contrôle.
La vente à emporter : 10 % ou 5,5 % ?
Voici la frontière la plus technique de la TVA restauration. Un produit vendu pour une consommation immédiate relève du 10 %, même à emporter : sandwich mangé tout de suite, pizza chaude, plat préparé pour être mangé dans l’heure. Un produit vendu dans un emballage permettant sa conservation, et qui peut être consommé plus tard, relève en général du 5,5 % : bouteille d’eau non ouverte, pâtisserie emballée, produit conservable.
Retenez la règle : immédiat, c’est 10 % ; conservable et différé, c’est 5,5 %. Et pour les boissons non alcooliques servies en gobelet, pour une consommation immédiate, c’est 10 % ; en bouteille ou en canette hermétique, c’est 5,5 %.
Tableau récapitulatif des taux TVA restauration 2026
| Article | Taux | Prix HT | TVA | Prix TTC |
| Plat servi sur place | 10 % | 20,00 € HT | 2,00 € TVA | 22,00 € TTC |
| Menu du jour sur place | 10 % | 13,64 € HT | 1,36 € TVA | 15,00 € TTC |
| Verre de vin | 20 % | 8,00 € HT | 1,60 € TVA | 9,60 € TTC |
| Bouteille d’eau à emporter, conservable | 5,5 % | 1,90 € HT | 0,10 € TVA | 2,00 € TTC |
| Sandwich à emporter, consommation immédiate | 10 % | 5,45 € HT | 0,55 € TVA | 6,00 € TTC |
| Pâtisserie emballée à emporter | 5,5 % | 2,84 € HT | 0,16 € TVA | 3,00 € TTC |
La leçon du tableau : à prix TTC proches, la part de TVA change complètement selon le taux. Sur un plat à 22 € TTC à 10 %, la TVA est de 2 € ; sur un verre de vin à 9,60 € TTC à 20 %, elle est de 1,60 € pour un prix bien plus petit.
Exemples chiffrés : une addition complète, ligne par ligne
Prenons une addition réelle : un client commande un plat à 22 € TTC sur place, un verre de vin à 9,60 € TTC, et une bouteille d’eau à emporter à 2 € TTC.
Plat sur place, TTC 22,00 € ; Plat, HT 20,00 € = 22 ÷ 1,10 ; TVA plat, 10 % 2,00 € = 22 − 20
Vin, TTC 9,60 € ; Vin, HT 8,00 € = 9,60 ÷ 1,20 ; TVA vin, 20 % 1,60 € = 9,60 − 8,00
Eau à emporter, TTC 2,00 € ; Eau, HT 1,90 € = 2 ÷ 1,055 ; TVA eau, 5,5 % 0,10 € = 2 − 1,90
Total TTC 33,60 € ; Total TVA 3,70 €
Formules de base : HT = TTC ÷ (1 + taux) ; TVA = HT × taux ; TTC = HT × (1 + taux) ; TVA = TTC − TTC ÷ (1 + taux)
Lire la suite : Convertir un prix HT en TTC en quelques secondes sur calcul-tva-en-ligne.fr
Les erreurs qui coûtent cher en restauration
- La première erreur consiste à appliquer un taux unique à toute la boutique. Or un même comptoir cumule facilement trois taux: 10 % sur les plats servis sur place, 20 % sur l’alcool, 5,5 % sur les produits conservables à emporter. Le logiciel de caisse doit donc gérer le multi-taux produit par produit.
- La deuxième erreur concerne les boissons: un soda en gobelet pour une consommation immédiate n’a pas le même taux qu’une canette hermétique vendue à emporter.
- La troisième erreur est d’oublier que la vente à emporter d’un produit préparé pour une consommation immédiate relève du 10 %, pas du 5,5 % du rayon épicerie.
FAQ — TVA restauration
Quel est le taux de TVA pour un restaurant en 2026 ? En général 10 % pour la restauration sur place, 20 % pour l’alcool, 5,5 % pour certains produits alimentaires à emporter différé et conservables.
Un sandwich à emporter est-il à 10 % ou 5,5 % ? S’il est vendu pour une consommation immédiate, c’est 10 %. S’il peut être conservé pour plus tard, le taux peut être de 5,5 % selon le produit et son emballage.
Comment calculer la TVA sur un menu à 25 € TTC à 10 % ? HT = TTC ÷ 1,10, soit 25 ÷ 1,10 = 22,73 € HT. La TVA incluse est de 2,27 €.
Un verre de vin servi au restaurant est-il à 10 % ? Non, jamais. L’alcool est toujours à 20 %, sur place comme à emporter.
Que faire si ma caisse applique encore un ancien taux ? Mettez à jour le paramétrage par produit avant la prochaine déclaration, et vérifiez vos tickets : chaque ligne doit porter son taux.
Conclusion : maîtriser la TVA restauration en 2026
La TVA restauration se résume en trois réflexes : restauration sur place et consommation immédiate à 10 % ; alcool, toujours à 20 % ; produit conservable à emporter différé à 5,5 %. Séparez vos lignes, paramétrez votre caisse produit par produit, et vérifiez vos additions ligne par ligne.
À lire aussi sur le blog: TVA e-commerce 2026, TVA location meublée Airbnb 2026 et Franchise en base de TVA 2026.

Pingback: TVA e-commerce 2026 : vendre en ligne en France, OSS et seuil de 10 000 €
Pingback: TVA location meublée Airbnb 2026 : quand payer la TVA à 10 % ?
Pingback: TVA location de voiture 2026 : taux 20 %, courte et longue durée, calculs et exemples
Pingback: TVA boulanger 2026 : taux 5,5 %, 10 % et 20 %
Pingback: TVA auto-école 2026 : taux 20 %, franchise et facturation
Pingback: TVA boucher-charcutier 2026 : taux 5,5 %, 10 % et 20 % — le guide complet - blog.calcul-tva-en-ligne.fr
Pingback: TVA traiteur 2026 : taux 10 %, 5,5 % et 20 %, devis et facturation
Pingback: TVA fromager 2026 : taux 5,5 %, 10 % et 20 %, calculs et facturation - blog.calcul-tva-en-ligne.fr
Pingback: TVA hôtel 2026 : taux, calculs et erreurs à éviter
Pingback: TVA chambre d’hôtes 2026 : taux 10 % et franchise
Pingback: TVA glacier 2026 : taux 5,5 %, 10 % et 20 %, calculs et facturation - blog.calcul-tva-en-ligne.fr
Pingback: TVA bar 2026 : taux des boissons et facturation