Une ordonnance, trois taux de TVA : le ticket de caisse d’une pharmacie
Sophie est pharmacienne à Lyon depuis dix ans. Elle tient une officine de quartier, entre une boulangerie et un cabinet médical. Chaque jour, sa caisse enregistre des centaines de tickets. Chaque ticket mélange des taux différents.
Un mardi matin de février deux mille vingt-six, une cliente se présente avec une ordonnance. Le médecin a prescrit un antibiotique remboursable et un anti-inflammatoire non remboursable. La cliente ajoute une crème hydratante et une boîte de compléments alimentaires.
Sophie scanne les quatre produits. Le ticket affiche quatre lignes et trois taux de TVA. L’antibiotique est à deux virgule un pour cent.
L’anti-inflammatoire est à dix pour cent. La crème est à vingt pour cent. Pour la TVA pharmacie, les compléments alimentaires sont à cinq virgule cinq pour cent.
La cliente regarde le ticket et s’étonne. Elle pensait que tout ce qui se vendait en pharmacie était au même taux. Sophie lui explique que la pharmacie est le commerce où les taux se croisent le plus. Un même ticket peut porter quatre taux différents, sans qu’aucun ne soit faux.
Vous êtes peut-être pharmacien, préparateur ou comptable d’une officine. Vous contrôlez des tickets de caisse chaque jour. Vous vous demandez quel taux appliquer à chaque produit, et comment justifier la ventilation en cas de contrôle.
Ce guide vous explique tout, en langage clair. Il commence par la règle simple. Il détaille ensuite le taux de deux virgule un pour cent, le taux de dix pour cent, le taux de cinq virgule cinq pour cent et le taux de vingt pour cent.
Il montre comment calculer la TVA sur une ordonnance, sur un panier mixte et sur une journée de caisse.
Vous y trouverez les formules de calcul, sept exemples chiffrés complets et les erreurs qui coûtent cher. La TVA déductible et le crédit de TVA y sont traités en détail. La vente en ligne, la facturation et le régime réel normal y sont expliqués pas à pas.
L’objectif est simple : vous permettre de ventiler chaque ticket sans hésitation, avec le bon taux sur chaque ligne. Vous saurez aussi pourquoi votre officine est souvent en crédit de TVA, et comment le récupérer.
Gardez ce guide près de votre logiciel de caisse. Il vous servira pour chaque nouveau produit référencé. Il vous servira aussi quand un client vous demandera pourquoi sa crème est taxée plus lourdement que son médicament.
La règle en une phrase sur la TVA pharmacie
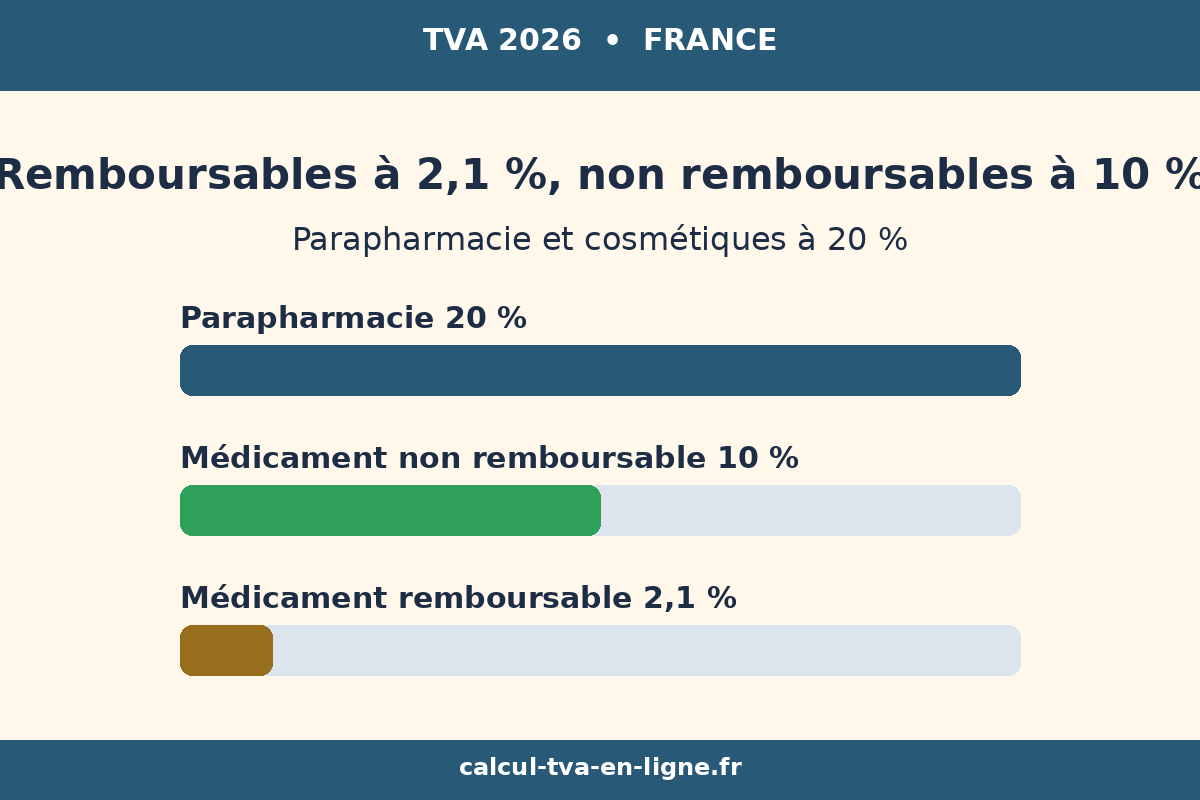
La TVA pharmacie est de deux virgule un pour cent sur les médicaments remboursables, de dix pour cent sur les médicaments non remboursables, de cinq virgule cinq pour cent sur les compléments alimentaires et sur certains dispositifs médicaux, et de vingt pour cent sur la parapharmacie et les cosmétiques.
Cette phrase résume l’essentiel de la TVA pharmacie. Elle ne suffit pourtant pas à tenir une caisse sans erreur.
Le taux de deux virgule un pour cent est prévu par l’article 281 octies du Code général des impôts. Le taux de dix pour cent relève de l’article 278 quater du même code.
Le taux de cinq virgule cinq pour cent relève de l’article 278-0 bis. Le taux de vingt pour cent est le taux normal, prévu par l’article 278.
Le point de départ est le statut du produit. Un médicament remboursable par la Sécurité sociale est à deux virgule un pour cent. Un médicament non remboursable, même prescrit, est à dix pour cent. Un produit qui n’est pas un médicament suit son propre taux, selon sa nature.
La pharmacie est assujettie à la TVA de plein droit. Son chiffre d’affaires dépasse presque toujours le seuil de la franchise en base. Elle collecte la TVA sur ses ventes et elle récupère la TVA sur ses achats. La différence entre les deux donne la TVA à payer, ou un crédit de TVA.
Pour vos calculs, le calculateur de TVA de calcul-tva-en-ligne.fr vous donne le montant de la taxe en quelques secondes.
Tableau récapitulatif : la TVA pharmacie en 2026
Ce tableau résume les taux de la TVA pharmacie en deux mille vingt-six. Il distingue les médicaments, la parapharmacie et les produits de santé. Il précise la base légale de chaque taux.
| Produit | Taux de TVA | Base légale |
|---|---|---|
| Médicament remboursable par la Sécurité sociale | 2,1 % | CGI, art. 281 octies |
| Médicament non remboursable avec AMM | 10 % | CGI, art. 278 quater |
| Préparation magistrale remboursable | 2,1 % | CGI, art. 281 octies |
| Vaccin remboursable | 2,1 % | CGI, art. 281 octies |
| Homéopathie (déremboursée) | 10 % | CGI, art. 278 quater |
| Médicament vétérinaire | 10 % | CGI, art. 278 quater |
| Complément alimentaire | 5,5 % | CGI, art. 278-0 bis |
| Dispositif médical de la liste LPPR | 5,5 % | CGI, art. 278-0 bis |
| Protection hygiénique féminine, préservatif | 5,5 % | CGI, art. 278-0 bis |
| Lait infantile | 5,5 % | CGI, art. 278-0 bis |
| Parapharmacie, cosmétiques | 20 % | CGI, art. 278 |
| Pansement | 20 % | CGI, art. 278 |
Le tableau montre une logique simple. Le taux suit le remboursement et la nature du produit. Le médicament remboursable est au taux le plus bas de France.
Le produit de confort est au taux normal. Les produits alimentaires et les dispositifs de santé sont au taux réduit de cinq virgule cinq pour cent.
La caisse de la pharmacie applique ces taux automatiquement, ligne par ligne. Le paramétrage des produits est donc décisif. Un produit mal paramétré fausse des centaines de tickets avant que l’erreur ne soit repérée.
La TVA pharmacie à 2,1 % : les médicaments remboursables
Le taux de deux virgule un pour cent de la TVA pharmacie est le taux le plus bas de France métropolitaine. Il s’applique aux médicaments remboursables par la Sécurité sociale. Il est prévu par l’article 281 octies du Code général des impôts.
Trois conditions cumulent pour ouvrir droit au taux de deux virgule un pour cent. Le produit doit être un médicament ou un produit pharmaceutique défini par le Code de la santé publique.
Il doit disposer d’une autorisation de mise sur le marché. Il doit pouvoir bénéficier d’un remboursement ou d’une prise en charge, totale ou partielle, par la Sécurité sociale.
Les préparations magistrales et les médicaments officinaux remboursables sont aussi à deux virgule un pour cent.
Les médicaments soumis à une autorisation temporaire d’utilisation, l’ATU, sont également à deux virgule un pour cent. La doctrine administrative est détaillée dans le BOFiP, sous la référence BOI-TVA-LIQ-40-10.
Le taux de deux virgule un pour cent de la TVA pharmacie s’applique à toutes les opérations portant sur ces médicaments. L’achat, l’importation, la vente, la livraison et la commission sont concernés.
La pharmacie achète ses médicaments remboursables avec une TVA à deux virgule un pour cent, et elle les revend au même taux.
Le prix des médicaments remboursables est réglementé. Il est fixé par le Comité économique des produits de santé, le CEPS. La pharmacie ne choisit pas son prix de vente sur ces produits. Elle applique le prix fixé, TVA comprise à deux virgule un pour cent.
La TVA pharmacie à deux virgule un pour cent explique une grande partie du crédit de TVA des officines. La pharmacie collecte peu de TVA sur ses ventes de médicaments remboursables.
Elle paie vingt pour cent de TVA sur une grande partie de ses charges. L’écart crée un crédit structurel, traité dans l’exemple cinq.
Pour approfondir les professions de santé exonérées, lisez la suite sur la TVA de l’infirmier en 2026.
Ce guide traite un professionnel de santé dont les soins sont exonérés, à la différence des ventes de la pharmacie. Il complète celui-ci pour les patients qui cumulent soins et médicaments.
La TVA pharmacie à 10 % : les médicaments non remboursables
Pour la TVA pharmacie, le taux de dix pour cent s’applique aux médicaments non remboursables. Il est prévu par l’article 278 quater du Code général des impôts.
Il vise les médicaments à usage humain qui disposent d’une autorisation de mise sur le marché, mais qui ne sont pas remboursables.
La distinction est nette. Un médicament prescrit mais non remboursable est à dix pour cent. L’ordonnance ne change pas le taux. Seul le remboursement par la Sécurité sociale ouvre droit au taux de deux virgule un pour cent.
Pour la TVA pharmacie, les médicaments d’automédication sont le cas le plus fréquent. Un antalgique, un anti-inflammatoire ou un sirop contre la toux acheté sans ordonnance est à dix pour cent, s’il dispose d’une AMM. Le client paie le prix TTC, avec dix pour cent de TVA incluse.
Le prix des médicaments non remboursables est libre. La pharmacie fixe son prix de vente, dans le respect de la concurrence. La TVA à dix pour cent est calculée sur ce prix libre, à partir du prix HT choisi par l’officine.
Pour la TVA pharmacie, la caisse doit distinguer les deux catégories de médicaments. Un même principe actif peut exister en version remboursable et en version non remboursable, selon le dosage ou la présentation. Le paramétrage du produit, et non le nom du médicament, décide du taux.
Pour la TVA pharmacie, une erreur de paramétrage a des conséquences durables. Un médicament non remboursable paramétré à deux virgule un pour cent sous-évalue la TVA collectée sur chaque vente. Le redressement porte sur toutes les ventes depuis l’erreur, avec des intérêts de retard.
L’homéopathie et les médicaments déremboursés
Pour la TVA pharmacie, l’homéopathie est à dix pour cent depuis son déremboursement. Les médicaments homéopathiques ne sont plus remboursés par la Sécurité sociale depuis deux mille vingt et un.
Ils relèvent donc du taux de dix pour cent, comme les autres médicaments non remboursables.
Le déremboursement a été progressif. Le taux de remboursement est passé de trente pour cent à quinze pour cent, puis à zéro. À chaque étape, le taux de TVA a suivi le statut de remboursement. Depuis le déremboursement complet, le taux est de dix pour cent.
Les médicaments déremboursés suivent la même règle. Un médicament qui perd son remboursement passe de deux virgule un pour cent à dix pour cent. La pharmacie doit mettre à jour le paramétrage du produit dès la publication du déremboursement.
La liste des médicaments remboursables est publiée par l’Assurance Maladie. Elle évolue régulièrement, avec des inscriptions et des radiations. Un contrôle mensuel de la liste évite les erreurs de taux sur les produits dont le statut change.
Le client ne voit pas la différence sur le prix affiché. Le prix TTC d’un médicament homéopathique intègre dix pour cent de TVA. Le ticket de caisse détaille le taux, mais le client regarde rarement cette ligne.
Les préparations magistrales et officinales à 2,1 %
La préparation magistrale est un médicament préparé à la demande, selon une prescription médicale. Elle est réalisée par le pharmacien, dans son officine, pour un patient déterminé. Elle est à deux virgule un pour cent quand elle est remboursable.
La préparation officinale est un médicament préparé à l’avance, selon une formule inscrite à la pharmacopée. Elle est destinée à être dispensée directement aux patients. Elle est à deux virgule un pour cent dans les mêmes conditions de remboursement.
Le prix d’une préparation magistrale comprend le coût des matières premières et l’honoraire de préparation. L’ensemble est facturé au taux de deux virgule un pour cent, quand la préparation est remboursable. La TVA se calcule sur le prix total TTC de la préparation.
Une préparation magistrale non remboursable est à dix pour cent. Le statut de remboursement décide du taux, comme pour les médicaments industriels. La pharmacie vérifie le statut avant de paramétrer la préparation dans son logiciel.
Les préparations sont un marqueur de qualité pour une officine. Elles demandent du temps et du savoir-faire. Leur TVA à deux virgule un pour cent reflète leur statut de médicament remboursable, au même titre qu’une spécialité industrielle.
Les vaccins
Pour la TVA pharmacie, les vaccins remboursables sont à deux virgule un pour cent. Ils suivent le régime des médicaments remboursables, prévu par l’article 281 octies du Code général des impôts. Le vaccin contre la grippe, prescrit et remboursé, est l’exemple le plus courant.
Le pharmacien peut vacciner dans son officine, pour certains vaccins et dans le respect de la réglementation. L’acte de vaccination lui-même n’est pas une vente de médicament. La TVA sur l’acte suit le régime des prestations de santé, distinct de la vente du vaccin.
Le vaccin vendu en pharmacie, puis injecté ailleurs, est une simple livraison de bien. Le taux est de deux virgule un pour cent si le vaccin est remboursable. Le pharmacien facture le vaccin au prix réglementé, TVA comprise.
Un vaccin non remboursable, comme certains vaccins du voyageur, est à dix pour cent. Le voyageur qui achète un vaccin contre la fièvre jaune paie dix pour cent de TVA. La distinction suit, une fois de plus, le statut de remboursement.
La campagne de vaccination contre la grippe est un pic d’activité pour les officines. Des centaines de vaccins sont dispensés en quelques semaines. Le paramétrage correct du taux évite des centaines d’erreurs identiques sur la période.
La TVA pharmacie à 20 % : la parapharmacie et les cosmétiques
Pour la TVA pharmacie, la parapharmacie est à vingt pour cent. C’est le taux normal, prévu par l’article 278 du Code général des impôts. Il s’applique aux cosmétiques, aux produits d’hygiène et aux produits de confort vendus en pharmacie.
Une crème hydratante, un shampooing, un dentifrice ou un produit solaire sont à vingt pour cent. Ces produits ne sont pas des médicaments. Ils ne disposent pas d’une autorisation de mise sur le marché en tant que médicament. Ils relèvent du taux normal.
La frontière entre le médicament et la parapharmacie se joue sur le statut du produit. Un produit avec une AMM et un remboursement est un médicament. Un produit sans AMM, même vendu en pharmacie, est un produit de parapharmacie. Le lieu de vente ne change pas le taux.
La parapharmacie est le rayon où la marge de la pharmacie est la plus libre. Le prix n’est pas réglementé. La pharmacie choisit son prix de vente et sa politique promotionnelle. La TVA à vingt pour cent est calculée sur ce prix libre.
Les promotions sur la parapharmacie doivent respecter le taux de vingt pour cent. Un produit en promotion à douze euros TTC comprend deux euros de TVA. Le calcul se fait sur le prix remisé, pas sur le prix initial. La remise réduit la base HT et la TVA en même temps.
La TVA pharmacie à vingt pour cent sur la parapharmacie est une source importante de TVA collectée. Les ventes de médicaments remboursables ne collectent que deux virgule un pour cent. La parapharmacie, avec ses vingt pour cent, équilibre la collecte de l’officine.
Pour approfondir les soins du visage et du corps, lisez la suite sur la TVA de l’opticien en 2026.
Ce guide traite un autre commerce de santé, avec ses propres taux sur les lunettes, les lentilles et les produits d’entretien. Il complète celui-ci pour les clients qui cumulent pharmacie et opticien.
Les compléments alimentaires à 5,5 %
Pour la TVA pharmacie, les compléments alimentaires sont à cinq virgule cinq pour cent. Ils relèvent de l’article 278-0 bis du Code général des impôts, qui vise les denrées alimentaires et les produits normalement utilisés pour compléter ou remplacer ces denrées.
Un complément alimentaire est un produit alimentaire, pas un médicament. Il se présente sous forme de gélules, de comprimés ou de poudre. Il complète l’alimentation normale, sans prétendre soigner une maladie. Son taux est celui des denrées alimentaires.
La distinction avec le médicament se joue sur l’allégation. Un produit qui revendique un effet thérapeutique est un médicament. Un produit qui revendique un apport nutritionnel est un complément alimentaire. La présentation et l’étiquetage décident du statut.
Une erreur fréquente consiste à appliquer vingt pour cent aux compléments alimentaires, comme à la parapharmacie. C’est une erreur. Le complément alimentaire est une denrée alimentaire au sens fiscal. Son taux est de cinq virgule cinq pour cent.
Le rayon des compléments alimentaires est en croissance dans les officines. Les vitamines, les probiotiques et les compléments pour le sommeil se vendent de plus en plus. Leur paramétrage à cinq virgule cinq pour cent doit être vérifié produit par produit.
Les compléments alimentaires pour animaux suivent la même logique. Les denrées alimentaires destinées à la consommation des animaux producteurs de denrées alimentaires sont à cinq virgule cinq pour cent. La règle est prévue par le même article 278-0 bis.
Les dispositifs médicaux et les appareillages à 5,5 %
Pour la TVA pharmacie, certains dispositifs médicaux sont à cinq virgule cinq pour cent. Ils relèvent de l’article 278-0 bis du Code général des impôts. La liste vise les appareillages pour handicapés inscrits sur la liste des produits et des prestations remboursables, la LPPR.
Les appareillages pour handicapés mentionnés aux chapitres premier et trois à sept du titre deux, et au titre quatre de la LPPR, sont à cinq virgule cinq pour cent.
Les équipements spéciaux, dénommés aides techniques, conçus exclusivement pour les personnes handicapées, sont aussi à cinq virgule cinq pour cent.
Les produits pour le diabète sont expressément visés. Les autopiqueurs, les appareils pour lecture automatique chiffrée de la glycémie, les seringues pour insuline, les stylos injecteurs d’insuline et les bandelettes pour l’autocontrôle du diabète sont à cinq virgule cinq pour cent.
Les appareillages de recueil pour incontinents et stomisés, les appareillages d’irrigation, les sondes et les solutions d’irrigation vésicale sont aussi à cinq virgule cinq pour cent. La liste est précise et limitative. Elle s’interprète strictement.
Un dispositif médical qui ne figure pas sur ces listes est à vingt pour cent.
Un tensiomètre grand public, un thermomètre ou un test de grossesse acheté en pharmacie sont à vingt pour cent, sauf s’ils figurent sur la liste des produits remboursables. Le statut de remboursement décide, une fois de plus.
La pharmacie doit vérifier la liste LPPR avant de paramétrer un dispositif médical. La liste évolue avec les décisions de prise en charge. Un dispositif radié de la liste passe de cinq virgule cinq pour cent à vingt pour cent.
Les protections hygiéniques et les préservatifs à 5,5 %
Pour la TVA pharmacie, les produits de protection hygiénique féminine sont à cinq virgule cinq pour cent. Ils relèvent de l’article 278-0 bis du Code général des impôts. Les serviettes, les tampons et les coupes menstruelles sont concernés.
Les préservatifs masculins et féminins sont aussi à cinq virgule cinq pour cent. Ils relèvent du même article. Le taux réduit reflète leur statut de produit de santé de première nécessité.
La baisse du taux sur les protections hygiéniques date de deux mille seize. Le taux est passé de vingt pour cent à cinq virgule cinq pour cent. La mesure visait à réduire le coût de ces produits pour les femmes.
La pharmacie vend ces produits à cinq virgule cinq pour cent, comme les supermarchés. Le lieu de vente ne change pas le taux. Le produit lui-même décide, par sa nature.
Les autres produits d’hygiène restent à vingt pour cent. Un gel douche, un déodorant ou un savon sont à vingt pour cent. La distinction se joue sur la liste limitative de l’article 278-0 bis. Seuls les produits expressément visés sont à cinq virgule cinq pour cent.
Le lait infantile à 5,5 %
Pour la TVA pharmacie, le lait infantile est à cinq virgule cinq pour cent. Il relève de l’article 278-0 bis du Code général des impôts, comme les denrées alimentaires destinées à la consommation humaine.
Le lait premier âge, le lait deuxième âge et le lait de croissance sont des denrées alimentaires. Ils sont taxés au taux réduit de cinq virgule cinq pour cent, comme les autres produits alimentaires. La pharmacie applique le même taux que le supermarché.
Les laits spéciaux, prescrits pour des raisons médicales, suivent le même taux de cinq virgule cinq pour cent. Le statut de denrée alimentaire prime sur la prescription. Le lait infantile n’est pas un médicament, même prescrit par un pédiatre.
Les petits pots et les céréales infantiles sont aussi à cinq virgule cinq pour cent. Ils relèvent du même régime des denrées alimentaires. La pharmacie qui vend des produits pour bébé applique le taux alimentaire sur tout le rayon.
Les accessoires pour bébé restent à vingt pour cent. Un biberon, une tétine ou un stérilisateur sont des biens d’équipement, taxés au taux normal. La distinction entre l’aliment et l’accessoire se fait produit par produit.
Les pansements et les produits d’hygiène à 20 %
Pour la TVA pharmacie, les pansements sont à vingt pour cent. Ils ne figurent pas sur la liste des produits à cinq virgule cinq pour cent de l’article 278-0 bis. Ils relèvent du taux normal, prévu par l’article 278 du Code général des impôts.
La règle surprend souvent. Un pansement est un produit de soin, vendu en pharmacie, mais il est taxé à vingt pour cent. Le taux ne dépend pas du lieu de vente, ni de l’usage du produit. Il dépend de la liste limitative des taux réduits.
Les produits d’hygiène courante sont aussi à vingt pour cent. Un gel hydroalcoolique, un coton, un savon liquide ou un shampoing sont à vingt pour cent. Ils relèvent de la parapharmacie, pas du médicament.
Les compresses stériles et les bandes de contention suivent le même sort, sauf si elles figurent sur la liste LPPR.
Une bande de contention prescrite et remboursable peut relever du taux de cinq virgule cinq pour cent, comme un appareillage. La vérification de la liste est indispensable.
La pharmacie doit résister à la tentation d’appliquer cinq virgule cinq pour cent à tout le rayon des soins. Seuls les produits expressément visés par les textes sont au taux réduit. Les autres sont au taux normal, même s’ils soignent.
Les médicaments vétérinaires à 10 %
Pour la TVA pharmacie, les médicaments vétérinaires sont à dix pour cent. Ils relèvent de l’article 278 quater du Code général des impôts, comme les médicaments non remboursables à usage humain.
Le médicament vétérinaire ne bénéficie pas du taux de deux virgule un pour cent. Ce taux est réservé aux médicaments à usage humain remboursables par la Sécurité sociale. Un médicament pour chien ou pour chat, même prescrit par un vétérinaire, est à dix pour cent.
La pharmacie d’officine peut dispenser des médicaments vétérinaires. Elle les achète auprès des grossistes, avec une TVA à dix pour cent. Elle les revend au même taux. La marge se calcule sur le prix HT, comme pour les autres produits.
Les aliments pour animaux de compagnie sont à vingt pour cent, sauf les denrées destinées aux animaux producteurs de denrées alimentaires, qui sont à cinq virgule cinq pour cent.
Un sac de croquettes pour chien est à vingt pour cent. Un aliment pour poules pondeuses est à cinq virgule cinq pour cent.
Le rayon vétérinaire est modeste dans la plupart des officines. Il mérite pourtant un paramétrage correct. Un médicament vétérinaire paramétré à deux virgule un pour cent fausserait la TVA collectée sur chaque vente.
Les honoraires de dispensation
L’honoraire de dispensation rémunère le travail du pharmacien sur chaque ordonnance. Il est fixé à un euro et deux centimes TTC par boîte. Il est intégré au prix TTC du médicament. Il suit le taux du médicament auquel il se rattache.
Pour un médicament remboursable, l’honoraire de dispensation est donc à deux virgule un pour cent. Il fait partie du prix TTC du médicament. Il n’est pas facturé séparément au patient. Il est compris dans le prix affiché.
L’honoraire de dispensation est versé par l’Assurance Maladie, dans le cadre du remboursement. Le patient ne le paie pas directement, sauf dans la part non remboursée. Le ticket modérateur et la mutuelle prennent en charge le reste, selon les droits du patient.
Un honoraire supplémentaire existe pour les ordonnances complexes, de cinq lignes et plus. Il est fixé à cinquante et un centimes TTC. Il suit le même régime que l’honoraire de base. Il est intégré au prix TTC des médicaments de l’ordonnance.
La TVA sur les honoraires de dispensation ne se calcule pas séparément. Elle est incluse dans la TVA sur le prix TTC du médicament. Le pharmacien n’a pas de ligne distincte à paramétrer. Le logiciel de caisse gère l’ensemble automatiquement.
La vente en ligne de médicaments
La vente en ligne de médicaments est encadrée. Une pharmacie d’officine peut vendre en ligne, sur son propre site, les médicaments non soumis à prescription obligatoire. Les médicaments sur ordonnance ne peuvent pas être vendus en ligne.
Les taux de la TVA pharmacie sont les mêmes en ligne qu’en officine. Un médicament non remboursable vendu en ligne est à dix pour cent. Un complément alimentaire vendu en ligne est à cinq virgule cinq pour cent. Une crème de parapharmacie vendue en ligne est à vingt pour cent.
Les frais de port suivent le taux du produit livré. Ils sont l’accessoire de la livraison principale. Une commande de médicaments non remboursables avec des frais de port est taxée à dix pour cent sur l’ensemble, produits et port confondus.
La vente en ligne à un client établi dans un autre État membre suit les règles de la vente à distance.
Le seuil et le lieu d’imposition dépendent du chiffre d’affaires réalisé dans l’État de destination. Le guichet unique, l’OSS, simplifie les déclarations pour les ventes intracommunautaires.
La pharmacie qui vend en ligne doit afficher les prix TTC, avec le taux applicable. Elle doit délivrer une facture ou un ticket conforme, comme en officine. La TVA se déclare dans les mêmes conditions, sur la même CA3.
Pour approfondir la vente en ligne, lisez la suite sur la TVA de l’e-commerce en France en 2026. Ce guide détaille le guichet unique OSS et les règles de la vente à distance. Il complète celui-ci pour les officines qui vendent au-delà de la France.
Les formules de calcul de la TVA pharmacie
Trois formules suffisent pour tous les calculs de la TVA pharmacie. Elles s’appliquent à deux virgule un pour cent, à dix pour cent, à cinq virgule cinq pour cent et à vingt pour cent. Il suffit de changer le taux dans la formule.
La première formule de calcul de la TVA pharmacie calcule le prix TTC à partir du prix HT. Le prix TTC est égal au prix HT multiplié par un plus le taux.
À deux virgule un pour cent, le prix TTC est égal au prix HT multiplié par un virgule zéro vingt et un. À dix pour cent, le prix TTC est égal au prix HT multiplié par un virgule dix.
La deuxième formule de la TVA pharmacie retrouve le prix HT à partir du prix TTC. Le prix HT est égal au prix TTC divisé par un plus le taux.
À deux virgule un pour cent, le prix HT est égal au prix TTC divisé par un virgule zéro vingt et un. C’est la formule la plus utile en pharmacie, car les prix affichés aux clients sont des prix TTC.
La troisième formule de la TVA pharmacie calcule la TVA à partir du prix HT. La TVA est égale au prix HT multiplié par le taux. À deux virgule un pour cent, la TVA est égale au prix HT multiplié par zéro virgule zéro vingt et un. La TVA est aussi égale au prix TTC moins le prix HT.
L’arrondi se fait au centime le plus proche. Un montant d’un euro et trois centimes de TVA ne se divise pas. Les logiciels de caisse arrondissent ligne par ligne, puis totalisent. Un écart d’un centime entre deux méthodes de calcul est normal.
Pour vérifier un calcul, le calculateur de TVA de calcul-tva-en-ligne.fr convertit un montant HT en TTC et un montant TTC en HT. Il applique le taux de deux virgule un, de dix, de cinq virgule cinq ou de vingt pour cent. Il évite les erreurs d’arrondi sur vos tickets.
| Calcul | Formule à 2,1 % | Formule à 10 % | Formule à 20 % |
|---|---|---|---|
| TTC à partir de HT | TTC = HT × 1,021 | TTC = HT × 1,10 | TTC = HT × 1,20 |
| HT à partir de TTC | HT = TTC ÷ 1,021 | HT = TTC ÷ 1,10 | HT = TTC ÷ 1,20 |
| TVA à partir de HT | TVA = HT × 0,021 | TVA = HT × 0,10 | TVA = HT × 0,20 |
| TVA à partir de TTC | TVA = TTC − (TTC ÷ 1,021) | TVA = TTC − (TTC ÷ 1,10) | TVA = TTC − (TTC ÷ 1,20) |
Exemple 1 : une ordonnance à 50 € TTC
Une cliente présente une ordonnance pour un antibiotique remboursable. Le prix TTC du médicament est de cinquante euros. Le taux applicable est de deux virgule un pour cent.
Le prix HT se calcule en divisant cinquante par un virgule zéro vingt et un. Le résultat est de quarante-huit euros et quatre-vingt-dix-sept centimes. La TVA est d’un euro et trois centimes. La somme des deux redonne bien cinquante euros.
Le ticket de caisse indique les trois montants. Le prix HT est de quarante-huit euros et quatre-vingt-dix-sept centimes. La TVA à deux virgule un pour cent est d’un euro et trois centimes. Le prix TTC est de cinquante euros.
La cliente ne paie pas cinquante euros de sa poche. La Sécurité sociale rembourse une partie du prix, et la mutuelle prend en charge le reste, selon les droits de la patiente.
La TVA est calculée sur le prix total TTC, quelle que soit la répartition entre la Sécurité sociale, la mutuelle et le patient.
| Élément | Montant |
|---|---|
| Prix TTC de l’ordonnance | 50,00 € |
| Prix HT (50 ÷ 1,021) | 48,97 € |
| TVA à 2,1 % (48,97 × 0,021) | 1,03 € |
| Total TTC vérifié | 50,00 € |
Exemple 2 : un médicament non remboursable à 20 € TTC
Un client achète un anti-inflammatoire non remboursable. Le prix TTC est de vingt euros. Le taux applicable est de dix pour cent.
Le prix HT se calcule en divisant vingt par un virgule dix. Le résultat est de dix-huit euros et dix-huit centimes. La TVA est d’un euro et quatre-vingt-deux centimes.
Le ticket de caisse indique le taux de dix pour cent sur la ligne du médicament. Le client paie vingt euros, sans remboursement de la Sécurité sociale. La mutuelle peut prendre en charge une partie du prix, selon le contrat du client.
La différence avec l’exemple précédent est visible. Pour un prix TTC de vingt euros, la TVA est d’un euro et quatre-vingt-deux centimes à dix pour cent. Pour un médicament remboursable au même prix TTC, la TVA ne serait que de quarante et un centimes à deux virgule un pour cent.
| Élément | Montant |
|---|---|
| Prix TTC du médicament | 20,00 € |
| Prix HT (20 ÷ 1,10) | 18,18 € |
| TVA à 10 % (18,18 × 0,10) | 1,82 € |
| Total TTC vérifié | 20,00 € |
Exemple 3 : un panier mixte à 87 € TTC
La cliente du début de ce guide achète quatre produits. Une ordonnance à quarante-cinq euros TTC, une crème de parapharmacie à vingt-quatre euros TTC, et une boîte de compléments alimentaires à dix-huit euros TTC. Le ticket total est de quatre-vingt-sept euros TTC.
L’ordonnance est à deux virgule un pour cent. Le prix HT est de quarante-quatre euros et sept centimes. La TVA est de quatre-vingt-treize centimes.
La crème de parapharmacie est à vingt pour cent. Le prix HT est de vingt euros. La TVA est de quatre euros.
Pour la TVA pharmacie, les compléments alimentaires sont à cinq virgule cinq pour cent. Le prix HT est de dix-sept euros et six centimes. La TVA est de quatre-vingt-quatorze centimes.
Le total HT du panier est de quatre-vingt-un euros et treize centimes. La TVA totale est de cinq euros et quatre-vingt-sept centimes. Le total TTC est de quatre-vingt-sept euros. Le ticket ventile les trois taux, ligne par ligne.
Cet exemple montre pourquoi le paramétrage de la caisse est décisif. Une erreur sur un seul produit fausse le ticket. Une erreur systématique sur un rayon entier fausse des milliers de tickets avant d’être repérée.
| Élément | TTC | HT | TVA |
|---|---|---|---|
| Ordonnance à 2,1 % | 45,00 € | 44,07 € | 0,93 € |
| Crème parapharmacie à 20 % | 24,00 € | 20,00 € | 4,00 € |
| Compléments alimentaires à 5,5 % | 18,00 € | 17,06 € | 0,94 € |
| Total du panier | 87,00 € | 81,13 € | 5,87 € |

Exemple 4 : une journée de caisse à 1 500 € TTC
Une journée ordinaire de l’officine de Sophie totalise mille cinq cents euros TTC de ventes. La ventilation par taux est la suivante : neuf cents euros à deux virgule un pour cent, quatre cents euros à dix pour cent, et deux cents euros à vingt pour cent.
Les ventes à deux virgule un pour cent s’élèvent à neuf cents euros TTC. Le prix HT est de huit cent quatre-vingt-un euros et quarante-neuf centimes. La TVA est de dix-huit euros et cinquante et un centimes.
Les ventes à dix pour cent s’élèvent à quatre cents euros TTC. Le prix HT est de trois cent soixante-trois euros et soixante-quatre centimes. La TVA est de trente-six euros et trente-six centimes.
Les ventes à vingt pour cent s’élèvent à deux cents euros TTC. Le prix HT est de cent soixante-six euros et soixante-sept centimes. La TVA est de trente-trois euros et trente-trois centimes.
La TVA collectée de la journée est de quatre-vingt-huit euros et vingt centimes. Le total HT est de mille quatre cent onze euros et quatre-vingts centimes. La somme des deux redonne mille cinq cents euros.
Le contrôle de caisse quotidien compare la ventilation par taux avec le total TTC. Un écart signale une erreur de paramétrage ou une annulation mal enregistrée. Le contrôle prend quelques minutes et évite des erreurs qui se cumulent sur le mois.
| Taux | TTC | HT | TVA collectée |
|---|---|---|---|
| Médicaments remboursables à 2,1 % | 900,00 € | 881,49 € | 18,51 € |
| Médicaments non remboursables à 10 % | 400,00 € | 363,64 € | 36,36 € |
| Parapharmacie à 20 % | 200,00 € | 166,67 € | 33,33 € |
| Total de la journée | 1 500,00 € | 1 411,80 € | 88,20 € |
Exemple 5 : le crédit de TVA du mois du robot
Le mois de juin est un mois d’investissement pour l’officine de Sophie. Elle achète un robot de dispensation pour trente mille euros HT, taxé à vingt pour cent. La TVA sur le robot est de six mille euros.
Les ventes du mois s’élèvent à cent trente mille cent euros TTC. La ventilation est la suivante : cent deux mille cent euros à deux virgule un pour cent, vingt-deux mille euros à dix pour cent, et six mille euros à vingt pour cent.
La TVA collectée du mois est de cinq mille cent euros. Elle se décompose ainsi : deux mille cent euros sur les médicaments remboursables, deux mille euros sur les médicaments non remboursables, et mille euros sur la parapharmacie.
La TVA déductible du mois est de neuf mille cent quatre-vingts euros. Elle se décompose ainsi : mille six cent quatre-vingts euros sur les achats de médicaments, mille euros sur les charges courantes, cinq cents euros sur le loyer, et six mille euros sur le robot de dispensation.
La TVA déductible dépasse la TVA collectée de quatre mille quatre-vingts euros. L’officine est en crédit de TVA de quatre mille quatre-vingts euros. Le crédit se reporte sur les mois suivants, ou il fait l’objet d’une demande de remboursement auprès de l’administration.
Le crédit de TVA est fréquent dans les officines. Les ventes de médicaments remboursables ne collectent que deux virgule un pour cent. Les charges et les investissements sont taxés à vingt pour cent. L’écart crée un crédit structurel, qui se résorbe sur les mois sans investissement.
| Élément | Montant |
|---|---|
| TVA collectée à 2,1 % (102 100 € TTC) | 2 100,00 € |
| TVA collectée à 10 % (22 000 € TTC) | 2 000,00 € |
| TVA collectée à 20 % (6 000 € TTC) | 1 000,00 € |
| Total de la TVA collectée | 5 100,00 € |
| TVA déductible sur les achats de médicaments | 1 680,00 € |
| TVA déductible sur les charges à 20 % | 1 000,00 € |
| TVA déductible sur le loyer à 20 % | 500,00 € |
| TVA déductible sur le robot à 20 % | 6 000,00 € |
| Total de la TVA déductible | 9 180,00 € |
| Crédit de TVA du mois | 4 080,00 € |
Exemple 6 : une préparation magistrale à 30 € TTC
Un médecin prescrit une préparation magistrale pour un enfant. Le pharmacien prépare la formule dans son officine. Le prix TTC de la préparation est de trente euros. La préparation est remboursable.
Le taux applicable est de deux virgule un pour cent. Le prix HT se calcule en divisant trente par un virgule zéro vingt et un. Le résultat est de vingt-neuf euros et trente-huit centimes. La TVA est de soixante-deux centimes.
La facture de la préparation détaille le coût des matières premières et l’honoraire de préparation. L’ensemble est facturé au taux de deux virgule un pour cent. La TVA se calcule sur le prix total TTC de la préparation.
Si la préparation n’était pas remboursable, le taux serait de dix pour cent. Le prix HT serait de vingt-sept euros et vingt-sept centimes. La TVA serait de deux euros et soixante-treize centimes. La différence montre l’importance du statut de remboursement.
| Élément | Montant |
|---|---|
| Prix TTC de la préparation | 30,00 € |
| Prix HT (30 ÷ 1,021) | 29,38 € |
| TVA à 2,1 % (29,38 × 0,021) | 0,62 € |
| Total TTC vérifié | 30,00 € |
Exemple 7 : une commande en ligne à 65 € TTC
Un client commande en ligne un médicament non remboursable à soixante euros TTC. Les frais de port sont de cinq euros TTC. La commande totale est de soixante-cinq euros TTC.
Le médicament est à dix pour cent. Le prix HT est de cinquante-quatre euros et cinquante-cinq centimes. La TVA est de cinq euros et quarante-cinq centimes.
Les frais de port suivent le taux du produit livré. Ils sont à dix pour cent, comme le médicament. Le prix HT des frais de port est de quatre euros et cinquante-cinq centimes. La TVA est de quarante-cinq centimes.
La TVA totale de la commande est de cinq euros et quatre-vingt-dix centimes. La facture en ligne détaille le produit et les frais de port, avec le taux de dix pour cent sur chaque ligne.
| Élément | TTC | HT | TVA |
|---|---|---|---|
| Médicament non remboursable à 10 % | 60,00 € | 54,55 € | 5,45 € |
| Frais de port à 10 % | 5,00 € | 4,55 € | 0,45 € |
| Total de la commande | 65,00 € | 59,10 € | 5,90 € |
La facturation et les mentions obligatoires de la TVA pharmacie
Le ticket de caisse est le document de vente le plus courant pour la TVA pharmacie. Il vaut facture simplifiée pour les clients particuliers. Il doit indiquer le prix TTC de chaque produit, le taux de TVA applicable et le montant de la TVA par taux.
Le ticket ventile les ventes par taux. Il totalise les ventes à deux virgule un pour cent, à dix pour cent, à cinq virgule cinq pour cent et à vingt pour cent. La ventilation permet le contrôle de caisse quotidien et la déclaration de TVA mensuelle.
La facture complète est obligatoire pour les clients professionnels. Elle comporte le nom et l’adresse de l’officine, son numéro SIREN et son numéro de TVA intracommunautaire. Elle comporte le nom du client professionnel, la date, et le détail des produits ligne par ligne.
Chaque ligne de la facture indique le prix HT, le taux de TVA et le montant de la TVA. Le total HT, le total de la TVA par taux et le total TTC sont indiqués en bas de facture.
La facture distingue les lignes à deux virgule un pour cent, à dix pour cent, à cinq virgule cinq pour cent et à vingt pour cent.
La pharmacie conserve ses tickets et ses factures dix ans. Le délai de reprise de l’administration fiscale est de trois ans en principe, et de dix ans en cas de manquement grave. Le logiciel de caisse horodate et archive les tickets sans trou dans la numérotation.
Un ticket annulé doit être conservé, avec la mention d’annulation. Une annulation sans trace crée un écart entre le total TTC encaissé et le total TTC déclaré. Le contrôle de caisse quotidien repère ces écarts avant qu’ils ne s’accumulent.
La TVA pharmacie déductible : récupérer la taxe sur les achats professionnels
Au titre de la TVA pharmacie, l’officine récupère la taxe qu’elle paie sur ses achats professionnels. C’est le principe de la TVA déductible. Elle se déduit de la TVA collectée sur les ventes. La différence donne la TVA à payer, ou un crédit de TVA.
Les achats de médicaments sont la première source de TVA déductible. La pharmacie achète ses médicaments remboursables avec une TVA à deux virgule un pour cent.
Elle achète ses médicaments non remboursables avec une TVA à dix pour cent. Elle achète sa parapharmacie avec une TVA à vingt pour cent.
Le loyer du local commercial ouvre droit à déduction quand le bailleur a opté pour la TVA sur les loyers. La TVA sur le loyer est de vingt pour cent. L’option du bailleur doit être vérifiée sur le bail, car un loyer sans TVA n’ouvre droit à aucune déduction.
Les travaux d’agencement, le mobilier et le matériel sont à vingt pour cent. La TVA sur ces achats est déductible. Le robot de dispensation, les étagères, les comptoirs et l’informatique de caisse entrent dans cette catégorie.
L’électricité, le téléphone et les fournitures de bureau sont à vingt pour cent. La TVA sur ces charges courantes est déductible. Les frais de formation et les honoraires du comptable sont à vingt pour cent, et la TVA est déductible dans les mêmes conditions.
La TVA sur les dépenses personnelles du pharmacien n’est pas déductible. Les achats pour la maison, les repas personnels et les dépenses sans lien avec l’officine sont exclus. La frontière entre le professionnel et le personnel doit être nette dans la comptabilité.
Pour approfondir la TVA déductible des commerces de santé, lisez la suite sur la TVA du dentiste en 2026.
Ce guide traite un autre professionnel de santé, avec ses propres règles de déduction sur le matériel et les consommables. Il complète celui-ci pour les patients qui cumulent dentiste et pharmacie.
Le régime réel normal et la déclaration CA3 mensuelle
La pharmacie relève du régime réel normal de TVA. Son chiffre d’affaires dépasse presque toujours le seuil de la franchise en base. Pour la vente de marchandises, le seuil est de quatre-vingt-onze mille neuf cents euros, avec un seuil majoré de cent un mille euros.
Une officine réalise en général un chiffre d’affaires d’un à deux millions d’euros par an. Elle est donc très largement au-dessus du seuil de la franchise. Elle déclare et paie la TVA chaque mois, sur la déclaration CA3.
La déclaration CA3 mensuelle récapitule la TVA collectée par taux et la TVA déductible par nature. Elle se dépose en ligne, sur le compte fiscal de l’officine. Elle se paie par télérèglement, avant la date limite mensuelle.
La TVA collectée se calcule à partir des tickets de caisse du mois. Le logiciel de caisse fournit la ventilation par taux. Le comptable reprend ces chiffres dans la CA3, avec les corrections éventuelles des erreurs repérées.
La TVA pharmacie déductible se calcule à partir des factures d’achat du mois. Les factures des grossistes répartiteurs, du loyer, des charges et des investissements sont comptabilisées. La TVA déductible se déduit de la TVA collectée sur la même CA3.
Un crédit de TVA se reporte sur les mois suivants. Il peut aussi faire l’objet d’une demande de remboursement, mensuelle ou trimestrielle, selon les conditions de l’administration. La demande se fait en ligne, avec les justificatifs des achats.
La facturation électronique en 2026 : ce qui change pour la TVA pharmacie
Pour la TVA pharmacie, la facturation électronique devient obligatoire par étapes à partir de septembre deux mille vingt-six. Les grandes entreprises sont concernées en premier. Les petites entreprises et les officines suivent ensuite, selon le calendrier officiel.
Une pharmacie devra émettre ses factures aux clients professionnels au format électronique, avec un contenu normalisé.
Les factures seront transmises par une plateforme agréée. Les tickets de caisse aux clients particuliers resteront plus simples, mais devront respecter le nouveau format.
La facturation électronique ne change pas les taux de la TVA pharmacie. Elle change la forme des factures et leur transmission. Elle impose aussi la transmission de données de transaction à l’administration, pour les opérations avec des particuliers.
Les logiciels de caisse et de gestion des officines intègrent progressivement la facturation électronique. Le pharmacien doit vérifier que son logiciel est compatible avant l’échéance qui le concerne. Une mise à jour suffit dans la plupart des cas.
Préparez la transition dès maintenant. Vérifiez que vos factures comportent toutes les mentions obligatoires. Vérifiez que votre logiciel ventile correctement les taux. La réforme récompense les officines organisées, et elle pénalise les factures incomplètes.
Le CIBS au 1er janvier 2027 : ce qui change pour la TVA pharmacie
Les règles de la TVA pharmacie déménagent au premier janvier deux mille vingt-sept. Elles quittent le Code général des impôts pour rejoindre le code des impositions sur les biens et services, le CIBS. Le transfert est prévu par l’ordonnance 2026-671.
Le transfert est sans changement de fond. Les taux ne changent pas. Les médicaments remboursables restent à deux virgule un pour cent. Les médicaments non remboursables restent à dix pour cent. La parapharmacie reste à vingt pour cent. Seuls les numéros d’articles changent.
L’article 281 octies du Code général des impôts, qui fixe le taux de deux virgule un pour cent sur les médicaments remboursables, aura un nouveau numéro dans le CIBS.
L’article 278 quater, qui fixe le taux de dix pour cent, sera lui aussi renuméroté. Les anciennes références resteront tolérées pendant une période transitoire.
Pour la TVA pharmacie, la conséquence est pratique. Les factures, les logiciels de caisse et les documents comptables qui citent les anciens articles devront être mis à jour après le premier janvier deux mille vingt-sept.
Les éditeurs de logiciels intégreront les nouvelles références automatiquement.
Ne changez rien avant le premier janvier deux mille vingt-sept. Les règles de deux mille vingt-six restent celles du Code général des impôts. Le CIBS est un changement de code, pas un changement de taux.
Le seuil unique de 25 000 € : une réforme abrogée
Le seuil unique de vingt-cinq mille euros a fait couler beaucoup d’encre. Il était prévu par la loi de finances pour deux mille vingt-cinq. Il devait remplacer tous les seuils de la franchise en base par un seuil unique de vingt-cinq mille euros.
La réforme a été suspendue, puis reportée, puis abrogée. La loi numéro 2025-1044 du trois novembre deux mille vingt-cinq l’a définitivement abrogée. Le seuil unique de vingt-cinq mille euros n’a jamais été appliqué.
Les seuils de deux mille vingt-six restent donc ceux de deux mille vingt-cinq. Pour la vente de marchandises, le seuil est de quatre-vingt-onze mille neuf cents euros, avec un seuil majoré de cent un mille euros.
Pour les prestations de services, le seuil est de trente-sept mille cinq cents euros, avec un seuil majoré de quarante et un mille deux cent cinquante euros.
Une pharmacie dépasse ces seuils dès ses premiers mois d’activité. La réforme abrogée ne change rien pour elle. Elle reste au régime réel normal, avec une CA3 mensuelle.
Un article ou une vidéo qui annonce encore le seuil unique de vingt-cinq mille euros est dépassé. Il faut se méfier des contenus publiés au début de deux mille vingt-cinq, avant l’abrogation. La TVA pharmacie en deux mille vingt-six repose sur les seuils classiques.

Les erreurs coûteuses sur la TVA pharmacie
La première erreur sur la TVA pharmacie est d’appliquer deux virgule un pour cent à un médicament non remboursable.
Un médicament non remboursable est à dix pour cent, même prescrit par un médecin. L’ordonnance ne change pas le taux. Seul le remboursement ouvre droit au taux de deux virgule un pour cent.
La deuxième erreur sur la TVA pharmacie est de mélanger les taux sur un ticket de caisse.
Un ticket qui applique un taux unique à tout le panier est faux dès qu’il mélange un médicament remboursable et une crème de parapharmacie. Chaque ligne porte son propre taux, et le ticket ventile les taux en bas de page.
La troisième erreur sur la TVA pharmacie est d’appliquer vingt pour cent aux compléments alimentaires.
Les compléments alimentaires sont des denrées alimentaires, taxées à cinq virgule cinq pour cent. Les classer en parapharmacie à vingt pour cent surévalue la TVA collectée et fausse la marge du rayon.
La quatrième erreur sur la TVA pharmacie est d’appliquer cinq virgule cinq pour cent aux pansements. Les pansements ne figurent pas sur la liste des produits à cinq virgule cinq pour cent. Ils sont à vingt pour cent. La confusion vient du rayon des soins, où les taux se mélangent.
La cinquième erreur sur la TVA pharmacie est de ne pas mettre à jour le paramétrage après un déremboursement.
Un médicament qui perd son remboursement passe de deux virgule un pour cent à dix pour cent. La pharmacie qui oublie la mise à jour sous-évalue sa TVA collectée pendant des mois.
La sixième erreur sur la TVA pharmacie est de déduire la TVA sur des dépenses personnelles.
Les achats pour la maison du pharmacien, les repas personnels et les dépenses sans lien avec l’officine n’ouvrent droit à aucune déduction. La TVA déduite à tort est reprise, avec des intérêts de retard.
Les cas limites de la TVA pharmacie
La Corse est un premier cas limite. Les médicaments remboursables y sont à deux virgule un pour cent, comme en métropole. Le taux particulier corse ne change pas le taux des médicaments. Il change d’autres taux, comme celui de l’hébergement, mais pas celui de la pharmacie.
Les départements d’outre-mer sont un deuxième cas limite. Le taux normal y est de huit virgule cinq pour cent, et non de vingt pour cent. Les médicaments remboursables restent à deux virgule un pour cent. La parapharmacie y est à huit virgule cinq pour cent, et non à vingt pour cent.
La vente à un client établi dans un autre État membre est un troisième cas limite. Une vente en ligne à un particulier belge ou allemand suit les règles de la vente à distance.
Le guichet unique OSS permet de déclarer la TVA du pays de destination. Le taux applicable est celui du pays de livraison.
Le médicament en rupture de stock est un quatrième cas limite. Une pharmacie qui commande un médicament en rupture ne facture rien tant qu’elle ne l’a pas livré. La TVA n’est due qu’à la livraison. Un acompte versé à la commande est taxé au taux du médicament, dès son encaissement.
La préparation magistrale non remboursable est un cinquième cas limite. Elle est à dix pour cent, et non à deux virgule un pour cent. Le statut de remboursement décide du taux, comme pour les médicaments industriels. La pharmacie vérifie le statut avant de facturer.
Le don de médicaments est un sixième cas limite. Un don à une association humanitaire est en principe une livraison à titre gratuit, taxée comme une vente.
Des exonérations existent pour les dons de médicaments aux associations agréées, dans des conditions précises. La pharmacie vérifie le statut de l’association avant de donner.
Questions fréquentes sur la TVA pharmacie
Quel est le taux de TVA d’un médicament remboursable en 2026 ?
Le taux de TVA d’un médicament remboursable est de deux virgule un pour cent. Il est prévu par l’article 281 octies du Code général des impôts.
Il s’applique aux médicaments, aux préparations magistrales et aux vaccins remboursables par la Sécurité sociale. Le prix des médicaments remboursables est réglementé et fixé par le Comité économique des produits de santé.
Quel est le taux de TVA d’un médicament non remboursable ?
Le taux de TVA d’un médicament non remboursable est de dix pour cent. Il est prévu par l’article 278 quater du Code général des impôts.
Il s’applique aux médicaments à usage humain qui disposent d’une autorisation de mise sur le marché, mais qui ne sont pas remboursables. L’ordonnance ne change pas le taux, seul le remboursement ouvre droit au taux de deux virgule un pour cent.
Quel est le taux de TVA de la parapharmacie ?
Le taux de TVA de la parapharmacie est de vingt pour cent. C’est le taux normal, prévu par l’article 278 du Code général des impôts.
Il s’applique aux cosmétiques, aux produits d’hygiène et aux produits de confort vendus en pharmacie. Les compléments alimentaires font exception, car ils sont à cinq virgule cinq pour cent comme les denrées alimentaires.
Les compléments alimentaires sont-ils à 5,5 % ou à 20 % ?
Pour la TVA pharmacie, les compléments alimentaires sont à cinq virgule cinq pour cent. Ils relèvent de l’article 278-0 bis du Code général des impôts, qui vise les denrées alimentaires et les produits normalement utilisés pour compléter ou remplacer ces denrées.
Les classer en parapharmacie à vingt pour cent est une erreur. Leur taux est celui des produits alimentaires.
Quel est le taux de TVA d’un pansement ?
Le taux de TVA d’un pansement est de vingt pour cent. Les pansements ne figurent pas sur la liste des produits à cinq virgule cinq pour cent de l’article 278-0 bis du Code général des impôts.
Ils relèvent du taux normal. Seuls les appareillages inscrits sur la liste des produits et des prestations remboursables sont à cinq virgule cinq pour cent.
Quel est le taux de TVA de l’homéopathie ?
Le taux de TVA de l’homéopathie est de dix pour cent. Les médicaments homéopathiques ne sont plus remboursés par la Sécurité sociale depuis deux mille vingt et un.
Ils relèvent donc du taux de dix pour cent, comme les autres médicaments non remboursables. Le déremboursement a fait passer leur taux de deux virgule un pour cent à dix pour cent.
Comment se calcule la TVA sur une ordonnance ?
La TVA sur une ordonnance se calcule à partir du prix TTC du médicament. Le prix HT est égal au prix TTC divisé par un plus le taux. Pour un médicament remboursable à deux virgule un pour cent, le prix HT est égal au prix TTC divisé par un virgule zéro vingt et un.
La TVA est égale au prix TTC moins le prix HT. Une ordonnance à cinquante euros TTC donne quarante-huit euros et quatre-vingt-dix-sept centimes HT et un euro et trois centimes de TVA.
Pourquoi une pharmacie est-elle souvent en crédit de TVA ?
Une pharmacie est souvent en crédit de TVA parce qu’elle collecte peu de TVA sur ses ventes et qu’elle en paie beaucoup sur ses charges. Ses ventes de médicaments remboursables ne collectent que deux virgule un pour cent.
Ses charges, son loyer et ses investissements sont taxés à vingt pour cent. L’écart crée un crédit de TVA, qui se reporte sur les mois suivants ou qui fait l’objet d’une demande de remboursement.
Une pharmacie peut-elle bénéficier de la franchise en base ?
En théorie, une pharmacie peut bénéficier de la franchise en base si son chiffre d’affaires reste sous quatre-vingt-onze mille neuf cents euros.
En pratique, une officine réalise un chiffre d’affaires d’un à deux millions d’euros par an. Elle est donc très largement au-dessus du seuil. Elle relève du régime réel normal et elle déclare sa TVA chaque mois sur la CA3.
Quel est le taux de TVA des médicaments vétérinaires ?
Le taux de TVA des médicaments vétérinaires est de dix pour cent. Il est prévu par l’article 278 quater du Code général des impôts.
Le taux de deux virgule un pour cent est réservé aux médicaments à usage humain remboursables par la Sécurité sociale. Un médicament pour chien ou pour chat, même prescrit par un vétérinaire, est à dix pour cent.
Les frais de port d’une commande en ligne sont-ils taxés ?
Oui, les frais de port d’une commande en ligne sont taxés. Ils suivent le taux du produit livré, car ils sont l’accessoire de la livraison principale.
Une commande de médicaments non remboursables avec des frais de port est taxée à dix pour cent sur l’ensemble, produits et port confondus. La facture en ligne détaille le produit et les frais de port, avec le taux applicable sur chaque ligne.
Quel est le taux de TVA d’un vaccin remboursable ?
Le taux de TVA d’un vaccin remboursable est de deux virgule un pour cent. Il suit le régime des médicaments remboursables, prévu par l’article 281 octies du Code général des impôts.
Un vaccin non remboursable, comme certains vaccins du voyageur, est à dix pour cent. La distinction suit le statut de remboursement, comme pour les autres médicaments.
Pour vérifier un calcul, le calculateur de TVA de calcul-tva-en-ligne.fr convertit un montant HT en TTC en quelques secondes. Vous saisissez le montant HT et le taux applicable. Le résultat apparaît immédiatement.
Conclusion : les points essentiels de la TVA pharmacie en 2026
La TVA pharmacie repose sur une idée simple. Le taux suit le remboursement et la nature du produit. Le médicament remboursable est à deux virgule un pour cent.
Le médicament non remboursable est à dix pour cent. Les compléments alimentaires et certains dispositifs médicaux sont à cinq virgule cinq pour cent. Pour la TVA pharmacie, la parapharmacie est à vingt pour cent.
La caisse de la pharmacie est l’endroit où ces taux se croisent. Un même ticket peut porter quatre taux différents. Le paramétrage des produits est donc décisif. Un produit mal paramétré fausse des centaines de tickets avant que l’erreur ne soit repérée.
Le contrôle de caisse quotidien est l’habitude qui protège l’officine. La ventilation par taux se compare au total TTC encaissé.
Un écart signale une erreur de paramétrage ou une annulation mal enregistrée. Le contrôle prend quelques minutes et évite des erreurs qui se cumulent sur le mois.
Le crédit de TVA est la particularité de la pharmacie. La collecte à deux virgule un pour cent sur les médicaments remboursables est inférieure à la TVA payée à vingt pour cent sur les charges et les investissements.
Le crédit se reporte sur les mois suivants, ou il fait l’objet d’une demande de remboursement.
Le régime réel normal est le régime de toutes les officines. Le chiffre d’affaires dépasse très largement le seuil de la franchise en base.
La déclaration CA3 mensuelle récapitule la TVA collectée par taux et la TVA déductible par nature. Elle se dépose en ligne, avec un télérèglement.
Les déremboursements et les radiations de la liste LPPR sont les changements à surveiller. Un médicament qui perd son remboursement passe de deux virgule un pour cent à dix pour cent.
Un dispositif radié de la liste passe de cinq virgule cinq pour cent à vingt pour cent. Un contrôle mensuel des listes évite les erreurs de taux.
Utilisez le calculateur de TVA de calcul-tva-en-ligne.fr pour vérifier chaque ticket. Saisissez le montant HT et le taux applicable. Le résultat apparaît en quelques secondes. Il vous aide à repérer une erreur avant la clôture de la caisse.
Pour aller plus loin dans les métiers de la santé, lisez la suite sur la TVA du dentiste en 2026, sur la TVA de l’infirmier en 2026 et sur la TVA de l’opticien en 2026. Ces trois guides complètent celui-ci sur les soins, les médicaments et les dispositifs médicaux.
Les taux de TVA applicables aux médicaments et aux produits de santé sont détaillés dans le Code général des impôts sur Légifrance. La doctrine administrative sur le taux de deux virgule un pour cent figure dans le BOFiP sur les produits imposables à 2,10 %.
Pingback: TVA diététicien 2026 : exonération, taux 20 % et 5,5 %, consultations et facturation - blog.calcul-tva-en-ligne.fr