Une commode achetée 350 € un samedi matin
Il est huit heures du matin sur un vide-grenier de province. La rosée n’a pas encore séché sur les cartons.
Marc tient une petite boutique de brocante depuis six ans. Il vient de repérer une commode Louis-Philippe en merisier.
Le vendeur, un particulier qui vide la maison de sa grand-mère, en demande 350 €. Marc négocie un peu, puis paie en espèces.
De retour à la boutique, il nettoie le meuble, change deux poignées et l’étiquette à 600 €. Trois semaines plus tard, un couple l’achète.
La question qui se pose alors est simple. Sur quels 600 € Marc doit-il payer la TVA ? Sur la totalité du prix, ou seulement sur son gain ?
La réponse tient en une idée. La TVA brocanteur ne frappe que la marge, c’est-à-dire la différence entre le prix de vente et le prix d’achat.
Dans notre exemple, la marge est de 250 €. La TVA due n’est donc pas calculée sur 600 €, mais sur ces 250 €.
Ce régime porte un nom précis. Il s’agit du régime de la marge bénéficiaire, prévu par l’article 297 A du code général des impôts.
Il évite de taxer deux fois le même meuble. La commode a déjà supporté la TVA quand elle était neuve, chez son premier acheteur.
Ce guide explique le régime pas à pas. Vous y trouverez la règle exacte, des exemples chiffrés et les erreurs à éviter.
Chaque calcul est vérifié. Chaque montant est arrondi au centime, comme sur une vraie déclaration.
Pour vérifier vos propres chiffres avant de déclarer, vous pouvez utiliser le calculateur de TVA en ligne et tester chaque marge en quelques secondes.
La TVA brocanteur en une phrase : seule la marge est taxée
Le principe est limpide. Quand un brocanteur revend un bien d’occasion acheté à un particulier, la TVA ne porte que sur sa marge.
La marge est la différence entre le prix de vente toutes taxes comprises et le prix d’achat. Aucune autre base n’entre en jeu.
La formule tient sur une ligne. TVA due = marge TTC × 20 ÷ 120, au taux normal de 20 %.
Le chiffre 120 vient du calcul en dedans. La marge contient déjà la TVA, il faut donc l’en extraire.
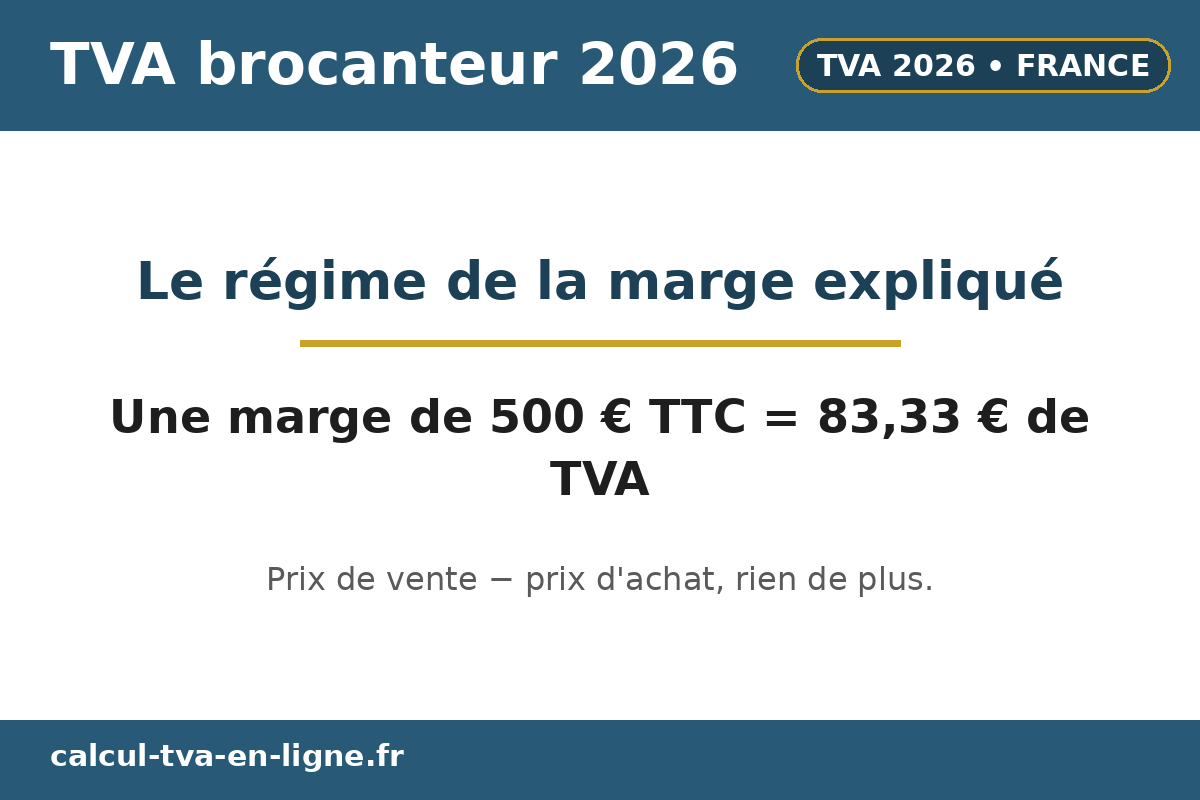
Un exemple simple rend la règle concrète. Une marge de 500 € TTC donne une TVA de 83,33 €.
Le calcul est le suivant. 500 × 20 ÷ 120 = 83,33 €. La marge hors taxe vaut alors 416,67 €.
On retrouve ce résultat autrement. 500 ÷ 1,20 = 416,67 €, puis 416,67 × 20 % = 83,33 €.
La même logique vaut pour tous les montants. Diviser la marge par six donne directement la TVA au taux de 20 %.
Ce régime est le régime de droit commun pour les biens d’occasion. Il s’applique de plein droit, sans demande particulière.
Il ne concerne pas les biens neufs. Un meuble neuf acheté avec TVA suit le régime normal, sur le prix total.
Il ne concerne pas non plus vos immobilisations. La vente de votre propre camionnette reste taxée sur le prix total.
| Situation | Base de la TVA | Taux | Exemple |
|---|---|---|---|
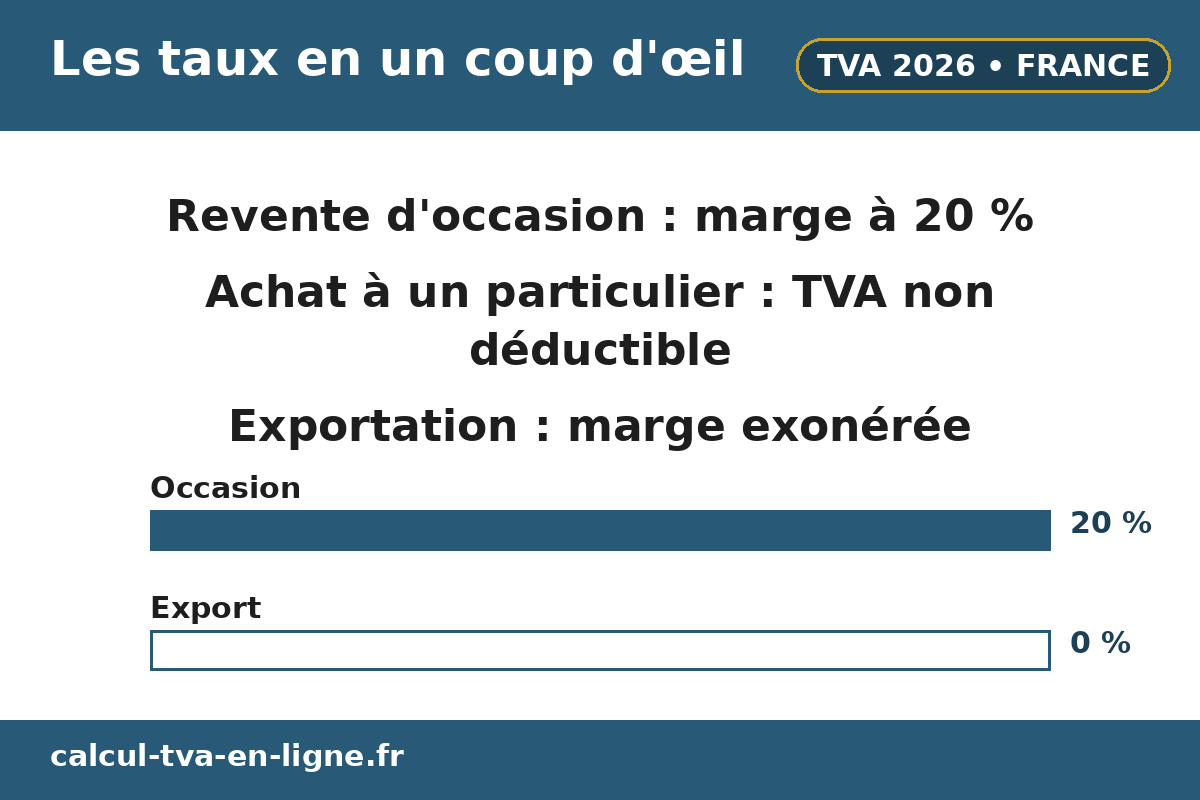
| Bien d’occasion acheté à un particulier | Marge TTC seulement | 20 % | Marge 250 €, TVA 41,67 € |
| Bien d’occasion acheté à un professionnel avec TVA | Prix de vente total | 20 % | TVA déductible à l’achat |
| Bien neuf revendu | Prix de vente total | 20 % | Régime normal |
| Livre d’occasion | Marge TTC seulement | 5,5 % | Marge 8 €, TVA 0,42 € |
| Œuvre d’art sous le régime de la marge | Marge TTC seulement | 20 % | Pas de taux réduit de 5,5 % |
| Exportation hors Union européenne | Marge exonérée | 0 % | TVA 0 € sur la marge |
Ce tableau résume l’essentiel. Le taux dépend du bien, mais la base dépend du vendeur d’origine.
Un livre d’occasion garde son taux réduit de 5,5 %. Une œuvre d’art sous le régime de la marge, en revanche, est taxée à 20 %.
Cette dernière règle date du 1er janvier 2025. La loi de finances pour 2024 a exclu le taux réduit de 5,5 % pour les livraisons sous le régime de la marge.
La distinction est subtile, mais elle change le montant à reverser. Un antiquaire qui l’ignore sous-estime sa TVA.
Qui est concerné par la TVA brocanteur ?
Le régime vise les assujettis-revendeurs. Ce terme désigne les professionnels qui achètent des biens d’occasion en vue de les revendre.
Les brocanteurs en font partie, bien sûr. Les antiquaires, les galeries d’art et les négociants en timbres anciens aussi.
Le BOFiP cite expressément les négociants en biens d’occasion. Il nomme les brocanteurs et les garagistes parmi les assujettis-revendeurs.
Trois conditions doivent être réunies. Le vendeur doit être un professionnel, le bien doit être d’occasion et le fournisseur ne doit pas avoir facturé de TVA.
Le fournisseur est le plus souvent un particulier. Il peut aussi être un autre revendeur soumis au régime de la marge.
Il peut également s’agir d’une personne en franchise de TVA. Dans ce cas, elle n’a pas facturé de TVA non plus.
En revanche, un achat auprès d’un assujetti qui a facturé la TVA sort du régime. Le revendeur applique alors le régime normal.
Dans ce cas, il déduit la TVA payée à l’achat. Il collecte ensuite la TVA sur le prix de vente total.
La TVA brocanteur suppose donc une chaîne bien identifiée. Chaque achat doit pouvoir être rattaché à son fournisseur d’origine.
Conservez chaque preuve d’achat. Un reçu signé, un relevé bancaire ou un bon d’achat suffisent, mais il faut un document.
Sans preuve du prix d’achat, la marge ne peut pas être établie. L’administration peut alors taxer le prix de vente total.
Le régime s’applique de plein droit. Aucune option n’est à exercer pour en bénéficier, contrairement à d’autres régimes.
| Fournisseur du bien | Le revendeur facture-t-il la TVA ? | Régime applicable |
|---|---|---|
| Particulier | Non | Marge, de plein droit |
| Autre revendeur sous le régime de la marge | Non, TVA non apparente | Marge, de plein droit |
| Professionnel en franchise en base | Non | Marge, de plein droit |
| Professionnel assujetti, TVA facturée | Oui | Régime normal, TVA déductible |
| Importation d’une œuvre d’art | TVA de 5,5 % à l’importation | Marge possible sur option |
Ce tableau sert de test rapide. Avant chaque revente, identifiez le fournisseur et vérifiez la ligne correspondante.
Un brocanteur qui achète à la fois à des particuliers et à des professionnels gère donc deux régimes en parallèle. Ses registres doivent les séparer.
La séparation n’est pas une formalité. Elle conditionne le montant de TVA déclaré chaque mois sur la CA3.
Bien d’occasion, œuvre d’art ou antiquité : bien qualifier chaque objet
Tout ce qui est vieux n’est pas un bien d’occasion au sens fiscal. La définition est précise et figure à l’article 98 A de l’annexe III du code général des impôts.
Un bien d’occasion est un bien meuble corporel susceptible de remploi, en l’état ou après réparation. Il doit avoir conservé ses fonctionnalités d’origine.
Un meuble transformé ne compte plus. Si ses caractéristiques essentielles ont été modifiées, il sort de la définition.
Un bien rénové ne compte pas non plus. La rénovation suppose des éléments neufs dont la valeur dépasse celle du bien usagé.
Une simple réparation, en revanche, ne change rien. Remettre un meuble en état, c’est lui rendre ses caractéristiques initiales.
La jurisprudence européenne a précisé la notion. Un bien reste d’occasion s’il peut être réutilisé tel quel ou après réparation.
Un objet neuf, jamais servi, peut même être un bien d’occasion. C’est le cas s’il a été acheté à un particulier qui avait définitivement supporté la TVA.
Le BOFiP l’a confirmé par un rescrit publié en août 2026. L’emballage d’origine intact ne suffit pas à exclure le régime de la marge.
Les œuvres d’art, les objets de collection et les antiquités forment trois catégories distinctes. Leur liste est fixée par l’article 98 A de l’annexe III.
Une antiquité est un bien de plus de cent ans. Un meuble du dix-huitième siècle en est un, une commode des années soixante ne l’est pas.
Cette distinction compte pour le taux. Depuis 2025, les livraisons d’œuvres d’art et d’antiquités relèvent du taux réduit de 5,5 %, sauf sous le régime de la marge.
Le brocanteur vend surtout des biens d’occasion ordinaires. L’antiquaire, lui, vend surtout des objets de plus de cent ans.
Dans la pratique, les deux métiers se recouvrent souvent. Un même commerçant peut vendre une commode des années cinquante et un tableau du dix-huitième siècle.
Chaque objet doit alors être qualifié séparément. Le taux et le régime suivent la qualification, pas l’enseigne de la boutique.
| Catégorie | Définition fiscale | Exemple | Taux sous le régime de la marge |
|---|---|---|---|
| Bien d’occasion | Meuble susceptible de remploi, en l’état ou après réparation | Commode des années cinquante | 20 % |
| Œuvre d’art | Création originale listée à l’article 98 A | Tableau original, sculpture | 20 % |
| Objet de collection | Objet présentant un intérêt de collection | Timbre ancien, monnaie rare | 20 % |
| Antiquité | Bien de plus de cent ans | Meuble du dix-huitième siècle | 20 % |
| Livre d’occasion | Livre ayant déjà servi | Roman d’occasion | 5,5 % |
| Bien transformé ou rénové | Caractéristiques essentielles modifiées | Meuble entièrement reconstruit | Exclu du régime |
Les métaux précieux et les pierres précieuses sont exclus de la définition. Ils suivent leurs propres règles et ne relèvent pas de ce régime.
En cas de doute sur un objet, demandez conseil à votre expert-comptable. Une erreur de qualification fausse toute la déclaration.
TVA brocanteur : le calcul de la marge, pas à pas

Revenons à la commode de Marc. Il l’a achetée 350 € et revendue 600 € TTC.
La marge TTC est de 250 €. C’est la seule base qui sera taxée.
La TVA due se calcule en dedans. On multiplie la marge par 20, puis on divise par 120.
Le calcul donne 250 × 20 ÷ 120 = 41,67 €. Voilà le montant à reverser à l’État pour cette vente.
La marge hors taxe vaut 208,33 €. On l’obtient en divisant 250 par 1,20.
La vérification est immédiate. 208,33 × 1,20 = 250 €, et 208,33 × 20 % = 41,67 €.
Le client, lui, ne voit rien de tout cela. Il paie 600 € et ne peut déduire aucune TVA.
Ce point est essentiel. La TVA sur la marge n’est jamais déductible pour l’acheteur.
| Étape | Calcul | Montant |
|---|---|---|
| Prix d’achat à un particulier | Payé au vendeur | 350,00 € |
| Prix de vente TTC | Payé par le client | 600,00 € |
| Marge TTC | 600 − 350 | 250,00 € |
| Marge hors taxe | 250 ÷ 1,20 | 208,33 € |
| TVA due à 20 % | 250 × 20 ÷ 120 | 41,67 € |
| Gain net après TVA | 208,33 € | 208,33 € |
Si la même commode avait été taxée sur le prix total, la TVA aurait atteint 100 €. Le régime de la marge fait donc économiser 58,33 €.
Ce gain n’est pas un cadeau fiscal. Il compense simplement la TVA déjà payée quand le meuble était neuf.
Un deuxième exemple montre la variété des montants. Un miroir doré acheté 80 € et revendu 180 € TTC donne une marge de 100 €.
La TVA due est alors de 16,67 €. Le calcul est 100 × 20 ÷ 120, soit un sixième de la marge.
La marge hors taxe vaut 83,33 €. On vérifie : 83,33 × 1,20 = 100 €.
Un troisième exemple porte sur un lot. Un service de vaisselle acheté 120 € et revendu 300 € TTC donne une marge de 180 €.
La TVA due est de 30 €. La marge hors taxe est de 150 €.
Les petits montants comptent autant que les gros. Une erreur de quelques euros répétée cent fois devient une somme importante.
| Objet | Achat | Vente TTC | Marge TTC | TVA due | Marge HT |
|---|---|---|---|---|---|
| Miroir doré | 80,00 € | 180,00 € | 100,00 € | 16,67 € | 83,33 € |
| Service de vaisselle | 120,00 € | 300,00 € | 180,00 € | 30,00 € | 150,00 € |
| Tableau ancien | 4 000,00 € | 6 500,00 € | 2 500,00 € | 416,67 € | 2 083,33 € |
| Roman d’occasion | 4,00 € | 12,00 € | 8,00 € | 0,42 € | 7,58 € |
Le roman d’occasion illustre le taux réduit. Sa marge de 8 € est taxée à 5,5 %, ce qui donne 0,42 €.
Le calcul exact est 8 × 5,5 ÷ 105,5 = 0,42 €. La marge hors taxe vaut 8 ÷ 1,055 = 7,58 €.
Une vente à perte ne crée aucune TVA. Un objet acheté 500 € et revendu 450 € donne une marge négative de 50 €.
La base est alors ramenée à zéro. Aucune TVA n’est due, mais la perte ne donne droit à aucun remboursement.
En calcul au coup par coup, la perte ne compense pas les autres marges. Chaque vente est traitée séparément.
Cette règle change avec la marge globale. Nous allons voir comment, dans la section suivante.
Pour vous entraîner sur vos propres ventes, le calculateur de TVA en ligne permet de convertir chaque marge TTC en TVA due en un instant.
La marge globale du mois : quand le calcul au coup par coup devient impossible
Un brocanteur vend parfois des centaines de petits objets par mois. Retrouver le prix d’achat de chaque bibelot devient vite impossible.
L’administration l’a compris. Elle admet une méthode globale, calculée mois par mois, quand le prix d’achat de chaque objet ne peut pas être connu avec précision.
La méthode est simple. On additionne toutes les ventes du mois, puis tous les achats du mois, et on fait la différence.
La formule tient sur une ligne. Marge globale TTC = ventes totales du mois − achats totaux du mois.
Prenons un mois ordinaire. Les ventes atteignent 12 400 € et les achats 9 100 €.
La marge globale est de 3 300 € TTC. La TVA due est de 550 €, soit 3 300 × 20 ÷ 120.
La marge hors taxe vaut 2 750 €. On vérifie : 2 750 × 1,20 = 3 300 €.
| Poste du mois | Montant |
|---|---|
| Ventes totales du mois | 12 400,00 € |
| Achats totaux du mois | 9 100,00 € |
| Marge globale TTC | 3 300,00 € |
| Marge globale HT | 2 750,00 € |
| TVA due à 20 % | 550,00 € |
Quand les achats dépassent les ventes, l’excédent n’est pas perdu. Il est reporté sur le mois suivant et ajouté aux achats de ce mois.
Un exemple clarifie la règle. Les ventes sont de 8 000 € et les achats de 9 500 €.
La différence est négative de 1 500 €. Aucune TVA n’est due ce mois-là.
Les 1 500 € d’excédent sont reportés. Le mois suivant, ils s’ajoutent aux achats avant de calculer la nouvelle marge.
La globalisation est un choix de gestion. Le revendeur peut décider de l’appliquer, sans formalité particulière.
Elle ne doit pas être choisie au hasard. Elle lisse les marges, mais elle mélange les objets rentables et les objets vendus à perte.
Un commerçant qui vend peu d’objets de valeur a intérêt au calcul au coup par coup. Chaque marge est alors exacte et vérifiable.
Un commerçant qui vend des centaines de petits objets gagne du temps avec la globalisation. Ses registres restent tenables.
Le choix peut être revu, mais il doit être cohérent. Changer de méthode chaque mois pour payer moins de TVA serait redressé.
Quelle que soit la méthode, les achats et les ventes doivent être justifiés. Les tickets de caisse, les relevés et les inventaires font foi.
L’option pour le régime normal : quand la marge ne suffit plus
Le régime de la marge n’est pas toujours le plus avantageux. L’article 297 C du code général des impôts permet d’y renoncer, opération par opération.
Renoncer signifie appliquer le régime général. La TVA est alors calculée sur le prix de vente total, mais la TVA payée à l’achat devient déductible.
Cette option n’a de sens que si le bien a été acheté avec de la TVA. Un achat à un particulier ne donne rien à déduire.
Prenons un cas concret. Un brocanteur achète un lot à un professionnel : 1 000 € hors taxe, plus 200 € de TVA, soit 1 200 € TTC.
Il revend le lot 1 500 € hors taxe, soit 1 800 € TTC. La TVA collectée est de 300 €.
Il déduit les 200 € payés à l’achat. La TVA nette due est donc de 100 €.
Sous le régime de la marge, ce même lot aurait donné une marge de 600 € et une TVA de 100 €. Le résultat est identique ici.
L’option devient intéressante quand la marge est faible ou négative. Une revente à perte sous le régime normal peut générer un crédit de TVA.
Elle l’est aussi pour les acheteurs professionnels. Un client assujetti préfère une facture avec TVA, qu’il pourra déduire.
Le choix se fait vente par vente. Le revendeur peut opter pour le régime normal sur une vente et garder la marge sur la suivante.
| Critère | Régime de la marge | Régime normal (option) |
|---|---|---|
| Base de la TVA | Marge TTC seulement | Prix de vente total |
| TVA déductible à l’achat | Non | Oui |
| TVA sur la facture | Non apparente | Apparente et déductible |
| Vente à perte | Base ramenée à zéro | Crédit de TVA possible |
| Client professionnel | Ne déduit rien | Déduit la TVA facturée |
| Achat à un particulier | Idéal | Sans intérêt |
Pour les œuvres d’art, une option distincte existe. L’article 297 B permet d’appliquer la marge à certaines acquisitions, notamment les importations.
Cette option concerne les œuvres d’art, les objets de collection et les antiquités acquis dans des conditions précises. Elle mérite l’avis d’un conseil.
En pratique, la plupart des brocanteurs restent au régime de la marge. Leurs achats se font surtout auprès de particuliers.
Mais connaître l’option, c’est pouvoir la proposer à un gros client professionnel. Un devis avec TVA apparente peut faire la différence.
La facture du brocanteur : ce qu’elle montre et ce qu’elle cache
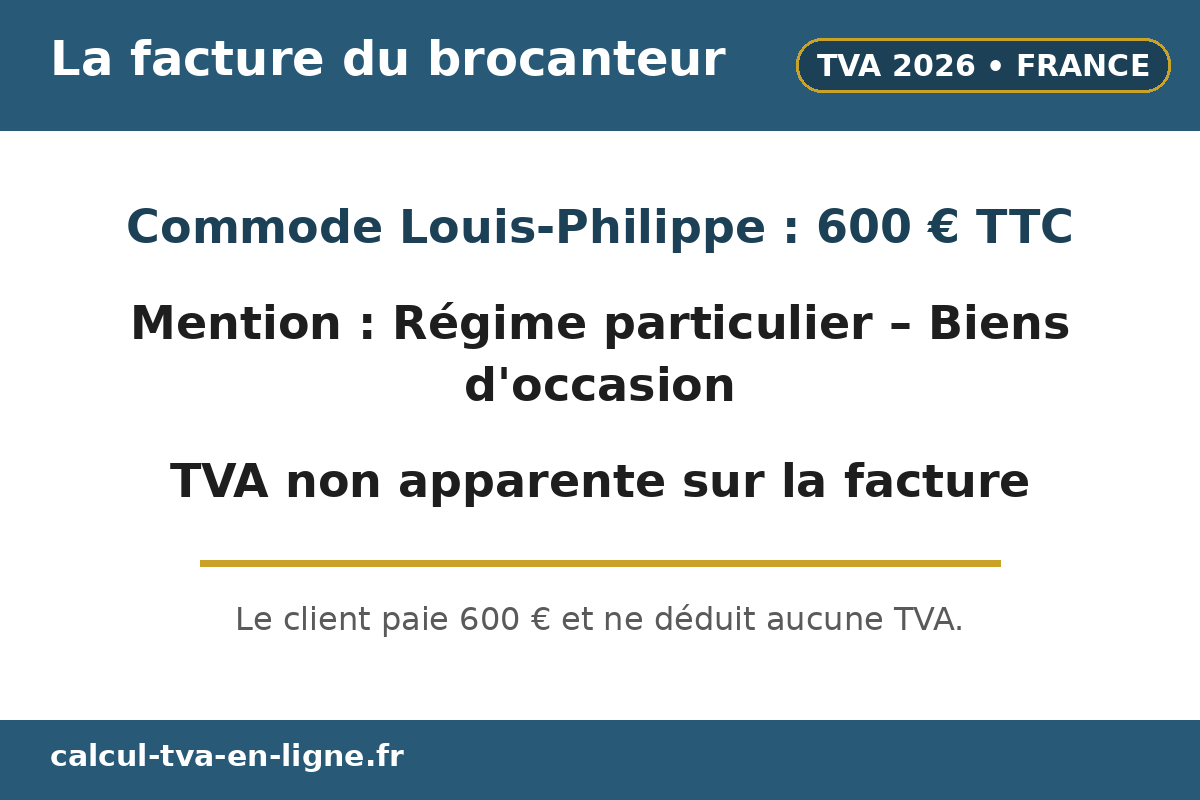
La facture sous le régime de la marge a une particularité visible. Elle ne fait apparaître aucun montant de TVA.
L’article 297 E du code général des impôts l’interdit. Le revendeur ne doit pas mentionner la TVA sur ses factures émises sous ce régime.
La raison est logique. L’acheteur ne peut pas déduire une TVA qui n’apparaît pas, et le vendeur n’en a collecté que sur sa marge.
La facture doit en revanche porter une mention précise. Elle indique : Régime particulier – Biens d’occasion.
Cette mention informe l’acheteur du régime appliqué. Elle protège aussi le vendeur en cas de contrôle.
Pour les œuvres d’art, la mention varie. Elle devient : Régime particulier – Objets d’art, ou la mention adaptée à la catégorie vendue.
Une facture complète comporte les éléments habituels. La date, le numéro, l’identité du vendeur et celle de l’acheteur y figurent.
La désignation du bien doit être précise. Une commode Louis-Philippe en merisier ne se décrit pas comme un simple meuble.
Le prix est indiqué toutes taxes comprises. C’est le montant que le client paie, sans ligne de TVA séparée.
| Élément de la facture | Exemple pour la commode |
|---|---|
| Désignation du bien | Commode Louis-Philippe en merisier, quatre tiroirs |
| Prix de vente TTC | 600,00 € |
| TVA affichée | Aucune, TVA non apparente |
| Mention obligatoire | Régime particulier – Biens d’occasion |
| Numéro SIREN du vendeur | À indiquer sur chaque facture |
| Date et numéro de facture | Numérotation continue, sans rupture |
Une facture sans la mention obligatoire est une erreur coûteuse. L’administration peut requalifier l’opération et taxer le prix total.
Une facture avec TVA apparente sous le régime de la marge est une autre erreur. Le client pourrait tenter de la déduire à tort.
Le vendeur qui facture la TVA à tort doit la reverser. Il ne peut pas la récupérer ensuite en invoquant le régime de la marge.
Les factures doivent être conservées dix ans. Cette durée vaut pour les factures papier comme pour les factures électroniques.
Les achats auprès de particuliers méritent le même soin. Un reçu daté et signé, avec la désignation du bien et le prix, suffit souvent.
Pour préparer vos factures sans erreur de calcul, le calculateur de TVA en ligne donne la TVA incluse dans chaque marge en une seule opération.
La réforme de la facturation électronique ajoute une contrainte. Les mentions obligatoires devront figurer dans le format structuré de la facture.
Nous y reviendrons plus loin. Les dates à retenir sont le 1er septembre 2026 pour la réception et le 1er septembre 2027 pour l’émission des petites entreprises.
TVA brocanteur et franchise en base : les seuils de 2026
Un petit brocanteur ne paie pas toujours la TVA. La franchise en base peut l’en dispenser tant que son chiffre d’affaires reste modeste.
La règle dépend de la nature de l’activité. La vente de marchandises et la prestation de services n’ont pas les mêmes seuils.
Pour la vente de biens, le seuil est de 85 000 € de chiffre d’affaires pour l’année précédente. Le seuil majoré de l’année en cours est de 93 500 €.
Pour les prestations de services, comme la réparation, le seuil est de 37 500 € pour l’année précédente. Le seuil majoré est de 41 250 €.
La TVA brocanteur ne commence donc qu’au-delà de ces montants. En dessous, le commerçant ne facture pas de TVA.
Le seuil unique de 25 000 €, un temps envisagé par la loi de finances pour 2025, ne s’applique pas. Il a été abandonné.
La loi n° 2025-1044 du 3 novembre 2025 a rétabli les anciens seuils. Ils s’appliquent depuis le 1er mars 2025.
Un exemple montre le mécanisme. Un brocanteur réalise 80 000 € de ventes en 2025.
Ce montant est inférieur à 85 000 €. Il reste donc en franchise en base pour l’année 2026.
En cours d’année 2026, ses ventes atteignent 95 000 €. Ce montant dépasse le seuil majoré de 93 500 €.
La franchise cesse dès le jour du dépassement. Les ventes suivantes sont soumises à la TVA.
Le dépassement du seuil de base sans dépasser le seuil majoré a un effet différent. La franchise continue jusqu’au 31 décembre, puis cesse au 1er janvier suivant.
Un brocanteur qui vend des biens et facture des réparations doit suivre deux compteurs. Les ventes relèvent du seuil de 85 000 €, les services de celui de 37 500 €.
En franchise, aucune TVA n’est facturée ni déduite. Les factures portent la mention prévue par l’article 293 B du code général des impôts.
| Activité | Seuil année précédente | Seuil majoré année en cours | Effet du dépassement |
|---|---|---|---|
| Vente de biens d’occasion | 85 000 € | 93 500 € | TVA dès le dépassement du seuil majoré |
| Prestations de services | 37 500 € | 41 250 € | TVA dès le dépassement du seuil majoré |
| Vente de biens, entre les deux seuils | 85 000 € à 93 500 € | — | Franchise jusqu’au 31 décembre |
| Services, entre les deux seuils | 37 500 € à 41 250 € | — | Franchise jusqu’au 31 décembre |
Sortir de la franchise change tout. Le brocanteur doit alors facturer la TVA sur ses marges et déposer des déclarations.
Il peut aussi opter volontairement pour la TVA. Cette option engage pour deux ans et permet de déduire la TVA sur ses achats professionnels.
L’option intéresse les brocanteurs qui investissent beaucoup. Un atelier, un véhicule ou un logiciel donnent droit à déduction.
Ventes aux enchères publiques : la règle du commissaire-priseur
Les ventes aux enchères suivent des règles propres. Elles sont organisées par un commissaire-priseur, un commissaire de justice ou un notaire.
Ces officiers interviennent comme intermédiaires en leur nom propre. Ils sont réputés avoir personnellement acquis puis livré les biens.
Le BOFiP les range donc parmi les assujettis-revendeurs. Le régime de la marge peut s’appliquer à leurs ventes.
La règle dépend du vendeur d’origine. Si le propriétaire est un non-assujetti, la vente peut être taxée sur la marge.
Si le propriétaire est un assujetti, la vente est taxée sur le prix total. La distinction se joue avant la mise aux enchères.
Le prix d’adjudication sert de base de référence. C’est le prix frappé par le marteau, avant les frais de l’étude.
Les frais de vente s’ajoutent ensuite. Une commission de 200 € hors taxe supporte 40 € de TVA, soit 240 € TTC.
La commission est une prestation de services distincte. Elle est taxée au taux normal de 20 %, quel que soit le bien vendu.
Un acheteur doit donc distinguer deux montants. Le prix d’adjudication d’un côté, les frais de l’autre.
Pour les biens importés, la règle se complique. Le commissaire-priseur peut être redevable de la TVA à l’importation.
Les œuvres d’art importées sont taxées à 5,5 % à l’importation. La revente ultérieure peut relever du régime de la marge, sur option.
Un brocanteur qui achète aux enchères doit vérifier le régime appliqué. La facture de l’étude indique si la TVA est apparente ou non.
| Situation aux enchères | Base de la TVA | Taux |
|---|---|---|
| Vendeur non assujetti, bien d’occasion | Marge bénéficiaire | 20 % |
| Vendeur assujetti, bien d’occasion | Prix de vente total | 20 % |
| Bien neuf vendu aux enchères | Prix de vente total | 20 % |
| Commission du commissaire-priseur | Montant de la commission | 20 % |
| Œuvre d’art importée, revente sur option | Marge bénéficiaire | 20 % |
Les biens neufs vendus aux enchères ne relèvent jamais du régime de la marge. Ils sont taxés selon le droit commun.
Un brocanteur qui revend un lot acheté aux enchères applique ses propres règles. Son prix d’achat est le montant total payé, frais compris.
Importer, exporter et vendre à l’étranger
Un brocanteur qui chine au-delà des frontières rencontre trois régimes différents. L’importation, l’exportation et la livraison intracommunautaire n’obéissent pas aux mêmes règles.
L’importation d’une œuvre d’art, d’un objet de collection ou d’une antiquité est taxée à 5,5 %. Ce taux s’applique quelle que soit la qualité de l’importateur.
La règle figure au 1° du I de l’article 278-0 bis du code général des impôts. Le BOFiP la confirme dans ses commentaires sur les œuvres d’art.
Prenons un exemple. Un tableau est importé pour une valeur de 2 000 €.
La TVA à l’importation est de 110 €. Le calcul est 2 000 × 5,5 % = 110 €.
Le coût total d’acquisition est donc de 2 110 €. C’est ce montant qui servira de prix d’achat pour la marge.
Si le tableau est revendu 3 000 € TTC sous le régime de la marge, la marge est de 890 €. La TVA due est de 148,33 €.
Le calcul est 890 × 20 ÷ 120 = 148,33 €. La marge hors taxe vaut 741,67 €.
L’exportation vers un pays hors Union européenne est exonérée. La marge réalisée sur une vente exportée ne supporte aucune TVA.
Un meuble vendu 900 € à un client suisse, avec une marge de 400 €, donne une TVA de 0 €. La preuve de l’exportation doit être conservée.
Les livraisons intracommunautaires suivent un autre régime. Une vente à un assujetti d’un autre État membre peut être exonérée, sous conditions.
Le numéro de TVA intracommunautaire du client doit être valide. La déclaration d’échange de biens doit être déposée.
| Opération | TVA applicable | Exemple chiffré |
|---|---|---|
| Importation d’une œuvre d’art | 5,5 % sur la valeur en douane | 2 000 €, TVA 110 € |
| Importation d’un bien d’occasion ordinaire | Taux du bien, 20 % en général | Valeur 1 000 €, TVA 200 € |
| Exportation hors Union européenne | Exonérée, TVA 0 € | Marge 400 €, TVA 0 € |
| Livraison intracommunautaire à un assujetti | Exonérée sous conditions | Numéro de TVA valide requis |
| Vente à un particulier d’un autre État membre | TVA française sur la marge | Marge taxée à 20 % |
La vente à un particulier d’un autre État membre reste taxée en France. Le régime de la marge s’applique normalement.
Les règles douanières s’ajoutent aux règles de TVA. Un objet de plus de cent ans peut nécessiter un certificat d’exportation.
Pour les ventes en ligne vers l’étranger, le guichet unique peut entrer en jeu. C’est le sujet de la section suivante.
Vendre en ligne : marketplaces, vide-greniers et réseaux sociaux
La brocante se vend aujourd’hui autant en ligne qu’au marché. Le régime de la marge s’applique de la même façon, quel que soit le canal.
Une vente sur une marketplace reste une vente du brocanteur. C’est lui qui est redevable de la TVA sur sa marge, pas la plateforme.
La plateforme prélève sa commission. Cette commission est une prestation de services, facturée avec TVA par la plateforme.
Le brocanteur doit donc tenir deux comptabilités de TVA. Sa marge d’un côté, les commissions payées de l’autre.
Les ventes en ligne vers des particuliers d’autres États membres relèvent du guichet unique. Le seuil de 10 000 € de ventes à distance s’applique.
En dessous de ce seuil, la TVA française s’applique. Au-delà, la TVA du pays du client peut devenir due, via le guichet OSS.
Le régime de la marge complique ce calcul. La base reste la marge, mais le taux peut devenir celui du pays de destination.
Pour en savoir plus sur ces règles, consultez le guide TVA e-commerce France 2026 et guichet OSS et le guide TVA marketplace et règles du vendeur 2026.
Les vide-greniers organisés par des particuliers ne sont pas une activité de brocanteur. Un particulier qui vide son grenier une fois par an n’est pas assujetti à la TVA.
La limite est la régularité. Des ventes répétées, avec achat pour revente, caractérisent une activité économique.
Un particulier qui achète pour revendre avec profit devient un assujetti. Il doit alors s’immatriculer et appliquer le régime de la marge.
Les ventes sur les réseaux sociaux ne changent rien. Le canal ne crée pas le régime, c’est la nature de l’activité qui compte.
| Canal de vente | Qui paie la TVA sur la marge ? | Point de vigilance |
|---|---|---|
| Boutique physique | Le brocanteur | Registre des achats à jour |
| Marketplace en ligne | Le brocanteur | Commission de la plateforme distincte |
| Site personnel | Le brocanteur | Guichet OSS au-delà de 10 000 € |
| Vide-grenier occasionnel | Personne, particulier non assujetti | Ne pas acheter pour revendre |
| Vente régulière sur les réseaux sociaux | Le vendeur, s’il est assujetti | La régularité crée l’assujettissement |
Les plateformes transmettent des données à l’administration. Les ventes en ligne laissent des traces que les marchés ne laissaient pas.
Un brocanteur qui vend en ligne doit donc déclarer ses marges avec le même soin qu’en boutique. Le contrôle peut partir des données de la plateforme.
La restauration et la réparation : un service à 20 %
Un brocanteur ne se contente pas toujours de revendre. Il nettoie, recolle, revernit et parfois fait réparer ses trouvailles.
Deux opérations doivent être distinguées. La remise en état du bien d’un côté, la prestation de réparation facturée à un client de l’autre.
La remise en état avant la revente n’entre pas dans le prix d’achat. Les frais de réparation ne s’ajoutent pas au coût du bien.
En revanche, la TVA payée sur ces travaux est déductible. Elle suit les règles normales de déduction, dans les conditions habituelles.
La prestation de réparation facturée à un client est un service distinct. Elle est taxée au taux normal de 20 %.
Le taux réduit de 5,5 % ne s’applique pas aux réparations de biens meubles en 2026. Plusieurs amendements l’ont proposé, sans être retenus dans le texte définitif.
Un exemple montre l’écart. Une réparation facturée 120 € hors taxe supporte 24 € de TVA, soit 144 € TTC.
Au taux de 5,5 %, la TVA ne serait que de 6,60 €. La différence atteint 17,40 € sur une seule facture.
Facturer 5,5 % par erreur, c’est reverser trop peu de TVA. Le redressement porterait sur la différence, avec intérêts et pénalités.
| Prestation | Base HT | Taux | TVA | TTC |
|---|---|---|---|---|
| Réparation d’une chaise | 120,00 € | 20 % | 24,00 € | 144,00 € |
| Revernissage d’une table | 250,00 € | 20 % | 50,00 € | 300,00 € |
| Remplacement d’un pied de lampe | 60,00 € | 20 % | 12,00 € | 72,00 € |
| Réparation facturée à tort à 5,5 % | 120,00 € | 5,5 % | 6,60 € | 126,60 € |
Le bonus réparation est une aide distincte. Il rembourse une partie du coût de la réparation au consommateur, sans changer le taux de TVA.
Pour approfondir les taux applicables aux travaux de réparation, l’article TVA réparation et taux de 5,5 % en 2026 détaille les cas où le taux réduit s’applique vraiment.
Un brocanteur qui répare pour son propre stock déduit la TVA de ses fournisseurs. Un brocanteur qui répare pour un client collecte la TVA à 20 %.
Les deux situations coexistent souvent dans la même semaine. Les factures doivent les séparer clairement.
Déclarer la TVA : la CA3 et le calendrier du brocanteur
La TVA sur la marge se déclare comme toute autre TVA. Elle figure sur la déclaration de TVA habituelle de l’entreprise.
Au régime réel normal, la déclaration est la CA3, déposée chaque mois. Au régime réel simplifié, c’est la CA12, déposée une fois par an.
La base déclarée est la marge hors taxe du mois. C’est elle qui figure sur la déclaration, pas le chiffre d’affaires total.
Un exemple mensuel illustre la déclaration. Les marges hors taxe du mois atteignent 4 160 €.
La TVA due est de 832 €. Le calcul est 4 160 × 20 % = 832 €.
La TVA déductible sur les achats professionnels se soustrait ensuite. Les réparations, le carburant et les fournitures ouvrent droit à déduction.
| Ligne de la déclaration | Montant |
|---|---|
| Marges hors taxe du mois | 4 160,00 € |
| TVA collectée à 20 % | 832,00 € |
| TVA déductible sur les frais professionnels | 210,00 € |
| TVA nette à payer | 622,00 € |
| Chiffre d’affaires TTC du mois, pour mémoire | 18 500,00 € |
La TVA déductible ne porte jamais sur le prix d’achat des biens revendus. Elle est interdite sur ces achats, car la TVA y est rémanente.
Elle porte sur les frais généraux. Les travaux de remise en état, les emballages et le loyer de la boutique en font partie.
Le calendrier est mensuel pour la plupart des brocanteurs assujettis. La CA3 se dépose entre le 15 et le 24 du mois suivant, selon le département.
Le paiement accompagne la déclaration. Un retard déclenche des intérêts et une majoration.
Un registre des achats et des ventes est indispensable. Il relie chaque vente à son achat et justifie chaque marge déclarée.
Le registre peut être un tableur ou un logiciel de gestion. L’essentiel est qu’il soit complet, daté et conservé.
La facturation électronique arrive : ce qui change en 2026 et 2027
La facturation électronique devient obligatoire pour les entreprises assujetties à la TVA. Le calendrier se déroule en deux temps.
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques. Cette obligation vaut pour tout le monde.
Depuis la même date, les grandes entreprises et les entreprises de taille intermédiaire doivent aussi émettre leurs factures au format électronique.
Pour les petites et moyennes entreprises, les très petites entreprises et les micro-entreprises, l’émission devient obligatoire le 1er septembre 2027.
La plupart des brocanteurs sont donc concernés par la seconde échéance. Ils ont un an de plus pour se préparer.
Une facture électronique n’est pas un simple PDF envoyé par courriel. C’est un fichier structuré, transmis par une plateforme agréée.
Les formats reconnus sont Factur-X, UBL et CII. Le plus accessible pour une petite boutique est souvent Factur-X.
Les ventes aux particuliers ne sont pas soumises à l’émission électronique. Elles relèvent de l’e-reporting, la transmission des données de transaction.
Une facture non émise au bon format expose à une amende de 50 € par facture. Le plafond est de 15 000 € par an.
L’administration annonce une tolérance au démarrage. Les entreprises engagées dans une démarche sérieuse de mise en conformité ne seraient pas sanctionnées.
Pour un brocanteur, la préparation commence par le choix d’une plateforme agréée. Les logiciels de facturation intègrent déjà cette fonction.
Les mentions obligatoires du régime de la marge devront figurer dans le fichier structuré. La mention Biens d’occasion doit y être présente.
La conservation reste de dix ans pour les factures. Le format électronique ne change pas cette durée.
Les erreurs coûteuses de la TVA brocanteur
La première erreur est de taxer le prix total. Un brocanteur qui applique 20 % sur 600 € reverse 100 € au lieu de 41,67 €.
L’écart atteint 58,33 € sur une seule commode. Sur cent ventes, il dépasse 5 800 €.
La deuxième erreur est inverse. Certains brocanteurs oublient de déclarer leurs marges, pensant que l’achat à un particulier exonère la vente.
Il n’en est rien. La marge est taxable, même si le bien a été acheté sans TVA.
La troisième erreur concerne la facture. Une facture sans la mention du régime particulier peut être requalifiée.
Une facture avec TVA apparente est tout aussi risquée. Le client qui la déduit à tort expose le vendeur à un redressement.
La quatrième erreur porte sur la déduction. La TVA incluse dans le prix d’achat d’un bien d’occasion n’est jamais déductible.
Seule la TVA des frais professionnels se déduit. Les réparations, les fournitures et le carburant en font partie.
La cinquième erreur concerne les livres. Un livre d’occasion vendu sous le régime de la marge reste taxé à 5,5 %, pas à 20 %.
La sixième erreur touche les œuvres d’art. Depuis 2025, leur revente sous le régime de la marge est taxée à 20 %, sans taux réduit.
La septième erreur est de facturer les réparations à 5,5 %. Le taux normal de 20 % s’applique aux réparations de biens meubles en 2026.
La huitième erreur est de confondre franchise et exonération. En franchise, on ne facture pas la TVA, mais on ne la déduit pas non plus.
La neuvième erreur est de mélanger les régimes. Les achats avec TVA et les achats sans TVA doivent être suivis séparément.
La dixième erreur est l’absence de registre. Sans preuve d’achat, la marge ne peut pas être établie et le prix total peut être taxé.
| Erreur fréquente | Ce qui se passe | Coût estimé |
|---|---|---|
| Taxer le prix total au lieu de la marge | TVA de 100 € au lieu de 41,67 € | 58,33 € par commode |
| Oublier de déclarer les marges | Redressement sur les marges omises | TVA due, intérêts et majoration |
| Facture sans mention du régime | Requalification possible | Taxation du prix total |
| TVA apparente sur la facture | Client déduit à tort | TVA reversée par le vendeur |
| Déduire la TVA de l’achat du bien | Déduction indue | Rappel de la TVA déduite |
| Réparation facturée à 5,5 % | TVA insuffisante de 17,40 € | 17,40 € par facture de 120 € HT |
| Livre d’occasion taxé à 20 % | TVA trop élevée | Perte de marge sur chaque livre |
| Absence de preuve d’achat | Marge non établie | Taxation du prix total |
Chaque erreur se corrige avant le contrôle. Un registre à jour, des factures conformes et une déclaration mensuelle régulière suffisent souvent.
Pour approfondir le texte officiel du régime, consultez la doctrine de l’administration sur le BOFiP consacré aux biens d’occasion et aux assujettis-revendeurs.
Pour revoir le calcul de chaque marge avant de déclarer, Lire la suite sur le calculateur de TVA en ligne et testez vos montants en quelques secondes.
Foire aux questions
Les questions qui suivent reviennent dans toutes les boutiques. Les réponses sont courtes, mais chaque montant est vérifié.
La TVA s’applique-t-elle sur le prix total ou seulement sur la marge ?
Elle s’applique seulement sur la marge. La marge est la différence entre le prix de vente TTC et le prix d’achat.
Pour une marge de 250 €, la TVA due est de 41,67 €. Le calcul est 250 × 20 ÷ 120.
Comment calculer la TVA sur une marge de 500 € ?
La TVA due est de 83,33 €. Le calcul est 500 × 20 ÷ 120, soit un sixième de la marge.
La marge hors taxe vaut 416,67 €. On l’obtient en divisant 500 par 1,20.
Doit-on faire apparaître la TVA sur la facture ?
Non, jamais sous le régime de la marge. L’article 297 E du code général des impôts l’interdit.
La facture porte la mention : Régime particulier – Biens d’occasion. Le prix est indiqué toutes taxes comprises.
Peut-on déduire la TVA payée lors de l’achat d’un bien d’occasion ?
Non, pas sur le bien lui-même. La TVA est rémanente, elle reste incluse dans le prix d’achat.
Seule la TVA des frais professionnels se déduit. Les réparations et les fournitures en font partie.
Un particulier qui vend au vide-grenier doit-il payer la TVA ?
Non, s’il s’agit de ventes occasionnelles. Un particulier qui vide son grenier n’exerce pas une activité économique.
Des ventes régulières, avec achat pour revente, changent la situation. Le vendeur devient alors un assujetti.
Quelle est la différence entre un brocanteur et un antiquaire ?
Le brocanteur vend des biens d’occasion de tout âge. L’antiquaire vend surtout des objets de plus de cent ans.
La distinction est fiscale autant que commerciale. Une antiquité est un bien de plus de cent ans, au sens de l’article 98 A.
Le régime de la marge s’applique-t-il aux ventes en ligne ?
Oui, le canal ne change rien. Une vente sur une marketplace est taxée sur la marge comme une vente en boutique.
La commission de la plateforme reste distincte. Elle est facturée avec TVA par la plateforme elle-même.
Quel taux s’applique à la revente d’une œuvre d’art ?
Sous le régime de la marge, le taux est de 20 %. Le taux réduit de 5,5 % ne s’applique pas aux livraisons sous ce régime depuis 2025.
Hors régime de la marge, la livraison d’une œuvre d’art relève du taux réduit de 5,5 %. L’importation est aussi taxée à 5,5 %.
Peut-on choisir le régime normal au lieu du régime de la marge ?
Oui, opération par opération. L’article 297 C du code général des impôts permet d’appliquer le régime général à chaque livraison.
Ce choix a du sens quand le bien a été acheté avec de la TVA. Il permet alors de déduire la TVA payée à l’achat.
Comment déclarer la TVA sur la marge chaque mois ?
La base déclarée est la marge hors taxe du mois. Elle figure sur la déclaration CA3, au régime réel normal.
Pour des marges hors taxe de 4 160 €, la TVA due est de 832 €. La TVA déductible sur les frais se soustrait ensuite.
La réparation d’un meuble est-elle taxée à 5,5 % ?
Non, elle est taxée à 20 % en 2026. Le taux réduit de 5,5 % ne s’applique pas aux réparations de biens meubles.
Une réparation de 120 € hors taxe donne 24 € de TVA, soit 144 € TTC. Le bonus réparation ne change pas ce taux.
Quand la facturation électronique devient-elle obligatoire pour un brocanteur ?
La réception est obligatoire depuis le 1er septembre 2026. L’émission le devient le 1er septembre 2027 pour les petites entreprises.
La TVA brocanteur ne change pas avec cette réforme. Seul le format des factures entre entreprises est modifié.
Conclusion : ce qu’il faut retenir
Le régime de la marge est une chance pour le commerce de l’occasion. Il évite de taxer deux fois le même objet.
La règle tient en une phrase. La TVA ne porte que sur la différence entre le prix de vente et le prix d’achat.
La formule tient sur une ligne. TVA due = marge TTC × 20 ÷ 120, au taux normal de 20 %.
La facture ne montre pas la TVA. Elle porte la mention : Régime particulier – Biens d’occasion.
La marge peut se calculer objet par objet ou globalement chaque mois. Le choix dépend du volume des ventes.
La franchise en base protège les petits chiffres d’affaires. Les seuils de 2026 sont de 85 000 € pour les ventes et de 37 500 € pour les services.
Les réparations restent taxées à 20 %. Les importations d’œuvres d’art sont taxées à 5,5 % et les exportations sont exonérées.
Trois réflexes suffisent au quotidien. Conserver chaque preuve d’achat, rédiger des factures conformes et déclarer chaque mois.
La TVA brocanteur récompense les commerçants rigoureux. Ceux qui tiennent leurs registres paient le juste montant, ni plus ni moins.
Avant chaque déclaration, vérifiez vos marges une dernière fois. Lire la suite sur le calculateur de TVA en ligne pour tester vos calculs avant de les déclarer.
Pour aller plus loin sur la vente en ligne, Lire la suite : TVA marketplace et règles du vendeur 2026.
