
Une séance à 60 €, puis une facture à 72 € : le jour où la TVA rattrape une sophrologue
Claire est sophrologue à Bordeaux depuis quatre ans. Elle reçoit ses clients dans un petit cabinet lumineux, entre une librairie et une salle de yoga. Ses séances durent une heure. Elle facture soixante euros par séance.
Un mardi matin de mars deux mille vingt-six, une cliente fidèle s’installe dans le fauteuil. Elle vient toutes les semaines depuis un an. Elle pose son sac, elle sourit, puis elle regarde la facture. Le montant a changé.
La séance est passée de soixante euros à soixante-douze euros. La cliente demande pourquoi. Claire explique que la TVA s’applique désormais à ses séances. La cliente comprend, mais elle veut savoir d’où vient ce supplément de douze euros.
Claire a fait ses comptes le mois précédent. Son chiffre d’affaires a dépassé trente-sept mille cinq cents euros l’année dernière. Elle est sortie de la franchise en base. Elle doit désormais facturer la TVA à vingt pour cent sur chaque séance.
Elle n’avait pas anticipé ce passage. Elle pensait que la sophrologie, comme d’autres pratiques de soin, était exonérée de TVA. Elle pensait que son activité relevait des soins de santé. Elle a découvert que ce n’était pas le cas.
Vous êtes peut-être sophrologue, en début d’activité ou déjà installé. Vous facturez vos séances sans TVA, ou vous commencez à vous interroger. Vous vous demandez si vous devez facturer la TVA, et à partir de quand.
Ce guide vous explique tout, en langage clair. Il commence par la règle simple. Il détaille ensuite l’absence d’exonération, le taux de vingt pour cent et la franchise en base. Il montre comment calculer la TVA sur une séance, sur un forfait et sur un atelier en entreprise.
Vous y trouverez les formules de calcul, sept exemples chiffrés complets et les erreurs qui coûtent cher. La TVA déductible, la facturation et les régimes de déclaration y sont traités en détail. La formation professionnelle et la vente de produits y sont expliquées avec prudence.
L’objectif est simple : vous permettre de facturer chaque séance sans hésitation, avec le bon taux et la bonne mention. Vous saurez aussi quand la franchise s’applique, et ce qui se passe quand vous la dépassez.
Gardez ce guide près de votre agenda. Il vous servira pour chaque nouvelle cliente. Il vous servira aussi quand un client vous demandera pourquoi sa séance est passée de soixante euros à soixante-douze euros.
La sophrologie aide des personnes stressées, des femmes enceintes, des sportifs et des salariés fatigués. Le travail du sophrologue est un travail d’accompagnement, avec des exercices de respiration et de relaxation. Il est utile, il est concret, et il est demandé.
Pourtant, le droit fiscal ne classe pas la sophrologie parmi les professions de santé réglementées. Cette distinction change tout pour la TVA. Elle explique pourquoi une séance de sophrologie est taxée à vingt pour cent, alors qu’une consultation médicale ne l’est pas.
Beaucoup de sophrologues découvrent cette règle tard. Ils facturent sans TVA pendant des mois, puis ils dépassent le seuil de la franchise. Ils doivent alors régulariser, changer leurs factures et prévenir leurs clients. Le passage est plus simple quand il est préparé.
Ce guide prépare ce passage. Il explique la règle avant le dépassement. Il donne des repères chiffrés, semaine par semaine. Il montre comment suivre son chiffre d’affaires, mois par mois, sans tableur compliqué.
Un sophrologue qui connaît son seuil ne subit pas la TVA. Il l’anticipe. Il prévient ses clients à l’avance. Il ajuste ses tarifs en connaissance de cause. Il garde la confiance de sa clientèle, même quand le prix augmente.
La règle en une phrase sur la TVA sophrologue
La TVA sophrologue est de vingt pour cent sur les séances, individuelles ou en groupe, et sur les ateliers en entreprise, une fois que le chiffre d’affaires dépasse le seuil de la franchise en base, fixé à trente-sept mille cinq cents euros.
Cette phrase résume l’essentiel de la TVA sophrologue. Elle ne suffit pourtant pas à facturer sans erreur.
Le taux normal de vingt pour cent est prévu par l’article 278 du Code général des impôts. L’exonération des soins médicaux est prévue par l’article 261, 4, 1°, du même code. La sophrologie n’entre pas dans cette exonération.
La franchise en base est prévue par l’article 293 B du Code général des impôts. Pour les prestations de services, le seuil est de trente-sept mille cinq cents euros pour l’année précédente. Le seuil majoré est de quarante et un mille deux cent cinquante euros pour l’année en cours.
Le point de départ est le statut de la profession. La sophrologie n’est pas une profession de santé réglementée. Elle ne figure pas dans la liste des professions exonérées. Ses séances sont donc des prestations de services taxables.
Pour vos calculs, le calculateur de TVA de calcul-tva-en-ligne.fr vous donne le montant de la taxe en quelques secondes.
Un sophrologue en franchise ne facture pas de TVA. Il mentionne sur ses factures que la TVA n’est pas applicable. Il ne récupère pas non plus la TVA sur ses achats professionnels. La franchise est un régime simple, mais elle a des limites.
Un sophrologue assujetti facture la TVA à vingt pour cent. Il collecte la taxe sur ses séances et il récupère la TVA sur ses achats. La différence entre les deux donne la TVA à payer chaque mois ou chaque année.
Tableau récapitulatif : la TVA sophrologue en 2026
Ce tableau résume les taux de la TVA sophrologue en deux mille vingt-six. Il distingue les séances, les ateliers, la formation et les produits. Il précise la base légale de chaque cas.
| Prestation ou produit | Taux de TVA | Base légale |
|---|---|---|
| Séance individuelle de sophrologie | 20 % | CGI, art. 278 |
| Séance de groupe de sophrologie | 20 % | CGI, art. 278 |
| Atelier de sophrologie en entreprise | 20 % | CGI, art. 278 |
| Forfait de plusieurs séances | 20 % | CGI, art. 278 |
| Séance en ligne, en visioconférence | 20 % | CGI, art. 278 |
| Formation professionnelle, cas général | 20 % | CGI, art. 278 |
| Formation exonérée, conditions remplies | Exonérée | CGI, art. 261-4-4° a) |
| Livre papier ou livre audio | 5,5 % | CGI, art. 278-0 bis |
| Huiles, CD audio non-livre, objets | 20 % | CGI, art. 278 |
| Location nue de cabinet | Exonérée, sauf option | CGI, art. 261 D |
Le tableau montre une logique simple. Les prestations de sophrologie sont au taux normal. Seuls le livre et la formation, dans des conditions précises, échappent au taux de vingt pour cent. La location nue de cabinet suit son propre régime.
La franchise en base ne change pas les taux du tableau. Elle suspend seulement la facturation de la TVA, tant que le chiffre d’affaires reste sous le seuil. Les taux redeviennent applicables dès que la franchise est dépassée.
Un sophrologue qui vend un livre à côté de ses séances applique donc deux taux différents. Le livre est à cinq virgule cinq pour cent. La séance est à vingt pour cent. La facture distingue les deux lignes, avec le taux de chaque ligne.
Pourquoi la sophrologie n’est pas exonérée de TVA
La sophrologie n’est pas une profession de santé réglementée. C’est le point de départ de la TVA sophrologue. Le diplôme de sophrologue n’est pas un diplôme d’État de santé. La profession n’est pas inscrite au Code de la santé publique comme une profession médicale ou paramédicale.
L’article 261, 4, 1°, du Code général des impôts exonère les soins dispensés par les membres des professions médicales et paramédicales réglementées.
La liste vise les médecins, les infirmiers, les masseurs-kinésithérapeutes, les pédicures-podologues, les orthophonistes, les psychologues et les psychothérapeutes, entre autres. La sophrologie n’y figure pas.
L’administration cite la sophrologie par son nom parmi les pratiques exclues de l’exonération. Ce n’est pas un oubli, ni une interprétation fragile. C’est une position explicite. Un sophrologue ne peut pas invoquer l’exonération des soins de santé pour ses séances.
La distinction ne porte pas sur l’utilité de la pratique. La sophrologie aide des personnes réelles, avec des résultats concrets. Elle réduit le stress, elle prépare à un examen ou à un accouchement, elle accompagne des sportifs. Son utilité n’est pas en cause.
La distinction porte sur le statut juridique de la profession. L’exonération est réservée aux professions réglementées, avec un diplôme d’État et un cadre légal précis. La sophrologie, même exercée avec sérieux et formation, ne remplit pas cette condition.
Un client qui compare une séance de sophrologie et une consultation chez un psychologue voit deux prix, avec deux régimes de TVA différents. Le psychologue, profession réglementée, facture sans TVA. Le sophrologue, une fois assujetti, facture vingt pour cent de TVA.
La différence vient du statut, pas du contenu de la séance.
Pour approfondir la frontière entre les professions exonérées et les autres, lisez la suite sur la TVA du psychologue en 2026. Ce guide traite un professionnel exonéré, à la différence du sophrologue. Il complète celui-ci pour les clients qui cumulent les deux accompagnements.
La confusion est fréquente chez les nouveaux sophrologues. Ils entendent parler d’exonération pour les soins, et ils pensent qu’elle s’applique à eux. Ils facturent sans TVA, même après avoir dépassé le seuil.
Le redressement, quand il arrive, porte sur plusieurs mois de TVA non collectée.
La prudence consiste à vérifier son statut avant de facturer. Un sophrologue qui exerce uniquement la sophrologie est taxable à vingt pour cent, dès qu’il sort de la franchise. Il n’a pas besoin d’attendre un contrôle pour le savoir. La règle est claire et elle est publiée.
Le cas du médecin sophrologue est l’exception qui confirme la règle. Un médecin qui pratique aussi la sophrologie relève de sa profession réglementée pour ses actes médicaux. Ses consultations médicales restent exonérées.
Ses séances de sophrologie, en dehors du soin médical, suivent le régime de la sophrologie.
La frontière, dans ce cas, se trace acte par acte. Une consultation médicale avec un volet de relaxation reste un acte médical. Une séance de sophrologie proposée à un client, sans diagnostic ni soin médical, est une prestation taxable.
Le médecin sophrologue doit distinguer les deux dans ses factures.
Un infirmier, un kinésithérapeute ou un psychologue qui ajoute la sophrologie à sa pratique doit faire la même distinction. Ses soins réglementés restent exonérés. Ses séances de sophrologie, proposées comme telles, sont taxables à vingt pour cent une fois la franchise dépassée.
Le mélange des deux sur une même facture crée des erreurs.
Pour les professions proches de la sophrologie, lisez la suite sur la TVA du naturopathe en 2026. Ce guide traite une autre pratique non réglementée, avec le même taux de vingt pour cent. Il complète celui-ci pour les praticiens qui cumulent plusieurs approches.
La sophrologie se pratique souvent en complément d’un autre métier. Un professeur de yoga, un coach, un consultant en bien-être peuvent ajouter des séances de sophrologie. Le régime de TVA de chaque prestation se détermine séparément.
La sophrologie reste à vingt pour cent, quelle que soit l’activité principale.
Un sophrologue qui travaille dans un centre de bien-être, en salariat ou en indépendant, suit la même règle. Le lieu d’exercice ne change pas le taux. Le statut de la profession décide, pas l’adresse du cabinet ni le nom de la structure.
La question revient souvent en formation de sophrologie. Les stagiaires demandent si leurs futures séances seront exonérées. La réponse est non, sauf franchise en base. Il vaut mieux l’apprendre en formation que lors d’un contrôle fiscal, deux ans plus tard.
La TVA sophrologue à 20 % : les séances et les ateliers
Le taux normal de vingt pour cent s’applique à toutes les séances de sophrologie. Il est prévu par l’article 278 du Code général des impôts. Il vise les prestations de services qui ne relèvent d’aucun taux réduit et d’aucune exonération.
Une séance individuelle à soixante euros TTC comprend dix euros de TVA, une fois le sophrologue assujetti. Le prix HT est de cinquante euros. La TVA est de dix euros.
Le client paie soixante euros, et le sophrologue reverse dix euros à l’administration, après déduction de la TVA sur ses achats.
Une séance de groupe suit le même taux. Chaque participant paie son prix TTC, avec vingt pour cent de TVA incluse. Le fait de partager la séance entre plusieurs personnes ne change pas le taux. Il change seulement le prix par personne et le chiffre d’affaires total.
Un atelier en entreprise est aussi à vingt pour cent. L’entreprise cliente paie le prix HT, plus vingt pour cent de TVA. Elle récupère la TVA si elle est assujettie. Le sophrologue facture donc en HT et en TTC, avec le taux indiqué sur la facture.
Une séance en ligne, en visioconférence, est taxée comme une séance en cabinet. Le lieu de la séance ne change pas le taux. Le client est en France, le sophrologue est en France, la prestation est en France. Le taux est de vingt pour cent.
Un forfait de dix séances est taxé à vingt pour cent sur l’ensemble du forfait. Le prix TTC du forfait comprend la TVA à vingt pour cent. Le sophrologue calcule le prix HT en divisant le prix TTC par un virgule vingt. La TVA est la différence entre les deux.
Pour vérifier un calcul de séance, le calculateur de TVA de calcul-tva-en-ligne.fr convertit un montant HT en TTC et un montant TTC en HT. Il applique le taux de vingt pour cent. Il évite les erreurs d’arrondi sur vos factures.
Le taux de vingt pour cent est le taux le plus courant en France pour les prestations de services. Il s’applique aux coachs, aux consultants, aux formateurs et à la plupart des praticiens non réglementés. La sophrologie suit cette règle générale, sans régime particulier.
Un sophrologue qui affiche ses prix TTC doit indiquer que la TVA est incluse, ou qu’elle ne l’est pas. En franchise, le prix affiché est un prix sans TVA. Une fois assujetti, le prix affiché est un prix TTC, avec vingt pour cent de TVA incluse.
La mention doit être claire pour le client.
Le passage de soixante euros à soixante-douze euros, dans l’histoire de Claire, illustre ce changement. Soixante euros était le prix sans TVA, en franchise. Soixante-douze euros est le prix TTC, avec vingt pour cent de TVA. Le prix HT est resté à soixante euros.
Seule la TVA s’est ajoutée.
Un sophrologue peut aussi choisir de garder le prix TTC à soixante euros, en absorbant la TVA. Le prix HT tombe alors à cinquante euros. La TVA est de dix euros. Le revenu du sophrologue baisse de dix euros par séance. C’est un choix commercial, pas une obligation fiscale.
La plupart des sophrologues augmentent leur prix TTC au passage à la TVA. Ils préviennent leurs clients un mois à l’avance. Ils expliquent que le prix HT ne change pas, et que la hausse vient de la taxe. Les clients fidèles acceptent en général ce changement, quand il est expliqué.
La franchise en base de TVA pour le sophrologue
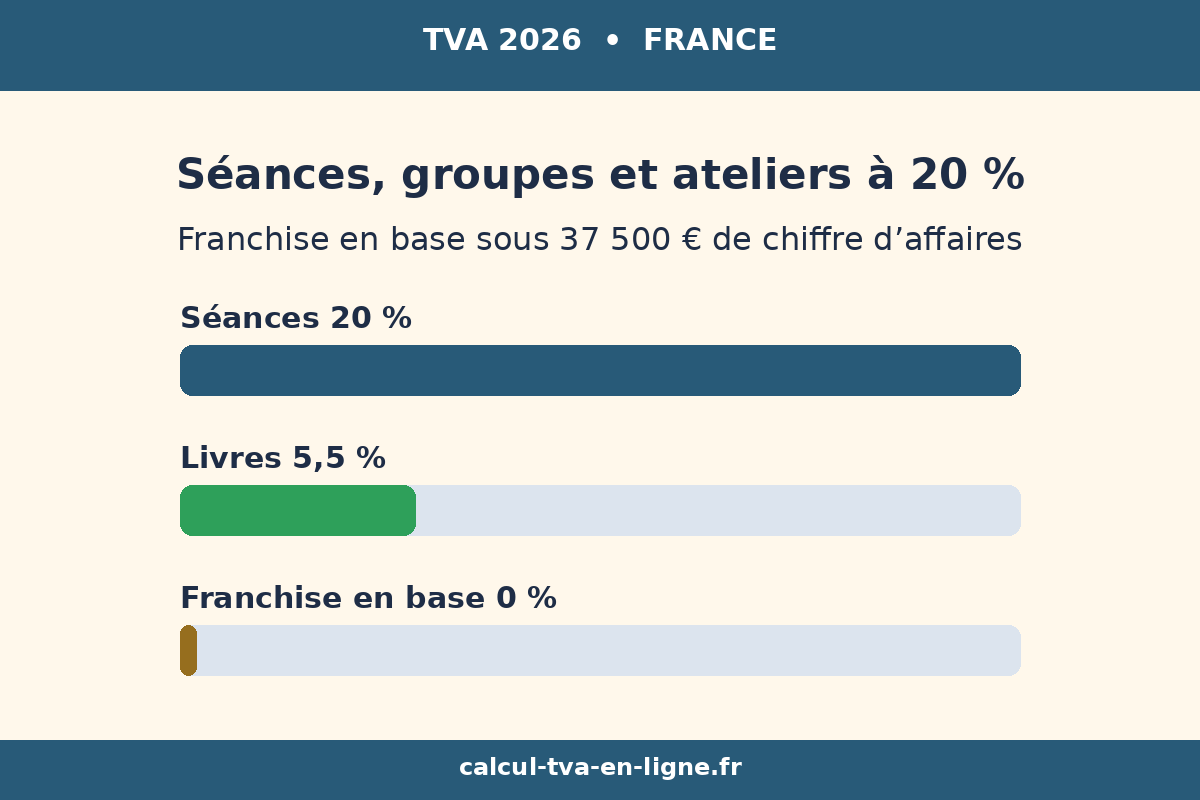
La franchise en base dispense le sophrologue de facturer la TVA, tant que son chiffre d’affaires reste sous le seuil. Elle est prévue par l’article 293 B du Code général des impôts. Elle concerne les petites activités, en début d’exercice ou à temps partiel.
Pour les prestations de services, le seuil est de trente-sept mille cinq cents euros pour l’année précédente. Le seuil majoré est de quarante et un mille deux cent cinquante euros pour l’année en cours. Ces deux chiffres sont les repères de la TVA sophrologue en deux mille vingt-six.
Un sophrologue dont le chiffre d’affaires de l’année précédente est inférieur à trente-sept mille cinq cents euros est en franchise. Il ne facture pas de TVA. Il indique sur ses factures la mention « TVA non applicable, art. 293 B du CGI ». Il ne récupère pas la TVA sur ses achats.
Un sophrologue dont le chiffre d’affaires de l’année précédente dépasse trente-sept mille cinq cents euros sort de la franchise. La TVA s’applique à partir du premier janvier de l’année suivante. Il facture la TVA à vingt pour cent sur toutes ses séances, dès le premier janvier.
Le dépassement du seuil majoré, pendant l’année en cours, a un effet immédiat. Si le chiffre d’affaires de l’année dépasse quarante et un mille deux cent cinquante euros, la TVA s’applique dès le jour du dépassement.
Les séances suivantes sont facturées avec TVA, sans attendre le premier janvier.
Le suivi du chiffre d’affaires est donc une habitude mensuelle. Un sophrologue qui note ses recettes chaque mois voit venir le dépassement. Il peut prévenir ses clients, adapter ses tarifs et préparer sa première déclaration. Il ne subit pas le changement.
À soixante euros par séance et quarante-cinq semaines travaillées par an, le seuil est atteint avec environ quatorze séances par semaine. Quatorze séances par semaine, pendant quarante-cinq semaines, à soixante euros, donnent trente-sept mille huit cents euros.
Le seuil de trente-sept mille cinq cents euros est dépassé.
Ce calcul est un repère, pas une règle fixe. Un sophrologue qui facture soixante-dix euros par séance atteint le seuil plus vite. Un sophrologue qui travaille cinquante semaines par an l’atteint plus vite aussi.
Chaque tarif et chaque rythme donne son propre seuil en nombre de séances.
Un sophrologue à temps partiel, avec six séances par semaine, reste longtemps en franchise. Six séances par semaine, pendant quarante-cinq semaines, à soixante euros, donnent seize mille deux cents euros. Le seuil est loin.
La franchise dure plusieurs années, si le rythme ne change pas.
Un sophrologue à temps plein, avec vingt séances par semaine, sort vite de la franchise. Vingt séances par semaine, pendant quarante-cinq semaines, à soixante euros, donnent cinquante-quatre mille euros. Le seuil est dépassé dès la première année complète.
La TVA s’applique dès l’année suivante.
Pour approfondir les seuils de la franchise, lisez la suite sur la franchise en base de TVA et ses seuils en 2026. Ce guide détaille les seuils pour les services et pour les ventes de marchandises. Il complète celui-ci pour les sophrologues qui vendent aussi des produits.
Le chiffre d’affaires à comparer au seuil est le chiffre d’affaires hors taxes, de l’activité de sophrologie. Il comprend les séances, les ateliers et les forfaits. Il comprend aussi les ventes de produits, si le sophrologue en vend.
Il ne comprend pas les remboursements de frais, quand ils sont justifiés et distincts.
Un acompte encaissé compte dans le chiffre d’affaires de l’année de son encaissement. Un forfait payé en décembre, pour des séances en janvier, compte en décembre. Le sophrologue qui vend des forfaits en fin d’année doit surveiller cet effet.
Un mois de décembre chargé peut faire franchir le seuil majoré.
La franchise est un régime de plein droit, quand les conditions sont remplies. Le sophrologue n’a pas besoin de demander une autorisation pour en bénéficier. Il doit seulement respecter le seuil et indiquer la mention sur ses factures.
Il doit aussi conserver ses justificatifs de recettes.
Un sophrologue peut renoncer à la franchise, même sous le seuil. Il opte alors pour le paiement de la TVA. L’option lui permet de récupérer la TVA sur ses achats, notamment sur un gros investissement. Elle l’oblige à facturer la TVA sur toutes ses séances.
L’option se réfléchit avec un comptable.
L’option pour la TVA est rarement intéressante pour un sophrologue en début d’activité. Ses achats professionnels sont modestes, souvent un loyer, un logiciel et du matériel léger. La TVA récupérable est faible. La TVA à facturer sur les séances est plus importante.
La franchise reste en général le meilleur choix.
Un sophrologue qui investit lourdement, par exemple dans un cabinet à aménager, peut envisager l’option. La TVA sur les travaux et le mobilier est à vingt pour cent. Elle peut représenter plusieurs milliers d’euros. L’option permet de la récupérer.
Le calcul se fait au cas par cas, avec un comptable.
Le dépassement du seuil : ce qui se passe concrètement
Le dépassement du seuil de trente-sept mille cinq cents euros, sur l’année précédente, a un effet différé. La TVA s’applique à partir du premier janvier de l’année suivante. Le sophrologue a le mois de décembre pour préparer le changement, et le mois de janvier pour l’appliquer.
Le dépassement du seuil majoré de quarante et un mille deux cent cinquante euros, pendant l’année en cours, a un effet immédiat. La TVA s’applique dès le jour du dépassement. Le sophrologue doit facturer la TVA sur les séances suivantes, sans attendre le mois suivant.
La séance qui fait franchir le seuil majoré est elle-même taxée. Le sophrologue calcule son chiffre d’affaires cumulé, séance après séance. Quand le cumul dépasse quarante et un mille deux cent cinquante euros, la séance en cours est facturée avec TVA.
Les séances suivantes le sont aussi.
Un sophrologue qui suit son chiffre d’affaires chaque semaine ne se fait pas surprendre. Il voit le cumul approcher du seuil. Il prévient ses clients une ou deux semaines à l’avance. Il prépare ses nouvelles factures avec la TVA. Le passage se fait sans rupture.
Un sophrologue qui ne suit pas son chiffre d’affaires découvre le dépassement en fin d’année, chez son comptable. Il doit alors régulariser les séances facturées sans TVA après le dépassement. Il doit émettre des factures rectificatives, ou payer la TVA sur ses fonds propres.
Le coût est plus élevé, et la relation avec les clients se complique.
La régularisation consiste à calculer la TVA sur les séances facturées sans TVA, après la date du dépassement. Le sophrologue reverse cette TVA à l’administration. Il peut la réclamer à ses clients, avec une facture rectificative, mais le client n’est pas obligé d’accepter facilement.
La prévention vaut mieux que la régularisation.
Le passage à la TVA impose aussi un changement de régime déclaratif. Le sophrologue en franchise ne dépose pas de déclaration de TVA. Le sophrologue assujetti dépose une déclaration, annuelle ou mensuelle, selon son régime.
Il doit s’immatriculer à la TVA et obtenir un numéro de TVA intracommunautaire.
Le numéro de TVA intracommunautaire figure sur les factures aux clients professionnels. Il identifie le sophrologue auprès de l’administration et de ses clients. Il s’obtient auprès du service des impôts des entreprises.
La démarche est gratuite et rapide, quand le dossier est complet.
Un sophrologue qui dépasse le seuil en cours d’année doit aussi vérifier son logiciel de facturation. Le logiciel doit pouvoir ajouter la TVA à vingt pour cent, ventiler les lignes et éditer des factures avec TVA. Un logiciel de facturation simple suffit, s’il gère la TVA.
Un tableur peut suffire, avec une formule de calcul vérifiée.
La communication avec les clients est la partie la plus délicate du dépassement. Les clients fidèles acceptent une hausse de prix, quand elle est expliquée. Ils acceptent moins bien une hausse sans explication, ou une facture rectificative plusieurs mois après la séance.
La transparence protège la relation.
Claire, dans l’histoire d’ouverture, a prévenu ses clientes par un message simple. Elle a expliqué que son activité avait grandi, et que la TVA s’appliquait désormais. Elle a indiqué que son prix HT ne changeait pas.
Ses clientes sont restées, parce qu’elles comprenaient la raison de la hausse.
Les séances individuelles de sophrologie
La séance individuelle est la prestation la plus courante du sophrologue. Elle dure en général une heure. Elle se déroule en cabinet, ou en visioconférence. Elle comprend un temps d’échange, des exercices de respiration et un temps de relaxation.
Le prix d’une séance individuelle varie selon la ville et l’expérience du praticien. Soixante euros est un prix fréquent en province. Soixante-dix ou quatre-vingts euros sont fréquents dans les grandes villes. Le prix est libre, car la profession n’est pas réglementée.
En franchise, le sophrologue facture le prix sans TVA. Une séance à soixante euros est facturée soixante euros, avec la mention « TVA non applicable, art. 293 B du CGI ». Le client paie soixante euros, et le sophrologue conserve soixante euros.
Une fois assujetti, le sophrologue facture le prix TTC, avec vingt pour cent de TVA. Une séance affichée à soixante euros TTC donne cinquante euros HT et dix euros de TVA. Une séance affichée à soixante-douze euros TTC donne soixante euros HT et douze euros de TVA.
Le choix entre ces deux présentations est commercial. Garder le prix TTC à soixante euros réduit le revenu HT du sophrologue. Augmenter le prix TTC à soixante-douze euros conserve le revenu HT.
La plupart des sophrologues choisissent la deuxième option, avec une information claire des clients.
La première séance est souvent une séance de découverte. Elle dure parfois plus longtemps, avec un bilan complet. Son prix peut être différent des séances suivantes. La TVA s’applique de la même façon, à vingt pour cent, sur le prix de cette première séance.
Les séances de suivi, après la première séance, suivent le même régime. Le nombre de séances d’un accompagnement varie, de cinq à douze séances en général. Chaque séance est facturée séparément, ou dans un forfait. La TVA s’applique à chaque séance, au même taux.
Un accompagnement pour la préparation à l’accouchement comprend en général six à huit séances. Une préparation à un examen comprend quatre à six séances. Un accompagnement pour le stress au travail comprend huit à dix séances. Chaque accompagnement est un ensemble de séances taxables.
La séance individuelle pour un enfant suit le même régime de TVA. L’âge du client ne change pas le taux. Une séance pour un enfant de dix ans est taxée à vingt pour cent, comme une séance pour un adulte. Le prix peut être différent, mais le taux reste le même.
La séance en visioconférence, pour un client à distance, est taxée à vingt pour cent. Le client est en France, le sophrologue est en France. La prestation est localisée en France. Le taux est le même qu’en cabinet.
La facture indique la mention de la séance en ligne, sans changer le taux.
Un sophrologue qui se déplace à domicile facture aussi à vingt pour cent. Les frais de déplacement, s’ils sont facturés séparément, suivent le taux de la prestation principale. Ils sont l’accessoire de la séance.
La facture distingue la séance et le déplacement, avec le même taux de vingt pour cent.
Pour les pratiques proches de l’accompagnement individuel, lisez la suite sur la TVA du diététicien en 2026. Ce guide traite une autre profession d’accompagnement, avec ses propres règles de TVA. Il complète celui-ci pour les praticiens qui cumulent plusieurs accompagnements.
Les séances de groupe de sophrologie
La séance de groupe réunit plusieurs participants, en général six à douze personnes. Elle dure une heure ou une heure et demie. Elle se déroule en cabinet, dans une salle de yoga, ou dans une salle municipale. Chaque participant paie son prix TTC.
Le prix par personne est plus bas qu’en séance individuelle. Vingt-cinq euros par personne est un prix fréquent. Trente euros par personne est fréquent dans les grandes villes. Le prix est libre, et il dépend du nombre de participants et de la durée.
En franchise, le sophrologue facture vingt-cinq euros par personne, sans TVA. La mention « TVA non applicable, art. 293 B du CGI » figure sur la facture ou sur le reçu. Le participant paie vingt-cinq euros, et le sophrologue conserve vingt-cinq euros par personne.
Une fois assujetti, le sophrologue facture vingt-cinq euros TTC par personne. Le prix HT est de vingt euros et quatre-vingt-trois centimes. La TVA est de quatre euros et dix-sept centimes par personne.
Le groupe de huit personnes donne deux cents euros TTC, avec trente-trois euros et trente-trois centimes de TVA.
Le groupe est un moyen d’atteindre le seuil de franchise plus vite. Huit participants à vingt-cinq euros donnent deux cents euros par séance. Quatorze séances de groupe par semaine, pendant quarante-cinq semaines, donnent cent vingt-six mille euros. Le seuil est largement dépassé.
En pratique, un sophrologue anime deux ou trois groupes par semaine, pas quatorze. Deux groupes par semaine, avec huit participants à vingt-cinq euros, donnent quatre cents euros par semaine. Sur quarante-cinq semaines, cela donne dix-huit mille euros.
La franchise est conservée, si les séances individuelles restent modestes.
La combinaison des séances individuelles et des groupes détermine le chiffre d’affaires total. Un sophrologue qui anime des groupes et qui reçoit des clients individuels doit additionner les deux. Le seuil se calcule sur le total, pas sur chaque activité séparément.
La séance de groupe dans une association suit le même régime. L’association paie le sophrologue, ou les participants paient directement. La TVA s’applique à vingt pour cent, une fois le sophrologue assujetti. Le statut de l’association ne change pas le taux du sophrologue.
La séance de groupe dans une maison de retraite, dans un centre social ou dans une école suit la même règle. Le client est une structure, ou un particulier. Le taux est de vingt pour cent, dès que le sophrologue est assujetti.
La facture indique le nombre de participants et le prix par personne.
Un atelier hebdomadaire, avec un abonnement mensuel, est un ensemble de séances de groupe. L’abonnement mensuel est facturé avec TVA à vingt pour cent, sur le prix TTC de l’abonnement. Le sophrologue divise le prix TTC par un virgule vingt pour obtenir le prix HT.
La TVA est la différence.
Le reçu remis à chaque participant, en séance de groupe, vaut facture simplifiée. Il indique le prix TTC, le taux de TVA et le montant de la TVA. Il indique la date, le nom du sophrologue et le libellé de la séance.
Le participant le conserve pour ses archives, ou pour un remboursement par son employeur.
Les ateliers de sophrologie en entreprise
L’atelier en entreprise est une prestation de sophrologie pour les salariés d’une entreprise. Il dure en général une heure ou une demi-journée. Il porte sur la gestion du stress, la concentration, la prévention des troubles musculo-squelettiques ou la qualité de vie au travail.
L’entreprise cliente est un professionnel assujetti à la TVA, en général. Elle paie le prix HT, plus vingt pour cent de TVA. Elle récupère la TVA sur sa propre déclaration. Le coût réel pour l’entreprise est donc le prix HT, pas le prix TTC.
Un atelier facturé huit cents euros HT donne neuf cent soixante euros TTC, avec cent soixante euros de TVA. L’entreprise paie neuf cent soixante euros, et elle récupère cent soixante euros de TVA. Son coût net est de huit cents euros.
Le sophrologue reverse cent soixante euros à l’administration, après déduction.
Un cycle d’ateliers, par exemple six ateliers de deux heures, est facturé comme un ensemble. Le prix HT du cycle est multiplié par un virgule vingt pour obtenir le prix TTC. La facture détaille chaque atelier, avec sa date et sa durée. La TVA est calculée sur le total HT du cycle.
En franchise, le sophrologue facture l’atelier sans TVA. Un atelier à huit cents euros est facturé huit cents euros, avec la mention « TVA non applicable, art. 293 B du CGI ». L’entreprise paie huit cents euros, sans TVA à récupérer.
Le prix est plus simple, mais le sophrologue ne récupère pas la TVA sur ses achats.
L’entreprise qui choisit un sophrologue en franchise paie parfois moins cher, en apparence. Elle ne paie pas de TVA, mais elle ne récupère rien non plus. L’entreprise qui choisit un sophrologue assujetti paie la TVA, mais elle la récupère.
Le coût net est le même, si le prix HT est identique.
Le devis d’un atelier en entreprise indique le prix HT, le taux de TVA et le prix TTC. Il indique la durée, le nombre de participants et le contenu de l’atelier. Il indique la date, le lieu et les conditions d’annulation.
Le devis est accepté par l’entreprise, puis il devient un contrat.
La facture d’un atelier en entreprise comporte le numéro de TVA intracommunautaire du sophrologue, quand il est assujetti. Elle comporte le nom et l’adresse de l’entreprise, son numéro SIREN et son numéro de TVA.
Elle détaille l’atelier, avec le prix HT, le taux et le montant de la TVA.
Un acompte pour un atelier en entreprise est taxé dès son encaissement. La TVA est exigible sur les acomptes, pour les prestations de services. Un acompte de quatre cents euros HT, encaissé en décembre, donne quatre-vingts euros de TVA à déclarer en décembre.
Le solde est taxé à son encaissement.
La TVA exigible sur les acomptes est une règle propre aux prestations de services. Elle diffère de la livraison de biens, où la TVA est due à la livraison. Pour un atelier, l’encaissement de l’acompte déclenche la TVA, même si l’atelier n’a pas encore eu lieu.
Le sophrologue doit suivre ses acomptes mois par mois.
Un atelier annulé, avec un acompte remboursé, donne lieu à une régularisation. La TVA déclarée sur l’acompte est annulée, par une facture d’avoir. Le sophrologue émet un avoir, avec la TVA en moins. L’entreprise récupère la TVA sur l’avoir, si elle l’avait déduite.
La formation professionnelle : un cas conditionnel, pas une règle générale
La formation professionnelle continue peut être exonérée de TVA, dans des conditions précises. L’article 261, 4, 4°, a), du Code général des impôts exonère les prestations de formation professionnelle continue, quand elles sont dispensées par un organisme de formation déclaré.
La condition est stricte, et elle ne s’applique pas à toutes les interventions d’un sophrologue.
Un sophrologue qui anime un atelier de gestion du stress, pour une entreprise, ne fait pas de la formation professionnelle exonérée. Il fait une prestation de sophrologie, taxée à vingt pour cent.
Le contenu, même pédagogique, ne suffit pas à transformer la prestation en formation exonérée.
Un sophrologue qui dispense une formation à la sophrologie, pour de futurs sophrologues, peut entrer dans l’exonération, s’il remplit les conditions. Il doit être un organisme de formation, avec une déclaration d’activité enregistrée.
Il doit dispenser une action de formation, au sens du Code du travail, avec un programme, des objectifs et une évaluation.
La déclaration d’activité est une démarche auprès de la direction régionale de l’économie, de l’emploi, du travail et des solidarités. Elle donne un numéro de déclaration d’activité. Elle ne suffit pas, à elle seule, à exonérer toutes les prestations du sophrologue.
Elle ouvre la possibilité de l’exonération, pour les actions de formation qui remplissent les conditions.
Les conditions de l’exonération sont cumulatives. L’action doit être une action de formation professionnelle continue, avec un programme écrit et des objectifs pédagogiques. Le public doit être un public de formation, pas un public de clients en séance.
L’organisme doit respecter les obligations de la formation professionnelle, notamment en matière de suivi et d’évaluation.
Un sophrologue qui forme des professionnels de santé à la relaxation, dans un cadre de formation continue, peut être exonéré, s’il est déclaré comme organisme de formation.
Un sophrologue qui anime un atelier bien-être pour des salariés, sans programme de formation, reste taxé à vingt pour cent. La frontière se trace sur le cadre, pas sur le contenu seul.
Pour approfondir l’exonération des organismes de formation, lisez la suite sur la TVA de l’organisme de formation et son exonération. Ce guide détaille les conditions de l’exonération et la déclaration d’activité. Il complète celui-ci pour les sophrologues qui veulent former.
Le coaching individuel, même appelé formation par le client, n’est pas une formation exonérée. Un accompagnement individuel, sans programme de formation et sans évaluation, reste une prestation de services taxée à vingt pour cent.
Le mot « formation » sur une facture ne suffit pas à exonérer la prestation.
La consultation en entreprise, sur l’organisation du travail ou sur la prévention, n’est pas non plus une formation exonérée. C’est une prestation de conseil, taxée à vingt pour cent. Le conseil et la formation sont deux prestations différentes, avec deux régimes de TVA différents.
Un sophrologue qui hésite sur le régime de sa formation doit demander l’avis de son comptable, ou interroger l’administration par un rescrit. Le rescrit est une réponse écrite de l’administration, sur une situation précise. Il protège le sophrologue, s’il suit la réponse donnée.
Une erreur sur ce point coûte cher, car la TVA non collectée est reprise avec des intérêts.
La prudence consiste à facturer à vingt pour cent, tant que les conditions de l’exonération ne sont pas clairement remplies. Un sophrologue qui exonère à tort doit reverser la TVA, avec des intérêts de retard. Un sophrologue qui taxe à tort peut régulariser, avec une facture d’avoir.
La première erreur est plus coûteuse que la seconde.
La vente de produits : livres à 5,5 % et autres produits à 20 %
Un sophrologue vend parfois des produits, en complément de ses séances. Un livre de sophrologie, un livre audio, des huiles essentielles, un CD de relaxation ou un objet de bien-être peuvent être proposés aux clients. Chaque produit suit son propre taux de TVA.
Le livre papier est à cinq virgule cinq pour cent. Il relève de l’article 278-0 bis du Code général des impôts, qui vise les livres. Le livre audio, quand il est un livre, est aussi à cinq virgule cinq pour cent. Le taux réduit reflète le statut culturel du livre.
Un livre vendu vingt euros TTC, à cinq virgule cinq pour cent, donne un prix HT de dix-huit euros et quatre-vingt-seize centimes. La TVA est d’un euro et quatre centimes. Le calcul se fait en divisant vingt par un virgule zéro cinquante-cinq.
Les autres produits sont à vingt pour cent. Une huile essentielle, un CD audio qui n’est pas un livre, un coussin de relaxation ou un objet de bien-être sont à vingt pour cent. Ils relèvent du taux normal, prévu par l’article 278 du Code général des impôts.
La distinction entre un livre audio et un CD de relaxation se joue sur le contenu. Un livre audio est la lecture d’un livre, avec un texte écrit. Un CD de relaxation est une musique ou une séance enregistrée, sans texte de livre.
Le premier est à cinq virgule cinq pour cent, le second est à vingt pour cent.
Un sophrologue qui vend des produits doit distinguer les lignes sur sa facture. Le livre est facturé à cinq virgule cinq pour cent. La séance est facturée à vingt pour cent. L’huile est facturée à vingt pour cent. La facture ventile les taux, ligne par ligne.
La vente de produits, quand elle devient importante, peut changer le seuil de franchise applicable. Le seuil pour les ventes de marchandises est plus élevé que celui des services.
Le sophrologue qui vend surtout des séances, avec quelques livres, reste sur le seuil des services, à trente-sept mille cinq cents euros. Le calcul se fait sur l’activité principale.
Un sophrologue qui vend des produits en ligne, sur son propre site, applique les mêmes taux. Le livre est à cinq virgule cinq pour cent, en ligne comme en cabinet. L’huile est à vingt pour cent, en ligne comme en cabinet. Les frais de port suivent le taux du produit livré.
La vente de produits est une activité accessoire pour la plupart des sophrologues. Elle ne doit pas devenir une source d’erreurs de TVA. Un produit mal classé, à cinq virgule cinq pour cent au lieu de vingt pour cent, fausse la TVA collectée sur chaque vente.
Le contrôle des produits, un par un, évite ces erreurs.
La location de cabinet : une location nue exonérée, sauf option
La location nue d’un cabinet est exonérée de TVA, sauf option pour la TVA. Elle relève de l’article 261 D du Code général des impôts. Un sophrologue qui loue un cabinet nu, sans mobilier ni service, ne paie pas de TVA sur son loyer, si le bailleur n’a pas opté.
Le bailleur peut opter pour la TVA sur les loyers. Dans ce cas, le loyer est taxé à vingt pour cent, et le sophrologue récupère la TVA, s’il est assujetti. L’option du bailleur doit être vérifiée sur le bail, car un loyer sans TVA n’ouvre droit à aucune déduction.
Un sophrologue en franchise, qui paie un loyer avec TVA, ne récupère pas la TVA sur son loyer. Le loyer TTC est une charge, sans déduction possible. Un sophrologue assujetti, qui paie un loyer avec TVA, récupère la TVA sur son loyer.
La différence est importante, pour un loyer mensuel élevé.
La location d’un cabinet meublé, avec des services, suit un autre régime. Elle peut être taxée à vingt pour cent, comme une prestation de services. Le sophrologue qui loue un cabinet à l’heure, dans un centre de bien-être, doit vérifier le régime du loyer sur sa facture.
Le taux est indiqué sur la facture du bailleur.
La sous-location d’une partie d’un cabinet, à un autre praticien, est aussi une location. Elle est exonérée, sauf option, si elle est nue. Elle est taxée, si elle comprend des services.
Le sophrologue qui sous-loue doit facturer la sous-location avec le bon régime, et indiquer la mention sur sa facture.
Les formules de calcul de la TVA sophrologue
Trois formules suffisent pour tous les calculs de la TVA sophrologue. Elles s’appliquent au taux de vingt pour cent, et au taux de cinq virgule cinq pour cent pour les livres. Il suffit de changer le taux dans la formule.
La première formule de calcul de la TVA sophrologue calcule le prix TTC à partir du prix HT. Le prix TTC est égal au prix HT multiplié par un plus le taux. À vingt pour cent, le prix TTC est égal au prix HT multiplié par un virgule vingt.
La deuxième formule de la TVA sophrologue retrouve le prix HT à partir du prix TTC. Le prix HT est égal au prix TTC divisé par un plus le taux. À vingt pour cent, le prix HT est égal au prix TTC divisé par un virgule vingt.
C’est la formule la plus utile, car les prix affichés aux clients sont des prix TTC.
La troisième formule de la TVA sophrologue calcule la TVA à partir du prix HT. La TVA est égale au prix HT multiplié par le taux. À vingt pour cent, la TVA est égale au prix HT multiplié par zéro virgule vingt. La TVA est aussi égale au prix TTC moins le prix HT.
L’arrondi se fait au centime le plus proche. Un montant de dix euros et quatre-vingt-trois centimes de TVA ne se divise pas. Les logiciels de facturation arrondissent ligne par ligne, puis totalisent. Un écart d’un centime entre deux méthodes de calcul est normal.
Pour vérifier un calcul, le calculateur de TVA de calcul-tva-en-ligne.fr convertit un montant HT en TTC et un montant TTC en HT. Il applique le taux de vingt pour cent, ou de cinq virgule cinq pour cent. Il évite les erreurs d’arrondi sur vos factures.
| Calcul | Formule à 20 % | Formule à 5,5 % |
|---|---|---|
| TTC à partir de HT | TTC = HT × 1,20 | TTC = HT × 1,055 |
| HT à partir de TTC | HT = TTC ÷ 1,20 | HT = TTC ÷ 1,055 |
| TVA à partir de HT | TVA = HT × 0,20 | TVA = HT × 0,055 |
| TVA à partir de TTC | TVA = TTC − (TTC ÷ 1,20) | TVA = TTC − (TTC ÷ 1,055) |
La formule HT égale TTC divisé par un virgule vingt est la plus utilisée par les sophrologues. Une séance affichée à soixante euros TTC donne cinquante euros HT. Une séance affichée à soixante-douze euros TTC donne soixante euros HT.
Une séance affichée à vingt-cinq euros TTC donne vingt euros et quatre-vingt-trois centimes HT.
La formule TTC égale HT multiplié par un virgule vingt est la plus utilisée pour les devis en entreprise. Un atelier à huit cents euros HT donne neuf cent soixante euros TTC. Un cycle à deux mille euros HT donne deux mille quatre cents euros TTC.
L’entreprise voit le prix TTC, et elle récupère la TVA.
Un sophrologue qui prépare ses tarifs doit choisir entre afficher un prix HT ou un prix TTC. Pour les particuliers, le prix TTC est obligatoire, car le client paie le prix TTC. Pour les entreprises, le devis indique les deux, HT et TTC, avec le taux de TVA.
La clarté évite les malentendus.
Exemple 1 : une séance individuelle à 60 € TTC
Claire reçoit une cliente pour une séance individuelle. Le prix TTC de la séance est de soixante euros. Le taux applicable est de vingt pour cent, car Claire est assujettie à la TVA.
Le prix HT se calcule en divisant soixante par un virgule vingt. Le résultat est de cinquante euros. La TVA est de dix euros. La somme des deux redonne bien soixante euros.
La facture indique les trois montants. Le prix HT est de cinquante euros. La TVA à vingt pour cent est de dix euros. Le prix TTC est de soixante euros. La cliente paie soixante euros, et Claire reverse dix euros, après déduction.
La cliente qui compare avec l’année précédente voit la différence. L’année précédente, en franchise, la séance était facturée soixante euros, sans TVA. Cette année, la séance est facturée soixante euros TTC, avec dix euros de TVA.
Le prix TTC n’a pas changé, mais le revenu HT de Claire a baissé de dix euros.
Claire a choisi de garder le prix TTC à soixante euros, pour ses clientes fidèles. Elle a expliqué que son prix HT était désormais de cinquante euros. Ses clientes ont accepté, parce que le prix TTC n’avait pas augmenté. Claire a absorbé la TVA, pour garder sa clientèle.
| Élément | Montant |
|---|---|
| Prix TTC de la séance | 60,00 € |
| Prix HT (60 ÷ 1,20) | 50,00 € |
| TVA à 20 % (50 × 0,20) | 10,00 € |
| Total TTC vérifié | 60,00 € |
Cet exemple est le plus simple de la TVA sophrologue. Soixante euros TTC, à vingt pour cent, donnent cinquante euros HT et dix euros de TVA. Le calcul se fait de tête, sans tableur. Il sert de repère pour toutes les autres séances.
Un sophrologue qui facture soixante euros TTC, en franchise, ne fait pas ce calcul. Il facture soixante euros, sans TVA. Il ne reverse rien. Il ne récupère rien non plus. La différence entre les deux régimes est visible sur chaque facture.
Exemple 2 : une séance individuelle à 70 € TTC
Un sophrologue à Paris reçoit un client pour une séance individuelle. Le prix TTC de la séance est de soixante-dix euros. Le taux applicable est de vingt pour cent, car le sophrologue est assujetti à la TVA.
Le prix HT se calcule en divisant soixante-dix par un virgule vingt. Le résultat est de cinquante-huit euros et trente-trois centimes. La TVA est de onze euros et soixante-sept centimes. La somme des deux redonne bien soixante-dix euros.
La facture indique les trois montants. Le prix HT est de cinquante-huit euros et trente-trois centimes. La TVA à vingt pour cent est de onze euros et soixante-sept centimes. Le prix TTC est de soixante-dix euros. Le client paie soixante-dix euros.
Le prix de soixante-dix euros est fréquent dans les grandes villes. Le loyer du cabinet y est plus élevé, et le coût de la vie aussi. Le sophrologue parisien facture plus cher, mais son taux de TVA reste de vingt pour cent. Le taux ne dépend pas de la ville, ni du prix.
Un client qui paie soixante-dix euros TTC, pour une séance, paie onze euros et soixante-sept centimes de TVA. Le sophrologue reverse cette TVA, après déduction de la TVA sur ses achats. Son revenu HT est de cinquante-huit euros et trente-trois centimes.
| Élément | Montant |
|---|---|
| Prix TTC de la séance | 70,00 € |
| Prix HT (70 ÷ 1,20) | 58,33 € |
| TVA à 20 % (58,33 × 0,20) | 11,67 € |
| Total TTC vérifié | 70,00 € |
Cet exemple montre l’arrondi au centime. Soixante-dix divisé par un virgule vingt donne cinquante-huit virgule trois trois trois. Le prix HT est arrondi à cinquante-huit euros et trente-trois centimes. La TVA est arrondie à onze euros et soixante-sept centimes.
Le total reste de soixante-dix euros.
Un sophrologue qui utilise un logiciel de facturation n’a pas besoin de calculer l’arrondi à la main. Le logiciel arrondit ligne par ligne. Il totalise ensuite les montants arrondis. Un écart d’un centime, entre deux méthodes, est normal et accepté.
Exemple 3 : un forfait de 10 séances à 550 € TTC
Une cliente achète un forfait de dix séances, pour un accompagnement complet. Le prix TTC du forfait est de cinq cent cinquante euros. Le taux applicable est de vingt pour cent, car le sophrologue est assujetti à la TVA.
Le prix HT se calcule en divisant cinq cent cinquante par un virgule vingt. Le résultat est de quatre cent cinquante-huit euros et trente-trois centimes. La TVA est de quatre-vingt-onze euros et soixante-sept centimes. La somme des deux redonne bien cinq cent cinquante euros.
Le forfait de dix séances à cinq cent cinquante euros TTC revient à cinquante-cinq euros TTC par séance. Le prix HT par séance est de quarante-cinq euros et quatre-vingt-trois centimes. La TVA par séance est de neuf euros et dix-sept centimes.
Le forfait offre une remise de cinq euros par séance, par rapport au prix de soixante euros.
La facture du forfait indique le prix HT total, la TVA totale et le prix TTC total. Elle indique le nombre de séances, dix, et la durée de validité du forfait, en général six mois ou un an. Elle indique les conditions d’annulation et de report des séances.
Un forfait payé en une fois, en décembre, compte dans le chiffre d’affaires de décembre, pour la franchise. Un forfait de cinq cent cinquante euros, payé en décembre, peut faire franchir le seuil majoré. Le sophrologue qui vend des forfaits en fin d’année doit surveiller son cumul.
Un forfait payé en plusieurs fois, par exemple en deux fois, est taxé à chaque encaissement. La TVA est exigible sur les acomptes, pour les prestations de services. Chaque versement donne lieu à une facture, avec la TVA sur le montant encaissé. Le solde est facturé à son encaissement.
| Élément | Montant |
|---|---|
| Prix TTC du forfait de 10 séances | 550,00 € |
| Prix HT (550 ÷ 1,20) | 458,33 € |
| TVA à 20 % (458,33 × 0,20) | 91,67 € |
| Total TTC vérifié | 550,00 € |
| Prix TTC par séance (550 ÷ 10) | 55,00 € |
Cet exemple montre l’intérêt du forfait pour la cliente. Dix séances à soixante euros TTC coûteraient six cents euros. Le forfait à cinq cent cinquante euros fait économiser cinquante euros. La TVA est calculée sur le prix remisé, pas sur le prix initial.
La remise réduit la base HT et la TVA en même temps.
Un sophrologue qui propose un forfait doit préciser sa durée de validité. Un forfait non utilisé, après sa date limite, est-il remboursé ou perdu ? La réponse figure dans les conditions générales. La TVA, elle, a déjà été déclarée à l’encaissement.
Un remboursement donnerait lieu à un avoir.

Exemple 4 : une séance de groupe à 25 € TTC par personne
Un sophrologue anime une séance de groupe, avec huit participants. Chaque participant paie vingt-cinq euros TTC. Le taux applicable est de vingt pour cent, car le sophrologue est assujetti à la TVA.
Le prix TTC total du groupe est de deux cents euros. Huit participants, à vingt-cinq euros chacun, donnent deux cents euros. Le prix HT total est de cent soixante-six euros et soixante-sept centimes. La TVA totale est de trente-trois euros et trente-trois centimes.
Le prix HT par personne est de vingt euros et quatre-vingt-trois centimes. Vingt-cinq divisé par un virgule vingt donne vingt virgule huit trois. La TVA par personne est de quatre euros et dix-sept centimes. La somme des deux redonne vingt-cinq euros.
La facture du groupe indique le nombre de participants, huit, et le prix par personne, vingt-cinq euros TTC. Elle indique le prix HT total, la TVA totale et le prix TTC total. Elle indique la date, la durée et le thème de la séance de groupe.
Un groupe de douze participants, à vingt-cinq euros chacun, donne trois cents euros TTC. Le prix HT est de deux cent cinquante euros. La TVA est de cinquante euros. Le groupe est rentable, même avec un prix par personne plus bas qu’en séance individuelle.
Un groupe de quatre participants, à vingt-cinq euros chacun, donne cent euros TTC. Le prix HT est de quatre-vingt-trois euros et trente-trois centimes. La TVA est de seize euros et soixante-sept centimes. Le groupe reste rentable, si la salle est peu coûteuse.
| Élément | TTC | HT | TVA |
|---|---|---|---|
| Par personne (1 participant) | 25,00 € | 20,83 € | 4,17 € |
| Groupe de 8 personnes | 200,00 € | 166,67 € | 33,33 € |
| Groupe de 12 personnes | 300,00 € | 250,00 € | 50,00 € |
Cet exemple montre que le groupe est un levier de chiffre d’affaires. Une heure de séance de groupe, avec huit participants, rapporte deux cents euros TTC. Une heure de séance individuelle rapporte soixante euros TTC. Le groupe multiplie le revenu horaire, avec le même taux de TVA.
Le groupe demande pourtant plus de préparation. Le sophrologue doit adapter ses exercices à des personnes différentes, avec des besoins différents. Il doit gérer le groupe, le temps et l’espace. Le revenu plus élevé compense ce travail supplémentaire.
Exemple 5 : un atelier en entreprise à 800 € HT
Une entreprise commande un atelier de sophrologie, pour ses salariés. Le prix HT de l’atelier est de huit cents euros. Le taux applicable est de vingt pour cent, car le sophrologue est assujetti à la TVA.
La TVA se calcule en multipliant huit cents par zéro virgule vingt. Le résultat est de cent soixante euros. Le prix TTC est de neuf cent soixante euros. Huit cents plus cent soixante donnent bien neuf cent soixante.
La facture indique le prix HT, huit cents euros, le taux, vingt pour cent, et la TVA, cent soixante euros. Elle indique le prix TTC, neuf cent soixante euros. L’entreprise paie neuf cent soixante euros, et elle récupère cent soixante euros de TVA sur sa déclaration.
Le coût net pour l’entreprise est de huit cents euros. Le sophrologue reverse cent soixante euros de TVA, après déduction de la TVA sur ses achats. Son revenu HT est de huit cents euros, pour une demi-journée de travail.
Un cycle de six ateliers, à huit cents euros HT chacun, donne quatre mille huit cents euros HT. La TVA est de neuf cent soixante euros. Le prix TTC du cycle est de cinq mille sept cent soixante euros. L’entreprise récupère neuf cent soixante euros de TVA.
Le devis de l’atelier indique le prix HT, le taux et le prix TTC. Il indique la durée, deux heures, le nombre de participants, vingt, et le contenu, gestion du stress et respiration. Il indique la date, le lieu et les conditions d’annulation.
L’entreprise accepte le devis, puis le sophrologue facture.
| Élément | Montant |
|---|---|
| Prix HT de l’atelier | 800,00 € |
| TVA à 20 % (800 × 0,20) | 160,00 € |
| Prix TTC (800 × 1,20) | 960,00 € |
| Total TTC vérifié | 960,00 € |
Cet exemple est le plus simple pour les entreprises. Le prix est en HT, la TVA s’ajoute, le total est en TTC. L’entreprise cliente comprend immédiatement le calcul. Elle sait qu’elle récupérera la TVA, et que son coût réel est le prix HT.
Un sophrologue en franchise facturerait le même atelier huit cents euros, sans TVA. L’entreprise paierait huit cents euros, sans TVA à récupérer. Le coût net serait le même, huit cents euros. La différence est dans la facture, pas dans le coût final pour l’entreprise.
Exemple 6 : le seuil de franchise, 625 séances à 60 €
Un sophrologue facture soixante euros par séance. Il veut savoir combien de séances il lui faut pour atteindre le seuil de la franchise, à trente-sept mille cinq cents euros. Le calcul est simple, et il donne un repère concret.
Le nombre de séances se calcule en divisant trente-sept mille cinq cents par soixante. Le résultat est de six cent vingt-cinq séances. Six cent vingt-cinq séances, à soixante euros, donnent trente-sept mille cinq cents euros. Le seuil est atteint à la six cent vingt-cinquième séance.
À quatorze séances par semaine, pendant quarante-cinq semaines, le sophrologue anime six cent trente séances. Six cent trente séances, à soixante euros, donnent trente-sept mille huit cents euros. Le seuil de trente-sept mille cinq cents euros est dépassé de trois cents euros.
Le dépassement est donc atteint dans la quarante-cinquième semaine, avec quatorze séances par semaine. Le sophrologue sort de la franchise l’année suivante. Il facture la TVA à vingt pour cent, à partir du premier janvier suivant.
À dix séances par semaine, pendant quarante-cinq semaines, le sophrologue anime quatre cent cinquante séances. Quatre cent cinquante séances, à soixante euros, donnent vingt-sept mille euros. Le seuil n’est pas atteint. Le sophrologue reste en franchise.
À vingt séances par semaine, pendant quarante-cinq semaines, le sophrologue anime neuf cents séances. Neuf cents séances, à soixante euros, donnent cinquante-quatre mille euros. Le seuil est largement dépassé. Le sophrologue sort de la franchise, et il dépasse même le seuil majoré.
| Rythme hebdomadaire | Séances par an (45 semaines) | Chiffre d’affaires à 60 € | Franchise |
|---|---|---|---|
| 6 séances par semaine | 270 | 16 200 € | Conservée |
| 10 séances par semaine | 450 | 27 000 € | Conservée |
| 14 séances par semaine | 630 | 37 800 € | Dépassée |
| 20 séances par semaine | 900 | 54 000 € | Dépassée |
Cet exemple montre que le seuil se calcule en séances, pas seulement en euros. Un sophrologue qui compte ses séances par semaine voit venir le dépassement. Il sait, dès le mois de septembre, s’il dépassera le seuil en décembre. Il peut préparer le passage à la TVA.
Un sophrologue qui facture soixante-dix euros par séance atteint le seuil plus vite. Trente-sept mille cinq cents divisé par soixante-dix donne cinq cent trente-six séances. À douze séances par semaine, pendant quarante-cinq semaines, il anime cinq cent quarante séances.
Le seuil est dépassé, avec douze séances par semaine seulement.
Un sophrologue qui anime des groupes atteint le seuil encore plus vite. Un groupe de huit participants, à vingt-cinq euros, donne deux cents euros par séance. Trente-sept mille cinq cents divisé par deux cents donne cent quatre-vingt-huit séances de groupe.
À quatre groupes par semaine, pendant quarante-cinq semaines, le seuil est dépassé.
Exemple 7 : un mois à 4 200 € TTC, la TVA à payer
Un sophrologue assujetti réalise un mois de quatre mille deux cents euros TTC, avec des séances à vingt pour cent. Il veut calculer la TVA à payer pour ce mois. Le calcul se fait en trois étapes, collecte, déduction, puis solde.
Le prix HT du mois se calcule en divisant quatre mille deux cents par un virgule vingt. Le résultat est de trois mille cinq cents euros. La TVA collectée est de sept cents euros. Trois mille cinq cents plus sept cents donnent bien quatre mille deux cents.
La TVA déductible du mois est de cent quatre-vingts euros. Elle comprend la TVA sur le loyer, sur le logiciel de facturation, sur le téléphone et sur la formation. Le sophrologue a conservé toutes ses factures d’achat, avec la TVA indiquée.
La TVA à payer est la différence entre la TVA collectée et la TVA déductible. Sept cents moins cent quatre-vingts donnent cinq cent vingt euros. Le sophrologue paie cinq cent vingt euros de TVA pour ce mois, sur sa déclaration.
Le mois suivant, sans formation ni gros achat, la TVA déductible sera plus faible. La TVA collectée restera de sept cents euros, si le chiffre d’affaires est le même. La TVA à payer sera plus élevée, proche de six cents euros.
Le sophrologue doit prévoir cette variation, mois par mois.
Un mois avec un investissement, par exemple un ordinateur à mille euros HT, donne une TVA déductible plus élevée. La TVA sur l’ordinateur est de deux cents euros. La TVA déductible totale passe à trois cent quatre-vingts euros. La TVA à payer tombe à trois cent vingt euros.
| Élément | Montant |
|---|---|
| Chiffre d’affaires TTC du mois | 4 200,00 € |
| Chiffre d’affaires HT (4 200 ÷ 1,20) | 3 500,00 € |
| TVA collectée à 20 % | 700,00 € |
| TVA déductible du mois | 180,00 € |
| TVA à payer (700 − 180) | 520,00 € |
Cet exemple montre que la TVA à payer n’est pas la TVA collectée. Le sophrologue ne reverse pas sept cents euros, mais cinq cent vingt euros. La différence vient de la TVA récupérée sur ses achats. La conservation des factures d’achat est donc essentielle, chaque mois.
Un sophrologue qui oublie de déduire la TVA sur ses achats paie trop de TVA. Il reverse sept cents euros, au lieu de cinq cent vingt euros. Il perd cent quatre-vingts euros, chaque mois. Sur une année, la perte atteint deux mille cent soixante euros.
La rigueur comptable se paie, au sens propre.
La facturation et les mentions obligatoires de la TVA sophrologue
La facture est le document de vente du sophrologue. Elle est obligatoire pour les clients professionnels, et elle est recommandée pour les particuliers. Elle doit indiquer le prix HT, le taux de TVA, le montant de la TVA et le prix TTC.
En franchise, la facture indique la mention « TVA non applicable, art. 293 B du CGI ». Elle n’indique pas de montant de TVA, car il n’y en a pas. Elle indique le prix, qui est un prix sans TVA. Le client paie ce prix, sans taxe ajoutée.
Une fois assujetti, la facture indique le taux de vingt pour cent, le montant de la TVA et le prix TTC. Elle indique le numéro de TVA intracommunautaire du sophrologue, quand il en a un. Elle indique le nom et l’adresse du client, la date et le détail des prestations.
La facture complète comporte le nom et l’adresse du sophrologue, son numéro SIREN et son numéro de TVA intracommunautaire. Elle comporte un numéro de facture unique, sans trou dans la numérotation. Elle comporte la date, le libellé de la séance et le prix HT.
Chaque ligne de la facture indique le prix HT, le taux de TVA et le montant de la TVA. Le total HT, le total de la TVA par taux et le total TTC sont indiqués en bas de facture.
La facture distingue les lignes à vingt pour cent et les lignes à cinq virgule cinq pour cent, quand elle vend un livre.
Le reçu remis à un client particulier, en séance individuelle, vaut facture simplifiée. Il indique le prix TTC, le taux de TVA et le montant de la TVA. Il indique la date, le nom du sophrologue et le libellé de la séance. Le client le conserve pour ses archives.
Le sophrologue conserve ses factures dix ans. Le délai de reprise de l’administration fiscale est de trois ans en principe, et de dix ans en cas de manquement grave. Le logiciel de facturation horodate et archive les factures sans trou dans la numérotation.
Une facture annulée doit être conservée, avec la mention d’annulation. Une annulation sans trace crée un écart entre le total TTC encaissé et le total TTC déclaré. Le suivi des factures, mois par mois, repère ces écarts avant qu’ils ne s’accumulent.
Une facture rectificative corrige une facture émise avec une erreur. Elle indique le numéro de la facture corrigée, le montant corrigé et le motif de la correction. Elle est émise quand le taux de TVA était faux, ou quand le prix était faux. Elle se conserve avec la facture initiale.
Pour les auto-entrepreneurs sophrologues, lisez la suite sur la TVA de l’auto-entrepreneur en 2026. Ce guide détaille la franchise, les seuils et la facturation pour les micro-entrepreneurs. Il complète celui-ci pour les sophrologues en micro-entreprise.
La TVA sophrologue déductible : récupérer la taxe sur les achats professionnels
Un sophrologue assujetti récupère la taxe qu’il paie sur ses achats professionnels. C’est le principe de la TVA déductible. Elle se déduit de la TVA collectée sur les séances. La différence donne la TVA à payer, ou un crédit de TVA.
Le loyer du cabinet ouvre droit à déduction quand le bailleur a opté pour la TVA sur les loyers. La TVA sur le loyer est de vingt pour cent. L’option du bailleur doit être vérifiée sur le bail, car un loyer sans TVA n’ouvre droit à aucune déduction.
Le matériel de sophrologie est à vingt pour cent. La TVA sur ces achats est déductible. Les tapis, les coussins, les chaises, les enceintes et le matériel audio entrent dans cette catégorie. Le mobilier du cabinet suit le même régime.
Le logiciel de facturation, le logiciel de prise de rendez-vous et le site internet sont à vingt pour cent. La TVA sur ces abonnements est déductible. Les frais de formation du sophrologue, quand ils sont taxés, sont aussi déductibles, à vingt pour cent.
L’électricité, le téléphone et les fournitures de bureau sont à vingt pour cent. La TVA sur ces charges courantes est déductible. Les honoraires du comptable sont à vingt pour cent, et la TVA est déductible dans les mêmes conditions.
La TVA sur les dépenses personnelles du sophrologue n’est pas déductible. Les achats pour la maison, les repas personnels et les dépenses sans lien avec le cabinet sont exclus. La frontière entre le professionnel et le personnel doit être nette dans la comptabilité.
Un sophrologue en franchise ne récupère pas la TVA sur ses achats. La TVA payée sur le loyer, le matériel et le logiciel est une charge, sans déduction possible. Le passage à la TVA change ce point, et il rend la déduction possible.
Le calcul se fait avec un comptable, avant de renoncer à la franchise.
La TVA déductible se calcule à partir des factures d’achat du mois ou de l’année. Les factures doivent indiquer le nom du sophrologue, la date, le libellé de l’achat et le montant de la TVA. Une facture sans TVA indiquée ne donne droit à aucune déduction.
La conservation des factures est donc essentielle.
Un crédit de TVA apparaît quand la TVA déductible dépasse la TVA collectée. Le crédit se reporte sur les mois suivants, ou il fait l’objet d’une demande de remboursement.
Un sophrologue qui investit dans son cabinet, au début de son activité, peut être en crédit de TVA pendant plusieurs mois.
La TVA sur un véhicule, quand le sophrologue se déplace à domicile, suit des règles particulières. La TVA sur l’achat d’un véhicule de tourisme n’est pas déductible, en général. La TVA sur le carburant et l’entretien suit des règles de déduction partielle.
Le comptable vérifie ces points, au cas par cas.
Les régimes de TVA du sophrologue : réel simplifié et réel normal
Un sophrologue assujetti relève du régime réel simplifié, si son chiffre d’affaires HT est inférieur à deux cent cinquante-quatre mille euros. Il dépose une déclaration annuelle, la CA12, et il paie des acomptes semestriels. La plupart des sophrologues assujettis sont dans ce régime.
La déclaration CA12 annuelle récapitule la TVA collectée de l’année et la TVA déductible de l’année. Elle se dépose en ligne, sur le compte fiscal du sophrologue. Elle se paie par télérèglement, avant la date limite annuelle.
Les acomptes semestriels sont calculés sur la TVA de l’année précédente.
Un sophrologue dont le chiffre d’affaires HT dépasse deux cent cinquante-quatre mille euros relève du régime réel normal. Il déclare et paie la TVA chaque mois, sur la déclaration CA3.
Ce régime concerne les cabinets importants, avec plusieurs praticiens et un chiffre d’affaires élevé.
Un sophrologue qui dépasse le seuil de la franchise en cours d’année, sans dépasser deux cent cinquante-quatre mille euros, est en réel simplifié. Il dépose une CA12 pour l’année du dépassement, avec la TVA collectée depuis la date du dépassement.
Il paie des acomptes l’année suivante, calculés sur cette première année.
Le choix entre le réel simplifié et le réel normal n’est pas un choix libre, quand le chiffre d’affaires dépasse le seuil. Le régime est déterminé par le chiffre d’affaires.
Un sophrologue peut toutefois opter pour le réel normal, même sous le seuil, s’il préfère une déclaration mensuelle. L’option se fait auprès du service des impôts.
La déclaration mensuelle, sur la CA3, donne une vision plus fine de la TVA. Elle permet de suivre la TVA collectée et la TVA déductible mois par mois. Elle impose une rigueur mensuelle, avec une clôture chaque mois.
La déclaration annuelle, sur la CA12, est plus simple, mais elle concentre le paiement en fin d’année.
Un sophrologue en réel simplifié doit provisionner sa TVA, mois par mois. Il met de côté vingt pour cent de ses recettes HT, ou la TVA collectée moins la TVA déductible. Il évite ainsi une mauvaise surprise, quand la CA12 arrive. Un compte séparé, pour la TVA, est une bonne habitude.
Le comptable du sophrologue vérifie le régime applicable, chaque année. Il vérifie le chiffre d’affaires, le seuil de la franchise et le seuil du réel simplifié. Il prépare la déclaration, CA12 ou CA3, avec les chiffres du sophrologue.
Il signale les écarts et les erreurs, avant le dépôt.
Un sophrologue sans comptable peut déposer sa déclaration seul, en ligne. Il doit conserver ses factures de vente et d’achat, avec la TVA indiquée. Il doit ventiler ses recettes par taux, vingt pour cent et cinq virgule cinq pour cent.
Il doit vérifier ses calculs, avant de valider la déclaration.
La facturation électronique en 2026 : ce qui change pour la TVA sophrologue
Pour la TVA sophrologue, la facturation électronique devient obligatoire par étapes à partir de septembre deux mille vingt-six. Les grandes entreprises sont concernées en premier. Les petites entreprises et les indépendants suivent ensuite, selon le calendrier officiel.
Un sophrologue devra émettre ses factures aux clients professionnels au format électronique, avec un contenu normalisé. Les factures seront transmises par une plateforme agréée. Les reçus aux clients particuliers resteront plus simples, mais devront respecter le nouveau format.
La facturation électronique ne change pas les taux de la TVA sophrologue. Elle change la forme des factures et leur transmission. Elle impose aussi la transmission de données de transaction à l’administration, pour les opérations avec des particuliers.
Les logiciels de facturation intègrent progressivement la facturation électronique. Le sophrologue doit vérifier que son logiciel est compatible avant l’échéance qui le concerne. Une mise à jour suffit dans la plupart des cas.
Un logiciel qui ne gère pas la TVA à vingt pour cent doit être remplacé.
Préparez la transition dès maintenant. Vérifiez que vos factures comportent toutes les mentions obligatoires. Vérifiez que votre logiciel ventile correctement les taux. La réforme récompense les cabinets organisés, et elle pénalise les factures incomplètes.
Un sophrologue qui facture sur papier, ou sur un tableur, devra passer à un logiciel compatible. Le passage est une occasion de revoir ses modèles de factures. Il peut y ajouter la mention de franchise, ou le taux de vingt pour cent, selon son régime.
Il peut y ajouter son numéro de TVA intracommunautaire.
Le CIBS au 1er janvier 2027 : ce qui change pour la TVA sophrologue
Les règles de la TVA sophrologue déménagent au premier janvier deux mille vingt-sept. Elles quittent le Code général des impôts pour rejoindre le code des impositions sur les biens et services, le CIBS. Le transfert est prévu par l’ordonnance 2026-671.
Le transfert est sans changement de fond. Les taux ne changent pas. Les séances de sophrologie restent à vingt pour cent. La franchise en base reste à trente-sept mille cinq cents euros. Seuls les numéros d’articles changent.
L’article 278 du Code général des impôts, qui fixe le taux normal de vingt pour cent, aura un nouveau numéro dans le CIBS. L’article 293 B, qui fixe la franchise en base, sera lui aussi renuméroté. Les anciennes références resteront tolérées pendant une période transitoire.
Pour la TVA sophrologue, la conséquence est pratique. Les factures, les logiciels et les documents comptables qui citent les anciens articles devront être mis à jour après le premier janvier deux mille vingt-sept.
Les éditeurs de logiciels intégreront les nouvelles références automatiquement.
Ne changez rien avant le premier janvier deux mille vingt-sept. Les règles de deux mille vingt-six restent celles du Code général des impôts. Le CIBS est un changement de code, pas un changement de taux. La mention « TVA non applicable, art.
293 B du CGI » reste valable en deux mille vingt-six.
Le seuil unique de 25 000 € : une réforme abrogée
Le seuil unique de vingt-cinq mille euros a fait couler beaucoup d’encre. Il était prévu par la loi de finances pour deux mille vingt-cinq. Il devait remplacer tous les seuils de la franchise en base par un seuil unique de vingt-cinq mille euros.
La réforme a été suspendue, puis reportée, puis abrogée. La loi numéro 2025-1044 du trois novembre deux mille vingt-cinq l’a définitivement abrogée. Le seuil unique de vingt-cinq mille euros n’a jamais été appliqué.
Les seuils de deux mille vingt-six restent donc ceux de deux mille vingt-cinq. Pour les prestations de services, le seuil est de trente-sept mille cinq cents euros, avec un seuil majoré de quarante et un mille deux cent cinquante euros.
Pour la TVA sophrologue, ces seuils sont les seuls à retenir.
Un article ou une vidéo qui annonce encore le seuil unique de vingt-cinq mille euros est dépassé. Il faut se méfier des contenus publiés au début de deux mille vingt-cinq, avant l’abrogation. La TVA sophrologue en deux mille vingt-six repose sur les seuils classiques.
Un sophrologue qui a lu, au début de deux mille vingt-cinq, que le seuil passait à vingt-cinq mille euros, doit mettre à jour ses repères. Son seuil n’est pas de vingt-cinq mille euros, mais de trente-sept mille cinq cents euros.
Il reste en franchise plus longtemps qu’il ne le pensait. Il doit vérifier son chiffre d’affaires avec les bons seuils.
Les erreurs qui coûtent cher sur la TVA sophrologue
La première erreur sur la TVA sophrologue est de croire à une exonération de santé. Un sophrologue qui facture sans TVA, en pensant être exonéré comme un médecin, se trompe. La sophrologie n’est pas une profession de santé réglementée.
Ses séances sont taxables à vingt pour cent, dès la sortie de franchise.
La deuxième erreur sur la TVA sophrologue est de facturer sans TVA après le dépassement du seuil. Un sophrologue qui dépasse trente-sept mille cinq cents euros, puis quarante et un mille deux cent cinquante euros, doit facturer la TVA.
Il doit le faire dès le jour du dépassement du seuil majoré. Il ne peut pas attendre la fin de l’année.
La troisième erreur sur la TVA sophrologue est de ne pas suivre son chiffre d’affaires. Un sophrologue qui ne note pas ses recettes, mois par mois, découvre le dépassement trop tard. Il doit régulariser des mois de TVA non collectée, avec des intérêts de retard.
Le suivi mensuel évite cette régularisation.
La quatrième erreur sur la TVA sophrologue est d’exonérer une formation qui n’en est pas une. Un atelier bien-être, un coaching ou une consultation ne sont pas des formations exonérées.
Seule une action de formation professionnelle continue, dispensée par un organisme déclaré, peut être exonérée. Le mot « formation » sur une facture ne suffit pas.
La cinquième erreur sur la TVA sophrologue est de déduire la TVA en franchise. Un sophrologue en franchise ne récupère pas la TVA sur ses achats. Il ne peut pas déduire la TVA sur son loyer, son matériel ou son logiciel. La déduction n’est possible qu’une fois assujetti à la TVA.
La sixième erreur sur la TVA sophrologue est d’oublier la mention de franchise sur ses factures. Une facture en franchise, sans la mention « TVA non applicable, art. 293 B du CGI », est incomplète. Le client professionnel ne sait pas pourquoi il n’y a pas de TVA.
L’administration peut demander une régularisation de la facture.
La septième erreur sur la TVA sophrologue est de mélanger les taux sur une même facture. Un livre à cinq virgule cinq pour cent et une séance à vingt pour cent ne portent pas le même taux. La facture doit ventiler les deux lignes, avec le taux de chaque ligne.
Un taux unique, appliqué à tout, est faux dès qu’il mélange un livre et une séance.
La huitième erreur sur la TVA sophrologue est de ne pas déclarer la TVA sur les acomptes. Un acompte encaissé, pour un forfait ou un atelier, est taxé dès son encaissement. Le sophrologue qui attend la réalisation de la prestation pour déclarer la TVA se trompe.
La TVA est exigible à l’encaissement, pour les services.
La neuvième erreur sur la TVA sophrologue est de garder le même prix TTC, sans prévenir les clients. Un sophrologue qui passe de soixante euros sans TVA à soixante euros TTC, avec dix euros de TVA, perd dix euros par séance.
Il doit choisir, en connaissance de cause, entre absorber la TVA et augmenter son prix TTC. Le choix se fait avant le passage, pas après.
La dixième erreur sur la TVA sophrologue est de ne pas provisionner la TVA à payer. Un sophrologue en réel simplifié, qui dépose une CA12 annuelle, doit mettre de côté sa TVA chaque mois. Il évite une mauvaise surprise en fin d’année, quand la déclaration arrive.
Un compte séparé, pour la TVA, est une habitude simple et efficace.
Les cas limites de la TVA sophrologue
La Corse est un premier cas limite. Le taux normal y est le même qu’en métropole, vingt pour cent, pour les séances de sophrologie. Le taux particulier corse ne change pas le taux des prestations de services.
Un sophrologue corse facture ses séances à vingt pour cent, comme un sophrologue métropolitain.
Les départements d’outre-mer sont un deuxième cas limite. Le taux normal y est de huit virgule cinq pour cent, et non de vingt pour cent. Les séances de sophrologie y sont à huit virgule cinq pour cent, une fois le sophrologue assujetti.
La franchise en base y suit les mêmes seuils, en euros.
La séance en ligne, pour un client établi dans un autre État membre, est un troisième cas limite. La prestation est localisée, en général, au lieu d’établissement du prestataire, pour un client particulier. Le taux français de vingt pour cent s’applique.
Le sophrologue vérifie la règle avec son comptable, si ses clients sont à l’étranger.
La séance offerte, à un proche ou à un partenaire, est un quatrième cas limite. Une prestation à titre gratuit, pour un client, est en principe taxée comme une vente, quand le sophrologue est assujetti.
Un don de séance, dans un cadre commercial, doit être facturé avec TVA, ou déclaré. Le sophrologue évite les séances gratuites non tracées.
La séance en échange de services, par exemple un échange avec un ostéopathe, est un cinquième cas limite. L’échange est une prestation, taxée à vingt pour cent, même sans paiement en argent. Chaque praticien facture l’autre, avec TVA, sur la valeur de la prestation échangée.
Le troc n’échappe pas à la TVA.
La séance dans un cadre associatif, avec une association qui paie le sophrologue, est un sixième cas limite. L’association paie le prix TTC, avec vingt pour cent de TVA, si le sophrologue est assujetti.
Le statut de l’association, loi de mille neuf cent un ou autre, ne change pas le taux du sophrologue. La facture indique le prix HT, la TVA et le prix TTC.
La séance pour un mineur, avec un parent qui paie, est un septième cas limite. Le payeur est le parent, le bénéficiaire est l’enfant. Le taux reste de vingt pour cent. La facture indique le nom du parent, comme client, et le prénom de l’enfant, comme bénéficiaire.
Le taux ne change pas avec l’âge du client.
Un sophrologue qui cumule la sophrologie et une autre activité, par exemple le yoga, doit ventiler ses recettes. Les séances de yoga, quand elles sont des cours collectifs, peuvent relever d’un autre régime. Les séances de sophrologie restent à vingt pour cent.
Le chiffre d’affaires total, pour la franchise, additionne les deux activités, si elles relèvent du même exploitant.
Questions fréquentes sur la TVA sophrologue
Un sophrologue doit-il facturer la TVA ?
Un sophrologue doit facturer la TVA à vingt pour cent, dès qu’il sort de la franchise en base. Tant que son chiffre d’affaires reste sous trente-sept mille cinq cents euros, il ne facture pas de TVA. Il indique la mention « TVA non applicable, art. 293 B du CGI » sur ses factures.
Une fois le seuil dépassé, il facture la TVA sur chaque séance.
Pourquoi la sophrologie n’est-elle pas exonérée de TVA ?
La sophrologie n’est pas exonérée, parce qu’elle n’est pas une profession de santé réglementée. L’article 261, 4, 1°, du Code général des impôts exonère les soins des professions médicales et paramédicales réglementées. L’administration cite la sophrologie parmi les pratiques exclues.
Un sophrologue ne peut donc pas invoquer cette exonération.
Quel est le seuil de franchise en base pour un sophrologue ?
Le seuil de franchise est de trente-sept mille cinq cents euros pour l’année précédente. Le seuil majoré est de quarante et un mille deux cent cinquante euros pour l’année en cours. À soixante euros par séance, le seuil est atteint avec six cent vingt-cinq séances.
À quatorze séances par semaine, pendant quarante-cinq semaines, le seuil est dépassé.
Que se passe-t-il quand le seuil de franchise est dépassé ?
Quand le seuil de trente-sept mille cinq cents euros est dépassé, sur l’année précédente, la TVA s’applique à partir du premier janvier suivant.
Quand le seuil majoré de quarante et un mille deux cent cinquante euros est dépassé, pendant l’année en cours, la TVA s’applique dès le jour du dépassement. Le sophrologue facture alors vingt pour cent de TVA sur ses séances.
Quel est le taux de TVA d’une séance de groupe ?
Le taux de TVA d’une séance de groupe est de vingt pour cent. Chaque participant paie son prix TTC, avec vingt pour cent de TVA incluse.
Une séance de groupe à vingt-cinq euros TTC par personne donne vingt euros et quatre-vingt-trois centimes HT et quatre euros et dix-sept centimes de TVA par personne. Un groupe de huit personnes donne deux cents euros TTC.
Quel est le taux de TVA d’un atelier en entreprise ?
Le taux de TVA d’un atelier en entreprise est de vingt pour cent. Un atelier à huit cents euros HT donne cent soixante euros de TVA et neuf cent soixante euros TTC. L’entreprise cliente récupère la TVA, si elle est assujettie. Le devis indique le prix HT, le taux et le prix TTC.
La TVA sur les acomptes est exigible à l’encaissement.
Une formation de sophrologie peut-elle être exonérée de TVA ?
Une formation peut être exonérée, seulement si les conditions sont remplies. Le sophrologue doit être un organisme de formation déclaré, avec une déclaration d’activité. L’action doit être une action de formation professionnelle continue, avec un programme et une évaluation.
Un atelier bien-être, un coaching ou une consultation ne sont pas des formations exonérées.
Comment facturer en franchise en base ?
En franchise, le sophrologue facture le prix sans TVA, et il indique la mention « TVA non applicable, art. 293 B du CGI ». Une séance à soixante euros est facturée soixante euros, sans TVA. Le sophrologue ne récupère pas la TVA sur ses achats.
Il conserve ses factures de vente et ses justificatifs de recettes.
Un sophrologue peut-il récupérer la TVA sur ses achats ?
Un sophrologue assujetti récupère la TVA sur ses achats professionnels. Il déduit la TVA sur son loyer, quand le bailleur a opté, sur son matériel, son logiciel et ses charges. Un sophrologue en franchise ne récupère pas la TVA.
La déduction commence avec l’assujettissement à la TVA, pas avant.
Quel est le taux de TVA d’un livre de sophrologie ?
Le taux de TVA d’un livre papier ou d’un livre audio est de cinq virgule cinq pour cent. Les autres produits, comme les huiles essentielles ou les CD audio non-livres, sont à vingt pour cent. La facture distingue les lignes, avec le taux de chaque produit.
Un livre vendu vingt euros TTC donne un euro et quatre centimes de TVA.
Un médecin sophrologue est-il exonéré de TVA ?
Un médecin qui pratique aussi la sophrologie est exonéré pour ses actes médicaux, pas pour ses séances de sophrologie. Ses consultations médicales relèvent de sa profession réglementée.
Ses séances de sophrologie, proposées comme telles, sont taxables à vingt pour cent, une fois la franchise dépassée. Il doit distinguer les deux dans ses factures.
Quel régime de déclaration pour un sophrologue assujetti ?
Un sophrologue assujetti relève du régime réel simplifié, si son chiffre d’affaires HT est inférieur à deux cent cinquante-quatre mille euros. Il dépose une déclaration annuelle, la CA12. Au-dessus de ce seuil, il relève du régime réel normal, avec une déclaration mensuelle, la CA3.
La plupart des sophrologues sont en réel simplifié.
Pour vérifier un calcul, le calculateur de TVA de calcul-tva-en-ligne.fr convertit un montant HT en TTC en quelques secondes. Vous saisissez le montant HT et le taux applicable. Le résultat apparaît immédiatement.
Conclusion : les points essentiels de la TVA sophrologue en 2026
La TVA sophrologue repose sur une idée simple. La sophrologie n’est pas une profession de santé réglementée. Ses séances sont donc taxables à vingt pour cent, une fois la franchise en base dépassée. Le taux est de vingt pour cent, pour les séances, les groupes et les ateliers.
La franchise en base est le premier repère du sophrologue. Le seuil est de trente-sept mille cinq cents euros, avec un seuil majoré de quarante et un mille deux cent cinquante euros. À soixante euros par séance, le seuil est atteint avec six cent vingt-cinq séances.
À quatorze séances par semaine, pendant quarante-cinq semaines, le seuil est dépassé.
Le suivi du chiffre d’affaires est l’habitude qui protège le sophrologue. Les recettes se notent chaque mois, séance après séance. Le cumul se compare au seuil, mois par mois. Un dépassement vu à l’avance se prépare, avec une information des clients et une adaptation des tarifs.
La facturation est le deuxième repère. En franchise, la facture porte la mention « TVA non applicable, art. 293 B du CGI ». Une fois assujetti, la facture indique le prix HT, le taux de vingt pour cent, le montant de la TVA et le prix TTC.
La facture distingue les lignes à vingt pour cent et les lignes à cinq virgule cinq pour cent.
Les exemples chiffrés sont les repères concrets de ce guide. Une séance à soixante euros TTC donne cinquante euros HT et dix euros de TVA.
Un forfait de dix séances à cinq cent cinquante euros TTC donne quatre cent cinquante-huit euros et trente-trois centimes HT et quatre-vingt-onze euros et soixante-sept centimes de TVA. Un atelier à huit cents euros HT donne neuf cent soixante euros TTC.
La formation professionnelle est un cas à part. Elle peut être exonérée, seulement si le sophrologue est un organisme de formation déclaré, et si l’action remplit les conditions. Un atelier bien-être, un coaching ou une consultation ne sont pas des formations exonérées.
La prudence consiste à facturer à vingt pour cent, tant que les conditions ne sont pas clairement remplies.
La vente de produits demande une attention particulière. Le livre est à cinq virgule cinq pour cent. Les autres produits sont à vingt pour cent. La location nue de cabinet est exonérée, sauf option.
Chaque produit et chaque location suit son propre régime, et la facture ventile les taux.
La TVA déductible est l’avantage de l’assujettissement. Le sophrologue assujetti récupère la TVA sur son loyer, son matériel, son logiciel et ses charges. Il paie la différence entre la TVA collectée et la TVA déductible.
Un mois à quatre mille deux cents euros TTC donne sept cents euros de TVA collectée, et cinq cent vingt euros à payer, après cent quatre-vingts euros de TVA déductible.
Les erreurs qui coûtent cher sont connues, et elles s’évitent. Croire à une exonération de santé, facturer sans TVA après le dépassement, ne pas suivre son chiffre d’affaires, exonérer une formation qui n’en est pas une, déduire la TVA en franchise : ces fautes se répètent,
et elles se corrigent avec un suivi mensuel et une facturation rigoureuse.
Le seuil unique de vingt-cinq mille euros est une réforme abrogée. Il ne s’applique pas en deux mille vingt-six. Les seuils à retenir sont trente-sept mille cinq cents euros et quarante et un mille deux cent cinquante euros.
Les contenus qui annoncent encore vingt-cinq mille euros sont dépassés.
Utilisez le calculateur de TVA de calcul-tva-en-ligne.fr pour vérifier chaque séance. Saisissez le montant HT et le taux applicable. Le résultat apparaît en quelques secondes. Il vous aide à repérer une erreur avant d’envoyer la facture.
Pour aller plus loin dans les métiers de l’accompagnement, lisez la suite sur la TVA du psychologue en 2026, sur la TVA du naturopathe en 2026 et sur la TVA du diététicien en 2026. Ces trois guides complètent celui-ci sur les soins, le bien-être et l’accompagnement.
Les taux de TVA applicables aux prestations de services sont détaillés dans le Code général des impôts sur Légifrance. La doctrine administrative est publiée dans le BOFiP.


Pingback: TVA coach sportif 2026 : guide excellent