
Un mardi matin au cabinet : la question que tout kiné se pose sur la TVA kinésithérapeute
Il est huit heures et demie, un mardi matin, dans un cabinet de kinésithérapie de banlieue. La salle d’attente est déjà presque pleine.
Une patiente attend pour sa rééducation du genou. Un sportif vient pour une entorse. Le téléphone sonne pour un rendez-vous de Pilates.
Le masseur-kinésithérapeute ouvre son agenda, puis son logiciel de facturation. Il se demande soudain si tout ce qu’il facture aujourd’hui doit porter de la TVA. La question semble simple. La réponse, elle, dépend de chaque acte.
La plupart des kinésithérapeutes vivent cette hésitation au quotidien. Ils soignent, ils rééduquent, ils accompagnent. Ils vendent aussi parfois un accessoire. Ils proposent un cours collectif. Ils signent un contrat de collaboration.
Chaque situation ne relève pas du même régime fiscal. Certaines recettes sont exonérées de TVA. D’autres sont taxées à vingt pour cent. La frontière passe parfois au milieu d’une même journée de travail.
Comprendre la TVA kinésithérapeute, c’est donc d’abord apprendre à trier ses recettes. Les soins thérapeutiques suivent une règle. Les activités annexes en suivent une autre. Le mélange des deux crée la confusion.
Ce guide explique la règle en langage clair, avec des exemples chiffrés concrets. Il commence par le principe général. Il détaille ensuite les conditions de l’exonération. Il passe en revue les activités taxées.
Vous y trouverez aussi les formules de calcul, plusieurs exemples complets et un point précis sur la franchise en base. La facturation et la facturation électronique de 2026 y sont également traitées.
L’objectif est simple : vous permettre de facturer juste, sans surtaxer vos patients et sans oublier la TVA quand elle est due. Vous gagnerez en sérénité. Vous éviterez aussi les erreurs coûteuses.
Gardez ce guide près de votre logiciel de facturation. Il vous servira chaque fois qu’une nouvelle activité apparaît au cabinet. Un cours, une vente, une collaboration : chaque cas y trouve sa réponse.
La règle en une phrase sur la TVA kinésithérapeute
Les actes de kinésithérapie à finalité thérapeutique sont exonérés de TVA, tandis que les activités annexes sans finalité thérapeutique sont taxées au taux normal de vingt pour cent.
Cette phrase résume l’essentiel. Elle ne suffit pourtant pas à trancher tous les cas concrets. Un même geste peut être exonéré ou taxé selon son but. Un massage médical n’est pas un massage de bien-être.
La TVA kinésithérapeute repose donc sur la finalité de l’acte, pas seulement sur son nom. Le Pilates peut soigner ou détendre. La différence tient à l’objectif poursuivi et au cadre dans lequel l’acte est réalisé.
Retenez aussi que les soins exonérés ne comptent pas pour le seuil de la franchise en base. Seules les recettes taxables entrent dans ce calcul. Ce point change beaucoup de choses pour les cabinets mixtes.
Enfin, la mention à porter sur la note d’honoraires n’est pas la même selon le régime. L’exonération a sa propre formule. La franchise en a une autre. Les confondre est une erreur fréquente.
Tableau récapitulatif : qui paie la TVA et qui ne la paie pas
Le tableau suivant résume les situations les plus courantes au cabinet. Il vous donne une vision rapide avant d’entrer dans le détail. Conservez-le comme un aide-mémoire.
| Situation | Traitement TVA | Taux |
|---|---|---|
| Acte de kinésithérapie à finalité thérapeutique | Exonéré | 0 % |
| Massage médical, mobilisation articulaire, rééducation fonctionnelle | Exonéré | 0 % |
| Gymnastique médicale à but de soin | Exonéré | 0 % |
| Pilates non thérapeutique | Taxable | 20 % |
| Coaching bien-être | Taxable | 20 % |
| Massage non médical | Taxable | 20 % |
| Intervention en entreprise sans but de soin | Taxable | 20 % |
| Redevance de collaboration | Taxable | 20 % |
| Location de locaux aménagés | Taxable | 20 % |
| Vente de produits : ceinture, attelle, élastiques | Taxable | 20 % |
Ce tableau montre bien la logique générale. Le soin exonéré reste la norme pour l’activité principale du kinésithérapeute. Les activités annexes basculent vers le taux normal.
La difficulté commence quand une activité se situe entre les deux mondes. Un cours de Pilates prescrit pour une rééducation n’a pas le même traitement qu’un cours de Pilates de loisir. Le contexte compte autant que l’intitulé.
C’est pourquoi les sections suivantes détaillent chaque critère. Elles vous aideront à classer vos propres prestations sans deviner. En cas de doute persistant, la prudence consiste à documenter la finalité de l’acte.

L’exonération des soins : le fondement de la TVA kinésithérapeute
Les actes de kinésithérapie à finalité thérapeutique sont exonérés de TVA. Le fondement juridique est l’article 261, 4-1° du Code général des impôts. Le BOFiP précise ce régime dans la doctrine BOI-TVA-CHAMP-30-10-20-10.
Concrètement, cela signifie que le kinésithérapeute ne facture pas de TVA sur ses soins. Le patient paie le montant des honoraires, sans TVA ajoutée. Le praticien ne collecte donc rien à ce titre.
Cette exonération n’est pas un oubli du législateur. Elle reconnaît le caractère de soin de l’activité. Elle s’applique aux actes qui relèvent de la compétence du masseur-kinésithérapeute et qui poursuivent un but de soin.
Pour en bénéficier, il faut respecter deux critères cumulatifs. Les deux doivent être réunis en même temps. Si l’un des deux manque, l’exonération ne s’applique pas.
Le premier critère concerne la nature de l’acte. Il doit relever de la compétence réglementée du masseur-kinésithérapeute. Cette compétence est définie par l’article R.4321-4 du Code de la santé publique.
Ce texte cite notamment les massages médicaux, les mobilisations articulaires, la rééducation fonctionnelle et la gymnastique médicale. La liste donne un cadre clair. Elle exclut les pratiques qui ne relèvent pas de cette compétence.
Le second critère concerne la finalité de l’acte. Il doit poursuivre un but de soin préventif ou curatif. Le soin peut prévenir une aggravation. Il peut aussi traiter une pathologie existante.
Un acte identique peut donc changer de régime selon son objectif. Une mobilisation réalisée pour rééduquer une épaule opérée est un soin. La même mobilisation proposée comme détente générale ne l’est pas.
La prescription médicale est un indice utile, mais elle ne garantit pas automatiquement l’exonération. Elle montre que le soin s’inscrit dans un parcours de santé. Elle ne remplace pas l’examen des deux critères.
Inversement, l’absence de prescription ne condamne pas forcément l’acte. Un kinésithérapeute peut recevoir un patient en accès direct pour un soin préventif. La finalité thérapeutique reste alors le critère décisif.
Pour sécuriser votre pratique, notez la finalité de l’acte dans votre dossier. Indiquez le motif de la consultation. Conservez la prescription quand elle existe. Ces traces facilitent un contrôle éventuel.
Les soins exonérés sont par ailleurs dispensés de facturation au sens fiscal strict. Le praticien remet une note d’honoraires au patient. Cette note ne comporte pas de TVA.
Il faut donc distinguer la note d’honoraires d’une facture classique. La note d’honoraires constate le soin et son prix. Elle ne sert pas à collecter la TVA.
La compétence réglementée : ce que le kiné peut faire en soin exonéré
La compétence réglementée du masseur-kinésithérapeute couvre un champ précis. Elle comprend les massages médicaux, qui visent un effet thérapeutique. Elle comprend aussi les mobilisations articulaires, passives ou actives.
La rééducation fonctionnelle en fait également partie. Elle aide le patient à retrouver un geste, une posture ou une fonction. Elle s’appuie sur un bilan initial et sur un programme adapté.
La gymnastique médicale complète ce champ. Elle se distingue d’un cours de gymnastique de loisir par son objectif. Elle vise la prévention ou le traitement, pas seulement le bien-être général.
Un acte qui sort de ce champ ne peut pas être exonéré à ce titre. Un coaching sportif général, par exemple, ne relève pas de la compétence réglementée du kinésithérapeute. Il relève d’une autre activité.
Cette distinction protège aussi le patient. Elle lui garantit que le soin exonéré est bien un acte de santé. Elle évite que des prestations de confort se présentent comme des soins.
La finalité thérapeutique : préventive ou curative, jamais décorative
La finalité préventive concerne les actes qui évitent l’apparition ou l’aggravation d’un trouble. Un travail postural chez un patient à risque en fait partie. Un programme de prévention des chutes chez une personne âgée aussi.
La finalité curative concerne les actes qui traitent une pathologie. Une rééducation après une fracture en est un exemple. Une prise en charge respiratoire chez un patient atteint d’une maladie chronique en est un autre.
Dans les deux cas, le kinésithérapeute agit avec un objectif de santé. Il évalue, il traite, il suit l’évolution. Il adapte ses gestes à l’état du patient.
Une prestation proposée uniquement pour le plaisir ou la détente ne remplit pas ce critère. Le massage de relaxation sans visée thérapeutique en est un exemple. Le cours collectif de bien-être sans objectif de soin en est un autre.
La frontière peut sembler fine dans certains cas. Un cours de Pilates peut renforcer le dos d’un patient lombalgique. Il peut aussi simplement proposer une activité douce à un public en bonne santé.
Posez-vous alors une question simple : pourquoi ce patient précis vient-il aujourd’hui ? La réponse détermine souvent le régime. Un dossier clair, avec un objectif de soin, facilite la décision.
Les activités annexes taxées à 20 % dans le cadre de la TVA kinésithérapeute
Les activités annexes sans finalité thérapeutique sont taxables au taux normal de vingt pour cent. Cette règle s’applique même si elles sont proposées dans le même cabinet que les soins. Le lieu ne change pas le régime.
Le Pilates non thérapeutique en est l’exemple le plus fréquent. Il s’agit d’un cours de renforcement et de souplesse proposé au grand public. Il ne vise pas le traitement d’une pathologie particulière.
Le coaching bien-être suit la même logique. Il accompagne une personne vers un mieux-être général. Il ne constitue pas un acte de soin au sens de l’article 261, 4-1° du Code général des impôts.
Les massages non médicaux sont également taxables. Un massage de détente, sans prescription et sans objectif thérapeutique, ne bénéficie pas de l’exonération. Il doit être facturé avec la TVA.
Les interventions en entreprise entrent aussi dans cette catégorie quand elles n’ont pas de but de soin. Une animation de bien-être pour des salariés, par exemple, est une prestation de service taxée.
Elle ne devient pas un soin parce qu’elle est réalisée par un kinésithérapeute.
Les redevances de collaboration sont taxables à vingt pour cent. Il s’agit des sommes versées par un collaborateur pour exercer dans le cabinet. Elles rémunèrent la mise à disposition d’un lieu et d’une patientèle.
La location de locaux aménagés suit le même traitement. Le kinésithérapeute qui loue une salle équipée à un autre professionnel facture cette location avec TVA. Il ne s’agit pas d’un soin.
Les ventes de produits sont taxables au taux normal. Une ceinture lombaire, une attelle ou un lot d’élastiques vendus au cabinet portent la TVA à vingt pour cent. Le produit n’est pas un acte de soin.
Cette liste n’est pas exhaustive, mais elle couvre les cas les plus courants. Chaque nouvelle activité doit être examinée avec la même question : poursuit-elle un but de soin préventif ou curatif ?
Si la réponse est non, la TVA s’applique. Si la réponse est oui et que l’acte relève de votre compétence, l’exonération peut s’appliquer. La rigueur de ce tri protège votre comptabilité.
Il est utile de séparer ces recettes dans votre logiciel. Créez une catégorie pour les soins exonérés. Créez une autre catégorie pour les activités taxées. Cette séparation simplifie les déclarations.
Elle facilite aussi le suivi du seuil de franchise. Seules les recettes taxables comptent pour ce seuil. Une bonne ventilation évite les erreurs de calcul en fin d’année.
Les formules de calcul de la TVA kinésithérapeute
Les formules de la TVA sont simples, mais elles doivent être appliquées sans erreur. Pour une activité taxée à vingt pour cent, trois formules suffisent. Elles relient le prix hors taxes, la TVA et le prix toutes taxes comprises.
La première formule calcule la TVA à partir du prix hors taxes. Elle s’écrit ainsi : TVA égale HT multiplié par zéro virgule vingt. Cette formule donne le montant de la taxe à ajouter.
La deuxième formule calcule le prix toutes taxes comprises. Elle s’écrit ainsi : TTC égale HT multiplié par un virgule vingt. Elle donne le montant total à payer par le client.
La troisième formule retrouve le prix hors taxes à partir du prix TTC. Elle s’écrit ainsi : HT égale TTC divisé par un virgule vingt. Elle est utile quand le client connaît seulement le prix final.
Ces trois formules forment un ensemble cohérent. Elles permettent de passer d’un montant à l’autre sans approximation. Elles s’appliquent à chaque activité taxée du cabinet.
Pour vérifier un calcul, utilisez un calculateur TVA en ligne. Il vous donne le détail HT, TVA et TTC en quelques secondes. Il évite les erreurs d’arrondi sur les petits montants.
Les exemples de la section suivante appliquent ces formules à des cas réels. Chaque exemple présente un tableau de calcul. Vous pourrez reprendre les mêmes montants pour vos propres devis.
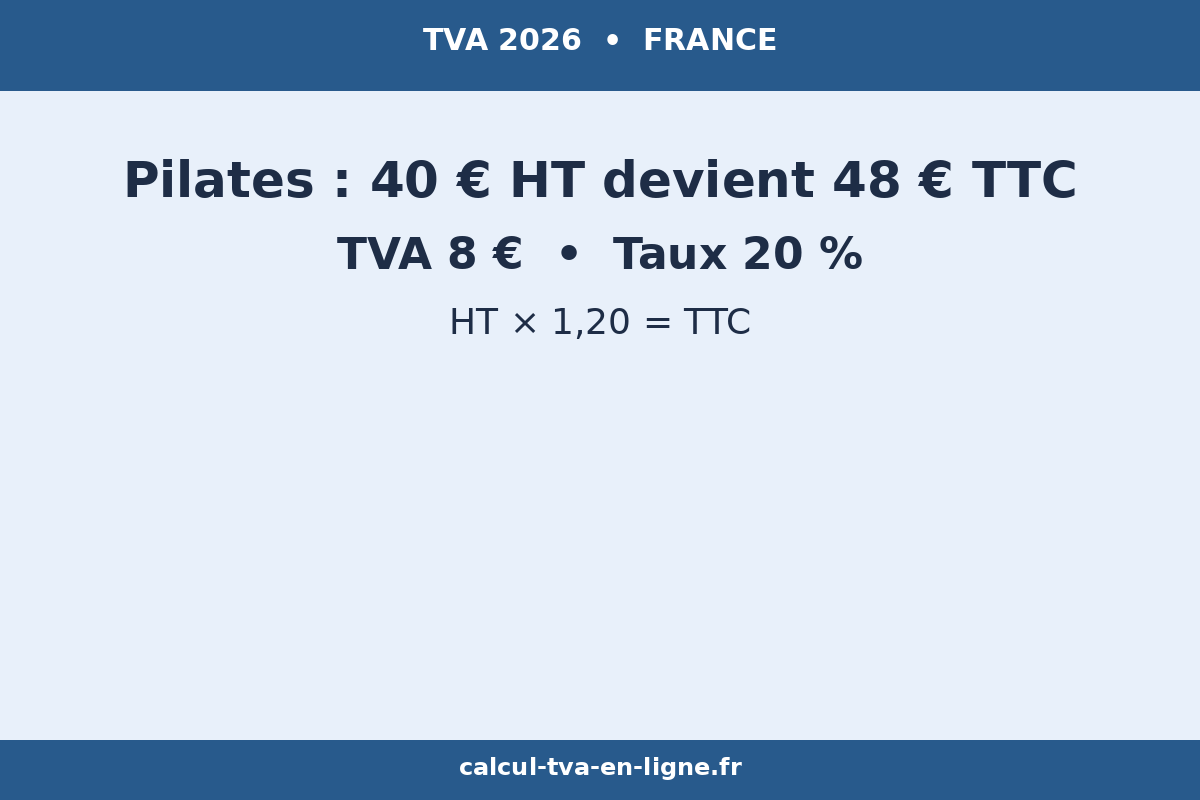
Exemple 1 : une séance de Pilates non thérapeutique à 40 euros HT
Une patiente réserve une séance de Pilates de loisir au cabinet. La séance est proposée au grand public, sans objectif de soin particulier. Elle est donc taxée à vingt pour cent.
Le prix hors taxes est de quarante euros. La TVA se calcule en multipliant quarante par zéro virgule vingt. Le résultat est de huit euros.
Le prix toutes taxes comprises est de quarante-huit euros. Il s’obtient en ajoutant la TVA au prix hors taxes. Il peut aussi se calculer directement par quarante multiplié par un virgule vingt.
La cliente paie donc quarante-huit euros. Le kinésithérapeute reverse huit euros de TVA à l’administration. Il conserve quarante euros de recettes hors taxes.
| Élément | Montant |
|---|---|
| Prix HT | 40 € |
| TVA à 20 % | 8 € |
| Prix TTC | 48 € |
Ce cas illustre bien la différence avec un soin exonéré. Pour un soin au même prix, le patient paierait quarante euros. Pour le Pilates de loisir, il paie quarante-huit euros.
La mention de la TVA doit apparaître clairement sur la facture. Le client comprend ainsi pourquoi le prix TTC est supérieur au prix HT. La transparence évite les malentendus.
Exemple 2 : un lot d’élastiques vendu 25 euros HT
Un patient achète un lot d’élastiques de renforcement au cabinet. Le kinésithérapeute lui a conseillé ce matériel pour ses exercices à domicile. La vente reste une activité taxée.
Le prix hors taxes est de vingt-cinq euros. La TVA se calcule en multipliant vingt-cinq par zéro virgule vingt. Le résultat est de cinq euros.
Le prix toutes taxes comprises est de trente euros. Il s’obtient en ajoutant cinq euros de TVA aux vingt-cinq euros hors taxes. Le patient paie trente euros au total.
Le kinésithérapeute doit déclarer ces cinq euros de TVA. Il ne peut pas les considérer comme une recette exonérée. La vente de produits suit le taux normal.
| Élément | Montant |
|---|---|
| Prix HT | 25 € |
| TVA à 20 % | 5 € |
| Prix TTC | 30 € |
Cet exemple montre que même un petit montant doit être traité avec rigueur. Cinq euros de TVA semblent peu. Ils s’additionnent pourtant sur l’année avec toutes les autres ventes.
Si le cabinet vend régulièrement des accessoires, le total devient significatif. Un suivi mensuel des ventes évite les oublis. Il facilite aussi la déclaration de TVA.
Exemple 3 : une redevance de collaboration de 800 euros HT
Un jeune kinésithérapeute collabore dans le cabinet d’un titulaire. Il verse chaque mois une redevance de collaboration de huit cents euros hors taxes. Cette redevance est taxée à vingt pour cent.
La TVA se calcule en multipliant huit cents par zéro virgule vingt. Le résultat est de cent soixante euros. Le montant toutes taxes comprises est donc de neuf cent soixante euros.
Le collaborateur paie neuf cent soixante euros chaque mois. Le titulaire reverse cent soixante euros de TVA. Il conserve huit cents euros de recettes hors taxes.
| Élément | Montant |
|---|---|
| Redevance HT | 800 € |
| TVA à 20 % | 160 € |
| Montant TTC | 960 € |
Sur une année, cette redevance représente neuf mille six cents euros hors taxes. La TVA annuelle s’élève à mille neuf cent vingt euros. Le montant TTC annuel atteint onze mille cinq cent vingt euros.
Cet exemple montre l’importance de bien rédiger le contrat de collaboration. Le montant HT et le montant TTC doivent y figurer clairement. Les deux parties évitent ainsi toute contestation.
Il montre aussi que la redevance, à elle seule, peut approcher le seuil de franchise. Un titulaire qui perçoit cette redevance doit surveiller ses recettes taxables. Le seuil se calcule sur l’ensemble des activités taxées.
Exemple 4 : un mois mixte, soins exonérés et Pilates taxé
Prenons un mois ordinaire dans un cabinet mixte. Le kinésithérapeute réalise quatre mille euros de soins exonérés. Il propose aussi des cours de Pilates non thérapeutique pour six cents euros hors taxes.
Les quatre mille euros de soins ne portent pas de TVA. Ils sont exonérés en vertu de l’article 261, 4-1° du Code général des impôts. Le patient paie le montant des honoraires, sans taxe ajoutée.
Les six cents euros de Pilates sont taxés à vingt pour cent. La TVA s’élève à cent vingt euros. Le prix TTC des cours est donc de sept cent vingt euros.
| Activité | HT | TVA | TTC |
|---|---|---|---|
| Soins exonérés | 4 000 € | 0 € | 4 000 € |
| Pilates non thérapeutique | 600 € | 120 € | 720 € |
| Total du mois | 4 600 € | 120 € | 4 720 € |
Ce mois mixte illustre la règle du seuil de franchise. Seuls les six cents euros de Pilates comptent pour le seuil. Les quatre mille euros de soins exonérés ne comptent pas.
Le kinésithérapeute ne doit donc pas additionner les deux catégories. Il doit les suivre séparément. Cette distinction protège les cabinets dont l’activité principale reste le soin.
Si le même rythme se maintient toute l’année, les recettes taxables atteignent sept mille deux cents euros. Elles restent très loin du seuil de trente-sept mille cinq cents euros. La franchise en base s’applique donc sans difficulté.
En revanche, un cabinet qui développe fortement ses activités annexes doit surveiller ce total. Les cours, les ventes et les redevances s’additionnent. Le seuil peut être atteint plus vite qu’on ne le croit.
Exemple 5 : le calcul du seuil de franchise avec des recettes taxables annuelles
Imaginons un kinésithérapeute qui développe ses activités annexes. Sur une année, il réalise trente mille euros de soins exonérés. Il réalise aussi vingt mille euros de recettes taxables.
Les trente mille euros de soins ne comptent pas pour le seuil. Seuls les vingt mille euros de recettes taxables entrent dans le calcul. Le seuil de référence est de trente-sept mille cinq cents euros.
Les vingt mille euros restent inférieurs à ce seuil. Le kinésithérapeute bénéficie donc de la franchise en base pour ses activités taxables. Il ne facture pas de TVA sur ces activités.
Prenons maintenant un second cas. Le même praticien réalise quarante mille euros de recettes taxables dans l’année. Il dépasse le seuil de trente-sept mille cinq cents euros.
Il dépasse aussi le seuil majoré toléré de quarante et un mille deux cent cinquante euros ? Non, pas dans ce cas. Quarante mille euros se situent entre les deux seuils. La situation dépend alors de l’année précédente.
Le mécanisme de la franchise prévoit une tolérance. Le dépassement du premier seuil n’entraîne pas toujours une sortie immédiate. Le seuil majoré joue un rôle d’amortisseur.
Pour vérifier vos propres chiffres, reprenez vos recettes taxables mois par mois. Additionnez les cours, les ventes, les redevances et les locations. Comparez le total annuel aux seuils en vigueur.
Un calculateur TVA peut vous aider à simuler le passage au-dessus du seuil. Il calcule rapidement la TVA due sur un montant donné. Il vous aide à anticiper l’impact financier d’un dépassement.
Pour mieux comprendre les règles générales de la franchise et de la facturation, vous pouvez aussi lire le guide sur la TVA des freelances, seuils et facturation en 2026. Les principes de seuil y sont expliqués dans un contexte proche du vôtre.
La franchise en base de TVA et ses seuils en 2026
La franchise en base de TVA dispense le professionnel de facturer la TVA quand ses recettes taxables restent modestes. Elle concerne les prestations de services. Elle s’applique aux activités taxables du kinésithérapeute.
En 2026, le seuil de la franchise est de trente-sept mille cinq cents euros pour les prestations de services. Le seuil majoré toléré est de quarante et un mille deux cent cinquante euros. Ces deux montants doivent être connus par cœur.
Seules les recettes taxables comptent pour ce seuil. Les soins exonérés ne comptent pas. Cette règle est essentielle pour les cabinets mixtes. Elle évite de pénaliser une activité principalement soignante.
Le projet de loi de finances qui envisageait d’abaisser ces seuils à vingt-cinq mille euros a été suspendu. Les seuils de trente-sept mille cinq cents euros et de quarante et un mille deux cent cinquante euros restent donc en vigueur en 2026.
Cette suspension apporte une stabilité bienvenue. Elle évite un changement brutal pour les petits cabinets. Elle ne doit pas faire oublier de surveiller l’évolution des textes.
En cas de dépassement, le mécanisme est précis. L’assujettissement commence dès le premier jour du mois de dépassement pour les recettes excédentaires. Il s’étend ensuite à l’ensemble des opérations non exonérées à partir du premier janvier de l’année suivante.
Prenons un exemple concret. Un kinésithérapeute dépasse le seuil en septembre. Il devient assujetti pour les recettes de septembre qui dépassent le seuil. Il le reste ensuite pour les mois suivants.
À partir du premier janvier de l’année suivante, il devient assujetti sur l’ensemble de ses opérations non exonérées. Il facture alors la TVA sur toutes ses activités taxables. Il ne peut plus bénéficier de la franchise.
Ce basculement a des conséquences pratiques. Il faut adapter les factures, les devis et les tarifs affichés. Il faut aussi commencer à déclarer et à reverser la TVA collectée.
| Seuil | Montant 2026 | Conséquence |
|---|---|---|
| Seuil de franchise | 37 500 € | En dessous, franchise possible |
| Seuil majoré toléré | 41 250 € | Zone de tolérance selon l’année précédente |
| Seuil envisagé puis suspendu | 25 000 € | Non applicable en 2026 |
| Recettes concernées | Recettes taxables uniquement | Soins exonérés exclus du calcul |
Pour suivre ce seuil, tenez un tableau mensuel de vos recettes taxables. Notez chaque cours, chaque vente et chaque redevance. Additionnez les montants hors taxes.
Comparez le total cumulé au seuil de trente-sept mille cinq cents euros. Si vous vous en approchez, anticipez le changement. Prévoyez l’adaptation de vos documents et de vos tarifs.
Un cabinet qui reste sous le seuil n’a pas à facturer la TVA sur ses activités annexes. Il doit toutefois indiquer la mention de franchise sur ses factures. Cette mention est différente de celle de l’exonération.
La confusion entre les deux mentions est fréquente. Elle peut créer des difficultés en cas de contrôle. La section suivante explique quelle mention utiliser dans chaque cas.
La facturation et la mention correcte sur la note d’honoraires
La facturation du kinésithérapeute suit deux logiques différentes. Les soins exonérés donnent lieu à une note d’honoraires. Les activités taxées donnent lieu à une facture avec TVA.
Sur la note d’honoraires des soins exonérés, il faut écrire la mention suivante : « Exonération de TVA, art. 261-4-1° du CGI ». Cette mention indique le fondement exact de l’exonération.
Il ne faut pas écrire « article 293 B » sur cette note. L’article 293 B concerne la franchise en base, pas l’exonération. L’utiliser pour un soin exonéré serait une erreur.
Cette distinction peut sembler technique. Elle est pourtant importante. Elle montre que le praticien connaît le régime qu’il applique. Elle facilite aussi le travail du comptable.
Les soins exonérés sont dispensés de facturation au sens fiscal strict. Le kinésithérapeute remet une note d’honoraires au patient. Il n’émet pas une facture de TVA classique.
Pour les activités taxées, la facture doit comporter les mentions habituelles. Le prix hors taxes, le taux de TVA et le montant de la TVA doivent y figurer. Le prix toutes taxes comprises doit être clair.
Si le kinésithérapeute bénéficie de la franchise en base, il indique la mention de franchise sur ses factures d’activités taxées. Il ne facture alors pas de TVA. Il doit le préciser pour éviter toute ambiguïté.
Les tarifs doivent être affichés en salle d’attente. Cette obligation de transparence protège le patient. Elle lui permet de connaître le prix avant le soin.
Pour les actes hors nomenclature, un devis écrit est obligatoire dès soixante-dix euros. Cette obligation résulte de l’arrêté du 30 mai 2018. Le devis doit être remis avant la réalisation de l’acte.
Les honoraires doivent être fixés avec « tact et mesure ». Cette expression figure à l’article R.4321-79 du Code de la santé publique. Elle rappelle que le prix doit rester raisonnable et justifié.
En pratique, remettez toujours un devis clair pour les actes hors nomenclature. Indiquez le prix, la nature de l’acte et les conditions de règlement. Conservez une copie dans le dossier du patient.
Pour les activités taxées, un devis peut aussi être utile. Il précise le prix hors taxes et le prix TTC. Il évite les discussions au moment du règlement.

La facturation électronique en 2026 : ce qui change pour le kiné
La facturation électronique concerne désormais les professionnels. Depuis le premier septembre 2026, le kinésithérapeute doit pouvoir recevoir les factures électroniques de ses fournisseurs sur une plateforme agréée.
Cette obligation porte sur la réception, pas sur l’émission pour les soins. Le kiné doit être en mesure de recevoir les factures de ses fournisseurs dans le format électronique. Il doit choisir une plateforme agréée.
Ses soins exonérés ne sont pas concernés par l’émission de factures électroniques. Ils ne sont pas non plus concernés par l’e-reporting. Le soin reste hors de ce circuit.
Cette précision est rassurante pour les cabinets centrés sur le soin. Elle ne dispense pas de s’équiper pour la réception. Les fournisseurs, eux, émettent des factures électroniques.
En pratique, vérifiez que votre logiciel ou votre plateforme permet bien la réception. Testez la réception d’une première facture électronique. Conservez vos factures fournisseurs dans le format requis.
Pour les activités taxées, la situation peut être différente. Une facture émise pour une activité taxée peut relever de la facturation électronique selon le client. Renseignez-vous auprès de votre comptable pour votre cas précis.
La facturation électronique vise à simplifier les échanges et à lutter contre la fraude. Elle impose une organisation nouvelle, mais elle peut aussi faire gagner du temps. Les factures sont centralisées et plus faciles à retrouver.
Si vous n’avez pas encore choisi de plateforme agréée, faites-le sans attendre. Comparez les offres en fonction de votre volume de factures. Vérifiez la compatibilité avec votre logiciel de gestion.
Pour les cabinets qui vendent des produits ou qui louent des locaux, la question se pose avec plus d’acuité. Ces activités taxées génèrent des factures. Leur traitement électronique doit être anticipé.
Pour situer ces règles dans un cadre plus large, vous pouvez consulter le guide sur la TVA des services à la personne en 2026. Il montre comment d’autres activités de service appliquent la TVA et la facturation.
Vous pouvez aussi consulter le guide sur la TVA en pharmacie et sur les médicaments en 2026. Il illustre un autre secteur de santé où l’exonération et les taux réduits se croisent.
Pour approfondir le cadre juridique, le site du BOFiP reste la référence officielle. Vous y trouverez la doctrine administrative à jour. Consultez la page du BOFiP pour vérifier les textes cités dans ce guide.
Les erreurs coûteuses à éviter sur la TVA kinésithérapeute
La première erreur consiste à appliquer la TVA à tous les actes, sans distinction. Un kinésithérapeute qui taxe ses soins exonérés fait payer trop cher à ses patients. Il crée aussi une complexité inutile dans sa comptabilité.
La deuxième erreur est l’inverse. Elle consiste à exonérer toutes les activités, y compris les cours de loisir et les ventes. Le praticien oublie alors de collecter la TVA due. Il s’expose à un redressement.
La troisième erreur concerne la mention sur la note d’honoraires. Écrire « article 293 B » pour un soin exonéré est une erreur fréquente. La bonne mention est « Exonération de TVA, art. 261-4-1° du CGI ».
La quatrième erreur porte sur le seuil de franchise. Certains kinésithérapeutes additionnent les soins exonérés et les recettes taxables. Ils croient dépasser le seuil alors qu’ils en sont loin. Ils perdent la franchise à tort.
D’autres font l’erreur inverse. Ils oublient de compter une redevance ou une vente dans leurs recettes taxables. Ils dépassent le seuil sans s’en rendre compte. Ils découvrent le problème trop tard.
La cinquième erreur concerne le Pilates. Un cours présenté comme thérapeutique sans objectif de soin réel ne peut pas être exonéré. Le simple fait de le proposer au cabinet ne suffit pas. Il faut une finalité thérapeutique documentée.
La sixième erreur est l’absence de devis pour un acte hors nomenclature au-delà de soixante-dix euros. Le devis écrit est obligatoire dès ce montant. Son absence peut entraîner une difficulté avec le patient.
La septième erreur est l’absence d’affichage des tarifs en salle d’attente. Les patients doivent pouvoir connaître les prix avant la consultation. Un affichage clair évite les malentendus et les contestations.
La huitième erreur est de ne pas séparer les recettes dans la comptabilité. Un mélange des soins exonérés et des activités taxées rend le suivi impossible. Il complique la déclaration et le contrôle.
La neuvième erreur est de ne pas anticiper le dépassement du seuil. Un cabinet qui développe ses cours et ses ventes doit surveiller ses recettes taxables chaque mois. Attendre la fin de l’année est trop tard.
La dixième erreur est d’ignorer la facturation électronique. Depuis le premier septembre 2026, la réception des factures électroniques des fournisseurs doit être possible. Ne pas s’équiper peut bloquer les échanges avec les fournisseurs.
Pour éviter ces erreurs, prenez une habitude simple. Chaque mois, classez vos recettes en deux colonnes. D’un côté, les soins exonérés. De l’autre, les activités taxées.
Vérifiez ensuite le total des recettes taxables. Comparez-le au seuil de trente-sept mille cinq cents euros. Vérifiez aussi vos mentions de facturation. Ce contrôle mensuel prend peu de temps.
Il vous protège contre les erreurs les plus coûteuses. Il vous donne aussi une vision claire de votre activité. Vous saurez exactement quelle part de votre chiffre d’affaires est taxée.
Questions fréquentes sur la TVA kinésithérapeute
Les soins de kinésithérapie sont-ils toujours exonérés de TVA ?
Non, ils ne le sont que s’ils remplissent deux conditions cumulatives. L’acte doit relever de la compétence réglementée du masseur-kinésithérapeute. Il doit aussi poursuivre un but de soin préventif ou curatif. Si l’une des deux conditions manque, l’exonération ne s’applique pas.
Un massage réalisé par un kinésithérapeute est-il toujours exonéré ?
Non, tout dépend de la finalité du massage. Un massage médical, réalisé dans un but thérapeutique, est exonéré. Un massage de détente, sans objectif de soin, est taxé à vingt pour cent. Le geste est proche, mais le régime fiscal est différent.
La prescription médicale garantit-elle l’exonération de TVA ?
Non, la prescription est un indice, pas une garantie automatique. Elle montre que le soin s’inscrit dans un parcours de santé. Elle ne remplace pas l’examen des deux critères. L’acte doit toujours relever de la compétence du kinésithérapeute et poursuivre un but de soin.
Le Pilates proposé par un kinésithérapeute est-il exonéré ?
Cela dépend de son objectif. Un Pilates thérapeutique, intégré à une rééducation, peut être exonéré. Un Pilates de loisir, proposé au grand public sans but de soin, est taxé à vingt pour cent. La distinction tient à la finalité et au cadre de la séance.
Quelle mention faut-il écrire sur la note d’honoraires d’un soin exonéré ?
Il faut écrire « Exonération de TVA, art. 261-4-1° du CGI ». Cette mention indique le fondement exact de l’exonération. Il ne faut pas écrire « article 293 B », qui concerne la franchise en base et non l’exonération.
Les soins exonérés comptent-ils pour le seuil de la franchise en base ?
Non, seuls les recettes taxables comptent pour ce seuil. Les soins exonérés sont exclus du calcul. Cette règle protège les cabinets dont l’activité principale reste le soin. Elle évite de les faire basculer vers l’assujettissement à cause de leurs soins.
Quel est le seuil de la franchise en base pour un kinésithérapeute en 2026 ?
Le seuil est de trente-sept mille cinq cents euros pour les prestations de services. Le seuil majoré toléré est de quarante et un mille deux cent cinquante euros.
Le projet qui envisageait de les abaisser à vingt-cinq mille euros a été suspendu. Ces seuils restent donc en vigueur en 2026.
Que se passe-t-il si je dépasse le seuil de franchise ?
Vous devenez assujetti dès le premier jour du mois de dépassement pour les recettes excédentaires. Vous le devenez ensuite sur l’ensemble de vos opérations non exonérées à partir du premier janvier de l’année suivante. Vous devez alors facturer la TVA sur vos activités taxables.
Dois-je facturer la TVA sur la vente d’une ceinture ou d’élastiques ?
Oui, la vente de produits est taxée au taux normal de vingt pour cent. Une ceinture, une attelle ou un lot d’élastiques vendus au cabinet portent la TVA. Le produit n’est pas un acte de soin. Il doit être facturé avec la TVA.
La facturation électronique concerne-t-elle mes soins exonérés ?
Non, vos soins exonérés ne sont pas concernés par l’émission de factures électroniques ni par l’e-reporting. En revanche, depuis le premier septembre 2026, vous devez pouvoir recevoir les factures électroniques de vos fournisseurs sur une plateforme agréée. Cette obligation porte sur la réception.
Conclusion : les points essentiels à retenir sur la TVA kinésithérapeute
La TVA kinésithérapeute repose sur une distinction simple. Les soins à finalité thérapeutique sont exonérés. Les activités annexes sans but de soin sont taxées à vingt pour cent.
Cette distinction ne doit jamais être devinée. Elle se vérifie acte par acte, en regardant la compétence et la finalité. Un dossier clair et une note d’honoraires correcte facilitent ce travail.
Les formules sont simples à retenir. La TVA est égale au prix hors taxes multiplié par zéro virgule vingt.
Le prix TTC est égal au prix hors taxes multiplié par un virgule vingt. Le prix hors taxes se retrouve en divisant le prix TTC par un virgule vingt.
Les exemples de ce guide montrent comment les appliquer. Une séance de Pilates à quarante euros hors taxes donne huit euros de TVA et quarante-huit euros TTC. Un lot d’élastiques à vingt-cinq euros hors taxes donne cinq euros de TVA et trente euros TTC.
Une redevance de collaboration de huit cents euros hors taxes donne cent soixante euros de TVA et neuf cent soixante euros TTC. Un mois mixte de quatre mille euros de soins et de six cents euros de Pilates donne cent vingt euros de TVA.
La franchise en base protège les cabinets dont les recettes taxables restent modestes. Le seuil est de trente-sept mille cinq cents euros en 2026. Le seuil majoré toléré est de quarante et un mille deux cent cinquante euros.
Seules les recettes taxables comptent pour ce seuil. Les soins exonérés ne comptent pas. En cas de dépassement, l’assujettissement commence dès le premier jour du mois de dépassement pour les recettes excédentaires.
La facturation demande la même rigueur. La note d’honoraires d’un soin exonéré porte la mention « Exonération de TVA, art. 261-4-1° du CGI ». Elle ne porte pas la mention de la franchise.
Les actes hors nomenclature exigent un devis écrit dès soixante-dix euros. Les tarifs doivent être affichés en salle d’attente. Les honoraires doivent être fixés avec tact et mesure.
La facturation électronique est désormais une réalité. Depuis le premier septembre 2026, le kinésithérapeute doit pouvoir recevoir les factures électroniques de ses fournisseurs. Ses soins exonérés restent hors de l’émission et de l’e-reporting.
Pour vos prochaines étapes, commencez par classer vos recettes du mois. Séparez les soins exonérés des activités taxées. Vérifiez vos mentions et vos devis. Contrôlez votre total de recettes taxables.
Si vous approchez du seuil de franchise, anticipez le changement. Préparez vos factures et vos tarifs. Parlez-en à votre comptable avant de dépasser le seuil, pas après.
Si vous lancez une nouvelle activité, posez-vous la question de sa finalité avant de fixer son prix. Un cours, une vente ou une collaboration doivent être classés dès le départ. Cette habitude évite bien des corrections.
Enfin, gardez ce guide à portée de main. Revenez-y chaque fois qu’un cas nouveau apparaît. La TVA kinésithérapeute devient alors un sujet maîtrisé, et non une source d’inquiétude au quotidien.
Pingback: TVA dentiste 2026 : soins exonérés et taux 20 %
Pingback: TVA psychologue 2026 : exonération, 20 % et erreurs à éviter
Pingback: TVA infirmier 2026 : le guide essentiel pour réussir
Pingback: TVA orthophoniste 2026 : exonération, 20 % et facturation - blog.calcul-tva-en-ligne.fr
Pingback: TVA pédicure podologue 2026 : exonération et taux
Pingback: TVA ergothérapeute 2026 : exonération et taux
Pingback: TVA psychomotricien 2026 : guide excellent, taux et calculs