Camille habite à Lyon et elle vient de signer son premier client. Un propriétaire lui confie un deux-pièces près de la place des Terreaux, loué sur Airbnb presque toute l’année. Camille s’occupe de tout.
Elle crée l’annonce, elle répond aux voyageurs, elle remet les clés et elle fait le ménage entre deux séjours.
Le premier mois se passe très bien et les réservations s’enchaînent. Puis le propriétaire lui pose une question simple. Il veut une facture avec la TVA. Camille se rend compte qu’elle ne sait pas quoi répondre.
Elle ne sait pas quel taux appliquer ni même si elle doit facturer la TVA.
Cette situation est très fréquente en 2026. La conciergerie de location courte durée a explosé avec Airbnb et Booking. Des milliers de personnes se lancent dans ce métier chaque année. Pourtant, la TVA conciergerie reste mal comprise par beaucoup de nouveaux concierges.
La règle de base tient en une phrase. Les prestations de conciergerie sont des prestations de services soumises au taux normal de TVA de 20 %. Cette règle découle de l’article 278 du Code général des impôts.
Elle s’applique à la commission de gestion, au ménage, à l’accueil des voyageurs et à la fourniture du linge.
Pourtant, cette phrase ne suffit pas. Le taux de 20 % connaît des exceptions et des nuances. Le ménage peut parfois relever du taux de 10 % dans le cadre des services à la personne.
La franchise en base permet de ne pas facturer de TVA en début d’activité. Et les services rendus pour le compte d’un propriétaire peuvent rendre ses loyers taxables à la TVA.
Ce guide explique la TVA conciergerie en 2026 dans le détail. Vous y trouverez les taux applicables, les seuils de la franchise en base, les règles de facturation et plusieurs exemples chiffrés avec des tableaux de calcul. Chaque exemple reprend une situation réelle de concierge.
Avant de commencer, un point de méthode s’impose. Les règles fiscales évoluent vite et chaque situation comporte ses particularités. Ce guide repose sur les textes en vigueur en 2026 et sur le BOFiP. Pour un cas complexe, faites valider votre situation par votre expert-comptable.
Qu’est-ce qu’une conciergerie de location courte durée ?
Une conciergerie de location courte durée gère des logements meublés loués à la nuitée. Le propriétaire reste le propriétaire du bien. La conciergerie agit pour son compte et elle exploite le logement à sa place.
Elle prend en charge l’annonce, le calendrier, les réservations et l’accueil des voyageurs.
Le métier recouvre des prestations très différentes. Certaines sont purement matérielles, comme le ménage, le changement du linge ou la remise des clés. D’autres sont intellectuelles, comme la création de l’annonce, la fixation des prix ou la gestion des avis.
D’autres encore touchent à la gestion locative elle-même.
Cette diversité change tout en matière de TVA. Le fisc ne regarde pas le mot « conciergerie » sur votre carte de visite. Il regarde la nature exacte de chaque prestation facturée.
Une même conciergerie peut donc facturer plusieurs taux de TVA différents selon les lignes de sa facture.
La rémunération la plus courante est la commission. La conciergerie prend un pourcentage des loyers encaissés par le logement. Les observations de marché situent cette commission entre 15 % et 25 % des loyers en septembre 2026.
Certaines conciergeries affichent 20 % comme tarif de départ. Aucun texte ne plafonne ce pourcentage.
La rémunération du mandataire est libre, selon l’article 1984 du Code civil. Le propriétaire et la conciergerie fixent le taux ensemble dans le contrat. Ce contrat s’appelle souvent un mandat de gestion. Il précise les missions, le taux de commission et les prestations incluses.
À la commission s’ajoutent souvent des prestations facturées à part. Le ménage entre deux séjours est le cas le plus fréquent. La blanchisserie, la fourniture du linge et les petits travaux s’ajoutent aussi. Ces prestations peuvent être facturées au propriétaire ou directement au voyageur.
La distinction entre ces deux cas est importante. Quand le voyageur paie le ménage, la conciergerie facture le voyageur. Quand le propriétaire paie le ménage, elle facture le propriétaire. Le taux de TVA reste le même, mais la personne qui supporte la taxe change.
Et le propriétaire particulier ne récupère pas la TVA.
La règle de base de la TVA conciergerie : le taux de 20 %

Les services de conciergerie sont des prestations de services classiques. Ils relèvent donc du taux normal de TVA de 20 % en France métropolitaine. C’est la règle posée par l’article 278 du Code général des impôts.
Elle vise toutes les prestations qui ne bénéficient d’aucun taux réduit.
La commission de gestion est taxée à 20 %. Le ménage entre deux séjours est taxé à 20 %. L’accueil des voyageurs, la remise des clés et la gestion des réservations sont taxés à 20 %.
La blanchisserie et la fourniture du linge sont taxées à 20 %.
Concrètement, une commission affichée à 20 % hors taxes coûte 24 % toutes taxes comprises au propriétaire. Le calcul est simple et il surprend souvent les débutants. Une commission de 20 % hors taxes devient 24 % toutes taxes comprises.
Le propriétaire particulier supporte ce surcoût sans pouvoir le récupérer.
La formule de calcul est la suivante. Le montant de la TVA est égal au montant hors taxes multiplié par 20 %. Le montant toutes taxes comprises est égal au montant hors taxes multiplié par 1,20.
Pour retrouver le hors taxes depuis un montant toutes taxes comprises, il faut diviser par 1,20.
Prenons un exemple simple. Un logement génère 1 500 € de loyers hors taxes en un mois. La conciergerie prélève une commission de 20 %. Le montant hors taxes de sa commission est donc de 300 €. La TVA s’élève à 60 €.
Le propriétaire paie 360 € toutes taxes comprises.
| Élément | Montant |
|---|---|
| Loyers du mois (hors taxes) | 1 500,00 € |
| Commission de gestion à 20 % (hors taxes) | 300,00 € |
| TVA à 20 % sur la commission | 60,00 € |
| Commission toutes taxes comprises | 360,00 € |
Ce calcul montre pourquoi le taux de la commission ne raconte pas toute l’histoire. Un propriétaire qui compare deux conciergeries doit comparer les prix toutes taxes comprises.
Une commission à 20 % hors taxes coûte plus cher qu’une commission à 20 % toutes taxes comprises facturée par une conciergerie en franchise en base.
Le taux de 20 % s’applique dès le premier euro pour une société. Une SASU, une SARL ou une EURL ne bénéficie pas de la franchise en base de la même façon qu’une micro-entreprise.
Une société au régime réel facture la TVA dès sa première facture. Elle peut aussi récupérer la TVA sur ses achats.
Pour une micro-entreprise, la situation est différente. La franchise en base dispense de facturer la TVA tant que le chiffre d’affaires reste sous les seuils. Nous détaillons ces seuils dans la section suivante. Ils constituent le premier levier d’économie pour un concierge débutant.
Les taux de TVA applicables aux prestations de conciergerie
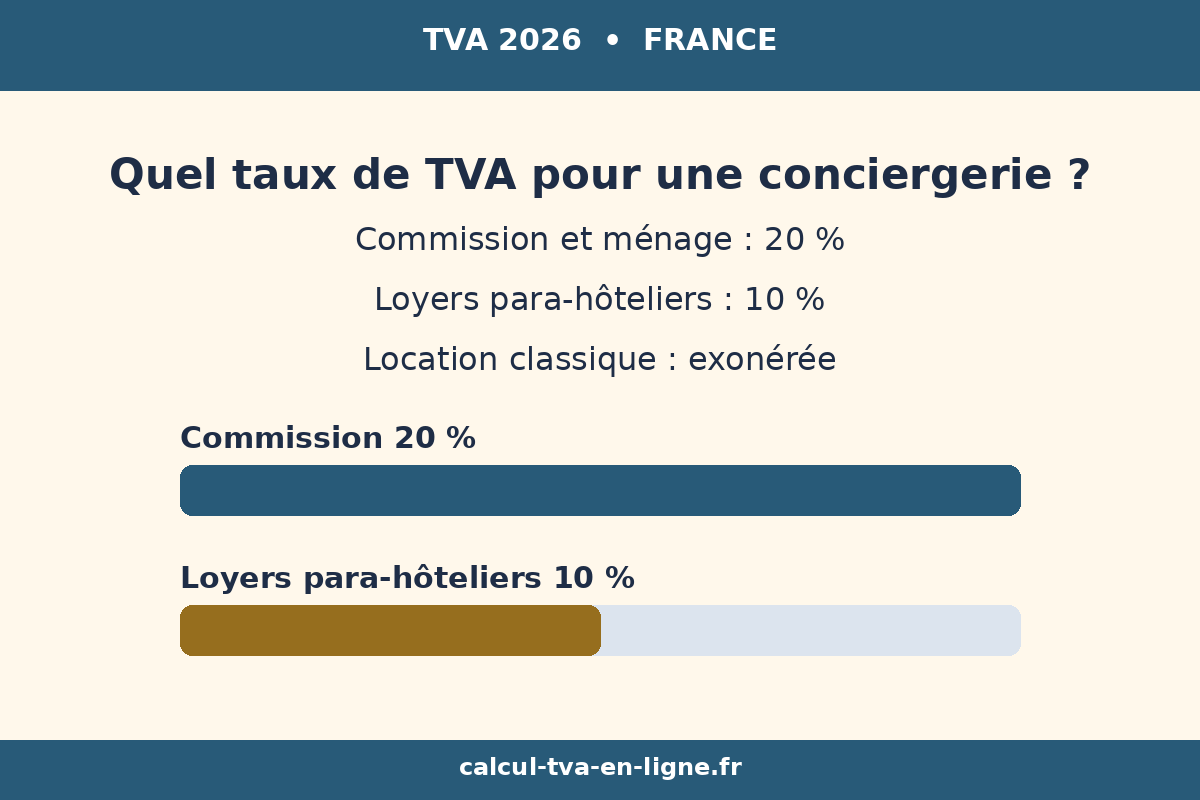
Le tableau suivant résume les taux applicables aux principales prestations d’une conciergerie en 2026. Il sert de référence rapide. Les sections suivantes expliquent chaque ligne et ses conditions.
| Prestation | Taux de TVA | Base légale |
|---|---|---|
| Commission de gestion | 20 % | Article 278 du CGI |
| Ménage entre deux séjours | 20 % | Article 278 du CGI |
| Accueil et remise des clés | 20 % | Article 278 du CGI |
| Fourniture de linge de maison | 20 % | Article 278 du CGI |
| Gestion des annonces et des réservations | 20 % | Article 278 du CGI |
| Ménage en services à la personne (conditions remplies) | 10 % | Article 279, i du CGI |
| Petit bricolage en services à la personne | 10 % | Article 279, i du CGI |
| Loyers en para-hôtellerie (3 services sur 4) | 10 % | Article 279, a du CGI |
| Location meublée classique sans services | Exonérée | Article 261 D, 4° du CGI |
Ce tableau montre une réalité importante. Le taux de 20 % domine largement l’activité de conciergerie. Le taux de 10 % existe, mais il concerne des cas précis et conditionnés. Il ne s’applique jamais automatiquement à toute l’activité.
Le taux de 10 % sur les loyers concerne le propriétaire, pas la conciergerie. Il s’applique quand la location devient para-hôtelière. La conciergerie, elle, continue de facturer ses propres prestations à 20 %. Les deux taux coexistent dans la même chaîne de valeur.
La location meublée classique reste exonérée de TVA. C’est le principe posé par l’article 261 D, 4° du Code général des impôts. Un propriétaire qui loue sans services ne facture pas de TVA sur ses loyers.
Il ne récupère pas non plus la TVA sur les factures de sa conciergerie.
Cette exonération crée une asymétrie coûteuse. La conciergerie assujettie facture 20 % de TVA. Le propriétaire exonéré ne peut pas la déduire. La TVA devient donc un coût définitif pour lui. C’est l’une des premières choses à expliquer à un propriétaire avant de signer.
La franchise en base de TVA conciergerie en 2026 : 37 500 €, pas 25 000 €
La franchise en base est le régime qui dispense les petites entreprises de facturer la TVA. Elle est prévue par l’article 293 B du Code général des impôts. Tant que le chiffre d’affaires reste sous les seuils, l’entreprise ne facture pas de TVA.
Elle ne récupère pas non plus la TVA sur ses achats.
Pour les prestations de services, les seuils 2026 sont de 37 500 € et de 41 250 €. Le premier seuil se mesure sur le chiffre d’affaires de l’année civile précédente. Le second seuil se mesure sur le chiffre d’affaires de l’année en cours.
Ces deux montants doivent être connus par cœur par tout concierge.
Le mécanisme fonctionne de la façon suivante. Si votre chiffre d’affaires de l’année précédente n’a pas dépassé 37 500 €, vous restez en franchise au 1er janvier.
Si votre chiffre d’affaires de l’année en cours dépasse 41 250 €, vous devez facturer la TVA dès le jour du dépassement. Si vous restez entre les deux seuils, vous sortez de la franchise au 1er janvier suivant.
| Situation | Conséquence |
|---|---|
| Chiffre d’affaires de l’année précédente jusqu’à 37 500 € | Franchise en base maintenue |
| Chiffre d’affaires de l’année précédente entre 37 500 € et 41 250 € | Franchise jusqu’au 31 décembre, sortie au 1er janvier suivant |
| Chiffre d’affaires de l’année en cours au-delà de 41 250 € | TVA à facturer dès le jour du dépassement |
Le seuil unique de 25 000 € n’existe plus. Il avait été voté par la loi de finances pour 2025, dans son article 32. Il devait s’appliquer dès le 1er mars 2025 à toutes les activités.
Il a été suspendu avant son application, puis abrogé par la loi n° 2025-1044 du 3 novembre 2025.
Cette abrogation a un effet rétroactif au 1er mars 2025. Personne n’a donc jamais dû facturer la TVA à cause du seuil de 25 000 €. Pourtant, des milliers de pages en ligne annoncent encore ce seuil comme s’il était en vigueur.
Cette information est fausse et elle coûte cher aux entrepreneurs qui la croient.
Ne confondez pas le seuil de franchise avec le plafond de la micro-entreprise. Le plafond du régime micro-entreprise pour les services est de 83 600 € de recettes en 2026. Il mesure le régime d’imposition du bénéfice.
Le seuil de franchise mesure seulement l’obligation de facturer la TVA. Les deux chiffres vivent des vies séparées.
Un concierge peut donc être en micro-entreprise et assujetti à la TVA en même temps. C’est le cas dès qu’il dépasse les seuils de franchise tout en restant sous le plafond micro. Il facture alors la TVA à 20 % sur ses prestations.
Il déclare cette TVA comme n’importe quel assujetti.
En franchise, vos factures portent une mention obligatoire. Il faut écrire « TVA non applicable, article 293 B du CGI ». Cette mention doit figurer sur chaque facture. Elle informe le client que le prix affiché est le prix final. Aucune TVA ne s’ajoute.
La franchise présente un avantage commercial évident. Vos prix hors taxes sont vos prix finaux. Un propriétaire qui compare votre offre à celle d’une conciergerie assujettie voit une différence immédiate. Sur une commission de 300 €, la différence atteint 60 € par mois.
Sur une année, elle dépasse 700 €.
La franchise a aussi un inconvénient. Vous ne récupérez pas la TVA sur vos achats. Le linge, les produits d’entretien, le matériel et les logiciels vous coûtent toutes taxes comprises. Pour une activité qui achète beaucoup, cet inconvénient peut peser lourd.
Il faut comparer les deux situations avant de choisir.
Vous pouvez renoncer à la franchise à tout moment. Cette option vous engage pour deux années. Elle peut être intéressante si vos clients sont des professionnels qui récupèrent la TVA. Elle peut aussi être intéressante si vos achats supportent beaucoup de TVA.
Réfléchissez avant de l’exercer, car le retour en arrière n’est pas immédiat.
Exemple chiffré : une conciergerie en franchise en base
Prenons le cas de Camille à Lyon. Elle démarre son activité en janvier 2026. Elle gère cinq logements et elle facture 2 000 € hors taxes par mois. Son chiffre d’affaires annuel atteint 24 000 €.
Elle reste largement sous le seuil de 37 500 €.
Camille ne facture donc aucune TVA en 2026. Ses factures portent la mention « TVA non applicable, article 293 B du CGI ». Le propriétaire paie exactement 2 000 € par mois. Il n’y a ni TVA collectée ni TVA déductible. La comptabilité reste simple.
L’année suivante, l’activité grandit. Camille gère douze logements et elle facture 3 500 € hors taxes par mois. Son chiffre d’affaires de 2026 atteint 42 000 €. Elle dépasse le seuil majoré de 41 250 € en cours d’année.
Elle doit donc facturer la TVA dès le jour du dépassement.
| Année | Chiffre d’affaires hors taxes | Régime de TVA |
|---|---|---|
| 2026 (démarrage) | 24 000 € | Franchise en base, aucune TVA facturée |
| 2027 (croissance) | 42 000 € | TVA à 20 % dès le jour du dépassement de 41 250 € |
Le passage à la TVA change la relation commerciale. La commission de 3 500 € hors taxes devient 4 200 € toutes taxes comprises. Le propriétaire paie 700 € de plus chaque mois. Il faut l’anticiper et le prévenir tôt.
Un propriétaire surpris par une hausse de 20 % peut remettre le contrat en cause.
Le bon réflexe consiste à suivre son chiffre d’affaires mois par mois. Un simple tableau de suivi suffit. Dès que le cumul approche 41 250 €, il faut prévenir les clients. Il faut aussi préparer la déclaration de TVA.
La première déclaration est souvent la plus difficile.
Le ménage à 10 % : les services à la personne, une piste à manier avec prudence
Le ménage est la prestation la plus discutée en TVA conciergerie. Certains concierges facturent le ménage à 10 %. D’autres le facturent à 20 %. La différence vient des services à la personne.
Le taux réduit de 10 % existe, mais il obéit à des conditions strictes.
L’article 279, i du Code général des impôts soumet au taux de 10 % certaines prestations de services à la personne. La liste figure à l’article 86 de l’annexe III du même code. L’entretien de la maison et les travaux ménagers y figurent.
Les petits travaux de bricolage y figurent aussi. La livraison de linge repassé y figure, à condition de faire partie d’une offre globale de services à domicile.
Le BOFiP précise les conditions dans le commentaire BOI-TVA-LIQ-30-20-80. Les taux réduits s’appliquent aux prestations réalisées par un organisme titulaire d’une déclaration ou d’un agrément. Les services doivent être effectués au domicile des personnes physiques situé en France.
L’activité doit être exercée à titre exclusif, sauf dérogation prévue par le Code du travail.
La déclaration se fait sur la plateforme NOVA, auprès de la DDETS du département. Elle est gratuite et elle ouvre le droit au crédit d’impôt de 50 % pour les clients particuliers.
Ce crédit d’impôt est prévu par l’article 199 sexdecies du Code général des impôts. Il est plafonné à 12 000 € de dépenses par an.
Voici le point délicat pour une conciergerie Airbnb. Le ménage d’un meublé de tourisme est-il rendu « au domicile » d’une personne physique ? Le logement loué à la nuitée n’est pas le domicile du propriétaire. Il n’est pas non plus le domicile du voyageur.
Il s’agit d’un local commercial exploité pour la location.
Cette question n’a pas de réponse simple et définitive dans les textes. Certains professionnels estiment que le ménage d’un meublé de tourisme ne remplit pas la condition du domicile. D’autres défendent une lecture plus large quand le propriétaire est un particulier.
La prudence s’impose donc avant de facturer le ménage à 10 %.
Le mode d’intervention change aussi le taux. Le Conseil d’État a rendu une décision importante le 9 octobre 2026, sous le numéro 505701. Il a refusé le taux réduit à une entreprise qui plaçait des intervenants chez des particuliers restés leurs employeurs.
Le taux de 10 % suppose que l’entreprise salarie elle-même ses intervenants et facture le prix global de la prestation.
En mode mandataire, la TVA est de 20 % sur la commission. En mode prestataire, la TVA est de 10 % sur le prix total, quand les conditions sont réunies.
Cette distinction, rappelée par le BOFiP dans le rescrit BOI-RES-TVA-000128, est essentielle pour une conciergerie qui sous-traite son ménage.
Concrètement, une conciergerie qui veut facturer le ménage à 10 % doit réunir plusieurs conditions. Elle doit être déclarée en services à la personne sur NOVA. Elle doit salarier ses intervenants. Elle doit facturer le prix global de la prestation à son nom.
Elle doit exercer cette activité à titre exclusif ou bénéficier d’une dérogation.
La condition d’exclusivité est souvent le point de blocage. Une conciergerie qui gère des annonces, des réservations et des encaissements ne fait pas que des services à la personne. Son activité principale dépasse le champ des services à la personne.
Le taux réduit devient alors difficile à défendre.
Notre recommandation est simple. Facturez le ménage à 20 % par défaut, sauf si un expert-comptable a validé votre situation précise. Le gain d’un taux à 10 % ne vaut pas un redressement fiscal. Un contrôle peut requalifier plusieurs années de facturation.
Les intérêts de retard et les pénalités s’ajoutent alors au rappel de TVA.
L’exemple suivant montre l’écart entre les deux taux. Un ménage facturé 50 € hors taxes coûte 55 € toutes taxes comprises à 10 %. Le même ménage coûte 60 € toutes taxes comprises à 20 %. La différence est de 5 € par ménage.
Sur cent ménages par an, elle atteint 500 €.
| Prestation de ménage | Taux de TVA | Montant hors taxes | TVA | Montant TTC |
|---|---|---|---|---|
| Un ménage entre deux séjours | 10 % | 50,00 € | 5,00 € | 55,00 € |
| Un ménage entre deux séjours | 20 % | 50,00 € | 10,00 € | 60,00 € |
| Cent ménages dans l’année | 10 % | 5 000,00 € | 500,00 € | 5 500,00 € |
| Cent ménages dans l’année | 20 % | 5 000,00 € | 1 000,00 € | 6 000,00 € |
Ce tableau montre que l’enjeu est réel mais limité. Cinq euros par ménage ne justifient pas un risque fiscal. En revanche, si votre situation remplit vraiment les conditions, le taux de 10 % devient un argument commercial.
Il faut alors séparer la facturation du ménage des autres prestations. Chaque ligne de facture doit porter son propre taux.
La para-hôtellerie : quand la conciergerie rend les loyers taxables
La conciergerie ne change pas seulement sa propre TVA. Elle peut aussi changer la TVA du propriétaire. C’est l’effet le plus méconnu de la TVA conciergerie. Il concerne la para-hôtellerie et il mérite toute votre attention.
La location meublée à usage d’habitation est en principe exonérée de TVA. C’est l’article 261 D, 4° du Code général des impôts qui le prévoit. Le propriétaire ne facture pas de TVA sur ses loyers. Il ne récupère pas la TVA sur ses dépenses.
Cette exonération vaut pour la location classique et pour la location saisonnière sans services.
L’exception se trouve au b du même article. Les hébergements de trente nuitées au plus deviennent taxables quand ils offrent au moins trois des quatre services suivants.
Le petit déjeuner, le nettoyage régulier des locaux, la fourniture de linge de maison et la réception de la clientèle, même non personnalisée. C’est la règle de la para-hôtellerie.
Le BOFiP précise ce mécanisme dans le commentaire BOI-TVA-CHAMP-10-10-50-20. Son paragraphe 60 exige que le local meublé soit mis à disposition par l’hébergeur ou par une personne agissant en son nom et pour son compte.
Une conciergerie qui agit pour le compte du propriétaire entre donc dans ce cadre.
Concrètement, une conciergerie qui fournit le ménage régulier, le linge et l’accueil rend trois services sur quatre. Le propriétaire bascule alors dans la para-hôtellerie. Ses loyers deviennent taxables à la TVA au taux de 10 %.
Ce taux est prévu par l’article 279, a du Code général des impôts.
Ce basculement a des conséquences importantes pour le propriétaire. Il doit désormais facturer la TVA sur ses loyers. Il doit la déclarer et la reverser. En contrepartie, il peut récupérer la TVA sur ses achats et sur ses travaux.
Il peut aussi récupérer la TVA sur les factures de sa conciergerie.
Le Conseil d’État a durci les critères le 12 novembre 2025, dans sa décision numéro 498267. Il a annulé les paragraphes 80 et 90 du commentaire du BOFiP. Ces paragraphes admettaient une lecture souple du nettoyage régulier et de la fourniture du linge.
Depuis cette décision, fournir le linge à l’arrivée ne vaut plus renouvellement régulier. Pour un séjour court, il faut démontrer une intervention en cours de séjour. Le ménage avant l’arrivée et le linge posé sur le lit ne suffisent plus.
Il faut des passages réels pendant le séjour du voyageur.
Cette décision fragilise de nombreux montages de location saisonnière. Une conciergerie qui prépare le logement avant l’arrivée puis n’intervient plus ne remplit pas le critère. Le propriétaire doit conserver des preuves d’intervention en cours de séjour.
Le contrat de conciergerie, les factures et le planning des passages servent de preuves.
La location meublée résidentielle avec services constitue un second cas. Elle est prévue par le b bis de l’article 261 D, 4° du Code général des impôts. Elle concerne les locations de longue durée assorties d’au moins trois des mêmes services.
Aucune condition de durée de séjour ne s’applique dans ce cas.
Pour un concierge, la leçon est claire. Il faut informer le propriétaire avant de démarrer les prestations. Le propriétaire doit savoir que les services de sa conciergerie peuvent rendre ses loyers taxables. Il doit aussi savoir que cette taxation ouvre un droit à déduction.
Une discussion franche au départ évite les mauvaises surprises.
L’exemple suivant illustre le basculement. Un propriétaire loue un studio 120 € la nuit hors taxes. Sans services, il encaisse 120 € et il ne facture pas de TVA. Avec trois services para-hôteliers, il facture 120 € hors taxes plus 12 € de TVA.
Le voyageur paie 132 € toutes taxes comprises.
| Situation du studio | Loyer hors taxes | TVA | Prix payé par le voyageur |
|---|---|---|---|
| Location classique sans services | 120,00 € | Exonérée (0 €) | 120,00 € |
| Para-hôtellerie (3 services sur 4) | 120,00 € | 10 % soit 12,00 € | 132,00 € |
Dans le même temps, la conciergerie facture sa commission à 20 %. Sur un mois de 2 000 € de loyers hors taxes, sa commission de 20 % s’élève à 400 € hors taxes. La TVA atteint 80 €.
Le propriétaire paie 480 € toutes taxes comprises. Mais s’il est assujetti en para-hôtellerie, il récupère ces 80 €.
Pour approfondir la fiscalité du propriétaire, vous pouvez lire notre guide sur la location meublée. L’article sur la TVA de la location meublée Airbnb explique l’exonération et la para-hôtellerie en détail. Il se trouve à l’adresse suivante : TVA location meublée Airbnb 2026.
Il complète utilement ce guide.
Les commissions : qui paie la TVA, le propriétaire ou le voyageur ?
La commission de conciergerie est facturée au propriétaire dans la plupart des cas. Le propriétaire est le client de la conciergerie. Il paie la commission hors taxes plus la TVA. Il ne récupère cette TVA que s’il est lui-même assujetti à la TVA.
La plupart des propriétaires particuliers ne sont pas assujettis. Leur location meublée est exonérée de TVA. La TVA sur la commission devient alors un coût définitif. Elle s’ajoute au prix de la prestation sans possibilité de récupération.
C’est un point à intégrer dans le calcul de rentabilité.
Certaines conciergeries facturent une partie de leurs prestations directement au voyageur. Le ménage entre deux séjours est souvent facturé au voyageur. Dans ce cas, c’est le voyageur qui supporte la TVA. Le propriétaire ne voit pas cette charge dans ses comptes.
La conciergerie facture le voyageur à 20 % sur le ménage.
La question de l’assiette de la commission mérite aussi de l’attention. La commission se calcule-t-elle sur les loyers hors ménage ou sur le montant total payé par le voyageur ? La réponse change le montant facturé.
Sur un séjour de 500 € dont 80 € de ménage, l’écart atteint 16 € par séjour. Sur quarante séjours, il atteint 640 €.
Le contrat doit donc préciser l’assiette exacte de la commission. Il doit dire si le ménage entre dans le calcul. Il doit dire si les frais de plateforme entrent dans le calcul. Un contrat flou crée des litiges. Un contrat précis protège les deux parties.
Les frais de plateforme constituent un autre poste important. Airbnb prélève des frais de service sur chaque réservation. Ces frais sont soumis à la TVA de 20 %, indépendamment de la TVA sur les loyers.
Le voyageur et l’hôte supportent chacun une part de ces frais selon le modèle choisi.
Dans le modèle des frais partagés, l’hôte paie environ 3 % et le voyageur paie entre 14,1 % et 16,5 %. Dans le modèle des frais uniques, l’hôte paie environ 15,5 % à lui seul. Ces pourcentages sont ceux du barème publié par Airbnb.
Ils évoluent et il faut vérifier le barème en vigueur.
La commission de conciergerie ne se déduit qu’au régime réel pour le propriétaire. Au régime micro-BIC, l’abattement forfaitaire couvre toutes les dépenses. Aucune dépense réelle ne se déduit en plus. Pour un meublé de tourisme classé, l’abattement est de 50 %.
Pour un meublé non classé, il est de 30 %.
Au régime réel, la commission se déduit en totalité. La TVA comprise se déduit aussi, puisque le propriétaire ne la récupère pas. C’est l’article 39, 1 du Code général des impôts qui le prévoit.
Sur une commission annuelle de 3 274 € toutes taxes comprises, la déduction atteint 3 274 €.
L’autoliquidation de la TVA sur les commissions des plateformes
Les plateformes de réservation facturent leurs commissions depuis l’étranger. Airbnb, Booking et Expedia ne sont pas établies en France. Leurs factures arrivent donc hors taxes, sans TVA française. C’est là qu’intervient l’autoliquidation.
L’autoliquidation inverse le redevable de la TVA. Le prestataire étranger facture hors taxes. C’est le client français qui calcule lui-même la TVA, qui la déclare et qui la déduit le cas échéant. Ce mécanisme est prévu par l’article 283-2 du Code général des impôts.
Il transpose la directive européenne sur la TVA.
Pour une commission de 1 000 € facturée par Booking, l’exploitant français doit calculer 200 € de TVA au taux de 20 %. Il déclare ces 200 € sur sa déclaration de TVA. Il les déduit en même temps s’il y a droit.
L’opération est neutre pour un assujetti qui déduit intégralement. Elle ne l’est pas pour un non-assujetti.
| Élément | Montant |
|---|---|
| Commission Booking facturée hors taxes | 1 000,00 € |
| TVA française autoliquidée à 20 % | 200,00 € |
| TVA déductible (assujetti à 100 %) | 200,00 € |
| Coût net de TVA pour l’assujetti | 0,00 € |
La condition pratique est simple. L’exploitant doit avoir communiqué son numéro de TVA intracommunautaire à la plateforme. Sans ce numéro, la plateforme peut facturer la TVA de son propre pays. Il faut donc vérifier ce point dans les paramètres du compte.
C’est une vérification de cinq minutes qui évite des mois de complications.
La déclaration se fait sur la déclaration de TVA CA3 pour les entreprises au régime réel normal. Le montant hors taxes de la commission se reporte dans le cadre de la TVA brute.
Il figure sur la ligne dédiée aux achats de prestations de services intracommunautaires. Les logiciels comptables gèrent généralement cette ligne automatiquement.
Pour une conciergerie, l’autoliquidation concerne surtout ses propres achats. Elle achète des prestations à des plateformes étrangères. Elle doit autoliquider la TVA sur ces achats quand elle est assujettie. En franchise en base, elle n’autoliquide pas, mais elle supporte le coût de la même façon.
Le propriétaire non assujetti ne se préoccupe pas de l’autoliquidation sur ses propres loyers. Ses loyers sont exonérés. En revanche, s’il devient assujetti en para-hôtellerie, il doit autoliquider la TVA sur les commissions de plateforme. C’est un nouveau réflexe à acquérir au moment du basculement.
La facturation : les règles à respecter sur chaque facture
Une facture de conciergerie doit respecter les règles générales de facturation. Elle doit mentionner la date, un numéro unique, l’identité du vendeur et celle de l’acheteur.
Elle doit détailler chaque prestation, son prix hors taxes, le taux de TVA applicable et le montant de la TVA. Elle doit indiquer le montant total toutes taxes comprises.
Le numéro de TVA intracommunautaire doit figurer sur la facture quand l’entreprise est assujettie. Le numéro SIRET doit aussi y figurer. Ces mentions permettent au client de vérifier l’entreprise. Elles permettent aussi au client assujetti de déduire la TVA.
En franchise en base, la facture porte la mention « TVA non applicable, article 293 B du CGI ». Aucune ligne de TVA ne figure sur la facture. Le montant hors taxes est égal au montant toutes taxes comprises.
Cette simplicité est l’un des attraits du régime.
Quand plusieurs taux coexistent sur une même facture, chaque ligne doit porter son taux. Une ligne de commission à 20 % et une ligne de ménage à 10 % doivent être séparées. Le total de TVA se calcule ligne par ligne.
Une facture qui mélange les taux sur une seule ligne est incorrecte.
Le devis joue un rôle important avant la facturation. Un devis de conciergerie présente les frais de mise en route, la commission de gestion et les prestations facturées par séjour. Il doit indiquer clairement si les prix sont hors taxes ou toutes taxes comprises.
Un devis ambigu crée des litiges au moment de la facture.
La facturation électronique arrive aussi dans le secteur. Les exploitants assujettis à la TVA sont concernés par la réforme de la facturation électronique. Le calendrier de cette réforme a connu plusieurs reports.
Il faut suivre les annonces officielles pour connaître la date applicable à votre entreprise. Les logiciels de facturation intègrent progressivement cette obligation.
La conservation des factures est obligatoire pendant dix ans. Les factures émises et reçues doivent être conservées. Les contrats, les devis et les justificatifs de paiement doivent l’être aussi. En cas de contrôle fiscal, ces documents prouvent la réalité des prestations et des taux appliqués.
Exemples chiffrés complets : trois mois d’activité d’une conciergerie
Les exemples suivants reprennent la situation de Camille à Lyon. Elle gère dix logements en 2026. Elle facture une commission de 20 % sur les loyers. Elle facture aussi le ménage à 45 € hors taxes par séjour. Nous calculons sa TVA mois par mois.
En janvier, les dix logements génèrent 8 000 € de loyers hors taxes. La commission de 20 % s’élève à 1 600 € hors taxes. La TVA sur cette commission atteint 320 €.
Le montant toutes taxes comprises de la commission est de 1 920 €.
Le même mois, Camille réalise quarante ménages à 45 € hors taxes chacun. Le montant hors taxes du ménage atteint 1 800 €. La TVA à 20 % s’élève à 360 €. Le montant toutes taxes comprises du ménage est de 2 160 €.
| Janvier 2026 | Montant hors taxes | TVA à 20 % | Montant TTC |
|---|---|---|---|
| Commission de gestion (20 % de 8 000 €) | 1 600,00 € | 320,00 € | 1 920,00 € |
| Ménage (40 séjours à 45 €) | 1 800,00 € | 360,00 € | 2 160,00 € |
| Total du mois | 3 400,00 € | 680,00 € | 4 080,00 € |
En février, l’activité ralentit. Les loyers tombent à 5 000 € hors taxes. La commission s’élève à 1 000 € hors taxes. La TVA atteint 200 €. Le montant toutes taxes comprises est de 1 200 €. Camille réalise vingt-cinq ménages.
Le montant hors taxes du ménage est de 1 125 €. La TVA atteint 225 €. Le montant toutes taxes comprises est de 1 350 €.
| Février 2026 | Montant hors taxes | TVA à 20 % | Montant TTC |
|---|---|---|---|
| Commission de gestion (20 % de 5 000 €) | 1 000,00 € | 200,00 € | 1 200,00 € |
| Ménage (25 séjours à 45 €) | 1 125,00 € | 225,00 € | 1 350,00 € |
| Total du mois | 2 125,00 € | 425,00 € | 2 550,00 € |
En mars, la saison reprend. Les loyers remontent à 10 000 € hors taxes. La commission s’élève à 2 000 € hors taxes. La TVA atteint 400 €. Le montant toutes taxes comprises est de 2 400 €. Camille réalise cinquante ménages.
Le montant hors taxes du ménage est de 2 250 €. La TVA atteint 450 €. Le montant toutes taxes comprises est de 2 700 €.
| Mars 2026 | Montant hors taxes | TVA à 20 % | Montant TTC |
|---|---|---|---|
| Commission de gestion (20 % de 10 000 €) | 2 000,00 € | 400,00 € | 2 400,00 € |
| Ménage (50 séjours à 45 €) | 2 250,00 € | 450,00 € | 2 700,00 € |
| Total du mois | 4 250,00 € | 850,00 € | 5 100,00 € |
Sur ces trois mois, Camille facture 9 775 € hors taxes. La TVA collectée atteint 1 955 €. Le montant total toutes taxes comprises est de 11 730 €. Si elle est en franchise en base, elle ne collecte pas cette TVA.
Ses factures s’arrêtent à 9 775 €. La différence pour les propriétaires atteint presque 2 000 € en trois mois.
Ce calcul montre l’importance du seuil de franchise. Une conciergerie en franchise facture moins cher à prestations égales. Elle attire plus facilement les propriétaires. En revanche, elle ne récupère pas la TVA sur ses propres achats.
Le linge, les produits d’entretien et les logiciels lui coûtent plus cher.
Pour vérifier vos propres calculs, utilisez le calculateur de TVA en ligne. Il convertit un montant hors taxes en montant toutes taxes comprises en quelques secondes. Il se trouve à l’adresse suivante : calculateur de TVA en ligne.
Il gère les taux de 20 %, de 10 %, de 5,5 % et de 2,1 %.
Exemple chiffré : le basculement d’un propriétaire en para-hôtellerie
Prenons maintenant le point de vue du propriétaire. Monsieur Bernard possède un appartement à Bordeaux. Il le loue sur Airbnb toute l’année. Il confie la gestion à une conciergerie. La conciergerie fournit le ménage régulier, le linge et l’accueil des voyageurs.
Les loyers mensuels atteignent 2 500 € hors taxes. Sans services para-hôteliers, Monsieur Bernard encaisse 2 500 € sans TVA. Avec les trois services, ses loyers deviennent taxables à 10 %. Il facture 2 500 € hors taxes plus 250 € de TVA.
Le voyageur paie 2 750 € toutes taxes comprises.
La conciergerie facture sa commission de 20 % sur les loyers. Le montant hors taxes est de 500 €. La TVA à 20 % atteint 100 €. Le montant toutes taxes comprises est de 600 €. Monsieur Bernard paie cette facture chaque mois.
| Mensuel, propriétaire en para-hôtellerie | Montant hors taxes | TVA | Montant TTC |
|---|---|---|---|
| Loyers facturés au voyageur (taux 10 %) | 2 500,00 € | 250,00 € | 2 750,00 € |
| Commission de conciergerie (taux 20 %) | 500,00 € | 100,00 € | 600,00 € |
| TVA récupérable sur la commission | 100,00 € | ||
| TVA nette à reverser par le propriétaire | 150,00 € |
Le propriétaire reverse donc 150 € de TVA nette chaque mois. Il collecte 250 € sur ses loyers et il déduit 100 € sur la facture de sa conciergerie.
Sans la para-hôtellerie, il ne reverserait rien, mais il supporterait les 100 € de TVA sur la commission sans pouvoir les récupérer.
Le basculement en para-hôtellerie ouvre aussi la récupération de la TVA sur les travaux et le mobilier. Un propriétaire qui rénove son appartement peut récupérer 20 % du prix des travaux. Sur 10 000 € de travaux hors taxes, la récupération atteint 2 000 €.
Cet avantage compense largement la TVA collectée sur les loyers.
La décision de basculer ne se prend pas à la légère. Elle engage le propriétaire pour plusieurs années. Elle impose une comptabilité plus exigeante. Elle impose aussi des déclarations de TVA régulières. Un expert-comptable doit valider le choix avant de le mettre en œuvre.
Les erreurs coûteuses à éviter en TVA conciergerie
La première erreur consiste à facturer sans TVA en pensant être en franchise. Certains concierges dépassent les seuils sans s’en rendre compte. Ils continuent de facturer hors taxes. Lors d’un contrôle, l’administration réclame la TVA non collectée.
Elle ajoute des intérêts de retard et des pénalités. Le montant peut atteindre plusieurs milliers d’euros.
La deuxième erreur consiste à appliquer le taux de 10 % au ménage sans remplir les conditions. Le taux réduit des services à la personne exige une déclaration NOVA, des intervenants salariés et une activité exclusive.
Sans ces conditions, le taux applicable est de 20 %. Un redressement peut requalifier plusieurs années de facturation.
La troisième erreur consiste à oublier que la conciergerie peut rendre les loyers du propriétaire taxables. Un concierge qui fournit trois services para-hôteliers sans prévenir son client crée un problème. Le propriétaire découvre qu’il doit facturer la TVA sur ses loyers.
Il découvre aussi qu’il aurait pu récupérer la TVA sur ses achats. La relation commerciale en souffre.
La quatrième erreur concerne l’assiette de la commission. Une commission calculée sur le montant total payé par le voyageur, ménage compris, coûte plus cher au propriétaire. Une commission calculée sur les seuls loyers coûte moins cher.
Si le contrat ne précise pas l’assiette, les deux parties peuvent se disputer. Il faut écrire l’assiette noir sur blanc dans le contrat.
La cinquième erreur concerne la loi Hoguet. La loi n° 70-9 du 2 janvier 1970 encadre les professionnels de l’immobilier. Les tâches matérielles comme le ménage, le linge et la remise des clés ne demandent pas de carte professionnelle.
En revanche, gérer les annonces, les réservations, les contrats ou l’argent du propriétaire peut exiger une carte de gestion ou de transaction.
Ces cartes sont délivrées par la chambre de commerce et d’industrie. Elles exigent une aptitude professionnelle, une honorabilité et une assurance de responsabilité civile professionnelle. Une conciergerie qui gère des réservations sans carte s’expose à des sanctions.
Il faut vérifier ce point avant de proposer une gestion complète.
La sixième erreur consiste à confondre le plafond de la micro-entreprise et le seuil de franchise. Le plafond micro pour les services est de 83 600 € en 2026. Le seuil de franchise est de 37 500 €.
Un concierge peut rester en micro-entreprise tout en devant facturer la TVA. Il doit suivre les deux chiffres séparément.
La septième erreur concerne l’autoliquidation. Un exploitant assujetti qui oublie d’autoliquider la TVA sur les commissions de plateforme déclare une TVA incomplète. Sa déclaration est fausse. Le risque est d’autant plus grand que les plateformes facturent hors taxes.
Il faut vérifier chaque mois les factures reçues des plateformes.
La huitième erreur consiste à ne pas séparer les taux sur une même facture. Une facture qui regroupe une commission à 20 % et un ménage à 10 % sur une seule ligne est incorrecte.
Chaque prestation doit figurer sur sa propre ligne avec son taux. Le client doit pouvoir vérifier le calcul ligne par ligne.
La neuvième erreur consiste à croire que le seuil de 25 000 € s’applique encore. Ce seuil a été abrogé par la loi du 3 novembre 2025. Les seuils en vigueur sont de 37 500 € et de 41 250 €.
Un concierge qui facture la TVA dès 25 000 € perd un avantage commercial. Un concierge qui attend 25 000 € pour s’inquiéter de la TVA se trompe de seuil dans l’autre sens.
La dixième erreur consiste à négliger la taxe de séjour. La taxe de séjour n’est pas de la TVA, mais elle concerne aussi les locations de courte durée. Elle se situe entre 0,20 € et 4 € par nuitée et par personne selon les communes.
La conciergerie collecte souvent cette taxe pour le compte de la commune. Il faut la reverser dans les délais.
Questions fréquentes sur la TVA conciergerie
Quel est le taux de TVA d’une conciergerie Airbnb en 2026 ?
Le taux de TVA d’une conciergerie Airbnb est de 20 % en 2026. Ce taux normal s’applique à la commission de gestion, au ménage, à l’accueil des voyageurs et à la fourniture du linge. Il découle de l’article 278 du Code général des impôts.
La seule exception concerne les prestations qui relèvent des services à la personne dans des conditions strictes.
Une conciergerie en franchise en base ne facture pas de TVA. Ses factures portent la mention « TVA non applicable, article 293 B du CGI ». Le prix affiché est alors le prix final.
Cette situation dure tant que le chiffre d’affaires reste sous les seuils de 37 500 € et de 41 250 €.
La franchise en base de TVA est-elle de 25 000 € en 2026 ?
Non, la franchise en base n’est pas de 25 000 € en 2026. Le seuil unique de 25 000 € avait été voté par la loi de finances pour 2025. Il a été suspendu avant son application.
Il a ensuite été abrogé par la loi n° 2025-1044 du 3 novembre 2025, avec un effet rétroactif au 1er mars 2025.
Les seuils en vigueur pour les prestations de services sont de 37 500 € pour l’année précédente et de 41 250 € pour l’année en cours. Ces montants figurent à l’article 293 B du Code général des impôts. Ils sont identiques à ceux de 2025.
De nombreuses pages en ligne annoncent encore le seuil de 25 000 €. Cette information est fausse.
Le ménage d’une conciergerie peut-il être facturé à 10 % de TVA ?
Le ménage peut être facturé à 10 % dans le cadre des services à la personne. L’article 279, i du Code général des impôts prévoit ce taux réduit. La liste des activités concernées figure à l’article 86 de l’annexe III.
L’entretien de la maison et les travaux ménagers y figurent.
Plusieurs conditions doivent être réunies. L’entreprise doit être déclarée en services à la personne sur la plateforme NOVA. Elle doit salarier ses intervenants et facturer le prix global de la prestation. Elle doit exercer cette activité à titre exclusif ou bénéficier d’une dérogation.
Le service doit être rendu au domicile d’une personne physique.
Pour un meublé de tourisme, la condition du domicile est discutée. Le logement loué à la nuitée n’est pas le domicile du propriétaire. Il n’est pas non plus le domicile du voyageur. La prudence s’impose donc avant de facturer le ménage à 10 %.
Faites valider votre situation par un expert-comptable.
Une conciergerie doit-elle facturer la TVA sur sa commission ?
Oui, une conciergerie assujettie facture la TVA à 20 % sur sa commission. Une commission de 300 € hors taxes devient 360 € toutes taxes comprises. Le propriétaire particulier supporte cette TVA sans pouvoir la récupérer.
Il peut seulement la déduire de ses revenus au régime réel.
Une conciergerie en franchise en base ne facture pas de TVA sur sa commission. Le propriétaire paie alors 300 €, sans TVA ajoutée. Cette différence de 60 € par mois constitue un avantage commercial réel.
Elle disparaît dès que la conciergerie dépasse les seuils de franchise.
La conciergerie rend-elle les loyers du propriétaire taxables à la TVA ?
Oui, c’est possible. Si la conciergerie fournit pour le compte du propriétaire au moins trois des quatre services para-hôteliers, les loyers deviennent taxables. Ces services sont le petit déjeuner, le nettoyage régulier, la fourniture de linge et la réception de la clientèle.
Les séjours concernés ne doivent pas dépasser trente nuitées.
Dans ce cas, le propriétaire facture la TVA à 10 % sur ses loyers. Il peut aussi récupérer la TVA sur ses achats, ses travaux et les factures de sa conciergerie. Le Conseil d’État a durci les critères le 12 novembre 2025.
Il exige désormais des interventions réelles en cours de séjour. Le linge posé à l’arrivée ne suffit plus.
Quel est le plafond de chiffre d’affaires pour un concierge en micro-entreprise ?
Le plafond du régime micro-entreprise pour les prestations de services est de 83 600 € de recettes en 2026. Il s’agit du plafond applicable aux recettes de l’année 2026. Ce plafond mesure le régime d’imposition du bénéfice.
Il ne faut pas le confondre avec le seuil de franchise en base de TVA, qui est de 37 500 €.
Les cotisations sociales d’un concierge en micro-entreprise s’élèvent à 21,2 % du chiffre d’affaires encaissé. L’activité est commerciale et elle impose une immatriculation au registre du commerce et des sociétés. L’inscription se fait par le guichet unique des formalités des entreprises.
Comment fonctionne l’autoliquidation de la TVA sur les commissions Airbnb et Booking ?
Les plateformes facturent leurs commissions depuis l’étranger, sans TVA française. Le client français doit alors autoliquider la TVA. Il calcule lui-même la TVA à 20 % sur le montant hors taxes.
Il la déclare sur sa déclaration de TVA et il la déduit en même temps s’il y a droit.
Pour une commission de 1 000 € hors taxes, la TVA autoliquidée est de 200 €. La condition pratique est de communiquer son numéro de TVA intracommunautaire à la plateforme. Sans ce numéro, la plateforme peut facturer la TVA de son propre pays.
La déclaration se fait sur la déclaration CA3.
Faut-il une carte professionnelle pour créer une conciergerie ?
Les tâches matérielles ne demandent pas de carte professionnelle. Le ménage, le linge, la remise des clés et l’accueil des voyageurs se font sans carte. En revanche, gérer les annonces, les réservations, les contrats ou l’argent du propriétaire peut relever de la loi Hoguet.
Cette loi du 2 janvier 1970 encadre les professionnels de l’immobilier.
Dans ce cas, une carte professionnelle de gestion ou de transaction peut être nécessaire. Ces cartes sont délivrées par la chambre de commerce et d’industrie. Elles exigent une aptitude professionnelle et une assurance de responsabilité civile professionnelle.
Il faut vérifier ce point avant de proposer une gestion complète.
Que doit contenir une facture de conciergerie ?
Une facture de conciergerie doit mentionner la date, un numéro unique et l’identité des deux parties. Elle doit détailler chaque prestation avec son prix hors taxes, son taux de TVA et le montant de la TVA. Elle doit indiquer le montant total toutes taxes comprises.
Le numéro de TVA intracommunautaire et le numéro SIRET doivent y figurer.
En franchise en base, la facture porte la mention « TVA non applicable, article 293 B du CGI ». Quand plusieurs taux coexistent, chaque ligne doit porter son propre taux. Les factures doivent être conservées pendant dix ans.
Les contrats et les devis doivent l’être aussi.
Le propriétaire peut-il récupérer la TVA facturée par sa conciergerie ?
Un propriétaire dont la location est exonérée ne récupère pas la TVA. La TVA sur la commission devient un coût définitif. Il peut seulement déduire la commission toutes taxes comprises de ses revenus au régime réel. Au régime micro-BIC, l’abattement forfaitaire couvre toutes les dépenses.
Un propriétaire assujetti en para-hôtellerie récupère la TVA. Il déduit la TVA sur la facture de sa conciergerie de la TVA collectée sur ses loyers. Il récupère aussi la TVA sur ses travaux et sur son mobilier. C’est l’un des avantages du basculement en para-hôtellerie.
Les prochaines étapes pour votre conciergerie
La première étape consiste à vérifier votre chiffre d’affaires. Calculez votre chiffre d’affaires de l’année précédente et celui de l’année en cours. Comparez-les aux seuils de 37 500 € et de 41 250 €.
Vous saurez alors si vous êtes en franchise en base ou si vous devez facturer la TVA.
La deuxième étape consiste à revoir vos factures. Vérifiez que chaque ligne porte le bon taux. Vérifiez que la mention de franchise figure sur vos factures si vous êtes en franchise. Vérifiez que votre numéro de TVA intracommunautaire et votre numéro SIRET y figurent.
Une facture correcte évite les litiges et les redressements.
La troisième étape consiste à revoir votre contrat de mandat. Précisez l’assiette exacte de votre commission. Précisez si le ménage entre dans le calcul. Précisez les services inclus et ceux qui sont facturés à part. Un contrat précis protège votre relation avec chaque propriétaire.
La quatrième étape consiste à informer vos propriétaires. Expliquez-leur que votre commission supporte 20 % de TVA. Expliquez-leur que vos services peuvent rendre leurs loyers taxables en para-hôtellerie. Expliquez-leur qu’ils peuvent alors récupérer la TVA sur vos factures. Une information claire renforce la confiance.
La cinquième étape consiste à vérifier votre situation au regard de la loi Hoguet. Si vous gérez les réservations et les encaissements, vérifiez si une carte professionnelle est nécessaire. Renseignez-vous auprès de votre chambre de commerce et d’industrie.
Ne proposez pas de gestion complète sans avoir vérifié ce point.
La sixième étape consiste à organiser votre suivi de TVA. Tenez un tableau mensuel de votre chiffre d’affaires. Notez chaque mois le montant hors taxes facturé et la TVA collectée. Dès que le cumul approche 41 250 €, prévenez vos clients.
Préparez votre première déclaration de TVA avec votre expert-comptable.
Pour les propriétaires qui louent aussi des chambres d’hôtes, les règles se ressemblent mais ne sont pas identiques. Notre guide sur la TVA des chambres d’hôtes explique les spécificités de cette activité. Il se trouve à l’adresse suivante : TVA chambre d’hôtes 2026.
Il vous aidera à comparer les deux activités.
Conclusion : les points clés de la TVA conciergerie en 2026
La TVA conciergerie repose sur une règle simple et sur plusieurs nuances importantes. La règle simple est le taux de 20 % sur les prestations de conciergerie. La commission, le ménage, l’accueil et le linge sont taxés à 20 %.
Cette règle découle de l’article 278 du Code général des impôts.
La première nuance concerne la franchise en base. Tant que votre chiffre d’affaires reste sous 37 500 €, vous ne facturez pas de TVA. Au-delà de 41 250 € en cours d’année, vous devez facturer la TVA dès le jour du dépassement.
Le seuil de 25 000 € n’existe plus depuis son abrogation par la loi du 3 novembre 2025.
La deuxième nuance concerne le ménage à 10 %. Le taux réduit des services à la personne existe, mais il exige une déclaration NOVA, des intervenants salariés et une activité exclusive. Pour un meublé de tourisme, la condition du domicile reste discutée.
Facturez le ménage à 20 % par défaut, sauf validation par un expert-comptable.
La troisième nuance concerne la para-hôtellerie. Une conciergerie qui fournit trois services sur quatre peut rendre les loyers du propriétaire taxables à 10 %. Le propriétaire facture alors la TVA sur ses loyers. Il récupère la TVA sur ses achats et sur vos factures.
Informez vos propriétaires avant de démarrer ces prestations.
La quatrième nuance concerne l’autoliquidation. Les commissions des plateformes étrangères arrivent hors taxes. Un exploitant assujetti doit autoliquider la TVA à 20 % sur ces commissions. Il doit communiquer son numéro de TVA intracommunautaire à chaque plateforme. Il déclare cette TVA sur sa déclaration CA3.
La cinquième nuance concerne la facturation. Chaque facture doit détailler les prestations, les taux et les montants. Les taux différents doivent figurer sur des lignes séparées. En franchise, la mention « TVA non applicable, article 293 B du CGI » est obligatoire.
Les factures se conservent pendant dix ans.
La TVA conciergerie n’est pas un obstacle à la création d’entreprise. Elle est un paramètre à intégrer dans vos prix et dans vos contrats. Un concierge qui maîtrise sa TVA facture correctement. Il prévient ses propriétaires. Il évite les redressements. Il construit une activité durable.
Pour vérifier vos calculs avant chaque facture, gardez le calculateur de TVA à portée de main. Il se trouve à l’adresse suivante : calculateur de TVA en ligne. Il convertit vos montants hors taxes en montants toutes taxes comprises.
Il vous aide à facturer juste, sans erreur et sans stress.