Thomas découvre la TVA sur sa première grosse facture
Thomas donne des cours de sport à Lyon depuis deux ans. Il travaille seul, sans salarié, et ses clients le paient directement. Ses séances se déroulent au parc, à domicile ou dans une salle louée. Un matin de janvier, il additionne ses recettes de l’année passée.
Le total dépasse le seuil qu’il croyait encore loin de lui. Il appelle alors son comptable, un peu inquiet. La réponse le surprend : ses séances relèvent du taux normal. La TVA coach sportif ne pardonne pas l’improvisation.
Une facture mal rédigée coûte cher, en argent et en temps. Ce guide explique chaque règle, pas à pas, avec des chiffres clairs. Vous y trouverez le taux applicable à vos séances. Vous y trouverez aussi la franchise en base et ses seuils.
Vous comprendrez l’exonération d’enseignement sportif. Vous verrez comment traiter les carnets et les abonnements. Vous saurez facturer une entreprise sans erreur. Chaque règle est illustrée par un exemple chiffré.
Chaque exemple montre le prix hors taxes, la TVA et le prix TTC. La TVA coach sportif devient alors simple à appliquer. Thomas, lui, a corrigé ses factures avant le premier contrôle. Vous pouvez faire la même chose, dès aujourd’hui.
Les règles essentielles de la TVA coach sportif en un coup d’œil
Le tableau suivant résume les règles principales du guide. Il vous sert de repère rapide avant de lire le détail. Gardez-le sous la main quand vous préparez une facture.
| Situation | Taux de TVA | Ce qu’il faut retenir |
|---|---|---|
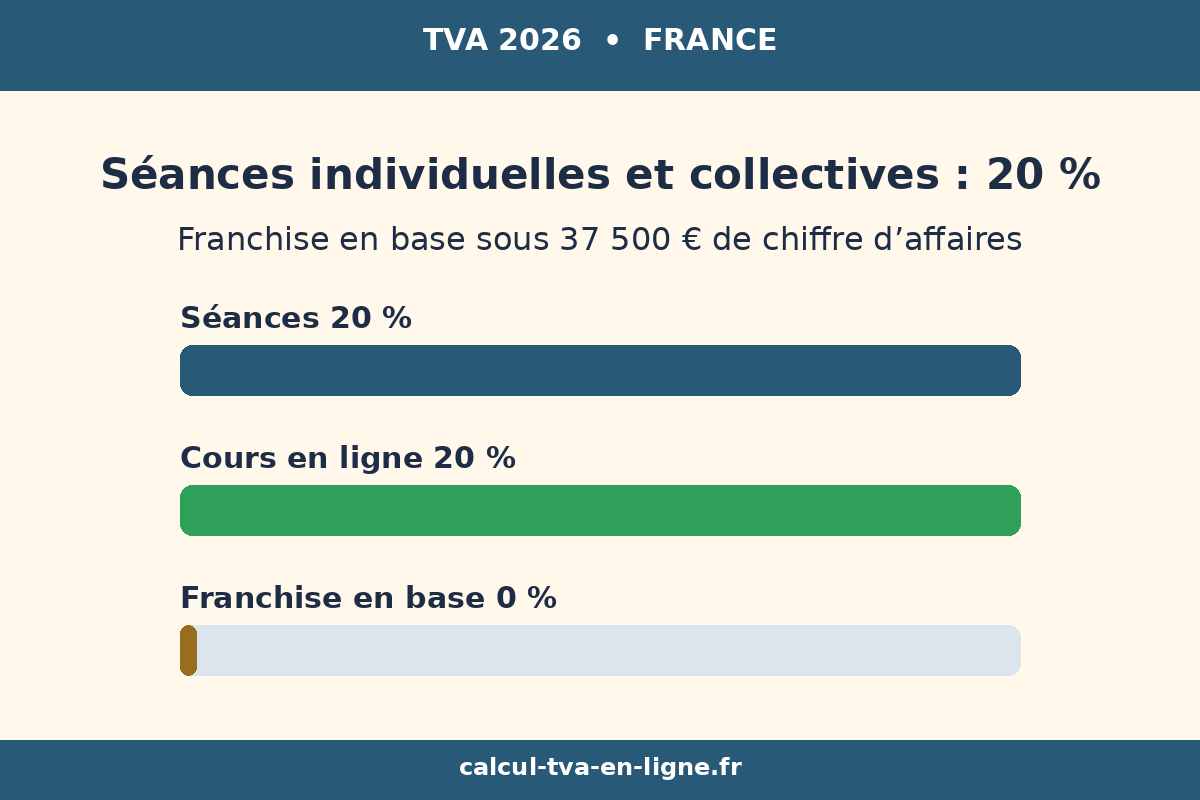
| Séance individuelle ou collective | 20 % | Taux normal, quel que soit le lieu |
| Cours en ligne, programme vidéo, PDF | 20 % | Prestation numérique taxée au taux normal |
| Prestation en entreprise | 20 % | Facture entre professionnels avec SIREN |
| Vente de matériel et compléments | 20 % | Vente de biens au taux normal |
| Déplacements refacturés au client | 20 % | Ils suivent le taux de la prestation |
| Franchise en base sous les seuils | 0 % | Pas de TVA facturée, mention obligatoire |
| Enseignement sportif exonéré | 0 % | Quatre conditions cumulatives à respecter |
| Location nue de salle | 0 % | Exonérée quand la salle est louée vide |
| Location de salle équipée | 20 % | Taxée sur la facture du propriétaire |
Ce tableau ne remplace pas la lecture des sections suivantes. Chaque ligne cache des conditions et des pièges précis. La franchise, par exemple, dépend de votre chiffre d’affaires. L’exonération dépend de votre façon de travailler.
Les carnets dépendent du moment où l’argent arrive. Prenez le temps de lire chaque partie avec attention. Un coach bien informé facture juste du premier coup. Un coach mal informé paie la différence de sa poche.
Le taux normal de vingt pour cent s’applique aux séances de coaching
Les séances de coaching sportif relèvent du taux normal. Ce taux est de vingt pour cent en France métropolitaine. Il s’applique aux séances individuelles comme aux séances collectives. Le nombre de participants ne change rien au taux.
Un cours pour une personne et un cours pour dix personnes se traitent pareil. La règle vient de l’article deux cent soixante-dix-huit du code général des impôts. Ce texte fixe le taux normal pour les prestations de services.
Le coaching sportif est une prestation de services classique. Il n’existe pas de taux réduit pour le coaching sportif. Le taux de dix pour cent ne concerne pas vos séances. Le taux de cinq et demi pour cent ne les concerne pas non plus.
Beaucoup de coachs l’apprennent trop tard, après des mois d’erreur. Ils facturaient sans TVA en pensant être exonérés. Ils découvrent ensuite une régularisation douloureuse. Le lieu de la séance ne change rien au taux applicable.
Une séance au domicile du client est taxée à vingt pour cent. Une séance dans un parc public est taxée à vingt pour cent. Une séance dans une salle louée est taxée à vingt pour cent. Une séance en extérieur, sur une plage ou en forêt, suit la même règle.
Le fisc regarde la nature de la prestation, pas son décor. Votre client paie pour votre accompagnement et votre expertise. Cet accompagnement reste une prestation de services taxée. La durée de la séance ne modifie pas le taux non plus.
Une séance de trente minutes et une séance de deux heures se traitent pareil. Le contenu du programme ne change rien davantage. Renforcement musculaire, perte de poids ou préparation physique : même taux.
Le coaching sportif reste distinct du soin médical. Il ne bénéficie d’aucune exonération liée à la santé. Seule l’exonération d’enseignement sportif peut parfois s’appliquer. Nous la détaillons dans la deuxième partie de ce guide.
Elle exige quatre conditions strictes et cumulatives. Sans ces quatre conditions, le taux de vingt pour cent s’impose. Le coaching de vie et le développement personnel sont aussi taxés à vingt pour cent.
Ils ne relèvent pas de l’enseignement sportif au sens fiscal. Un programme de motivation sans exercice physique reste une prestation taxée. Un accompagnement en nutrition, seul, est taxé à vingt pour cent.
La vente de matériel suit elle aussi le taux normal. Un élastique, un tapis ou un haltère vendu au client est taxé à vingt pour cent. Les compléments alimentaires vendus par le coach sont taxés à vingt pour cent.
Il n’y a pas de taux réduit pour ces ventes annexes. Les déplacements refacturés au client suivent le même taux. Si vous facturez vos kilomètres, la TVA est de vingt pour cent. Le déplacement fait partie de la prestation globale.
Il ne peut pas être facturé à un taux différent. La location de salle mérite une attention particulière. Quand vous louez une salle nue, le propriétaire ne facture pas de TVA. Quand la salle est équipée, sa facture porte vingt pour cent de TVA.
Cette TVA sur la location peut être déductible pour vous. Elle l’est si vous êtes vous-même assujetti à la TVA. En franchise, en revanche, vous ne récupérez pas cette TVA. Le calcul du prix TTC reste simple avec le taux normal.
La formule tient en une ligne claire et facile à retenir. Le prix hors taxes multiplié par un virgule vingt donne le prix TTC. Pour retrouver le hors taxes, divisez le prix TTC par un virgule vingt. Un calculateur de TVA vérifie ce calcul en quelques secondes.
Utilisez-le avant d’envoyer chaque facture importante. Une erreur de calcul se voit immédiatement sur une facture. Elle coûte de la crédibilité auprès de vos clients.
Le tableau suivant montre trois prix courants et leur décomposition. Il vous aide à fixer vos tarifs en connaissant votre marge réelle.
| Prix TTC de la séance | Prix HT | TVA à 20 % |
|---|---|---|
| 60 € | 50 € | 10 € |
| 90 € | 75 € | 15 € |
| 120 € | 100 € | 20 € |
Sur une séance à soixante euros TTC, dix euros partent en TVA. Votre recette réelle est donc de cinquante euros hors taxes. Sur une séance à cent vingt euros TTC, vingt euros partent en TVA. Votre recette réelle est alors de cent euros hors taxes.
Beaucoup de coachs oublient cette différence en fixant leurs prix. Ils raisonnent en TTC et surestiment leur revenu. Fixez vos tarifs en hors taxes pour garder une marge claire. Ajoutez ensuite la TVA pour obtenir le prix TTC.
Vos clients particuliers voient le prix TTC sur la facture. Vos clients professionnels raisonnent en hors taxes. Indiquez toujours les deux montants sur vos devis. La transparence évite les malentendus au moment du paiement.
La franchise en base de TVA protège les petits chiffres d’affaires
La franchise en base dispense le coach de facturer la TVA. Elle concerne les prestations de services comme le coaching. Le seuil est de trente-sept mille cinq cents euros de chiffre d’affaires. Ce seuil se mesure sur l’année civile précédente.
Un second seuil existe : quarante et un mille deux cent cinquante euros. Ce seuil majoré se mesure sur l’année en cours. Tant que vous restez sous ces seuils, vous ne facturez pas de TVA. Vos factures portent alors une mention obligatoire précise.
La mention est : TVA non applicable, article deux cent quatre-vingt-treize B du CGI. Sans cette mention, votre facture est incomplète. Un client professionnel peut la refuser pour ce motif. La franchise n’est pas une exonération au sens strict.
Elle dispense de collecter la TVA, mais elle a un coût caché. En franchise, la TVA sur vos achats n’est pas récupérable. Le matériel, la location et les logiciels vous coûtent TTC. Cette TVA non récupérée pèse sur votre marge.
Calculez-la avant de choisir de rester en franchise. Parfois, sortir de la franchise devient plus rentable. Cela dépend du montant de vos achats professionnels. Un coach qui achète beaucoup de matériel y gagne souvent.
Un coach qui travaille sans matériel y perd rarement. Le dépassement des seuils suit des règles précises. Entre trente-sept mille cinq cents et quarante et un mille deux cent cinquante euros, la TVA devient due.
Elle devient due à partir du premier janvier suivant. Vous gardez donc la franchise jusqu’à la fin de l’année. Au-delà de quarante et un mille deux cent cinquante euros, tout change. La TVA devient due dès le jour du dépassement.
Les factures émises à partir de ce jour portent la TVA. Les factures émises avant restent sans TVA. La date exacte du dépassement doit être notée avec soin. Elle détermine quelles factures portent la TVA.
Une erreur de date crée une régularisation pénible. Suivez votre chiffre d’affaires mois par mois. Un simple tableau de suivi suffit pour ne rien rater. Notez chaque encaissement et chaque facture émise.
Comparez le total au seuil majoré régulièrement. La réforme qui devait abaisser le seuil à vingt-cinq mille euros a été abrogée. La loi numéro deux mille vingt-cinq, mille quarante-quatre, du trois novembre deux mille vingt-cinq l’a supprimée.
Le seuil reste donc de trente-sept mille cinq cents euros. Méfiez-vous des articles anciens qui citent vingt-cinq mille euros. Ils décrivent une réforme qui n’existe plus. En deux mille vingt-six, gardez la mention de l’article deux cent quatre-vingt-treize B du CGI.
La recodification prévue au premier janvier deux mille vingt-sept ne change pas les taux. Elle déplace seulement la TVA vers un nouveau code. Nous y reviendrons dans la partie sur la facturation.
| Situation du chiffre d’affaires | Seuil | Conséquence |
|---|---|---|
| Année précédente sous le seuil | 37 500 € | Franchise en base, pas de TVA facturée |
| Année en cours sous le seuil majoré | 41 250 € | Franchise maintenue jusqu’au 31 décembre |
| Entre 37 500 € et 41 250 € | 41 250 € | TVA due à partir du 1er janvier suivant |
| Au-delà du seuil majoré | 41 250 € | TVA due dès le jour du dépassement |
Ce tableau résume les quatre cas de figure possibles. Identifiez votre cas avant chaque début d’année. Un coach à trente mille euros de chiffre d’affaires reste en franchise. Il facture soixante euros sans TVA, avec la mention obligatoire.
Un coach à trente-six mille euros l’année précédente reste aussi en franchise. Il doit surveiller son chiffre d’affaires de l’année en cours. Un coach qui atteint quarante-deux mille euros en octobre dépasse le seuil majoré.
Il facture la TVA dès le jour du dépassement. Nous détaillons ce cas dans les exemples chiffrés. La franchise protège les débuts d’activité. Elle simplifie la gestion des petits chiffres d’affaires. Elle ne doit jamais devenir une excuse pour ignorer la TVA.
Le jour du dépassement arrive souvent plus vite que prévu. Un carnet vendu en janvier peut faire basculer le total. Un abonnement annuel payé d’avance compte dès l’encaissement. La TVA coach sportif exige donc un suivi régulier.
Un suivi mensuel suffit dans la plupart des cas. Consacrez-y une heure par mois, sans exception. Votre tranquillité fiscale vaut bien cette heure-là.
Fixer vos tarifs en tenant compte de la TVA
Beaucoup de coachs fixent leurs tarifs au hasard. Ils copient les prix des concurrents sans réfléchir. Ils oublient ensuite que la TVA réduit leur marge. Un tarif se construit à partir du hors taxes. Décidez d’abord de votre recette souhaitée par séance.
Ajoutez ensuite la TVA pour obtenir le prix TTC. Un coach qui veut cinquante euros par séance affiche soixante euros TTC. Un coach qui veut soixante-quinze euros affiche quatre-vingt-dix euros TTC. Un coach qui veut cent euros affiche cent vingt euros TTC.
La formule reste toujours la même, simple et fiable. Le hors taxes multiplié par un virgule vingt donne le TTC. Testez plusieurs niveaux de prix avant de choisir. Comparez votre recette hors taxes avec vos charges mensuelles.
Comptez la location, le matériel, les logiciels et les déplacements. Comptez aussi vos cotisations et votre assurance professionnelle. Divisez vos charges par le nombre de séances vendues. Vous obtenez votre coût réel par séance.
Votre prix hors taxes doit dépasser ce coût. La différence entre les deux est votre marge réelle. Une marge trop faible rend l’activité fragile. Une absence imprévue ou un mois creux suffit à la faire disparaître.
Les clients particuliers comparent les prix TTC entre coachs. Un prix TTC rond rassure et se retient facilement. Soixante euros TTC se retient mieux que cinquante-huit euros. Quatre-vingt-dix euros TTC se retient mieux que quatre-vingt-sept euros.
Choisissez des prix TTC ronds quand c’est possible. Calculez ensuite le hors taxes correspondant, même s’il n’est pas rond. Un prix TTC de soixante euros donne cinquante euros hors taxes. Un prix TTC de quatre-vingt-dix euros donne soixante-quinze euros hors taxes.
Ces deux cas tombent juste, sans centimes. Un prix TTC de cent euros donne quatre-vingt-trois euros et trente-trois centimes hors taxes. Les centimes compliquent la lecture de la facture. Ils restent pourtant corrects et parfaitement légaux.
Préférez les prix TTC qui donnent un hors taxes simple. Votre comptabilité devient alors plus lisible. Annoncez vos augmentations de tarif à l’avance. Prévenez vos clients un mois avant le changement.
Expliquez la raison de l’augmentation en quelques mots. Une hausse liée au passage à la TVA se comprend facilement. Les clients acceptent mieux ce qu’on leur explique. Ils acceptent mal une facture qui change sans prévenir.
Proposez des formules dégressives pour fidéliser vos clients. Un carnet de dix séances coûte moins cher à l’unité. Un abonnement trimestriel offre une séance gratuite. Ces remises se calculent toujours en hors taxes d’abord.
Appliquez ensuite la TVA sur le prix remisé. La remise ne change pas le taux applicable. Elle réduit seulement la base sur laquelle la TVA se calcule.
| Recette HT souhaitée | TVA à 20 % | Prix TTC à afficher |
|---|---|---|
| 40 € | 8 € | 48 € |
| 50 € | 10 € | 60 € |
| 75 € | 15 € | 90 € |
| 100 € | 20 € | 120 € |
| 150 € | 30 € | 180 € |
Ce tableau aide à fixer vos tarifs en partant du hors taxes. Choisissez votre recette souhaitée dans la première colonne. Le prix TTC à afficher se lit dans la dernière colonne. Un tarif bien construit protège votre marge toute l’année.
L’exonération d’enseignement sportif : quatre conditions strictes
Une exonération existe pour l’enseignement sportif. Elle peut dispenser le coach de facturer la TVA. Elle ne dépend d’aucun plafond de chiffre d’affaires. Un coach peut en bénéficier même avec un gros chiffre d’affaires.
Elle exige en revanche quatre conditions réunies. Les quatre conditions sont cumulatives, sans exception. Si une seule manque, l’exonération disparaît. Le taux de vingt pour cent s’applique alors à toutes les séances.
La règle vient de l’article deux cent soixante et un du code général des impôts. Le texte vise l’enseignement dispensé par des personnes physiques. La doctrine administrative précise les conditions d’application.
Elle figure dans le BOFiP sous la référence BOI-TVA-CHAMP-30-10-20-50. Lisez ce texte avant de vous déclarer exonéré. Une exonération appliquée à tort se régularise avec des intérêts. La première condition tient à votre statut personnel.
Vous devez être une personne physique. Un coach en entreprise individuelle remplit cette condition. Un coach en micro-entreprise la remplit aussi. Un coach qui exerce en société ne la remplit pas. Une SAS, une SARL ou une EURL est une personne morale.
La forme sociétaire exclut donc l’exonération. Ce point surprend beaucoup de coachs en société. Ils pensent enseigner comme un indépendant. Le fisc voit pourtant une personne morale distincte. Le choix de la forme juridique a des conséquences fiscales directes.
Parlez-en avec votre comptable avant de créer une société. La deuxième condition porte sur l’enseignement lui-même. Vous devez enseigner personnellement à vos élèves. Vous donnez vous-même chaque séance, en direct.
Vous ne pouvez pas déléguer l’enseignement à un remplaçant. Vous ne pouvez pas faire donner les cours par un autre coach. La relation pédagogique doit rester directe et personnelle. Un programme vidéo préenregistré ne remplit pas cette condition.
Une séance en direct par visioconférence peut la remplir. Vous enseignez alors personnellement, même à distance. La troisième condition concerne le paiement. Vous devez être payé directement par vos élèves.
L’argent doit venir de la personne qui suit le cours. Un paiement par une salle de sport casse cette condition. Un paiement par une plateforme casse aussi cette condition. Un paiement par une société qui emploie vos élèves la casse également.
Le circuit de l’argent compte autant que le cours lui-même. Si une salle vous verse un salaire ou des honoraires, vous n’êtes pas exonéré. Vous facturez alors vos prestations à la salle, avec TVA. La quatrième condition porte sur vos salariés.
Vous ne devez employer aucun salarié. Un seul salarié suffit à faire perdre l’exonération. Un apprenti ou un employé à temps partiel compte aussi. La règle ne tolère aucune exception sur ce point. Un coach qui embauche un assistant perd le bénéfice.
Il doit alors facturer la TVA sur toutes ses séances. Réfléchissez avant chaque embauche à cette conséquence.
| Condition | Ce qu’elle exige | Ce qui la fait perdre |
|---|---|---|
| Personne physique | Exercer en nom propre | Exercer en société (SAS, SARL, EURL) |
| Enseigner personnellement | Donner soi-même chaque séance | Déléguer les cours à un autre coach |
| Paiement direct par les élèves | Être payé par l’élève lui-même | Être payé par une salle ou une plateforme |
| Aucun salarié | Travailler seul, sans employé | Employer un salarié, même à temps partiel |
Ce tableau résume les quatre conditions en une seule vue. Vérifiez chaque ligne avant de vous déclarer exonéré. Une seule ligne non respectée suffit à tout remettre en cause. Le coaching de vie ne bénéficie pas de cette exonération.
Le développement personnel n’en bénéficie pas non plus. Le texte vise l’enseignement sportif, pas l’accompagnement général. Un programme de motivation sans exercice physique reste taxé. Un bilan de bien-être sans séance sportive reste taxé.
La frontière se joue sur le contenu réel de la séance. Une séance doit enseigner une pratique sportive. Elle doit transmettre une technique, un geste ou une méthode d’entraînement. Un simple encouragement ne suffit pas à qualifier l’enseignement.
La formation professionnelle continue suit une autre règle. Elle peut être exonérée dans un cadre précis. L’organisme doit détenir une attestation délivrée par la DREETS. Cette attestation concerne la formation professionnelle continue.
Sans attestation, la formation est taxée à vingt pour cent. Un coach qui forme d’autres coachs sans attestation facture la TVA. Un coach qui anime un stage certifiant sans attestation facture aussi la TVA.
Demandez l’attestation avant de proposer une formation exonérée. La démarche prend du temps et exige un dossier solide. Elle ne s’improvise pas entre deux séances. En cas de doute, facturez la TVA et documentez votre position.
Un écrit de votre comptable protège votre décision. Gardez une trace des conditions que vous remplissez. Conservez vos contrats, vos factures et vos relevés de paiement. En cas de contrôle, ces pièces prouvent votre bonne foi.
La TVA coach sportif récompense les dossiers bien tenus.
Les cours en ligne et les programmes vidéo sont taxés à vingt pour cent
Le coaching en ligne se développe très vite. Les programmes vidéo et les PDF se vendent sans déplacement. Leur TVA reste pourtant simple à comprendre. Les cours en ligne sont taxés à vingt pour cent. Les programmes vidéo sont taxés à vingt pour cent.
Les PDF de programme d’entraînement sont taxés à vingt pour cent. Le taux normal s’applique à toutes ces ventes numériques. Le lieu de tournage ne change rien au taux. Le fait que le client regarde la vidéo chez lui ne change rien.
La nature numérique de la prestation ne crée pas de taux réduit. Un cours en direct par visioconférence suit une règle différente. Vous enseignez alors personnellement, en temps réel. L’exonération d’enseignement sportif peut s’appliquer.
Elle exige toujours les quatre conditions cumulatives. Vous devez être payé directement par vos élèves. Une plateforme qui encaisse à votre place casse cette condition. Un programme préenregistré ne permet pas l’exonération.
Vous n’enseignez pas personnellement dans une vidéo enregistrée. Le client achète un contenu, pas une séance en direct. La vente de ce contenu est donc taxée à vingt pour cent. Un abonnement à une bibliothèque de vidéos est taxé aussi.
Chaque mois d’abonnement porte vingt pour cent de TVA. Un défi en ligne sur plusieurs semaines suit la même règle. Le paiement d’avance ne change pas le taux applicable. Il change seulement le moment où la TVA devient exigible.
Nous expliquons ce point dans la section sur les carnets. Les ventes à des clients étrangers suivent des règles propres. Ce guide se concentre sur les clients situés en France. Pour un client hors de France, consultez votre comptable.
Les règles de territorialité dépassent le cadre de ce guide. Fixez le prix de vos programmes en hors taxes d’abord. Un programme affiché à deux cents euros TTC rapporte cent soixante-six euros et soixante-sept centimes hors taxes.
La TVA représente alors trente-trois euros et trente-trois centimes. Beaucoup de coachs découvrent cette marge en fin d’année. Ils avaient vendu beaucoup de programmes à petit prix. La TVA avait pourtant grignoté chaque vente.
Un calculateur de TVA vous montre cette marge avant de fixer le prix. Testez plusieurs prix avant de lancer votre programme. Votre marge réelle décide de la viabilité du projet. Précisez toujours sur votre page de vente si le prix est TTC.
Les clients particuliers comparent des prix TTC. Une mention claire évite les abandons de panier. Elle évite aussi les réclamations après l’achat.
Les prestations en entreprise sont facturées avec TVA à vingt pour cent
Les entreprises font de plus en plus appel aux coachs sportifs. Elles organisent des ateliers bien-être pour leurs salariés. Elles proposent des séances de sport sur le lieu de travail. Elles financent parfois des abonnements pour leurs équipes.
Ces prestations sont taxées à vingt pour cent. Le fait que le client soit une entreprise ne change pas le taux. La prestation reste un service de coaching sportif. Elle relève donc du taux normal, comme pour un particulier.
La facture entre professionnels suit des règles strictes. Elle doit porter le numéro SIREN du client. Elle doit indiquer votre numéro SIREN à vous. Elle doit mentionner la date, le numéro de facture et le détail des prestations.
Elle doit faire apparaître le montant hors taxes, la TVA et le TTC. Les pénalités de retard doivent figurer sur la facture. L’indemnité forfaitaire de recouvrement est de quarante euros. Cette indemnité s’applique en cas de retard de paiement.
Elle doit être mentionnée même si vous ne l’appliquez jamais. Une facture entre professionnels sans ces mentions est incomplète. Le service comptable du client peut la rejeter. Un rejet retarde votre paiement de plusieurs semaines.
L’exonération d’enseignement sportif ne s’applique pas ici. L’entreprise paie à la place de ses salariés. Vous n’êtes donc pas payé directement par vos élèves. La troisième condition de l’exonération n’est pas remplie.
Vous facturez alors la TVA à vingt pour cent. La franchise en base peut encore vous dispenser de TVA. Elle s’applique si votre chiffre d’affaires reste sous les seuils. Vous facturez alors sans TVA, avec la mention obligatoire.
L’entreprise cliente ne récupère pas de TVA dans ce cas. Elle paie le montant hors taxes comme un prix net. Précisez la situation sur le devis avant de signer. Un devis clair évite les discussions au moment de la facture.
Indiquez le prix hors taxes, la TVA et le prix TTC. Indiquez aussi la durée, le lieu et le nombre de séances. Un atelier d’une journée se facture différemment d’un cycle hebdomadaire. Un cycle de dix séances en entreprise suit la règle des acomptes.
La TVA devient exigible quand l’entreprise paie. Un acompte versé à la signature rend la TVA exigible aussitôt. Nous détaillons ce point dans la section suivante. Les entreprises paient souvent à trente ou soixante jours.
Prévoyez ce délai dans votre trésorerie. La TVA collectée doit être reversée même si le client paie tard. En régime réel normal, la déclaration mensuelle suit l’encaissement. En option pour la TVA sur les débits, elle suit la facturation.
Choisissez le régime qui protège votre trésorerie.
| Élément de la facture entreprise | Exemple | Obligatoire |
|---|---|---|
| Prestation en entreprise | 1 500 € HT | Oui |
| TVA à 20 % | 300 € | Oui |
| Total TTC | 1 800 € | Oui |
| SIREN du client | Numéro à 9 chiffres | Oui |
| Indemnité forfaitaire de retard | 40 € | Oui, mention sur la facture |
Ce tableau montre une facture type pour une entreprise. Le montant hors taxes est de mille cinq cents euros. La TVA est de trois cents euros. Le total TTC est de mille huit cents euros. L’entreprise récupère la TVA si elle est assujettie.
Son coût réel est donc de mille cinq cents euros. Cette récupération rend le coaching attractif pour les entreprises. Expliquez-le à vos prospects quand vous négociez un contrat.
Les carnets et les abonnements payés d’avance rendent la TVA exigible à l’encaissement
Les carnets de séances sont très courants chez les coachs. Un client achète dix séances et les utilise sur plusieurs mois. Un abonnement mensuel fonctionne de la même façon. Le client paie d’avance pour un service futur.
La TVA suit une règle simple pour les prestations de services. Elle devient exigible au moment de l’encaissement. Un carnet payé en janvier rend la TVA exigible en janvier. Les séances peuvent pourtant s’étaler jusqu’en avril.
Le calendrier des séances ne repousse pas la TVA. Seul le moment du paiement compte. Cette règle surprend beaucoup de coachs débutants. Ils pensent déclarer la TVA au fur et à mesure des séances. Ils déclarent en réalité trop tard, et se retrouvent en retard.
Un carnet de dix séances à quatre cent cinquante euros hors taxes illustre la règle. La TVA est de quatre-vingt-dix euros, exigible dès le paiement. Le total TTC est de cinq cent quarante euros. Le coach déclare quatre-vingt-dix euros de TVA sur le mois de l’encaissement.
Il ne déclare rien sur les mois suivants pour ce carnet. Les séances consommées ensuite ne créent plus de TVA. Un abonnement mensuel de cent vingt euros TTC suit la même logique. Chaque mois payé rend la TVA exigible ce mois-là.
La TVA mensuelle est de vingt euros sur cet abonnement. Le hors taxes mensuel est de cent euros. Un abonnement annuel payé en une fois concentre toute la TVA. Elle devient exigible le mois du paiement unique.
Prévoyez ce pic de TVA dans votre trésorerie. Un gros encaissement de janvier crée une grosse TVA de janvier. Ne dépensez pas cette TVA comme si elle était à vous. Elle appartient à l’État dès l’encaissement.
Mettez-la de côté sur un compte séparé si possible. Les acomptes suivent exactement la même règle. Un acompte versé à la réservation rend la TVA exigible aussitôt. Le solde payé après la séance rend sa TVA exigible à ce moment-là.
Chaque encaissement déclenche sa propre TVA. Une séance annulée et remboursée exige un avoir. L’avoir annule la facture initiale, en totalité ou en partie. La TVA correspondante doit être régularisée.
Nous montrons ce cas en détail dans les exemples chiffrés. Une séance reportée sans remboursement ne crée pas d’avoir. La TVA reste exigible sur l’encaissement initial. Le report ne change rien au traitement fiscal.
Seul le remboursement déclenche la régularisation. Distinguez bien le report et l’annulation dans vos dossiers. Notez chaque carnet vendu dans un tableau de suivi. Indiquez la date de paiement, le montant et le nombre de séances.
Indiquez aussi les séances déjà consommées. Ce suivi évite les erreurs de déclaration en fin de mois. Il sert aussi en cas de contrôle de l’administration.

| Carnet ou abonnement | Montant HT | TVA à 20 % | Total TTC | TVA exigible |
|---|---|---|---|---|
| Carnet de 10 séances | 450 € | 90 € | 540 € | Mois du paiement |
| Abonnement mensuel | 100 € | 20 € | 120 € | Chaque mois payé |
| Abonnement annuel payé d’avance | 1 200 € | 240 € | 1 440 € | Mois du paiement unique |
Ce tableau compare trois formules courantes de vente. Le carnet de dix séances concentre quatre-vingt-dix euros de TVA. L’abonnement mensuel étale vingt euros de TVA par mois. L’abonnement annuel concentre deux cent quarante euros de TVA.
Choisissez votre formule en connaissant cet effet de trésorerie. Un abonnement mensuel lisse la TVA sur toute l’année. Un paiement annuel unique crée un pic de TVA ponctuel. Les deux formules rapportent le même total sur l’année.
Leur effet sur votre trésorerie diffère pourtant beaucoup. Expliquez aussi la règle à vos clients quand ils paient d’avance. Ils comprennent mieux pourquoi la facture porte la TVA immédiatement. La transparence renforce la confiance dès la première vente.
Les défis en ligne et les remboursements de programmes numériques
Les défis sportifs en ligne attirent beaucoup de clients. Un défi dure souvent quatre, six ou huit semaines. Le client paie une fois, au moment de l’inscription. Il reçoit ensuite des vidéos et des fiches chaque semaine.
La vente du défi est taxée à vingt pour cent. Le contenu préenregistré ne permet pas l’exonération. La TVA devient exigible dès le paiement de l’inscription. Elle ne s’étale pas sur la durée du défi. Un défi à cent vingt euros TTC porte vingt euros de TVA.
Le hors taxes est de cent euros pour ce défi. Le coach déclare vingt euros de TVA sur le mois de l’inscription. Les semaines suivantes ne créent plus de TVA. Un défi avec des séances en direct change la donne.
Les séances en direct peuvent relever de l’enseignement sportif. Les quatre conditions doivent alors être remplies. Le paiement doit venir directement des participants. Une plateforme qui encaisse à votre place casse cette condition.
Encaissez vous-même les inscriptions quand c’est possible. Un remboursement de programme suit la règle de l’avoir. Un client insatisfait demande parfois un remboursement. Si vous remboursez, établissez un avoir complet.
L’avoir reprend le hors taxes, la TVA et le TTC. La TVA correspondante se régularise sur la déclaration suivante. Un remboursement partiel crée un avoir partiel. La TVA régularisée suit le montant remboursé.
Précisez vos conditions de remboursement sur votre page de vente. Indiquez le délai et les cas qui ouvrent droit au remboursement. Des conditions claires évitent les litiges après l’achat. Elles protègent aussi le coach contre les demandes abusives.
Un programme téléchargé ne peut pas être rendu comme un objet. Vos conditions doivent tenir compte de cette réalité. Proposez un extrait gratuit avant l’achat quand c’est possible. Le client teste le contenu avant de payer.
Les remboursements deviennent alors beaucoup plus rares. Un programme bien présenté se vend sans promesse excessive. Ne promettez jamais un résultat garanti en quelques semaines. Un résultat dépend du client, de sa régularité et de son alimentation.
Votre programme propose une méthode, pas un miracle. Cette honnêteté renforce votre crédibilité sur le long terme.
| Produit numérique | Prix TTC | TVA à 20 % | TVA exigible |
|---|---|---|---|
| Défi de 4 semaines | 120 € | 20 € | Mois de l’inscription |
| Défi de 8 semaines | 240 € | 40 € | Mois de l’inscription |
| Programme PDF seul | 60 € | 10 € | Mois de l’achat |
Ce tableau résume trois produits numériques courants. Dans chaque cas, la TVA est exigible dès le paiement. La durée du programme ne repousse jamais la TVA.
Comment lire les exemples chiffrés qui suivent
Les huit exemples qui suivent couvrent les situations courantes. Chacun part d’un cas concret de la vie d’un coach. Chacun montre le calcul complet, ligne par ligne. La formule de base tient en une seule ligne.
Le prix TTC divisé par un virgule vingt donne le hors taxes. Le hors taxes multiplié par un virgule vingt donne le TTC. La TVA est toujours la différence entre les deux montants. Reprenez ces exemples avec vos propres prix.
Remplacez le montant par votre tarif habituel. Le calcul reste identique, seul le résultat change. Un calculateur de TVA vérifie chaque résultat en quelques secondes. Utilisez-le avant d’envoyer une facture importante.
Les exemples distinguent deux situations de départ. Certains coachs sont assujettis à la TVA. Ils facturent la TVA et la reversent à l’État. D’autres sont en franchise en base. Ils ne facturent pas de TVA, avec la mention obligatoire.
Identifiez votre situation avant de lire les exemples. Les exemples un à sept concernent un coach assujetti. Le huitième exemple concerne un coach en franchise. Les deux situations demandent des factures différentes.
Ne mélangez jamais les deux traitements sur une même facture.
Exemple 1 : une séance individuelle à soixante euros TTC
Camille réserve une séance individuelle d’une heure. Le prix affiché est de soixante euros TTC. Le coach est assujetti à la TVA. Il doit donc décomposer ce prix sur sa facture. La formule tient en une ligne simple.
Le prix TTC divisé par un virgule vingt donne le prix hors taxes. Soixante divisé par un virgule vingt donne cinquante. Le prix hors taxes est donc de cinquante euros. La TVA est la différence entre le TTC et le hors taxes.
Soixante moins cinquante donne dix. La TVA est donc de dix euros. La facture affiche les trois montants séparément. Le client voit le détail de ce qu’il paie. Le coach connaît sa recette réelle hors taxes.
Cette recette est de cinquante euros, pas de soixante. Dix euros appartiennent à l’État dès l’encaissement. Le coach doit les reverser dans sa déclaration. Il ne doit pas les dépenser comme du chiffre d’affaires.
La formule inverse fonctionne aussi pour fixer un prix. Le prix hors taxes multiplié par un virgule vingt donne le TTC. Cinquante multiplié par un virgule vingt donne soixante. Un calculateur de TVA vérifie ce calcul en quelques secondes.
Utilisez-le avant chaque changement de tarif.
| Élément | Montant | Calcul |
|---|---|---|
| Prix TTC | 60 € | Prix affiché au client |
| Prix HT | 50 € | 60 ÷ 1,20 = 50 |
| TVA à 20 % | 10 € | 60 − 50 = 10 |
Exemple 2 : un carnet de dix séances à quatre cent cinquante euros hors taxes
Karim achète un carnet de dix séances pour se remettre en forme. Le prix hors taxes du carnet est de quatre cent cinquante euros. Le coach est assujetti à la TVA. Il applique le taux de vingt pour cent.
Quatre cent cinquante multiplié par vingt pour cent donne quatre-vingt-dix. La TVA est donc de quatre-vingt-dix euros. Le total TTC est de cinq cent quarante euros. Karim paie cinq cent quarante euros en janvier.
La TVA devient exigible en janvier, dès l’encaissement. Les séances s’étalent pourtant jusqu’en avril. Le calendrier des séances ne repousse pas la TVA. Le coach déclare quatre-vingt-dix euros de TVA en janvier.
Il ne déclare rien en février, mars et avril pour ce carnet. Chaque séance du carnet vaut quarante-cinq euros hors taxes. Quatre cent cinquante divisé par dix donne quarante-cinq. Chaque séance vaut cinquante-quatre euros TTC.
Cinq cent quarante divisé par dix donne cinquante-quatre. Le carnet offre une remise par rapport à la séance unique. La séance unique coûte soixante euros TTC dans l’exemple précédent. La séance du carnet coûte cinquante-quatre euros TTC.
Le client économise six euros par séance. Le coach sécurise dix séances payées d’avance. Il doit pourtant reverser la TVA immédiatement. Il met quatre-vingt-dix euros de côté dès janvier. Sa trésorerie de janvier supporte ce reversement.
Un suivi du carnet évite toute confusion. Le coach note les séances consommées une par une.
| Élément | Montant | Calcul |
|---|---|---|
| Prix HT du carnet | 450 € | 45 € × 10 séances |
| TVA à 20 % | 90 € | 450 × 20 % = 90 |
| Total TTC | 540 € | 450 + 90 = 540 |
| Prix TTC par séance | 54 € | 540 ÷ 10 = 54 |
Exemple 3 : un abonnement mensuel à cent vingt euros TTC
Sofia s’abonne pour trois séances par semaine. L’abonnement mensuel coûte cent vingt euros TTC. Le coach est assujetti à la TVA. Il doit décomposer chaque mensualité. La formule reste la même que pour une séance unique.
Cent vingt divisé par un virgule vingt donne cent. Le prix hors taxes est donc de cent euros. La TVA est de vingt euros chaque mois. Cent vingt moins cent donne vingt. Sofia paie par prélèvement automatique chaque mois.
Chaque prélèvement rend la TVA exigible ce mois-là. Le coach déclare vingt euros de TVA par mois. Sur douze mois, la TVA totale est de deux cent quarante euros. Vingt multiplié par douze donne deux cent quarante.
Le chiffre d’affaires hors taxes annuel est de mille deux cents euros. Cent multiplié par douze donne mille deux cents. L’abonnement mensuel lisse la TVA sur toute l’année. Il n’y a pas de pic de TVA comme avec un paiement annuel.
La trésorerie du coach reste stable mois après mois. Un abonnement annuel payé en une fois changerait tout. La TVA de deux cent quarante euros deviendrait exigible d’un coup. Le coach doit choisir sa formule en connaissance de cause.
Le client, lui, préfère souvent le paiement mensuel. Il étale son effort sur toute l’année.
| Élément | Montant | Calcul |
|---|---|---|
| Prix TTC mensuel | 120 € | Prix affiché à la cliente |
| Prix HT mensuel | 100 € | 120 ÷ 1,20 = 100 |
| TVA à 20 % par mois | 20 € | 120 − 100 = 20 |
| TVA sur 12 mois | 240 € | 20 × 12 = 240 |
Exemple 4 : un programme en ligne à deux cents euros TTC
Mehdi vend un programme vidéo de douze semaines. Le prix affiché sur sa page de vente est de deux cents euros TTC. Le programme comprend des vidéos et un PDF d’entraînement. La vente est taxée à vingt pour cent.
Le programme préenregistré ne permet pas l’exonération. Mehdi n’enseigne pas personnellement dans une vidéo enregistrée. Il doit donc décomposer le prix de deux cents euros. Deux cents divisé par un virgule vingt donne cent soixante-six virgule soixante-sept.
Le prix hors taxes est de cent soixante-six euros et soixante-sept centimes. La TVA est de trente-trois euros et trente-trois centimes. Deux cents moins cent soixante-six virgule soixante-sept donne trente-trois virgule trente-trois.
Mehdi encaisse deux cents euros à la commande. La TVA devient exigible dès cet encaissement. Il déclare trente-trois euros et trente-trois centimes sur le mois de la vente. Sa recette réelle est de cent soixante-six euros et soixante-sept centimes.
Beaucoup de coachs vendent leurs programmes à petit prix. Ils oublient que la TVA grignote chaque vente. Un programme à vingt euros TTC ne rapporte que seize euros et soixante-sept centimes hors taxes.
La TVA prend alors trois euros et trente-trois centimes. Fixez vos prix en hors taxes avant de les afficher en TTC. Vérifiez votre marge réelle sur chaque produit numérique.
Un programme vendu cent fois rapporte seize mille six cent soixante-six euros et soixante-dix centimes hors taxes. La TVA totale atteint alors trois mille trois cent trente-trois euros et trente centimes.
Ce montant doit être reversé, même si les ventes s’étalent.
| Élément | Montant | Calcul |
|---|---|---|
| Prix TTC du programme | 200 € | Prix affiché sur la page de vente |
| Prix HT | 166,67 € | 200 ÷ 1,20 = 166,67 |
| TVA à 20 % | 33,33 € | 200 − 166,67 = 33,33 |
Exemple 5 : une prestation en entreprise à mille cinq cents euros hors taxes
Une entreprise commande un cycle de bien-être pour ses salariés. Le devis porte sur mille cinq cents euros hors taxes. Le coach est assujetti à la TVA. Il applique le taux de vingt pour cent. Mille cinq cents multiplié par vingt pour cent donne trois cents.
La TVA est donc de trois cents euros. Le total TTC est de mille huit cents euros. Mille cinq cents plus trois cents donne mille huit cents. La facture porte le numéro SIREN de l’entreprise cliente. Elle porte aussi le numéro SIREN du coach.
Elle mentionne les pénalités de retard applicables. Elle mentionne l’indemnité forfaitaire de quarante euros. L’entreprise cliente récupère la TVA si elle est assujettie. Son coût réel est donc de mille cinq cents euros.
Cette récupération rend l’offre attractive pour l’entreprise. Le coach explique ce point pendant la négociation. Il présente le prix hors taxes comme le coût réel du client. Le contrat prévoit un acompte de cinquante pour cent à la signature.
L’acompte est de sept cent cinquante euros hors taxes. La TVA sur l’acompte est de cent cinquante euros. Elle devient exigible dès le versement de l’acompte. Le solde de sept cent cinquante euros hors taxes suit la même règle.
Sa TVA de cent cinquante euros devient exigible à son paiement. Le coach déclare la TVA en deux fois, au rythme des encaissements. Il ne déclare pas les trois cents euros d’un coup. La TVA sur les débits changerait ce rythme.
Avec cette option, toute la TVA serait due à la facturation. Le coach choisit le régime qui protège sa trésorerie.
| Élément | Montant | Calcul |
|---|---|---|
| Prestation HT | 1 500 € | Montant du devis hors taxes |
| TVA à 20 % | 300 € | 1 500 × 20 % = 300 |
| Total TTC | 1 800 € | 1 500 + 300 = 1 800 |
| Acompte de 50 % HT | 750 € | 1 500 × 50 % = 750 |
| TVA sur l’acompte | 150 € | 750 × 20 % = 150 |
Exemple 6 : un dépassement du seuil majoré en octobre
Julien a réalisé trente-six mille euros de chiffre d’affaires l’année précédente. Il reste donc sous le seuil de trente-sept mille cinq cents euros. Il commence l’année en cours en franchise en base. Il ne facture pas de TVA à ses clients.
Ses factures portent la mention de l’article deux cent quatre-vingt-treize B du CGI. Son activité se développe plus vite que prévu. En octobre, son chiffre d’affaires atteint quarante-deux mille euros.
Il dépasse donc le seuil majoré de quarante et un mille deux cent cinquante euros. Le dépassement est de sept cent cinquante euros. Quarante-deux mille moins quarante et un mille deux cent cinquante donne sept cent cinquante.
La TVA devient due dès le jour du dépassement. Les factures émises à partir de ce jour portent la TVA. Les factures émises avant ce jour restent sans TVA. Julien note la date exacte du dépassement dans son suivi.
Il s’agit du jour où une facture fait passer le total au-dessus du seuil. Cette facture elle-même porte déjà la TVA. Le dépassement ne se déclare pas en fin d’année seulement. Il se gère le jour même, facture par facture.
Julien prévient ses clients du changement de prix. Ses séances passent de soixante euros nets à soixante euros TTC. Sa recette hors taxes tombe alors à cinquante euros. Il peut aussi augmenter son prix pour garder sa marge.
Il peut afficher soixante-douze euros TTC pour garder soixante euros hors taxes. Soixante multiplié par un virgule vingt donne soixante-douze. Une augmentation brutale peut surprendre ses clients. Il l’annonce à l’avance, avec une explication simple.
Il explique que la TVA s’applique désormais à ses factures. Julien déclare ensuite la TVA chaque mois ou chaque année. Son régime de déclaration dépend de son choix. Il peut opter pour le réel simplifié ou le réel normal.
Nous expliquons ces régimes dans la quatrième partie.
| Élément | Montant | Repère |
|---|---|---|
| Chiffre d’affaires de l’année précédente | 36 000 € | Sous le seuil de 37 500 € |
| Seuil majoré de l’année en cours | 41 250 € | Seuil de bascule |
| Chiffre d’affaires atteint en octobre | 42 000 € | Dépassement du seuil majoré |
| Montant du dépassement | 750 € | 42 000 − 41 250 = 750 |
| TVA due | À partir du jour du dépassement | Sur les factures émises dès ce jour |
Exemple 7 : une séance annulée et remboursée de soixante-douze euros TTC
Élodie réserve une séance à soixante-douze euros TTC. Le prix hors taxes est de soixante euros. La TVA est de douze euros. Soixante-douze divisé par un virgule vingt donne soixante. Élodie paie la séance à la réservation.
La TVA devient exigible dès cet encaissement. Le coach déclare douze euros de TVA sur le mois du paiement. Élodie annule ensuite sa séance pour un empêchement. Le coach accepte de la rembourser intégralement.
Il doit alors établir un avoir. L’avoir annule la facture initiale de soixante-douze euros TTC. Il porte un numéro propre et une date précise. Il reprend le détail hors taxes, TVA et TTC. Le montant hors taxes de l’avoir est de soixante euros.
La TVA à régulariser est de douze euros. Le total TTC de l’avoir est de soixante-douze euros. Le coach déduit douze euros de TVA sur sa déclaration suivante. Il ne paie donc pas de TVA sur une séance qui n’a pas eu lieu.
Il rembourse soixante-douze euros à sa cliente. Son chiffre d’affaires de la séance retombe à zéro. Une séance reportée sans remboursement ne crée pas d’avoir. La TVA reste due sur l’encaissement initial.
Le report déplace seulement la date de la séance. Un remboursement partiel crée un avoir partiel. La TVA régularisée suit le montant remboursé. Si le coach garde des frais d’annulation, la TVA suit ces frais.
Des frais d’annulation de vingt-quatre euros TTC portent quatre euros de TVA. Documentez chaque annulation dans votre suivi. Notez la facture initiale, l’avoir et le remboursement. Ce dossier protège le coach en cas de contrôle.
| Élément | Montant | Calcul |
|---|---|---|
| Séance TTC annulée | 72 € | Prix payé par la cliente |
| Montant HT de l’avoir | 60 € | 72 ÷ 1,20 = 60 |
| TVA à régulariser | 12 € | 72 − 60 = 12 |
| Total TTC de l’avoir | 72 € | 60 + 12 = 72 |
Exemple 8 : un coach en franchise facture soixante euros sans TVA
Antoine débute son activité de coach sportif. Son chiffre d’affaires annuel est de trente mille euros. Il reste sous le seuil de trente-sept mille cinq cents euros. Il bénéficie donc de la franchise en base.
Il ne facture pas de TVA à ses clients. Un client réserve une séance individuelle. Le prix convenu est de soixante euros. La facture porte soixante euros, sans TVA. Elle porte la mention obligatoire de l’article deux cent quatre-vingt-treize B du CGI.
La mention exacte est : TVA non applicable, article deux cent quatre-vingt-treize B du CGI. Sans cette mention, la facture est incomplète. Antoine encaisse soixante euros en totalité. Sa recette est de soixante euros, sans TVA à reverser.
Il ne déclare pas de TVA sur cette séance. Il doit pourtant suivre son chiffre d’affaires de près. Si son activité grandit, le seuil se rapprochera. À trente-sept mille cinq cents euros, la vigilance devient essentielle.
À quarante et un mille deux cent cinquante euros, tout bascule. Antoine ne récupère pas la TVA sur ses achats. Un tapis acheté cent vingt euros TTC lui coûte cent vingt euros. La TVA de vingt euros n’est pas déductible.
Un logiciel à soixante euros TTC lui coûte soixante euros. La TVA de dix euros n’est pas récupérable non plus. Ce coût caché pèse sur les coachs qui achètent beaucoup. Antoine achète peu de matériel pour ses séances en extérieur.
La franchise reste donc avantageuse pour lui. Il revoit ce choix chaque année avec son comptable. Le jour où ses achats grandissent, il sortira de la franchise. Il facturera alors la TVA et récupérera celle de ses achats.
| Élément | Montant | Remarque |
|---|---|---|
| Chiffre d’affaires annuel | 30 000 € | Sous le seuil de 37 500 € |
| Prix facturé au client | 60 € | Sans TVA, mention art. 293 B du CGI |
| TVA facturée | 0 € | Franchise en base |
| TVA récupérable sur les achats | 0 € | Non déductible en franchise |
Ces huit exemples couvrent les situations les plus courantes. Ils montrent chaque calcul, ligne par ligne. Reprenez-les avec vos propres prix avant de facturer. Un calculateur de TVA confirme chaque résultat en quelques secondes.
La TVA coach sportif n’a plus de secret pour vous.
Ce que les exemples montrent pour votre activité
Le premier enseignement porte sur le taux lui-même. Vingt pour cent s’applique à presque toutes les prestations. Les séances, les programmes et les entreprises suivent la même règle. Seules la franchise et l’exonération ouvrent une exception.
Le deuxième enseignement porte sur le moment de la TVA. La TVA des prestations devient exigible à l’encaissement. Un carnet, un abonnement et un acompte suivent cette règle. Le calendrier des séances ne repousse jamais la TVA.
Le troisième enseignement porte sur les seuils. Le seuil majoré de quarante et un mille deux cent cinquante euros se surveille. Le dépassement change le traitement dès le jour même. Un suivi mensuel suffit pour ne jamais rater ce jour.
Le quatrième enseignement porte sur les avoirs. Un remboursement exige un avoir complet et daté. La TVA se régularise sur la déclaration suivante. Un report sans remboursement ne crée pas d’avoir. Gardez ces quatre enseignements en tête chaque mois.
Ils couvrent l’essentiel de la gestion quotidienne. Pour les cas particuliers, votre comptable reste votre meilleur allié.
Les erreurs coûteuses à éviter sur la TVA coach sportif
La première erreur consiste à facturer la TVA en franchise. Un coach en franchise ne doit pas ajouter de TVA à ses factures. Il facture le prix net, avec la mention obligatoire. Certains coachs ajoutent vingt pour cent par prudence.
Ils pensent protéger leurs clients professionnels. Ils créent en réalité une TVA indûment facturée. Cette TVA doit être reversée à l’État. Le coach perd alors vingt pour cent de sa recette. Son client, lui, ne peut pas récupérer cette TVA.
La facture devient fausse des deux côtés. Vérifiez votre régime avant chaque facture. Un tableau de suivi de votre chiffre d’affaires suffit. La deuxième erreur consiste à oublier l’exonération d’enseignement.
Un coach qui remplit les quatre conditions peut être exonéré. Il facture alors ses séances sans TVA. Beaucoup de coachs ignorent cette possibilité. Ils facturent la TVA pendant des années, sans raison.
Ils reversent vingt pour cent de chaque séance à l’État. Ils perdent de l’argent mois après mois. Vérifiez les quatre conditions dès le début de votre activité. Si vous les remplissez, appliquez l’exonération proprement.
Documentez chaque condition dans votre dossier. Conservez vos contrats et vos relevés de paiement. La troisième erreur consiste à confondre coaching de vie et cours sportif. Le coaching de vie n’est pas de l’enseignement sportif.
Le développement personnel n’en est pas non plus. Ces accompagnements restent taxés à vingt pour cent. Certains coachs les déclarent exonérés par erreur. Ils mélangent motivation et pratique sportive.
Le fisc regarde le contenu réel de la séance. Une séance sans exercice physique ne qualifie pas l’exonération. Un programme de nutrition seul ne la qualifie pas non plus. Séparez vos offres dans vos factures et vos devis.
Facturez le coaching sportif et le coaching de vie distinctement. Chaque ligne porte le traitement fiscal qui lui correspond. La quatrième erreur consiste à rater le jour du dépassement de seuil. Le seuil majoré de quarante et un mille deux cent cinquante euros se surveille.
Un coach qui l’atteint en octobre doit facturer la TVA aussitôt. Certains attendent la fin de l’année pour réagir. Ils émettent des mois de factures sans TVA. La régularisation tombe ensuite, avec des intérêts de retard.
Le montant peut représenter plusieurs milliers d’euros. Suivez votre chiffre d’affaires mois par mois. Notez chaque encaissement dès qu’il arrive. Comparez le total au seuil majoré chaque semaine. Le jour du dépassement se voit venir de loin.
Un carnet vendu en janvier peut rapprocher le seuil. Un contrat entreprise peut le franchir d’un coup. La cinquième erreur consiste à oublier la TVA sur les acomptes. Un acompte encaissé rend la TVA exigible immédiatement.
Beaucoup de coachs déclarent la TVA à la fin de la prestation. Ils déclarent donc trop tard, parfois de plusieurs mois. Le retard se paie en intérêts et en pénalités. Un acompte de cinquante pour cent crée une TVA immédiate.
Déclarez-la sur le mois de l’encaissement, sans attendre. Le solde suit la même règle à son propre paiement. Chaque encaissement déclenche sa propre TVA. Notez chaque acompte dans votre tableau de suivi.
Indiquez sa date, son montant et la prestation concernée.
Ces cinq erreurs partagent une même cause. Elles viennent d’un suivi trop relâché de l’activité. Une heure par mois de gestion suffit à les éviter. Consacrez cette heure à vos chiffres, sans exception.
Votre tranquillité fiscale vaut bien cet effort régulier.
La facturation du coach sportif : mentions obligatoires et facturation électronique
Chaque facture de coach sportif doit porter des mentions obligatoires. Elle indique votre nom, votre adresse et votre numéro SIREN. Elle indique le nom et l’adresse du client. Elle porte un numéro de facture unique et une date d’émission.
Elle détaille chaque prestation avec sa quantité et son prix. Elle fait apparaître le montant hors taxes, la TVA et le total TTC. Elle indique le taux de TVA appliqué à chaque ligne. En franchise, elle porte la mention de l’article deux cent quatre-vingt-treize B du CGI.
Entre professionnels, elle porte le numéro SIREN du client. Elle mentionne les pénalités de retard applicables. Elle mentionne l’indemnité forfaitaire de quarante euros. Une facture incomplète peut être rejetée par le client.
Un rejet retarde votre paiement de plusieurs semaines. Utilisez un logiciel de facturation fiable dès le début. Il numérote vos factures sans trou ni doublon. Il calcule la TVA automatiquement sur chaque ligne.
Il conserve une copie de chaque facture émise. La facturation électronique devient progressivement obligatoire. Depuis le premier septembre deux mille vingt-six, tous les assujettis doivent pouvoir recevoir des factures électroniques.
Vous devez donc être équipé pour les recevoir. Pour les micro-entreprises, l’émission devient obligatoire plus tard. Elle le devient pour les factures entre professionnels à partir du premier septembre deux mille vingt-sept.
Préparez cette transition dès maintenant. Choisissez un outil compatible avec la facturation électronique. Testez la réception d’une facture électronique avec un client. La recodification prévue au premier janvier deux mille vingt-sept ne change pas les taux.
La TVA passe du code général des impôts au code des impositions sur les biens et services. Ce nouveau code s’appelle le CIBS. Les taux restent identiques après ce transfert. Les seuils de franchise restent identiques aussi.
En deux mille vingt-six, gardez la mention de l’article deux cent quatre-vingt-treize B du CGI. Ne changez pas vos mentions avant l’entrée en vigueur du nouveau code. Une mention anticipée créerait une confusion inutile.
Suivez l’actualité fiscale en début d’année deux mille vingt-sept. Les nouvelles références du CIBS seront alors connues.
| Mention obligatoire | Quand elle s’applique | Exemple |
|---|---|---|
| Numéro SIREN du vendeur | Toujours | Votre numéro à 9 chiffres |
| Numéro et date de facture | Toujours | Facture n° 2026-045 du 12 mars 2026 |
| Montant HT, TVA et TTC | Toujours | 50 € HT, 10 € de TVA, 60 € TTC |
| Mention art. 293 B du CGI | En franchise en base | TVA non applicable, art. 293 B du CGI |
| SIREN du client | Entre professionnels | Numéro SIREN du client |
| Indemnité forfaitaire de retard | Entre professionnels | 40 € |
Ce tableau sert de liste de contrôle avant chaque envoi. Relisez-le quand vous créez un nouveau modèle de facture. Une facture bien rédigée se paie plus vite. Elle protège aussi le coach en cas de contrôle.
Conservez vos factures pendant dix ans. Ce délai de conservation s’applique aux factures émises et reçues. Il s’applique aussi aux devis acceptés et aux avoirs. Une archive numérique bien rangée suffit, si elle reste lisible.
Nommez vos fichiers avec la date et le numéro de facture. Un classement par année puis par mois se retrouve facilement. Le devis précède souvent la facture chez un coach. Il détaille les prestations, les prix et les conditions.
Il indique la durée de validité de l’offre proposée. Un devis signé vaut acceptation des conditions. Il engage le client sur le prix et le contenu. Il engage le coach sur la prestation promise. Joignez toujours le devis à la facture correspondante.
Le lien entre les deux documents clarifie le dossier. Il sert aussi en cas de désaccord avec un client.
Les régimes de TVA : réel simplifié, réel normal et TVA sur les débits
Un coach assujetti choisit entre deux régimes de déclaration. Le réel simplifié repose sur une déclaration annuelle. Cette déclaration s’appelle la CA12. Elle se dépose une fois par an, en mai généralement.
Des acomptes semestriels sont versés en cours d’année. Le réel simplifié convient aux activités stables et prévisibles. Il réduit le nombre de déclarations à gérer. Le réel normal repose sur des déclarations mensuelles.
Ces déclarations s’appellent les CA3. Chaque mois, le coach déclare la TVA collectée et déductible. Le réel normal convient aux activités qui fluctuent beaucoup. Il suit la trésorerie réelle, mois par mois.
Un coach avec des carnets vendus en janvier y trouve son compte. Il déclare la TVA du carnet le mois de l’encaissement. Il ne paie pas d’acomptes estimés sur des mois calmes. Le choix du régime se fait avec votre comptable.
Il dépend de votre chiffre d’affaires et de votre saisonnalité. Il dépend aussi de votre capacité à gérer des déclarations mensuelles. Une option existe pour la TVA sur les débits. Par défaut, la TVA des prestations est exigible à l’encaissement.
Avec l’option, elle devient exigible à la facturation. Toute la TVA d’une facture est due dès son émission. Le client peut payer tard, la TVA reste due. Cette option protège rarement la trésorerie d’un coach.
Elle convient aux activités facturées et payées rapidement. En régime réel, la TVA est déductible sur les achats professionnels. Le matériel, la location et les logiciels ouvrent droit à déduction. La TVA payée sur ces achats se déduit de la TVA collectée.
Seule la différence est reversée à l’État. En franchise, cette déduction n’existe pas. La TVA sur les achats reste alors une charge définitive. Comparez les deux situations chaque année. Un coach qui investit beaucoup gagne souvent à sortir de la franchise.
Un coach sans achat important y perd rarement.
| Régime | Déclaration | Rythme | Pour qui |
|---|---|---|---|
| Réel simplifié | CA12 | Annuelle, avec acomptes | Activité stable et prévisible |
| Réel normal | CA3 | Mensuelle | Activité fluctuante, carnets et acomptes |
| Option TVA sur les débits | CA3 ou CA12 | À la facturation | Paiements clients rapides |
| Franchise en base | Aucune déclaration de TVA | Pas de TVA facturée | Chiffre d’affaires sous les seuils |
Ce tableau compare les régimes en une seule vue. Choisissez le vôtre avec votre comptable, pas seul. Un mauvais régime coûte cher en trésorerie. Un bon régime suit votre activité réelle.
Questions fréquentes sur la TVA coach sportif
Quel est le taux de TVA pour un coach sportif en 2026 ?
Le taux est de vingt pour cent sur les séances de coaching. Il s’applique aux séances individuelles comme aux collectives. Le lieu de la séance ne change rien au taux applicable. Seules la franchise en base et l’exonération d’enseignement peuvent dispenser de TVA.
La franchise dépend de votre chiffre d’affaires et de ses seuils. L’exonération exige quatre conditions cumulatives strictes. Sans ces deux cas, le taux de vingt pour cent s’impose.
Un coach sportif peut-il être exonéré de TVA ?
Oui, grâce à l’exonération d’enseignement sportif. Elle exige quatre conditions réunies en même temps. Vous devez être une personne physique qui enseigne personnellement. Vous devez être payé directement par vos élèves.
Vous ne devez employer aucun salarié. Elle ne dépend d’aucun plafond de chiffre d’affaires. Si une condition manque, le taux de vingt pour cent s’applique. Le coaching de vie et le développement personnel ne sont pas visés.
Quel est le seuil de la franchise en base pour un coach sportif ?
Le seuil est de trente-sept mille cinq cents euros sur l’année précédente. Le seuil majoré est de quarante et un mille deux cent cinquante euros sur l’année en cours. Sous ces seuils, vous ne facturez pas de TVA.
Vos factures portent la mention de l’article deux cent quatre-vingt-treize B du CGI. Entre les deux seuils, la TVA devient due au premier janvier suivant. Au-delà du seuil majoré, elle est due dès le jour du dépassement.
La réforme à vingt-cinq mille euros a été abrogée en deux mille vingt-cinq.
La TVA s’applique-t-elle aux cours de sport en ligne ?
Oui, les cours en ligne sont taxés à vingt pour cent. Les programmes vidéo et les PDF suivent la même règle. Un programme préenregistré ne permet pas l’exonération d’enseignement. Vous n’enseignez pas personnellement dans une vidéo enregistrée.
Un cours en direct par visioconférence peut être exonéré. Il faut alors remplir les quatre conditions cumulatives. Le paiement doit venir directement de vos élèves.
Comment fonctionne la TVA sur un carnet de dix séances ?
La TVA devient exigible dès l’encaissement du carnet. Un carnet payé en janvier rend la TVA exigible en janvier. Les séances peuvent s’étaler jusqu’en avril sans changer la règle. Un carnet de quatre cent cinquante euros hors taxes porte quatre-vingt-dix euros de TVA.
Le total TTC est de cinq cent quarante euros. Le coach déclare quatre-vingt-dix euros de TVA sur le mois du paiement. Il ne déclare rien sur les mois suivants pour ce carnet.
Que faire si une séance est annulée et remboursée ?
Vous devez établir un avoir pour annuler la facture initiale. L’avoir reprend le montant hors taxes, la TVA et le TTC. Pour une séance de soixante-douze euros TTC, l’avoir est de soixante-douze euros.
La TVA à régulariser est de douze euros. Vous déduisez douze euros de TVA sur votre déclaration suivante. Une séance reportée sans remboursement ne crée pas d’avoir. La TVA reste due sur l’encaissement initial dans ce cas.
Un coach sportif doit-il facturer la TVA à une entreprise ?
Oui, les prestations en entreprise sont taxées à vingt pour cent. L’exonération d’enseignement ne s’applique pas dans ce cas. L’entreprise paie à la place de ses salariés, pas l’élève lui-même. La facture doit porter le numéro SIREN du client.
Elle mentionne les pénalités de retard et l’indemnité forfaitaire de quarante euros. Si vous êtes en franchise, vous facturez sans TVA avec la mention obligatoire. L’entreprise ne récupère alors aucune TVA sur votre facture.
La TVA est-elle récupérable sur les achats d’un coach sportif ?
En régime réel, oui, la TVA est déductible sur les achats professionnels. Le matériel, la location de salle équipée et les logiciels ouvrent droit à déduction. La TVA payée se déduit de la TVA collectée sur vos séances.
En franchise en base, la TVA sur les achats n’est pas récupérable. Elle reste une charge définitive pour le coach. Comparez les deux situations chaque année avec votre comptable.
Que change la facturation électronique pour un coach sportif ?
Depuis le premier septembre deux mille vingt-six, vous devez pouvoir recevoir des factures électroniques. Pour les micro-entreprises, l’émission devient obligatoire pour les factures entre professionnels à partir du premier septembre deux mille vingt-sept.
Préparez cette transition dès maintenant avec un outil compatible. La recodification du premier janvier deux mille vingt-sept ne change pas les taux. La TVA passe seulement vers le code des impositions sur les biens et services.
Un coach en micro-entreprise doit-il facturer la TVA ?
Pas forcément, car la micro-entreprise ne change pas les règles de TVA. Un micro-entrepreneur reste en franchise en base tant que son chiffre d’affaires reste sous les seuils. Il ne facture alors pas de TVA, avec la mention obligatoire.
Il ne récupère pas non plus la TVA sur ses achats. Si son chiffre d’affaires dépasse le seuil majoré, il devient assujetti. Il facture alors la TVA à vingt pour cent dès le jour du dépassement. Il déclare ensuite la TVA selon le régime réel choisi.
La micro-entreprise concerne les cotisations et l’impôt sur le revenu. Elle ne crée pas un régime de TVA particulier. Ne confondez pas les deux régimes dans votre gestion.
Conclusion : les points essentiels de la TVA coach sportif
La TVA coach sportif tient en quelques règles claires. Les séances sont taxées à vingt pour cent, quel que soit le lieu. La franchise en base protège les chiffres d’affaires modestes.
Ses seuils sont de trente-sept mille cinq cents et quarante et un mille deux cent cinquante euros. L’exonération d’enseignement exige quatre conditions cumulatives. Une seule condition manquante suffit à la faire perdre.
Les carnets et les acomptes rendent la TVA exigible à l’encaissement. Les cours en ligne et les prestations en entreprise sont taxés à vingt pour cent. Les erreurs les plus coûteuses viennent d’un suivi relâché.
Une heure par mois de gestion suffit à les éviter. Suivez votre chiffre d’affaires et vos encaissements avec rigueur. Facturez avec les mentions obligatoires, sans exception. Vérifiez chaque calcul avec un calculateur de TVA avant d’envoyer une facture.
Thomas, le coach de notre introduction, a corrigé ses factures à temps. Vous pouvez faire la même chose, dès aujourd’hui. Pour aller plus loin, lisez nos autres guides sur des sujets proches. Lire la suite : TVA salle de sport
Lire la suite : TVA freelance Lire la suite : TVA e-learning Lire la suite : TVA sophrologue Pour approfondir le cadre légal, consultez le Code général des impôts, article 261.
Pour comparer avec l’enseignement particulier, lisez ce guide sur les cours particuliers et l’enseignement.