Un matin d’hiver, la chaudière s’arrête
Il est six heures du matin, en plein mois de janvier, et la maison est froide. Les radiateurs restent tièdes, puis froids, et l’eau chaude ne vient plus. La famille appelle un chauffagiste en urgence, en espérant une réparation simple.
Le technicien arrive, ouvre la chaudière, et annonce une mauvaise nouvelle. La pièce est usée, le corps de chauffe fatigue, et la réparation ne tiendra pas longtemps. Il faut choisir entre réparer encore une fois ou remplacer l’appareil.
Quelques jours plus tard, le devis arrive dans la boîte mail. Le montant hors taxes semble raisonnable, puis le total TTC surprend. La TVA change tout, selon l’appareil choisi et la nature exacte des travaux.
Cette situation est banale, et elle coûte cher quand on se trompe de taux. Un même chantier peut relever de 5,5 %, de 10 % ou de 20 %. La différence se joue parfois sur un seul mot du devis.
Cet article explique les règles applicables en 2026, avec des exemples chiffrés vérifiés. Vous saurez quel taux attendre, quelles mentions vérifier, et quelles erreurs éviter avant de signer.
La règle en une phrase
Dans un logement achevé depuis plus de deux ans et affecté à l’habitation, les travaux de chauffage bénéficient en principe du taux réduit, sauf les chaudières à gaz ou à fioul neuves, taxées à 20 % depuis le 1er mars 2025.
Cette phrase résume l’essentiel, mais elle ne suffit pas à trancher chaque cas. Il faut distinguer la rénovation énergétique, l’amélioration simple, l’entretien, et les fournitures achetées seules par le client.
Le taux normal reste de 20 % dans tous les autres cas. Il s’applique au neuf, aux locaux qui ne sont pas des logements, et aux matériaux achetés seuls, sans pose par l’entreprise.
Avant tout calcul, il faut donc poser trois questions simples. Le logement a-t-il plus de deux ans ? Les travaux servent-ils à l’habitation ? L’entreprise fournit-elle elle-même le matériel qu’elle pose ?
Si la réponse est oui aux trois questions, le taux réduit devient envisageable. Ensuite, il faut choisir entre 5,5 % et 10 %, selon la nature précise des travaux réalisés.
Les trois taux en un coup d’œil
Le tableau suivant résume les taux applicables aux travaux de chauffage en 2026. Il sert de repère rapide, avant d’entrer dans le détail de chaque situation.
| Situation | Taux de TVA | Condition principale |
|---|---|---|
| Rénovation énergétique éligible | 5,5 % | Logement de plus de deux ans, habitation, matériel fourni et posé par l’entreprise |
| Amélioration, transformation, aménagement ou entretien | 10 % | Logement de plus de deux ans, habitation, travaux réalisés par l’entreprise |
| Chaudière gaz ou fioul neuve | 20 % | Depuis le 1er mars 2025, y compris les travaux annexes liés à cette pose |
| Logement neuf ou local non habitation | 20 % | Logement achevé depuis moins de deux ans, ou usage autre que l’habitation |
| Matériaux achetés seuls par le client | 20 % | Achat sans pose par l’entreprise qui vend le matériel |
Ce tableau ne remplace pas l’analyse du devis, mais il évite les erreurs les plus fréquentes. Un taux affiché sans justification mérite toujours une question, posée calmement, avant la signature.

Le taux de 10 % : l’amélioration et l’entretien du chauffage
Le taux de 10 % s’applique aux travaux d’amélioration, de transformation, d’aménagement et d’entretien des locaux d’habitation achevés depuis plus de deux ans. Cette règle figure à l’article 279-0 bis du code général des impôts.
Le détail pratique se trouve dans la doctrine administrative, notamment le BOFiP BOI-TVA-LIQ-30-20-90. Pour approfondir une situation particulière, le site officiel BOFiP reste la référence publique à consulter en priorité.
Concrètement, le remplacement d’un radiateur ancien par un modèle plus performant relève souvent de ce taux. La pose d’un nouveau circuit de chauffage dans une maison ancienne entre aussi, en principe, dans ce cadre.
Le dépannage et l’entretien courant d’une chaudière existante relèvent également du taux de 10 %. Il s’agit alors de maintenir un équipement en état, et non de poser un appareil neuf exclu du taux réduit.
La réparation d’une fuite sur un circuit, le remplacement d’un circulateur défectueux, ou la remise en service d’un chauffage tombé en panne relèvent de la même logique. Le logement doit toutefois avoir plus de deux ans.
Attention à une nuance importante, souvent mal comprise par les clients. Le taux de 10 % ne transforme pas tous les travaux en travaux éligibles à 5,5 %. Il s’agit d’un taux intermédiaire, distinct de la rénovation énergétique.
Un chauffagiste peut donc facturer une partie du chantier à 10 % et une autre à 5,5 %. Cette ventilation doit apparaître clairement, ligne par ligne, pour que le client comprenne ce qu’il paie réellement.
La condition du logement ancien est essentielle, et elle se vérifie facilement. La date d’achèvement figure sur les documents du logement, et le professionnel peut la demander sans formalité lourde.
Si le logement a moins de deux ans, le taux de 10 % ne s’applique pas. Le chantier relève alors du taux normal de 20 %, même si les travaux semblent identiques à ceux d’une maison ancienne.
Le même raisonnement vaut pour un local commercial, un bureau ou un atelier. L’usage d’habitation conditionne le taux réduit, et un local professionnel ne peut pas en bénéficier sur ce seul fondement.
Pour vérifier un calcul de TVA à 10 %, le calculateur TVA permet de convertir rapidement un montant hors taxes en montant toutes taxes comprises, et inversement.
Le taux de 5,5 % : la rénovation énergétique
Le taux de 5,5 % concerne les travaux de rénovation énergétique dans les logements achevés depuis plus de deux ans et affectés à l’habitation. Il est prévu par l’article 278-0 bis A du code général des impôts.
La doctrine administrative précise les équipements concernés, notamment dans le BOFiP BOI-TVA-LIQ-30-20-95. Cette liste est technique, et chaque équipement doit respecter des critères de performance précis.
Parmi les équipements éligibles figurent les pompes à chaleur air/eau, les chaudières biomasse, les poêles à bois ou à granulés, et les chauffe-eau thermodynamiques. La régulation du chauffage et certaines ventilations entrent aussi dans ce champ.
Les travaux induits, indissociablement liés à ces équipements, peuvent également bénéficier du taux de 5,5 %. Il faut toutefois que le lien soit réel, et non un prétexte pour étendre le taux réduit à tout le chantier.
Un exemple simple illustre cette notion de travaux induits. La dépose de l’ancienne chaudière, nécessaire à la pose d’une pompe à chaleur, fait partie de l’opération énergétique. Elle ne doit pas être facturée séparément à un autre taux sans raison.
En revanche, la rénovation d’une salle de bains complète, réalisée en même temps que la pose d’une pompe à chaleur, ne devient pas énergétique par simple concomitance. Chaque nature de travaux garde son propre taux.
La performance de l’équipement compte autant que sa nature. Une pompe à chaleur doit répondre aux critères fixés par les textes, et le devis doit permettre de vérifier ces caractéristiques.
Le client a donc intérêt à demander la fiche technique de l’appareil proposé. La marque, le modèle, la puissance et la classe énergétique doivent figurer, au moins de manière identifiable, dans le devis.
Le taux de 5,5 % représente une économie réelle sur un chantier coûteux. Sur une pompe à chaleur à 12 000 euros hors taxes, la TVA à 5,5 % s’élève à 660 euros, contre 2 400 euros à 20 %.
Cette différence de 1 740 euros explique pourquoi la qualification des travaux mérite une attention particulière. Une erreur de taux, dans un sens ou dans l’autre, fausse le budget et peut créer un redressement.
Le taux réduit ne s’applique que si l’entreprise qui réalise les travaux fournit et facture elle-même les équipements. Cette condition, souvent oubliée, sera détaillée plus loin dans cet article.
La chaudière gaz ou fioul neuve : 20 % depuis le 1er mars 2025
Depuis le 1er mars 2025, la pose d’une chaudière neuve fonctionnant au gaz ou au fioul relève du taux normal de 20 %. Cette règle s’applique même si la chaudière est à condensation, et même si elle est très performante.
La règle couvre aussi les pompes à chaleur hybrides associées à une chaudière gaz ou fioul neuve. Dans ce cas, l’ensemble ne peut pas bénéficier du taux de 5,5 % au titre de la seule partie pompe à chaleur.
Les travaux annexes compris dans cette pose relèvent également du taux de 20 %. Il s’agit par exemple des raccordements directement liés à l’installation de la nouvelle chaudière gaz ou fioul.
Cette évolution a surpris beaucoup de propriétaires, habitués à un taux réduit pour tout remplacement de chaudière. Le changement de règle ne dépend pas de l’ancienneté de la maison, ni de la qualité de l’appareil.
Il faut donc bien distinguer deux opérations qui se ressemblent, mais qui n’ont pas le même taux. Remplacer une chaudière gaz par une autre chaudière gaz relève de 20 %, alors que la remplacer par une pompe à chaleur peut relever de 5,5 %.
L’entretien ou la réparation d’une chaudière gaz existante reste, en principe, à 10 % dans un logement ancien. Cette distinction entre pose neuve et entretien évite bien des malentendus au moment du devis.
Un devis qui affiche 10 % pour une chaudière gaz neuve, après le 1er mars 2025, doit donc alerter. Il peut s’agir d’une erreur, d’un devis ancien, ou d’une confusion entre la pose et une simple réparation.
À l’inverse, un devis à 20 % pour une chaudière gaz neuve n’est pas forcément une surfacturation. Il peut simplement appliquer la règle en vigueur, et le client doit comparer les montants hors taxes pour juger du prix.
Pour un budget serré, la comparaison doit porter sur le coût complet, aides éventuelles comprises. Le taux de TVA seul ne dit pas si une solution est rentable sur dix ou quinze ans.
La chaudière biomasse, en revanche, reste éligible au taux de 5,5 % dans les conditions de la rénovation énergétique. Le combustible change donc radicalement le traitement fiscal de l’opération.
La pompe à chaleur : air/eau, air/air et hybride
La pompe à chaleur air/eau capte les calories de l’air extérieur pour chauffer l’eau du circuit de chauffage. Elle peut aussi produire l’eau chaude sanitaire, selon le modèle installé dans le logement.
Dans un logement ancien affecté à l’habitation, sa pose relève en principe du taux de 5,5 %. Il faut que l’entreprise fournisse et facture l’équipement, et que les critères de performance soient respectés.
La pompe à chaleur air/air, réversible, a longtemps posé une question particulière. Elle chauffe en hiver et rafraîchit en été, ce qui la rapproche d’un équipement de confort autant que de chauffage.
Depuis le 18 juillet 2026, la pompe à chaleur air/air réversible peut bénéficier du taux de 5,5 %, sous conditions. L’arrêté du 13 juillet 2026 fixe ces critères, qu’il faut vérifier avant de signer.
Les critères portent notamment sur la classe énergétique, la puissance et le fluide frigorigène. Pour un mono-split, la classe attendue est A++ ; pour un multi-split jusqu’à 12 kilowatts, la classe attendue est A+.
Le pilotage à distance fait également partie des conditions prévues. Un équipement qui ne respecte pas l’ensemble de ces critères ne peut pas bénéficier automatiquement du taux réduit.
Le client doit donc vérifier que le modèle proposé correspond bien aux critères de l’arrêté. Une simple mention « pompe à chaleur » sur le devis ne suffit pas à établir l’éligibilité au taux de 5,5 %.
La pompe à chaleur hybride mérite une vigilance particulière. Si elle associe une pompe à chaleur à une chaudière gaz ou fioul neuve, elle relève du taux de 20 %, comme indiqué précédemment.
En revanche, une pompe à chaleur seule, sans chaudière fossile neuve associée, peut relever du taux de 5,5 %. La composition exacte du système doit apparaître clairement sur le devis.
Le dimensionnement compte aussi, sur le plan pratique autant que fiscal. Une pompe surdimensionnée ou sous-dimensionnée coûte cher, consomme davantage, et fatigue plus vite que nécessaire.
Un bon chauffagiste réalise une étude thermique sommaire, ou s’appuie sur les données du logement. La surface, l’isolation, la zone climatique et les radiateurs existants influencent le choix de la puissance.
Pour comparer plusieurs devis de pompes à chaleur, le calculateur TVA aide à isoler le montant hors taxes, la TVA et le montant TTC de chaque proposition, ligne par ligne.
Entretien, dépannage et réparation : ce qui reste à 10 %
L’entretien annuel d’une chaudière reste une opération courante, et souvent obligatoire selon le type d’appareil. Dans un logement ancien, il relève en principe du taux de 10 %.
Le contrat d’entretien, avec une visite annuelle et parfois un dépannage inclus, suit la même logique. Il s’agit de maintenir un équipement existant en bon état de fonctionnement, et non de le remplacer.
Le dépannage en urgence, un soir d’hiver, ne change pas le taux applicable. La nature de l’intervention compte, pas l’heure à laquelle le chauffagiste se déplace.
Le remplacement d’une pièce défectueuse, comme un circulateur, une vanne ou un thermostat, relève également du taux de 10 % dans un logement ancien. La pièce est alors fournie et posée par l’entreprise intervenante.
En revanche, si le dépannage conduit au remplacement complet d’une chaudière gaz neuve, le taux change. La pose de l’appareil neuf relève alors de 20 %, même si l’intervention a commencé comme un dépannage.
Cette bascule doit être expliquée clairement au client, avant la pose. Un devis modificatif, ou un nouveau devis, évite les contestations sur le montant final.
Le ramonage, lorsqu’il est lié à l’entretien d’un conduit de chaudière ou de poêle, suit généralement le taux de l’opération principale. Il faut vérifier la ventilation du devis, surtout si plusieurs prestations sont regroupées.
La purge des radiateurs, le désembouage d’un circuit, ou le réglage d’une régulation relèvent aussi, en principe, de l’entretien. Ces opérations améliorent le rendement sans remplacer l’appareil principal.
Un contrat d’entretien bien rédigé précise les visites, les pièces incluses, et les exclusions. Cette clarté protège le client, et elle protège aussi le professionnel en cas de litige.
Pour les propriétaires bailleurs, l’entretien reste une charge déductible selon les règles propres aux revenus fonciers. Cette question fiscale, distincte de la TVA, mérite un avis comptable adapté à chaque situation.
Travaux mixtes : ventiler les lignes par taux
Un chantier réel mélange rarement un seul taux. Une maison ancienne peut recevoir une pompe à chaleur, des radiateurs neufs, et un thermostat acheté séparément par le propriétaire.
Dans ce cas, chaque ligne du devis doit porter son propre taux. La ventilation n’est pas un détail administratif, elle conditionne la régularité de la facture et la compréhension du client.
La pompe à chaleur, éligible à la rénovation énergétique, peut relever de 5,5 %. Les radiateurs supplémentaires, relevant de l’amélioration, peuvent relever de 10 %. Le thermostat acheté seul relève de 20 %.
Le total TTC se calcule alors ligne par ligne, et non en appliquant un taux moyen à l’ensemble. Un taux moyen, même bien intentionné, fausse le calcul et rend la facture difficile à contrôler.
Le tableau suivant illustre un chantier mixte, avec des montants simples et vérifiables. Chaque ligne applique sa propre formule, avant l’addition finale.
| Prestation du chantier mixte | Montant HT | Taux | TVA | Montant TTC |
|---|---|---|---|---|
| Pose d’une pompe à chaleur air/eau | 10 500 € | 5,5 % | 577,50 € | 11 077,50 € |
| Remplacement de radiateurs supplémentaires | 1 800 € | 10 % | 180 € | 1 980 € |
| Thermostat acheté seul par le client | 320 € | 20 % | 64 € | 384 € |
| Total du chantier mixte | 12 620 € | — | 821,50 € | 13 441,50 € |
La vérification est simple : 10 500 plus 1 800 plus 320 donnent 12 620 euros hors taxes. La TVA totale, 577,50 plus 180 plus 64, donne 821,50 euros. Le total TTC atteint donc 13 441,50 euros.
Si une ligne change de taux, tout le total change. C’est pourquoi le client doit vérifier la ventilation avant de signer, et non après la réception de la facture finale.
Les travaux induits, indissociablement liés à la pompe à chaleur, suivent le taux de 5,5 % de l’opération principale. Ils ne doivent pas être ventilés artificiellement à un autre taux, ni l’inverse.
En cas de doute sur une ligne, la question à poser est simple. Cette prestation serait-elle réalisée si l’équipement principal n’était pas posé ? Si la réponse est non, le lien est probablement indissociable.
Les articles voisins sur le blog aident à situer ces travaux dans l’ensemble du logement. Pour la plomberie associée, voir l’article sur la TVA plombier 2026, et pour les raccordements électriques, l’article sur la TVA électricien 2026.
Les mentions sur le devis et la facture
Depuis le 16 février 2025, l’attestation Cerfa 1300 ou 1301 n’est plus obligatoire pour bénéficier du taux réduit. Cette simplification a allégé la démarche, mais elle n’a pas supprimé les justifications.
Le professionnel doit désormais inscrire une mention de certification sur le devis ou sur la facture. Cette mention atteste que les conditions du taux réduit sont remplies pour les travaux concernés.
La certification porte notamment sur l’ancienneté du logement, supérieure à deux ans. Elle porte aussi sur la nature des travaux, et sur l’affectation du local à l’habitation.
Elle précise également que les travaux ne comportent ni surélévation, ni remise à neuf. La surface de plancher ne doit pas augmenter de plus de 10 % du fait des travaux réalisés.
Le BOFiP a été refondu le 9 septembre 2026 sur ce point, dans la référence BOI-TVA-LIQ-30-20-90-40. Cette refonte encadre la nouvelle certification, qui remplace l’ancienne attestation obligatoire.
Les anciennes attestations, déjà signées, peuvent tenir lieu de certification dans les cas prévus. Il n’est donc pas nécessaire de refaire systématiquement un document déjà établi correctement.
Pour le client, la vigilance porte sur la présence de cette mention. Un devis à taux réduit sans aucune certification mérite une demande de régularisation, avant le début des travaux.
La facture finale doit, elle aussi, ventiler les taux appliqués. Elle doit permettre de retrouver chaque montant hors taxes, chaque montant de TVA, et chaque montant TTC, sans reconstitution hasardeuse.
Conservez le devis signé, la facture, et les fiches techniques des appareils. Ces documents servent en cas de contrôle, de revente du logement, ou de demande d’aide liée aux travaux.
Un devis clair mentionne la désignation des travaux, les fournitures, la main-d’œuvre, et le taux appliqué à chaque ligne. Un devis vague, avec un seul montant global, complique toute vérification ultérieure.
Sous-traitance : qui facture, et à quel taux ?
La sous-traitance est fréquente dans les chantiers de chauffage, notamment pour le terrassement, la maçonnerie ou l’électricité. Le traitement de la TVA dépend alors de la relation contractuelle entre les entreprises.
En principe, le sous-traitant facture l’entreprise principale, et l’entreprise principale facture le client final. Le taux réduit ne se transmet pas automatiquement d’une facture à l’autre, sans analyse des prestations.
Si le sous-traitant réalise une partie des travaux éligibles au taux réduit, dans un logement ancien, sa prestation peut relever du même taux. Il faut toutefois que les conditions propres à cette prestation soient remplies.
L’entreprise principale doit coordonner les mentions et les ventilations entre les différents intervenants. Un chantier mal coordonné produit des factures incohérentes, difficiles à justifier ensuite.
Le client final ne doit pas payer deux fois la même TVA, ni recevoir une facture globale sans détail. Il peut demander la ventilation des prestations sous-traitées, au moins par nature de travaux.
Pour les travaux réalisés dans le cadre d’une opération plus large, la qualification de chaque lot compte. Un lot de maçonnerie, par exemple, ne devient pas énergétique parce qu’il accompagne une pompe à chaleur.
La prudence s’impose donc dès la phase de devis, lorsque plusieurs entreprises interviennent. Chaque intervenant doit connaître le taux applicable à sa propre prestation, et l’indiquer clairement.
En cas de doute, le professionnel principal reste l’interlocuteur naturel du client. Il doit expliquer la ventilation, et corriger une ligne erronée avant la facturation définitive.
Matériaux achetés seuls : le piège du 20 %
Le taux réduit ne s’applique que si les fournitures sont fournies et facturées par l’entreprise qui réalise les travaux. Cette condition est décisive, et elle surprend encore beaucoup de clients.
Un propriétaire qui achète lui-même sa pompe à chaleur, son poêle ou ses radiateurs, puis demande seulement la pose, ne bénéficie pas du taux réduit sur ces matériaux. Les matériaux achetés seuls relèvent du taux de 20 %.
La pose, réalisée par l’entreprise, peut relever d’un taux réduit si les autres conditions sont remplies. Mais cette pose ne transforme pas rétroactivement l’achat du client en fourniture de l’entreprise.
Cette règle vise à éviter les montages artificiels, où le client achèterait le matériel pour contourner les conditions du taux réduit. Elle protège aussi le professionnel, qui engage sa responsabilité sur le matériel qu’il fournit.
Sur le plan pratique, acheter soi-même un appareil peut sembler économique, grâce à une promotion en magasin. Le calcul complet doit intégrer la TVA à 20 %, la garantie, et le coût de la pose séparée.
Un appareil fourni par le chauffagiste bénéficie généralement de la garantie du professionnel sur l’ensemble de l’installation. Un appareil acheté seul peut compliquer la prise en charge en cas de panne.
Avant d’acheter un équipement en direct, demandez deux devis comparables. Le premier avec fourniture et pose par l’entreprise, le second avec pose seule, en précisant le taux de TVA de chaque ligne.
Cette comparaison, chiffres en main, évite les fausses économies. Elle permet aussi de vérifier que le matériel choisi correspond bien aux critères de performance exigés.
Logement neuf, local professionnel et autres cas à 20 %
Un logement achevé depuis moins de deux ans ne peut pas bénéficier des taux de 10 % ou de 5,5 % pour ces travaux. Le chantier relève alors du taux normal de 20 %, même si l’équipement est performant.
Cette règle peut sembler sévère pour une maison récente, déjà équipée d’un chauffage perfectible. Elle découle toutefois de la définition même des travaux sur locaux anciens, qui fonde le taux réduit.
Un local à usage professionnel, comme un commerce, un bureau ou un cabinet, relève également du taux de 20 %. L’affectation à l’habitation est une condition cumulative, et non une simple indication.
Un local mixte, avec une partie habitation et une partie professionnelle, exige une ventilation précise. La partie habitation peut relever du taux réduit, tandis que la partie professionnelle relève du taux normal.
La surface, l’usage réel, et la destination des pièces doivent être examinés avec soin. Une déclaration approximative, sur l’usage d’un local, peut entraîner une régularisation ultérieure.
Les parties communes d’un immeuble d’habitation suivent des règles particulières, selon la nature des travaux. Le syndic ou le gestionnaire doit vérifier la ventilation, avant de répartir les charges entre copropriétaires.
Pour une résidence secondaire, l’affectation à l’habitation reste déterminante. Une maison utilisée comme logement, même occasionnellement, n’est pas exclue du taux réduit pour ce seul motif.
En revanche, une location meublée de courte durée, exploitée comme une activité commerciale, peut poser une question d’affectation. La situation doit être examinée au cas par cas, avec les documents du logement.
Dans tous ces cas, le taux de 20 % n’est pas une pénalité, mais le taux normal. Il s’applique faute de remplir les conditions du taux réduit, et non parce que les travaux seraient interdits.
Pour les travaux de toiture associés à une rénovation, l’article sur la TVA couvreur 2026 permet de vérifier comment un autre corps de métier ventile ses propres taux.
Les formules de calcul, sans erreur
Les formules de TVA sont simples, mais les erreurs de calcul restent fréquentes. Il suffit d’une inversion entre hors taxes et TTC pour fausser un devis entier.
La TVA se calcule ainsi : TVA égale montant hors taxes multiplié par le taux. Le montant TTC s’obtient ensuite en ajoutant la TVA au montant hors taxes.
La formule directe du TTC est la suivante : TTC égale HT multiplié par un plus le taux. Pour un taux de 5,5 %, le multiplicateur est donc de 1,055.
La vérification à l’envers suit la formule inverse : HT égale TTC divisé par un plus le taux. Cette vérification permet de retrouver le montant hors taxes à partir d’un prix affiché TTC.
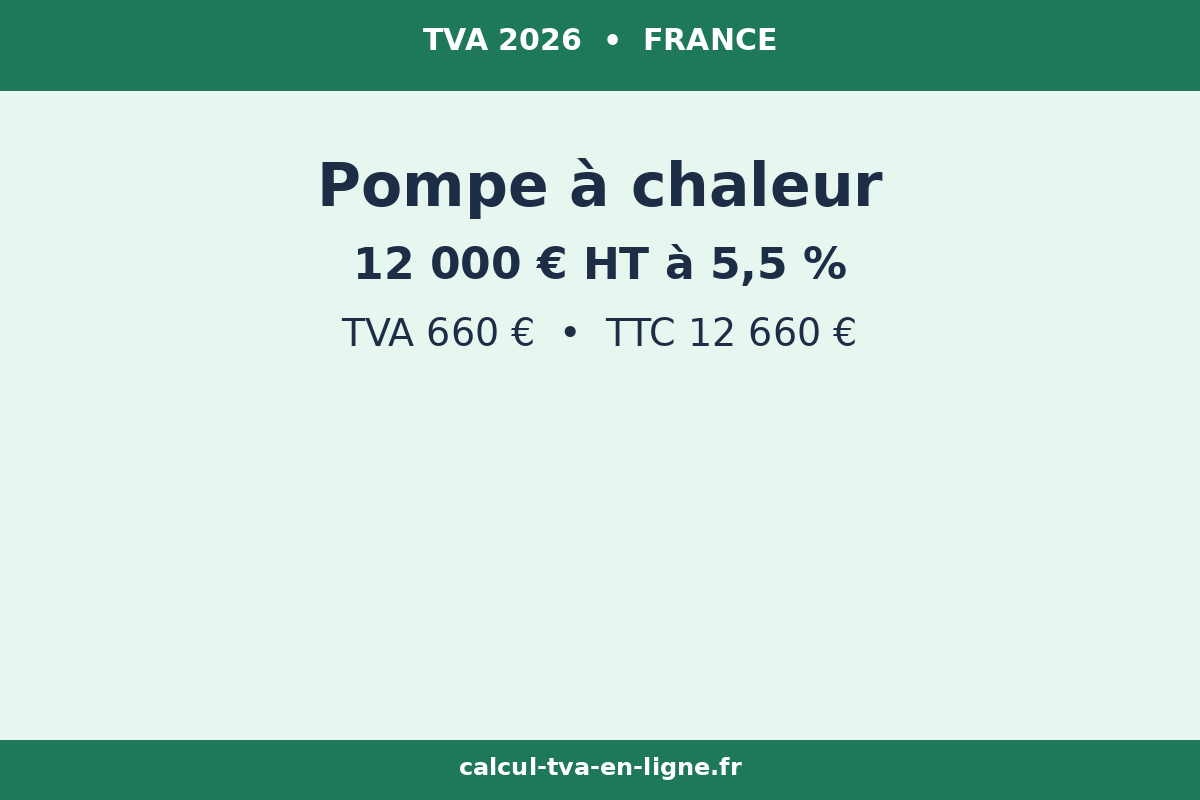
Prenons un exemple simple, avec une pompe à chaleur à 12 000 euros hors taxes, à 5,5 %. La TVA s’élève à 660 euros, et le montant TTC atteint 12 660 euros.
La vérification à l’envers confirme ce calcul : 12 660 divisé par 1,055 donne bien 12 000 euros hors taxes. Cette cohérence, dans les deux sens, est le signe d’un calcul juste.
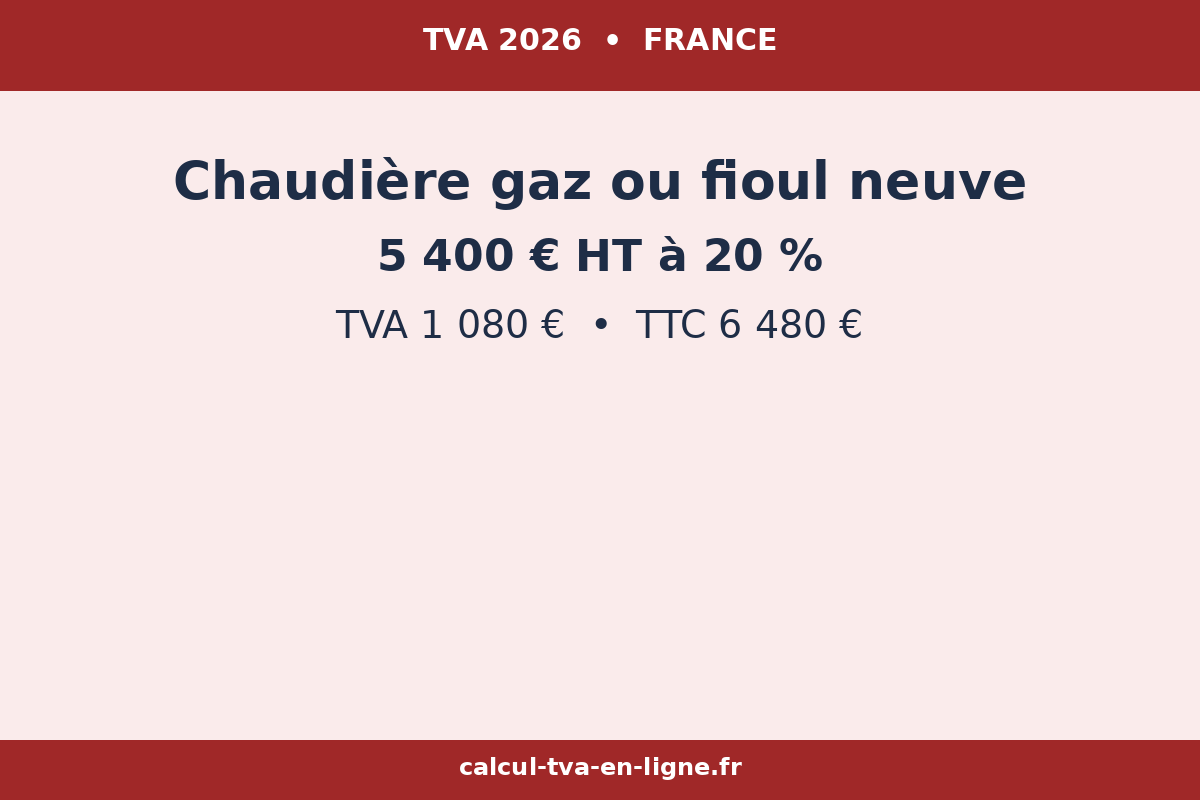
Pour une chaudière gaz à 5 400 euros hors taxes, à 20 %, la TVA s’élève à 1 080 euros. Le montant TTC atteint donc 6 480 euros, et la division inverse redonne 5 400 euros.
Pour un entretien à 180 euros hors taxes, à 10 %, la TVA s’élève à 18 euros. Le montant TTC atteint 198 euros, et la division de 198 par 1,10 redonne bien 180 euros.
Le calculateur TVA permet de réaliser ces vérifications en quelques secondes, sans risque d’erreur de frappe sur les multiplicateurs.
Exemples chiffrés vérifiés, cas par cas
Les exemples suivants utilisent des montants ronds, faciles à vérifier. Ils ne remplacent pas un devis, mais ils montrent comment le taux transforme le prix final.
| Exemple | Montant HT | Taux | TVA | Montant TTC |
|---|---|---|---|---|
| Pompe à chaleur air/eau | 12 000 € | 5,5 % | 660 € | 12 660 € |
| Poêle à granulés | 6 500 € | 5,5 % | 357,50 € | 6 857,50 € |
| Chaudière biomasse | 14 000 € | 5,5 % | 770 € | 14 770 € |
| Pompe à chaleur air/air réversible éligible | 8 500 € | 5,5 % | 467,50 € | 8 967,50 € |
| Chauffe-eau thermodynamique | 2 800 € | 5,5 % | 154 € | 2 954 € |
| Entretien annuel de chaudière | 180 € | 10 % | 18 € | 198 € |
| Dépannage avec remplacement de circulateur | 420 € | 10 % | 42 € | 462 € |
| Chaudière gaz neuve | 5 400 € | 20 % | 1 080 € | 6 480 € |
Chaque ligne de ce tableau peut être vérifiée avec la même formule. Le montant hors taxes multiplié par le taux donne la TVA, et l’addition donne le montant TTC.
Le cas du poêle à granulés mérite un commentaire pratique. Le poêle lui-même peut relever de 5,5 %, mais le combustible acheté ensuite suit ses propres règles, distinctes de la pose.
Le cas du chauffe-eau thermodynamique montre aussi l’intérêt du taux réduit sur un équipement plus modeste. Sur 2 800 euros hors taxes, la TVA à 5,5 % ne représente que 154 euros.
À l’inverse, la chaudière gaz neuve, à 5 400 euros hors taxes, supporte 1 080 euros de TVA à 20 %. La comparaison avec une pompe à chaleur doit donc intégrer cet écart, sans oublier le coût d’usage.
Un devis qui ne ventile pas ces montants, ligne par ligne, doit être complété avant signature. Le client doit pouvoir retrouver chaque calcul, sans devoir refaire lui-même l’addition.
Les erreurs coûteuses à éviter
La première erreur consiste à supposer que tout remplacement de chaudière bénéficie d’un taux réduit. Depuis le 1er mars 2025, une chaudière gaz ou fioul neuve relève de 20 %, même à condensation.
La deuxième erreur consiste à acheter soi-même l’équipement, en pensant conserver le taux réduit. Les matériaux achetés seuls relèvent de 20 %, et la pose seule ne change pas ce traitement.
La troisième erreur consiste à appliquer un taux réduit à un logement de moins de deux ans. L’ancienneté du logement est une condition préalable, et elle doit être vérifiée avant le devis.
La quatrième erreur consiste à confondre pompe à chaleur hybride et pompe à chaleur seule. L’association avec une chaudière gaz ou fioul neuve fait basculer l’ensemble vers le taux de 20 %.
La cinquième erreur consiste à accepter un devis global, sans ventilation par taux. Un montant unique empêche de vérifier les calculs, et complique toute correction ultérieure.
La sixième erreur consiste à oublier la mention de certification sur le devis ou la facture. Depuis le 16 février 2025, cette mention remplace l’ancienne attestation obligatoire, mais elle reste nécessaire.
La septième erreur consiste à étendre le taux de 5,5 % à des travaux sans lien avec la rénovation énergétique. Une rénovation de salle de bains, réalisée en même temps, ne devient pas énergétique par concomitance.
La huitième erreur consiste à vérifier le montant TTC sans vérifier le montant hors taxes. Un prix TTC attractif peut cacher un montant hors taxes élevé, ou un taux appliqué à tort.
| Erreur fréquente | Conséquence | Bon réflexe avant de signer |
|---|---|---|
| Chaudière gaz neuve facturée à 10 % | Facture à corriger, risque de redressement | Vérifier la date du 1er mars 2025 et le taux de 20 % |
| Matériel acheté seul par le client | TVA à 20 % sur les matériaux | Comparer fourniture et pose par l’entreprise, et pose seule |
| Logement de moins de deux ans | Taux réduit refusé | Vérifier la date d’achèvement du logement |
| Devis global sans ventilation | Calculs impossibles à contrôler | Exiger une ligne par prestation, avec son taux |
| Mention de certification absente | Justification du taux réduit manquante | Demander la mention sur le devis ou la facture |
Ce tableau ne vise pas à inquiéter, mais à donner des réflexes simples. Une question posée avant la signature coûte toujours moins cher qu’une correction après la pose.
Le chauffagiste, de son côté, a intérêt à documenter ses choix. Un devis précis, avec des fiches techniques jointes, limite les contestations et sécurise la facturation.
Le client, de son côté, a intérêt à conserver tous les documents du chantier. Devis, facture, fiches techniques et attestations forment un dossier utile, bien au-delà de la TVA.
Questions fréquentes sur la TVA chauffagiste
Quel taux de TVA s’applique à une pompe à chaleur air/eau en 2026 ?
Dans un logement de plus de deux ans affecté à l’habitation, la pose d’une pompe à chaleur air/eau relève en principe de 5,5 %. L’entreprise doit fournir et facturer l’équipement, et les critères de performance doivent être respectés.
Sur un montant de 12 000 euros hors taxes, la TVA à 5,5 % s’élève à 660 euros. Le montant TTC atteint donc 12 660 euros, selon la formule HT multiplié par 1,055.
Une chaudière gaz neuve bénéficie-t-elle encore du taux réduit ?
Non, depuis le 1er mars 2025, la pose d’une chaudière gaz neuve relève du taux normal de 20 %. Cette règle s’applique même à une chaudière à condensation, et aux travaux annexes liés à sa pose.
Sur 5 400 euros hors taxes, la TVA à 20 % s’élève à 1 080 euros. Le montant TTC atteint donc 6 480 euros, ce qui change nettement le budget par rapport à une solution à 5,5 %.
L’entretien d’une chaudière gaz reste-t-il à 10 % ?
Oui, en principe, l’entretien ou la réparation d’une chaudière gaz existante relève de 10 % dans un logement ancien. Il s’agit de maintenir un équipement existant, et non de poser un appareil neuf.
Sur 180 euros hors taxes, la TVA à 10 % s’élève à 18 euros. Le montant TTC atteint donc 198 euros, pour un entretien annuel classique.
Une pompe à chaleur air/air réversible est-elle à 5,5 % ?
Depuis le 18 juillet 2026, une pompe à chaleur air/air réversible peut bénéficier de 5,5 %, sous conditions. Il faut notamment respecter la classe énergétique, la puissance, le fluide et le pilotage à distance prévus par l’arrêté du 13 juillet 2026.
Pour un mono-split, la classe attendue est A++, et pour un multi-split jusqu’à 12 kilowatts, la classe attendue est A+. Un modèle qui ne remplit pas ces critères ne bénéficie pas automatiquement du taux réduit.
Que se passe-t-il si j’achète moi-même ma pompe à chaleur ?
Les matériaux achetés seuls par le client relèvent du taux de 20 %. La pose, réalisée ensuite par l’entreprise, peut relever d’un taux réduit, mais elle ne transforme pas l’achat en fourniture de l’entreprise.
Avant d’acheter en direct, comparez le coût complet, TVA comprise, avec un devis fourniture et pose. La promotion en magasin peut disparaître une fois la TVA à 20 % et la pose séparée intégrées.
Le taux réduit s’applique-t-il à un logement neuf ?
Non, un logement achevé depuis moins de deux ans ne peut pas bénéficier des taux de 10 % ou de 5,5 % pour ces travaux. Le chantier relève alors du taux normal de 20 %, même si l’équipement est performant.
La date d’achèvement doit donc être vérifiée avant le devis. Cette condition s’applique à l’ensemble des travaux concernés, et non à une seule ligne du chantier.
Faut-il encore signer une attestation Cerfa pour le taux réduit ?
Non, depuis le 16 février 2025, l’attestation Cerfa 1300 ou 1301 n’est plus obligatoire. Le professionnel inscrit désormais une mention de certification sur le devis ou sur la facture.
Cette mention atteste notamment que le logement a plus de deux ans, qu’il est affecté à l’habitation, et que les travaux ne comportent ni surélévation ni remise à neuf. Les anciennes attestations peuvent tenir lieu de certification dans les cas prévus.
Un poêle à bois ou à granulés est-il à 5,5 % ?
Oui, en principe, un poêle à bois ou à granulés posé dans un logement ancien, dans le cadre d’une rénovation énergétique, relève de 5,5 %. L’entreprise doit fournir et poser l’équipement, dans les conditions prévues par les textes.
Sur 6 500 euros hors taxes, la TVA à 5,5 % s’élève à 357,50 euros. Le montant TTC atteint donc 6 857,50 euros, avant le coût du combustible utilisé ensuite.
Comment ventiler un chantier avec plusieurs taux de TVA ?
Chaque ligne du devis doit porter son propre taux, selon la nature de la prestation. La pompe à chaleur peut relever de 5,5 %, les radiateurs supplémentaires de 10 %, et un matériel acheté seul de 20 %.
Le total TTC se calcule ligne par ligne, puis par addition. Un taux moyen appliqué à l’ensemble du chantier fausse le calcul, et rend la facture difficile à contrôler.
La régulation et la VMC peuvent-elles bénéficier de 5,5 % ?
Oui, dans le cadre d’une rénovation énergétique, la régulation du chauffage et certains équipements de ventilation peuvent relever de 5,5 %. Il faut que le lien avec les travaux énergétiques soit réel et justifié.
Une régulation à 650 euros hors taxes, à 5,5 %, supporte 35,75 euros de TVA. Le montant TTC atteint donc 685,75 euros, ce qui reste modeste par rapport à l’économie d’énergie attendue.
Que faire si le devis affiche un taux qui semble erroné ?
Demandez une explication écrite, ligne par ligne, avant de signer. Un professionnel sérieux peut justifier son taux, citer la nature des travaux, et corriger une ligne si une erreur s’est glissée dans le devis.
Ne signez pas un devis que vous ne comprenez pas, même sous la pression d’une panne hivernale. Un devis corrigé avant les travaux évite un litige après la pose, lorsque l’équipement est déjà installé.
Le dépannage en urgence change-t-il le taux de TVA ?
Non, l’urgence ne change pas le taux applicable. Une réparation dans un logement ancien relève en principe de 10 %, tandis que la pose d’une chaudière gaz neuve relève de 20 %, même en plein hiver.
Si le dépannage conduit à un remplacement complet, le devis doit distinguer les deux opérations. La réparation initiale et la pose neuve ne relèvent pas forcément du même taux.
Ce qu’il faut retenir avant de signer
Le chauffage concentre, à lui seul, les trois taux de TVA. Le taux de 5,5 % récompense la rénovation énergétique, le taux de 10 % couvre l’amélioration et l’entretien, et le taux de 20 % s’applique au neuf et aux chaudières fossiles neuves.
La date du 1er mars 2025 change la donne pour les chaudières gaz et fioul. Une pose neuve, même à condensation, relève désormais de 20 %, avec les travaux annexes qui l’accompagnent.
La pompe à chaleur, air/eau ou air/air éligible, reste la voie la plus favorable sur le plan de la TVA. Elle exige toutefois des critères de performance précis, et une fourniture par l’entreprise qui réalise les travaux.
L’entretien, souvent négligé dans les comparaisons, garde un traitement simple. Dans un logement ancien, il relève en principe de 10 %, qu’il s’agisse d’une visite annuelle ou d’une réparation ponctuelle.
La ventilation du devis, ligne par ligne, reste le meilleur outil du client. Elle permet de vérifier chaque calcul, de repérer une erreur de taux, et de comparer des offres qui ne se ressemblent pas toujours.
La mention de certification, depuis le 16 février 2025, remplace l’ancienne attestation obligatoire. Sa présence sur le devis ou la facture sécurise le taux réduit, sans formalité lourde pour le client.
Enfin, ne confondez jamais le prix hors taxes et le prix TTC. Un devis attractif en TTC peut cacher un montant hors taxes élevé, et un devis à 20 % peut rester compétitif si son montant hors taxes est plus bas.
Avant de signer, relisez le devis avec ces repères en tête. Vérifiez l’ancienneté du logement, la nature des travaux, le taux de chaque ligne, et la mention de certification.
Pour vérifier vos calculs, le calculateur TVA permet de convertir chaque montant hors taxes en TTC, et de retrouver le hors taxes à partir d’un prix TTC. Ce contrôle, rapide, évite les mauvaises surprises au moment de la facture finale.
Pingback: TVA ramoneur 2026 : taux 10 %, 5,5 % et 20 %, devis et facturation - blog.calcul-tva-en-ligne.fr