Madame Leroy ouvre son courrier un mardi matin. Elle y trouve une facture de 201,96 euros pour le transport de son mari à l’hôpital.
Aucune ligne de TVA ne figure sur le document. Elle se demande si l’ambulancier a oublié quelque chose.
La réponse est non. Le transport en ambulance agréée est exonéré de TVA en 2026.
Le même mois, son voisin paie un transport en VSL pour une dialyse. Sa facture porte bien une TVA à 10 pour cent.
Deux patients, deux véhicules, deux règles différentes. La TVA ambulancier se joue sur cette distinction.
Cet article explique la règle de la TVA ambulancier en détail, avec des chiffres concrets et des exemples calculés ligne par ligne.
Vous êtes ambulancier, gestionnaire d’une entreprise de transport sanitaire ou patient curieux de comprendre sa facture.
Vous trouverez ici la règle exacte, les formules, les tarifs conventionnels et les erreurs à éviter.
La TVA ambulancier n’est pas un sujet théorique. Elle change le montant facturé et le montant récupérable.
Elle change aussi la comptabilité de l’entreprise, car une activité exonérée ne récupère pas la TVA sur ses achats.
Commençons par la phrase qui résume tout, puis nous détaillerons chaque cas avec des exemples chiffrés.
La règle en une phrase : exonération ou 10 %, tout dépend du véhicule
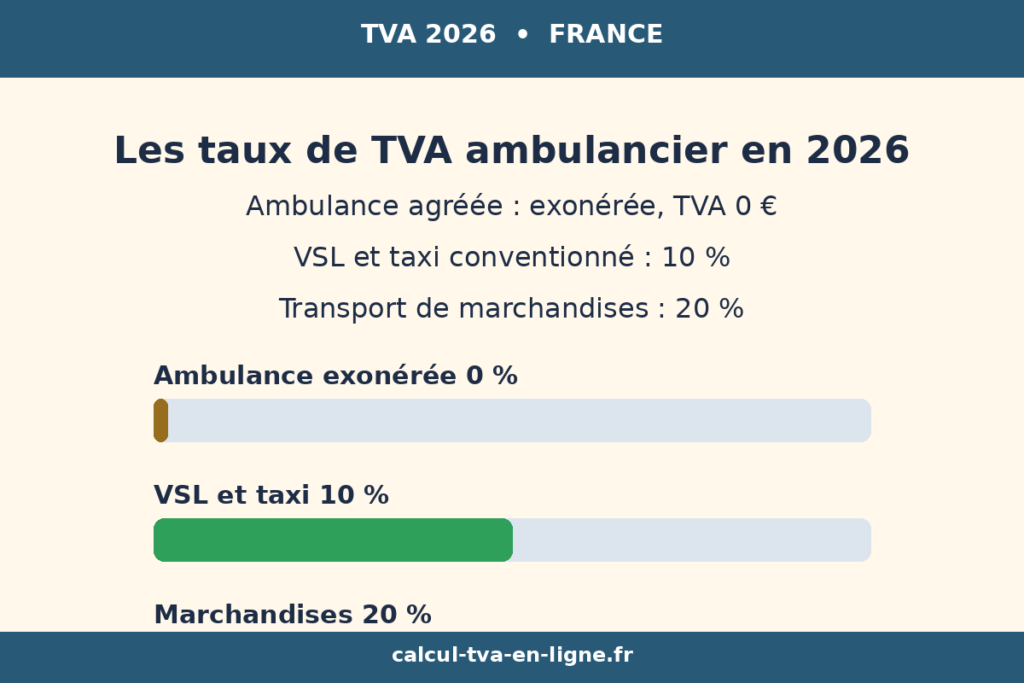
Le transport de malades ou de blessés en ambulance spécialement aménagée, par une entreprise agréée, est exonéré de TVA.
Le transport en véhicule sanitaire léger, appelé VSL, est taxé au taux réduit de 10 pour cent.
Cette différence vient de l’article 261-4-3° du code général des impôts, le CGI, et du BOFiP qui le commente.
Le BOFiP précise que les VSL ne remplissent pas la condition d’aménagement prévue par ce texte.
Le véhicule fait donc toute la différence, avant même de parler du patient ou de la distance parcourue.
Un patient allongé, surveillé pendant le trajet, voyage en ambulance. Un patient qui peut voyager assis voyage en VSL.
Le médecin choisit le mode de transport selon l’état du patient, avec un référentiel de prescription précis.
L’ambulancier, lui, applique la TVA selon le véhicule utilisé, pas selon la gravité de la maladie.
Retenez cette image simple. Ambulance égale zéro TVA. VSL égale TVA à 10 pour cent.
Le reste de cet article sert à vérifier que cette image simple reste juste dans chaque situation réelle.
Car la vie d’une entreprise de transport sanitaire mélange les deux véhicules, les urgences et les trajets programmés.
La TVA ambulancier demande donc une organisation claire, dès la première facture émise.
Pour vérifier un calcul de TVA ambulancier, le plus simple reste de passer par la calculatrice du site.
Lire la suite sur la calculatrice TVA en ligne : https://calcul-tva-en-ligne.fr/ vous aide à convertir un montant HT en TTC en quelques secondes.
| Véhicule ou activité | Taux de TVA en 2026 | Texte de référence |
|---|---|---|
| Ambulance spécialement aménagée, entreprise agréée | Exonérée, TVA 0 € | CGI, art. 261-4-3° |
| VSL, véhicule sanitaire léger | 10 % | CGI, art. 279 b quater |
| Taxi conventionné, transport de malades assis | 10 % | CGI, art. 279 b quater |
| Transport de voyageurs non médical | 10 % | CGI, art. 279 b quater |
| Transport de marchandises | 20 % | Taux normal |
| Soins médicaux et paramédicaux | Exonérés | CGI, art. 261-4-1° |
Ce tableau résume la TVA ambulancier pour les cas les plus fréquents en 2026.
Gardez-le près de votre logiciel de facturation. Il évite la plupart des erreurs de taux.
Notez bien la dernière ligne. Les soins sont exonérés par un autre article, le 261-4-1° du CGI.
Ne confondez jamais les deux textes. Le transport sanitaire relève du 261-4-3°, pas du 261-4-1°.
Cette confusion est fréquente, et elle coûte cher lors d’un contrôle fiscal.
Ambulance exonérée : les trois conditions de l’article 261-4-3°
L’exonération de TVA pour le transport en ambulance repose sur trois conditions cumulatives.
Le BOFiP BOI-TVA-CHAMP-30-10-20-40 les énonce clairement, et elles doivent être réunies ensemble.
Première condition, il faut transporter un malade, un blessé ou une parturiente, c’est-à-dire une femme qui accouche.
Deuxième condition, le transport doit être effectué par une personne titulaire de l’agrément prévu par le code de la santé publique.
Troisième condition, le transport doit utiliser un véhicule spécialement aménagé pour le transport de malades ou de blessés.
Si une seule condition manque, l’exonération ne s’applique pas. Le transport devient alors taxable.
Cette exigence de cumul explique pourquoi un véhicule ordinaire ne suffit pas, même avec un patient malade à bord.
Elle explique aussi pourquoi l’agrément compte autant que le véhicule lui-même dans le dossier.
Le texte de base est l’article 261-4-3° du CGI, qui transpose la directive européenne 2006/112/CE.
Cette directive prévoit l’exonération du transport de personnes malades ou blessées par des organismes dûment autorisés.
Le transport sanitaire est défini par l’article L6312-1 du code de la santé publique.
Il s’agit du transport d’une personne malade, blessée ou parturiente, pour des soins ou un diagnostic.
Le transport doit être effectué sur prescription médicale, ou en cas d’urgence médicale.
La prescription médicale reste donc le document de départ, sauf en cas d’urgence avérée.
Sans prescription, l’Assurance maladie peut refuser la prise en charge, et le patient paie la totalité.
L’agrément est prévu par l’article L6312-2 du code de la santé publique.
La demande se fait auprès de la délégation territoriale de l’agence régionale de santé, l’ARS.
L’agrément est délivré par le préfet, après avis du sous-comité des transports sanitaires.
La demande doit être déposée au moins deux mois avant la création ou la reprise de l’entreprise.
Seules les entreprises agréées peuvent se présenter comme entreprises d’ambulances agréées.
Le véhicule spécialement aménagé appartient aux catégories A, B ou C définies par le code de la santé publique.
La catégorie A concerne l’ambulance de secours et de soins d’urgence, appelée ASSU.
La catégorie C concerne l’ambulance classique, équipée d’un brancard et de matériel de surveillance.
Ces véhicules sont réservés au transport des malades, par leur aménagement fixe et permanent.
L’aménagement doit rendre le véhicule difficilement utilisable pour un autre usage sans nouveaux travaux.
Vérifiez donc votre carte grise, votre agrément et votre équipement avant de facturer sans TVA.
Un dossier incomplet transforme une exonération légitime en redressement fiscal évitable.
VSL : pourquoi le véhicule sanitaire léger est taxé à 10 %
Le VSL ressemble à une voiture ordinaire, avec un équipement léger pour aider le patient à monter et à s’asseoir.
Il transporte des patients qui voyagent assis, souvent pour une dialyse, une chimiothérapie ou une consultation régulière.
Depuis le décret du 29 décembre 1994, le VSL n’est plus considéré comme un véhicule spécialement aménagé.
Les transports en VSL sont donc imposables à la TVA depuis le 1er janvier 1995.
Cette date compte, car certains professionnels se souviennent encore de l’ancienne règle, plus favorable.
Avant 1995, tous les transports sanitaires terrestres des ambulanciers étaient exonérés, VSL compris.
Le décret a mis fin à cette exonération large, et la TVA ambulancier a pris sa forme actuelle.
Le taux applicable au VSL est le taux réduit du transport de voyageurs, prévu par l’article 279 b quater du CGI.
Ce taux est passé de 7 pour cent à 10 pour cent au 1er janvier 2014.
Il est resté à 10 pour cent depuis, et il s’applique toujours en 2026.
Le VSL relève de la catégorie D des véhicules de transport sanitaire.
Il est exploité par une entreprise agréée, comme l’ambulance, mais son régime de TVA diffère complètement.
L’agrément ne suffit donc pas à exonérer. Il faut l’agrément et le véhicule spécialement aménagé.
Un patient transporté en VSL paie une TVA de 10 pour cent sur le prix du trajet.
Cette TVA est incluse dans le tarif conventionnel, et elle est reversée par l’entreprise à l’État.
L’entreprise peut en revanche déduire la TVA sur les achats affectés à son activité VSL.
Cette différence de traitement fiscal est la clé de la comptabilité d’une entreprise mixte.
Elle oblige à séparer les recettes ambulance et les recettes VSL, ligne par ligne, mois par mois.
Un logiciel de facturation bien paramétré fait cette séparation automatiquement, si les taux sont bien réglés.
Vérifiez ce paramétrage avant le premier transport de l’année, et non après un contrôle.
Pour comparer les deux régimes, calculez un même trajet en ambulance et en VSL avec la calculatrice du site.
Lire la suite sur la calculatrice TVA en ligne : https://calcul-tva-en-ligne.fr/ montre l’écart entre 0 pour cent et 10 pour cent.
Taxi conventionné : le même taux de 10 %, un autre métier
Le taxi conventionné est un taxi ordinaire qui a signé une convention avec la caisse primaire d’assurance maladie.
Il transporte des patients assis, comme le VSL, et il est remboursé dans les mêmes conditions.
Sa TVA est de 10 pour cent, comme pour tout transport de voyageurs en taxi.
Le taux vient du même texte, l’article 279 b quater du CGI, qui vise les taxis et les transports de voyageurs.
Le taxi conventionné n’est pas un véhicule sanitaire léger, et il n’est pas une ambulance.
Il ne bénéficie donc d’aucune exonération, même si le passager est un patient avec une prescription médicale.
La convention avec la CPAM conditionne le remboursement, pas le taux de TVA.
Un taxi non conventionné, lui, facture aussi à 10 pour cent, mais le patient n’est pas remboursé.
La différence se joue donc sur la prise en charge, pas sur la TVA.
Le médecin choisit entre ambulance, VSL et taxi conventionné selon l’état du patient.
Le patient allongé ou surveillé part en ambulance. Le patient assis part en VSL ou en taxi conventionné.
Ce choix médical détermine ensuite le régime de TVA, sans que le patient s’en rende compte.
Pour le chauffeur de taxi, la règle est simple. Chaque course de voyageurs est taxée à 10 pour cent.
Les courses médicales ne font pas exception, et les courses privées non plus.
La facturation reste la même, seule la prise en charge par l’Assurance maladie change le reste à payer.
Si vous hésitez entre taxi et VSL pour votre activité, comparez les deux régimes avant de vous lancer.
Lire la suite sur la TVA taxi 2026 : https://blog.calcul-tva-en-ligne.fr/tva-taxi-2026/ détaille le taux de 10 pour cent pour les taxis.
Lire la suite sur la TVA taxi et VTC : https://blog.calcul-tva-en-ligne.fr/tva-taxi-vtc-taux-2026/ compare les deux métiers de transport de voyageurs.
Les formules à connaître pour la TVA ambulancier
La TVA ambulancier repose sur deux formules simples, qu’il faut connaître par cœur.
Pour un transport taxé à 10 pour cent, le montant TTC se calcule à partir du montant HT.
La formule est la suivante. TTC égale HT multiplié par 1,10.
La TVA elle-même égale HT multiplié par 0,10.
Pour retrouver le HT à partir du TTC, divisez le TTC par 1,10.
Pour un transport en ambulance exonéré, la formule est encore plus simple.
TTC égale HT, et la TVA égale zéro euro.
Aucun calcul de TVA n’est nécessaire, mais la mention d’exonération reste obligatoire sur la facture.
Ces formules s’appliquent aux tarifs conventionnels comme aux trajets facturés hors convention.
La différence tient au point de départ. Le tarif conventionnel VSL est-il HT ou TTC ?
En pratique, le tarif conventionnel facturé au patient est un prix TTC, qui inclut la TVA à 10 pour cent.
L’entreprise doit donc extraire la TVA de ce prix, et non l’ajouter par-dessus.
Vérifiez toujours si votre tarif de départ est HT ou TTC avant de calculer.
Un tableur ou la calculatrice du site évite cette erreur en quelques secondes.
Lire la suite sur la calculatrice TVA en ligne : https://calcul-tva-en-ligne.fr/ permet de vérifier chaque conversion HT et TTC.
| Calcul à 10 % (VSL, taxi conventionné) | Formule | Exemple |
|---|---|---|
| TVA à partir du HT | TVA = HT × 0,10 | 60,00 € × 0,10 = 6,00 € |
| TTC à partir du HT | TTC = HT × 1,10 | 60,00 € × 1,10 = 66,00 € |
| HT à partir du TTC | HT = TTC ÷ 1,10 | 66,00 € ÷ 1,10 = 60,00 € |
| TVA à partir du TTC | TVA = TTC − HT | 66,00 € − 60,00 € = 6,00 € |
| Transport en ambulance exonéré | TTC = HT, TVA = 0 € | 201,96 € HT = 201,96 € TTC |
Ce tableau des formules mérite d’être affiché dans le bureau, près du poste de facturation.
Il couvre les deux régimes de la TVA ambulancier, l’exonération et le taux de 10 pour cent.
Un salarié qui facture un VSL à 10 pour cent et une ambulance à zéro doit pouvoir basculer sans hésiter.
Une hésitation sur le taux suffit à fausser une journée entière de factures.
Exemple 1 : un transport en ambulance exonéré à 201,96 €
Monsieur Martin doit se rendre à l’hôpital pour une opération programmée.
Son état impose un transport allongé, avec surveillance pendant le trajet.
Son médecin prescrit un transport en ambulance, et l’entreprise agréée du secteur prend le relais.
Le trajet est facturé aux tarifs conventionnels, pour un total de 201,96 euros.
Ce montant comprend le forfait de départ et le kilométrage, selon la grille conventionnelle en vigueur.
La facture ne porte aucune TVA, car le transport est exonéré par l’article 261-4-3° du CGI.
Le montant HT est donc de 201,96 euros, et le montant TTC est aussi de 201,96 euros.
La TVA collectée est de zéro euro, et rien n’est reversé à l’État sur ce transport.
La facture doit porter la mention suivante, écrite en toutes lettres.
Exonération de TVA, art. 261-4-3° du CGI.
Cette mention justifie l’absence de TVA, et elle permet au patient comme à la caisse de comprendre la facture.
Sans cette mention, une facture sans TVA ressemble à un oubli, et elle peut être contestée.
Le patient envoie la prescription, la carte Vitale et la facture à sa caisse d’assurance maladie.
La prise en charge dépend de sa situation, avec un taux de base de 55 pour cent du tarif de la Sécurité sociale.
Certaines situations ouvrent droit à une prise en charge à 100 pour cent, comme une affection de longue durée.
Une franchise médicale de 4 euros par transport s’applique, dans la limite de 8 euros par jour.
Le reste à charge revient au patient, ou à sa complémentaire santé selon son contrat.
L’ambulancier, lui, a déjà été payé sur la base du tarif conventionnel, sans TVA à reverser.
Ce cas montre la TVA ambulancier dans sa forme la plus simple. Un véhicule, une règle, zéro TVA.
| Ligne de la facture ambulance | Montant |
|---|---|
| Transport en ambulance, forfait et kilométrage | 201,96 € |
| Montant HT | 201,96 € |
| TVA à 0 %, exonération art. 261-4-3° du CGI | 0,00 € |
| Total TTC à payer | 201,96 € |
| Remboursement de base, 55 % du tarif de la Sécurité sociale | Voir le décompte de la caisse |
Ce tableau reprend la facture de monsieur Martin, ligne par ligne, sans TVA ajoutée.
Il sert de modèle pour toute facture d’ambulance exonérée en 2026.
Gardez une copie de la prescription avec la facture, pour justifier le transport et le tarif.
Exemple 2 : un transport en VSL à 10 %
Madame Petit se rend trois fois par semaine en dialyse, dans un centre situé à quinze kilomètres de chez elle.
Elle voyage assise, sans surveillance particulière, et son médecin prescrit un transport en VSL.
L’entreprise de transport sanitaire facture chaque trajet 60 euros HT.
La TVA à 10 pour cent s’élève à 6 euros, soit 60 euros multiplié par 0,10.
Le total TTC est donc de 66 euros, soit 60 euros multiplié par 1,10.
La facture doit faire apparaître les trois montants, HT, TVA et TTC, sur des lignes distinctes.
Le patient voit clairement la part de taxe, et la caisse peut vérifier le calcul.
L’entreprise reverse les 6 euros de TVA à l’État, après déduction de la TVA sur ses achats affectés au VSL.
Sur un mois de douze trajets, le chiffre d’affaires HT atteint 720 euros.
La TVA collectée sur le mois atteint 72 euros, soit 720 euros multiplié par 0,10.
Le total TTC du mois est de 792 euros, soit 720 euros plus 72 euros de TVA.
Ce calcul mensuel aide à préparer la déclaration de TVA, sans surprise en fin de mois.
Si le tarif de départ est un prix TTC de 66 euros, le calcul inverse s’impose.
Le HT est alors de 60 euros, soit 66 euros divisé par 1,10.
La TVA reste de 6 euros, soit 66 euros moins 60 euros.
Ne confondez pas les deux sens du calcul. Partir du HT ou partir du TTC change la méthode, pas le résultat.
Vérifiez chaque facture VSL avec la calculatrice du site avant de l’envoyer.
Lire la suite sur la calculatrice TVA en ligne : https://calcul-tva-en-ligne.fr/ confirme le passage de 60 euros HT à 66 euros TTC.
| Transport en VSL, un trajet | Montant |
|---|---|
| Montant HT | 60,00 € |
| TVA à 10 % (60,00 € × 0,10) | 6,00 € |
| Total TTC (60,00 € × 1,10) | 66,00 € |
| Douze trajets dans le mois, HT | 720,00 € |
| TVA collectée sur douze trajets | 72,00 € |
| Total TTC sur douze trajets | 792,00 € |
Ce tableau montre le calcul complet pour un trajet en VSL, puis pour un mois de douze trajets.
Il illustre la TVA ambulancier côté VSL, avec le taux réduit de 10 pour cent.
Exemple 3 : un mois mixte, ambulance et VSL ensemble
La plupart des entreprises de transport sanitaire mélangent ambulance et VSL dans le même mois.
Prenons une petite entreprise qui réalise 8 400 euros de transports en ambulance exonérés en un mois.
La même entreprise réalise 3 600 euros HT de transports en VSL, taxés à 10 pour cent.
Son chiffre d’affaires total du mois est de 12 000 euros, soit 8 400 euros plus 3 600 euros.
La TVA collectée sur le mois est de 360 euros, soit 3 600 euros multiplié par 0,10.
Les transports en ambulance ne génèrent aucune TVA collectée, malgré leur part majoritaire.
Cette entreprise est donc un assujetti partiel, avec une activité mixte exonérée et taxable.
Elle ne peut pas déduire toute la TVA sur ses achats, et c’est là que le prorata entre en jeu.
Les dépenses affectées uniquement à l’ambulance ne donnent droit à aucune déduction.
Les dépenses affectées uniquement au VSL donnent droit à une déduction complète.
Les dépenses communes, comme le loyer du bureau ou le téléphone, se déduisent au prorata.
Le coefficient de taxation se calcule en divisant le chiffre d’affaires taxable par le chiffre d’affaires total.
Ici, le coefficient est de 0,30, soit 3 600 euros divisé par 12 000 euros.
Sur 500 euros de TVA payée sur des dépenses communes, l’entreprise ne récupère que 150 euros.
Le calcul est simple. 500 euros multiplié par 0,30 égale 150 euros.
Les 350 euros restants deviennent un coût définitif pour l’entreprise, non récupérable.
Ce coût doit être intégré dans les tarifs et dans les marges, dès le début de l’année.
Une entreprise qui ignore ce mécanisme surestime sa marge, et elle découvre l’écart trop tard.
Tenez un tableau mensuel avec trois colonnes, ambulance, VSL et total, pour suivre le prorata.
Ce suivi mensuel évite les mauvaises surprises lors de la déclaration annuelle de TVA.
| Mois mixte, exemple chiffré | Montant |
|---|---|
| Chiffre d’affaires ambulance, exonéré | 8 400,00 € |
| Chiffre d’affaires VSL, HT | 3 600,00 € |
| Chiffre d’affaires total | 12 000,00 € |
| TVA collectée sur les VSL à 10 % | 360,00 € |
| Coefficient de taxation (3 600 ÷ 12 000) | 0,30 |
| TVA sur dépenses communes | 500,00 € |
| TVA récupérable sur dépenses communes (500 × 0,30) | 150,00 € |
| TVA non récupérable, coût définitif | 350,00 € |
Ce tableau résume le mois mixte, avec le prorata de déduction appliqué aux dépenses communes.
Il montre pourquoi la TVA ambulancier ne se limite pas au taux facturé au patient.
Elle touche aussi la TVA payée sur les achats, et donc la rentabilité de l’entreprise.

Ce que l’exonération coûte vraiment : la TVA non récupérable
Une exonération de TVA ressemble à un cadeau, car elle supprime la taxe sur la facture.
En réalité, elle a un coût caché, souvent sous-estimé par les jeunes entreprises.
Une entreprise exonérée ne collecte pas de TVA, donc elle ne peut pas déduire la TVA sur ses achats.
Cette règle vaut pour l’ambulance, pour les soins médicaux et pour la plupart des exonérations internes.
L’achat d’une ambulance illustre ce coût de façon très concrète.
Une ambulance neuve coûte cher, et la TVA à 20 pour cent sur cet achat représente une somme importante.
Si l’ambulance sert uniquement aux transports exonérés, cette TVA n’est pas récupérable.
Elle s’ajoute donc au prix d’achat, et elle pèse sur la trésorerie dès le premier jour.
Le même raisonnement vaut pour le carburant, l’entretien, le matériel médical et les équipements du véhicule.
La TVA payée sur ces achats devient un coût définitif, intégré dans le prix de revient du transport.
Pour une activité mixte, la règle se nuance, comme le montre l’exemple du mois mixte ci-dessus.
La TVA sur les achats affectés au VSL reste déductible, car le VSL est une activité taxable.
La TVA sur les achats affectés à l’ambulance reste non déductible, car l’ambulance est exonérée.
La TVA sur les achats communs se déduit au prorata, selon le coefficient de taxation.
Le coefficient de taxation mesure la part des opérations qui ouvrent droit à déduction.
En pratique, pour un ambulancier, le coefficient de taxation est le plus important des trois.
Il dépend directement de la part des VSL dans le chiffre d’affaires total.
Plus la part des VSL augmente, plus la TVA récupérable sur les dépenses communes augmente.
Plus la part des ambulances augmente, plus la TVA non récupérable augmente aussi.
Ce mécanisme doit être expliqué au comptable dès la création de l’entreprise.
Un plan de financement qui oublie la TVA non récupérable sous-estime le besoin en trésorerie.
Prévoyez ce coût dans votre budget, et négociez vos achats en tenant compte du prix TTC, pas du prix HT.
Pour une ambulance, le prix TTC est le vrai prix, car la TVA ne reviendra pas.
Un expert-comptable habitué au transport sanitaire connaît ces calculs, et il peut vous aider à les poser.
La taxe sur les salaires, la conséquence oubliée
L’exonération de TVA a une deuxième conséquence, moins connue que la TVA non récupérable.
Elle peut rendre l’entreprise redevable de la taxe sur les salaires, prévue par l’article 231 du CGI.
Cette taxe concerne les employeurs qui ne sont pas assujettis à la TVA sur au moins 90 pour cent de leur chiffre d’affaires.
Une entreprise qui ne fait que des transports en ambulance exonérés entre donc dans ce champ.
Une entreprise mixte, avec une part importante de VSL, peut en sortir si sa part taxable dépasse 90 pour cent.
Dans la pratique du transport sanitaire, ce seuil de 90 pour cent est rarement atteint.
La plupart des entreprises d’ambulances restent donc soumises à la taxe sur les salaires.
Le taux de base est de 4,25 pour cent des rémunérations versées au personnel.
Des taux majorés s’appliquent aux fractions supérieures des rémunérations individuelles annuelles.
Le taux passe à 8,50 pour cent sur une partie des salaires, puis à 13,60 pour cent au-delà.
Cette progressivité rend le calcul plus lourd pour les entreprises qui emploient plusieurs salariés.
La taxe sur les salaires s’ajoute aux autres charges, et elle pèse sur la masse salariale.
Elle ne remplace pas la TVA, et elle ne se récupère pas sur les factures émises aux patients.
Elle doit être intégrée dans le coût de chaque transport, comme la TVA non récupérable.
Une question parlementaire récente confirme que les entreprises d’ambulances exonérées de TVA sont soumises à cette taxe.
Le gouvernement n’envisage pas de les en exonérer, malgré les demandes de la profession.
Cette position est rappelée dans la réponse à la question écrite numéro 1899, publiée en février 2025.
Vérifiez donc votre situation chaque année, avec votre comptable, avant de budgéter les salaires.
Une entreprise qui passe de 85 pour cent à 92 pour cent de chiffre d’affaires taxable change de régime.
Ce basculement supprime la taxe sur les salaires, mais il change aussi le prorata de déduction.
Suivez ces deux indicateurs ensemble, mois par mois, pour éviter les surprises en fin d’année.
Tarifs conventionnels et remboursement par la Sécurité sociale
Les transports sanitaires conventionnés ne se facturent pas librement.
Ils suivent une grille fixée par la convention nationale des transporteurs sanitaires privés.
Cette grille comprend un forfait de départ, un tarif kilométrique et des majorations éventuelles.
Le forfait départemental couvre les trois premiers kilomètres parcourus en charge.
Au-delà, chaque kilomètre est facturé au tarif kilométrique en vigueur.
Selon les tarifs publiés par l’Assurance maladie à l’automne 2025, le forfait départemental se situe entre 45,60 et 57,39 euros.
Cette fourchette dépend de la certification de l’entreprise et de la zone géographique du trajet.
Le tarif kilométrique est de 2,44 euros par kilomètre, pour la distance parcourue en charge.
Ces montants sont des tarifs conventionnels, et ils évoluent à chaque avenant ou protocole d’accord.
Vérifiez toujours la dernière grille sur ameli.fr avant de paramétrer votre logiciel de facturation.
Le remboursement par l’Assurance maladie suppose une prescription médicale en règle.
Le médecin doit attester que l’état du patient justifie le moyen de transport choisi.
Le taux de remboursement de base est de 55 pour cent, dans la limite des tarifs de la Sécurité sociale.
Ce taux est celui indiqué par la fiche de service-public.fr sur le remboursement des frais de transport.
Certaines situations ouvrent droit à une prise en charge à 100 pour cent.
C’est le cas pour une affection de longue durée exonérante, un accident du travail ou une grossesse à partir du sixième mois.
Les transports urgents pré-hospitaliers, appelés par le Samu, sont pris en charge intégralement.
La franchise médicale de 4 euros par transport s’applique, dans la limite de 8 euros par jour.
Elle ne concerne ni les transports en véhicule personnel, ni les transports en commun, ni les urgences.
Le patient doit conserver sa facture et sa prescription, pour les envoyer à sa caisse d’assurance maladie.
Un dossier incomplet retarde le remboursement, et il peut conduire à un refus de prise en charge.
Pour le patient, le message est simple. Gardez chaque document, et vérifiez le taux de TVA sur la facture.
Pour l’ambulancier, le message est aussi simple. Facturez au tarif conventionnel, avec le bon taux de TVA.
Lire la suite sur la TVA du transport de marchandises : https://blog.calcul-tva-en-ligne.fr/tva-transport-marchandises-routier-regles-2026/ explique le taux de 20 pour cent pour les marchandises.
| Poste du tarif conventionnel ambulance | Montant constaté |
|---|---|
| Forfait départemental, 3 premiers kilomètres inclus | 45,60 € à 57,39 € |
| Forfait agglomération, 3 premiers kilomètres inclus | 50,92 € à 64,08 € |
| Prise en charge, certaines communes | 56,99 € à 71,72 € |
| Tarif kilométrique, par kilomètre en charge | 2,44 € |
| Majoration dimanche et jours fériés | Selon la grille en vigueur |
| Franchise médicale par transport sanitaire | 4,00 € |
Ce tableau reprend les montants conventionnels constatés pour 2025 et 2026, à vérifier sur ameli.fr.
Les montants sont des prix TTC pour l’ambulance, car l’ambulance est exonérée de TVA.
Pour le VSL, le tarif conventionnel inclut la TVA à 10 pour cent, à extraire pour la déclaration.
Comment facturer sans TVA : la facture exonérée pas à pas
Une facture d’ambulance exonérée ressemble à une facture classique, avec une différence majeure.
Elle ne porte aucune ligne de TVA, et elle cite l’article qui justifie cette absence.
Commencez par les mentions habituelles, nom de l’entreprise, adresse, numéro SIRET et numéro de facture.
Ajoutez la date de la facture, l’identité du patient et la date du transport.
Décrivez le transport avec précision, lieu de départ, lieu d’arrivée et distance parcourue en charge.
Indiquez le forfait appliqué, le tarif kilométrique et les majorations éventuelles, ligne par ligne.
Le total HT est égal au total TTC, car la TVA est de zéro euro sur ce transport.
Écrivez ensuite la mention d’exonération, en toutes lettres, sur la facture.
La mention exacte est la suivante. Exonération de TVA, art. 261-4-3° du CGI.
Ne remplacez pas cette mention par un taux de TVA à zéro pour cent, car ce n’est pas la même chose.
Une exonération n’est pas un taux à zéro, et le logiciel de facturation doit le refléter.
Certains logiciels proposent un taux à zéro par défaut, et il faut le corriger manuellement.
Vérifiez ce réglage avant d’envoyer la première facture, et après chaque mise à jour du logiciel.
Pour un transport en VSL, la facture suit le modèle classique, avec TVA à 10 pour cent.
Les montants HT, TVA et TTC figurent sur des lignes distinctes, avec le taux indiqué clairement.
Une même facture peut mêler une ligne exonérée et une ligne taxée, par exemple un transport et une vente de produit.
Chaque ligne porte alors son propre taux, et la mention d’exonération ne vaut que pour la ligne concernée.
Cette séparation par ligne évite les confusions, et elle facilite le contrôle par la caisse.
Conservez une copie de chaque facture, avec la prescription médicale correspondante.
Conservez aussi les justificatifs des péages, facturés sur justificatifs et non au forfait.
En cas de retard de paiement, l’indemnité forfaitaire de recouvrement est de 40 euros.
Les pénalités de retard sont de trois fois le taux d’intérêt légal, selon les mentions habituelles.
Ces mentions figurent sur la facture, même si le patient est pris en charge par l’Assurance maladie.
Une facture claire protège l’entreprise, le patient et la caisse, en même temps.
Relisez chaque facture avant de l’envoyer, comme vous reliriez une ordonnance avant de partir.
Les cas limites : urgences, transferts et transports non médicaux
La règle de la TVA ambulancier semble simple, mais la vie réelle multiplie les cas limites.
Le transport d’urgence est le premier cas à connaître, car il ne suit pas le circuit habituel.
Un transport appelé par le Samu, au numéro 15, est un transport urgent pré-hospitalier.
Il est pris en charge intégralement par l’Assurance maladie obligatoire, sans franchise médicale.
Sa TVA suit le véhicule utilisé, exonération pour l’ambulance et 10 pour cent pour le VSL.
L’urgence ne change pas le taux de TVA, elle change seulement la prise en charge.
Le transfert entre deux établissements de santé est un autre cas fréquent.
Un patient transféré d’un hôpital vers une clinique voyage souvent en ambulance, allongé et surveillé.
Le transport reste exonéré, si les trois conditions de l’article 261-4-3° sont réunies.
Le tarif conventionnel s’applique, et la prise en charge peut atteindre 100 pour cent selon la situation.
Vérifiez la prescription et l’agrément, comme pour un transport programmé classique.
Le transport d’une femme enceinte, ou parturiente, entre aussi dans le champ de l’exonération.
Le texte vise expressément les malades, les blessés et les parturientes.
Une femme qui se rend à la maternité en ambulance, sur prescription, voyage donc sans TVA.
Le même trajet en VSL, si elle peut voyager assise, est taxé à 10 pour cent.
Le transport non médical, lui, sort complètement du régime sanitaire.
Un trajet en ambulance pour un déménagement, ou pour un transport sans lien avec des soins, n’est pas un transport sanitaire.
Il est taxé comme un transport de voyageurs à 10 pour cent, ou comme un transport de marchandises à 20 pour cent.
La nature du trajet compte autant que le véhicule, et une erreur de qualification fausse la facture.
Un transport de matériel médical, sans patient, relève du transport de marchandises, à 20 pour cent.
Un transport de patient sans prescription, hors urgence, peut perdre sa prise en charge par l’Assurance maladie.
Sa TVA reste celle du véhicule utilisé, mais le patient paie la totalité du trajet.
Ces cas limites montrent pourquoi chaque transport mérite une vérification rapide avant la facturation.
Véhicule, agrément, prescription et motif du trajet forment un contrôle en quatre points.
Un contrôle de trente secondes évite un redressement qui peut porter sur des mois de factures.
Les erreurs qui coûtent cher
La première erreur consiste à facturer de la TVA sur un transport en ambulance exonéré.
Le patient paie alors une taxe qu’il ne doit pas, et l’entreprise reverse une TVA indue.
Une TVA facturée à tort reste due à l’État, même si l’opération était exonérée.
L’entreprise doit ensuite rembourser le patient, corriger ses déclarations et justifier l’erreur.
Cette correction prend du temps, et elle attire l’attention de l’administration fiscale.
La deuxième erreur est l’inverse, facturer sans TVA un transport en VSL.
L’entreprise oublie alors de collecter la TVA à 10 pour cent, et elle doit la payer de sa poche.
Le redressement porte sur la TVA omise, avec des intérêts de retard et parfois des pénalités.
La troisième erreur concerne la TVA déductible sur l’achat de l’ambulance.
Un exploitant qui déduit la TVA sur une ambulance exonérée commet une erreur grave.
Cette TVA n’est pas récupérable, et sa déduction fausse la déclaration de TVA.
Le contrôle fiscal peut remettre en cause plusieurs années de déductions, avec des sommes importantes.
La quatrième erreur consiste à confondre VSL et ambulance dans le logiciel de facturation.
Un taux mal paramétré sur un véhicule fausse toutes les factures émises avec ce véhicule.
Vérifiez le taux associé à chaque véhicule, et non seulement le taux par défaut du logiciel.
La cinquième erreur concerne la confusion entre les articles 261-4-1° et 261-4-3° du CGI.
Le premier exonère les soins médicaux, le second exonère le transport sanitaire en ambulance.
Citer le mauvais article sur une facture affaiblit la justification de l’exonération.
La sixième erreur est d’oublier la taxe sur les salaires.
Une entreprise exonérée qui n’a pas budgété cette taxe découvre une charge imprévue en fin d’année.
La septième erreur consiste à facturer au-delà des tarifs conventionnels, sans justification.
Les tarifs conventionnels s’imposent, et un dépassement non justifié peut être refusé par la caisse.
La huitième erreur est de perdre la prescription médicale ou la facture originale.
Sans ces documents, le remboursement est retardé, et la justification du transport devient difficile.
Chaque erreur de cette liste est évitable, avec un contrôle simple avant la facturation.
Un tableau de bord mensuel, avec les taux par véhicule, suffit dans la plupart des cas.
Faites relire vos premières factures par votre comptable, puis contrôlez un échantillon chaque mois.

Que faire cette semaine : vos prochaines étapes
Si vous êtes ambulancier, commencez par vérifier votre agrément et vos véhicules.
Notez pour chaque véhicule sa catégorie, A, B, C ou D, et le taux de TVA qui lui correspond.
Une ambulance de catégorie A ou C est exonérée. Un VSL de catégorie D est taxé à 10 pour cent.
Vérifiez ensuite le paramétrage de votre logiciel de facturation, véhicule par véhicule.
Corrigez les taux erronés avant d’émettre la prochaine facture, et non après.
Relisez vos factures des trois derniers mois, pour repérer une erreur de taux répétée.
Une erreur répétée sur trois mois se corrige plus facilement qu’une erreur répétée sur trois ans.
Parlez de la TVA non récupérable avec votre comptable, en lui apportant vos achats récents.
Demandez-lui de calculer votre coefficient de taxation, et votre prorata de déduction.
Vérifiez aussi votre situation au regard de la taxe sur les salaires, avec le seuil de 90 pour cent.
Mettez à jour vos tarifs conventionnels, en consultant la dernière grille sur ameli.fr.
Formez vos salariés à la distinction entre ambulance et VSL, avec des exemples concrets.
Un salarié qui comprend la règle facture correctement, même sans supervision constante.
Si vous êtes patient, conservez chaque prescription, chaque facture et chaque justificatif de péage.
Vérifiez que votre facture d’ambulance ne porte pas de TVA, et que votre facture de VSL porte bien 10 pour cent.
En cas de doute, demandez une explication à l’entreprise, avant de payer ou de contester.
Ces étapes prennent une journée de travail, et elles sécurisent une année entière de facturation.
La TVA ambulancier récompense les entreprises organisées, et elle sanctionne les approximations.
Foire aux questions sur la TVA ambulancier
Les questions suivantes reviennent souvent chez les ambulanciers, les patients et les comptables.
Chaque réponse reprend la règle, avec un exemple concret et une référence au texte applicable.
Si votre situation ne figure pas ici, demandez l’avis de votre comptable avant de facturer.
Un transport en ambulance est-il toujours exonéré de TVA ?
Non, pas toujours. L’exonération suppose trois conditions réunies en même temps.
Il faut un malade, un blessé ou une parturiente, une entreprise agréée et un véhicule spécialement aménagé.
Si le véhicule est un VSL, ou si l’entreprise n’est pas agréée, le transport est taxé à 10 pour cent.
Vérifiez les trois conditions avant chaque facturation, et conservez les justificatifs correspondants.
Quelle est la différence entre la TVA ambulancier en ambulance et en VSL ?
L’ambulance spécialement aménagée est exonérée de TVA, avec une TVA de zéro euro sur la facture.
Le VSL est taxé au taux réduit de 10 pour cent, comme un transport de voyageurs.
La différence vient du véhicule, pas du patient ni de la distance parcourue.
Un même patient peut donc voyager sans TVA en ambulance, et avec TVA à 10 pour cent en VSL.
Quel article du CGI exonère le transport en ambulance ?
C’est l’article 261-4-3° du code général des impôts, le CGI, qui exonère ce transport.
Ne citez pas l’article 261-4-1°, qui exonère les soins médicaux et paramédicaux, pas le transport.
Le BOFiP BOI-TVA-CHAMP-30-10-20-40 commente cet article en détail, avec les trois conditions cumulatives.
Citez le bon article sur chaque facture exonérée, pour justifier l’absence de TVA.
Pourquoi le VSL est-il taxé à 10 pour cent ?
Le VSL n’est plus considéré comme un véhicule spécialement aménagé depuis le décret du 29 décembre 1994.
Il ne remplit donc pas la condition d’aménagement prévue par l’article 261-4-3° du CGI.
Il relève du taux réduit des transports de voyageurs, prévu par l’article 279 b quater du CGI.
Ce taux est de 10 pour cent depuis le 1er janvier 2014, et il s’applique toujours en 2026.
Comment calculer la TVA sur un transport en VSL à 60 euros HT ?
La TVA est de 6 euros, soit 60 euros multiplié par 0,10.
Le total TTC est de 66 euros, soit 60 euros multiplié par 1,10.
Si le prix de départ est un TTC de 66 euros, le HT est de 60 euros, soit 66 euros divisé par 1,10.
Vérifiez ce calcul de TVA ambulancier avec la calculatrice du site avant d’envoyer la facture au patient.
Que doit porter une facture d’ambulance exonérée ?
Elle doit porter la mention suivante, en toutes lettres. Exonération de TVA, art. 261-4-3° du CGI.
Elle ne doit porter aucune ligne de TVA, et le total HT doit être égal au total TTC.
Ne remplacez pas cette mention par un taux de TVA à zéro pour cent, car ce n’est pas la même chose.
Ajoutez les mentions habituelles, identité du patient, date du transport, forfait et kilométrage.
Un ambulancier peut-il récupérer la TVA sur l’achat de son ambulance ?
Non, si l’ambulance sert uniquement aux transports exonérés, la TVA sur son achat n’est pas récupérable.
Cette TVA devient un coût définitif, intégré dans le prix d’achat TTC du véhicule.
Pour une activité mixte, la TVA sur les achats communs se déduit au prorata de déduction.
Prévoyez ce coût dans votre plan de financement, avant de signer le bon de commande.
Qu’est-ce que le prorata de TVA pour un ambulancier ?
Le prorata, ou coefficient de déduction, limite la TVA récupérable sur les dépenses communes d’une activité mixte.
Il se calcule en divisant le chiffre d’affaires taxable par le chiffre d’affaires total de l’entreprise.
Dans notre exemple, 3 600 euros divisé par 12 000 euros donne un coefficient de 0,30.
Sur 500 euros de TVA commune, l’entreprise ne récupère que 150 euros, soit 500 euros multiplié par 0,30.
Un taxi conventionné est-il exonéré de TVA ?
Non, un taxi conventionné n’est pas exonéré de TVA, même avec une prescription médicale.
Il est taxé à 10 pour cent, comme tout transport de voyageurs en taxi.
La convention avec la CPAM conditionne le remboursement, pas le taux de TVA.
Un taxi non conventionné facture aussi à 10 pour cent, mais le patient n’est pas remboursé.
Quel est le taux de remboursement de la Sécurité sociale ?
Le taux de base est de 55 pour cent, dans la limite des tarifs de la Sécurité sociale.
Certaines situations ouvrent droit à une prise en charge à 100 pour cent, comme une affection de longue durée.
Une franchise médicale de 4 euros par transport s’applique, dans la limite de 8 euros par jour.
Conservez votre prescription et votre facture, pour envoyer le dossier complet à votre caisse.
Faut-il une prescription médicale pour un transport en ambulance ?
Oui, sauf en cas d’urgence médicale, le transport sanitaire suppose une prescription médicale.
Le médecin atteste que l’état du patient justifie le moyen de transport choisi, ambulance, VSL ou taxi.
Sans prescription, l’Assurance maladie peut refuser la prise en charge, et le patient paie la totalité.
La prescription utilise le formulaire Cerfa numéro 11574, valable un an dans certains cas.
La TVA ambulancier change-t-elle pour un transport non médical ?
Oui, un transport sans lien avec des soins n’est pas un transport sanitaire.
Il est taxé comme un transport de voyageurs à 10 pour cent, ou comme un transport de marchandises à 20 pour cent.
Un transport de matériel médical, sans patient, relève du transport de marchandises à 20 pour cent.
Qualifiez chaque trajet avant de facturer, en vérifiant le motif du transport et le véhicule utilisé.
Un ambulancier doit-il payer la taxe sur les salaires ?
Souvent oui, car une entreprise exonérée de TVA est soumise à la taxe sur les salaires.
Cette taxe concerne les employeurs dont le chiffre d’affaires n’a pas été soumis à la TVA à 90 pour cent au moins.
Le taux de base est de 4,25 pour cent des rémunérations, avec des taux majorés au-delà de certains seuils.
Vérifiez votre situation chaque année avec votre comptable, car le seuil de 90 pour cent peut basculer.
Une entreprise agréée ne peut pas décider de facturer la TVA sur une ambulance exonérée.
Lire la suite sur la calculatrice TVA en ligne : https://calcul-tva-en-ligne.fr/ vous donne le résultat en quelques secondes.
Conclusion : ce qu’il faut retenir sur la TVA ambulancier
La TVA ambulancier tient en une distinction simple, mais ses conséquences sont nombreuses.
L’ambulance spécialement aménagée, par une entreprise agréée, est exonérée de TVA.
Le VSL et le taxi conventionné sont taxés à 10 pour cent, comme des transports de voyageurs.
Cette distinction vient des articles 261-4-3° et 279 b quater du CGI, commentés par le BOFiP.
Elle détermine le montant facturé, la TVA à reverser et la TVA récupérable sur les achats.
Elle doit appliquer le prorata de déduction à ses dépenses communes, et prévoir la taxe sur les salaires.
Lire la suite sur la calculatrice TVA en ligne : https://calcul-tva-en-ligne.fr/ vous aide à vérifier chaque montant HT et TTC.
Lire la suite sur la TVA taxi 2026 : https://blog.calcul-tva-en-ligne.fr/tva-taxi-2026/ complète ce guide sur la TVA ambulancier.
Lire la suite sur la TVA du transport de marchandises : https://blog.calcul-tva-en-ligne.fr/tva-transport-marchandises-routier-regles-2026/ explique le taux de 20 pour cent pour les marchandises.
Bon transport, bonne facturation, et surtout, bonne route en 2026.