
Un mercredi matin au cabinet dentaire : le devis qui ne porte pas de TVA
La TVA dentiste se rappelle à vous un mercredi matin, au moment où vous remettez un devis à votre patient. Il a besoin d’une couronne sur une molaire abîmée.
Le devis indique neuf cents euros. Votre patient vous demande si la TVA est comprise. Vous répondez oui, mais la question suivante vous arrête net.
Pourquoi le devis de la couronne ne porte-t-il aucune ligne de TVA, alors que le blanchiment proposé à la patiente suivante en porte une ? La réponse tient en deux mots : finalité thérapeutique.
La couronne soigne une dent. Le blanchiment embellit un sourire. La TVA dentiste ne traite pas ces deux actes de la même façon.
Vous n’êtes pas seul à vous poser ces questions. La TVA dentiste concerne chaque soin, chaque prothèse et chaque produit vendu au cabinet. Une erreur sur l’exonération ou sur le taux se paie ensuite en rappel de taxe, en intérêts de retard et en temps perdu avec l’administration.
Ce guide répond à ces questions en langage clair. Il commence par la règle générale. Il explique ensuite le cas des prothèses sur mesure, celui des actes esthétiques et celui de la franchise en base.
Vous y trouverez les formules de calcul, cinq exemples chiffrés complets et les mentions exactes à écrire sur vos devis et vos factures. La facturation électronique de 2026 y est également traitée, avec le calendrier qui s’applique à votre cabinet.
L’objectif est simple : vous permettre de facturer juste, sans ajouter de TVA sur les soins exonérés et sans oublier la TVA quand elle est due. Vous gagnerez en sérénité. Vous éviterez aussi les erreurs qui coûtent cher lors d’un contrôle fiscal.
Gardez ce guide près de votre logiciel de facturation. Il vous servira chaque fois qu’un cas nouveau apparaît au cabinet. Une prothèse, un blanchiment, une vente à l’accueil : chaque situation y trouve sa réponse.
La règle en une phrase sur la TVA dentiste
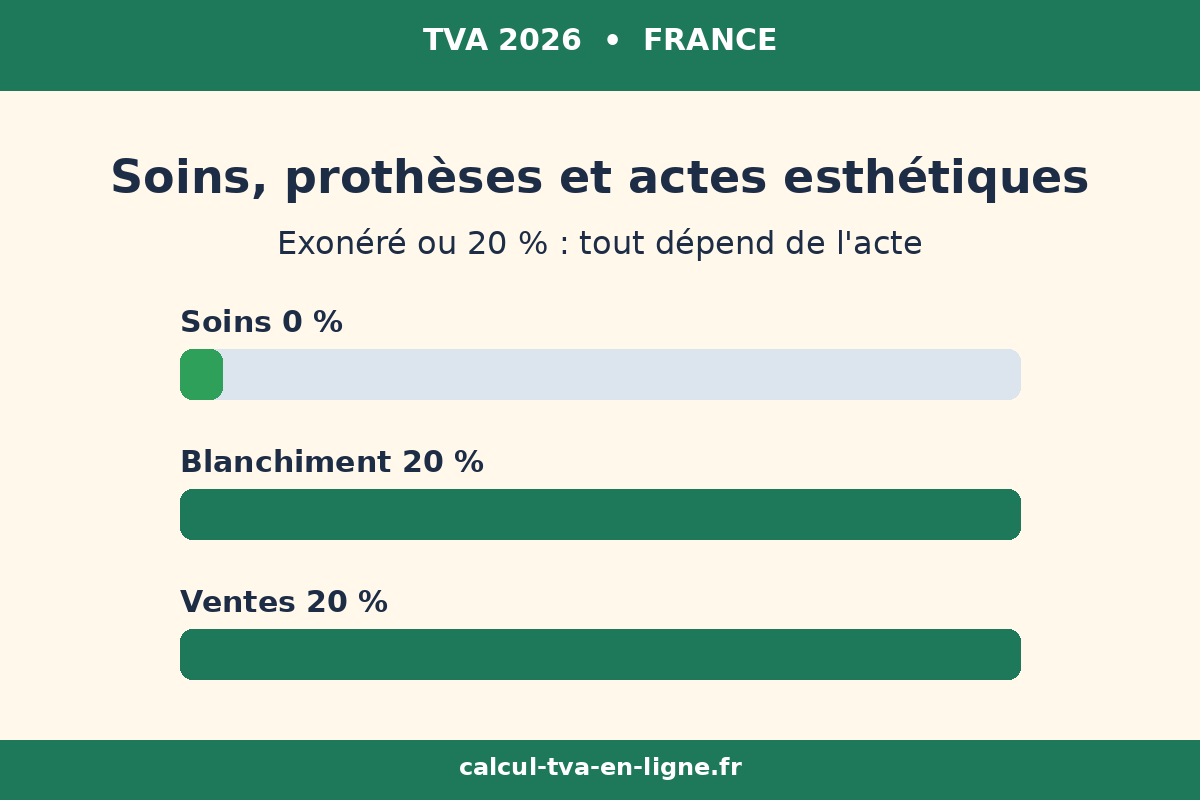
Les soins dentaires à finalité thérapeutique et les prothèses sur mesure sont exonérés de TVA, tandis que les actes purement esthétiques et les ventes de produits sont taxés au taux normal de vingt pour cent.
Cette phrase résume l’essentiel de la TVA dentiste. Elle ne suffit pourtant pas à trancher tous les cas concrets. L’orthodontie peut être exonérée ou taxée selon sa finalité. La franchise en base ne compte que les recettes taxables.
La TVA dentiste se calcule toujours sur le montant hors taxes des actes taxés. La formule tient en une ligne. Le prix TTC se calcule en multipliant le prix HT par un virgule vingt.
Formule : TTC = HT x 1,20. La TVA se calcule en multipliant le prix HT par zéro virgule vingt. Le prix HT se retrouve en divisant le prix TTC par un virgule vingt. Pour un soin exonéré, la TVA est de zéro euro et le prix TTC est égal au prix HT.
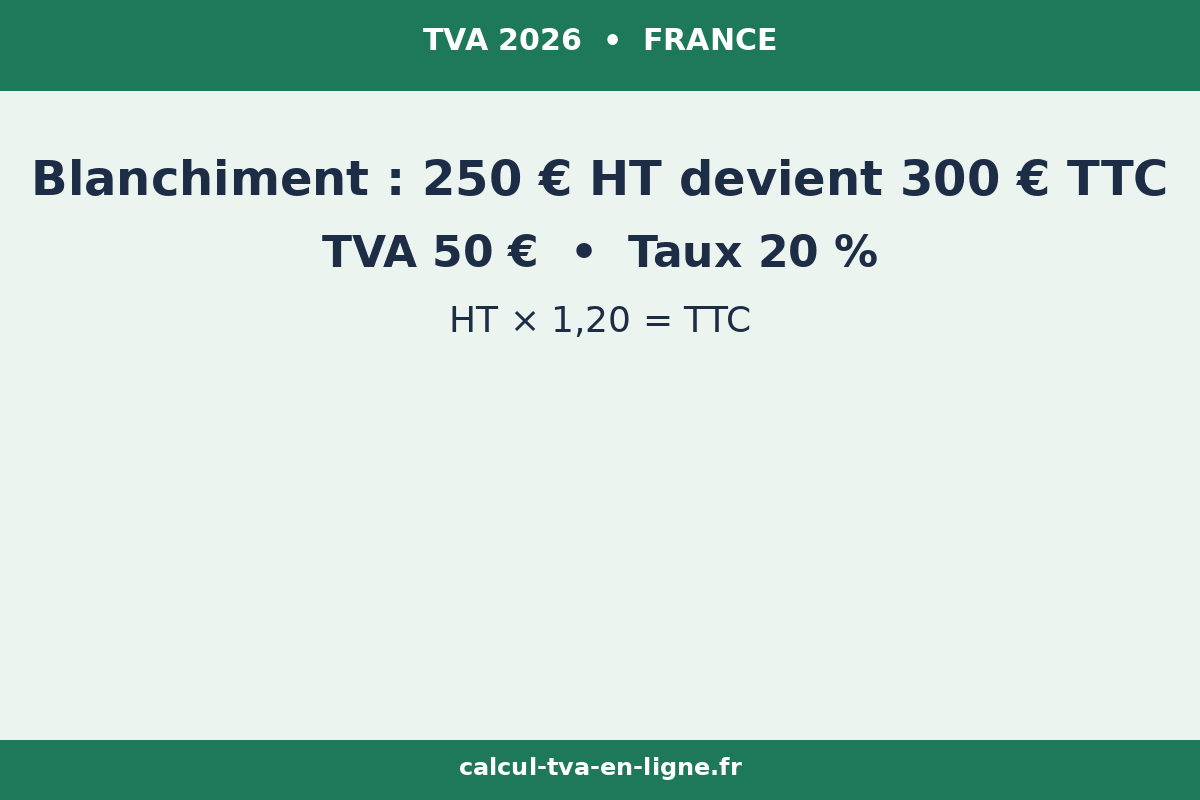
Un blanchiment esthétique facturé deux cent cinquante euros HT donne donc cinquante euros de TVA et trois cents euros TTC.
Une couronne exonérée de neuf cents euros ne porte aucune TVA. Le patient paie neuf cents euros. La difficulté vient du classement de chaque acte, et c’est là que ce guide devient utile.
Tableau récapitulatif : les taux de la TVA dentiste en 2026
| Acte ou vente | Taux de TVA | Condition |
|---|---|---|
| Consultation et examen bucco-dentaire | Exonéré | Finalité thérapeutique |
| Détartrage et soins des caries | Exonéré | Finalité thérapeutique |
| Dévitalisation et extraction | Exonéré | Finalité thérapeutique |
| Implant dentaire thérapeutique | Exonéré | Finalité thérapeutique |
| Orthodontie thérapeutique | Exonéré | Finalité thérapeutique |
| Couronne, bridge et prothèse amovible | Exonéré | Sur mesure, sur prescription, pour un patient déterminé |
| Blanchiment purement esthétique | 20 % | Sans finalité thérapeutique |
| Facettes purement esthétiques | 20 % | Sans finalité thérapeutique |
| Orthodontie purement esthétique | 20 % | Sans finalité thérapeutique |
| Vente de produits d’hygiène | 20 % | Brosses à dents, dentifrice, bains de bouche |
| Dentiste en franchise en base | 0 % | Recettes taxables sous le seuil, mention art. 293 B du CGI |
Ce tableau tient en une page. Il résume toute la TVA dentiste pour les situations courantes. Gardez-le sous les yeux quand vous préparez un devis. Il évite la plupart des erreurs de classement.
L’exonération des soins : le fondement de la TVA dentiste
Les soins dentaires dispensés par un chirurgien-dentiste sont exonérés de TVA. L’exonération est prévue par l’article 261-4-1° du Code général des impôts.
Elle couvre les soins de santé à finalité thérapeutique dispensés par les membres des professions médicales et paramédicales réglementées.
La doctrine administrative précise ce champ au BOFiP, au BOI-TVA-CHAMP-30-10-20-10. Ce texte décrit les prestations de soins exonérées. Il rappelle que la finalité thérapeutique est la condition de l’exonération. Un acte sans finalité thérapeutique sort du champ de l’exonération.
La TVA dentiste repose donc sur une question simple pour chaque acte. Cet acte protège, maintient ou restaure la santé bucco-dentaire du patient ? Si la réponse est oui, l’acte est exonéré. Si la réponse est non, l’acte est taxé à vingt pour cent.
La prescription médicale ne suffit pas, à elle seule, à garantir l’exonération. Elle prouve l’indication du soin. Elle ne remplace pas la finalité thérapeutique.
Un acte prescrit pour une raison purement esthétique reste taxé. Le dossier du patient doit permettre de justifier la finalité retenue.
Pour vos calculs, le calculateur TVA de calcul-tva-en-ligne.fr vous donne le montant de la taxe en quelques secondes. Vous saisissez le montant HT et le taux de vingt pour cent. Le résultat apparaît immédiatement, avec le total TTC.
Les soins couverts par l’exonération de la TVA dentiste
La consultation et l’examen bucco-dentaire sont exonérés. Le bilan, le diagnostic et le plan de traitement font partie du soin. Ils ne portent aucune TVA. Le patient paie le montant affiché, sans taxe ajoutée.
Le détartrage est exonéré. Il prévient les maladies des gencives. Il maintient la santé bucco-dentaire. Sa finalité est préventive et thérapeutique. Le même raisonnement vaut pour le polissage qui accompagne le détartrage.
Les soins des caries sont exonérés. Le traitement d’une carie restaure la dent. L’obturation, le composite et le soin de la pulpe font partie du traitement. Ils ne portent aucune TVA. La restauration d’une dent abîmée est un acte de soin.
La dévitalisation et l’extraction sont exonérées. Ces actes traitent une infection ou une douleur. Ils relèvent du soin, même quand ils sont invasifs. Leur finalité thérapeutique ne fait pas débat.
L’implant dentaire est exonéré quand il a une finalité thérapeutique. Le remplacement d’une dent absente restaure la fonction masticatoire. Il fait partie du plan de traitement. La couronne posée sur l’implant suit le même régime, comme prothèse sur mesure.
L’orthodontie à finalité thérapeutique est exonérée. Le traitement d’une malocclusion, d’un trouble de l’occlusion ou d’une anomalie de croissance relève du soin. L’appareil, fixe ou amovible, fait partie du traitement. La TVA dentiste ne s’applique pas à ces actes.
Les prothèses sur mesure exonérées de TVA dentiste
Les prothèses dentaires sur mesure sont exonérées de TVA. Trois conditions doivent être réunies. La prothèse doit être fabriquée pour un patient déterminé. Elle doit être fabriquée sur prescription du praticien. Elle doit être fabriquée à partir d’une empreinte préalable du patient.
La couronne, le bridge et la prothèse amovible entrent dans ce régime. Chaque pièce est fabriquée pour une bouche précise. Elle ne peut pas être vendue à un autre patient. Cette fabrication sur mesure justifie l’exonération.
Le laboratoire de prothèse joue un rôle central dans ce régime. Il établit une déclaration de conformité pour chaque prothèse sur mesure. Cette déclaration doit être remise au patient. La traçabilité du laboratoire et des composants doit pouvoir être justifiée.
Le règlement européen numéro 2017/745 relatif aux dispositifs médicaux encadre ces dispositifs sur mesure. Il impose des obligations de traçabilité et de documentation. Le chirurgien-dentiste doit conserver la déclaration de conformité avec le dossier du patient.
Le devis est obligatoire pour les prothèses et pour l’orthodontie. L’arrêté du 2 octobre 2008 l’impose.
Le devis doit indiquer le montant des honoraires, le coût de la prothèse et les conditions de prise en charge. Il doit mentionner l’exonération de TVA au titre de l’article 261-4-1° du CGI.
La facture reprend les mêmes mentions. Elle indique le soin et la prothèse, sans ligne de taxe. Elle porte la mention « Exonération de TVA, art. 261-4-1° du CGI ». Le patient paie le montant affiché, sans TVA ajoutée.
Appliquer vingt pour cent de TVA sur des soins ou des prothèses sur mesure est une erreur grave. Le patient paie à tort. La déclaration de TVA est faussée. La TVA dentiste exonère ces actes. Il faut donc ne facturer aucune TVA et mentionner l’exonération.
Les actes taxés à vingt pour cent dans la TVA dentiste
Les actes à visée purement esthétique sortent de l’exonération. La doctrine exige une finalité thérapeutique pour exonérer. Un acte réalisé uniquement pour l’apparence ne remplit pas cette condition. Il est taxé au taux normal de vingt pour cent.
Le blanchiment dentaire est le cas le plus fréquent. Un blanchiment réalisé pour éclaircir les dents, sans motif de santé, est taxé à vingt pour cent.
Un blanchiment prescrit dans le cadre d’un plan de traitement, par exemple après un traumatisme qui a coloré la dent, peut être exonéré. La finalité, notée au dossier, tranche le classement.
Les facettes purement esthétiques sont taxées à vingt pour cent. La pose de facettes pour harmoniser un sourire, sans restauration d’une dent abîmée, n’a pas de finalité thérapeutique.
La facette posée pour protéger une dent fragilisée relève du soin. La distinction se joue sur le motif clinique.
L’orthodontie purement esthétique est taxée selon la doctrine. Les aligneurs posés pour un simple alignement esthétique, sans trouble fonctionnel, sortent de l’exonération.
La doctrine de février 2023 précise ce point. Le dossier doit établir la finalité thérapeutique pour exonérer un traitement orthodontique.
La vente de produits d’hygiène est taxée à vingt pour cent. Les brosses à dents électriques, le dentifrice, les bains de bouche et les kits de blanchiment vendus à l’accueil sont des ventes de biens. Ils ne sont pas des soins. Ils portent la TVA au taux normal.
La TVA dentiste impose donc de séparer deux activités dans le même cabinet. Les soins exonérés d’un côté. Les actes esthétiques et les ventes taxés de l’autre. Cette séparation conditionne le calcul de la TVA et le calcul de la franchise en base.
Les formules de calcul de la TVA dentiste
La TVA dentiste se calcule avec trois formules simples. Elles suffisent pour tous les actes taxés du cabinet. La première donne le prix TTC à partir du prix HT. La deuxième donne le montant de la TVA. La troisième retrouve le prix HT à partir du prix TTC.
Formule du TTC : TTC = HT x 1,20. Formule de la TVA : TVA = HT x 0,20. Formule du HT : HT = TTC / 1,20. Ces trois formules s’appliquent aux actes esthétiques et aux ventes de produits. Elles ne s’appliquent pas aux soins exonérés, où la TVA est de zéro.
Pour un soin exonéré, le calcul est encore plus simple. La TVA est de zéro euro. Le prix TTC est égal au prix HT. Une couronne de neuf cents euros donne neuf cents euros TTC. Aucune ligne de taxe ne figure sur la facture.
Pour vérifier un calcul, le calculateur TVA de calcul-tva-en-ligne.fr convertit un montant HT en TTC et un montant TTC en HT. Il applique le taux de vingt pour cent. Il évite les erreurs d’arrondi sur les factures.
Exemple 1 : une couronne sur mesure exonérée de neuf cents euros
Un patient a besoin d’une couronne sur une molaire abîmée. Vous établissez un devis de neuf cents euros. La couronne est fabriquée sur mesure pour ce patient, sur votre prescription, à partir d’une empreinte préalable. La TVA dentiste exonère cette prothèse.
Le calcul est simple. La TVA est de zéro euro. Le total TTC est de neuf cents euros. Le devis porte la mention « Exonération de TVA, art. 261-4-1° du CGI ». Le patient paie neuf cents euros.
| Élément | Montant |
|---|---|
| Couronne sur mesure HT | 900,00 € |
| TVA (exonération art. 261-4-1° du CGI) | 0,00 € |
| Total TTC à payer par le patient | 900,00 € |
Le laboratoire établit une déclaration de conformité pour cette couronne. Cette déclaration est remise au patient. Elle est conservée avec le dossier. La traçabilité de la prothèse est ainsi assurée.
Si vous aviez appliqué vingt pour cent de TVA, le patient aurait payé mille quatre-vingts euros au lieu de neuf cents. Cent quatre-vingts euros de TVA auraient été facturés à tort.
La déclaration de TVA aurait été faussée. L’erreur se corrige par un avoir. Elle se repère facilement lors d’un contrôle.
Exemple 2 : un blanchiment esthétique de deux cent cinquante euros HT
Une patiente demande un blanchiment pour éclaircir ses dents avant un mariage. Aucun motif thérapeutique n’est retenu. Le blanchiment est facturé deux cent cinquante euros HT. La TVA dentiste s’applique au taux normal de vingt pour cent.
Le calcul est direct. La TVA est de deux cent cinquante euros multipliés par zéro virgule vingt, soit cinquante euros. Le total TTC est de deux cent cinquante euros plus cinquante euros, soit trois cents euros.
| Élément | Montant |
|---|---|
| Blanchiment esthétique HT | 250,00 € |
| TVA à 20 % | 50,00 € |
| Total TTC | 300,00 € |
La facture porte trois lignes claires. Le blanchiment HT de deux cent cinquante euros. La TVA à vingt pour cent de cinquante euros. Le total TTC de trois cents euros. La patiente paie trois cents euros. Le cabinet reverse cinquante euros de TVA.
La vérification inverse confirme le calcul. Trois cents euros TTC divisés par un virgule vingt donnent deux cent cinquante euros HT. Le calcul est cohérent. La TVA dentiste est correctement appliquée.
Exemple 3 : une brosse à dents électrique vendue à l’accueil
Un patient achète une brosse à dents électrique à l’accueil du cabinet. Le prix de vente est de quatre-vingts euros HT. La vente de produits d’hygiène est taxée à vingt pour cent. La TVA dentiste s’applique à cette vente comme à toute vente de biens.
Le calcul est direct. La TVA est de quatre-vingts euros multipliés par zéro virgule vingt, soit seize euros. Le total TTC est de quatre-vingts euros plus seize euros, soit quatre-vingt-seize euros.
| Élément | Montant |
|---|---|
| Brosse à dents électrique HT | 80,00 € |
| TVA à 20 % | 16,00 € |
| Total TTC | 96,00 € |
La vente doit figurer sur une ligne distincte de la facture de soins. Le patient qui achète la brosse après un détartrage reçoit une facture en deux parties. Les soins exonérés d’un côté. La vente taxée de l’autre. Le mélange des deux sur une même ligne fausse la déclaration.
Les ventes à l’accueil restent marginales dans la plupart des cabinets. Elles comptent pourtant pour le seuil de la franchise en base. Elles comptent aussi pour le calcul du prorata de déduction. Il faut donc les suivre, même quand leur montant est faible.
Exemple 4 : un mois mixte, soins exonérés et actes taxés
Un cabinet réalise douze mille euros de soins exonérés en un mois. Il réalise aussi mille cinq cents euros HT de blanchiments esthétiques et six cents euros HT de ventes de produits. La TVA dentiste ne s’applique qu’aux deux mille cent euros HT de recettes taxables.
Le calcul de la TVA collectée est simple. La TVA sur les blanchiments est de mille cinq cents euros multipliés par zéro virgule vingt, soit trois cents euros.
La TVA sur les ventes est de six cents euros multipliés par zéro virgule vingt, soit cent vingt euros. La TVA collectée du mois est de quatre cent vingt euros.
| Élément | Montant |
|---|---|
| Soins exonérés | 12 000,00 € |
| Blanchiments HT | 1 500,00 € |
| Ventes HT | 600,00 € |
| TVA collectée à 20 % | 420,00 € |
La TVA déductible se calcule au prorata des recettes taxables. Les recettes taxables sont de deux mille cent euros HT. Les recettes totales sont de quatorze mille cent euros. Le prorata est de deux mille cent divisés par quatorze mille cent, soit quatorze virgule neuf pour cent.
Si le cabinet a payé mille euros de TVA sur ses achats du mois, la TVA déductible est de mille euros multipliés par quatorze virgule neuf pour cent, soit cent quarante-neuf euros.
La TVA à reverser est de quatre cent vingt euros moins cent quarante-neuf euros, soit deux cent soixante et onze euros.
Ce prorata est le coefficient de déduction du cabinet. Il change chaque mois, selon la part des recettes taxables. Le cabinet qui ne fait que des soins exonérés ne déduit rien.
Le cabinet qui développe ses actes esthétiques voit son prorata augmenter. Faites confirmer votre calcul par votre comptable.
Exemple 5 : le seuil de franchise avec des recettes taxables annuelles
Un dentiste réalise trente mille euros de recettes taxables dans l’année. Ses soins exonérés ne comptent pas pour le seuil.
Trente mille euros est inférieur au seuil de base de trente-sept mille cinq cents euros. Il reste en franchise en base. Il ne facture pas la TVA sur ses blanchiments et ses ventes.
Un deuxième dentiste réalise trente-neuf mille euros de recettes taxables. Ce montant dépasse le seuil de base, mais reste sous le seuil majoré de quarante et un mille deux cent cinquante euros.
Il reste en franchise pour l’année en cours. Il deviendra redevable de la TVA à partir du premier janvier de l’année suivante.
Un troisième dentiste réalise quarante-cinq mille euros de recettes taxables. Ce montant dépasse le seuil majoré de quarante et un mille deux cent cinquante euros.
Il devient assujetti dès le premier jour du mois du dépassement. Ses factures émises ensuite doivent porter la TVA à vingt pour cent.
| Recettes taxables annuelles | Situation |
|---|---|
| 30 000 € | Franchise maintenue |
| 39 000 € | Franchise maintenue en N, TVA dès le 1er janvier N+1 |
| 45 000 € | TVA dès le premier jour du mois du dépassement |
Ces trois cas montrent l’importance de suivre les recettes taxables seules. Les soins exonérés ne comptent pas. Un cabinet peut réaliser deux cent mille euros de soins exonérés et rester en franchise. Seuls les actes taxés et les ventes comptent pour le seuil.
La franchise en base de TVA pour le dentiste en 2026
La franchise en base dispense le dentiste de facturer, de déclarer et de reverser la TVA sur ses actes taxés.
Elle s’applique aux cabinets dont les recettes taxables restent sous certains seuils. Les soins exonérés ne comptent pas pour ces seuils. Seules les recettes taxables sont prises en compte.
Les seuils des prestations de services s’appliquent au dentiste. Le seuil de base est de trente-sept mille cinq cents euros. Il s’apprécie sur les recettes taxables de l’année civile précédente.
Le seuil majoré est de quarante et un mille deux cent cinquante euros. Il s’apprécie sur les recettes taxables de l’année en cours.
La TVA dentiste en franchise suit des règles de bascule précises. Si les recettes taxables de l’année précédente sont inférieures à trente-sept mille cinq cents euros, la franchise s’applique à l’année en cours.
Si elles dépassent ce seuil, la franchise ne s’applique pas dès le premier janvier de l’année en cours.
Si les recettes taxables de l’année en cours dépassent quarante et un mille deux cent cinquante euros, la franchise cesse à la date du dépassement. La TVA dentiste est due à partir de ce moment. Les factures émises ensuite doivent porter la TVA à vingt pour cent sur les actes taxés.
| Seuil | Montant 2026 | Appréciation |
|---|---|---|
| Seuil de base | 37 500 € | Recettes taxables de l’année précédente |
| Seuil majoré | 41 250 € | Recettes taxables de l’année en cours |
Un seuil supplémentaire s’applique à toutes les activités. Si le chiffre d’affaires cumulé au sein de l’Union européenne, France comprise, dépasse cent mille euros, la franchise cesse immédiatement. Ce seuil européen s’applique quelle que soit la nature de l’activité.
Le projet de seuil unique à vingt-cinq mille euros, envisagé par la loi de finances pour 2025, a été abandonné. La loi du 3 novembre 2025 a supprimé définitivement ce projet et maintenu les seuils actuels.
Les montants de trente-sept mille cinq cents et quarante et un mille deux cent cinquante euros sont donc inchangés en 2026.
La franchise n’est pas une obligation. Le dentiste peut y renoncer en optant pour le paiement de la TVA. L’option permet de déduire la TVA sur les achats du cabinet. Elle se justifie quand les investissements sont importants, par exemple lors de l’achat d’un fauteuil ou d’un scanner.
En contrepartie de la dispense, le dentiste en franchise ne déduit pas la TVA payée sur ses achats professionnels. Le fauteuil, les matériaux, les logiciels et les consommables sont payés TTC sans récupération. Ses factures portent la mention « TVA non applicable, art. 293 B du CGI ».
La TVA déductible et le prorata du cabinet dentaire
Le dentiste est le plus souvent un assujetti partiel. Ses soins sont exonérés. Ses actes esthétiques et ses ventes sont taxés. Il ne peut donc pas déduire toute la TVA payée sur ses achats. Il déduit seulement la part qui correspond à son activité taxée.
Le prorata de déduction, appelé coefficient de déduction, mesure cette part. Il se calcule en divisant les recettes taxables par les recettes totales du cabinet.
Un cabinet qui réalise quatorze virgule neuf pour cent de recettes taxables déduit quatorze virgule neuf pour cent de la TVA sur ses achats.
La TVA dentiste déductible se calcule donc en deux temps. Le cabinet additionne la TVA payée sur ses achats du mois. Il multiplie ce total par son coefficient de déduction. Le résultat est la TVA déductible du mois.
La déduction suppose des factures conformes. Chaque achat doit être justifié par une facture au nom du cabinet. La TVA doit figurer sur la facture du fournisseur. Les dépenses personnelles ne donnent droit à aucune déduction.
Les investissements lourds demandent une attention particulière. Un fauteuil, un scanner ou un système de radiographie numérique représentent des montants importants.
La TVA payée sur ces achats n’est déductible qu’au prorata. Le cabinet doit anticiper ce coût dans son plan de financement.
La TVA dentiste à reverser est la différence entre la TVA collectée et la TVA déductible. Un crédit de TVA apparaît quand la TVA déductible dépasse la TVA collectée. Ce crédit peut être reporté sur les mois suivants ou remboursé, selon les règles en vigueur.
Le devis et la facturation du dentiste
Le devis est obligatoire pour les prothèses et pour l’orthodontie. L’arrêté du 2 octobre 2008 l’impose. Le devis doit être remis au patient avant le début du traitement.
Il doit indiquer le montant des honoraires, le coût de la prothèse et les conditions de prise en charge par l’assurance maladie et la mutuelle.
Le devis doit mentionner l’exonération de TVA au titre de l’article 261-4-1° du Code général des impôts. Cette mention figure sur le devis comme sur la facture. Elle informe le patient que le montant affiché ne porte aucune TVA. Elle prouve le régime appliqué en cas de contrôle.
Pour les actes hors nomenclature, un devis écrit est exigé dès soixante-dix euros. Cette règle protège le patient.
Elle lui permet de comparer les tarifs avant de s’engager. Les tarifs doivent aussi être affichés en salle d’attente. Les honoraires doivent être fixés avec tact et mesure.
La facture reprend les mentions du devis. Elle indique le soin et la prothèse, sans ligne de taxe pour les actes exonérés. Elle porte la mention « Exonération de TVA, art. 261-4-1° du CGI ». Les actes taxés figurent sur des lignes distinctes, avec leur TVA à vingt pour cent.
La TVA dentiste apparaît donc clairement sur chaque document. Le patient voit ce qui est exonéré et ce qui est taxé. L’administration voit le régime appliqué à chaque acte. Les factures doivent être conservées dix ans, avec les devis et les déclarations de conformité des prothèses.

La facturation électronique en 2026 : ce qui change pour le cabinet
La réforme de la facturation électronique est entrée dans sa première phase le premier septembre 2026. Elle change la façon d’émettre, de transmettre et de recevoir les factures.
Elle ne change pas les taux de la TVA dentiste. Elle change seulement le support et le circuit des factures.
Depuis le premier septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques.
Le cabinet doit donc être équipé pour recevoir les factures de ses fournisseurs au format électronique. Une plateforme agréée ou le portail public de facturation permet cette réception.
Les soins exonérés restent hors de l’émission et de l’e-reporting. Le cabinet n’émet pas de facture électronique pour ses soins exonérés. Il émet des factures électroniques pour ses actes taxés, quand l’obligation d’émission s’applique à lui.
L’obligation d’émettre des factures électroniques suit un calendrier progressif. Les grandes entreprises et les entreprises de taille intermédiaire émettent depuis le premier septembre 2026.
Les petites et moyennes entreprises et les très petites entreprises émettent à partir du premier septembre 2027.
Les cabinets dentaires doivent anticiper cette échéance. Le choix d’une plateforme agréée prend du temps. La formation des équipes aussi. Attendre le dernier moment expose à des factures rejetées par les clients équipés.
Le régime fiscal du dentiste : micro-BNC et structure d’exercice
Le dentiste relève des bénéfices non commerciaux, les BNC. Le micro-BNC s’applique jusqu’à quatre-vingt-trois mille six cents euros de recettes pour la période 2026-2028.
Il donne droit à un abattement forfaitaire de trente-quatre pour cent. Il dispense de tenir une comptabilité détaillée.
Au-delà du plafond, ou sur option, le dentiste relève de la déclaration contrôlée. Il établit alors une liasse 2035. Il déduit ses frais réels. Cette option se justifie quand les frais réels dépassent trente-quatre pour cent des recettes, ce qui est fréquent avec le coût du matériel.
La structure d’exercice change aussi la donne. Le dentiste peut exercer seul, en société d’exercice libéral, la SELARL, ou en société civile professionnelle.
La SELARL relève de l’impôt sur les sociétés. La TVA dentiste ne change pas avec la structure. Les soins restent exonérés et les actes esthétiques taxés.
La caisse de retraite du dentiste est la CARCDSF, la caisse autonome de retraite des chirurgiens-dentistes et des sages-femmes.
Ses cotisations comprennent des forfaits et une retraite de base. Elles ne sont pas liées à la TVA. Elles pèsent pourtant sur le revenu du cabinet et doivent être anticipées.
Le choix du régime fiscal et de la structure doit être fait avec un comptable. La TVA dentiste, le régime BNC et la retraite forment un ensemble.
Une décision prise sur un seul de ces sujets peut déséquilibrer les autres. Un rendez-vous annuel avec votre expert-comptable suffit à garder le cap.
Les erreurs coûteuses à éviter sur la TVA dentiste
Appliquer vingt pour cent de TVA sur les soins est la première erreur à éviter. Les soins et les prothèses sur mesure sont exonérés. Ajouter vingt pour cent fait payer le patient à tort.
La déclaration de TVA est faussée. La TVA dentiste exonère ces actes. Il faut donc ne facturer aucune TVA et mentionner l’exonération.
Oublier la TVA sur le blanchiment est la deuxième erreur. Un blanchiment à visée purement esthétique est taxé à vingt pour cent. L’oublier, c’est déclarer moins de TVA qu’il n’en est dû. L’écart ressort lors d’un contrôle fiscal, avec un rappel de taxe et des intérêts de retard.
Compter les soins exonérés dans le seuil de franchise est la troisième erreur. Seules les recettes taxables comptent pour le seuil de trente-sept mille cinq cents euros.
Un cabinet peut réaliser deux cent mille euros de soins exonérés et rester en franchise. Le suivi doit séparer les recettes taxables des recettes exonérées.
Déduire toute la TVA sur les achats est la quatrième erreur. Le dentiste est un assujetti partiel. Il ne déduit la TVA que sur la part de son activité taxée.
La déduction intégrale fausse la déclaration. Le prorata de déduction doit être calculé chaque mois ou chaque année, selon le régime du cabinet.
Établir un devis sans mention d’exonération est la cinquième erreur. Le devis d’une prothèse doit porter la mention « Exonération de TVA, art. 261-4-1° du CGI ».
Sans cette mention, le patient ne sait pas pourquoi aucune TVA ne figure. L’administration ne voit pas le régime appliqué. La mention protège le devis et la facture.
Mélanger soins exonérés et ventes taxées sur une même ligne est la sixième erreur. La facture doit séparer les deux catégories. Les soins exonérés figurent sans TVA. Les ventes figurent avec leur TVA à vingt pour cent. Le mélange fausse la déclaration et complique le contrôle.
Classer un aligneur esthétique en soin exonéré est la septième erreur. L’orthodontie à visée purement esthétique sort de l’exonération selon la doctrine.
Le dossier doit établir la finalité thérapeutique pour exonérer un traitement orthodontique. Sans motif clinique noté, l’acte est taxé à vingt pour cent.
Ne pas conserver les déclarations de conformité des prothèses est la huitième erreur. Chaque prothèse sur mesure doit avoir sa déclaration de conformité du laboratoire.
Cette déclaration doit être remise au patient et conservée avec le dossier. Sans elle, la traçabilité de la prothèse ne peut pas être prouvée.
Questions fréquentes sur la TVA dentiste
Les soins dentaires sont-ils toujours exonérés de TVA ?
Les soins dentaires à finalité thérapeutique sont exonérés de TVA. L’exonération est prévue par l’article 261-4-1° du Code général des impôts. Elle couvre la consultation, le détartrage, les soins des caries, la dévitalisation, l’extraction et l’implant thérapeutique.
La TVA dentiste ne s’applique pas à ces actes. Le patient paie le montant affiché, sans TVA ajoutée. La facture porte la mention de l’exonération.
Une couronne est-elle exonérée de TVA ?
Oui, une couronne sur mesure est exonérée de TVA. Trois conditions doivent être réunies. La couronne doit être fabriquée pour un patient déterminé. Elle doit être fabriquée sur prescription du praticien.
Elle doit être fabriquée à partir d’une empreinte préalable. Le laboratoire établit une déclaration de conformité remise au patient. Une couronne de neuf cents euros donne neuf cents euros TTC, sans TVA.
Le blanchiment dentaire est-il taxé ?
Le blanchiment dentaire est taxé à vingt pour cent quand il a une visée purement esthétique. La doctrine exige une finalité thérapeutique pour exonérer. Un blanchiment de deux cent cinquante euros HT donne cinquante euros de TVA et trois cents euros TTC.
Un blanchiment prescrit dans le cadre d’un plan de traitement, par exemple après un traumatisme, peut être exonéré. La finalité, notée au dossier, tranche le classement.
L’orthodontie est-elle exonérée de TVA ?
L’orthodontie à finalité thérapeutique est exonérée de TVA. Le traitement d’une malocclusion ou d’un trouble de l’occlusion relève du soin. L’orthodontie à visée purement esthétique est taxée à vingt pour cent, selon la doctrine.
Les aligneurs posés pour un simple alignement esthétique, sans trouble fonctionnel, sortent de l’exonération. Le dossier doit établir la finalité thérapeutique pour exonérer.
Dois-je facturer la TVA sur une brosse à dents vendue au cabinet ?
Oui, la vente de produits d’hygiène est taxée à vingt pour cent. Les brosses à dents électriques, le dentifrice et les bains de bouche vendus à l’accueil sont des ventes de biens. Ils ne sont pas des soins.
Une brosse à dents électrique de quatre-vingts euros HT donne seize euros de TVA et quatre-vingt-seize euros TTC. La vente doit figurer sur une ligne distincte de la facture de soins.
Quelle mention faut-il écrire sur la facture d’un soin exonéré ?
La facture d’un soin exonéré porte la mention « Exonération de TVA, art. 261-4-1° du CGI ». Cette mention figure aussi sur le devis de la prothèse. Elle informe le patient que le montant affiché ne porte aucune TVA.
Elle ne doit pas être confondue avec la mention de la franchise en base, qui est « TVA non applicable, art. 293 B du CGI ». Les deux mentions correspondent à deux régimes différents.
Les soins exonérés comptent-ils pour le seuil de la franchise en base ?
Non, les soins exonérés ne comptent pas pour le seuil de la franchise en base. Seules les recettes taxables sont prises en compte. Le seuil de base est de trente-sept mille cinq cents euros de recettes taxables.
Le seuil majoré est de quarante et un mille deux cent cinquante euros. Un cabinet peut réaliser deux cent mille euros de soins exonérés et rester en franchise, si ses recettes taxables restent sous le seuil.
Quel est le seuil de la franchise en base pour un dentiste en 2026 ?
Le seuil de base est de trente-sept mille cinq cents euros pour les recettes taxables de l’année précédente. Le seuil majoré est de quarante et un mille deux cent cinquante euros pour les recettes taxables de l’année en cours.
Ces seuils sont ceux des prestations de services. Ils sont inchangés en 2026. Le projet de seuil unique à vingt-cinq mille euros a été abandonné par la loi du 3 novembre 2025.
Puis-je déduire la TVA sur mon fauteuil et mes matériaux ?
Vous pouvez déduire la TVA sur vos achats, mais seulement au prorata de votre activité taxée. Le dentiste est un assujetti partiel. Ses soins sont exonérés et ses actes esthétiques sont taxés.
Le prorata se calcule en divisant les recettes taxables par les recettes totales. Un cabinet avec quatorze virgule neuf pour cent de recettes taxables déduit quatorze virgule neuf pour cent de la TVA sur ses achats. Faites confirmer votre calcul par votre comptable.
Le devis est-il obligatoire pour une prothèse ?
Oui, le devis est obligatoire pour les prothèses et pour l’orthodontie. L’arrêté du 2 octobre 2008 l’impose. Le devis doit être remis au patient avant le début du traitement.
Il indique le montant des honoraires, le coût de la prothèse et les conditions de prise en charge. Il doit mentionner l’exonération de TVA au titre de l’article 261-4-1° du CGI. Pour les actes hors nomenclature, un devis écrit est exigé dès soixante-dix euros.
Un implant dentaire est-il exonéré de TVA ?
Oui, un implant dentaire à finalité thérapeutique est exonéré de TVA. Le remplacement d’une dent absente restaure la fonction masticatoire. Il fait partie du plan de traitement.
La couronne posée sur l’implant suit le même régime, comme prothèse sur mesure. La facture porte la mention « Exonération de TVA, art. 261-4-1° du CGI ». Aucune TVA n’est ajoutée au montant affiché.
La facturation électronique concerne-t-elle mon cabinet ?
Oui, la facturation électronique concerne votre cabinet. Depuis le premier septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques. Votre cabinet doit donc être équipé pour recevoir les factures de ses fournisseurs.
Les soins exonérés restent hors de l’émission et de l’e-reporting. L’obligation d’émettre des factures électroniques s’appliquera aux petites entreprises à partir du premier septembre 2027.
Conclusion : les points essentiels à retenir sur la TVA dentiste
La TVA dentiste repose sur une distinction simple. Les soins à finalité thérapeutique et les prothèses sur mesure sont exonérés.
Les actes purement esthétiques et les ventes de produits sont taxés à vingt pour cent. Cette distinction entre soin et esthétique est le premier réflexe à acquérir.
Une couronne sur mesure de neuf cents euros ne porte aucune TVA. Le patient paie neuf cents euros. Le laboratoire établit une déclaration de conformité. Le devis et la facture portent la mention « Exonération de TVA, art. 261-4-1° du CGI ».
Un blanchiment esthétique de deux cent cinquante euros HT donne cinquante euros de TVA et trois cents euros TTC.
Une brosse à dents électrique de quatre-vingts euros HT donne seize euros de TVA et quatre-vingt-seize euros TTC. Les actes taxés figurent sur des lignes distinctes de la facture.
La franchise en base protège les cabinets dont les recettes taxables restent modestes. Le seuil est de trente-sept mille cinq cents euros. Le seuil majoré est de quarante et un mille deux cent cinquante euros. Seules les recettes taxables comptent. Les soins exonérés ne comptent pas.
La TVA déductible se calcule au prorata de l’activité taxée. Un cabinet avec quatorze virgule neuf pour cent de recettes taxables déduit quatorze virgule neuf pour cent de la TVA sur ses achats. La TVA à reverser est la différence entre la TVA collectée et la TVA déductible.
La facturation demande la même rigueur. Le devis est obligatoire pour les prothèses et l’orthodontie. Les tarifs doivent être affichés en salle d’attente. Les factures doivent être conservées dix ans, avec les devis et les déclarations de conformité.
Pour vos prochaines étapes, commencez par classer vos recettes du mois. Séparez les soins exonérés des actes taxés. Vérifiez vos mentions et vos devis. Contrôlez votre total de recettes taxables par rapport au seuil de franchise.
Si vous approchez du seuil de quarante et un mille deux cent cinquante euros, anticipez le changement. Préparez vos factures et vos tarifs.
Parlez-en à votre comptable avant de dépasser le seuil, pas après. L’option pour le paiement de la TVA peut devenir intéressante si vos investissements sont lourds.
Si vous proposez un nouveau traitement esthétique, posez-vous la question de sa finalité avant de fixer son prix. Un blanchiment, des facettes ou des aligneurs doivent être classés dès le départ. Cette habitude évite bien des corrections.
Enfin, gardez ce guide à portée de main. Revenez-y chaque fois qu’un cas nouveau apparaît au cabinet. Une prothèse, un blanchiment, une vente à l’accueil : chaque cas y trouve sa réponse. La TVA dentiste devient alors un sujet maîtrisé, et non une source d’inquiétude au quotidien.
Pour approfondir, consultez la doctrine officielle sur le BOFiP, le bulletin officiel des finances publiques. Vous y trouverez les textes cités dans ce guide, avec leurs versions en vigueur.
Pour aller plus loin dans les professions de santé, lisez la suite sur la TVA des kinésithérapeutes, soins exonérés et taux 20 %, sur la TVA des ostéopathes, exonération et franchise et sur la TVA en pharmacie et sur les médicaments en 2026.
Ces trois guides complètent celui-ci sur la TVA des professions de santé.


Pingback: TVA opticien 2026 : taux 20 %, lunettes, lentilles et facturation
Pingback: TVA infirmier 2026 : le guide essentiel pour réussir