La vitre brisée un dimanche soir : dix pour cent ou vingt pour cent ?
Karim est vitrier à Toulouse depuis douze ans.
Un dimanche soir de février 2026, son téléphone sonne à vingt et une heures. Une cliente panique : une vitre de sa baie vitrée vient de se briser. Le salon est ouvert sur le froid. Elle veut une réparation dès le lendemain matin.
Karim arrive le lundi à huit heures. Il mesure la vitre, il commande le verre, il pose un panneau provisoire. Il rédige ensuite le devis. La cliente regarde la ligne de TVA et s’arrête net.
Elle pensait que la TVA sur une vitre brisée était de vingt pour cent. Elle avait lu sur internet que les travaux de vitrerie étaient taxés au taux normal. Karim lui explique que la TVA vitrier est de dix pour cent sur ce remplacement.
La cliente n’y croit pas tout à fait.
Elle répète que la maison a trente ans et que la vitre est cassée. Karim lui montre le calcul : cent quatre-vingts euros hors taxes, dix-huit euros de TVA, cent quatre-vingt-dix-huit euros TTC. Dix pour cent, pas vingt.
Vous êtes peut-être dans la même situation que Karim. Vous êtes vitrier, miroitier ou menuisier poseur de fenêtres. Vous préparez des devis chaque jour. Chaque devis pose la même question : quel taux de TVA appliquer ?
La réponse dépend de trois choses. Elle dépend de l’âge du logement, de la nature des travaux et de la performance du vitrage. Un même vitrier peut facturer trois taux différents dans la même semaine, sans qu’aucun ne soit faux.
Ce guide vous explique tout, en langage clair. Il commence par la règle simple. Il détaille ensuite le taux de dix pour cent, puis le taux de cinq virgule cinq pour cent, puis le taux de vingt pour cent. Il montre comment rédiger un devis et une facture sans erreur.
Vous y trouverez les formules de calcul, sept exemples chiffrés complets et les erreurs qui coûtent cher. La franchise en base de 2026 y est traitée en détail. La fin de MaPrimeRénov’ pour le simple remplacement de fenêtres y est expliquée pas à pas.
L’objectif est simple : vous permettre de choisir le bon taux sur chaque chantier, avec la bonne mention sur le devis. Vous saurez quand appliquer dix pour cent, quand appliquer cinq virgule cinq pour cent et quand appliquer vingt pour cent.
Gardez ce guide près de votre logiciel de devis. Il vous servira pour chaque nouveau chantier. Il vous servira aussi quand un client vous demandera pourquoi sa fenêtre est à cinq virgule cinq pour cent et celle de son voisin à dix pour cent.
La règle en une phrase sur la TVA vitrier
La TVA vitrier est de dix pour cent sur le remplacement de vitres et de fenêtres dans un logement de plus de deux ans, de cinq virgule cinq pour cent sur les parois vitrées performantes qui respectent les seuils de Uw, et de vingt pour cent sur le neuf et les locaux professionnels.
Cette phrase résume l’essentiel de la TVA vitrier. Elle ne suffit pourtant pas à facturer sans erreur.
Le taux de dix pour cent est prévu par l’article 279-0 bis du Code général des impôts. Le taux de cinq virgule cinq pour cent relève de l’article 278-0 bis A du même code. Le taux de vingt pour cent est le taux normal, prévu par l’article 278.
La date qui compte est la date d’achèvement de l’immeuble. Un logement achevé depuis plus de deux ans ouvre droit aux taux réduits. Un logement achevé depuis moins de deux ans reste au taux normal.
La TVA se calcule toujours sur le montant hors taxes des travaux. La formule tient en une ligne. Le prix TTC se calcule en multipliant le prix HT par un virgule dix, un virgule zéro cinquante-cinq ou un virgule vingt.
Formule : TVA = HT x taux. Formule : TTC = HT x (1 + taux). Formule : HT = TTC / (1 + taux). Ces trois formules suffisent pour tous les chantiers de vitrerie.
Un remplacement de vitre à mille euros HT donne cent euros de TVA à dix pour cent et mille cent euros TTC.
Le même travail à cinq virgule cinq pour cent donne cinquante-cinq euros de TVA et mille cinquante-cinq euros TTC. À vingt pour cent, il donne deux cents euros de TVA et mille deux cents euros TTC.
Pour vos calculs, le calculateur de TVA de calcul-tva-en-ligne.fr vous donne le montant de la taxe en quelques secondes.
Vous saisissez le montant HT et le taux de dix, de cinq virgule cinq ou de vingt pour cent. Le résultat apparaît immédiatement, avec le total TTC.
Tableau récapitulatif : la TVA vitrier en 2026
| Travaux de vitrerie | Taux de TVA | Condition principale et référence |
|---|---|---|
| Remplacement de vitre, fenêtre, porte vitrée, baie vitrée | 10 % | Logement de plus de 2 ans, art. 279-0 bis du CGI |
| Double ou triple vitrage performant, Uw ≤ 1,3 W/m²K | 5,5 % | Logement de plus de 2 ans, art. 278-0 bis A du CGI |
| Fenêtre de toit performante, Uw ≤ 1,5 W/m²K | 5,5 % | Logement de plus de 2 ans, art. 278-0 bis A du CGI |
| Film solaire ou film de sécurité posé | 10 % | Logement de plus de 2 ans, art. 279-0 bis du CGI |
| Volets roulants ou battants posés en rénovation | 10 % | Logement de plus de 2 ans, art. 279-0 bis du CGI |
| Réparation d’urgence, vitre brisée | 10 % | Logement de plus de 2 ans, urgence sans effet sur le taux |
| Vitrage d’un logement neuf ou de moins de 2 ans | 20 % | Taux normal, art. 278 du CGI |
| Vitrage de locaux professionnels | 20 % | Bureaux, commerces, restaurants, hôtels |
| Véranda neuve, même adossée à une maison ancienne | 20 % | Construction nouvelle, art. 278 du CGI |
| Agrandissement de plus de 10 % de surface de plancher | 20 % | Travaux assimilés à du neuf |
| Matériaux achetés directement par le client | 20 % | Seule la pose par l’entreprise suit le taux réduit |
| Vitrier en franchise en base | 0 % (pas de TVA facturée) | CA services inférieur à 37 500 €, art. 293 B du CGI |
Ce tableau tient en une page. Il résume toute la TVA vitrier pour les situations courantes. Gardez-le sous les yeux quand vous préparez un devis. Il évite la plupart des confusions entre les trois taux.
La TVA ne dépend donc pas du client. Elle dépend du logement, des travaux et du vitrage posé. Un même chantier peut mêler deux taux différents, sans qu’aucun ne soit faux. La nature des travaux et la performance du vitrage décident du taux.
La TVA vitrier à 10 % : le remplacement de vitres et de fenêtres
Le taux de dix pour cent est le taux le plus fréquent du vitrier. Il s’applique au remplacement de vitres, de fenêtres, de portes vitrées et de baies vitrées dans un logement à usage d’habitation achevé depuis plus de deux ans.
L’article 279-0 bis du Code général des impôts en fixe le cadre. Le BOFiP précise les travaux concernés dans la fiche BOI-TVA-LIQ-30-20-20. La condition porte sur l’âge du logement, et non sur l’âge de la fenêtre.
Le remplacement d’une vitre simple cassée relève de dix pour cent. Le remplacement d’une fenêtre complète, cadre et vitrage compris, relève aussi de dix pour cent. La pose d’une baie vitrée en remplacement d’une ancienne baie suit la même règle.
La main-d’œuvre et les fournitures suivent le même taux, à condition que l’entreprise fournisse et pose les matériaux. Le vitrier achète le verre, il le découpe, il le pose. La facture entière est à dix pour cent.
La porte vitrée d’entrée relève de dix pour cent dans un logement de plus de deux ans. La porte-fenêtre du salon suit la même règle. La fenêtre de la salle de bains, la fenêtre de la cuisine et la fenêtre de la chambre aussi.
Le taux de dix pour cent s’applique aussi aux travaux indissociablement liés à la pose. La dépose de l’ancienne fenêtre, la reprise des joints et la finition des huisseries suivent le taux de la pose. Il n’y a pas de ventilation à faire entre ces lignes.
Un devis à mille euros HT pour le remplacement d’une fenêtre donne cent euros de TVA et mille cent euros TTC. Le calcul est simple. La difficulté vient de la vérification de l’âge du logement, et c’est là que ce guide devient utile.
Le vitrier doit vérifier que le logement est achevé depuis plus de deux ans. La date d’achèvement figure sur le permis de construire, sur l’acte de vente ou sur la déclaration d’achèvement des travaux. Une maison construite en 1995 ne pose aucun doute.
Pour approfondir un métier voisin du bâtiment, lisez la suite sur la TVA du peintre en 2026. Ce guide traite un autre artisan de la rénovation, avec ses propres taux et ses propres mentions. Il montre pourquoi le peintre et le vitrier ne sont pas toujours traités de la même façon.
La TVA vitrier à 10 % : les réparations, le film solaire et les volets
La réparation d’une vitre brisée relève de dix pour cent dans un logement de plus de deux ans. L’urgence ne change rien au taux. Une vitre cassée un dimanche soir et une vitre cassée un mardi matin suivent la même règle.
Le déplacement de nuit ou de week-end peut être facturé plus cher. Le supplément d’urgence est une question de prix, et non de TVA. Le taux reste de dix pour cent sur l’ensemble de la facture.
Le film solaire posé sur une vitre relève de dix pour cent dans un logement de plus de deux ans. Le film de sécurité, qui retient les éclats en cas de bris, suit la même règle. Le film décoratif ou occultant aussi, quand il est posé par l’entreprise.
Le film acheté seul par le client, sans pose, relève de vingt pour cent. C’est une vente de bien, et non une prestation de travaux. La pose par le vitrier est la condition du taux réduit.
Les volets roulants ou battants posés en rénovation relèvent de dix pour cent dans un logement de plus de deux ans. Le volet posé en même temps qu’une fenêtre suit le taux de la fenêtre. Le volet posé seul, en remplacement d’un ancien volet, relève aussi de dix pour cent.
Le store extérieur posé sur une baie vitrée suit la même règle en rénovation. La motorisation d’un volet existant relève de dix pour cent, quand elle est réalisée dans un logement de plus de deux ans. Ces travaux sont des travaux d’amélioration du logement.
La miroiterie décorative relève de dix pour cent dans les mêmes conditions. Un miroir posé au mur, une crédence en verre dans une cuisine, une paroi de douche en verre trempé : ces travaux sont des travaux de rénovation du logement.
La paroi de douche en verre relève de dix pour cent quand elle remplace une ancienne paroi dans une salle de bains de plus de deux ans. La même paroi posée dans une salle de bains neuve relève de vingt pour cent. L’âge du logement décide, une fois de plus.
La TVA vitrier à 5,5 % : les parois vitrées performantes
Le taux de cinq virgule cinq pour cent est le taux de la rénovation énergétique. Il s’applique aux parois vitrées performantes posées dans un logement de plus de deux ans à usage d’habitation. L’article 278-0 bis A du Code général des impôts en fixe le cadre.
Les fenêtres, les portes-fenêtres et les baies vitrées en double ou triple vitrage peuvent en bénéficier. La condition porte sur le coefficient de transmission thermique, noté Uw. Ce coefficient mesure la déperdition de chaleur de la fenêtre entière.
Pour une fenêtre ou une porte-fenêtre, le Uw doit être inférieur ou égal à un virgule trois watts par mètre carré kelvin. Pour une fenêtre de toit, le seuil est de un virgule cinq watts par mètre carré kelvin. Ces seuils sont fixés par l’arrêté du 17 novembre 2020.
Le Uw figure sur la fiche technique du fabricant. Il figure aussi sur le devis, quand le vitrier le mentionne. Un double vitrage standard des années 2000 affiche souvent un Uw de un virgule six ou un virgule huit. Il ne passe pas le seuil.
Un double vitrage récent, avec un gaz argon entre les vitres et un traitement faible émissivité, affiche souvent un Uw de un virgule un ou un virgule deux. Il passe le seuil.
Un triple vitrage affiche souvent un Uw de zéro virgule huit ou zéro virgule neuf. Il passe le seuil sans difficulté.
Le vitrier doit donc vérifier le Uw avant de promettre cinq virgule cinq pour cent au client. Une promesse faite sans vérification peut coûter cher. Si le Uw dépasse le seuil, le taux applicable est de dix pour cent, et non de cinq virgule cinq pour cent.
Pour approfondir la rénovation énergétique, lisez la suite sur la TVA de la rénovation énergétique à 5,5 %. Ce guide détaille les travaux éligibles au taux réduit, au-delà de la seule vitrerie. Il complète celui-ci pour les chantiers qui mêlent fenêtres et isolation.
La TVA vitrier à 5,5 % : le double vitrage, le triple vitrage et les fenêtres de toit
Le double vitrage performant est le cas le plus courant du taux de cinq virgule cinq pour cent. Quatre fenêtres remplacées par du double vitrage à Uw de un virgule deux relèvent de ce taux. Le devis entier, fournitures et pose, est à cinq virgule cinq pour cent.
Le triple vitrage relève du même taux, quand son Uw respecte le seuil. Le triple vitrage est plus lourd et plus cher, mais il isole mieux. Il convient aux maisons exposées au froid ou au bruit.
La fenêtre de toit performante relève aussi de cinq virgule cinq pour cent, avec un seuil de Uw de un virgule cinq. Une fenêtre de toit en double vitrage récent passe souvent ce seuil. Une fenêtre de toit ancienne, en simple vitrage, ne le passe pas.
La porte-fenêtre performante suit la même règle que la fenêtre. Son Uw doit être inférieur ou égal à un virgule trois. Une porte-fenêtre en aluminium avec rupture de pont thermique et double vitrage performant passe souvent le seuil.
Le vitrage seul, sans le cadre, ne suffit pas à ouvrir le taux réduit. Le Uw mesure la fenêtre entière, cadre et vitrage réunis. Un excellent vitrage dans un cadre ancien et mal isolé peut dépasser le seuil. Le vitrier doit vérifier le Uw de l’ensemble posé.
La pose d’un survitrage, qui ajoute une vitre sur une fenêtre existante, ne relève pas du taux de cinq virgule cinq pour cent. Le survitrage améliore l’isolation, mais il ne constitue pas une paroi vitrée neuve au sens du texte. Il relève de dix pour cent en rénovation.
Le remplacement d’une vitre seule, sans changer le cadre, ne relève pas non plus de cinq virgule cinq pour cent. Le Uw de la fenêtre entière ne change pas vraiment quand on ne remplace que la vitre. Le vitrier facture alors dix pour cent, comme pour tout remplacement de vitre.
Cette distinction surprend beaucoup de clients. Ils pensent que tout double vitrage est à cinq virgule cinq pour cent. Ce n’est pas le cas. Il faut une paroi vitrée complète, performante, posée dans un logement de plus de deux ans.
La TVA vitrier à 5,5 % : la certification RGE n’est pas une condition du taux
La certification RGE, pour Reconnu garant de l’environnement, n’est pas une condition du taux de TVA à cinq virgule cinq pour cent.
Le BOFiP ne liste pas la certification RGE parmi les conditions de ce taux de TVA lui-même. Cette précision est importante, car beaucoup de vitriers la croient obligatoire.
La RGE est exigée pour les aides, et non pour la TVA. La prime CEE, l’éco-PTZ et MaPrimeRénov’ demandent un artisan certifié RGE. La TVA à cinq virgule cinq pour cent, elle, s’applique directement sur la facture, sans dossier d’aide.
Un vitrier sans certification RGE peut donc facturer cinq virgule cinq pour cent, quand le vitrage respecte le Uw et que le logement a plus de deux ans. Le client paie moins de TVA, sans avoir à demander une aide. Le taux réduit est un avantage fiscal immédiat, et non une subvention.
Cette distinction doit être expliquée au client. Un client qui confond la TVA et les aides peut attendre un dossier MaPrimeRénov’ qui n’arrivera jamais. Le vitrier doit lui dire que la TVA réduite est déjà appliquée sur sa facture.
La certification RGE reste un atout commercial. Elle rassure les clients et elle ouvre l’accès aux aides pour les chantiers éligibles. Un vitrier qui se certifie RGE peut proposer à ses clients à la fois la TVA à cinq virgule cinq pour cent et les aides disponibles.
La certification RGE ne change rien au taux de TVA lui-même. Elle ne transforme pas un vitrage non performant en vitrage performant. Le Uw reste la condition décisive, avec l’âge du logement.
Pour vérifier un calcul au taux de cinq virgule cinq pour cent, le calculateur de TVA de calcul-tva-en-ligne.fr convertit un montant HT en TTC en quelques secondes. Vous saisissez le montant HT et le taux de cinq virgule cinq pour cent. Le résultat apparaît immédiatement.

La TVA vitrier à 20 % : le logement neuf et le logement de moins de deux ans
Le taux normal de vingt pour cent s’applique aux travaux de vitrerie dans un logement neuf ou achevé depuis moins de deux ans. L’article 278 du Code général des impôts en fixe le cadre. Les taux réduits sont réservés à la rénovation des logements anciens.
Une maison neuve, livrée en 2026, relève de vingt pour cent pour toutes ses fenêtres. Le vitrier qui pose les fenêtres de cette maison facture vingt pour cent, fournitures et pose comprises. Le client ne peut pas demander dix pour cent.
Un appartement achevé en 2025 relève aussi de vingt pour cent en 2026. Le délai de deux ans court à partir de la date d’achèvement. Il faut attendre le deuxième anniversaire de l’achèvement pour bénéficier des taux réduits.
La date d’achèvement figure sur la déclaration d’achèvement des travaux, dite DAT. Elle figure aussi sur l’acte de vente, quand le logement a été vendu neuf. Le vitrier peut demander au client une copie de ce document.
Un logement rénové en profondeur peut aussi relever de vingt pour cent, quand les travaux sont assimilés à une construction neuve.
La rénovation lourde qui remet à neuf plus de la moitié du gros œuvre sort du champ des taux réduits. Le BOFiP précise ces cas dans la fiche BOI-TVA-LIQ-30-20-20.
Le vitrier qui intervient sur un chantier de rénovation lourde doit se renseigner. Il peut demander au maître d’œuvre si les travaux sont assimilés à du neuf. Une erreur sur ce point peut coûter plusieurs milliers d’euros de TVA.
La TVA vitrier à 20 % : les locaux professionnels
Les locaux professionnels relèvent de vingt pour cent, quel que soit leur âge. Les bureaux, les commerces, les restaurants et les hôtels ne sont pas des logements à usage d’habitation. Les taux réduits de dix et de cinq virgule cinq pour cent ne s’y appliquent pas.
Le vitrage d’une boutique relève de vingt pour cent. La vitrine d’un commerce, la porte vitrée d’un restaurant, la baie vitrée d’un hôtel : tous ces travaux sont au taux normal. Le vitrier facture vingt pour cent, fournitures et pose comprises.
Un immeuble mixte, avec des logements et des commerces, demande une ventilation. Les fenêtres des logements de plus de deux ans relèvent des taux réduits. Les fenêtres des locaux commerciaux relèvent de vingt pour cent. Le devis doit séparer les deux parties.
Un cabinet médical, un cabinet d’avocat ou un salon de coiffure sont des locaux professionnels. Leurs fenêtres relèvent de vingt pour cent, même si le bâtiment a cinquante ans. L’usage du local décide, et non son âge.
La résidence hôtelière et la location meublée de tourisme suivent la même règle quand elles sont exploitées comme des locaux professionnels. Le vitrier doit vérifier l’usage réel du local avant de facturer. Un doute se lève en demandant au client la nature de l’exploitation.
Pour un chantier dans un local commercial, lisez la suite sur la TVA du maçon en 2026. Ce guide traite les travaux de gros œuvre, avec les mêmes distinctions entre logement et local professionnel. Il complète celui-ci pour les chantiers qui mêlent maçonnerie et vitrerie.
La TVA vitrier à 20 % : la véranda neuve et l’agrandissement
La véranda neuve relève de vingt pour cent, même quand elle est adossée à une maison ancienne. La véranda est une construction nouvelle. Elle ne bénéficie pas des taux réduits de la rénovation, car elle n’existait pas avant les travaux.
Une véranda en aluminium et en double vitrage, posée contre une maison de 1980, relève de vingt pour cent. Le vitrier facture vingt pour cent sur l’ensemble, structure et vitrage compris. L’âge de la maison ne change rien à ce taux.
La distinction tient à la nature des travaux. Le remplacement d’une fenêtre existante est une rénovation. La création d’une véranda est une construction. Le taux de TVA suit cette distinction, et non l’âge de la maison voisine.
La véranda qui remplace une ancienne véranda peut relever de dix pour cent, quand elle est posée dans un logement de plus de deux ans. Il faut alors que l’ancienne véranda soit démolie et remplacée à l’identique, sans augmentation de surface.
L’agrandissement qui augmente la surface de plancher de plus de dix pour cent relève de vingt pour cent. Une extension de vingt mètres carrés ajoutée à une maison de cent mètres carrés dépasse ce seuil. Les fenêtres de cette extension sont au taux normal.
L’agrandissement de moins de dix pour cent de surface de plancher peut relever des taux réduits, quand il est réalisé dans un logement de plus de deux ans. Le vitrier doit vérifier la surface avant de facturer. Un plan coté ou une déclaration préalable permet de trancher.
La surélévation d’une maison, qui ajoute un étage, relève de vingt pour cent. Les fenêtres du nouvel étage sont des fenêtres neuves, dans une construction nouvelle. Le taux normal s’applique, même si le rez-de-chaussée a quarante ans.
Pour un chantier de menuiserie voisin, lisez la suite sur la TVA du menuisier en 2026. Ce guide traite les portes, les fenêtres en bois et les aménagements, avec des règles proches de celles du vitrier. Il complète celui-ci pour les chantiers qui mêlent vitrerie et menuiserie.
La TVA vitrier à 20 % : les matériaux achetés directement par le client
Les matériaux achetés directement par le client relèvent de vingt pour cent, même dans un logement de plus de deux ans. Le client qui achète ses fenêtres dans un magasin de bricolage paie la TVA au taux normal sur cet achat. C’est une vente de biens, et non une prestation de travaux.
La pose par le vitrier, elle, peut bénéficier du taux réduit. Le vitrier facture sa main-d’œuvre à dix pour cent, quand la pose est réalisée dans un logement de plus de deux ans. Les matériaux restent à vingt pour cent, car le client les a achetés lui-même.
Cette distinction doit figurer clairement sur la facture. Le vitrier facture uniquement sa pose, à dix pour cent.
Les fenêtres achetées par le client n’apparaissent pas sur sa facture, car il ne les a pas vendues. Le client conserve la facture du magasin de bricolage, à vingt pour cent.
Un client qui achète une fenêtre à mille euros TTC paie deux cents euros de TVA au magasin. Le vitrier pose ensuite cette fenêtre pour deux cents euros HT. La TVA sur la pose est de vingt euros à dix pour cent, et le total TTC de la pose est de deux cent vingt euros.
Le même chantier, fournitures et pose par le vitrier, aurait coûté mille deux cents euros HT à dix pour cent. La TVA aurait été de cent vingt euros, et le total TTC de mille trois cent vingt euros. La comparaison montre l’intérêt de confier les fournitures au vitrier.
Le vitrier qui fournit les matériaux facture l’ensemble au taux réduit, quand les conditions sont remplies. Le client paie alors dix ou cinq virgule cinq pour cent sur la totalité du chantier. C’est souvent moins cher que d’acheter les matériaux soi-même.
Cette règle s’applique aussi au verre acheté par le client. Un client qui achète une vitre sur mesure et demande seulement la pose paie vingt pour cent sur la vitre. Le vitrier facture sa pose à dix pour cent dans un logement de plus de deux ans.
Le vitrier doit expliquer cette règle avant le chantier. Un client qui a déjà acheté ses fenêtres peut être déçu d’apprendre qu’il a payé vingt pour cent de TVA. Une explication donnée avant l’achat évite cette déception.
La mention de certification du client sur le devis ou la facture
Depuis 2025, il n’y a plus d’attestation Cerfa 1301-SD séparée obligatoire. Le client certifie que les conditions du taux réduit sont remplies par une mention portée directement sur le devis ou la facture. Cette simplification vient de la loi de finances pour 2025.
La mention doit figurer sur le document signé par le client. Elle indique que le logement est achevé depuis plus de deux ans et qu’il est à usage d’habitation. Elle indique aussi que les travaux ouvrent droit au taux réduit demandé.
Le vitrier doit faire signer le devis avec cette mention avant de commencer les travaux. Un devis signé sans mention ne prouve pas que les conditions étaient remplies. En cas de contrôle, l’administration peut demander cette preuve.
La mention doit être précise. Elle mentionne l’adresse du logement, sa date d’achèvement approximative et son usage d’habitation. Elle mentionne aussi le taux appliqué, dix ou cinq virgule cinq pour cent, et la raison de ce taux.
Pour le taux de cinq virgule cinq pour cent, la mention doit préciser le Uw des parois vitrées posées. Le vitrier indique le Uw de chaque fenêtre, tel qu’il figure sur la fiche technique du fabricant. Cette précision justifie le taux réduit en cas de contrôle.
Le vitrier doit conserver une copie du devis signé avec la mention. Il doit aussi conserver les fiches techniques des fenêtres posées. Ces documents se conservent dix ans, comme les factures.
Un client qui refuse de signer la mention doit être alerté. Sans certification du client, le vitrier ne peut pas appliquer le taux réduit en sécurité. Il peut alors facturer vingt pour cent, ou refuser le chantier.
La suppression du Cerfa séparé simplifie la vie du vitrier. Elle ne supprime pas l’obligation de prouver les conditions du taux réduit. La mention sur le devis remplace le formulaire, et elle doit être aussi sérieuse que lui.
MaPrimeRénov’ et la TVA vitrier à 5,5 % : ne pas confondre l’aide et le taux
MaPrimeRénov’ et la TVA à cinq virgule cinq pour cent sont deux choses différentes. La TVA réduite s’applique directement sur la facture, sans dossier à déposer. MaPrimeRénov’ est une aide à demander, avec des conditions et un parcours précis.
Depuis le premier septembre 2026, le simple remplacement de fenêtres est retiré du parcours par geste de MaPrimeRénov’. Le décret n° 2026-822 du 25 août 2026 organise ce changement. Les fenêtres ne sont plus aidées seules.
Les fenêtres ne sont aidées que dans une rénovation d’ampleur, avec un accompagnateur Rénov’. Le client doit engager un bouquet de travaux, avec un gain énergétique mesuré. Le remplacement de fenêtres seul ne suffit plus à ouvrir l’aide.
La TVA à cinq virgule cinq pour cent, elle, reste applicable directement sur la facture. Le client n’a rien à demander. Le vitrier applique le taux réduit quand le vitrage respecte le Uw et que le logement a plus de deux ans.
Un client qui remplace quatre fenêtres en double vitrage performant paie cinq virgule cinq pour cent de TVA, sans aide MaPrimeRénov’. Il ne doit pas attendre une prime qui n’arrivera pas. Le vitrier doit lui expliquer cette réalité avant le chantier.
Un client qui engage une rénovation d’ampleur, avec isolation des murs et remplacement des fenêtres, peut cumuler les deux avantages. Il bénéficie de la TVA à cinq virgule cinq pour cent sur les fenêtres, et de MaPrimeRénov’ sur l’ensemble du projet.
La prime CEE, pour certificat d’économie d’énergie, reste disponible pour le remplacement de fenêtres performantes, sous conditions. Elle demande un artisan certifié RGE et un dossier déposé avant les travaux. Le vitrier peut orienter son client vers un conseiller France Rénov’.
L’éco-PTZ, le prêt à taux zéro pour la rénovation énergétique, reste aussi disponible pour les bouquets de travaux. Il demande également un artisan RGE. La TVA réduite, elle, ne demande aucune de ces conditions.
Pour approfondir les travaux éligibles au taux de cinq virgule cinq pour cent, lisez la suite sur la TVA à 10 % pour les travaux de rénovation.
Ce guide détaille les travaux de rénovation au taux de dix pour cent, qui complètent ceux au taux de cinq virgule cinq pour cent. Il aide à ventiler une facture mixte.
Les formules de calcul de la TVA vitrier
La TVA vitrier se calcule avec trois formules simples. Elles suffisent pour tous les chantiers, quel que soit le taux.
La première donne le montant de la TVA à partir du prix HT. La deuxième donne le prix TTC. La troisième retrouve le prix HT à partir du prix TTC.
Formule de la TVA : TVA = HT x taux. Pour un taux de dix pour cent, on multiplie le prix HT par zéro virgule dix. Pour cinq virgule cinq pour cent, on multiplie par zéro virgule zéro cinquante-cinq. Pour vingt pour cent, on multiplie par zéro virgule vingt.
Formule du TTC : TTC = HT x (1 + taux). Pour dix pour cent, on multiplie le prix HT par un virgule dix. Pour cinq virgule cinq pour cent, on multiplie par un virgule zéro cinquante-cinq. Pour vingt pour cent, on multiplie par un virgule vingt.
Formule du HT : HT = TTC / (1 + taux). Pour retrouver le prix HT d’une facture TTC, on divise le total TTC par un virgule dix, un virgule zéro cinquante-cinq ou un virgule vingt, selon le taux appliqué.
Un chantier à mille euros HT donne deux cents euros de TVA à vingt pour cent, cent euros à dix pour cent et cinquante-cinq euros à cinq virgule cinq pour cent. Les totaux TTC sont de mille deux cents, mille cent et mille cinquante-cinq euros.
La TVA est due sur les travaux facturés, même quand le client est un particulier. Un chantier facturé à un particulier porte la TVA au taux applicable. La qualité du client ne change rien au taux.
La nature des travaux, l’âge du logement et la performance du vitrage décident du taux. Le vitrier doit vérifier ces trois éléments avant de rédiger son devis.
Pour vérifier un calcul, le calculateur de TVA de calcul-tva-en-ligne.fr convertit un montant HT en TTC et un montant TTC en HT. Il applique le taux de dix, de cinq virgule cinq ou de vingt pour cent. Il évite les erreurs d’arrondi sur vos devis.
Les arrondis se font au centime le plus proche. Un écart de quelques centimes entre votre calcul et celui de votre comptable est normal. Un écart de plusieurs dizaines d’euros ne l’est pas. Il faut alors reprendre le calcul ligne par ligne.
Exemple 1 : le remplacement d’une vitre simple à 180 € HT
Reprenons la cliente de Karim, à Toulouse. Une vitre de sa baie vitrée s’est brisée un dimanche soir. Karim remplace la vitre le lundi matin. Le prix hors taxes est de cent quatre-vingts euros.
La maison a trente ans et elle est à usage d’habitation. Le remplacement d’une vitre relève de dix pour cent, selon l’article 279-0 bis du Code général des impôts. L’urgence ne change rien au taux.
La TVA est de dix-huit euros. Cent quatre-vingts euros multipliés par zéro virgule dix donnent ce montant. Le total TTC est de cent quatre-vingt-dix-huit euros. Cent quatre-vingts euros multipliés par un virgule dix donnent ce montant.
La cliente paie cent quatre-vingt-dix-huit euros. Elle ne déduit pas la TVA, car elle est une particulière. Le vitrier reverse les dix-huit euros à l’État, après déduction de la TVA sur ses propres achats.
La facture porte la TVA sur une ligne séparée, avec le taux de dix pour cent. Elle porte aussi la mention de certification du client, signée sur le devis.
| Élément | Montant |
|---|---|
| Vitre de remplacement HT | 180,00 € |
| TVA à 10 % | 18,00 € |
| Total TTC | 198,00 € |
Si la même vitre avait été facturée à vingt pour cent, le prix TTC aurait été de deux cent seize euros. La différence, soit dix-huit euros, montre l’écart entre les deux taux sur un petit chantier.
Sur un petit chantier, l’écart reste modeste. Sur un chantier de plusieurs milliers d’euros, l’écart devient important. Le choix du taux mérite donc une vérification à chaque fois.
Ce premier exemple montre la situation la plus courante du vitrier. La TVA vitrier est de dix pour cent sur un remplacement de vitre dans un logement ancien. La cliente paie le prix TTC affiché sur le devis.
Le vitrier encaisse le montant HT, et reverse la TVA à l’État. La facture est simple, avec une seule ligne de TVA.
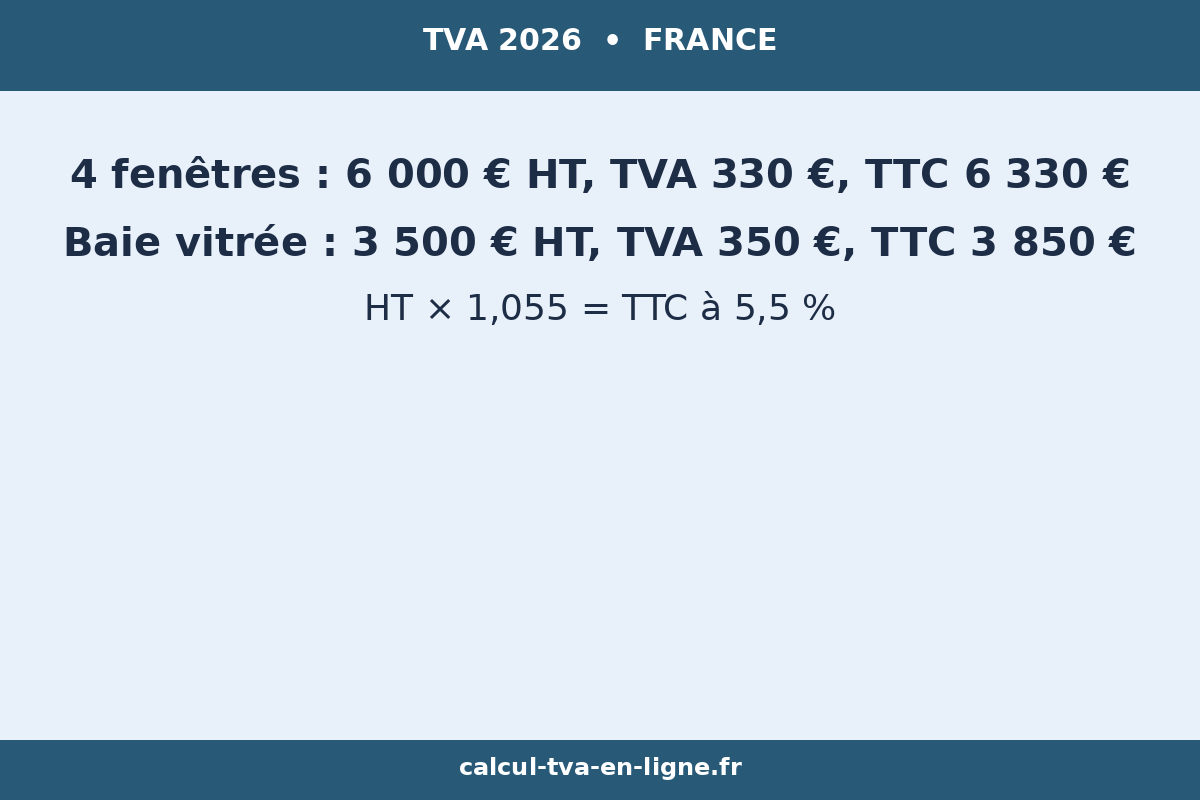
Exemple 2 : quatre fenêtres en double vitrage performant à 6 000 € HT
Un couple de Bordeaux remplace quatre fenêtres de sa maison de 1975. Il choisit du double vitrage performant, avec un Uw de un virgule deux. Le prix hors taxes est de six mille euros.
La maison a plus de deux ans et elle est à usage d’habitation. Les fenêtres sont des parois vitrées performantes, avec un Uw inférieur à un virgule trois. Le taux de cinq virgule cinq pour cent s’applique, selon l’article 278-0 bis A du Code général des impôts.
La TVA est de trois cent trente euros. Six mille euros multipliés par zéro virgule zéro cinquante-cinq donnent ce montant. Le total TTC est de six mille trois cent trente euros. Six mille euros multipliés par un virgule zéro cinquante-cinq donnent ce montant.
Le couple paie six mille trois cent trente euros. Il ne déduit pas la TVA, car il s’agit de particuliers. Le vitrier reverse les trois cent trente euros à l’État, après déduction de la TVA sur ses propres achats.
La facture détaille les quatre fenêtres sur des lignes séparées, toutes au même taux de cinq virgule cinq pour cent. Elle indique le Uw de chaque fenêtre, tel qu’il figure sur la fiche technique du fabricant.
| Élément | Montant |
|---|---|
| Quatre fenêtres en double vitrage performant HT | 6 000,00 € |
| TVA à 5,5 % | 330,00 € |
| Total TTC | 6 330,00 € |
| Total TTC à 10 % (pour comparaison) | 6 600,00 € |
| Économie du taux à 5,5 % | 270,00 € |
À dix pour cent, le même chantier aurait coûté six mille six cents euros TTC. La TVA aurait été de six cents euros. L’économie du taux réduit est de deux cent soixante-dix euros.
À vingt pour cent, le même chantier aurait coûté sept mille deux cents euros TTC. La TVA aurait été de mille deux cents euros. L’économie du taux réduit est alors de huit cent soixante-dix euros.
Ce deuxième exemple montre l’intérêt du double vitrage performant. La TVA vitrier à cinq virgule cinq pour cent fait économiser plusieurs centaines d’euros au client. Elle récompense aussi l’effort d’isolation de la maison.
Le client ne touche aucune aide MaPrimeRénov’ pour ce seul remplacement de fenêtres, depuis le premier septembre 2026. La TVA réduite est son seul avantage financier direct. Le vitrier doit le lui expliquer clairement.
Exemple 3 : une baie vitrée en remplacement à 3 500 € HT
Une famille de Nantes remplace la baie vitrée de son salon. L’ancienne baie, en simple vitrage, laisse passer le froid. La nouvelle baie, en double vitrage standard, mesure trois mètres de large. Le prix hors taxes est de trois mille cinq cents euros.
La maison a vingt-cinq ans et elle est à usage d’habitation. La baie vitrée en remplacement relève de dix pour cent, selon l’article 279-0 bis du Code général des impôts. Le double vitrage standard ne respecte pas le seuil de Uw de un virgule trois.
La TVA est de trois cent cinquante euros. Trois mille cinq cents euros multipliés par zéro virgule dix donnent ce montant. Le total TTC est de trois mille huit cent cinquante euros. Trois mille cinq cents euros multipliés par un virgule dix donnent ce montant.
La famille paie trois mille huit cent cinquante euros. Elle ne déduit pas la TVA, car il s’agit de particuliers. Le vitrier reverse les trois cent cinquante euros à l’État, après déduction de la TVA sur ses propres achats.
La facture détaille la baie vitrée, la dépose de l’ancienne baie et la finition des joints. Toutes ces lignes sont à dix pour cent, car elles sont indissociablement liées à la pose.
| Élément | Montant |
|---|---|
| Baie vitrée en double vitrage standard HT | 3 500,00 € |
| TVA à 10 % | 350,00 € |
| Total TTC | 3 850,00 € |
| Total TTC à 5,5 % (si Uw ≤ 1,3) | 3 692,50 € |
| Économie possible avec un vitrage performant | 157,50 € |
Si la famille avait choisi un double vitrage performant, avec un Uw de un virgule deux, le taux aurait été de cinq virgule cinq pour cent.
La TVA aurait été de cent quatre-vingt-douze euros et cinquante centimes. Le total TTC aurait été de trois mille six cent quatre-vingt-douze euros et cinquante centimes.
L’économie aurait été de cent cinquante-sept euros et cinquante centimes. Le vitrage performant coûte souvent un peu plus cher à l’achat. L’économie de TVA compense en partie ce surcoût, et les économies de chauffage font le reste.
Ce troisième exemple montre qu’il faut vérifier le Uw avant de facturer. La TVA vitrier passe de dix à cinq virgule cinq pour cent quand le Uw respecte le seuil. Une vérification de la fiche technique suffit à trancher.
Le vitrier doit proposer les deux options au client, avec les deux prix TTC. Le client choisit alors en connaissance de cause. Le devis doit indiquer le Uw retenu, pour justifier le taux appliqué.
Exemple 4 : le vitrage d’une boutique à 2 400 € HT
Une commerçante de Lille refait la vitrine de sa boutique de prêt-à-porter. Elle remplace la vitre de la vitrine et la porte vitrée d’entrée. Le prix hors taxes est de deux mille quatre cents euros.
La boutique est un local professionnel. Les taux réduits de dix et de cinq virgule cinq pour cent sont réservés aux logements à usage d’habitation. Le vitrage de la boutique relève de vingt pour cent, selon l’article 278 du Code général des impôts.
La TVA est de quatre cent quatre-vingts euros. Deux mille quatre cents euros multipliés par zéro virgule vingt donnent ce montant. Le total TTC est de deux mille huit cent quatre-vingts euros. Deux mille quatre cents euros multipliés par un virgule vingt donnent ce montant.
La commerçante paie deux mille huit cent quatre-vingts euros. Elle est redevable de la TVA, car son commerce est assujetti. Elle déduit les quatre cent quatre-vingts euros de TVA sur sa déclaration, comme une TVA sur un achat professionnel.
La facture porte la TVA à vingt pour cent sur une ligne séparée. Elle indique la nature des travaux et l’adresse de la boutique. Elle ne porte aucune mention de certification, car les taux réduits ne s’appliquent pas ici.
| Élément | Montant |
|---|---|
| Vitrine et porte vitrée de la boutique HT | 2 400,00 € |
| TVA à 20 % | 480,00 € |
| Total TTC | 2 880,00 € |
| TVA déductible par la commerçante | 480,00 € |
| Coût net après déduction de la TVA | 2 400,00 € |
Si la même vitrine avait été posée dans un logement de plus de deux ans, le taux aurait été de dix pour cent. La TVA aurait été de deux cent quarante euros, et le total TTC de deux mille six cent quarante euros. L’écart est de deux cent quarante euros.
La commerçante ne doit pas demander dix pour cent pour sa boutique. Le vitrier ne doit pas l’appliquer, même pour faire plaisir à une bonne cliente. Un taux réduit appliqué à tort s’expose à un redressement.
Ce quatrième exemple montre que l’usage du local décide du taux. La TVA vitrier est de vingt pour cent dans un local professionnel, quel que soit l’âge du bâtiment. Le vitrier doit vérifier l’usage avant de rédiger son devis.
Un immeuble mixte demande une attention particulière. Les fenêtres des logements et celles des commerces ne suivent pas le même taux. Le devis doit ventiler les deux parties, ligne par ligne.
Exemple 5 : une véranda neuve à 12 000 € HT
Un couple de Rennes fait construire une véranda en aluminium et en double vitrage, adossée à sa maison de 1990. La véranda mesure quinze mètres carrés. Le prix hors taxes est de douze mille euros.
La maison a plus de deux ans, mais la véranda est une construction nouvelle. Elle n’existait pas avant les travaux. Elle relève de vingt pour cent, selon l’article 278 du Code général des impôts.
La TVA est de deux mille quatre cents euros. Douze mille euros multipliés par zéro virgule vingt donnent ce montant. Le total TTC est de quatorze mille quatre cents euros. Douze mille euros multipliés par un virgule vingt donnent ce montant.
Le couple paie quatorze mille quatre cents euros. Il ne déduit pas la TVA, car il s’agit de particuliers. Le vitrier reverse les deux mille quatre cents euros à l’État, après déduction de la TVA sur ses propres achats.
La facture détaille la structure en aluminium, le vitrage et la toiture de la véranda. Toutes ces lignes sont à vingt pour cent, car elles participent à la construction nouvelle.
| Élément | Montant |
|---|---|
| Véranda neuve, structure et vitrage HT | 12 000,00 € |
| TVA à 20 % | 2 400,00 € |
| Total TTC | 14 400,00 € |
| Total TTC à 10 % (pour comparaison) | 13 200,00 € |
| Écart entre 20 % et 10 % | 1 200,00 € |
Si la même véranda avait été facturée à dix pour cent, le prix TTC aurait été de treize mille deux cents euros. La TVA aurait été de mille deux cents euros. L’écart entre les deux taux est de mille deux cents euros.
Cet écart montre pourquoi la distinction entre construction et rénovation est si importante. Une erreur de taux sur une véranda coûte plus de mille euros. Le vitrier doit expliquer au client pourquoi le taux est de vingt pour cent, avant de signer le devis.
Ce cinquième exemple montre que l’âge de la maison ne suffit pas. La TVA vitrier est de vingt pour cent sur une construction nouvelle, même adossée à une maison ancienne. La nature des travaux décide, et non l’âge du bâtiment voisin.
La véranda qui remplace une ancienne véranda, sans augmentation de surface, peut relever de dix pour cent. Le vitrier doit vérifier s’il s’agit d’un remplacement ou d’une création. Un plan et des photos de l’ancienne véranda permettent de trancher.
Exemple 6 : une facture mixte ventilée entre 10 % et 5,5 %
Une propriétaire de Lyon fait remplacer les fenêtres de sa maison de 1985. Elle choisit du double vitrage performant pour les quatre fenêtres du rez-de-chaussée, et du double vitrage standard pour les deux fenêtres de l’étage. Le chantier mêle donc deux taux différents.
Les quatre fenêtres performantes, avec un Uw de un virgule deux, coûtent quatre mille euros HT. Elles relèvent de cinq virgule cinq pour cent. Les deux fenêtres standard, avec un Uw de un virgule six, coûtent deux mille cinq cents euros HT. Elles relèvent de dix pour cent.
La TVA sur les fenêtres performantes est de deux cent vingt euros. Quatre mille euros multipliés par zéro virgule zéro cinquante-cinq donnent ce montant. Le total TTC de cette partie est de quatre mille deux cent vingt euros.
La TVA sur les fenêtres standard est de deux cent cinquante euros. Deux mille cinq cents euros multipliés par zéro virgule dix donnent ce montant. Le total TTC de cette partie est de deux mille sept cent cinquante euros.
Le total HT du chantier est de six mille cinq cents euros. La TVA totale est de quatre cent soixante-dix euros. Le total TTC est de six mille neuf cent soixante-dix euros. La facture doit ventiler les deux parties, ligne par ligne.
La propriétaire paie six mille neuf cent soixante-dix euros. Elle ne déduit pas la TVA, car elle est une particulière. Le vitrier reverse les quatre cent soixante-dix euros à l’État, après déduction de la TVA sur ses propres achats.
| Élément | Montant HT | TVA | Montant TTC |
|---|---|---|---|
| Quatre fenêtres performantes (Uw 1,2) | 4 000,00 € | 220,00 € à 5,5 % | 4 220,00 € |
| Deux fenêtres standard (Uw 1,6) | 2 500,00 € | 250,00 € à 10 % | 2 750,00 € |
| Total du chantier | 6 500,00 € | 470,00 € | 6 970,00 € |
Si le vitrier avait facturé l’ensemble à dix pour cent, la TVA aurait été de six cent cinquante euros. Le total TTC aurait été de sept mille cent cinquante euros. La cliente aurait payé cent quatre-vingts euros de trop.
Si le vitrier avait facturé l’ensemble à cinq virgule cinq pour cent, la TVA aurait été de trois cent cinquante-sept euros et cinquante centimes.
Le total TTC aurait été de six mille huit cent cinquante-sept euros et cinquante centimes. Le vitrier aurait sous-facturé la TVA de cent douze euros et cinquante centimes.
Ce sixième exemple montre l’importance de la ventilation. La TVA vitrier se calcule ligne par ligne, quand un chantier mêle deux taux. Une facture globale, avec un seul taux, est une facture fausse dans ce cas.
Le logiciel de devis doit permettre de saisir un taux par ligne. Le vitrier doit indiquer le Uw de chaque fenêtre sur le devis. La cliente peut alors vérifier chaque ligne sans calculatrice.
Exemple 7 : la bascule de la franchise en base en cours d’année
Karim a ouvert son entreprise de vitrerie en 2024. Son chiffre d’affaires de 2025 est de trente-quatre mille euros. Il reste sous le seuil de base de trente-sept mille cinq cents euros pour les prestations de services.
Il bénéficie donc de la franchise en base pour toute l’année 2026. Il facture ses chantiers hors taxes, sans TVA. Ses factures portent la mention « TVA non applicable, art. 293 B du CGI ».
En 2026, son activité se développe. En octobre, son chiffre d’affaires atteint quarante et un mille deux cent cinquante euros, soit le seuil majoré. En novembre, son premier chantier fait dépasser ce seuil. La franchise cesse à la date de ce dépassement.
En novembre et en décembre, il réalise pour six mille euros HT de chantiers supplémentaires. Ces six mille euros portent la TVA à dix pour cent, car il s’agit de remplacements de fenêtres dans des logements anciens.
La TVA est de six cents euros. Six mille euros multipliés par zéro virgule dix donnent ce montant. Le total TTC est de six mille six cents euros. Six mille euros multipliés par un virgule dix donnent ce montant.
En 2027, Karim sera redevable de la TVA dès le premier janvier. Son chiffre d’affaires taxable de 2026 dépasse le seuil de base. Il facturera tous ses chantiers avec TVA.
| Élément | Montant |
|---|---|
| Chantiers de janvier à octobre 2026 (franchise) | 41 250,00 € HT, TVA 0 € |
| Chantiers de novembre à décembre 2026 HT | 6 000,00 € |
| TVA à 10 % sur novembre à décembre | 600,00 € |
| Total TTC de novembre à décembre | 6 600,00 € |
La partie ventes de biens du vitrier, comme la vente de vitres sans pose, suit des seuils différents. Le seuil de base est de quatre-vingt-cinq mille euros, et le seuil majoré de quatre-vingt-treize mille cinq cents euros.
Un vitrier qui vend surtout des prestations et qui facture peu de ventes de biens suit le seuil des services. Un vitrier qui vend beaucoup de matériaux sans pose doit suivre les deux seuils séparément. Son expert-comptable peut l’aider à faire ce suivi.
Ce septième exemple montre qu’il faut suivre son chiffre d’affaires mois par mois. La TVA vitrier en franchise en base demande une vigilance constante. Un dépassement en octobre change la facturation de novembre et de décembre.
Karim doit prévenir ses clients de novembre et de décembre. Leurs devis signés en franchise doivent être refaits avec TVA. Une explication donnée à temps évite les mauvaises surprises.
La facturation et les mentions obligatoires de la TVA vitrier
Une facture de vitrier doit comporter des mentions obligatoires. La date et le numéro de la facture figurent en tête. L’identité du vitrier y figure, avec son numéro SIRET. L’identité du client y figure aussi, avec son adresse.
La description des travaux doit être précise. Une vitre de remplacement, quatre fenêtres en double vitrage, une baie vitrée, une véranda neuve. Le prix unitaire et la quantité figurent sur chaque ligne.
Le montant HT, le taux de TVA et le montant de la TVA figurent pour chaque ligne, quand les taux diffèrent. Sur une facture mixte, la ligne des fenêtres performantes porte cinq virgule cinq pour cent. La ligne des fenêtres standard porte dix pour cent.
Le total HT, le total de TVA par taux et le total TTC figurent en bas de la facture. Le client doit pouvoir vérifier chaque ligne sans calculatrice.
Pour les chantiers en franchise en base, la facture porte la mention « TVA non applicable, art. 293 B du CGI ». Cette mention indique que le vitrier bénéficie de la franchise.
Elle ne s’applique qu’aux chantiers dont le montant reste sous les seuils. Une facture en franchise ne porte aucune ligne de TVA.
Le devis doit porter les mêmes informations que la facture, pour les travaux. Un devis signé vaut acceptation du client. Il doit indiquer le taux de TVA applicable, la durée de validité du devis et la nature des travaux.
Le devis doit aussi porter la mention de certification du client, depuis 2025. Cette mention remplace l’ancienne attestation Cerfa 1301-SD séparée. Elle certifie que le logement est achevé depuis plus de deux ans et qu’il est à usage d’habitation.
Le vitrier doit conserver une copie de chaque facture et de chaque devis signé. Les factures se conservent dix ans. Elles servent en cas de contrôle fiscal. Elles servent aussi à justifier les recettes déclarées. Un logiciel de facturation facilite cette conservation.
Pour un devis de travaux de rénovation, lisez la suite sur la TVA à 10 % pour les travaux de rénovation. Ce guide détaille la facturation des travaux de rénovation au taux de dix pour cent. Il complète celui-ci pour les devis qui mêlent plusieurs corps de métier.
La TVA vitrier déductible : récupérer la taxe sur les achats professionnels
Un vitrier redevable de la TVA déduit la TVA payée sur ses achats professionnels. C’est l’un des avantages de sortir de la franchise en base. Le verre, les profilés, les joints et le matériel portent une TVA récupérable.
Cette TVA se déduit de la TVA collectée sur les chantiers. Seule la différence est reversée à l’État.
La règle est simple pour un vitrier qui ne fait que des travaux taxés. Toutes ses recettes sont taxées, à dix, à cinq virgule cinq ou à vingt pour cent. Toute la TVA payée sur ses achats professionnels est déductible.
Il n’y a pas de prorata à calculer, car il n’y a pas d’activité exonérée. Le vitrier déduit la totalité de la TVA sur son stock et son matériel.
Reprenons l’exemple de Karim, devenu redevable de la TVA. Il achète douze mille euros TTC de verre et de profilés sur l’année. Le montant HT est de dix mille euros. La TVA est de deux mille euros.
Douze mille euros divisés par un virgule vingt donnent dix mille euros HT. La TVA est la différence entre les deux montants.
Il achète aussi une table de découpe à trois mille six cents euros TTC. Son prix HT est de trois mille euros. La TVA est de six cents euros. Trois mille six cents euros divisés par un virgule vingt donnent trois mille euros HT.
La TVA déductible totale est donc de deux mille six cents euros. Deux mille euros sur le stock, plus six cents euros sur la table de découpe, donnent ce montant.
| Élément | Montant |
|---|---|
| Verre et profilés achetés TTC | 12 000,00 € |
| TVA sur le stock (12 000 – 10 000) | 2 000,00 € |
| Table de découpe achetée TTC | 3 600,00 € |
| TVA sur la table de découpe (3 600 – 3 000) | 600,00 € |
| TVA déductible totale | 2 600,00 € |
| TVA collectée sur les chantiers | 5 000,00 € |
| TVA à reverser (5 000 – 2 600) | 2 400,00 € |
Si Karim collecte cinq mille euros de TVA sur ses chantiers de l’année, il reverse la différence, soit deux mille quatre cents euros. Cinq mille euros moins deux mille six cents euros donnent ce montant.
Un vitrier en franchise en base ne déduit rien. Il paie son verre et son matériel TTC, sans récupération. La TVA payée devient une charge définitive de l’entreprise.
C’est le prix de la dispense de facturer la TVA. Le choix entre la franchise et l’option pour la TVA se calcule sur les montants réels de l’entreprise. Un vitrier qui achète beaucoup de verre a intérêt à opter pour la TVA.
La TVA déductible se déclare sur la même déclaration que la TVA collectée. La TVA à reverser est la différence entre la TVA collectée et la TVA déductible. Un crédit de TVA apparaît quand la TVA déductible dépasse la TVA collectée. Ce crédit peut être reporté ou remboursé.
L’autoliquidation pour la sous-traitance dans le BTP
La sous-traitance dans le bâtiment suit une règle particulière. Quand un vitrier travaille en sous-traitance pour un autre entrepreneur du BTP, la TVA est autoliquidée par le donneur d’ordre. L’article 283-2 nonies du Code général des impôts en fixe le cadre.
Le sous-traitant facture alors ses travaux hors taxes, sans TVA. Il porte sur sa facture la mention « Autoliquidation, art. 283-2 nonies du CGI ». Le donneur d’ordre déclare et reverse la TVA à sa place.
Cette règle s’applique aux travaux de construction, y compris les travaux de vitrerie. Un vitrier sous-traitant d’un constructeur de maisons individuelles facture hors taxes. Le constructeur autoliquide la TVA sur le montant facturé.
Le sous-traitant ne collecte donc pas la TVA sur ces chantiers. Il ne la reverse pas non plus. Il déduit en revanche la TVA sur ses propres achats, comme tout assujetti.
La facture en autoliquidation doit porter le montant HT et la mention légale. Elle ne porte aucune ligne de TVA. Le donneur d’ordre doit déclarer le montant HT sur sa déclaration de TVA, et calculer la TVA correspondante.
Un vitrier qui travaille à la fois en direct et en sous-traitance doit séparer les deux activités. Ses factures directes portent la TVA, au taux applicable. Ses factures de sous-traitance portent la mention d’autoliquidation, sans TVA.
Une erreur sur ce point coûte cher. Un sous-traitant qui facture la TVA à son donneur d’ordre crée un double paiement de la taxe. Un donneur d’ordre qui ne déclare pas l’autoliquidation s’expose à un redressement.
Le vitrier doit donc demander à chaque nouveau client s’il s’agit d’une sous-traitance dans le BTP. La réponse décide de la forme de la facture. Un contrat de sous-traitance écrit clarifie la situation dès le départ.
La facturation électronique en 2026 : ce qui change pour la TVA vitrier
La facturation électronique devient obligatoire de façon progressive à partir du premier septembre 2026. Les grandes entreprises sont concernées en premier. Les petites entreprises et les artisans suivront ensuite, selon le calendrier officiel.
Le vitrier doit se préparer, même si son entreprise est petite. Il doit choisir une plateforme agréée, dite PDP, ou passer par le portail public de facturation. Son logiciel de devis et de facturation doit être compatible.
La facture électronique n’est pas un simple PDF envoyé par courriel.
C’est un fichier structuré, qui contient les données de la facture dans un format lisible par les systèmes informatiques. Le taux de TVA, le montant HT et le montant TTC y figurent comme des données, et non comme du texte.
Le vitrier doit vérifier que son logiciel gère les trois taux de TVA vitrier. Il doit gérer dix, cinq virgule cinq et vingt pour cent, ainsi que la franchise en base et l’autoliquidation. Un logiciel qui ne gère qu’un seul taux est un logiciel incomplet.
La réception des factures électroniques devient aussi obligatoire. Le vitrier recevra les factures de ses fournisseurs sous forme électronique. Il devra les intégrer dans sa comptabilité, pour déduire la TVA sur ses achats.
Un artisan qui se prépare tôt évite les difficultés de dernière minute. Il peut tester la facturation électronique avec quelques clients, avant que l’obligation ne s’applique à son entreprise. Son expert-comptable peut l’aider à choisir la plateforme.
La franchise en base de TVA vitrier en 2026
La franchise en base dispense le vitrier de facturer, de déclarer et de reverser la TVA. Elle s’applique aux petits chiffres d’affaires. Elle concerne les prestations de services, qui sont l’activité principale du vitrier.
Les seuils de la franchise pour les prestations de services sont de trente-sept mille cinq cents euros en seuil de base, et de quarante et un mille deux cent cinquante euros en seuil majoré. L’article 293 B du Code général des impôts en fixe le cadre.
Le seuil de base s’apprécie sur le chiffre d’affaires de l’année civile précédente. Le seuil majoré s’apprécie sur l’année en cours. Ces deux seuils doivent être suivis mois par mois.
Si le chiffre d’affaires de l’année précédente est inférieur à trente-sept mille cinq cents euros, la franchise s’applique à l’année en cours. Le vitrier facture alors ses chantiers hors taxes, sans TVA.
Si le chiffre d’affaires de l’année précédente dépasse trente-sept mille cinq cents euros, la franchise ne s’applique pas dès le premier janvier de l’année en cours. Le vitrier devient redevable de la TVA. Il facture ses chantiers avec la TVA au taux applicable.
Si le chiffre d’affaires de l’année en cours dépasse quarante et un mille deux cent cinquante euros, la franchise cesse à la date du dépassement. La TVA est due à partir de ce moment. Les factures émises ensuite doivent porter la TVA.
| Seuil de franchise (prestations de services) | Montant 2026 | Conséquence du dépassement |
|---|---|---|
| Seuil de base (année N-1) | 37 500 € | Redevance de la TVA au 1er janvier de l’année suivante |
| Seuil majoré (année N) | 41 250 € | Redevance immédiate, à la date du dépassement |
| Seuil européen (Union européenne) | 100 000 € | Franchise perdue immédiatement, toutes activités confondues |
Un seuil supplémentaire s’applique à toutes les activités. Si le chiffre d’affaires cumulé au sein de l’Union européenne, France comprise, dépasse cent mille euros, la franchise cesse immédiatement. Ce seuil européen s’applique quelle que soit la nature de l’activité.
La partie ventes de biens du vitrier, comme la vente de vitres sans pose, suit des seuils plus élevés.
Le seuil de base est de quatre-vingt-cinq mille euros, et le seuil majoré de quatre-vingt-treize mille cinq cents euros. Un vitrier qui vend beaucoup de matériaux doit suivre les deux seuils.
La franchise n’est pas une obligation. Le vitrier peut y renoncer en optant pour le paiement de la TVA. L’option est prévue par l’article 293 F du Code général des impôts. Elle se justifie quand les achats professionnels sont importants.
En contrepartie de la dispense, le vitrier en franchise ne déduit pas la TVA payée sur ses achats professionnels. Le verre, les profilés et le matériel sont payés TTC sans récupération. Ses factures portent la mention « TVA non applicable, art. 293 B du CGI ».
Pour vérifier un calcul de seuil, le calculateur de TVA de calcul-tva-en-ligne.fr aide à convertir un montant HT en TTC. Il ne calcule pas le seuil lui-même. Le suivi du chiffre d’affaires se fait dans le logiciel de facturation, mois par mois.
Le seuil unique de 25 000 € : une réforme abrogée
Le projet d’abaissement du seuil de franchise à vingt-cinq mille euros a fait beaucoup de bruit. Il prévoyait un seuil majoré de vingt-sept mille cinq cents euros. Ce projet a été voté dans la loi de finances pour 2025. Il devait s’appliquer à partir du premier mars 2025.
La mesure a été suspendue avant de s’appliquer. Elle a ensuite été abrogée par la loi n° 2025-1044 du 3 novembre 2025. Cette loi a rétabli les seuils historiques, avec effet rétroactif au premier mars 2025. Le seuil unique de vingt-cinq mille euros n’a donc jamais produit aucun effet.
Ce seuil n’est donc pas en vigueur en 2026. Les seuils restent de trente-sept mille cinq cents euros et de quarante et un mille deux cent cinquante euros pour les prestations de services.
Les seuils restent de quatre-vingt-cinq mille euros et de quatre-vingt-treize mille cinq cents euros pour les ventes de biens.
De nombreux sites internet annoncent encore le seuil de vingt-cinq mille euros. Cette information est fausse en 2026. Un vitrier qui applique ce seuil se trompe, et il risque de facturer la TVA trop tôt.
Un seuil de vingt-cinq mille euros pour les prestations avait aussi été proposé dans le projet initial de loi de finances pour 2026. Cette mesure n’a pas été retenue dans la loi définitive. Les seuils de la franchise restent donc inchangés pour le vitrier en 2026.
Il faut toutefois surveiller l’actualité. Un nouveau texte pourrait relancer la réforme dans les mois qui viennent.
Le projet de loi de finances pour 2027, déposé en octobre 2026, ne modifie pas la franchise en base. Les débats parlementaires sont encore en cours à la date de ce guide.
À noter pour 2027 : les règles de TVA quittent le Code général des impôts pour le Code des impositions sur les biens et services, dit CIBS.
Jusqu’au 31 décembre 2026, la mention reste « art. 293 B du CGI ». L’ancienne mention reste tolérée jusqu’au 30 juin 2028. Les taux de TVA, eux, ne changent pas.
Les erreurs coûteuses sur la TVA vitrier
La première erreur est d’appliquer cinq virgule cinq pour cent sans vérifier le Uw. Un vitrier qui promet le taux réduit sur un double vitrage standard se trompe. Si le Uw dépasse un virgule trois, le taux applicable est de dix pour cent.
L’écart est de quatre virgule cinq points de TVA sur tout le chantier. Sur six mille euros HT, l’écart est de deux cent soixante-dix euros. Le vitrier doit régulariser, ou le client doit payer la différence. La fiche technique du fabricant tranche avant la signature du devis.
La deuxième erreur est d’appliquer dix pour cent dans un logement neuf. Une maison achevée depuis moins de deux ans relève de vingt pour cent. Le vitrier qui applique dix pour cent sous-facture la TVA de dix points.
Sur douze mille euros HT, l’écart est de mille deux cents euros. Le contrôle fiscal peut demander cette somme, avec des pénalités. La date d’achèvement du logement doit être vérifiée avant chaque chantier.
La troisième erreur concerne les matériaux achetés par le client. Le client qui achète ses fenêtres paie vingt pour cent sur cet achat. Le vitrier qui facture dix pour cent sur des matériaux qu’il n’a pas fournis se trompe deux fois.
Il facture un taux réduit sur une vente qu’il n’a pas réalisée, et il oublie que seule sa pose bénéficie du taux réduit. Sa facture doit porter uniquement sa main-d’œuvre, à dix pour cent. Les fenêtres restent sur la facture du magasin, à vingt pour cent.
La quatrième erreur est d’oublier la mention de certification du client sur le devis. Depuis 2025, cette mention remplace l’attestation Cerfa séparée. Un devis signé sans mention ne prouve pas que les conditions du taux réduit étaient remplies.
En cas de contrôle, l’administration peut remettre en cause le taux réduit. Le vitrier doit alors payer la différence de TVA, avec des pénalités. Une mention signée avant les travaux évite ce risque.
La cinquième erreur est de confondre MaPrimeRénov’ et la TVA à cinq virgule cinq pour cent. Le simple remplacement de fenêtres n’ouvre plus droit à MaPrimeRénov’ depuis le premier septembre 2026. La TVA réduite, elle, reste applicable directement sur la facture.
Un vitrier qui promet une prime MaPrimeRénov’ à son client le trompe. Le client attendra une aide qui n’arrivera jamais. Le vitrier doit expliquer que la TVA réduite est déjà appliquée, et qu’aucun dossier d’aide n’est nécessaire pour elle.
La sixième erreur est d’appliquer le seuil de vingt-cinq mille euros, abrogé. Ce seuil n’a jamais été en vigueur. Les seuils de 2026 restent de trente-sept mille cinq cents et de quarante et un mille deux cent cinquante euros pour les services.
Un vitrier qui sort de la franchise trop tôt facture la TVA à ses clients sans raison. Il perd des clients et il complique sa comptabilité. Un suivi mensuel du chiffre d’affaires, avec les bons seuils, évite cette erreur.
La septième erreur est de facturer un seul taux sur une facture mixte. Un chantier qui mêle des fenêtres performantes et des fenêtres standard demande deux taux. Une facture globale à dix pour cent fait payer cent quatre-vingts euros de trop à la cliente de l’exemple 6.
Une facture globale à cinq virgule cinq pour cent sous-facture la TVA de cent douze euros et cinquante centimes. Le logiciel de devis doit permettre un taux par ligne. Le vitrier doit vérifier chaque ligne avant d’envoyer la facture.

Les cas limites de la TVA vitrier
Le remplacement d’une vitre seule, sans changer le cadre, relève de dix pour cent. Il ne relève pas de cinq virgule cinq pour cent, même si la nouvelle vitre est performante. Le Uw de la fenêtre entière ne change pas vraiment quand on ne remplace que la vitre.
Le survitrage, qui ajoute une vitre sur une fenêtre existante, relève aussi de dix pour cent. Il améliore l’isolation, mais il ne constitue pas une paroi vitrée neuve. Le vitrier facture dix pour cent en rénovation.
La fenêtre de toit ancienne, en simple vitrage, relève de dix pour cent quand elle est remplacée par une fenêtre de toit standard. Elle ne relève de cinq virgule cinq pour cent que si la nouvelle fenêtre respecte le seuil de Uw de un virgule cinq.
La porte d’entrée vitrée relève de dix pour cent en rénovation, et de cinq virgule cinq pour cent si elle est performante et si son Uw respecte le seuil. La porte pleine, sans vitrage, suit les règles du menuisier, et non celles du vitrier.
Le garde-corps en verre d’un balcon relève de dix pour cent en rénovation, dans un logement de plus de deux ans. Le même garde-corps posé sur une construction neuve relève de vingt pour cent. L’âge du logement décide, une fois de plus.
La cloison en verre d’un bureau relève de vingt pour cent, car le bureau est un local professionnel. La cloison en verre d’un logement relève de dix pour cent en rénovation. L’usage du local décide du taux.
Le miroir décoratif posé au mur relève de dix pour cent en rénovation. Le miroir vendu seul, sans pose, relève de vingt pour cent. La pose par le vitrier est la condition du taux réduit.
La crédence en verre d’une cuisine relève de dix pour cent en rénovation, dans un logement de plus de deux ans. La même crédence posée dans une cuisine neuve relève de vingt pour cent. Le vitrier doit vérifier l’âge du logement avant de facturer.
Un vitrier qui doute d’un taux doit poser la question avant de facturer.
Il peut vérifier le Uw sur la fiche technique, vérifier l’âge du logement sur l’acte de vente, et consulter son expert-comptable. Une question posée avant le chantier coûte moins cher qu’une régularisation après le contrôle.
Questions fréquentes sur la TVA vitrier
Cette section répond aux questions les plus fréquentes des vitriers et de leurs clients. Chaque réponse reprend la règle en langage clair, avec un exemple concret quand c’est utile.
Quel est le taux de TVA vitrier pour le remplacement d’une vitre en 2026 ?
Le taux de TVA vitrier est de dix pour cent pour le remplacement d’une vitre dans un logement à usage d’habitation achevé depuis plus de deux ans. Les fournitures et la pose suivent le même taux, quand le vitrier fournit et pose la vitre.
Une vitre à cent quatre-vingts euros HT donne dix-huit euros de TVA et cent quatre-vingt-dix-huit euros TTC. Le taux passe à vingt pour cent dans un logement neuf ou de moins de deux ans.
Quand la TVA vitrier passe-t-elle à 5,5 % sur des fenêtres ?
La TVA vitrier passe à cinq virgule cinq pour cent sur les parois vitrées performantes posées dans un logement de plus de deux ans. Le Uw de la fenêtre entière doit être inférieur ou égal à un virgule trois watts par mètre carré kelvin.
Pour une fenêtre de toit, le seuil est de un virgule cinq. Si le Uw dépasse le seuil, le taux applicable est de dix pour cent, et non de cinq virgule cinq pour cent.
La certification RGE est-elle obligatoire pour la TVA vitrier à 5,5 % ?
Non, la certification RGE n’est pas une condition du taux de TVA à cinq virgule cinq pour cent. Le BOFiP ne liste pas la certification RGE parmi les conditions de ce taux de TVA lui-même.
La RGE est exigée pour les aides, comme la prime CEE, l’éco-PTZ et MaPrimeRénov’. La TVA réduite s’applique directement sur la facture, sans dossier d’aide.
Quel taux de TVA vitrier pour une fenêtre dans un logement neuf ?
Le taux de TVA vitrier est de vingt pour cent dans un logement neuf ou achevé depuis moins de deux ans. Les taux réduits sont réservés à la rénovation des logements anciens.
La date qui compte est la date d’achèvement de l’immeuble. Il faut attendre le deuxième anniversaire de l’achèvement pour bénéficier des taux réduits.
Quel taux de TVA vitrier pour une boutique ou un restaurant ?
Le taux de TVA vitrier est de vingt pour cent pour les locaux professionnels, quel que soit leur âge. Les bureaux, les commerces, les restaurants et les hôtels ne sont pas des logements à usage d’habitation.
Le vitrage d’une boutique à deux mille quatre cents euros HT donne quatre cent quatre-vingts euros de TVA et deux mille huit cent quatre-vingts euros TTC. Le commerçant assujetti déduit cette TVA.
La TVA vitrier change-t-elle en cas d’urgence, vitre brisée la nuit ?
Non, l’urgence ne change pas le taux de TVA vitrier. Une vitre brisée un dimanche soir et une vitre brisée un mardi matin suivent la même règle. Le taux est de dix pour cent dans un logement de plus de deux ans.
Le déplacement de nuit ou de week-end peut être facturé plus cher. Le supplément d’urgence est une question de prix, et non de TVA. Le taux reste de dix pour cent sur l’ensemble de la facture.
Quel taux de TVA vitrier pour une véranda neuve ?
Le taux de TVA vitrier est de vingt pour cent pour une véranda neuve, même adossée à une maison ancienne. La véranda est une construction nouvelle, et non une rénovation.
Une véranda à douze mille euros HT donne deux mille quatre cents euros de TVA et quatorze mille quatre cents euros TTC. La véranda qui remplace une ancienne véranda, sans augmentation de surface, peut relever de dix pour cent.
Les matériaux achetés par le client suivent-ils le taux réduit de TVA vitrier ?
Non, les matériaux achetés directement par le client relèvent de vingt pour cent. Le client qui achète ses fenêtres dans un magasin de bricolage paie la TVA au taux normal sur cet achat.
Seule la pose par le vitrier peut bénéficier du taux réduit. Le vitrier facture sa main-d’œuvre à dix pour cent dans un logement de plus de deux ans. Les fenêtres restent sur la facture du magasin, à vingt pour cent.
Faut-il encore une attestation Cerfa pour la TVA vitrier à taux réduit ?
Non, depuis 2025, il n’y a plus d’attestation Cerfa 1301-SD séparée obligatoire. Le client certifie que les conditions sont remplies par une mention portée directement sur le devis ou la facture.
La mention doit être signée par le client avant le début des travaux. Elle indique que le logement est achevé depuis plus de deux ans et qu’il est à usage d’habitation. Le vitrier doit conserver une copie du devis signé.
MaPrimeRénov’ aide-t-elle encore le remplacement de fenêtres en 2026 ?
Non, depuis le premier septembre 2026, le simple remplacement de fenêtres est retiré du parcours par geste de MaPrimeRénov’. Le décret n° 2026-822 du 25 août 2026 organise ce changement.
Les fenêtres ne sont aidées que dans une rénovation d’ampleur, avec un accompagnateur Rénov’. La TVA à cinq virgule cinq pour cent reste applicable directement sur la facture. Ce n’est pas une aide à demander.
Comment calculer la TVA vitrier sur un devis ?
La TVA vitrier se calcule avec trois formules simples. TVA = HT x taux. TTC = HT x (1 + taux). HT = TTC / (1 + taux). Ces trois formules suffisent pour tous les chantiers.
Pour vérifier un calcul, le calculateur de TVA de calcul-tva-en-ligne.fr convertit un montant HT en TTC en quelques secondes. Vous saisissez le montant HT et le taux applicable. Le résultat apparaît immédiatement.
Comment ventiler une facture de TVA vitrier avec deux taux ?
Une facture mixte doit ventiler les travaux ligne par ligne, avec un taux par ligne. Les fenêtres performantes portent cinq virgule cinq pour cent, et les fenêtres standard portent dix pour cent.
Le total HT, le total de TVA par taux et le total TTC figurent en bas de la facture. Une facture globale, avec un seul taux, est une facture fausse quand le chantier mêle deux taux.
Quels sont les seuils de franchise en base pour un vitrier en 2026 ?
Les seuils de franchise en base pour les prestations de services sont de trente-sept mille cinq cents euros en seuil de base, et de quarante et un mille deux cent cinquante euros en seuil majoré. L’article 293 B du Code général des impôts en fixe le cadre.
Le seuil unique de vingt-cinq mille euros n’a jamais été en vigueur. Il a été abrogé par la loi n° 2025-1044 du 3 novembre 2025. Les seuils historiques restent applicables en 2026.
La TVA vitrier est-elle déductible sur les achats professionnels ?
Oui, un vitrier redevable de la TVA déduit la TVA payée sur ses achats professionnels. Le verre, les profilés, les joints et le matériel portent une TVA récupérable.
Cette TVA se déduit de la TVA collectée sur les chantiers. Seule la différence est reversée à l’État. Un vitrier en franchise en base ne déduit rien.
Qu’est-ce que l’autoliquidation pour un vitrier sous-traitant ?
Quand un vitrier travaille en sous-traitance pour un autre entrepreneur du BTP, la TVA est autoliquidée par le donneur d’ordre. L’article 283-2 nonies du Code général des impôts en fixe le cadre.
Le sous-traitant facture hors taxes, sans TVA, avec la mention « Autoliquidation, art. 283-2 nonies du CGI ». Le donneur d’ordre déclare et reverse la TVA à sa place.
Conclusion : les points essentiels de la TVA vitrier en 2026
La TVA vitrier suit trois taux, et le choix du taux dépend du logement, des travaux et du vitrage.
Dix pour cent pour le remplacement de vitres et de fenêtres dans un logement de plus de deux ans. Cinq virgule cinq pour cent pour les parois vitrées performantes qui respectent les seuils de Uw. Vingt pour cent pour le neuf, les locaux professionnels et les constructions nouvelles.
Le double vitrage performant fait économiser plusieurs centaines d’euros au client. Quatre fenêtres à six mille euros HT donnent trois cent trente euros de TVA à cinq virgule cinq pour cent, contre six cents euros à dix pour cent. L’économie est de deux cent soixante-dix euros.
La vérification du Uw est le geste qui protège le vitrier. Une fiche technique consultée avant le devis suffit à trancher entre dix et cinq virgule cinq pour cent. Une promesse faite sans vérification peut coûter plusieurs centaines d’euros.
La mention de certification du client est le document qui protège le taux réduit. Depuis 2025, elle figure directement sur le devis ou la facture, signée par le client. Elle remplace l’ancienne attestation Cerfa séparée, et elle doit être aussi sérieuse que lui.
MaPrimeRénov’ et la TVA à cinq virgule cinq pour cent ne doivent pas être confondues. Le simple remplacement de fenêtres n’ouvre plus droit à MaPrimeRénov’ depuis le premier septembre 2026. La TVA réduite, elle, reste applicable directement sur la facture, sans dossier à déposer.
La franchise en base demande un suivi mensuel du chiffre d’affaires. Les seuils de 2026 sont de trente-sept mille cinq cents et de quarante et un mille deux cent cinquante euros pour les services. Le seuil unique de vingt-cinq mille euros n’a jamais été en vigueur.
La TVA déductible suit les achats professionnels. Pour douze mille euros TTC de verre et une table de découpe à trois mille six cents euros TTC, la TVA déductible est de deux mille six cents euros. Un vitrier en franchise ne déduit rien.
Pour vos prochaines étapes, commencez par vérifier l’âge du logement et le Uw des fenêtres avant chaque devis. Paramétrez votre logiciel de devis avec les trois taux, et avec la mention de certification du client.
Suivez votre chiffre d’affaires mois par mois, et choisissez une plateforme agréée pour la facturation électronique. Prenez rendez-vous avec votre expert-comptable avant la fin de l’année.
Utilisez le calculateur de TVA de calcul-tva-en-ligne.fr pour vérifier chaque devis. Saisissez le montant HT et le taux applicable. Le résultat apparaît en quelques secondes. Il vous aide à repérer une erreur avant l’envoi au client.
Enfin, gardez ce guide près de votre logiciel de devis. Revenez-y avant chaque nouveau chantier.
Une vitre brisée, quatre fenêtres performantes, une baie vitrée, une boutique, une véranda neuve : chaque chantier y trouve sa réponse. La TVA vitrier devient alors un sujet maîtrisé, et non une ligne obscure sur une facture.
Pour approfondir, consultez la doctrine officielle sur le BOFiP, le bulletin officiel des finances publiques. Vous y trouverez les textes cités dans ce guide, avec leurs versions en vigueur.
Pour aller plus loin dans les métiers du bâtiment, lisez la suite sur la TVA du peintre en 2026, sur la TVA du menuisier en 2026 et sur la TVA du maçon en 2026. Ces trois guides complètent celui-ci sur les chantiers qui mêlent plusieurs corps de métier.