
Un samedi matin, une cuisine à refaire et un devis qui surprend
Claire et Thomas vivent dans une maison de 1998, près de Lyon. Leur cuisine date de l’installation, et les portes ne ferment plus correctement.
Ils appellent un menuisier pour un devis complet. Le montant hors taxes leur semble raisonnable, puis ils découvrent la ligne TVA.
Le taux affiché est de 10 %. Le couple s’interroge aussitôt. Pourquoi ce taux, et pas 20 % comme dans un magasin ?
La réponse tient en quelques critères simples. Elle dépend du logement, de la nature des travaux et de la façon dont le menuisier facture.
La TVA menuisier n’est donc pas un taux unique. Elle change selon que l’on pose une porte, que l’on refait une cuisine ou que l’on achète un meuble seul.
Ce guide explique la TVA menuisier en 2026 avec des exemples concrets. Vous saurez lire un devis, vérifier un taux et éviter les erreurs les plus coûteuses.
La règle de la TVA menuisier en une phrase
La TVA menuisier suit d’abord la règle générale des travaux dans le bâtiment. Le taux normal est de 20 %, et les taux réduits ne s’appliquent que dans des cas précis.
Dans un logement achevé depuis plus de deux ans, les travaux d’amélioration, de transformation, d’aménagement et d’entretien relèvent en principe de 10 %.
Les travaux d’amélioration de la qualité énergétique du même logement peuvent relever de 5,5 %. Il faut alors respecter une liste précise de prestations et de critères de performance.
Dans tous les autres cas, le taux normal de 20 % s’applique. C’est le cas du neuf, des locaux non affectés à l’habitation et des achats de biens sans pose.
La TVA menuisier dépend donc du chantier, pas seulement du métier. Deux devis du même artisan peuvent afficher deux taux différents, sans qu’aucun des deux soit faux.
Le critère décisif est souvent l’âge du logement à la date de début des travaux. Un logement achevé depuis plus de deux ans ouvre la porte aux taux réduits.
L’affectation du local compte tout autant. Le local doit être affecté à l’habitation à l’issue des travaux, qu’il s’agisse d’une résidence principale ou secondaire.
Enfin, les travaux doivent être facturés directement au client par l’entreprise qui les réalise. La sous-traitance ne permet pas, à elle seule, d’appliquer un taux réduit.
Les trois taux de la TVA menuisier en 2026
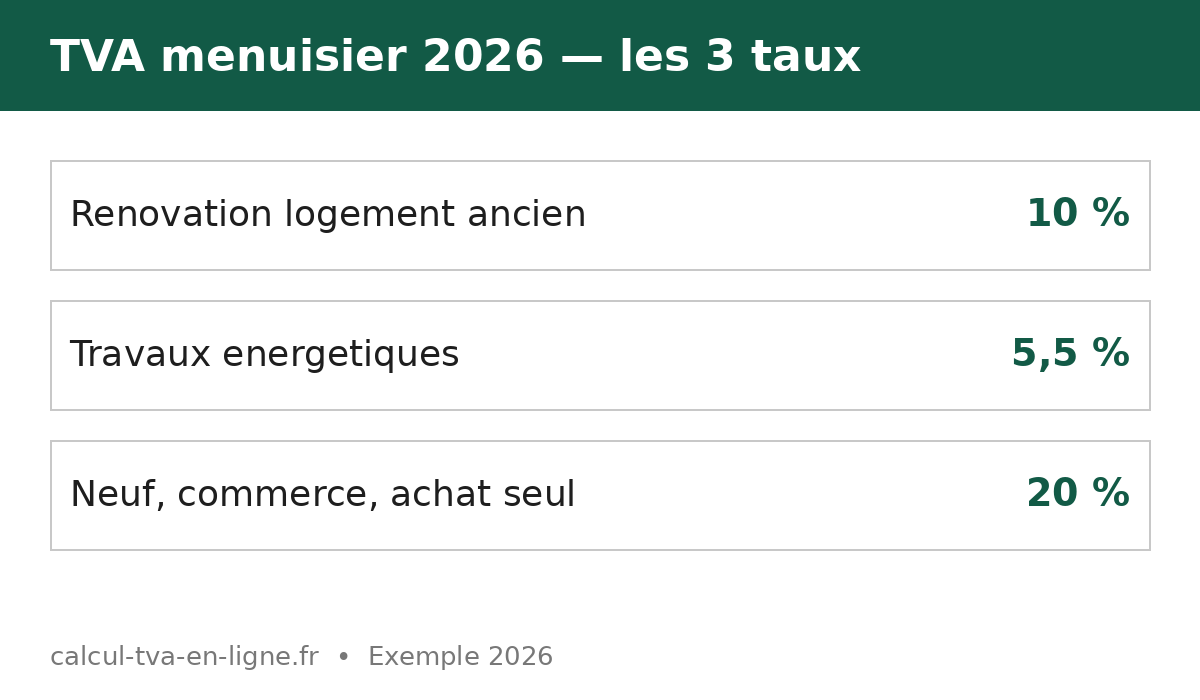
Le tableau suivant résume les trois taux possibles pour la TVA menuisier. Il sert de repère rapide avant de lire un devis en détail.
| Taux de TVA | Situation la plus courante | Condition principale |
|---|---|---|
| 20 % | Construction neuve, local commercial, achat sans pose | Aucun taux réduit applicable |
| 10 % | Rénovation, aménagement et entretien d’un logement ancien | Logement achevé depuis plus de deux ans |
| 5,5 % | Travaux d’amélioration de la qualité énergétique | Logement ancien et prestation éligible |
Ce tableau ne remplace pas l’analyse du devis. Il permet simplement de repérer une anomalie évidente avant de signer.
Un taux de 20 % sur une simple pose de portes intérieures dans une maison de 1998 mérite une question. Un taux de 5,5 % sur un dressing sans aucun gain énergétique mérite la même vigilance.
La TVA menuisier se vérifie toujours ligne par ligne. Chaque prestation peut relever d’un taux différent, surtout sur un chantier mixte.
La TVA menuisier à 10 % : le cas le plus fréquent en rénovation
Le taux de 10 % couvre les travaux d’amélioration, de transformation, d’aménagement et d’entretien. Il s’agit du taux le plus courant pour un menuisier en rénovation.
La pose de portes intérieures dans un logement ancien entre dans ce cadre. Il en va de même pour la création d’un placard, d’un dressing ou d’une bibliothèque sur mesure.
La pose d’un parquet, d’un escalier ou de menuiseries intérieures relève aussi, en principe, de 10 %. La condition reste l’âge du logement et son affectation à l’habitation.
Les matériaux fournis et posés par l’entreprise suivent le même taux que la prestation. Cette règle est essentielle pour comprendre un devis de menuiserie.
Si le menuisier fournit les portes et les pose lui-même, l’ensemble peut être facturé à 10 %. Si le client achète seul les portes, seule la pose peut bénéficier du taux réduit.
La TVA menuisier à 10 % s’appuie sur l’article 279-0 bis du Code général des impôts. Le BOFiP précise les travaux concernés dans la fiche BOI-TVA-LIQ-30-20-90-20.
Un chantier de rénovation ordinaire ne devient pas un chantier neuf parce qu’il est important. Il faut une transformation lourde pour basculer vers le taux normal.
La rénovation lourde assimilée à une construction neuve suppose des critères précis. Elle concerne notamment la remise à neuf de plusieurs éléments de second œuvre.
Dans la pratique, une cuisine refaite ou un dressing créé ne suffit pas à changer la nature du logement. Le taux de 10 % reste alors le taux de référence.
La TVA menuisier à 5,5 % : quand la menuiserie fait gagner de l’énergie
Le taux de 5,5 % est réservé aux travaux d’amélioration de la qualité énergétique. Il ne s’applique pas à toute la menuiserie, même dans un logement ancien.
Le remplacement de fenêtres simple vitrage par des fenêtres performantes en est l’exemple classique. Le gain thermique doit être réel et les critères de performance doivent être respectés.
Les volets isolants peuvent aussi relever de 5,5 % lorsqu’ils améliorent l’isolation thermique du logement. Il faut examiner le produit posé, pas seulement son nom commercial.
Les travaux induits, indissociablement liés à la prestation énergétique, peuvent suivre le même taux. La reprise du plâtre ou de la peinture autour d’une nouvelle fenêtre en fait partie.
La TVA menuisier à 5,5 % s’appuie sur l’article 278-0 bis A du Code général des impôts. Le BOFiP détaille les prestations éligibles dans la fiche BOI-TVA-LIQ-30-20-95.
Un simple changement esthétique ne suffit pas à justifier 5,5 %. Une porte intérieure neuve, aussi belle soit-elle, ne réduit pas la consommation d’énergie du logement.
De même, un parquet posé après une isolation ne devient pas automatiquement éligible à 5,5 %. Il faut un lien direct avec l’amélioration énergétique réalisée.
Sur un chantier mixte, le devis doit séparer les parties. La partie énergétique relève de 5,5 %, et la partie de simple aménagement reste à 10 %.
Cette séparation protège le client et l’artisan en cas de contrôle. Elle évite aussi une régularisation douloureuse plusieurs années après les travaux.
La TVA menuisier à 20 % : le neuf, le commerce et l’achat seul
Le taux normal de 20 % s’applique dès qu’aucun taux réduit ne joue. Il concerne d’abord les logements achevés depuis moins de deux ans.
Dans une maison livrée en 2025, une pose de menuiserie en 2026 relève donc de 20 %. L’âge du logement se calcule à la date de début des travaux.
Les locaux commerciaux, les bureaux et les entrepôts relèvent aussi de 20 %. Les taux réduits sont réservés aux locaux à usage d’habitation.
L’achat de matériaux ou de meubles sans pose relève également de 20 %. Un client qui achète seul un dressing en kit paie la TVA au taux normal.
L’électroménager, même encastré dans une cuisine, reste en principe à 20 %. Il ne s’agit pas d’un équipement intégré au bâti au sens de la règle des travaux.
Les meubles non fixés au bâti suivent la même logique. Une bibliothèque mobile, un meuble d’appoint ou un meuble livré sans installation relève de 20 %.
La TVA menuisier à 20 % s’applique aussi aux travaux qui produisent un immeuble neuf. Une extension qui augmente fortement la surface de plancher peut entrer dans ce cas.
Une augmentation de surface de plancher de plus de 10 % est un signal d’alerte. Il faut alors examiner l’ensemble du projet avant de retenir un taux réduit.
La formule de la TVA menuisier, expliquée simplement
La formule de base ne change jamais, quel que soit le taux. Elle permet de passer du prix hors taxes au prix toutes taxes comprises.
La formule est la suivante : prix TTC égal prix HT multiplié par un plus le taux de TVA. Pour un taux de 10 %, on multiplie donc le prix HT par 1,10.
Pour un taux de 5,5 %, on multiplie le prix HT par 1,055. Pour un taux de 20 %, on multiplie le prix HT par 1,20.
Le montant de la TVA se calcule aussi directement. Il suffit de multiplier le prix HT par le taux, soit 0,10, 0,055 ou 0,20 selon le cas.
Pour retrouver le prix HT à partir d’un prix TTC, on divise le prix TTC par un plus le taux. Un prix de 1 100 euros TTC à 10 % correspond ainsi à 1 000 euros HT.
Ces formules paraissent simples, et elles le sont. L’erreur vient rarement du calcul lui-même, mais du taux choisi au départ.
Un devis juste sur les montants, mais faux sur le taux, reste un devis faux. C’est pourquoi la TVA menuisier se vérifie d’abord sur le taux, puis sur les chiffres.
Exemple 1 : des portes intérieures à 10 % dans une maison de 1998
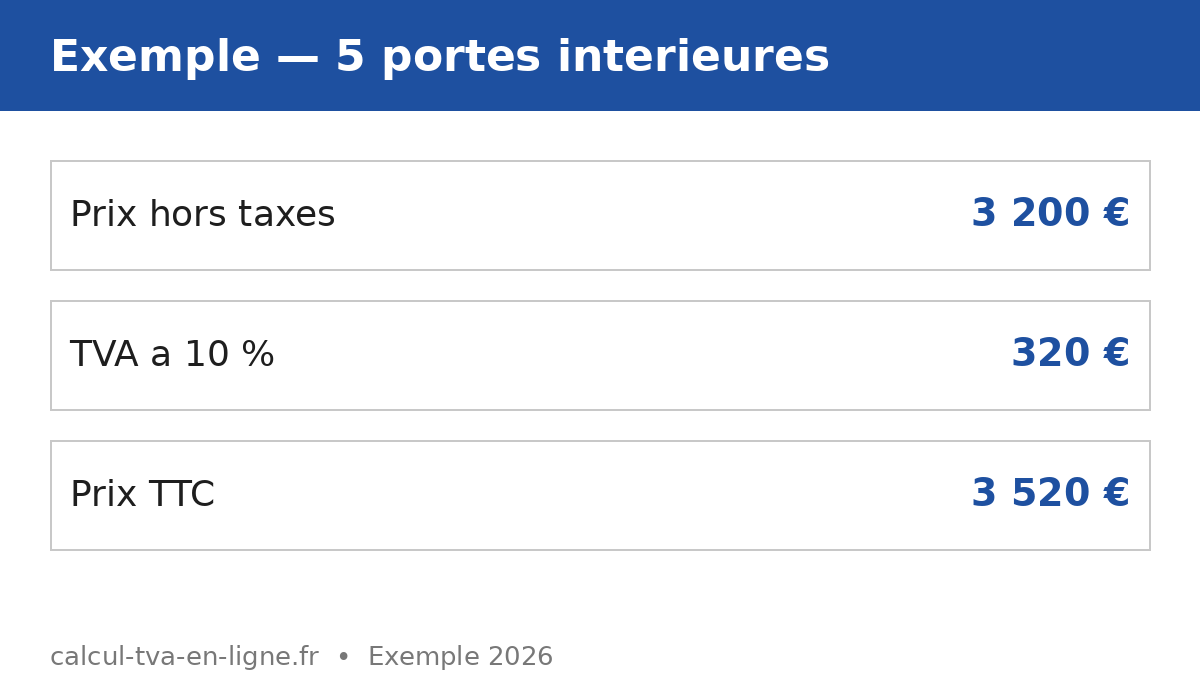
Reprenons un cas très concret de TVA menuisier. Claire et Thomas remplacent cinq portes intérieures dans leur maison de 1998.
Le menuisier fournit les portes et assure la pose. Le prix hors taxes s’élève à 3 200 euros, main-d’œuvre et fournitures comprises.
Le logement a plus de deux ans et il est affecté à l’habitation. Les travaux relèvent donc de l’amélioration et de l’entretien d’un logement ancien.
Le taux applicable est de 10 %. Le calcul devient alors très simple, et il doit apparaître clairement sur le devis.
| Élément | Montant |
|---|---|
| Prix hors taxes | 3 200,00 € |
| TVA menuisier à 10 % | 320,00 € |
| Prix toutes taxes comprises | 3 520,00 € |
La formule utilisée est la suivante : 3 200 multiplié par 0,10 égal 320 euros de TVA. Le prix TTC est donc de 3 200 plus 320, soit 3 520 euros.
Si le même chantier avait été facturé à 20 %, le prix TTC aurait atteint 3 840 euros. La différence, soit 320 euros, montre l’intérêt concret du taux réduit.
Le client ne doit pas accepter un taux de 20 % sans explication dans ce cas. Il peut demander au menuisier sur quel critère le taux normal a été retenu.
Exemple 2 : des fenêtres performantes à 5,5 %
Imaginons maintenant un second chantier de TVA menuisier. Un propriétaire remplace six fenêtres simple vitrage par des fenêtres à haute performance thermique.
La maison date de 1975, et les nouvelles fenêtres respectent les critères de performance exigés. Le prix hors taxes, fourniture et pose comprises, est de 9 000 euros.
Les travaux améliorent la qualité énergétique du logement. Le taux de 5,5 % peut donc s’appliquer à la fourniture et à la pose.
| Élément | Montant |
|---|---|
| Prix hors taxes | 9 000,00 € |
| TVA menuisier à 5,5 % | 495,00 € |
| Prix toutes taxes comprises | 9 495,00 € |
La formule utilisée est la suivante : 9 000 multiplié par 0,055 égal 495 euros de TVA. Le prix TTC est donc de 9 000 plus 495, soit 9 495 euros.
À 10 %, le même chantier aurait coûté 9 900 euros TTC. À 20 %, il aurait coûté 10 800 euros TTC, soit 1 305 euros de plus qu’à 5,5 %.
Cet écart explique pourquoi la qualification énergétique mérite une vraie vérification. Elle ne se décide pas sur une simple promesse commerciale.
Le devis doit préciser les caractéristiques thermiques des fenêtres posées. Sans cette précision, le taux de 5,5 % reste fragile en cas de contrôle.
Exemple 3 : une cuisine équipée, avec deux taux sur la même facture
La cuisine est le chantier de TVA menuisier le plus trompeur. Une même facture peut combiner un taux réduit et le taux normal, sans erreur.
Prenons une cuisine refaite dans un appartement de 2005. Le menuisier fournit et pose des meubles fixés au bâti, avec un plan de travail intégré.
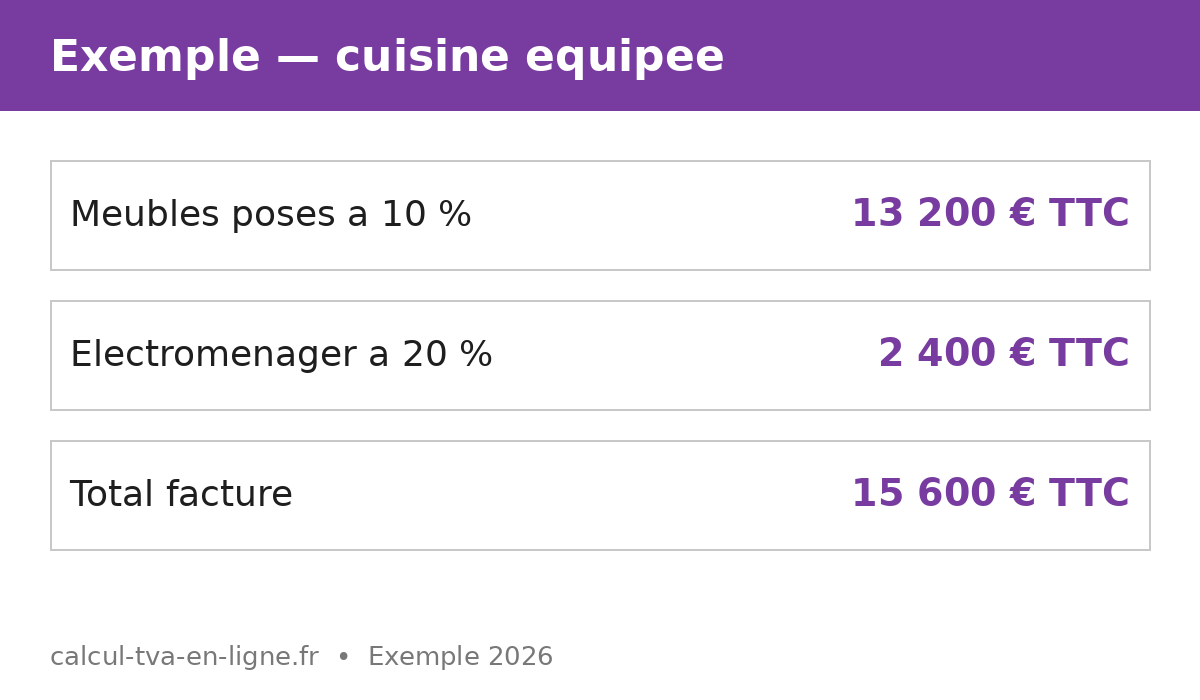
Le prix hors taxes de cette partie s’élève à 12 000 euros. Les meubles fixés au bâti et la pose relèvent du taux de 10 %.
Le client ajoute un réfrigérateur et un four encastrables, facturés 2 000 euros hors taxes. L’électroménager, même encastré, reste en principe à 20 %.
| Partie du chantier | Prix HT | TVA | Prix TTC |
|---|---|---|---|
| Meubles fixés au bâti et pose à 10 % | 12 000,00 € | 1 200,00 € | 13 200,00 € |
| Électroménager à 20 % | 2 000,00 € | 400,00 € | 2 400,00 € |
| Total de la facture | 14 000,00 € | 1 600,00 € | 15 600,00 € |
Si toute la facture avait été mise à 10 %, le total aurait été de 15 400 euros TTC. L’écart de 200 euros correspond exactement à la TVA supplémentaire sur l’électroménager.
Ce détail change la lecture du devis. Un total plus bas n’est pas toujours un devis plus juste, surtout quand un taux a été appliqué à tort.
La TVA menuisier sur une cuisine exige donc une ventilation claire. Chaque ligne doit indiquer son taux, et le total doit refléter cette ventilation.
Exemple 4 : le même dressing, acheté seul ou fourni et posé
Le dressing illustre parfaitement la différence entre achat seul et prestation de travaux. Le même meuble peut relever de deux taux selon le circuit d’achat.
Dans un premier cas, le client achète un dressing en magasin pour 2 500 euros hors taxes. Il n’y a aucune pose par le vendeur, et le taux est de 20 %.
Le prix TTC atteint alors 3 000 euros, soit 500 euros de TVA. Le client paie le taux normal, comme pour un bien de consommation classique.
Dans un second cas, le menuisier fournit et pose un dressing sur mesure dans un logement ancien. Le prix hors taxes est aussi de 2 500 euros.
La prestation relève alors de l’aménagement d’un logement ancien. Le taux de 10 % s’applique, et le prix TTC tombe à 2 750 euros.
| Cas de TVA menuisier | Prix HT | Taux | TVA | Prix TTC |
|---|---|---|---|---|
| Dressing acheté seul, sans pose | 2 500,00 € | 20 % | 500,00 € | 3 000,00 € |
| Dressing fourni et posé, logement ancien | 2 500,00 € | 10 % | 250,00 € | 2 750,00 € |
La différence de 250 euros ne vient pas du meuble lui-même. Elle vient de la nature juridique de l’opération, vente de bien d’un côté, travaux de l’autre.
Un cas intermédiaire existe aussi en TVA menuisier. Le client achète le dressing seul, puis paie un artisan uniquement pour la pose.
Les meubles restent alors à 20 %, car ils ont été achetés sans pose. Seule la prestation de pose, facturée par l’artisan, peut relever de 10 %.
Les cas particuliers de la TVA menuisier à connaître
Le parquet mérite une attention particulière en TVA menuisier. La pose d’un parquet dans un logement ancien relève en principe de 10 %.
Un parquet posé dans le cadre d’une isolation thermique peut relever d’un autre raisonnement. Il faut vérifier si le parquet fait partie des travaux induits par l’isolation.
Un parquet flottant posé seul, sans lien avec une isolation, ne devient pas énergétique par magie. Le taux de 10 % reste alors le taux logique.
L’escalier suit une logique proche. La création ou le remplacement d’un escalier intérieur dans un logement ancien relève en principe de 10 %.
Un escalier créé dans une extension importante peut relever d’un autre régime. Il faut alors examiner l’ensemble du projet, et pas seulement l’escalier.
La pergola et l’aménagement extérieur demandent aussi de la prudence. Un aménagement rattaché au logement peut relever de 10 %, selon sa nature exacte.
Un simple mobilier de jardin, livré sans travaux sur le bâti, ne relève pas des travaux. Le taux normal de 20 % s’applique alors à cet achat.
Les volets roulants illustrent la frontière entre 10 % et 5,5 %. Des volets ordinaires, sans effet thermique démontré, relèvent de 10 %.
Des volets isolants, qui améliorent réellement l’isolation thermique, peuvent relever de 5,5 %. Le devis doit préciser la performance du produit posé.
Les portes d’entrée suivent la même frontière. Une porte d’entrée performante, dans une rénovation énergétique, peut relever de 5,5 %.
Une porte intérieure, en revanche, n’a pas vocation à isoler le logement du froid extérieur. Le taux de 10 % reste alors le taux de référence.
Devis, facture et mention : ce qui a changé depuis 2025
La TVA menuisier ne se joue pas seulement sur le taux. Elle se joue aussi sur les mentions portées sur le devis et sur la facture.
Les anciennes attestations Cerfa 13947 et 13948 ont longtemps accompagné les taux réduits. Elles concernaient les travaux affectant le gros œuvre ou les autres travaux.
Depuis 2025, cette attestation a laissé place à une mention sur le devis ou la facture. Le client certifie, par cette mention signée, que les conditions du taux réduit sont remplies.
La suppression du formulaire ne supprime pas les conditions. Le logement doit toujours avoir plus de deux ans, et il doit être affecté à l’habitation.
Le devis ou la facture doit être conservé en double exemplaire par l’entreprise et par le client. La conservation recommandée est d’au moins cinq ans.
Cette mention engage le client qui la signe. Une mention inexacte peut entraîner une régularisation de TVA, même plusieurs années après les travaux.
Un menuisier prudent demande donc les informations essentielles avant de facturer à taux réduit. Il vérifie l’âge du logement et son affectation, sans se contenter d’une affirmation vague.
Un devis de TVA menuisier doit mentionner le taux appliqué à chaque ligne. Il doit aussi distinguer les parties à 10 %, à 5,5 % et à 20 % sur un chantier mixte.
La facture doit reprendre les mêmes taux, les mêmes bases hors taxes et les mêmes montants de TVA. Toute différence entre devis et facture mérite une explication écrite.
La TVA menuisier pour un artisan en franchise en base
Un menuisier en micro-entreprise peut relever de la franchise en base de TVA. Il ne facture alors aucune TVA, quel que soit le taux théorique des travaux.
La facture doit porter la mention suivante : TVA non applicable, article 293 B du Code général des impôts. Cette mention remplace la ligne de TVA.
Pour les prestations de services, le seuil de franchise en base est de 37 500 euros en 2026. Le seuil majoré, apprécié en cours d’année, est de 41 250 euros.
Le dépassement du seuil majoré en cours d’année met fin à la franchise dès le premier jour du dépassement. Le dépassement du seuil de base joue, lui, à compter de l’année suivante.
Un artisan en franchise ne peut pas récupérer la TVA sur ses achats. Il ne doit donc pas comparer son prix hors taxes avec celui d’un artisan assujetti sans tenir compte de ce point.
Pour une activité mixte, associant vente de biens et prestations de services, les seuils se calculent au prorata. Un menuisier qui vend aussi des meubles doit examiner cette règle avec soin.
Le projet de seuil unique à 25 000 euros, évoqué dans les débats sur la loi de finances pour 2026, n’a finalement pas été retenu comme seuil général. Les seuils de droit commun restent donc applicables en 2026.
La TVA menuisier en franchise ne dispense pas de bien qualifier les travaux. Le jour où l’artisan devient assujetti, il doit appliquer le bon taux dès la première facture.
La sous-traitance et l’autoliquidation : un piège classique
La TVA menuisier en sous-traitance obéit à une règle particulière. Les travaux réalisés en sous-traitance ne peuvent pas, à eux seuls, bénéficier des taux réduits.
Le taux réduit suppose une facturation directe au client final. Un sous-traitant qui facture à l’entreprise principale ne facture donc pas à 10 % ou à 5,5 % dans ce cadre.
Dans le bâtiment, l’autoliquidation peut aussi s’appliquer entre entreprises assujetties. Le sous-traitant facture alors hors taxes, et c’est le preneur qui déclare la TVA.
Cette règle ne concerne pas le client particulier. Elle concerne les relations entre professionnels du bâtiment, dans des conditions précises prévues par le Code général des impôts.
Un particulier ne doit jamais recevoir une facture en autoliquidation pour sa cuisine ou ses portes. Si c’est le cas, il faut demander une clarification immédiate.
La TVA menuisier se complique aussi quand plusieurs entreprises interviennent sur le même chantier. Chaque entreprise doit facturer selon sa propre relation contractuelle.
Le client final doit donc recevoir une facture claire de l’entreprise avec laquelle il a contracté. Les factures entre entreprises ne doivent pas se substituer à cette facture.
Les erreurs coûteuses de TVA menuisier à éviter
La première erreur de TVA menuisier consiste à appliquer 10 % à un logement neuf. Un logement livré depuis moins de deux ans ne permet pas le taux réduit.
La seconde erreur consiste à appliquer 5,5 % à toute la menuiserie. Un dressing, un parquet ou une porte intérieure ne deviennent pas énergétiques par leur seule nouveauté.
La troisième erreur consiste à facturer toute une cuisine à 10 %. L’électroménager doit être séparé, car il reste en principe au taux normal de 20 %.
La quatrième erreur consiste à oublier la ventilation sur un chantier mixte. Un devis global, sans distinction des taux, rend tout contrôle difficile et toute correction coûteuse.
La cinquième erreur consiste à acheter les matériaux seul, puis à espérer le taux réduit sur tout. Seule la pose peut alors bénéficier du taux réduit, pas les matériaux déjà achetés.
La sixième erreur consiste à signer une mention inexacte sur le devis. Une fausse certification expose à une régularisation, même si l’artisan a appliqué le taux de bonne foi.
La septième erreur consiste à confondre prix TTC et prix HT dans la comparaison des devis. Deux devis ne se comparent valablement qu’à taux identique et à prestations identiques.
La huitième erreur consiste à négliger la conservation des pièces. Sans devis, sans facture et sans mention, il devient très difficile de justifier un taux réduit après coup.
Questions fréquentes sur la TVA menuisier
Quel est le taux de TVA menuisier le plus courant en 2026 ?
Le taux le plus courant en rénovation est de 10 %. Il concerne les travaux d’amélioration, d’aménagement et d’entretien d’un logement achevé depuis plus de deux ans.
Ce taux couvre notamment la pose de portes intérieures, la création d’un dressing et la pose d’un parquet. Il suppose que l’entreprise fournit et pose, ou facture directement au client.
Quand la TVA menuisier passe-t-elle à 5,5 % ?
La TVA menuisier passe à 5,5 % pour les travaux d’amélioration de la qualité énergétique. Le remplacement de fenêtres performantes en est l’exemple le plus clair.
Il faut un logement ancien, une prestation éligible et des critères de performance respectés. Les travaux induits, indissociablement liés, peuvent suivre le même taux.
Pourquoi ma cuisine est-elle facturée à deux taux différents ?
Une cuisine combine souvent des meubles fixés au bâti et de l’électroménager. Les meubles fixés et la pose peuvent relever de 10 % dans un logement ancien.
L’électroménager, même encastré, reste en principe à 20 %. La facture doit donc ventiler les deux parties, au lieu d’appliquer un seul taux à tout.
Un meuble acheté seul bénéficie-t-il du taux réduit ?
Non, un meuble acheté seul, sans pose par le vendeur, relève du taux normal de 20 %. Il s’agit d’une vente de bien, et non de travaux dans un logement.
Si un artisan pose ensuite ce meuble, seule sa prestation de pose peut relever de 10 %. Les meubles déjà achetés conservent leur taux initial de 20 %.
La TVA menuisier est-elle de 10 % dans un appartement neuf ?
Non, dans un logement achevé depuis moins de deux ans, le taux normal de 20 % s’applique. Les taux réduits exigent un logement achevé depuis plus de deux ans.
La date à retenir est celle du début des travaux. Un chantier commencé trop tôt ne peut pas anticiper le passage du délai de deux ans.
Un menuisier en micro-entreprise facture-t-il la TVA ?
Un menuisier en franchise en base ne facture pas de TVA. Sa facture porte la mention TVA non applicable, article 293 B du Code général des impôts.
Pour les services, les seuils 2026 sont de 37 500 euros et de 41 250 euros en seuil majoré. Au-delà, l’artisan devient assujetti et doit facturer la TVA.
Faut-il encore une attestation Cerfa pour la TVA menuisier ?
Les anciennes attestations Cerfa 13947 et 13948 ont laissé place, depuis 2025, à une mention sur le devis ou la facture. Le client certifie par cette mention que les conditions sont remplies.
Les conditions elles-mêmes n’ont pas disparu. Le logement doit avoir plus de deux ans, et il doit être affecté à l’habitation à l’issue des travaux.
Comment vérifier un devis de menuisier avant de signer ?
Il faut d’abord vérifier le taux appliqué à chaque ligne, puis la base hors taxes. Ensuite, on recalcule la TVA ligne par ligne, avec la formule prix HT multiplié par le taux.
On vérifie enfin la ventilation entre 10 %, 5,5 % et 20 %. Un devis clair, détaillé et cohérent est toujours plus sûr qu’un devis global et approximatif.
Conclusion : retenir l’essentiel sur la TVA menuisier
La TVA menuisier en 2026 repose sur trois taux, et non sur un seul. Le taux normal est de 20 %, le taux de rénovation est de 10 %, et le taux énergétique est de 5,5 %.
Le logement ancien, affecté à l’habitation, ouvre la porte aux taux réduits. La nature exacte des travaux décide ensuite entre 10 % et 5,5 %.
La fourniture et la pose par la même entreprise changent aussi le résultat. Un achat seul reste à 20 %, tandis qu’une prestation de travaux peut relever d’un taux réduit.
Avant de signer, vérifiez le taux ligne par ligne et recalculez le prix TTC. Cette vérification de quelques minutes peut faire économiser plusieurs centaines d’euros.
Pour vos propres calculs, utilisez le calculateur de TVA en ligne et testez vos montants hors taxes. Vous verrez immédiatement l’effet du taux sur le prix final.
Lire la suite : calculez votre TVA menuisier avec le calculateur TVA en ligne.
Découvrez aussi la TVA peintre 2026, la TVA électricien 2026 et la TVA plombier 2026.
Sources officielles pour la TVA menuisier : le BOFiP sur les taux réduits, BOI-TVA-LIQ-30-20-90-20 et BOI-TVA-LIQ-30-20-95.
Ces fiches s’appuient sur les articles 278-0 bis A et 279-0 bis du Code général des impôts. Le lien de référence BOFiP est le suivant : BOFiP, modalités d’application des taux réduits pour les travaux.
Pingback: TVA charpentier 2026 : taux 10 %, 5,5 % et 20 %, devis et facturation - blog.calcul-tva-en-ligne.fr
Pingback: TVA vitrier 2026: guide excellent