La règle en une phrase : la TVA diagnostiqueur immobilier est de 20 %
Claire vend son appartement à Lyon. Elle signe la promesse dans dix jours.
Son agent lui demande le dossier de diagnostic technique. Elle n’a rien préparé.
Elle appelle un diagnostiqueur en urgence. Il lui annonce 250 euros hors taxes.
La facture finale affiche 300 euros TTC. Claire s’étonne de l’écart de 50 euros.
Cet écart, c’est la TVA. Elle n’est ni une marge ni une surprise de dernière minute.
La TVA diagnostiqueur immobilier suit une règle simple en 2026. Le taux est de 20 %.
Ce taux s’applique au DPE, à l’amiante, au plomb, aux termites et aux autres diagnostics.
Il s’applique aussi à l’état des installations de gaz et d’électricité.
Il s’applique enfin à l’état des risques et pollutions, à la loi Carrez et à l’audit énergétique.
La raison tient à la nature de la prestation. Un diagnostic est un service intellectuel.
Le diagnostiqueur ne vend pas un bien. Il vend une expertise, une mesure et un rapport.
En France, les prestations de services relèvent en principe du taux normal de TVA.
Ce taux normal est fixé à 20 % par l’article 278 du code général des impôts.
Aucun taux réduit ne vise les diagnostics immobiliers en métropole en 2026.
Le taux de 10 % concerne certains travaux dans les logements anciens.
Le taux de 5,5 % concerne d’autres travaux de rénovation énergétique.
Un diagnostic n’est pas un travail de rénovation. Il ne transforme pas le logement.
Il constate un état à un moment précis. Il ne pose rien et ne répare rien.
Voilà pourquoi le taux réduit ne s’applique pas ici, même dans un logement ancien.
La même logique vaut pour un appartement neuf comme pour une maison de 1950.
La date de construction change la liste des diagnostics. Elle ne change pas le taux.
Un DPE dans un studio neuf est taxé à 20 %. Un CREP plomb l’est aussi.
La TVA diagnostiqueur immobilier ne dépend donc ni du bien ni de son âge.
Elle dépend du statut du diagnostiqueur. C’est le point que beaucoup de vendeurs ignorent.
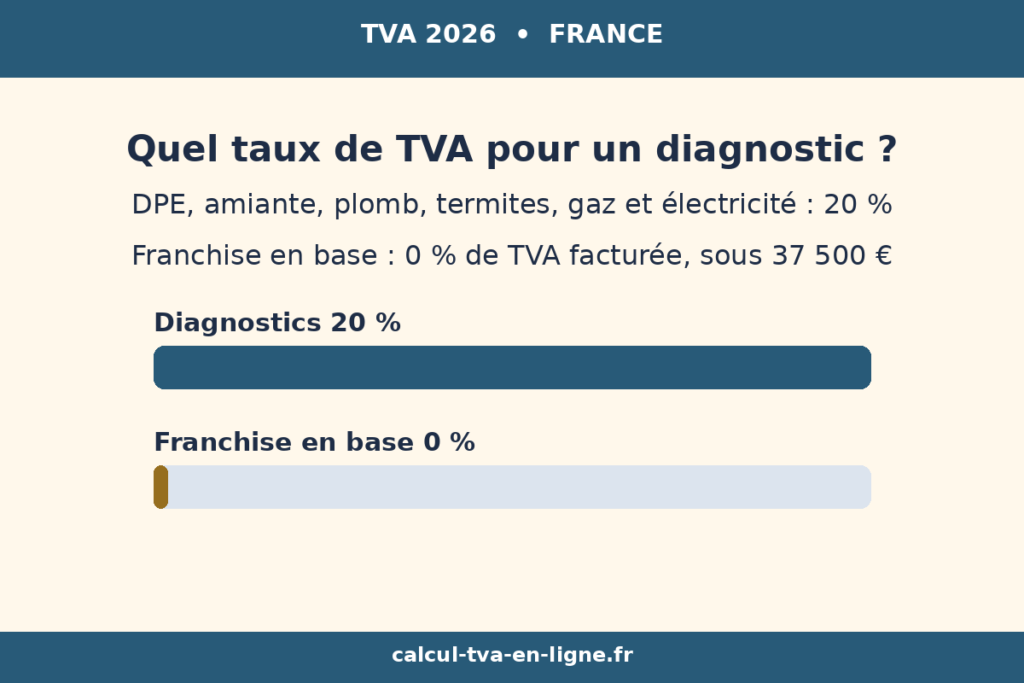
Un diagnostiqueur en franchise en base ne facture pas de TVA du tout.
Un diagnostiqueur assujetti facture la TVA à 20 % sur chaque mission.
Le client voit alors deux prix possibles pour la même prestation.
Un devis à 250 euros hors taxes devient 300 euros TTC chez un assujetti.
Le même devis reste à 250 euros TTC chez un diagnostiqueur en franchise en base.
La différence ne dit rien de la qualité du rapport. Elle dit tout du régime fiscal.
Cet article explique la règle de la TVA diagnostiqueur immobilier, les calculs et les pièges à éviter en 2026.
Vous y trouverez des exemples chiffrés, des tableaux et des modèles de facturation.
Vous saurez aussi quand la TVA s’applique, quand elle ne s’applique pas et pourquoi.
Pour vérifier un calcul en quelques secondes, utilisez la calculatrice en ligne.
Elle convertit un montant hors taxes en TTC, et un montant TTC en hors taxes.
Lire la suite : calculez votre TVA à 20 % sur calcul-tva-en-ligne.fr
Qui paie la TVA sur un diagnostic, et qui ne la paie pas
Le vendeur paie presque toujours les diagnostics. C’est lui qui doit fournir le DDT.
Le bailleur paie les diagnostics de location. Le locataire ne les paie pas.
L’acheteur ne paie pas le DDT du vendeur. Il peut commander ses propres diagnostics.
Dans ce cas, il paie sa propre mission. La TVA s’applique de la même façon.
Un particulier ne récupère pas la TVA sur un diagnostic. Il supporte le prix TTC.
Pour lui, la question n’est pas la déduction. C’est le montant final à payer.
Un professionnel assujetti peut récupérer la TVA, si la mission sert son activité.
Un marchand de biens qui fait diagnostiquer un immeuble entre dans ce cas.
Un bailleur assujetti à la TVA peut aussi déduire la TVA sur certains diagnostics.
La plupart des bailleurs ne sont pas assujettis. Ils supportent alors le prix TTC.
La TVA diagnostiqueur immobilier pèse donc surtout sur les particuliers vendeurs.
Elle pèse aussi sur les petits bailleurs qui louent un logement nu sans option.
Le diagnostiqueur, lui, collecte la TVA pour l’État quand il est assujetti.
Il ne la garde pas. Il la reverse après avoir déduit la TVA sur ses achats.
Son chiffre d’affaires hors taxes reste sa vraie recette. Le TTC ne l’est pas.
Cette distinction explique bien des malentendus sur les tarifs affichés en ligne.
Un tarif à 89 euros TTC attire l’œil. Il cache parfois une prestation incomplète.
Un DDT complet à 300 euros TTC peut coûter moins cher qu’un dossier refait deux fois.
Le prix dépend de la surface, du nombre de diagnostics et de la région.
Il dépend aussi du temps passé sur place et de la complexité du bien.
Les tarifs des diagnostiqueurs sont libres. Aucun barème officiel ne les fixe.
Les montants cités dans cet article sont donc des ordres de grandeur constatés.
Ils servent à comprendre les calculs. Ils ne remplacent pas un devis écrit.
Demandez toujours un devis détaillé avant la visite. Il doit lister chaque diagnostic.
Il doit indiquer le prix hors taxes, le taux de TVA et le prix TTC.
Il doit aussi préciser la durée de validité de chaque rapport remis.
Un devis clair évite les discussions au moment de la signature chez le notaire.
Le notaire vérifie le DDT, mais il ne paie pas les diagnostics du vendeur.
Son rôle porte sur l’acte de vente et sur ses propres émoluments taxés à 20 %.
Lire la suite : TVA notaire 2026, taux et calculs
L’agent immobilier, lui, facture ses honoraires à 20 % quand il est assujetti.
Ses honoraires ne comprennent pas les diagnostics. Ce sont deux factures distinctes.
Lire la suite : TVA agent immobilier 2026, taux et facturation
Le DDT, pièce par pièce : ce que chaque diagnostic coûte en TVA
Le dossier de diagnostic technique regroupe des rapports très différents.
Chaque rapport répond à un risque précis. Chaque risque a ses propres conditions.
La TVA, elle, ne change pas d’un rapport à l’autre. Elle reste à 20 %.
Ce qui change, c’est le prix hors taxes de chaque diagnostic et sa durée de validité.
Le DPE mesure la consommation d’énergie et les émissions de gaz à effet de serre.
Il classe le logement de A à G. Il est obligatoire en vente comme en location.
Sa durée de validité est de dix ans, pour les DPE réalisés depuis juillet 2021.
Les DPE plus anciens sont périmés. Un DPE de 2018 ne vaut plus rien en 2026.
Son prix tourne souvent autour de 100 à 150 euros hors taxes pour un appartement.
Pour une maison, il peut dépasser 180 euros hors taxes selon la surface.
À 120 euros hors taxes, la TVA est de 24 euros. Le prix TTC est de 144 euros.
Le diagnostic amiante repère les matériaux amiantés visibles et accessibles.
Il est obligatoire pour les biens dont le permis de construire date d’avant juillet 1997.
Sa validité est illimitée s’il conclut à l’absence d’amiante après avril 2013.
En cas de présence d’amiante, sa validité est de trois ans selon les sources consultées.
Le constat de risque d’exposition au plomb, ou CREP, concerne les logements d’avant 1949.
Il mesure la concentration de plomb dans les peintures, avec un seuil de 1 mg/cm².
Sa validité est illimitée si le plomb est absent ou sous le seuil réglementaire.
Elle tombe à un an en vente et à six ans en location si du plomb est détecté.
Le diagnostic termites ne concerne que les zones délimitées par arrêté préfectoral.
Sa validité est courte, de six mois seulement, car l’insecte se propage vite.
Il n’est pas exigé en location. Il vise la vente dans les zones à risque.
Les diagnostics gaz et électricité concernent les installations de plus de quinze ans.
Ils contrôlent la sécurité des installations intérieures et préviennent les accidents.
Leur validité est de trois ans en vente et de six ans en location.
L’état des risques et pollutions, ou ERP, informe sur les risques naturels et technologiques.
Il couvre les inondations, la sismicité, les feux de forêt et la pollution des sols.
Sa validité est de six mois en vente comme en location.
Le vendeur peut l’établir lui-même gratuitement sur le site Géorisques.
Beaucoup de diagnostiqueurs l’incluent pourtant dans leur pack, pour un prix modique.
Le mesurage loi Carrez mesure la surface privative d’un lot en copropriété.
Sa validité est illimitée tant que le lot n’est pas modifié par des travaux.
Une erreur de plus de 5 % sur la surface peut entraîner une baisse du prix.
L’audit énergétique réglementaire va plus loin que le DPE. Il propose des travaux chiffrés.
Il est obligatoire en 2026 pour les maisons en monopropriété classées E, F ou G.
Les classes F et G sont concernées depuis avril 2023, la classe E depuis janvier 2025.
La classe D ne sera concernée qu’à partir de janvier 2034 en métropole.
Sa validité est de cinq ans. Son prix varie souvent entre 500 et 2 000 euros.
Cette fourchette large reflète la surface, la complexité du bâti et la région.
Un audit à 800 euros hors taxes donne 160 euros de TVA et 960 euros TTC.
Le tableau suivant résume les diagnostics, leurs conditions et leurs validités.
| Diagnostic | Quand il est exigé | Validité en vente | Validité en location |
|---|---|---|---|
| DPE | Tout logement | 10 ans | 10 ans |
| Audit énergétique | Maison en monopropriété classée E, F ou G | 5 ans | Non requis |
| Amiante | Permis avant juillet 1997 | Illimitée si absence | Tenu à disposition |
| Plomb (CREP) | Logement avant 1949 | 1 an si plomb, illimitée si absence | 6 ans si plomb, illimitée si absence |
| Électricité | Installation de plus de 15 ans | 3 ans | 6 ans |
| Gaz | Installation de plus de 15 ans | 3 ans | 6 ans |
| Termites | Zone à risque par arrêté préfectoral | 6 mois | Non requis |
| ERP | Zone à risques ou pollution des sols | 6 mois | 6 mois |
| Loi Carrez | Lot en copropriété | Illimitée sans modification | Surface habitable |
Ce tableau ne fixe pas les prix. Il aide à vérifier les dates avant de signer.
La validité s’apprécie au jour de la signature définitive, pas au jour de la commande.
Un ERP de sept mois est périmé au moment de l’acte, même s’il était valable à la commande.
Un diagnostic termites de huit mois doit être refait avant la vente.
Un DPE de 2019 ne protège plus le vendeur en 2026, même si l’étiquette semble bonne.
Vérifiez chaque date sur chaque rapport, une par une, avant la promesse de vente.
Un dossier incomplet peut retarder la signature ou faire baisser le prix de vente.
Il peut aussi engager la responsabilité du vendeur après la vente, en cas de vice caché.
Le diagnostiqueur certifié reste responsable de ses propres rapports et mesures.
C’est pour cela qu’il doit être certifié, assuré et indépendant des parties.
La franchise en base en 2026 : 37 500 euros, pas 25 000 euros
Beaucoup de diagnostiqueurs débutent seuls, en micro-entreprise ou en société unipersonnelle.
Au démarrage, leur chiffre d’affaires reste souvent modeste. La TVA ne les concerne pas encore.
La franchise en base les dispense de facturer la TVA, tant que leur chiffre d’affaires reste sous un seuil.
Pour les prestations de services, ce seuil est de 37 500 euros hors taxes en 2026.
Le seuil majoré est de 41 250 euros hors taxes. Il joue pendant l’année en cours.
Ces seuils figurent à l’article 293 B du code général des impôts.
Le seuil de base se mesure sur le chiffre d’affaires encaissé de l’année précédente.
Le seuil majoré se mesure sur le chiffre d’affaires encaissé de l’année en cours.
Si le chiffre d’affaires de 2025 n’a pas dépassé 37 500 euros, la franchise s’applique en 2026.
Si le chiffre d’affaires de 2026 dépasse 41 250 euros, la franchise cesse le jour même du dépassement.
Le diagnostiqueur doit alors facturer la TVA à 20 % dès le jour du dépassement.
Il doit aussi facturer la TVA sur les missions suivantes, sans attendre janvier.
Si le chiffre d’affaires dépasse 37 500 euros sans dépasser 41 250 euros, la sortie est différée.
La franchise cesse alors au 1er janvier de l’année suivante, et non immédiatement.
Cette nuance change beaucoup de choses pour un diagnostiqueur en forte croissance.
Un diagnostiqueur qui passe de 30 000 à 39 000 euros en une année reste en franchise cette année-là.
Il devient assujetti au 1er janvier suivant. Il doit anticiper ce basculement.
Le seuil unique de 25 000 euros n’existe pas en 2026. Il ne faut pas l’appliquer.
Ce seuil avait été voté par la loi de finances pour 2025, pour toutes les activités.
Il devait entrer en vigueur au 1er mars 2025. Il a été suspendu avant son application.
Il a ensuite été abrogé par la loi n° 2025-1044 du 3 novembre 2025.
Cette loi a rétabli les seuils antérieurs, avec effet rétroactif depuis le 1er mars 2025.
Personne n’a donc dû facturer la TVA à cause du seuil de 25 000 euros.
Un article ou un logiciel qui cite encore 25 000 euros pour 2026 est dépassé.
Ne modifiez pas vos factures sur cette base. Gardez les seuils de 37 500 et 41 250 euros.
En franchise en base, la facture ne porte ni taux ni montant de TVA.
Elle porte la mention obligatoire : TVA non applicable, art. 293 B du CGI.
Cette mention doit figurer sur chaque facture, sans exception et sans ajout de TVA.
Le diagnostiqueur en franchise ne récupère pas la TVA sur ses achats professionnels.
Il paie la TVA sur son logiciel, son véhicule et ses analyses de laboratoire.
Il ne peut pas la déduire. Elle devient un coût, intégré dans son prix de vente.
C’est le revers de la franchise. Elle simplifie la gestion, mais elle coûte parfois cher.
Un diagnostiqueur qui investit beaucoup peut avoir intérêt à opter pour la TVA.
L’option pour le régime réel lui permet de facturer la TVA et de la déduire.
Cette option se fait auprès du service des impôts des entreprises.
Elle engage le diagnostiqueur pour une durée minimale. Il faut la réfléchir avec un comptable.
Le tableau suivant résume les seuils de franchise pour les prestations de services.
| Situation | Seuil 2026 | Conséquence |
|---|---|---|
| CA 2025 de 37 500 € ou moins | 37 500 € HT | Franchise en base en 2026 |
| CA 2026 de 41 250 € ou moins | 41 250 € HT | Franchise maintenue en 2026 |
| CA 2026 entre 37 500 € et 41 250 € | 37 500 € à 41 250 € HT | Sortie au 1er janvier suivant |
| CA 2026 au-dessus de 41 250 € | 41 250 € HT | TVA à 20 % dès le jour du dépassement |
Ne confondez pas ces seuils avec le plafond de la micro-entreprise pour les services.
Ce plafond est de 83 600 euros de chiffre d’affaires. Il concerne le régime micro, pas la TVA.
Un micro-entrepreneur peut dépasser 37 500 euros tout en restant en micro-entreprise.
Il sort alors de la franchise en base, mais il garde le régime micro pour ses bénéfices.
Il doit facturer la TVA à 20 % dès qu’il dépasse le seuil majoré.
Il doit aussi déposer des déclarations de TVA, même en micro-entreprise.
Le chiffre d’affaires pris en compte pour la franchise est le chiffre encaissé.
Ce n’est pas le chiffre facturé. Une facture impayée ne compte pas encore.
Un acompte encaissé compte, même si la visite n’a pas encore eu lieu.
Suivez vos encaissements mois par mois, pas seulement vos factures émises.
Un tableau de suivi simple évite une sortie de franchise surprise en novembre.
Prévoyez aussi le changement de vos devis et de vos factures au moment du basculement.
Un devis émis en franchise ne peut pas devenir une facture avec TVA sans avertir le client.
Prévenez vos clients réguliers, agences et notaires, avant le changement de régime.
Comment calculer la TVA d’un diagnostic : les formules et les exemples
Le calcul de la TVA diagnostiqueur immobilier tient en trois formules simples.
Elles servent pour un DPE seul comme pour un DDT complet ou un audit énergétique.
La première formule donne le prix TTC à partir du prix hors taxes.
TTC = HT × 1,20
La deuxième formule donne la TVA à partir du prix hors taxes.
TVA = HT × 0,20
La troisième formule donne le prix hors taxes à partir du prix TTC.
HT = TTC ÷ 1,20
Ces trois formules suffisent pour vérifier n’importe quelle facture de diagnostic.
Gardez-les près de votre devis. Elles évitent les erreurs de 20 euros ou de 200 euros.
Prenons d’abord le cas le plus courant, celui d’un DDT complet pour une vente.
Un diagnostiqueur facture 250 euros hors taxes pour un appartement de 70 m².
La TVA est de 250 × 0,20, soit 50 euros. Le prix TTC est de 300 euros.
Le calcul se vérifie aussi par l’autre formule : 250 × 1,20 = 300 euros TTC.
Ce montant de 250 euros hors taxes sert souvent de référence dans le métier.
Il correspond à un DDT complet avec DPE, amiante, plomb, gaz et électricité.
Le prix varie selon la surface, l’âge du bien et le nombre de diagnostics inclus.
Prenons ensuite un DPE seul, pour un studio de 30 m² en location.
Le diagnostiqueur facture 120 euros hors taxes pour ce DPE seul.
La TVA est de 120 × 0,20, soit 24 euros. Le prix TTC est de 144 euros.
Le locataire ne paie rien. Le bailleur paie 144 euros TTC pour ce DPE.
Prenons un troisième cas, celui d’un pack vente pour une maison de 120 m².
Le pack comprend le DPE, l’amiante, le plomb, le gaz, l’électricité et l’ERP.
Le diagnostiqueur facture 420 euros hors taxes pour ce pack complet.
La TVA est de 420 × 0,20, soit 84 euros. Le prix TTC est de 504 euros.
Le vendeur paie 504 euros TTC. Il ne récupère pas la TVA, car il est particulier.
Prenons un quatrième cas, celui d’un audit énergétique pour une maison classée F.
L’auditeur facture 800 euros hors taxes pour l’audit réglementaire et ses scénarios.
La TVA est de 800 × 0,20, soit 160 euros. Le prix TTC est de 960 euros.
Ce montant s’ajoute au DDT, car l’audit ne remplace pas le DPE.
Le vendeur paie donc le DDT, puis l’audit, avec la TVA à 20 % sur chaque mission.
Prenons un cinquième cas, celui d’un diagnostiqueur en franchise en base.
Il facture le même DDT complet à 250 euros, sans TVA et sans ligne de taxe.
Le client paie 250 euros TTC. Il économise 50 euros par rapport à un assujetti.
Cette économie apparente ne doit pas décider seule du choix du professionnel.
La certification, l’assurance et la qualité du rapport comptent bien davantage.
Prenons enfin le cas inverse, celui d’un prix TTC connu sans prix hors taxes.
Un client reçoit une facture de 360 euros TTC pour un DDT complet.
Le prix hors taxes est de 360 ÷ 1,20, soit 300 euros hors taxes.
La TVA est de 360 − 300, soit 60 euros. Le taux appliqué est bien de 20 %.
Ce calcul inverse sert à vérifier un devis qui n’affiche que le prix TTC.
Il sert aussi à comparer deux devis, l’un en hors taxes et l’autre en TTC.
Le tableau suivant regroupe ces exemples pour une lecture rapide.
| Mission | Prix HT | TVA à 20 % | Prix TTC |
|---|---|---|---|
| DDT complet, appartement | 250,00 € | 50,00 € | 300,00 € |
| DPE seul, studio | 120,00 € | 24,00 € | 144,00 € |
| Pack vente, maison 120 m² | 420,00 € | 84,00 € | 504,00 € |
| Audit énergétique, maison F | 800,00 € | 160,00 € | 960,00 € |
| DDT en franchise en base | 250,00 € | 0,00 € | 250,00 € |
| DDT à 360 € TTC | 300,00 € | 60,00 € | 360,00 € |
Un acompte suit la même règle que le solde. Il est taxé à 20 % s’il est encaissé.
Un acompte de 100 euros hors taxes donne 20 euros de TVA et 120 euros TTC.
Le solde se calcule ensuite sur le reste du prix hors taxes convenu.
Un déplacement facturé séparément suit aussi le taux de 20 %, en principe.
Il fait partie de la même prestation de services. Il ne bénéficie d’aucun taux réduit.
Une analyse en laboratoire, refacturée au client, entre dans la base hors taxes.
Elle supporte la TVA à 20 %, même si le laboratoire a facturé sans TVA.
Un débours, au sens strict, reste une exception rare et encadrée.
Il faut que la dépense soit faite au nom et pour le compte du client.
Il faut aussi que le justificatif soit au nom du client, et non du diagnostiqueur.
Dans la pratique, la plupart des frais refacturés ne remplissent pas ces conditions.
Ils entrent alors dans le prix de la prestation et supportent la TVA à 20 %.
Ne créez pas une ligne sans TVA pour un frais que vous avez payé vous-même.
Pour chaque calcul, arrondissez au centime le plus proche, ligne par ligne.
Un arrondi global sur le total peut créer un écart de quelques centimes.
Cet écart paraît petit, mais il bloque parfois un paiement ou une déclaration.
Lire la suite : vérifiez vos montants HT et TTC sur calcul-tva-en-ligne.fr

Facturer comme un diagnostiqueur : mentions, devis et facture
Une facture de diagnostic doit être claire, complète et datée avec précision.
Elle doit d’abord identifier le diagnostiqueur, avec son nom, son adresse et son SIREN.
Elle doit indiquer son numéro de TVA intracommunautaire, s’il est assujetti.
Elle doit identifier le client, avec son nom, son adresse et l’adresse du bien visité.
Elle doit porter un numéro unique, une date d’émission et une date de visite.
Elle doit détailler chaque diagnostic réalisé, ligne par ligne, avec son prix hors taxes.
Elle doit indiquer le taux de TVA appliqué, soit 20 %, pour chaque ligne taxée.
Elle doit indiquer le montant de la TVA et le montant TTC à payer.
Elle doit préciser les conditions de paiement, le délai et les pénalités de retard.
Elle doit mentionner la certification du diagnostiqueur pour chaque domaine facturé.
Elle doit mentionner son assurance de responsabilité civile professionnelle en cours.
Un devis précède presque toujours la facture. Il engage le diagnostiqueur sur son prix.
Il doit lister les diagnostics inclus, et ceux qui ne le sont pas.
Il doit indiquer si l’ERP est inclus ou établi séparément par le vendeur.
Il doit indiquer si l’audit énergétique est inclus ou facturé à part.
Il doit préciser la durée de validité de chaque rapport remis au client.
Il doit préciser le délai de remise des rapports après la visite sur place.
Un devis signé vaut acceptation du prix et du périmètre de la mission.
Il protège le client contre une facture gonflée après la visite.
Il protège aussi le diagnostiqueur contre une demande de diagnostic supplémentaire non payée.
La facture doit reprendre exactement le périmètre du devis accepté.
Toute mission ajoutée après la visite doit faire l’objet d’un accord écrit.
Un diagnostic refait pour cause d’expiration doit être facturé comme une nouvelle mission.
Il ne s’agit pas d’une correction gratuite, sauf si l’erreur vient du diagnostiqueur.
La TVA sur une prestation de services est en principe exigible à l’encaissement.
Le diagnostiqueur déclare donc la TVA quand il encaisse le paiement, et non à la facturation.
Il peut opter pour l’exigibilité sur les débits, c’est-à-dire à la facturation.
Cette option change le moment de la déclaration, mais pas le montant de la TVA.
Elle peut aider un diagnostiqueur qui facture à des professionnels avec des délais longs.
Elle peut aussi compliquer sa trésorerie s’il encaisse lentement ses factures.
Discutez de cette option avec votre comptable avant de la choisir.
Conservez vos devis, vos factures et vos rapports pendant au moins dix ans.
Ce délai couvre la plupart des recours liés à un diagnostic erroné ou incomplet.
Conservez aussi vos attestations de certification et d’assurance, année par année.
Elles prouvent que vous étiez habilité à réaliser chaque diagnostic facturé.
La TVA déductible : ce que le diagnostiqueur peut récupérer
Un diagnostiqueur assujetti ne supporte pas la TVA sur ses achats professionnels.
Il la déduit de la TVA qu’il collecte sur ses diagnostics, puis il reverse le solde.
Cette déduction ne concerne que les achats liés à son activité professionnelle.
Elle ne concerne pas ses achats personnels, même s’il les paie avec son compte professionnel.
La TVA sur un logiciel de diagnostic est déductible, si le logiciel sert aux missions.
La TVA sur un appareil de mesure, une caméra thermique ou un analyseur est déductible.
La TVA sur les analyses de laboratoire, commandées pour un dossier, est déductible.
La TVA sur le carburant, l’entretien et l’assurance du véhicule professionnel est déductible.
La TVA sur un ordinateur, un téléphone et un abonnement internet professionnel est déductible.
La TVA sur la formation, la certification et la recertification est déductible.
La TVA sur les frais de déplacement, d’hôtel et de restauration reste plus encadrée.
Certains frais sont exclus de la déduction, en tout ou partie, selon leur nature.
Vérifiez chaque dépense avec votre comptable avant de la déduire sur votre déclaration.
Une TVA déduite à tort peut être redressée, avec des intérêts et des pénalités.
Pour déduire la TVA, le diagnostiqueur doit détenir une facture régulière.
Un ticket de caisse ne suffit pas toujours. Une facture au nom de l’entreprise est nécessaire.
La facture doit indiquer le taux de TVA, le montant de la taxe et le numéro du fournisseur.
Conservez vos factures d’achat dans un dossier ordonné, mois par mois.
Un diagnostiqueur en franchise en base ne peut pas déduire la TVA sur ses achats.
Il paie la TVA sur son matériel comme un particulier, sans la récupérer.
Cette règle change le calcul de rentabilité d’un investissement important.
Un appareil à 1 200 euros TTC coûte 1 200 euros à un diagnostiqueur en franchise.
Le même appareil coûte 1 000 euros hors taxes à un diagnostiqueur assujetti.
La différence de 200 euros correspond à la TVA déductible sur cet achat.
Sur un véhicule, un logiciel et plusieurs appareils, l’écart devient vite significatif.
C’est une raison de plus pour comparer les régimes avant d’investir.
Un diagnostiqueur qui passe du régime de franchise au régime réel doit aussi gérer ses stocks.
Il doit gérer ses immobilisations et ses factures en cours au moment du basculement.
Certaines TVA sur des biens encore en stock peuvent être régularisées à ce moment-là.
Demandez à votre comptable de préparer ce basculement plusieurs semaines à l’avance.
Déclarer et reverser la TVA : CA3, CA12 et le passage au réel
Un diagnostiqueur assujetti déclare sa TVA en ligne, sur le site impots.gouv.fr.
Il utilise son espace professionnel et le formulaire adapté à son régime.
En régime réel normal, il dépose une déclaration CA3, mensuelle ou trimestrielle.
La périodicité dépend du montant de TVA exigible au cours de l’année.
Si la TVA exigible dépasse 4 000 euros par an, la déclaration est en principe mensuelle.
En dessous de ce montant, elle peut être trimestrielle, selon les règles en vigueur.
La CA3 récapitule la TVA collectée sur les diagnostics et la TVA déductible sur les achats.
La différence donne la TVA à payer, ou un crédit de TVA à reporter.
Un crédit de TVA peut être reporté sur la déclaration suivante, ou remboursé.
Le remboursement suit des conditions précises et un délai de traitement de l’administration.
En régime réel simplifié, le diagnostiqueur dépose une déclaration annuelle, la CA12.
Il verse deux acomptes semestriels, en juillet et en décembre, puis le solde annuel.
Ce régime concerne les entreprises dont le chiffre d’affaires reste sous certains plafonds.
Pour les prestations de services, ce plafond est de 286 000 euros, avec une tolérance.
Le régime réel simplifié sera supprimé à compter du 1er janvier 2027.
À cette date, les entreprises concernées relèveront du régime réel normal.
Elles déposeront alors des déclarations CA3, mensuelles ou trimestrielles.
Un diagnostiqueur en régime simplifié doit anticiper ce changement dès 2026.
Il doit organiser sa comptabilité pour des déclarations plus fréquentes en 2027.
Il doit aussi prévoir le passage de ses acomptes semestriels à des paiements réguliers.
La TVA se paie en même temps que la déclaration, en ligne, par prélèvement ou virement.
Un retard de déclaration peut entraîner des pénalités et des intérêts de retard.
Un oubli de TVA collectée sur une facture peut être régularisé sur la période suivante.
Il faut alors corriger la déclaration concernée et conserver la preuve de la correction.
Ne laissez pas une erreur s’accumuler sur plusieurs mois. Elle devient plus coûteuse.
Un expert-comptable peut tenir ces déclarations pour un diagnostiqueur indépendant.
Son coût est souvent inférieur au coût d’une erreur de TVA ou d’un retard répété.
Gardez une copie de chaque déclaration déposée, avec son accusé de réception.
Notez chaque paiement de TVA dans votre suivi de trésorerie, mois par mois.
La TVA collectée n’est pas votre argent. Elle appartient à l’État dès son encaissement.
Mettez-la de côté sur un compte séparé, pour ne pas la dépenser par erreur.
Les cas particuliers qui changent la facture
La règle de 20 % couvre la plupart des diagnostics en métropole, mais pas toutes les situations.
Certains cas particuliers changent le lieu d’imposition, le taux ou la mention à porter.
Le premier cas concerne les départements d’outre-mer, où le taux normal est différent.
En Guadeloupe, en Martinique et à La Réunion, le taux normal est de 8,5 %.
En Guyane et à Mayotte, la TVA n’est provisoirement pas applicable, selon l’administration.
Vérifiez le taux applicable dans votre département avant de facturer un diagnostic.
Ne transposez pas automatiquement le taux métropolitain à un dossier ultramarin.
Le deuxième cas concerne un bien situé hors de France, pour un client français.
Les prestations qui se rattachent à un immeuble sont en principe imposables au lieu de l’immeuble.
Cette règle figure à l’article 259 A du code général des impôts.
Un diagnostic réalisé en Belgique pour un bien belge ne relève pas de la TVA française.
Faites vérifier le lieu d’imposition avant de facturer une mission à l’étranger.
Le troisième cas concerne un client professionnel établi dans un autre État de l’Union européenne.
La facture peut relever de l’autoliquidation, si les conditions sont réunies.
Le client déclare alors la TVA dans son pays, et le diagnostiqueur ne la facture pas.
La facture doit porter la mention d’autoliquidation et les numéros de TVA des deux parties.
Ce cas reste rare pour un diagnostiqueur local, mais il existe pour les missions transfrontalières.
Le quatrième cas concerne la location meublée et les prestations para-hôtelières.
Un diagnostic commandé par un loueur en meublé assujetti peut ouvrir droit à déduction.
La TVA sur le diagnostic ne change pas, mais son traitement chez le client change.
Lire la suite : TVA location meublée Airbnb 2026
Le cinquième cas concerne un diagnostic réalisé après des travaux de rénovation.
Un DPE refait après des travaux peut changer de classe et déclencher un audit.
La TVA sur le nouveau DPE reste à 20 %. Les travaux, eux, peuvent être à 10 % ou 5,5 %.
Ne confondez pas le taux des travaux avec le taux du diagnostic qui les constate.
Le sixième cas concerne un diagnostic gratuit, offert dans un pack de vente.
Un diagnostic offert n’est pas sans TVA, si le pack est facturé avec une contrepartie.
La TVA se calcule alors sur le prix global du pack, et non sur un diagnostic isolé.
Le septième cas concerne un diagnostic annulé après un acompte encaissé.
L’acompte encaissé a déjà rendu la TVA exigible, en principe, à l’encaissement.
Son remboursement peut donner lieu à une régularisation sur la déclaration suivante.
Conservez la preuve de l’annulation et du remboursement pour justifier la correction.
Le huitième cas concerne un diagnostic réalisé pour une copropriété, et non pour un lot.
Le DPE collectif et le plan pluriannuel de travaux relèvent d’autres obligations.
Leur TVA reste en principe à 20 %, mais leur commanditaire est le syndicat des copropriétaires.
La facture doit alors être établie au nom du syndicat, et non d’un copropriétaire isolé.
Les erreurs qui coûtent cher
La première erreur consiste à facturer un diagnostic à 10 % ou à 5,5 %.
Certains diagnostiqueurs confondent le diagnostic avec les travaux de rénovation.
Ils appliquent le taux réduit à une prestation intellectuelle taxée à 20 %.
L’administration peut redresser la TVA manquante, avec des intérêts et des pénalités.
Le client, lui, peut se voir réclamer un complément si la facture est corrigée.
La deuxième erreur consiste à oublier la TVA après une sortie de franchise.
Un diagnostiqueur dépasse 41 250 euros en septembre, mais il continue à facturer sans TVA.
Il doit pourtant facturer la TVA dès le jour du dépassement, sur chaque mission suivante.
La TVA non facturée reste due. Elle sort alors de sa marge, et non du prix client.
Sur 10 000 euros de missions, l’oubli représente 2 000 euros de TVA à reverser.
La troisième erreur consiste à appliquer le seuil de 25 000 euros en 2026.
Ce seuil a été abrogé. Il ne doit pas servir à décider une sortie de franchise.
Un diagnostiqueur qui sort trop tôt facture une TVA qu’il ne devait pas facturer.
Un diagnostiqueur qui sort trop tard oublie une TVA qu’il devait déjà collecter.
La quatrième erreur consiste à facturer un diagnostic sans certification valable.
Chaque domaine exige une certification distincte, délivrée par un organisme accrédité COFRAC.
La certification est valable sept ans, puis elle doit être renouvelée par un examen.
Un DPE réalisé sans certification DPE en cours de validité n’a pas de valeur juridique.
Le client peut alors demander un nouveau diagnostic, aux frais du diagnostiqueur.
La cinquième erreur consiste à oublier l’assurance de responsabilité civile professionnelle.
Cette assurance est obligatoire pour exercer, avec des minima fixés par la loi.
Le minimum est de 300 000 euros par sinistre et de 500 000 euros par année d’assurance.
Ce minimum figure à l’article R271-2 du code de la construction et de l’habitation.
Une attestation périmée au jour de la visite peut fragiliser tout le dossier.
La sixième erreur consiste à remettre un DDT avec un diagnostic périmé.
Un ERP de huit mois, un diagnostic termites de neuf mois ou un DPE de 2018 ne valent rien.
Le notaire peut refuser de signer, ou le dossier peut être contesté après la vente.
Le vendeur paie alors un nouveau diagnostic, avec une nouvelle TVA à 20 %.
La septième erreur consiste à ne pas vérifier l’indépendance du diagnostiqueur.
L’article L271-6 du même code impose l’impartialité du diagnostiqueur.
Il ne doit avoir aucun lien avec le vendeur, l’acheteur ou les entreprises de travaux.
Un diagnostiqueur lié à une entreprise de travaux ne peut pas certifier ses propres chantiers.
La huitième erreur consiste à mélanger les prix hors taxes et TTC dans un devis.
Un devis qui affiche 300 euros sans préciser HT ou TTC crée un litige certain.
Le client attend 300 euros TTC, le diagnostiqueur attend 300 euros hors taxes.
L’écart de 60 euros de TVA devient alors une dispute au moment du paiement.
La neuvième erreur consiste à déduire une TVA non déductible en franchise en base.
Un diagnostiqueur en franchise ne déduit rien. Il ne dépose pas de déclaration de TVA.
Il ne doit pas non plus faire figurer une ligne de TVA sur ses factures.
La dixième erreur consiste à ne pas conserver les justificatifs de chaque mission.
Sans devis, sans facture et sans rapport, un litige devient difficile à trancher.
Conservez vos documents dix ans. C’est le meilleur réflexe pour un diagnostiqueur.

Ce qui change en 2027 avec le CIBS
Au 1er janvier 2027, les règles de TVA changent de code, sans changer de fond.
Elles passent du code général des impôts au code des impositions sur les biens et services.
Ce nouveau code s’appelle le CIBS. Il regroupe les règles fiscales sur les biens et services.
Le transfert résulte de l’ordonnance n° 2025-1247 du 17 décembre 2025.
Il devait d’abord intervenir au 1er septembre 2026. Il a été reporté au 1er janvier 2027.
Ce report résulte de l’ordonnance n° 2026-671 du 27 juillet 2026, selon les sources consultées.
La recodification est présentée comme réalisée à droit constant.
Les taux, les seuils et les règles de fond ne changent pas au 1er janvier 2027.
Seuls les numéros d’articles changent. L’article 293 B devient l’article L. 233-9 du CIBS.
Les seuils de 37 500 et 41 250 euros restent inscrits dans ce nouvel article.
Les renvois au code général des impôts restent utilisables jusqu’au 30 juin 2028.
Cette tolérance résulte d’un rescrit publié au BOFiP en octobre 2026, selon les sources consultées.
Un diagnostiqueur peut donc garder sa mention actuelle sur ses factures pendant cette période.
Il devra ensuite adapter ses modèles de factures, de devis et de conditions générales.
Le régime réel simplifié disparaît aussi au 1er janvier 2027, comme indiqué plus haut.
Les diagnostiqueurs concernés passeront au régime réel normal, avec des CA3 régulières.
Anticipez ce double changement dès le dernier trimestre 2026, avec votre comptable.
Mettez à jour vos logiciels de facturation avant janvier, et non après la première facture.
Questions fréquentes sur la TVA diagnostiqueur immobilier
Quel est le taux de TVA pour un diagnostiqueur immobilier en 2026 ?
Le taux de la TVA diagnostiqueur immobilier est de 20 % en métropole, pour toutes les prestations de diagnostic immobilier.
Il s’applique au DPE, à l’amiante, au plomb, aux termites, au gaz et à l’électricité.
Il s’applique aussi à l’ERP, à la loi Carrez et à l’audit énergétique réglementaire.
Ce taux est le taux normal prévu par l’article 278 du code général des impôts.
Un diagnostiqueur en franchise en base ne facture pas de TVA, mais le taux reste 20 %.
Pourquoi les diagnostics ne sont-ils pas à 10 % ou à 5,5 % ?
Les taux réduits visent certains travaux dans les logements, et non les prestations intellectuelles.
Un diagnostic constate un état. Il ne rénove pas le logement et ne pose aucun matériau.
Le taux de 10 % concerne des travaux d’amélioration dans des logements de plus de deux ans.
Le taux de 5,5 % concerne certains travaux de rénovation énergétique, sous conditions.
Aucun de ces deux taux ne vise la mission du diagnostiqueur, même dans un logement ancien.
Un diagnostiqueur en franchise en base facture-t-il la TVA ?
Non, tant que son chiffre d’affaires encaissé reste sous les seuils de franchise.
Pour les services, ces seuils sont de 37 500 euros et de 41 250 euros en 2026.
Sa facture porte alors la mention : TVA non applicable, art. 293 B du CGI.
Elle ne porte ni taux ni montant de TVA. Le prix affiché est le prix TTC.
Il ne récupère pas non plus la TVA sur ses achats professionnels.
Le seuil de TVA est-il de 25 000 euros en 2026 ?
Non, le seuil unique de 25 000 euros n’est jamais entré en application.
Il avait été voté par la loi de finances pour 2025, puis suspendu en mars 2025.
Il a été abrogé par la loi n° 2025-1044 du 3 novembre 2025.
Les seuils de 37 500 et 41 250 euros restent donc applicables aux services en 2026.
Un document qui cite 25 000 euros pour 2026 doit être mis à jour.
Comment calculer la TVA sur un DDT à 250 euros hors taxes ?
La TVA est de 250 × 0,20, soit 50 euros. Le prix TTC est de 300 euros.
La formule est simple : TTC = HT × 1,20. Elle s’applique à chaque mission.
Pour un DPE à 120 euros hors taxes, la TVA est de 24 euros et le TTC de 144 euros.
Pour un pack à 420 euros hors taxes, la TVA est de 84 euros et le TTC de 504 euros.
Lire la suite : calculez vos montants HT et TTC sur calcul-tva-en-ligne.fr
Comment retrouver le prix hors taxes à partir d’un prix TTC ?
Divisez le prix TTC par 1,20. Le résultat donne le prix hors taxes.
Pour une facture de 360 euros TTC, le prix hors taxes est de 300 euros.
La TVA est alors de 60 euros, soit la différence entre le TTC et le HT.
Ce calcul sert à vérifier un devis qui n’affiche que le prix TTC.
Il sert aussi à comparer deux devis présentés de façon différente.
Qui paie les diagnostics lors d’une vente ?
Le vendeur paie le dossier de diagnostic technique, sauf accord contraire écrit.
Il doit le remettre à l’acheteur avant la promesse de vente, puis à l’acte authentique.
L’acheteur ne paie pas le DDT du vendeur, sauf s’il commande ses propres diagnostics.
Le notaire ne paie pas les diagnostics. Il vérifie seulement leur présence et leur validité.
Un agent immobilier ne les paie pas non plus, sauf s’il s’y est engagé par écrit.
Qui paie les diagnostics lors d’une location ?
Le bailleur paie les diagnostics de location, et non le locataire.
Le DPE est obligatoire en location, comme en vente, pour la plupart des logements.
Les diagnostics gaz et électricité sont exigés pour les installations de plus de quinze ans.
L’ERP doit être remis au locataire, avec une validité de six mois.
Le diagnostic termites n’est pas exigé en location, même en zone à risque.
Un particulier peut-il récupérer la TVA sur un diagnostic ?
Non, un particulier ne récupère pas la TVA sur un diagnostic immobilier.
Il supporte le prix TTC, sans déduction possible sur sa déclaration de revenus.
Un professionnel assujetti peut la déduire, si la mission sert son activité taxable.
Un marchand de biens ou un bailleur assujetti entre dans ce cas précis.
La plupart des bailleurs de logements nus ne sont pas assujettis à la TVA.
Quelle est la durée de validité d’un DPE en 2026 ?
Un DPE réalisé depuis juillet 2021 est valable dix ans, en vente comme en location.
Les DPE réalisés avant juillet 2021 sont périmés et doivent être refaits.
Un DPE refait après des travaux peut changer de classe et modifier vos obligations.
Vérifiez la date du DPE avant la promesse de vente, et non après la signature.
Un DPE périmé au jour de l’acte ne protège plus le vendeur.
Quand l’audit énergétique est-il obligatoire en 2026 ?
Il est obligatoire pour les maisons individuelles en monopropriété classées E, F ou G.
Il concerne aussi les immeubles d’habitation en monopropriété classés E, F ou G.
Les classes F et G sont concernées depuis avril 2023, la classe E depuis janvier 2025.
La classe D ne sera concernée qu’à partir de janvier 2034 en métropole.
Les appartements en copropriété ne sont pas concernés par cet audit individuel.
L’audit énergétique remplace-t-il le DPE ?
Non, l’audit énergétique ne remplace jamais le DPE. Il vient en complément.
Le DPE constate la performance du logement et lui attribue une classe de A à G.
L’audit propose des scénarios de travaux chiffrés, avec leurs effets estimés.
Il doit être remis à l’acquéreur dès la première visite du bien concerné.
Sa validité est de cinq ans, soit deux fois moins longue que celle du DPE.
Un diagnostiqueur doit-il être certifié pour chaque diagnostic ?
Oui, chaque domaine exige une certification distincte, délivrée par un organisme accrédité COFRAC.
Le DPE, l’amiante, le plomb, le gaz, l’électricité et les termites ont chacun leur certification.
Chaque certification est valable sept ans, puis elle doit être renouvelée.
Un diagnostiqueur ne peut pas facturer un diagnostic hors de son champ de certification.
Vérifiez ses certifications dans l’annuaire officiel du ministère chargé du logement.
L’assurance RC pro est-elle obligatoire pour un diagnostiqueur ?
Oui, l’assurance de responsabilité civile professionnelle est obligatoire pour exercer.
Elle couvre les dommages causés à un tiers en cas d’erreur dans un diagnostic.
Son minimum est de 300 000 euros par sinistre et de 500 000 euros par année.
Ce minimum figure à l’article R271-2 du code de la construction et de l’habitation.
Demandez l’attestation d’assurance avant la visite, et vérifiez sa date de validité.
Que se passe-t-il si un diagnostic est périmé au moment de la vente ?
Un diagnostic périmé ne vaut rien. Il doit être refait avant la signature définitive.
Le vendeur paie alors une nouvelle mission, avec une nouvelle TVA à 20 %.
La vente peut être retardée, ou le prix peut être renégocié par l’acheteur.
Après la vente, un diagnostic périmé peut fragiliser la protection du vendeur.
Vérifiez chaque date de validité avant la promesse, et non le jour de l’acte.
La TVA est-elle la même en outre-mer qu’en métropole ?
Non, le taux normal est de 8,5 % en Guadeloupe, en Martinique et à La Réunion.
En Guyane et à Mayotte, la TVA n’est provisoirement pas applicable, selon l’administration.
Les durées de validité et les obligations de diagnostic peuvent aussi différer outre-mer.
Ne transposez pas automatiquement les règles métropolitaines à un dossier ultramarin.
Faites vérifier le taux et le calendrier applicables dans votre département.
Un diagnostiqueur peut-il déduire la TVA sur ses achats ?
Oui, s’il est assujetti à la TVA et si l’achat sert son activité professionnelle.
Il déduit la TVA sur son logiciel, ses appareils, son véhicule et ses analyses.
Il doit détenir une facture régulière, au nom de son entreprise, pour chaque déduction.
Un diagnostiqueur en franchise en base ne déduit pas la TVA sur ses achats.
Il supporte alors la TVA comme un coût, intégré dans son prix de vente.
Quand le diagnostiqueur déclare-t-il sa TVA ?
En régime réel normal, il dépose une CA3, mensuelle ou trimestrielle, selon son montant de TVA.
En régime réel simplifié, il dépose une CA12 annuelle, avec deux acomptes semestriels.
Ce régime simplifié disparaît au 1er janvier 2027, au profit du régime réel normal.
En franchise en base, il ne dépose aucune déclaration de TVA.
La TVA sur les services est en principe exigible à l’encaissement, sauf option sur les débits.
Conclusion : ce qu’il faut retenir sur la TVA diagnostiqueur immobilier
La TVA diagnostiqueur immobilier est simple à comprendre, une fois la règle posée.
Le taux de la TVA diagnostiqueur immobilier est de 20 % en métropole, pour tous les diagnostics, sans taux réduit.
La franchise en base dispense les petits diagnostiqueurs de facturer la TVA.
Les seuils sont de 37 500 euros et de 41 250 euros en 2026, et non de 25 000 euros.
Le calcul tient en trois formules : TTC = HT × 1,20, TVA = HT × 0,20 et HT = TTC ÷ 1,20.
Un DDT complet à 250 euros hors taxes coûte 300 euros TTC, avec 50 euros de TVA.
Un DPE seul à 120 euros hors taxes coûte 144 euros TTC, avec 24 euros de TVA.
Un audit énergétique à 800 euros hors taxes coûte 960 euros TTC, avec 160 euros de TVA.
La validité de chaque diagnostic compte autant que son prix et sa TVA.
Un DPE vaut dix ans, un audit cinq ans, un ERP six mois et un diagnostic termites six mois.
Un diagnostic périmé au jour de l’acte doit être refait, avec une nouvelle TVA.
Le diagnostiqueur doit être certifié par domaine, assuré et indépendant des parties.
Sa certification COFRAC est valable sept ans. Son assurance RC pro est obligatoire.
Sa facture doit être claire : prix hors taxes, taux de 20 %, TVA et prix TTC.
En franchise, sa facture porte la mention : TVA non applicable, art. 293 B du CGI.
En 2027, les règles passent dans le CIBS, sans changer les taux ni les seuils.
Le régime réel simplifié disparaît à la même date, au profit de la CA3.
Pour un vendeur, le réflexe est simple : demandez un devis détaillé, vérifiez les dates et comparez les TTC.
Pour un diagnostiqueur, le réflexe est tout aussi simple : suivez vos encaissements et anticipez votre basculement.
Pour un calcul rapide, gardez la calculatrice en ligne à portée de main.
Lire la suite : calculez votre TVA à 20 % sur calcul-tva-en-ligne.fr
Un diagnostic bien fait protège une vente. Une facture bien faite protège tout le monde.