Claire habite à Toulouse. Elle vient de terminer ses études de mathématiques et elle donne ses premiers cours particuliers à des lycéens du quartier. Elle facture trente-cinq euros de l’heure et ses élèves progressent vite.
Un soir, la mère d’un élève lui demande une facture et lui pose une question très simple. Faut-il ajouter la TVA sur cette facture. Claire ne sait pas quoi répondre et elle a peur de se tromper.
La question de Claire est celle de milliers de professeurs particuliers en France. La bonne nouvelle est que la réponse est souvent très simple.
Dans la plupart des cas, un professeur qui donne lui-même ses cours et qui est payé directement par ses élèves ne facture aucune TVA. Ses cours sont exonérés.
La mauvaise nouvelle est que cette exonération n’est pas automatique dans toutes les situations. Elle disparaît dès qu’un intermédiaire paie le professeur à la place de la famille.
Elle disparaît aussi quand un salarié donne le cours ou quand une société facture l’élève. La TVA cours particuliers dépend donc moins du tarif horaire que de la façon dont le cours est organisé.
Ce guide explique la règle de 2026 en langage clair. Il donne les références exactes du Code général des impôts et du BOFiP. Il montre ensuite des exemples chiffrés avec des tableaux de calcul.
Il traite aussi le soutien scolaire à dix pour cent, la franchise en base, le statut d’auto-entrepreneur et le crédit d’impôt de cinquante pour cent.
La TVA cours particuliers en une phrase
Les cours ou leçons particuliers relevant de l’enseignement scolaire, universitaire, professionnel, artistique ou sportif sont exonérés de TVA quand ils sont dispensés personnellement par une personne physique qui est rémunérée directement par ses élèves. Cette règle figure à l’article 261, 4, 4°, b du Code général des impôts.
La formule de base reste la même que pour toutes les prestations taxables. Le prix toutes taxes comprises est égal au prix hors taxes multiplié par un plus le taux de TVA.
La TVA est égale au prix hors taxes multiplié par le taux. Le prix hors taxes est égal au prix toutes taxes comprises divisé par un plus le taux.
Pour un cours exonéré, la formule devient encore plus simple. Le prix hors taxes est égal au prix toutes taxes comprises. La TVA est égale à zéro. La famille paie exactement le tarif annoncé et le professeur n’a rien à reverser à l’administration fiscale sur ce cours.
Un exemple concret rend la règle immédiate. Claire donne un cours de mathématiques à quarante euros de l’heure. Elle donne le cours elle-même et la famille la paie directement.
La facture porte quarante euros, sans TVA. Le prix hors taxes est de quarante euros et le prix toutes taxes comprises est aussi de quarante euros.
Le même cours change de régime si une plateforme paie Claire à la place de la famille. La plateforme facture alors l’élève et Claire devient une prestataire de la plateforme.
L’exonération ne s’applique plus dans ce montage. Il faut alors regarder la franchise en base et le taux normal de vingt pour cent.
Ce que dit exactement la loi en 2026
L’article 261, 4, 4° du Code général des impôts exonère plusieurs formes d’enseignement. Le a vise l’enseignement scolaire, universitaire, technique, professionnel, agricole et à distance dispensé par des établissements reconnus.
La formation professionnelle continue figure aussi dans ce texte quand elle est assurée par un organisme titulaire de l’attestation requise.
Le b du même texte vise précisément les cours particuliers. Il exonère les cours ou leçons particuliers dispensés personnellement par des personnes physiques qui perçoivent directement de leurs élèves la rémunération de leur activité enseignante. Chaque mot de cette phrase compte et chaque mot crée une condition.
Le BOFiP commente ce texte dans sa doctrine BOI-TVA-CHAMP-30-10-20-50, dans sa version publiée le 16 octobre 2019 et toujours en vigueur en 2026. Il précise que l’exonération couvre l’enseignement scolaire, universitaire, professionnel, artistique et sportif. Il donne des exemples concrets pour chaque catégorie.
Pour l’enseignement scolaire, le BOFiP cite les mathématiques, le français et les langues étrangères. Pour l’enseignement artistique, il cite le chant, le piano et la danse.
Pour l’enseignement sportif, il cite l’éducation physique, le judo, la natation, l’équitation, le tennis et le ski. Le champ est donc large et il ne se limite pas aux matières du collège et du lycée.
Le BOFiP ajoute une précision importante sur le lieu du cours. Le professeur donne souvent ses cours à son propre domicile ou au domicile de ses élèves.
Le lieu importe peu. Un cours donné dans un local loué pour l’occasion reste couvert par l’exonération quand les autres conditions sont réunies.
Le BOFiP précise aussi que les cours dispensés à un ou plusieurs élèves sont exonérés. Un professeur peut donc réunir deux ou trois élèves autour de la même table sans perdre l’exonération. Ce point rassure les professeurs qui organisent de petits groupes de révision avant le baccalauréat.
Le point décisif reste l’indépendance du professeur. Le BOFiP indique que l’exonération s’applique aux cours dispensés par des personnes indépendantes en dehors du cadre de l’exploitation d’un établissement d’enseignement.
Un professeur salarié d’une école ne relève pas de ce texte pour les cours qu’il donne dans le cadre de son contrat de travail.
Les quatre conditions de l’exonération
La première condition est la plus évidente. Le cours doit relever de l’enseignement scolaire, universitaire, professionnel, artistique ou sportif. Un cours de mathématiques pour un élève de première entre dans ce champ.
Un cours de piano pour un adulte entre aussi dans ce champ. Un cours de tennis pour un adolescent entre également dans ce champ.
La deuxième condition porte sur la personne qui donne le cours. Il doit s’agir d’une personne physique qui dispense elle-même la leçon.
Une société qui vend des cours ne peut pas invoquer ce texte pour ses propres prestations. Une association qui emploie des enseignants ne peut pas l’invoquer non plus pour les cours donnés par ses salariés.
La troisième condition porte sur l’absence de salarié ou de sous-traitant pour l’enseignement. Le professeur doit donner le cours personnellement, sans faire intervenir un assistant pour enseigner à sa place. S’il emploie un salarié qui participe à l’enseignement, l’exonération ne s’applique plus aux cours concernés.
La quatrième condition porte sur le paiement. Le professeur doit être rémunéré directement par ses élèves. L’élève majeur paie lui-même ou ses parents paient pour lui. Dès qu’une plateforme, une agence ou une société de soutien scolaire paie le professeur, la condition de rémunération directe disparaît.
Quand les quatre conditions sont réunies, l’exonération s’applique. Quand une seule condition manque, il faut chercher un autre régime. La franchise en base peut alors prendre le relais. Le taux normal de vingt pour cent s’applique au-delà de la franchise.
Un point mérite d’être souligné avec force. L’exonération ne dépend d’aucun plafond de chiffre d’affaires. Un professeur qui encaisse quarante-deux mille euros de cours exonérés en 2026 ne facture toujours aucune TVA sur ces cours. La franchise en base fonctionne différemment et elle s’arrête au-delà de ses seuils.
Quels cours sont couverts par la TVA cours particuliers
Le soutien scolaire classique est le cas le plus fréquent. Un professeur aide un collégien en mathématiques, un lycéen en physique ou un étudiant en droit.
Le cours prépare un examen, comble une lacune ou consolide une méthode de travail. L’exonération s’applique quand le professeur donne le cours lui-même et quand la famille le paie directement.
Les cours de langues entrent aussi dans ce champ. Un professeur d’anglais prépare un élève au baccalauréat. Un professeur d’espagnol aide un adulte à progresser pour son travail.
Un professeur de français langue étrangère accompagne un étudiant étranger installé en France. Ces trois situations relèvent de l’enseignement scolaire, universitaire ou professionnel.
Les cours de musique forment une autre grande famille. Un professeur de piano donne un cours hebdomadaire à un enfant de dix ans.
Un professeur de guitare accompagne un adolescent qui prépare un concours. Un professeur de chant travaille la voix d’une adulte qui chante dans une chorale. L’enseignement artistique est cité expressément par le BOFiP.
Les cours de sport complètent le tableau. Un professeur de tennis donne des leçons individuelles sur un court municipal. Un moniteur de natation accompagne un enfant qui apprend à nager.
Un professeur de judo prépare un adolescent à une compétition. L’enseignement sportif est lui aussi cité expressément par le BOFiP.
Les cours de soutien pour les études supérieures suivent la même règle. Un étudiant en médecine reçoit une aide en biologie.
Un étudiant en école de commerce reçoit une aide en comptabilité. Un candidat à un concours administratif reçoit une aide en droit public. L’enseignement universitaire et professionnel couvre ces situations.
Les cours de loisirs demandent plus de prudence. Un cours de cuisine ou un cours de couture donné pour le plaisir ne relève pas toujours de l’enseignement scolaire, universitaire, professionnel, artistique ou sportif.
Certaines sources considèrent que l’exonération ne couvre pas ces cours de loisirs. Le professeur reste alors hors TVA tant qu’il bénéficie de la franchise en base.
La frontière entre un cours artistique et un cours de loisirs n’est pas toujours nette. Un cours de dessin qui prépare une entrée en école d’art relève de l’enseignement artistique.
Un cours de dessin donné comme simple loisir du week-end est plus difficile à classer. En cas de doute, il faut regarder l’objectif réel du cours et conserver une trace de cet objectif.
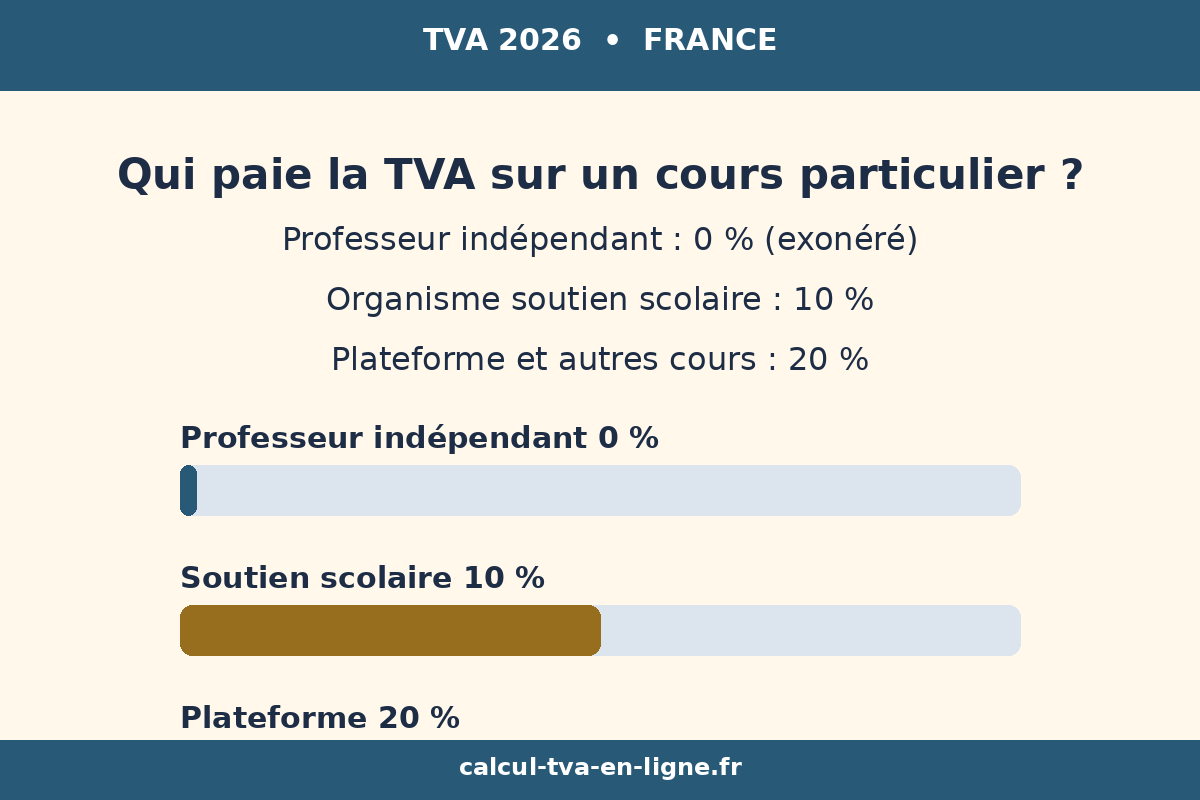
Tableau récapitulatif : qui paie la TVA sur un cours
| Situation | TVA à facturer | Texte de référence |
|---|---|---|
| Professeur indépendant, seul, payé directement par la famille | Exonérée, 0 euro de TVA | CGI, art. 261, 4, 4°, b |
| Professeur de piano ou de chant, payé directement par l’élève | Exonérée, 0 euro de TVA | CGI, art. 261, 4, 4°, b |
| Professeur de sport, payé directement par la famille | Exonérée, 0 euro de TVA | CGI, art. 261, 4, 4°, b |
| Professeur payé par une plateforme ou une agence | Franchise en base, puis 20 % au-delà des seuils | CGI, art. 293 B et art. 278 |
| Professeur qui emploie un salarié pour enseigner | Franchise en base, puis 20 % au-delà des seuils | CGI, art. 293 B et art. 278 |
| Organisme de soutien scolaire à domicile, déclaré services à la personne | 10 % sur le soutien scolaire à domicile | CGI, art. 279, i et annexe III, art. 86 |
| Organisme de cours à domicile, autre qu’un soutien scolaire | 20 % sur les autres cours à domicile | CGI, art. 278 |
| Établissement scolaire ou universitaire reconnu | Exonérée | CGI, art. 261, 4, 4°, a |
Ce tableau résume la logique du système. La TVA cours particuliers dépend de trois questions simples. Qui donne le cours. Qui paie le professeur. Où se situe l’organisme qui facture. Les réponses à ces trois questions suffisent dans la plupart des cas à trouver le bon régime.
Un professeur qui se trompe de case dans ce tableau se trompe de facture. Il risque de facturer une TVA qu’il ne devait pas collecter ou d’oublier une TVA qu’il devait reverser.
Les deux erreurs coûtent cher. La première fait payer la famille pour rien. La seconde expose le professeur à un rappel de TVA.
Quand la TVA cours particuliers devient due
La plateforme est le cas le plus fréquent en 2026. Un élève s’inscrit sur une plateforme en ligne et il paie la plateforme. La plateforme reverse ensuite une partie du prix au professeur, après avoir prélevé sa commission. Le professeur n’est pas rémunéré directement par l’élève. L’exonération tombe.
Le professeur payé par une plateforme suit alors le régime normal des prestations de services. Il ne facture pas de TVA tant qu’il reste en franchise en base.
Il devient redevable de la TVA au taux normal de vingt pour cent quand il dépasse les seuils de la franchise. Il doit alors facturer la TVA sur ses cours et la déclarer.
La société de soutien scolaire crée la même situation. Une famille signe un contrat avec une société. La société envoie un professeur au domicile de l’élève.
La famille paie la société et la société paie le professeur. Le professeur n’est pas payé directement par la famille. L’exonération ne s’applique pas à la prestation facturée par la société.
Le salarié qui enseigne crée une autre limite. Un professeur indépendant qui embauche un salarié pour donner des cours ne peut plus invoquer l’exonération pour les cours donnés par ce salarié.
La condition du cours dispensé personnellement n’est plus remplie. Les cours donnés par le salarié relèvent du régime normal.
La sous-traitance pose le même problème. Un professeur qui confie une partie de ses élèves à un collègue et qui facture lui-même les familles ne donne plus personnellement ces cours. L’exonération ne couvre pas la part sous-traitée. Seuls les cours qu’il donne lui-même restent exonérés.
Le cours vendu à une entreprise sort aussi du dispositif. Une société paie un professeur pour former ses salariés en anglais. Le professeur est rémunéré par l’entreprise et non par les élèves eux-mêmes.
L’exonération des cours particuliers ne s’applique pas dans ce montage. La formation professionnelle continue peut relever d’un autre texte quand l’organisme est attesté.
Le cours donné dans un établissement d’enseignement suit une autre logique. Un professeur salarié d’une école privée donne des cours dans le cadre de son contrat.
Son salaire n’est pas une facture de cours particuliers. L’établissement lui-même peut bénéficier de l’exonération de l’enseignement scolaire prévue au a du même article quand il remplit les conditions requises.
Le soutien scolaire à domicile et le taux de dix pour cent
Le soutien scolaire à domicile bénéficie d’un taux réduit quand il est vendu par un organisme déclaré services à la personne. Le taux est alors de dix pour cent.
Ce taux figure à l’article 279, i du Code général des impôts. La liste des activités concernées figure à l’article 86 de l’annexe III du même code.
L’article 86 de l’annexe III cite expressément le soutien scolaire à domicile parmi les activités soumises au taux de dix pour cent. La condition est claire.
L’organisme doit être déclaré en application de l’article L. 7232-1-1 du Code du travail. Il doit exercer son activité à titre exclusif ou bénéficier d’une dérogation à cette condition d’exclusivité.
La distinction entre le soutien scolaire et les autres cours à domicile est essentielle. Le soutien scolaire à domicile est taxé à dix pour cent.
Les autres cours à domicile, comme un cours de guitare vendu par une société, sont taxés au taux normal de vingt pour cent. La même société peut donc facturer deux taux différents selon la nature du cours.
Un exemple chiffré montre la différence. Une société de soutien scolaire facture une heure de cours à domicile à trente euros hors taxes.
Le taux de dix pour cent donne une TVA de trois euros. La famille paie trente-trois euros toutes taxes comprises. La formule est simple et le calcul tient en une ligne.
La même société facture ensuite une heure de guitare à domicile à trente euros hors taxes. Le taux de vingt pour cent donne une TVA de six euros.
La famille paie trente-six euros toutes taxes comprises. La différence est de trois euros par heure pour le même prix hors taxes.
Le taux réduit ne s’applique pas automatiquement. L’organisme doit être déclaré services à la personne. Il doit respecter la condition d’activité exclusive ou obtenir la dérogation prévue par le Code du travail.
Il doit aussi réaliser la prestation au domicile du particulier, comme l’exige le régime des services à la personne.
Les cours en centre ou en ligne relèvent en principe du taux normal de vingt pour cent quand ils sont vendus par un organisme.
Le taux réduit de dix pour cent est attaché au soutien scolaire à domicile. Un organisme qui délocalise ses cours dans ses propres locaux perd le bénéfice du taux réduit pour ces prestations.
Le professeur indépendant exonéré n’a pas besoin de ce taux réduit. Il ne facture aucune TVA sur ses cours. Le taux de dix pour cent ne concerne que les organismes qui facturent eux-mêmes le soutien scolaire. Il ne faut pas confondre les deux régimes sur une même facture.
La franchise en base de TVA en 2026
La franchise en base est le régime de secours des professeurs qui ne bénéficient pas de l’exonération. Elle figure à l’article 293 B du Code général des impôts.
Elle dispense de facturer la TVA tant que le chiffre d’affaires reste sous certains seuils. Elle s’applique de plein droit, sans démarche particulière.
Pour les prestations de services et les professions libérales, le seuil de base est de trente-sept mille cinq cents euros. Il se compare au chiffre d’affaires de l’année précédente.
Le seuil majoré est de quarante et un mille deux cent cinquante euros. Il se compare au chiffre d’affaires de l’année en cours.
La règle du dépassement fonctionne en deux temps. Si le chiffre d’affaires de l’année précédente dépasse trente-sept mille cinq cents euros, le professeur devient redevable de la TVA à compter du premier janvier de l’année suivante.
Il reste en franchise jusqu’au trente et un décembre de l’année du dépassement quand il se situe entre les deux seuils.
Si le chiffre d’affaires de l’année en cours dépasse quarante et un mille deux cent cinquante euros, le professeur devient redevable de la TVA immédiatement, dès le jour du dépassement.
Il doit alors facturer la TVA sur les cours donnés à partir de cette date. Les cours donnés avant le dépassement restent hors TVA.
Le seuil unique de vingt-cinq mille euros ne s’applique pas en 2026. Ce seuil avait été voté dans la loi de finances pour 2025.
Il a ensuite été suspendu puis abrogé par la loi numéro 2025-1044 du 3 novembre 2025. Cette loi a rétabli les seuils de quatre-vingt-cinq mille euros et de trente-sept mille cinq cents euros avec effet au premier mars 2025.
De nombreux sites internet annoncent encore un seuil de vingt-cinq mille euros en 2026. Ces pages sont fausses sur ce point. Il faut les ignorer.
Les seuils applicables aux services en 2026 restent trente-sept mille cinq cents euros et quarante et un mille deux cent cinquante euros. La mention de la loi du 3 novembre 2025 permet de trancher ce débat.
Un professeur exonéré n’a pas besoin de surveiller ces seuils pour ses cours exonérés. Ses cours exonérés ne consomment pas le plafond de la franchise.
Ils ne sont pas comptés dans le chiffre d’affaires qui décide de la sortie de la franchise. Cette précision est confirmée par les commentaires du BOFiP sur la franchise en base.
Un professeur qui vend aussi autre chose doit en revanche surveiller ses seuils. Il vend par exemple des fiches de révision, des stages collectifs avec plusieurs intervenants ou la location d’un instrument.
Ces ventes relèvent du régime normal. Elles entrent dans le chiffre d’affaires de la franchise et elles peuvent faire franchir les seuils.
La mention à porter sur la facture en franchise est différente de celle de l’exonération. Le professeur en franchise écrit la mention TVA non applicable, article 293 B du Code général des impôts.
Le professeur exonéré écrit la mention Exonération de TVA, article 261, 4, 4°, b du Code général des impôts. Les deux mentions ne doivent pas être confondues.
Auto-entrepreneur et professeur particulier en 2026
Le statut de micro-entrepreneur est le plus simple pour démarrer. Le professeur déclare une activité libérale non réglementée d’enseignement. Il s’immatricule sur le guichet unique des formalités des entreprises, géré par l’INPI. L’INSEE attribue en général le code APE 85.59B, qui correspond aux autres enseignements.
Le plafond de chiffre d’affaires de la micro-entreprise pour les services est de quatre-vingt-trois mille six cents euros en 2026. Ce plafond vaut pour la période triennale 2026 à 2028.
Il remplace l’ancien plafond de soixante-dix-sept mille sept cents euros qui s’appliquait pour la période 2023 à 2025. Certaines pages internet affichent encore l’ancien montant et il faut vérifier la date de la source.
Le plafond de la micro-entreprise ne doit pas être confondu avec le seuil de la franchise en base. Le plafond de quatre-vingt-trois mille six cents euros décide du maintien dans le régime micro.
Le seuil de trente-sept mille cinq cents euros décide de la TVA. Un professeur peut rester micro-entrepreneur tout en devenant redevable de la TVA.
La sortie du régime micro ne se produit qu’après deux années consécutives au-dessus du plafond. Un dépassement sur une seule année ne fait pas perdre le statut.
Le plafond de l’année de création est ajusté au prorata du nombre de jours d’existence de l’entreprise sur l’année civile. Ce point est souvent oublié par les professeurs qui démarrent en septembre.
Les cotisations sociales des professions libérales non réglementées en micro-entreprise s’élèvent à environ vingt-cinq virgule six pour cent du chiffre d’affaires encaissé en 2026, selon les taux les plus souvent cités cette année.
Ce taux doit être vérifié sur le site de l’Urssaf avant de fixer un tarif, car une autre source cite vingt-six virgule un pour cent pour la même période. L’écart change le revenu net du professeur.
L’abattement fiscal du micro-BNC est de trente-quatre pour cent. Le professeur est imposé sur soixante-six pour cent de son chiffre d’affaires, sans pouvoir déduire ses charges réelles. Ce régime convient quand les charges sont faibles. Il devient moins intéressant quand les charges réelles dépassent l’abattement.
Le professeur en micro-entreprise qui donne lui-même ses cours et qui est payé directement par les familles n’a jamais de TVA à facturer sur ses cours, quel que soit son chiffre d’affaires.
L’exonération le protège mieux que la franchise. Elle ne disparaît pas quand son activité se développe. Elle tient tant que les conditions de l’article 261, 4, 4°, b sont réunies.
Le professeur qui passe par une plateforme perd cette protection. Il redevient un prestataire de services ordinaire pour la TVA. Il ne facture pas de TVA tant qu’il reste en franchise en base.
Il doit facturer la TVA à vingt pour cent quand il dépasse les seuils. Il doit alors prévenir la plateforme et adapter ses tarifs.
Pour vérifier rapidement un calcul de TVA sur un tarif horaire, le professeur peut utiliser le calculateur de TVA en ligne. Il saisit son prix hors taxes et le taux applicable.
Il obtient immédiatement le montant de la TVA et le prix toutes taxes comprises. Cet outil évite les erreurs de calcul sur les factures.
TVA cours particuliers : six exemples chiffrés concrets
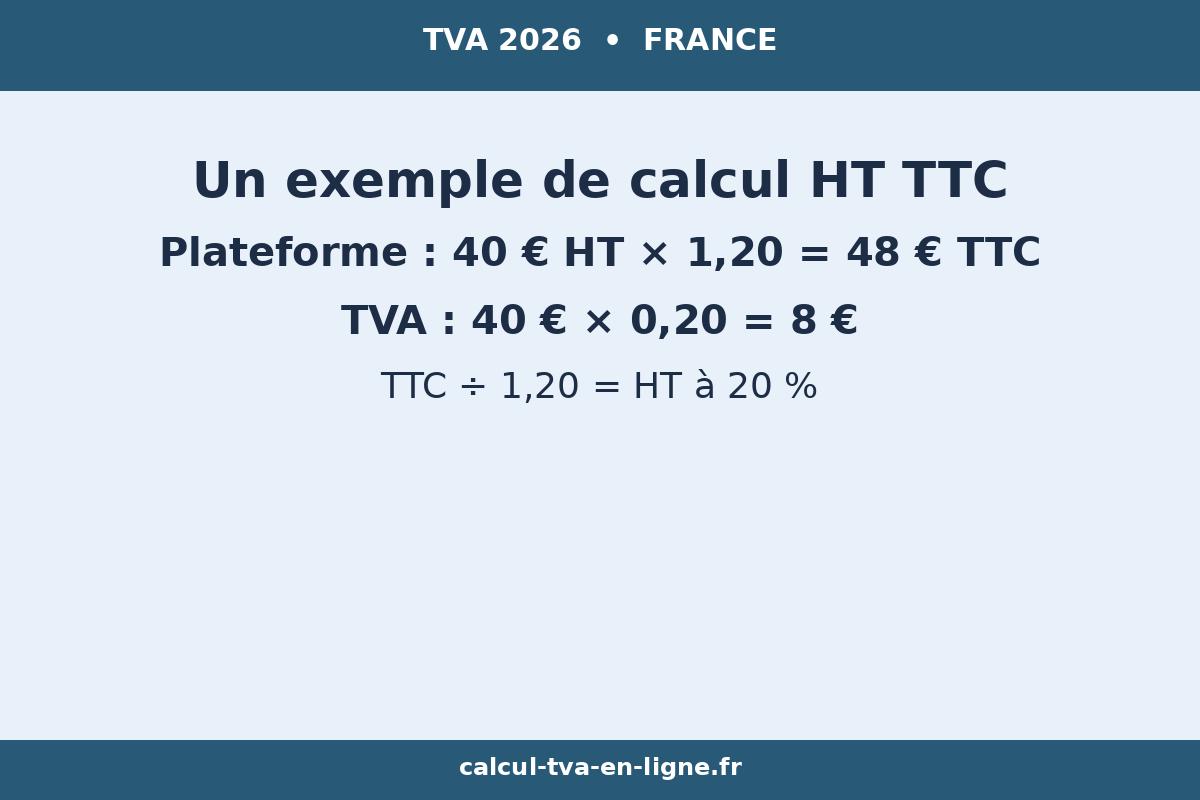
Les exemples qui suivent utilisent des tarifs réalistes pour 2026. Ils montrent comment la TVA cours particuliers change le prix payé par la famille.
Chaque exemple donne le prix hors taxes, le taux appliqué, le montant de la TVA et le prix toutes taxes comprises. Les calculs sont vérifiables avec la formule du début de ce guide.
Exemple 1 : Claire, professeure de mathématiques à Toulouse, cours exonéré
Claire donne un cours de mathématiques à un lycéen. Elle donne le cours elle-même à son domicile. La famille la paie directement par virement.
Le tarif est de quarante euros de l’heure. Le cours est exonéré de TVA en application de l’article 261, 4, 4°, b du Code général des impôts.
| Élément | Montant |
|---|---|
| Prix hors taxes, une heure | 40,00 € |
| Taux de TVA | 0 %, exonération |
| Montant de la TVA | 0,00 € |
| Prix toutes taxes comprises, une heure | 40,00 € |
| Quatre heures dans le mois | 160,00 € |
La famille paie cent soixante euros pour quatre heures dans le mois. Claire encaisse cent soixante euros. Elle ne reverse aucune TVA. Elle porte la mention d’exonération sur sa facture. Le calcul est simple et le prix annoncé est le prix payé.
Exemple 2 : le même cours vendu par une plateforme, avec la TVA à vingt pour cent
Karim donne des cours de mathématiques par l’intermédiaire d’une plateforme. L’élève paie la plateforme. La plateforme paie Karim. Le tarif hors taxes est aussi de quarante euros de l’heure. L’exonération ne s’applique pas et Karim a dépassé le seuil majoré de la franchise en base.
| Élément | Montant |
|---|---|
| Prix hors taxes, une heure | 40,00 € |
| Taux de TVA | 20 % |
| Montant de la TVA | 8,00 € |
| Prix toutes taxes comprises, une heure | 48,00 € |
| Quatre heures dans le mois | 192,00 € |
La famille paie cent quatre-vingt-douze euros pour quatre heures. La différence avec l’exemple de Claire est de trente-deux euros par mois.
Cette différence correspond à la TVA collectée. Karim doit la déclarer et la reverser. Son revenu net ne change pas si son tarif hors taxes reste le même.
Exemple 3 : un organisme de soutien scolaire à domicile, avec la TVA à dix pour cent
Une société déclarée services à la personne vend une heure de soutien scolaire à domicile. Le tarif est de trente euros hors taxes.
Le soutien scolaire à domicile est taxé à dix pour cent en application de l’article 279, i du Code général des impôts. La famille paie trente-trois euros toutes taxes comprises.
| Élément | Montant |
|---|---|
| Prix hors taxes, une heure | 30,00 € |
| Taux de TVA | 10 % |
| Montant de la TVA | 3,00 € |
| Prix toutes taxes comprises, une heure | 33,00 € |
| Dix heures dans le mois | 330,00 € |
La famille paie trois cent trente euros pour dix heures dans le mois. Elle peut ensuite bénéficier du crédit d’impôt de cinquante pour cent sur les sommes versées, dans la limite du plafond annuel.
Le coût réel après crédit d’impôt tombe à cent soixante-cinq euros, avant application des plafonds et des aides éventuelles.
Exemple 4 : un cours de guitare vendu par la même société, avec la TVA à vingt pour cent
La même société vend une heure de guitare à domicile à trente euros hors taxes. Le cours de guitare n’est pas un soutien scolaire.
Il est taxé au taux normal de vingt pour cent. La famille paie trente-six euros toutes taxes comprises pour la même durée et le même prix hors taxes.
| Élément | Montant |
|---|---|
| Prix hors taxes, une heure | 30,00 € |
| Taux de TVA | 20 % |
| Montant de la TVA | 6,00 € |
| Prix toutes taxes comprises, une heure | 36,00 € |
| Dix heures dans le mois | 360,00 € |
La comparaison entre les exemples trois et quatre montre l’importance de la qualification du cours. Le soutien scolaire et le cours de musique ne relèvent pas du même taux quand ils sont vendus par un organisme.
Une erreur de qualification sur dix heures par mois crée une erreur de trente euros de TVA.
Exemple 5 : deux professeurs qui encaissent chacun quarante-deux mille euros en 2026
Deux professeurs de mathématiques encaissent chacun quarante-deux mille euros en 2026. Le premier est payé directement par les familles. Ses cours restent exonérés. Il ne facture aucune TVA.
Le second est payé par une plateforme. Il ne bénéficie pas de l’exonération et il dépasse le seuil majoré de quarante et un mille deux cent cinquante euros.
| Élément | Professeur payé par les familles | Professeur payé par une plateforme |
|---|---|---|
| Recettes annuelles | 42 000,00 € | 42 000,00 € |
| Régime de TVA | Exonération, art. 261, 4, 4°, b | Taxable à 20 % après dépassement |
| TVA sur une heure à 40 € HT après dépassement | 0,00 € | 8,00 € |
| Prix TTC d’une heure à 40 € HT | 40,00 € | 48,00 € |
Cet exemple montre que le chiffre d’affaires ne suffit pas à décider du régime. Deux professeurs avec les mêmes recettes peuvent relever de deux régimes différents. Le mode de paiement décide. Le professeur exonéré garde son avantage même au-delà de quarante-deux mille euros.
Exemple 6 : un mois complet pour Claire, avec un tarif mixte
Claire donne douze heures de mathématiques à quarante euros et quatre heures de physique à quarante-cinq euros dans le mois.
Elle donne tous ses cours elle-même et les familles la paient directement. Tous ses cours sont exonérés. Le total du mois est de six cent soixante euros, sans TVA.
| Prestation | Heures | Tarif horaire | Total HT | TVA | Total TTC |
|---|---|---|---|---|---|
| Mathématiques, lycée | 12 | 40,00 € | 480,00 € | 0,00 € | 480,00 € |
| Physique, lycée | 4 | 45,00 € | 180,00 € | 0,00 € | 180,00 € |
| Total du mois | 16 | — | 660,00 € | 0,00 € | 660,00 € |
Claire peut vérifier ce calcul en quelques secondes avec le calculateur de TVA en ligne. Elle saisit six cent soixante euros hors taxes et un taux de zéro pour cent.
Le résultat confirme un total toutes taxes comprises de six cent soixante euros. Elle évite ainsi toute erreur de frappe sur sa facture mensuelle.
CESU et crédit d’impôt de cinquante pour cent : ce que la famille gagne vraiment
Le crédit d’impôt pour l’emploi d’un salarié à domicile est souvent confondu avec la TVA. Il s’agit pourtant de deux mécanismes différents. La TVA décide du prix facturé.
Le crédit d’impôt décide de ce que la famille récupère ensuite sur son impôt sur le revenu. Les deux mécanismes peuvent se cumuler quand les conditions sont réunies.
Le crédit d’impôt est prévu par l’article 199 sexdecies du Code général des impôts. Il est égal à cinquante pour cent des dépenses engagées pour l’emploi d’un salarié à domicile ou pour le recours à un organisme agréé de services à la personne.
Le soutien scolaire et les cours à domicile figurent sur la liste officielle des services à la personne, à l’article D. 7231-1 du Code du travail.
Le plafond annuel des dépenses retenues est de douze mille euros dans le cas général. Le crédit d’impôt maximal est donc de six mille euros.
Le plafond est majoré de mille cinq cents euros par enfant à charge ou par membre du foyer de plus de soixante-cinq ans. Le plafond majoré ne peut pas dépasser quinze mille euros, sauf en cas de handicap où il peut atteindre vingt mille euros.
La première année d’emploi direct, le plafond de base passe à quinze mille euros. Il peut être majoré jusqu’à dix-huit mille euros selon la composition du foyer.
Ces montants valent pour l’ensemble des emplois à domicile du foyer réunis. Le ménage, la garde d’enfants, le jardinage et le soutien scolaire partagent le même plafond annuel.
Un exemple montre l’effet concret du crédit d’impôt. Une famille paie trois mille six cents euros de soutien scolaire à domicile dans l’année.
Le crédit d’impôt est égal à cinquante pour cent de cette somme, soit mille huit cents euros. Le coût réel des cours tombe à mille huit cents euros, avant application des plafonds et des aides éventuelles.
Le crédit d’impôt suppose une prestation réalisée au domicile du particulier. Les cours donnés intégralement en visioconférence n’y ouvrent pas droit en principe. La tolérance admise pendant la crise sanitaire a pris fin.
Une famille qui suit tous ses cours en visio ne peut donc pas compter sur le crédit d’impôt, même si le professeur est exonéré de TVA.
La distinction est importante pour le professeur. Il peut être exonéré de TVA sur un cours en visio, car le lieu du cours importe peu pour l’exonération.
La famille ne bénéficie pourtant pas du crédit d’impôt sur ce même cours, car le crédit d’impôt exige une prestation à domicile. Les deux règles ne se recouvrent pas.
La déclaration services à la personne change l’économie du métier. Le professeur déclare son activité sur le téléservice NOVA, après son immatriculation.
Cette déclaration gratuite ouvre droit au crédit d’impôt pour ses élèves, quand les cours sont donnés à leur domicile. Elle rend son offre plus attractive que celle d’un professeur non déclaré.
Le service Avance immédiate de l’Urssaf permet aux particuliers de ne plus avancer la moitié du prix qui leur sera de toute façon remboursée.
L’élève reçoit une demande de paiement sur son espace particulier. Il la valide et il ne règle que cinquante pour cent du montant. Le professeur doit être inscrit au dispositif pour en bénéficier.
Le CESU déclaratif est l’outil des particuliers qui emploient directement un professeur à domicile. La famille crée gratuitement son compte sur le site cesu.urssaf.fr.
Elle déclare les heures en ligne. L’Urssaf calcule les cotisations et le professeur reçoit son salaire. Le CESU préfinancé de l’employeur de la famille est accepté dans ce cadre.
Il faut bien distinguer le CESU de l’exonération de TVA. Le CESU concerne l’emploi d’un salarié à domicile. L’exonération de TVA concerne le professeur indépendant qui facture ses cours.
Un professeur en micro-entreprise ne passe pas par le CESU pour ses propres factures. Il facture directement les familles et il déclare son activité services à la personne sur NOVA.
Pour comparer le coût réel d’un cours après crédit d’impôt, la famille peut d’abord calculer le prix toutes taxes comprises avec le calculateur de TVA en ligne.
Elle divise ensuite ce prix par deux pour obtenir le coût après crédit d’impôt, dans la limite du plafond annuel. Ce calcul rapide évite les mauvaises surprises au moment de la déclaration de revenus.
Facturer un cours particulier sans erreur
Une facture de cours exonérés doit porter la bonne mention. Le professeur écrit la mention Exonération de TVA, article 261, 4, 4°, b du Code général des impôts.
Cette mention indique à la famille et à l’administration pourquoi aucune TVA n’apparaît sur la facture. Elle doit être exacte et complète.
Un professeur en franchise en base écrit une mention différente. Il écrit la mention TVA non applicable, article 293 B du Code général des impôts.
Cette mention indique que le professeur ne facture pas de TVA parce que son chiffre d’affaires reste sous les seuils. Elle ne doit pas être utilisée pour un cours exonéré.
La confusion entre les deux mentions est l’une des erreurs les plus fréquentes. Un professeur exonéré qui écrit la mention de la franchise se trompe de texte.
Un professeur en franchise qui écrit la mention de l’exonération se trompe aussi de texte. Les deux mentions renvoient à des régimes différents et elles ne sont pas interchangeables.
La facture doit aussi comporter les mentions obligatoires classiques. Le professeur indique son nom, son adresse et son numéro SIREN.
Il indique la mention EI ou Entrepreneur individuel accolée à son nom, quand il exerce en entreprise individuelle. Il indique la date de la facture, son numéro, l’identité du client et le détail des séances.
Le détail des séances est particulièrement utile pour les cours particuliers. La facture précise la matière, le niveau, les dates et le nombre d’heures.
Elle précise le tarif horaire et le total. Ce détail aide la famille à vérifier la facture et il aide le professeur à justifier ses recettes en cas de contrôle.
| Élément de la facture | Exemple pour Claire |
|---|---|
| Numéro et date de la facture | Facture F-2026-11-001, 16 novembre 2026 |
| Professeur | Claire Martin, EI, SIREN à compléter |
| Client | Famille Durand, Toulouse |
| Prestation | Quatre heures de mathématiques, lycée, novembre 2026 |
| Tarif horaire | 40,00 € |
| Total hors taxes | 160,00 € |
| TVA | 0,00 €, exonération |
| Total toutes taxes comprises | 160,00 € |
| Mention TVA | Exonération de TVA, article 261, 4, 4°, b du CGI |
Le professeur exonéré ne récupère pas la TVA payée sur ses achats professionnels. L’exonération a cette contrepartie. Il ne déduit pas la TVA sur ses manuels, son ordinateur ou son abonnement internet professionnel. Il doit intégrer cette TVA non récupérable dans son tarif horaire.
Le professeur qui devient redevable de la TVA retrouve le droit à déduction. Il peut alors déduire la TVA payée sur ses achats professionnels, dans les conditions prévues par l’article 271 du Code général des impôts.
Ce changement peut compenser en partie le coût du passage à la TVA. Il faut le calculer avant de décider d’opter volontairement pour la TVA.
La facturation électronique arrive progressivement pour les entreprises françaises. Le professeur doit suivre ce calendrier et vérifier ses obligations selon sa situation. Les règles évoluent et il est prudent de consulter le site impots.gouv.fr ou son expert-comptable avant chaque changement de régime.
Les erreurs coûteuses à éviter
La première erreur est de facturer la TVA sur un cours exonéré. Le professeur ajoute vingt pour cent à son tarif sans raison.
La famille paie quarante-huit euros au lieu de quarante euros pour une heure à quarante euros hors taxes. Elle paie huit euros de trop par heure et elle peut demander un remboursement.
La deuxième erreur est l’inverse de la première. Le professeur oublie la TVA sur un cours taxable. Il facture quarante euros toutes taxes comprises alors qu’il aurait dû facturer quarante-huit euros.
Il doit ensuite reverser huit euros de TVA sur quarante euros encaissés. Sa marge disparaît et il doit parfois réclamer la différence à la famille.
La troisième erreur est de croire que la plateforme protège le professeur. Une plateforme qui facture l’élève ne rend pas le professeur exonéré. Elle rend au contraire l’exonération inapplicable. Le professeur doit vérifier son contrat avec la plateforme et savoir qui facture qui avant de fixer son tarif.
La quatrième erreur est de confondre le plafond de la micro-entreprise et le seuil de la franchise. Un professeur qui encaisse cinquante mille euros reste micro-entrepreneur, car le plafond est de quatre-vingt-trois mille six cents euros.
Il devient pourtant redevable de la TVA, car le seuil majoré de la franchise est de quarante et un mille deux cent cinquante euros.
La cinquième erreur est de citer le seuil de vingt-cinq mille euros. Ce seuil n’a jamais été appliqué et il a été abrogé par la loi du 3 novembre 2025.
Un professeur qui organise son activité autour de vingt-cinq mille euros se prive d’une marge de douze mille cinq cents euros. Il peut aussi basculer à la TVA trop tôt et perdre des clients.
La sixième erreur est de promettre le crédit d’impôt sur un cours en visio. La famille compte sur un remboursement de cinquante pour cent.
Elle découvre au moment de sa déclaration que le cours en visio n’ouvre pas droit au crédit d’impôt. Elle se sent trompée et elle peut mettre fin aux cours. Le professeur doit être clair sur ce point dès le premier contact.
La septième erreur est d’appliquer le taux de dix pour cent à un cours qui n’est pas un soutien scolaire. Un cours de guitare vendu par un organisme est taxé à vingt pour cent.
Un cours de piano vendu par un organisme est taxé à vingt pour cent. Seul le soutien scolaire à domicile bénéficie du taux de dix pour cent dans ce cadre.
La huitième erreur est d’oublier la mention exacte sur la facture. Une facture sans mention de TVA laisse la famille et l’administration dans le doute.
Une facture avec la mauvaise mention crée une confusion sur le régime appliqué. La mention doit être écrite en toutes lettres, avec la référence exacte de l’article du Code général des impôts.
La neuvième erreur est de mélanger les cours exonérés et les ventes taxables dans un même total. Un professeur vend des fiches de révision à vingt pour cent et des cours exonérés à zéro pour cent.
Il doit séparer les deux catégories sur sa facture. Il doit aussi suivre séparément les recettes taxables pour la franchise en base.
La dixième erreur est de ne pas conserver les preuves du paiement direct. Le professeur doit garder ses contrats, ses factures et ses relevés de virement. Ces documents prouvent que les familles l’ont payé directement. Ils sont indispensables en cas de contrôle fiscal sur l’exonération.
Les prochaines étapes pour démarrer sereinement
La première étape est de vérifier sa situation réelle. Le professeur se demande qui donne le cours, qui paie et qui facture. Il compare sa situation au tableau récapitulatif de ce guide. Il identifie son régime en quelques minutes et il évite les erreurs de départ.
La deuxième étape est de s’immatriculer en micro-entreprise si ce n’est pas déjà fait. Le professeur déclare une activité libérale non réglementée d’enseignement sur le guichet unique. Il choisit le code APE adapté à son activité. Il vérifie son plafond de chiffre d’affaires et ses cotisations sociales.
La troisième étape est de demander la déclaration services à la personne sur le téléservice NOVA. Cette déclaration gratuite ouvre le crédit d’impôt à ses élèves pour les cours donnés à leur domicile. Elle rend l’offre du professeur plus attractive et elle justifie un tarif horaire plus élevé.
La quatrième étape est de fixer un tarif horaire qui couvre toutes les charges. Le professeur calcule ses cotisations sociales, ses frais professionnels et la TVA non récupérable sur ses achats.
Il compare son tarif à ceux pratiqués dans sa ville et pour sa matière. Il ajuste son tarif avant de signer ses premiers contrats.
La cinquième étape est de préparer un modèle de facture correct. Le professeur crée un modèle avec toutes les mentions obligatoires et la bonne mention de TVA.
Il teste son modèle sur une première facture et il vérifie le calcul avec le calculateur de TVA en ligne. Il corrige son modèle avant de l’utiliser pour tous ses élèves.
La sixième étape est de suivre ses recettes mois par mois. Le professeur note ses cours exonérés et ses ventes taxables séparément.
Il compare ses recettes taxables aux seuils de la franchise en base. Il anticipe le dépassement éventuel et il prévient ses clients avant de devoir facturer la TVA.
La septième étape est de se faire accompagner quand la situation devient complexe. Un expert-comptable peut vérifier le régime applicable et préparer les déclarations de TVA.
Un conseiller de la chambre de commerce peut aider à choisir le statut juridique. Un rendez-vous annuel suffit souvent à éviter les erreurs coûteuses.
Pour approfondir la question de l’exonération des organismes de formation, le lecteur peut consulter l’article consacré à l’exonération des organismes de formation. Pour le statut d’auto-entrepreneur, le guide complet sur l’auto-entrepreneur en 2026 explique les plafonds, les cotisations et la facturation.
Questions fréquentes sur la TVA cours particuliers
Un professeur particulier doit-il facturer la TVA en 2026 ?
Non, dans la plupart des cas. Un professeur qui donne lui-même ses cours et qui est payé directement par ses élèves ne facture aucune TVA.
Ses cours sont exonérés en application de l’article 261, 4, 4°, b du Code général des impôts. La TVA ne devient due que quand une condition de l’exonération manque, par exemple quand une plateforme paie le professeur.
La TVA cours particuliers s’applique-t-elle aux cours de piano et de musique ?
Oui, l’exonération couvre l’enseignement artistique. Un professeur de piano, de guitare ou de chant qui donne lui-même ses cours et qui est payé directement par ses élèves ne facture pas de TVA.
La même règle s’applique aux cours de danse et aux autres disciplines artistiques citées par le BOFiP.
Un cours de sport est-il exonéré de TVA ?
Oui, l’enseignement sportif est couvert par l’exonération. Un professeur de tennis, un moniteur de natation ou un professeur de judo qui donne lui-même ses cours et qui est payé directement par ses élèves ne facture pas de TVA.
Il faut toutefois vérifier que le cours relève bien de l’enseignement sportif et non d’une simple location d’installation.
Que se passe-t-il si je donne mes cours par l’intermédiaire d’une plateforme ?
L’exonération ne s’applique plus. Le professeur est payé par la plateforme et non directement par l’élève. Il suit alors le régime normal des prestations de services. Il ne facture pas de TVA tant qu’il reste en franchise en base.
Il devient redevable de la TVA à vingt pour cent quand il dépasse les seuils de trente-sept mille cinq cents euros et de quarante et un mille deux cent cinquante euros.
Le soutien scolaire à domicile est-il taxé à dix pour cent ou à vingt pour cent ?
Le soutien scolaire à domicile vendu par un organisme déclaré services à la personne est taxé à dix pour cent. Ce taux figure à l’article 279, i du Code général des impôts.
Les autres cours à domicile vendus par un organisme, comme un cours de guitare, sont taxés à vingt pour cent. Le professeur indépendant exonéré ne facture quant à lui aucune TVA.
Quelle est la différence entre l’exonération et la franchise en base ?
L’exonération dispense de TVA une opération précise, quel que soit le chiffre d’affaires. La franchise en base dispense de TVA une petite entreprise tant que son chiffre d’affaires reste sous les seuils.
Un professeur exonéré ne facture jamais de TVA sur ses cours. Un professeur en franchise ne facture pas de TVA tant qu’il reste sous trente-sept mille cinq cents euros de recettes de services.
Le seuil de TVA de vingt-cinq mille euros s’applique-t-il en 2026 ?
Non. Le seuil unique de vingt-cinq mille euros avait été voté dans la loi de finances pour 2025. Il a été suspendu puis abrogé par la loi numéro 2025-1044 du 3 novembre 2025.
Les seuils applicables aux services en 2026 restent trente-sept mille cinq cents euros pour l’année précédente et quarante et un mille deux cent cinquante euros pour l’année en cours.
Quelle mention dois-je écrire sur ma facture de cours particuliers ?
Un professeur exonéré écrit la mention Exonération de TVA, article 261, 4, 4°, b du Code général des impôts. Un professeur en franchise en base écrit la mention TVA non applicable, article 293 B du Code général des impôts.
Les deux mentions ne doivent pas être confondues. La facture doit aussi comporter le numéro SIREN, la date, le détail des séances et le total.
Un auto-entrepreneur qui donne des cours particuliers facture-t-il la TVA ?
Non, quand il donne lui-même ses cours et quand les familles le paient directement. L’exonération s’applique quel que soit son chiffre d’affaires. Il porte la mention d’exonération sur ses factures.
Il ne facture la TVA que s’il passe par une plateforme ou un organisme et s’il dépasse les seuils de la franchise en base.
Mes élèves bénéficient-ils du crédit d’impôt de cinquante pour cent ?
Oui, quand les cours sont donnés au domicile de l’élève et quand le professeur est déclaré services à la personne. Le crédit d’impôt est égal à cinquante pour cent des dépenses, dans la limite de douze mille euros de dépenses par an.
Les cours donnés intégralement en visioconférence n’ouvrent pas droit au crédit d’impôt en principe. Le professeur doit prévenir les familles de cette limite.
Un cours en visioconférence est-il exonéré de TVA ?
Le BOFiP indique que le lieu du cours importe peu pour l’exonération. Un cours donné en visioconférence par un professeur indépendant, payé directement par l’élève, relève en principe de la même exonération qu’un cours en présentiel.
Ce point n’est toutefois pas tranché expressément par un texte dédié à la visioconférence dans les sources consultées. Il est prudent de conserver une trace du paiement direct et de vérifier sa situation auprès de son expert-comptable.
Puis-je donner des cours à plusieurs élèves en même temps sans perdre l’exonération ?
Oui. Le BOFiP précise que les cours dispensés à un ou plusieurs élèves sont exonérés. Un professeur peut réunir deux ou trois élèves autour de la même table sans perdre l’exonération.
Il doit toutefois donner lui-même le cours et être payé directement par les familles. Un stage animé par plusieurs intervenants relève d’une autre analyse.
Que dois-je faire si je dépasse le seuil de la franchise en base ?
Il faut d’abord identifier la date du dépassement. Si le chiffre d’affaires de l’année précédente dépasse trente-sept mille cinq cents euros, la TVA devient due au premier janvier suivant.
Si le chiffre d’affaires de l’année en cours dépasse quarante et un mille deux cent cinquante euros, la TVA devient due dès le jour du dépassement. Le professeur doit alors facturer la TVA à vingt pour cent, déclarer la TVA et prévenir ses clients.
Un cours de cuisine ou de couture est-il exonéré de TVA ?
La réponse dépend de l’objectif du cours. Un cours de cuisine qui prépare à un diplôme professionnel relève de l’enseignement professionnel. Un cours de cuisine donné comme simple loisir ne relève pas toujours de l’enseignement scolaire, universitaire, professionnel, artistique ou sportif.
Certaines sources considèrent que l’exonération ne couvre pas ces cours de loisirs. Le professeur reste alors hors TVA tant qu’il bénéficie de la franchise en base.
Dois-je récupérer la TVA sur mes achats professionnels ?
Non, quand les cours sont exonérés. L’exonération prive en principe du droit de déduire la TVA payée sur les achats liés aux cours exonérés. Le professeur intègre cette TVA non récupérable dans son tarif horaire.
Il retrouve le droit à déduction quand il devient redevable de la TVA sur ses prestations, dans les conditions prévues par l’article 271 du Code général des impôts.
Conclusion : ce qu’il faut retenir sur la TVA cours particuliers
La règle de 2026 est claire quand on la ramène à sa logique. Un professeur qui donne lui-même ses cours et qui est payé directement par ses élèves ne facture aucune TVA.
Ses cours sont exonérés en application de l’article 261, 4, 4°, b du Code général des impôts. Le prix annoncé est le prix payé et la facture porte la mention d’exonération.
Le régime change dès qu’un intermédiaire s’interpose entre l’élève et le professeur. Une plateforme, une agence ou une société de soutien scolaire qui facture l’élève fait tomber l’exonération.
Le professeur suit alors le régime normal. Il reste hors TVA tant qu’il bénéficie de la franchise en base. Il facture la TVA à vingt pour cent au-delà des seuils.
Le soutien scolaire à domicile vendu par un organisme déclaré services à la personne fait exception au taux normal. Il est taxé à dix pour cent en application de l’article 279, i du Code général des impôts.
Les autres cours à domicile vendus par un organisme restent taxés à vingt pour cent. Cette distinction de dix points change le prix payé par la famille.
La franchise en base de 2026 repose sur deux seuils pour les services. Le seuil de base est de trente-sept mille cinq cents euros.
Le seuil majoré est de quarante et un mille deux cent cinquante euros. Le seuil unique de vingt-cinq mille euros ne s’applique pas. Il a été abrogé par la loi numéro 2025-1044 du 3 novembre 2025.
Le crédit d’impôt de cinquante pour cent est un atout majeur pour les familles. Il divise par deux le coût réel des cours donnés à domicile, dans la limite de douze mille euros de dépenses par an.
Il ne s’applique pas aux cours donnés intégralement en visioconférence. Le professeur doit être clair sur ce point dès le premier contact avec une famille.
Claire, la professeure de mathématiques de Toulouse, peut désormais répondre à la mère de son élève. Elle donne ses cours elle-même et la famille la paie directement. Elle ne facture aucune TVA.
Elle écrit la mention d’exonération sur sa facture et elle conserve une trace du paiement direct. Son tarif de quarante euros de l’heure est un prix net, sans TVA à ajouter.
Le professeur qui veut vérifier un tarif, un total mensuel ou un prix après crédit d’impôt peut utiliser le calculateur de TVA en ligne.
Il saisit son prix hors taxes et le taux applicable. Il obtient immédiatement le montant de la TVA et le prix toutes taxes comprises. Il évite ainsi les erreurs de calcul qui coûtent cher.
Pour aller plus loin, le lecteur peut consulter le guide complet sur le statut d’auto-entrepreneur en 2026, ainsi que l’article consacré à l’exonération des organismes de formation.
Ces deux guides complètent ce dossier et ils aident le professeur à choisir entre l’exercice indépendant, la plateforme et l’organisme de soutien scolaire.
Les règles fiscales évoluent chaque année. Les seuils, les taux et les plafonds doivent être vérifiés avant chaque décision importante. Ce guide décrit le droit applicable en 2026 à partir des sources citées ci-dessous.
Il ne remplace pas l’avis d’un expert-comptable pour une situation particulière, notamment pour les cours en visioconférence, les cours de loisirs et les montages avec plusieurs intervenants.
Sources utilisées
BOFiP, BOI-TVA-CHAMP-30-10-20-50, version du 16 octobre 2019, sur l’enseignement et les cours particuliers. Code général des impôts, article 261, 4, 4°, a et b. Code général des impôts, article 279, i et annexe III, article 86, sur le taux de dix pour cent du soutien scolaire à domicile.
Code général des impôts, article 293 B, sur la franchise en base de TVA. Loi numéro 2025-1044 du 3 novembre 2025, sur l’abrogation du seuil unique de vingt-cinq mille euros.
Code général des impôts, article 199 sexdecies, sur le crédit d’impôt pour l’emploi d’un salarié à domicile. Code du travail, article D. 7231-1, sur la liste des services à la personne.
Service-public.gouv.fr, fiche sur le crédit d’impôt pour l’emploi d’un salarié à domicile, mise à jour le 15 avril 2026. Site economie.gouv.fr, page sur les aides fiscales liées à la famille, publiée en avril 2026.
Les guides pratiques consultés pour les tarifs, les plafonds de la micro-entreprise et les exemples de facturation sont les guides en ligne sur les cours particuliers en micro-entreprise, sur les seuils de TVA des auto-entrepreneurs en 2026 et sur les modèles de facture de cours particuliers.
Les montants, les taux et les exemples chiffrés de ce guide ont été recalculés à partir des formules de base de la TVA.