Une première saison à quatre-vingt-dix euros la nuit : faut-il facturer la TVA ?
Claire et Marc vivent dans une vieille maison en pierre en Dordogne depuis quinze ans.
Au printemps deux mille vingt-six, ils décident d’ouvrir trois chambres d’hôtes dans l’aile inoccupée de la maison.
Ils refont les salles de bain, ils achètent du linge neuf, ils installent une petite terrasse. Ils fixent le prix de la nuitée à quatre-vingt-dix euros, petit-déjeuner compris.
Les premières réservations arrivent vite. Un couple de Parisiens réserve trois nuits en juin. Une famille allemande réserve une semaine en juillet. Claire prépare les petits-déjeuners, Marc tond la pelouse et accueille les voyageurs.
À la fin du mois de juillet, Claire ouvre son tableur. Le chiffre d’affaires de la saison s’élève déjà à douze mille euros. Une question la bloque net.
Elle se demande si elle doit facturer la TVA chambre d’hôtes sur les nuitées. Elle a entendu dire que l’hébergement était taxé à dix pour cent.
Elle a aussi entendu dire que les petites chambres d’hôtes ne facturaient pas de TVA. Les deux affirmations circulent sur internet, et elles semblent se contredire.
Claire appelle sa voisine, qui tient un gîte depuis dix ans. La voisine lui répond qu’elle ne facture jamais de TVA. Claire se demande alors si son activité est différente de celle du gîte.
La réponse est oui, et c’est là que tout se joue. Une chambre d’hôtes n’est pas un gîte. Une chambre d’hôtes propose des services proches de ceux d’un hôtel. Le petit-déjeuner, le linge et le ménage changent le traitement fiscal de la location.
Vous êtes peut-être dans la même situation que Claire et Marc. Vous ouvrez des chambres d’hôtes, ou vous en exploitez déjà. Vous vous demandez à quel taux facturer la nuitée, la table d’hôtes et le verre de vin du soir.
Ce guide vous explique tout, en langage clair. Il commence par la règle simple. Il détaille ensuite le taux de dix pour cent, le taux de vingt pour cent et la franchise en base. Il montre comment calculer la TVA sur une nuitée, sur une table d’hôtes et sur une facture mixte.
Vous y trouverez les formules de calcul, sept exemples chiffrés complets et les erreurs qui coûtent cher. La franchise en base de deux mille vingt-six y est traitée en détail. La taxe de séjour, la déclaration en mairie et le micro-BIC y sont expliqués pas à pas.
L’objectif est simple : vous permettre de savoir si vous devez facturer la TVA, et à quel taux, sur chaque prestation. Vous saurez aussi quand la franchise vous dispense de toute TVA, et quand le dépassement d’un seuil vous fait basculer.
Gardez ce guide près de votre carnet de réservations. Il vous servira pour chaque nouveau séjour. Il vous servira aussi quand un hôte vous demandera pourquoi sa nuitée n’affiche aucune TVA, ou pourquoi le vin du dîner est taxé différemment du repas.
La règle en une phrase sur la TVA chambre d’hôtes
La TVA chambre d’hôtes est de dix pour cent sur l’hébergement et sur la table d’hôtes, de vingt pour cent sur les boissons alcoolisées et sur les autres prestations de services, et elle ne s’applique pas tant que le chiffre d’affaires reste sous le seuil de la franchise en base de quatre-vingt-cinq mille euros.
Cette phrase résume l’essentiel de la TVA chambre d’hôtes. Elle ne suffit pourtant pas à facturer sans erreur.
Le taux de dix pour cent est prévu par l’article 279 du Code général des impôts, qui vise les prestations d’hébergement. Le taux de vingt pour cent est le taux normal, prévu par l’article 278 du même code. La franchise en base relève de l’article 293 B.
Le point de départ est le statut de l’activité. La location d’un logement meublé est en principe exonérée de TVA, selon l’article 261 D du Code général des impôts. L’exonération tombe quand l’activité ressemble à celle d’un hôtel.
Une chambre d’hôtes ressemble à un hôtel par ses services. Le petit-déjeuner servi le matin, le linge fourni et renouvelé, le nettoyage régulier des chambres et l’accueil des voyageurs sont les quatre services qui font basculer la location dans la parahôtellerie.
La parahôtellerie est taxable à la TVA. Le loueur devient alors un assujetti, avec un numéro de TVA et des déclarations à déposer. Il peut aussi récupérer la TVA qu’il paie sur ses achats, ses travaux et son mobilier.
La franchise en base tempère ce principe. Tant que le chiffre d’affaires annuel reste sous le seuil de l’hébergement, l’exploitant ne facture pas de TVA. Il ne la récupère pas non plus sur ses dépenses.
Pour vos calculs, le calculateur de TVA de calcul-tva-en-ligne.fr vous donne le montant de la taxe en quelques secondes.
Tableau récapitulatif : la TVA chambre d’hôtes en 2026
Ce tableau résume les taux de la TVA chambre d’hôtes en deux mille vingt-six. Il distingue l’hébergement, la table d’hôtes, les boissons et les prestations annexes. Il précise aussi le cas de la franchise en base.
| Prestation | Taux de TVA | Base légale |
|---|---|---|
| Nuitée en chambre d’hôtes, petit-déjeuner compris | 10 % | CGI, art. 279 |
| Table d’hôtes (repas du soir pour les hôtes) | 10 % | CGI, art. 279 |
| Boissons alcoolisées servies à table | 20 % | CGI, art. 278 |
| Autres prestations de services (ménage supplémentaire, location de salle) | 20 % | CGI, art. 278 |
| Chambre d’hôtes en franchise en base (CA sous 85 000 €) | 0 % (pas de TVA facturée) | CGI, art. 293 B |
| Hébergement en Corse | 2,1 % | Taux particulier corse |
| Taxe de séjour collectée pour la commune | Pas de TVA | Taxe locale, hors champ |
Le tableau montre une logique simple. L’hébergement et la nourriture servie sur place sont à dix pour cent. L’alcool et les services annexes sont à vingt pour cent. La franchise efface la TVA tant que le chiffre d’affaires reste modeste.
La plupart des chambres d’hôtes restent en franchise en base. Trois chambres louées à quatre-vingt-dix euros la nuit, même avec une belle saison, dépassent rarement quatre-vingt-cinq mille euros de recettes annuelles.
La TVA chambre d’hôtes ne devient concrète que pour les grandes maisons d’hôtes et les exploitations qui cumulent plusieurs activités.
La TVA chambre d’hôtes commence par une définition : qu’est-ce qu’une chambre d’hôtes ?
Une chambre d’hôtes est une chambre meublée située chez l’habitant. Elle est louée à la nuitée, pour une ou plusieurs nuits, avec des services. L’habitant accueille lui-même les voyageurs dans sa propre maison.
La définition est posée par l’article L324-3 du Code du tourisme. Trois limites encadrent l’activité. Le nombre de chambres ne peut pas dépasser cinq. Le nombre de personnes accueillies en même temps ne peut pas dépasser quinze. La location est toujours de courte durée, à la nuitée.
Le petit-déjeuner fait partie de la prestation. Il est compris dans le prix de la nuitée, sauf mention contraire affichée. Le linge de maison est fourni, avec le ménage de la chambre. L’accueil par l’habitant est une caractéristique de l’activité, pas une option.
La chambre d’hôtes se distingue du gîte sur un point essentiel. Le gîte est un logement entier, loué vide de ses habitants, souvent à la semaine. La chambre d’hôtes est une chambre dans la maison habitée par son propriétaire. Cette différence change le régime de TVA.
Elle se distingue aussi de l’hôtel. L’hôtel est un établissement commercial, classé ou non, ouvert à tous les clients.
La chambre d’hôtes reste une activité d’accueil chez l’habitant, limitée à cinq chambres. Le fisc la traite pourtant comme une activité proche de l’hôtellerie pour la TVA.
La TVA chambre d’hôtes dépend donc de la réalité de l’accueil. Si vous louez une chambre sans aucun service, vous restez dans la location meublée exonérée. Si vous servez le petit-déjeuner, fournissez le linge et nettoyez régulièrement, vous entrez dans la parahôtellerie.
Pour approfondir l’hébergement hôtelier, lisez la suite sur la TVA de l’hôtel en 2026.
Ce guide traite le taux de dix pour cent sur les nuitées d’hôtel, avec ses propres règles de franchise et de facturation. Il complète celui-ci pour les voyageurs qui hésitent entre chambre d’hôtes et hôtel.
La TVA chambre d’hôtes et la parahôtellerie : les trois services sur quatre
La parahôtellerie est le mot qui décide de la TVA chambre d’hôtes. Une location meublée devient parahôtelière quand elle propose au moins trois des quatre services suivants, en plus du logement meublé.
Le petit-déjeuner est le premier service. Le nettoyage régulier des locaux est le deuxième. La fourniture du linge de maison est le troisième. La réception de la clientèle est le quatrième.
Les quatre services sont listés par l’article 261 D du Code général des impôts. L’administration les commente dans le BOFiP, sous la référence BOI-TVA-CHAMP-10-10-50-20.
Le seuil est de trois services sur quatre, pas de quatre sur quatre. Une chambre d’hôtes qui propose le petit-déjeuner, le linge et le ménage est donc parahôtelière, même si l’accueil se fait par une boîte à clés.
La réception de la clientèle n’exige pas une présence physique permanente. Une réception non personnalisée suffit, comme une boîte à clés sécurisée ou un accueil à distance bien organisé.
Ce qui compte, c’est que le service soit réellement proposé au client, pas qu’il soit utilisé à chaque séjour.
Le nettoyage régulier ne signifie pas un ménage quotidien. Un nettoyage hebdomadaire des locaux suffit, selon la doctrine administrative. La fourniture du linge de maison suppose un renouvellement proposé, pas seulement un jeu de draps posé à l’arrivée.
Le petit-déjeuner est le service le plus décisif pour la TVA chambre d’hôtes. Il est presque toujours proposé dans une chambre d’hôtes.
Ajoutez le linge et le ménage, et le seuil de trois services est atteint. C’est pourquoi la plupart des chambres d’hôtes relèvent de la parahôtellerie.
La durée du séjour compte aussi. Le premier cas de parahôtellerie vise les séjours de trente nuitées au plus, choisis par le client.
Une prolongation au-delà de trente nuits ne remet pas en cause la taxation du séjour initial. Le second cas vise la location meublée à usage résidentiel assortie d’au moins trois prestations, quelle que soit la durée.
Pour approfondir la location meublée de courte durée, lisez la suite sur la TVA de la location meublée Airbnb en 2026.
Ce guide explique la même règle des trois services sur quatre pour les meublés de tourisme. Il complète celui-ci pour les propriétaires qui louent à la fois des chambres et un logement entier.
La décision du Conseil d’État du 12 novembre 2025 sur la TVA chambre d’hôtes
Le Conseil d’État a rendu le douze novembre deux mille vingt-cinq une décision importante sur la parahôtellerie. Elle porte le numéro 498267. Elle annule deux remarques du BOFiP sur le ménage et le linge des courts séjours.
La décision ne change pas la loi. Les quatre prestations et le seuil de trois restent ceux de l’article 261 D du Code général des impôts. Elle corrige seulement la façon dont l’administration appréciait deux des quatre services.
La version du BOFiP en ligne au onze novembre deux mille vingt-six est datée du vingt-six mars deux mille vingt-cinq. Elle est donc antérieure à la décision. Elle se lit avec cette réserve, en attendant sa mise à jour par l’administration.
Pour une chambre d’hôtes, la leçon est pratique. Il faut apprécier les services tels qu’ils sont réellement proposés aux voyageurs, et non à travers une lecture restrictive du BOFiP.
Un ménage régulier proposé chaque semaine et un linge renouvelé à la demande comptent comme des services parahôteliers.
La décision confirme aussi une idée simple. La TVA chambre d’hôtes ne dépend pas d’un label ou d’un classement. Elle dépend des services réellement mis à disposition. Un exploitant qui propose trois services est taxable, même sans étoiles et sans enseigne.
Gardez une trace de vos services. Affichez le petit-déjeuner, le linge et le ménage sur votre site et sur vos confirmations de réservation. Cette trace prouve votre statut en cas de contrôle, dans un sens comme dans l’autre.
La TVA chambre d’hôtes à 10 % : l’hébergement et le petit-déjeuner
Le taux de dix pour cent est le taux de l’hébergement pour la TVA chambre d’hôtes en France. Il s’applique aux hôtels, aux chambres d’hôtes et aux résidences de tourisme. Il est prévu par l’article 279 du Code général des impôts.
La nuitée en chambre d’hôtes est donc facturée à dix pour cent au titre de la TVA chambre d’hôtes quand l’exploitant est assujetti. Le petit-déjeuner compris dans le prix de la nuitée suit le même taux.
Il n’y a pas lieu de ventiler le prix entre la chambre et le petit-déjeuner quand le petit-déjeuner est inclus dans un prix global.
La ventilation devient nécessaire quand le petit-déjeuner est facturé séparément. Un petit-déjeuner facturé à part reste à dix pour cent, comme une prestation de restauration sur place. Le taux ne change pas, mais la facture doit détailler les deux lignes.
Le taux de dix pour cent de la TVA chambre d’hôtes s’applique aussi aux prestations directement liées au séjour. Le ménage de fin de séjour compris dans le prix de la nuitée suit le taux de l’hébergement. Le linge fourni avec la chambre suit le même sort.
La TVA chambre d’hôtes à dix pour cent suppose que l’exploitant a dépassé le seuil de la franchise en base. Sous le seuil, il ne facture aucune TVA. Le prix affiché au voyageur est alors un prix TTC sans TVA à détailler.
En Corse, l’hébergement est taxé à deux virgule un pour cent. C’est un taux particulier corse, qui déroge au taux métropolitain de dix pour cent. Une chambre d’hôtes située en Corse facture donc ses nuitées à deux virgule un pour cent, une fois la franchise dépassée.
Pour vérifier un calcul au taux de dix pour cent, le calculateur de TVA de calcul-tva-en-ligne.fr convertit un montant HT en TTC en quelques secondes. Vous saisissez le montant HT et le taux de dix pour cent. Le résultat apparaît immédiatement.

La TVA chambre d’hôtes à 10 % : la table d’hôtes
La table d’hôtes est le repas du soir servi aux voyageurs qui dorment sur place. Elle prolonge l’accueil de la chambre d’hôtes. Elle est réservée aux hôtes de la maison, jamais aux clients extérieurs.
La table d’hôtes est facturée à dix pour cent au titre de la TVA chambre d’hôtes, comme une prestation de restauration sur place.
Le taux est le même que celui de l’hébergement. Un dîner à trente-deux euros TTC comprend donc deux euros et quatre-vingt-onze centimes de TVA à dix pour cent.
La table d’hôtes suppose un menu unique. L’hôte propose un repas, souvent préparé avec des produits locaux. Il n’y a pas de carte, pas de choix entre plusieurs plats. Cette simplicité fait partie de la définition de la table d’hôtes.
Le repas doit être pris avec les hôtes, dans la maison. Une table d’hôtes qui accueillerait des clients extérieurs deviendrait un restaurant. Le taux resterait de dix pour cent pour la nourriture, mais le statut de l’activité changerait, avec des obligations différentes.
La TVA chambre d’hôtes sur la table d’hôtes se calcule sur le prix du repas hors boissons alcoolisées. Le vin et les autres alcools sont facturés à vingt pour cent, sur une ligne séparée. La facture doit donc ventiler le repas et les boissons.
Un exploitant en franchise en base ne facture pas de TVA sur la table d’hôtes. Il affiche un prix TTC, sans ligne de TVA. La règle est la même que pour la nuitée : la franchise couvre toute l’activité, hébergement et restauration confondus.
Pour approfondir la restauration, lisez la suite sur la TVA de la restauration en 2026. Ce guide détaille le taux de dix pour cent sur place et de cinq virgule cinq pour cent à emporter. Il complète celui-ci pour les repas servis aux voyageurs.
La TVA chambre d’hôtes à 20 % : les boissons alcoolisées
Pour la TVA chambre d’hôtes, les boissons alcoolisées sont toujours à vingt pour cent. C’est le taux normal, prévu par l’article 278 du Code général des impôts. La règle vaut pour le vin, la bière, les spiritueux et les apéritifs.
Un verre de vin servi pendant la table d’hôtes est donc facturé à vingt pour cent au titre de la TVA chambre d’hôtes.
Une bouteille de vin vendue à dix-huit euros TTC comprend trois euros de TVA. Le calcul est simple : dix-huit divisé par un virgule vingt donne quinze euros HT, et la TVA est de trois euros.
La vente d’alcool suppose une licence. Une table d’hôtes qui sert de l’alcool doit détenir une licence restaurant ou une petite licence restaurant. La déclaration se fait en mairie, ou à la préfecture de police à Paris, au moins quinze jours avant l’ouverture.
La licence restaurant autorise la vente d’alcool pendant les repas. La petite licence restaurant limite la vente aux boissons fermentées, comme le vin, la bière et le cidre. Le choix dépend de la carte des boissons proposée aux voyageurs.
La facture doit séparer l’alcool du repas. Une facture qui appliquerait dix pour cent à l’ensemble du dîner, vin compris, serait fausse. Le redressement porterait sur la différence de taux, soit dix points sur le prix du vin.
Les boissons non alcoolisées servies pendant le repas suivent le taux de la restauration sur place, soit dix pour cent. Un jus de fruits ou une eau minérale servis à table sont donc à dix pour cent, comme le repas lui-même.
La TVA chambre d’hôtes à 20 % : les autres prestations de services
Pour la TVA chambre d’hôtes, toutes les prestations de services qui ne relèvent pas de l’hébergement ou de la restauration sont à vingt pour cent. C’est le taux normal, qui s’applique par défaut à toute prestation sans texte contraire.
Le ménage supplémentaire en est un exemple. Un voyageur qui demande un ménage quotidien complet, au-delà du nettoyage régulier compris dans le prix, paie une prestation à vingt pour cent. La prestation est facturée séparément de la nuitée.
La location d’une salle pour un séminaire ou une réunion est un autre exemple. Une chambre d’hôtes qui loue sa salle de réception à une entreprise facture une prestation de services à vingt pour cent. L’hébergement des participants reste à dix pour cent, sur des lignes séparées.
Les activités de loisirs proposées aux voyageurs suivent la même règle. Un cours de cuisine, une dégustation de vin ou une randonnée accompagnée sont des prestations de services à vingt pour cent, sauf texte particulier. La dégustation de vin sans repas reste à vingt pour cent.
La vente de produits locaux emportés par le voyageur est une livraison de biens. Une confiture, un pot de miel ou une bouteille d’huile d’olive vendus à emporter sont taxés selon leur nature.
Les denrées alimentaires sont à cinq virgule cinq pour cent. Le vin emporté reste à vingt pour cent.
La ventilation est l’outil qui protège l’exploitant. Chaque prestation est facturée sur sa propre ligne, avec son propre taux. Une facture globale au taux unique de dix pour cent serait fausse dès qu’elle inclut une prestation à vingt pour cent.
La TVA chambre d’hôtes et la franchise en base : le seuil de 85 000 €
La franchise en base de la TVA chambre d’hôtes est le régime qui dispense les petites chambres d’hôtes de toute TVA. L’exploitant ne facture pas de TVA à ses voyageurs. Il ne dépose pas de déclaration de TVA. Il ne récupère pas non plus la TVA sur ses achats.
Le seuil de la franchise en base de la TVA chambre d’hôtes pour l’hébergement est de quatre-vingt-cinq mille euros de chiffre d’affaires hors taxes de l’année précédente.
Le seuil majoré est de quatre-vingt-treize mille cinq cents euros pour l’année en cours. Ces deux seuils sont propres aux activités d’hébergement et de vente de marchandises.
La règle se lit en deux temps. Si le chiffre d’affaires de l’année précédente ne dépasse pas quatre-vingt-cinq mille euros, la franchise s’applique l’année suivante.
Elle reste applicable pendant l’année en cours tant que le chiffre d’affaires ne dépasse pas quatre-vingt-treize mille cinq cents euros.
Une chambre d’hôtes qui réalise cinquante mille euros de recettes annuelles est donc en franchise. Elle facture ses nuitées sans TVA. Elle indique sur ses factures la mention « TVA non applicable, article 293 B du Code général des impôts ».
La franchise en base de la TVA chambre d’hôtes n’est pas une exonération définitive. Elle est un régime de seuil. Dès que le chiffre d’affaires dépasse le seuil majoré en cours d’année, l’exploitant devient redevable de la TVA. La bascule est traitée dans la section suivante.
La TVA chambre d’hôtes en franchise a une conséquence souvent oubliée. L’exploitant ne peut pas récupérer la TVA payée sur ses travaux, son mobilier ou ses achats. Une rénovation à dix pour cent lui coûte donc le prix TTC complet, sans déduction possible.
Pour vérifier un calcul de seuil, le calculateur de TVA de calcul-tva-en-ligne.fr aide à convertir un montant HT en TTC. Il ne calcule pas le seuil lui-même. Le suivi du chiffre d’affaires se fait dans le logiciel de facturation, mois par mois.
La TVA chambre d’hôtes en cas de dépassement du seuil majoré
Pour la TVA chambre d’hôtes, le dépassement du seuil majoré change tout, et il change tout à une date précise. Quand le chiffre d’affaires de l’année en cours dépasse quatre-vingt-treize mille cinq cents euros, la TVA devient due dès le jour du dépassement.
Les prestations facturées avant le dépassement restent sans TVA. Les prestations facturées à partir du jour du dépassement sont taxées à dix pour cent pour l’hébergement et à vingt pour cent pour l’alcool et les services annexes.
La date du dépassement se détermine à partir du cumul des recettes encaissées ou facturées.
Un exemple concret éclaire la règle. Une maison d’hôtes réalise quatre-vingt-quatre mille euros de recettes l’année précédente. Elle reste en franchise au premier janvier.
En septembre, son chiffre d’affaires cumulé atteint quatre-vingt-quatorze mille euros. Elle dépasse le seuil majoré de quatre-vingt-treize mille cinq cents euros.
La TVA devient due sur les séjours facturés à partir de ce jour de septembre. Les nuitées facturées avant restent sans TVA. Les nuitées facturées après sont à dix pour cent. L’exploitant doit prévenir ses clients et adapter ses factures immédiatement.
Le dépassement du seuil simple, quatre-vingt-cinq mille euros, n’a pas le même effet. Si le chiffre d’affaires de l’année précédente dépasse quatre-vingt-cinq mille euros, la franchise cesse l’année suivante. L’exploitant devient redevable dès le premier janvier de l’année suivante.
Le suivi mensuel du chiffre d’affaires est donc indispensable. Un tableur suffit, à condition de le tenir à jour chaque mois. Les recettes de la table d’hôtes et des prestations annexes s’ajoutent aux nuitées pour le calcul du seuil.
Pour approfondir les seuils de la franchise, lisez la suite sur la TVA de l’agent immobilier en 2026. Ce guide détaille la franchise en base de trente-sept mille cinq cents euros pour les prestations de services. Il montre la même logique de bascule, avec des seuils différents.
Le seuil unique de 25 000 € : une réforme abrogée
Le seuil unique de vingt-cinq mille euros a fait couler beaucoup d’encre. Il était prévu par la loi de finances pour deux mille vingt-cinq. Il devait remplacer tous les seuils de la franchise en base par un seuil unique de vingt-cinq mille euros.
La réforme a été suspendue, puis reportée, puis abrogée. La loi numéro 2025-1044 du trois novembre deux mille vingt-cinq l’a définitivement abrogée. Le seuil unique de vingt-cinq mille euros n’a jamais été appliqué.
Les seuils de deux mille vingt-six restent donc ceux de deux mille vingt-cinq. Pour l’hébergement, le seuil est de quatre-vingt-cinq mille euros, avec un seuil majoré de quatre-vingt-treize mille cinq cents euros.
Pour les prestations de services, le seuil est de trente-sept mille cinq cents euros, avec un seuil majoré de quarante et un mille deux cent cinquante euros.
Un article ou une vidéo qui annonce encore le seuil unique de vingt-cinq mille euros est dépassé.
Il faut se méfier des contenus publiés au début de deux mille vingt-cinq, avant l’abrogation. La TVA chambre d’hôtes en deux mille vingt-six repose sur les seuils classiques de l’hébergement.
La vigilance reste de mise pour deux mille vingt-sept. Le projet de loi de finances pour deux mille vingt-sept est en discussion au moment de la rédaction de ce guide. Il n’a pas été adopté. Les seuils décrits ici sont ceux qui s’appliquent en deux mille vingt-six.
Les formules de calcul de la TVA chambre d’hôtes
Trois formules suffisent pour tous les calculs de la TVA chambre d’hôtes. Elles s’appliquent à dix pour cent comme à vingt pour cent. Il suffit de changer le taux dans la formule.
La première formule de calcul de la TVA chambre d’hôtes calcule le prix TTC à partir du prix HT. Le prix TTC est égal au prix HT multiplié par un plus le taux.
À dix pour cent, le prix TTC est égal au prix HT multiplié par un virgule dix. À vingt pour cent, le prix TTC est égal au prix HT multiplié par un virgule vingt.
La deuxième formule de la TVA chambre d’hôtes retrouve le prix HT à partir du prix TTC. Le prix HT est égal au prix TTC divisé par un plus le taux.
À dix pour cent, le prix HT est égal au prix TTC divisé par un virgule dix. C’est la formule la plus utile pour une chambre d’hôtes, car les prix affichés aux voyageurs sont des prix TTC.
La troisième formule de la TVA chambre d’hôtes calcule la TVA à partir du prix HT. La TVA est égale au prix HT multiplié par le taux. À dix pour cent, la TVA est égale au prix HT multiplié par zéro virgule dix. La TVA est aussi égale au prix TTC moins le prix HT.
L’arrondi se fait au centime le plus proche. Un montant de huit euros et dix-huit centimes de TVA ne se divise pas. Les logiciels de facturation arrondissent ligne par ligne, puis totalisent. Un écart d’un centime entre deux méthodes de calcul est normal.
Pour vérifier un calcul, le calculateur de TVA de calcul-tva-en-ligne.fr convertit un montant HT en TTC et un montant TTC en HT. Il applique le taux de dix ou de vingt pour cent. Il évite les erreurs d’arrondi sur vos factures.
| Calcul | Formule à 10 % | Formule à 20 % |
|---|---|---|
| TTC à partir de HT | TTC = HT × 1,10 | TTC = HT × 1,20 |
| HT à partir de TTC | HT = TTC ÷ 1,10 | HT = TTC ÷ 1,20 |
| TVA à partir de HT | TVA = HT × 0,10 | TVA = HT × 0,20 |
| TVA à partir de TTC | TVA = TTC − (TTC ÷ 1,10) | TVA = TTC − (TTC ÷ 1,20) |
Exemple 1 : une nuitée à 90 € TTC
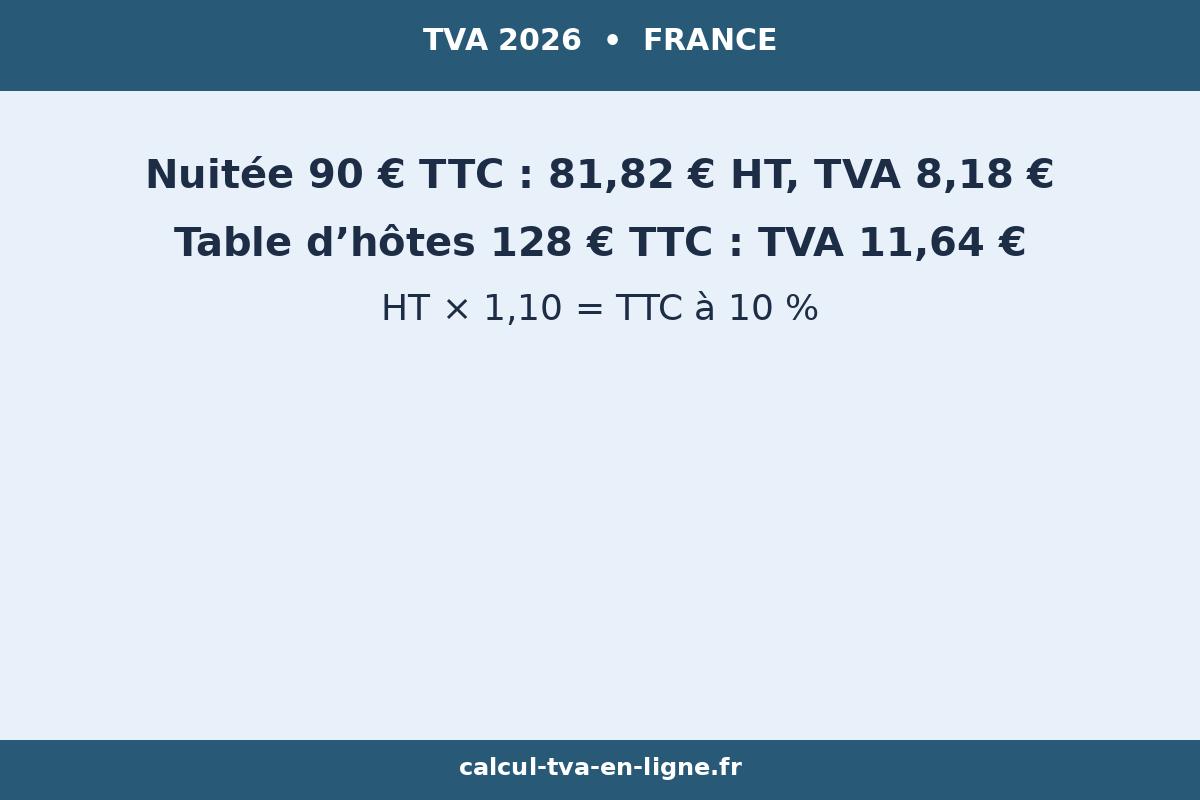
Claire facture une nuitée à quatre-vingt-dix euros TTC, petit-déjeuner compris. La maison d’hôtes a dépassé le seuil de la franchise. Le taux applicable est de dix pour cent.
Le prix HT se calcule en divisant quatre-vingt-dix par un virgule dix. Le résultat est de quatre-vingt-un euros et quatre-vingt-deux centimes. La TVA est de huit euros et dix-huit centimes. La somme des deux redonne bien quatre-vingt-dix euros.
La facture indique les trois montants. Le prix HT est de quatre-vingt-un euros et quatre-vingt-deux centimes. La TVA à dix pour cent est de huit euros et dix-huit centimes. Le prix TTC est de quatre-vingt-dix euros.
Le voyageur ne voit que le prix TTC de quatre-vingt-dix euros. Le détail HT et TVA sert à la comptabilité de Claire. Il sert aussi en cas de contrôle, pour prouver que le bon taux a été appliqué.
| Élément | Montant |
|---|---|
| Prix TTC de la nuitée | 90,00 € |
| Prix HT (90 ÷ 1,10) | 81,82 € |
| TVA à 10 % (81,82 × 0,10) | 8,18 € |
| Total TTC vérifié | 90,00 € |
Exemple 2 : une semaine de sept nuits à 595 € TTC
Une famille allemande réserve sept nuits à quatre-vingt-cinq euros la nuit. Le séjour complet est facturé cinq cent quatre-vingt-quinze euros TTC. Le taux applicable est de dix pour cent.
Le prix HT se calcule en divisant cinq cent quatre-vingt-quinze par un virgule dix. Le résultat est de cinq cent quarante euros et quatre-vingt-onze centimes. La TVA est de cinquante-quatre euros et neuf centimes.
La facture de séjour détaille le nombre de nuits, le prix unitaire et le total. Elle indique le taux de dix pour cent sur la ligne de l’hébergement. Elle mentionne le petit-déjeuner compris, sans ligne séparée.
Si la famille avait réservé plus de trente nuits, le raisonnement changerait. Le séjour sortirait du premier cas de parahôtellerie.
Il resterait taxable si trois services sont proposés, par le second cas de l’article 261 D. La TVA chambre d’hôtes s’appliquerait toujours à dix pour cent.
| Élément | Montant |
|---|---|
| 7 nuits × 85 € TTC | 595,00 € |
| Prix HT (595 ÷ 1,10) | 540,91 € |
| TVA à 10 % (540,91 × 0,10) | 54,09 € |
| Total TTC vérifié | 595,00 € |
Exemple 3 : une table d’hôtes pour quatre personnes
Claire sert une table d’hôtes pour quatre voyageurs. Le repas est facturé trente-deux euros TTC par personne. Deux bouteilles de vin sont servies, à dix-huit euros TTC chacune.
Le repas pour quatre personnes s’élève à cent vingt-huit euros TTC. Le taux est de dix pour cent. Le prix HT est de cent seize euros et trente-six centimes. La TVA est de onze euros et soixante-quatre centimes.
Le vin s’élève à trente-six euros TTC pour deux bouteilles. Le taux est de vingt pour cent. Le prix HT est de trente euros. La TVA est de six euros.
La facture totale est de cent soixante-quatre euros TTC. La TVA totale est de dix-sept euros et soixante-quatre centimes. La facture ventile les deux lignes, avec leurs taux respectifs.
| Élément | TTC | HT | TVA |
|---|---|---|---|
| Table d’hôtes, 4 × 32 € à 10 % | 128,00 € | 116,36 € | 11,64 € |
| Vin, 2 × 18 € à 20 % | 36,00 € | 30,00 € | 6,00 € |
| Total de la soirée | 164,00 € | 146,36 € | 17,64 € |
Exemple 4 : une facture mixte ventilée entre 10 % et 20 %
Un couple réserve trois nuits à quatre-vingt-dix euros la nuit. Il dîne à la table d’hôtes le premier soir, avec une bouteille de vin. Il demande un ménage supplémentaire en milieu de séjour, facturé vingt-quatre euros TTC.
L’hébergement s’élève à deux cent soixante-dix euros TTC. Le taux est de dix pour cent. Le prix HT est de deux cent quarante-cinq euros et quarante-cinq centimes. La TVA est de vingt-quatre euros et cinquante-cinq centimes.
La bouteille de vin est facturée trente-six euros TTC. Le taux est de vingt pour cent. Le prix HT est de trente euros. La TVA est de six euros.
Le ménage supplémentaire est facturé vingt-quatre euros TTC. Le taux est de vingt pour cent. Le prix HT est de vingt euros. La TVA est de quatre euros.
La facture totale est de trois cent trente euros TTC. Le total HT est de deux cent quatre-vingt-quinze euros et quarante-cinq centimes. La TVA totale est de trente-quatre euros et cinquante-cinq centimes.
Cet exemple montre l’importance de la ventilation. Une facture globale à dix pour cent sous-évaluerait la TVA de dix euros. Une facture globale à vingt pour cent la surévaluerait de beaucoup plus. Chaque ligne porte son propre taux.
| Élément | TTC | HT | TVA |
|---|---|---|---|
| Hébergement, 3 nuits à 10 % | 270,00 € | 245,45 € | 24,55 € |
| Bouteille de vin à 20 % | 36,00 € | 30,00 € | 6,00 € |
| Ménage supplémentaire à 20 % | 24,00 € | 20,00 € | 4,00 € |
| Total de la facture | 330,00 € | 295,45 € | 34,55 € |
Exemple 5 : un chiffre d’affaires de 88 000 € en franchise
Une maison d’hôtes réalise quatre-vingt-deux mille euros de recettes hors taxes l’année précédente. L’année en cours, son chiffre d’affaires atteint quatre-vingt-huit mille euros. La question est simple : doit-elle facturer la TVA ?
La réponse est non. Le chiffre d’affaires de l’année précédente ne dépasse pas quatre-vingt-cinq mille euros. La franchise s’applique donc au premier janvier.
Pendant l’année en cours, le chiffre d’affaires de quatre-vingt-huit mille euros reste sous le seuil majoré de quatre-vingt-treize mille cinq cents euros.
La franchise est maintenue pour toute l’année. L’exploitant ne facture aucune TVA sur les nuitées, sur la table d’hôtes ou sur les prestations annexes. Ses factures portent la mention « TVA non applicable, article 293 B du Code général des impôts ».
L’exploitant ne récupère pas non plus la TVA sur ses dépenses. Ses travaux, son mobilier et ses achats lui coûtent le prix TTC complet. C’est le prix de la simplicité de la franchise.
| Élément | Montant |
|---|---|
| Chiffre d’affaires N-1 | 82 000 € |
| Seuil de franchise (hébergement) | 85 000 € |
| Chiffre d’affaires N | 88 000 € |
| Seuil majoré en cours d’année | 93 500 € |
| TVA facturée en N | 0 € |
Exemple 6 : le basculement en TVA en septembre
Une grande maison d’hôtes réalise quatre-vingt-quatre mille euros de recettes l’année précédente. Elle reste en franchise au premier janvier. En septembre, son chiffre d’affaires cumulé atteint quatre-vingt-quatorze mille euros.
Le seuil majoré de quatre-vingt-treize mille cinq cents euros est dépassé en septembre. La TVA devient due dès le jour du dépassement. Les séjours facturés avant ce jour restent sans TVA. Les séjours facturés après sont taxés.
Un séjour facturé après le dépassement s’élève à mille deux cents euros TTC. Le taux est de dix pour cent. Le prix HT est de mille quatre-vingt-dix euros et quatre-vingt-onze centimes. La TVA est de cent neuf euros et neuf centimes.
L’exploitant doit prévenir ses clients dont le séjour n’est pas encore facturé. Il doit adapter ses factures dès le jour du dépassement. Il doit aussi déposer ses premières déclarations de TVA et récupérer la TVA sur ses dépenses à partir de cette date.
| Élément | Montant |
|---|---|
| Chiffre d’affaires N-1 | 84 000 € |
| Seuil majoré dépassé en septembre | 93 500 € |
| Chiffre d’affaires cumulé en septembre | 94 000 € |
| Séjour facturé après le dépassement (TTC) | 1 200,00 € |
| Prix HT (1 200 ÷ 1,10) | 1 090,91 € |
| TVA à 10 % | 109,09 € |
Exemple 7 : la TVA déductible sur les travaux et le mobilier
Claire et Marc rénovent une salle de bain avant la saison. Les travaux s’élèvent à huit mille euros HT. Le logement a plus de deux ans. Le taux applicable aux travaux de rénovation est de dix pour cent.
La TVA sur les travaux est de huit cents euros. Le prix TTC est de huit mille huit cents euros. Claire et Marc achètent aussi du mobilier pour trois mille euros HT, taxé à vingt pour cent. La TVA sur le mobilier est de six cents euros. Le prix TTC est de trois mille six cents euros.
Si la maison d’hôtes est assujettie à la TVA, elle récupère les deux montants. La TVA déductible totale est de mille quatre cents euros. Elle se déduit de la TVA collectée sur les nuitées et sur la table d’hôtes.
Si la maison d’hôtes est en franchise en base, elle ne récupère rien. Les travaux et le mobilier lui coûtent le prix TTC complet. La TVA devient alors un coût définitif, intégré au prix de revient de l’activité.
La bascule en TVA change donc le calcul économique des travaux. Un exploitant qui prévoit de gros travaux peut avoir intérêt à sortir de la franchise, ou à anticiper sa sortie. Le gain de TVA déductible se compare à la TVA à facturer aux voyageurs.
| Élément | HT | TVA | TTC |
|---|---|---|---|
| Travaux de rénovation à 10 % | 8 000,00 € | 800,00 € | 8 800,00 € |
| Mobilier à 20 % | 3 000,00 € | 600,00 € | 3 600,00 € |
| Total déductible si assujetti | 11 000,00 € | 1 400,00 € | 12 400,00 € |
La facturation et les mentions obligatoires de la TVA chambre d’hôtes
Une facture de chambre d’hôtes doit comporter plusieurs mentions obligatoires. Le nom et l’adresse de l’exploitant figurent en tête, avec son numéro SIREN. Le nom du voyageur et les dates du séjour suivent. Chaque prestation est détaillée sur sa propre ligne.
Le taux de TVA applicable est indiqué ligne par ligne. Le montant HT, le montant de la TVA et le montant TTC sont totalisés en bas de facture. La facture distingue les lignes à dix pour cent et les lignes à vingt pour cent.
Un exploitant en franchise en base de TVA chambre d’hôtes indique une mention différente. Il écrit « TVA non applicable, article 293 B du Code général des impôts » sur chaque facture. Il ne fait figurer aucune ligne de TVA. Le prix affiché est un prix TTC sans taxe à détailler.
Un exploitant assujetti indique son numéro de TVA intracommunautaire quand il facture un client professionnel établi dans un autre État membre. La règle ne concerne pas les voyageurs particuliers français, qui sont la grande majorité des clients.
La facture doit aussi mentionner la taxe de séjour, sur une ligne séparée et sans TVA. Le montant de la taxe de séjour est collecté pour la commune. Il ne fait pas partie du chiffre d’affaires soumis à la TVA.
Conservez vos factures dix ans. Le délai de reprise de l’administration fiscale est de trois ans en principe, et de dix ans en cas de manquement grave. Un logiciel de facturation horodate et numérote les factures sans trou dans la numérotation.
La taxe de séjour : une taxe sans TVA à collecter et à reverser
La taxe de séjour n’entre pas dans la TVA chambre d’hôtes. C’est une taxe locale, instituée par la commune. Elle est payée par le voyageur qui séjourne dans la commune. L’exploitant la collecte et la reverse à la commune.
La taxe de séjour s’applique aux chambres d’hôtes situées dans une commune qui l’a instituée. Le tarif est fixé par une délibération de la commune. Il dépend de la catégorie de l’hébergement et de la saison.
Le voyageur paie la taxe de séjour en plus du prix de la nuitée. L’exploitant l’ajoute sur la facture, sur une ligne séparée, sans TVA. Il la reverse ensuite à la commune selon les modalités fixées par la délibération.
Une taxe additionnelle départementale s’ajoute à la taxe de séjour communale. Son montant est égal à dix pour cent de la taxe de séjour communale. Elle est reversée au département, selon les mêmes modalités.
Certains voyageurs sont exonérés de la taxe de séjour. Les personnes de moins de dix-huit ans sont exonérées.
Les titulaires d’un contrat de travail saisonnier employé sur la commune sont exonérés. Les personnes bénéficiant d’un hébergement d’urgence ou d’un logement temporaire sont exonérées.
L’exploitant doit déclarer et reverser la taxe de séjour même en franchise de TVA. La taxe de séjour n’a aucun lien avec la TVA. Un exploitant en franchise collecte la taxe de séjour comme un exploitant assujetti.
Pour approfondir les taxes locales, lisez la suite sur la TVA du taxi en 2026. Ce guide traite une autre activité de service aux voyageurs, avec ses propres règles de TVA et de facturation. Il complète celui-ci pour les exploitants qui proposent aussi des transferts.
La déclaration en mairie et le numéro d’enregistrement
Toute personne qui loue des chambres d’hôtes doit effectuer une déclaration préalable en mairie. La déclaration se fait sur la plateforme officielle DéclaLoc ou directement en mairie. L’absence de déclaration expose à une amende de quatre cent cinquante euros.
La déclaration indique l’identité et l’adresse du propriétaire, l’adresse du bien, le nombre de chambres et le nombre de couchages. Elle précise aussi les périodes de location envisagées. Elle permet à la commune de connaître l’offre d’hébergement sur son territoire.
La loi Le Meur, numéro 2024-1039 du dix-neuf novembre deux mille vingt-quatre, a généralisé la déclaration préalable avec numéro d’enregistrement.
Depuis le vingt mai deux mille vingt-six, l’enregistrement est obligatoire dans toutes les communes et pour tous les logements, résidences principales comprises.
Le numéro d’enregistrement doit figurer sur les annonces de location. Les plateformes de réservation le demandent avant la mise en ligne. Une annonce sans numéro d’enregistrement peut être retirée.
La déclaration en mairie ne remplace pas l’immatriculation de l’activité. Un exploitant qui exerce son activité à titre habituel doit s’immatriculer et obtenir un numéro SIREN, sur le portail unique de l’INPI. L’immatriculation ouvre les droits sociaux et fiscaux de l’exploitant.
La déclaration en mairie ne crée pas d’assujettissement à la TVA chambre d’hôtes. Elle est une formalité administrative, indépendante du régime de TVA. Un exploitant déclaré en mairie peut rester en franchise en base si son chiffre d’affaires est sous le seuil.
Le micro-BIC et l’exonération de 760 €
Les revenus des chambres d’hôtes sont imposés dans la catégorie des bénéfices industriels et commerciaux. Le régime micro-BIC est le régime par défaut pour les petites exploitations. Il applique un abattement forfaitaire sur les recettes, sans comptabilité à tenir.
La loi Le Meur a fixé l’abattement à cinquante pour cent pour les chambres d’hôtes et les meublés de tourisme classés.
Le plafond de recettes est de soixante-dix-sept mille sept cents euros pour les revenus de deux mille vingt-cinq. Il est revalorisé à quatre-vingt-trois mille six cents euros pour les revenus de deux mille vingt-six.
Avant la loi Le Meur, l’abattement était de soixante et onze pour cent, avec un plafond de cent quatre-vingt-huit mille sept cents euros.
La réforme a donc réduit l’avantage fiscal des chambres d’hôtes. Le régime micro-BIC reste pourtant simple et favorable pour les petites exploitations.
Au-delà du plafond, l’exploitant passe au régime réel d’imposition. Il déduit alors ses charges réelles et amortit ses investissements. Le régime réel devient préférable quand les charges et les amortissements dépassent l’abattement forfaitaire de cinquante pour cent.
Une exonération particulière existe pour les très petites recettes. Les revenus de location de chambres d’hôtes sont exonérés d’impôt sur le revenu quand ils ne dépassent pas sept cent soixante euros par an.
La limite s’entend taxes comprises, sur le total des recettes de location et des prestations annexes.
L’exonération de sept cent soixante euros est réservée aux particuliers. Les micro-entrepreneurs ne peuvent pas en bénéficier. Elle ne dispense pas de la déclaration en mairie, ni de la collecte de la taxe de séjour.
Les cotisations sociales : le seuil de 6 248 €
L’affiliation à l’URSSAF devient obligatoire quand le revenu imposable de l’activité dépasse treize pour cent du plafond annuel de la Sécurité sociale. Pour l’année deux mille vingt-six, ce seuil est de six mille deux cent quarante-huit euros.
Sous ce seuil, l’exploitant n’est pas affilié au régime social des indépendants pour son activité de chambres d’hôtes. Il déclare ses revenus à l’impôt sur le revenu, sans cotisations sociales sur cette activité.
Au-delà du seuil, l’exploitant est affilié et paie des cotisations sociales sur son revenu d’activité.
Le revenu pris en compte est le revenu imposable, après abattement micro-BIC ou après déduction des charges réelles. Le calcul se fait chaque année, à partir de la déclaration de revenus.
Les cotisations sociales n’ont pas de lien direct avec la TVA. Un exploitant peut être affilié à l’URSSAF et rester en franchise de TVA. Il peut aussi être assujetti à la TVA sans être affilié, si son revenu imposable reste sous le seuil social.
Les deux seuils se suivent séparément, mois par mois et année par année. Un tableur qui suit le chiffre d’affaires pour la TVA et le revenu imposable pour l’URSSAF évite les mauvaises surprises. Les deux régimes ont leurs propres calendriers.
La TVA chambre d’hôtes déductible : récupérer la taxe sur les achats professionnels
Un exploitant assujetti à la TVA chambre d’hôtes récupère la taxe qu’il paie sur ses dépenses professionnelles. C’est le principe de la TVA déductible. Elle se déduit de la TVA collectée sur les nuitées et sur la table d’hôtes.
Les travaux de rénovation dans un logement de plus de deux ans sont facturés à dix pour cent. L’exploitant assujetti récupère cette TVA à dix pour cent. Les travaux de construction ou de reconstruction sont à vingt pour cent, et la TVA est récupérable dans les mêmes conditions.
Le mobilier, le linge et les équipements sont facturés à vingt pour cent. La TVA sur ces achats est déductible. Les produits du petit-déjeuner suivent leurs propres taux : cinq virgule cinq pour cent pour les denrées alimentaires, vingt pour cent pour le vin.
Pour la TVA chambre d’hôtes, la taxe sur les dépenses mixtes, personnelles et professionnelles, n’est déductible qu’à hauteur de la part professionnelle.
Une chambre d’hôtes installée dans la maison habitée par son propriétaire doit ventiler ses dépenses. Le chauffage, l’électricité et l’eau se partagent entre la partie privée et la partie louée.
La TVA chambre d’hôtes déductible est déclarée sur la déclaration de TVA, la CA3. L’exploitant assujetti dépose une CA3 mensuelle ou trimestrielle, selon son régime. La TVA collectée moins la TVA déductible donne la TVA à payer, ou un crédit de TVA à reporter.
Un exploitant en franchise en base de TVA chambre d’hôtes ne récupère rien. La TVA payée sur ses dépenses devient un coût définitif.
C’est la contrepartie de la simplicité du régime. Le choix entre la franchise et l’assujettissement se fait en comparant la TVA à facturer et la TVA à récupérer.
Pour approfondir la TVA déductible, lisez la suite sur la TVA du déménagement en 2026. Ce guide détaille la récupération de la TVA sur les achats professionnels d’une activité de services. Il complète celui-ci pour les exploitants qui investissent dans leur maison d’hôtes.
La facturation électronique en 2026 : ce qui change pour la TVA chambre d’hôtes
Pour la TVA chambre d’hôtes, la facturation électronique devient obligatoire par étapes à partir de septembre deux mille vingt-six. Les grandes entreprises sont concernées en premier. Les petites entreprises et les exploitants individuels suivent ensuite, selon le calendrier officiel.
Une chambre d’hôtes assujettie à la TVA devra émettre ses factures au format électronique, avec un contenu normalisé.
Les factures entre professionnels seront transmises par une plateforme agréée. Les factures aux voyageurs particuliers resteront plus simples, mais devront respecter le nouveau format.
La facturation électronique ne change pas les taux de la TVA chambre d’hôtes. Elle change la forme des factures et leur transmission. Elle impose aussi la transmission de données de transaction à l’administration, pour les opérations avec des particuliers.
Un exploitant en franchise en base n’est pas concerné par l’obligation d’émettre des factures électroniques, tant qu’il reste en franchise. Il doit toutefois suivre le calendrier, car la bascule en TVA l’y soumettrait immédiatement.
Préparez la transition dès maintenant. Choisissez un logiciel de facturation compatible avec la facturation électronique. Vérifiez que vos factures comportent toutes les mentions obligatoires. La réforme récompense les exploitants organisés, et elle pénalise les factures manuscrites.
Le CIBS au 1er janvier 2027 : ce qui change pour la TVA chambre d’hôtes
Les règles de la TVA chambre d’hôtes déménagent au premier janvier deux mille vingt-sept. Elles quittent le Code général des impôts pour rejoindre le code des impositions sur les biens et services, le CIBS. Le transfert est prévu par l’ordonnance 2026-671.
Le transfert est sans changement de fond. Les taux ne changent pas. Les seuils ne changent pas. Les règles de la parahôtellerie et de la franchise en base restent les mêmes. Seuls les numéros d’articles changent.
L’article 279 du Code général des impôts, qui fixe le taux de dix pour cent sur l’hébergement, aura un nouveau numéro dans le CIBS.
L’article 293 B, qui organise la franchise en base, sera lui aussi renuméroté. Les anciennes références resteront tolérées pendant une période transitoire.
Pour la TVA chambre d’hôtes, la conséquence est pratique. Les factures et les devis qui citent l’article 293 B devront être mis à jour après le premier janvier deux mille vingt-sept. Les logiciels de facturation intégreront les nouvelles références automatiquement.
Ne changez rien avant le premier janvier deux mille vingt-sept. Les règles de deux mille vingt-six restent celles du Code général des impôts. Le CIBS est un changement de code, pas un changement de taux.

Les erreurs coûteuses sur la TVA chambre d’hôtes
La première erreur sur la TVA chambre d’hôtes est de facturer la TVA sous le seuil de franchise. Un exploitant en franchise qui ajoute une ligne de TVA à dix pour cent sur ses factures commet une faute. Il collecte une taxe qu’il ne doit pas, et il s’expose à un redressement.
La facture en franchise ne comporte aucune TVA. Elle porte la mention « TVA non applicable, article 293 B du Code général des impôts ». Toute autre mention crée une confusion et un risque fiscal.
La deuxième erreur sur la TVA chambre d’hôtes est d’oublier la taxe de séjour sur la facture. La taxe de séjour est collectée pour la commune, sur une ligne séparée et sans TVA.
Un exploitant qui l’oublie doit la reverser de sa poche. Un exploitant qui la soumet à la TVA la facture à tort à ses voyageurs.
La troisième erreur sur la TVA chambre d’hôtes est d’appliquer dix pour cent au vin servi à table. Le vin est à vingt pour cent, même pendant une table d’hôtes à dix pour cent.
La facture doit ventiler le repas et les boissons alcoolisées. Une facture globale à dix pour cent sous-évalue la TVA due.
La quatrième erreur sur la TVA chambre d’hôtes est de confondre la chambre d’hôtes et le gîte. Un gîte sans services parahôteliers est exonéré de TVA, sans possibilité d’option.
Une chambre d’hôtes avec trois services est taxable, sous réserve de la franchise. Appliquer le régime du gîte à une chambre d’hôtes, ou l’inverse, fausse toute la facturation.
La cinquième erreur sur la TVA chambre d’hôtes est de ne pas suivre le chiffre d’affaires mois par mois. Le dépassement du seuil majoré de quatre-vingt-treize mille cinq cents euros rend la TVA due dès le jour du dépassement.
Un exploitant qui découvre le dépassement en décembre doit régulariser des mois de factures sans TVA.
La sixième erreur sur la TVA chambre d’hôtes est de déduire la TVA sur les dépenses personnelles. Une chambre d’hôtes installée dans la maison de l’exploitant partage ses dépenses entre la partie privée et la partie louée.
La TVA n’est déductible qu’à hauteur de la part professionnelle, avec une clé de répartition justifiable.
Les cas limites de la TVA chambre d’hôtes
Le séjour de plus de trente nuits est un premier cas limite. Un voyageur qui reste quarante nuits sort du premier cas de parahôtellerie. Le séjour reste pourtant taxable si trois services sont proposés, par le second cas de l’article 261 D. La durée ne suffit pas à échapper à la TVA.
La chambre d’hôtes et le gîte sur la même propriété forment un deuxième cas limite. Un propriétaire peut louer des chambres chez lui et un gîte indépendant sur le même terrain.
Les deux activités ont des régimes de TVA différents. Le chiffre d’affaires se calcule activité par activité, pour la franchise comme pour les seuils.
La location à l’année d’une chambre est un troisième cas limite. Une chambre louée à l’année à un étudiant ou à un salarié n’est plus une chambre d’hôtes.
Elle devient une location meublée de longue durée, exonérée de TVA. Le petit-déjeuner et les services disparaissent, et le régime change avec eux.
La chambre d’hôtes en Corse est un quatrième cas limite. L’hébergement y est taxé à deux virgule un pour cent, et non à dix pour cent. Le seuil de la franchise reste le même. Seul le taux change, une fois la franchise dépassée.
La table d’hôtes sans hébergement est un cinquième cas limite. Un exploitant qui servirait un repas à des clients extérieurs, sans nuitée, sortirait du cadre de la table d’hôtes.
Il deviendrait restaurateur, avec les obligations d’un restaurant. La table d’hôtes suppose des hôtes qui dorment sur place.
La vente de produits locaux à emporter est un sixième cas limite. Une confiture vendue à un voyageur est une livraison de biens à cinq virgule cinq pour cent.
Une bouteille de vin emportée reste à vingt pour cent. Les deux ventes suivent leurs propres taux, indépendamment de la nuitée.
Questions fréquentes sur la TVA chambre d’hôtes
Quel est le taux de TVA d’une chambre d’hôtes en 2026 ?
Le taux de TVA d’une chambre d’hôtes est de dix pour cent sur l’hébergement et sur la table d’hôtes. Les boissons alcoolisées et les autres prestations de services sont à vingt pour cent.
La TVA ne s’applique que si le chiffre d’affaires dépasse le seuil de la franchise en base. Sous le seuil de quatre-vingt-cinq mille euros, aucune TVA n’est facturée.
Une chambre d’hôtes doit-elle toujours facturer la TVA ?
Non, une chambre d’hôtes ne facture pas toujours la TVA. La plupart des chambres d’hôtes restent en franchise en base, car leur chiffre d’affaires annuel reste sous quatre-vingt-cinq mille euros.
Elles facturent alors leurs nuitées sans TVA, avec la mention « TVA non applicable, article 293 B du Code général des impôts ». La TVA ne devient due qu’au-delà du seuil majoré de quatre-vingt-treize mille cinq cents euros en cours d’année.
Quelle est la différence de TVA entre une chambre d’hôtes et un gîte ?
La chambre d’hôtes propose des services proches de ceux d’un hôtel, comme le petit-déjeuner, le linge et le ménage. Elle relève de la parahôtellerie et elle est taxable à dix pour cent, sous réserve de la franchise.
Le gîte est un logement entier loué sans ces services. Il est en principe exonéré de TVA. Il ne devient taxable que s’il propose au moins trois des quatre services parahôteliers.
La table d’hôtes est-elle à 10 % ou à 20 % ?
La table d’hôtes est à dix pour cent pour le repas servi aux hôtes. Les boissons alcoolisées servies pendant le repas sont à vingt pour cent.
La facture doit ventiler le repas et les boissons sur deux lignes séparées. Les boissons non alcoolisées servies à table suivent le taux du repas, soit dix pour cent.
La taxe de séjour est-elle soumise à la TVA ?
Non, la taxe de séjour n’est pas soumise à la TVA. C’est une taxe locale collectée pour la commune. Elle figure sur la facture sur une ligne séparée, sans TVA.
L’exploitant la reverse à la commune selon les modalités fixées par la délibération communale. Les personnes de moins de dix-huit ans, les saisonniers employés sur la commune et les personnes en hébergement d’urgence en sont exonérées.
Quel est le seuil de la franchise en base pour une chambre d’hôtes ?
Le seuil de la franchise en base pour une chambre d’hôtes est de quatre-vingt-cinq mille euros de chiffre d’affaires hors taxes de l’année précédente. Le seuil majoré est de quatre-vingt-treize mille cinq cents euros pour l’année en cours.
Si le chiffre d’affaires de l’année précédente ne dépasse pas quatre-vingt-cinq mille euros, la franchise s’applique l’année suivante. Elle cesse dès le jour du dépassement du seuil majoré en cours d’année.
Que se passe-t-il si je dépasse le seuil de 85 000 € en cours d’année ?
Le dépassement du seuil de quatre-vingt-cinq mille euros ne rend pas la TVA due immédiatement. La TVA devient due dès le jour du dépassement du seuil majoré de quatre-vingt-treize mille cinq cents euros.
Les prestations facturées avant ce jour restent sans TVA. Les prestations facturées après sont taxées à dix pour cent pour l’hébergement et à vingt pour cent pour l’alcool et les services annexes. L’exploitant doit alors déposer des déclarations de TVA.
Le seuil unique de 25 000 € s’applique-t-il aux chambres d’hôtes ?
Non, le seuil unique de vingt-cinq mille euros ne s’applique pas aux chambres d’hôtes. Il était prévu par la loi de finances pour deux mille vingt-cinq, mais il a été abrogé par la loi numéro 2025-1044 du trois novembre deux mille vingt-cinq.
Les seuils de deux mille vingt-six restent les seuils classiques de l’hébergement : quatre-vingt-cinq mille euros et quatre-vingt-treize mille cinq cents euros.
Une chambre d’hôtes peut-elle récupérer la TVA sur ses travaux ?
Oui, une chambre d’hôtes assujettie à la TVA récupère la TVA sur ses travaux et sur ses achats professionnels. Les travaux de rénovation dans un logement de plus de deux ans sont à dix pour cent, et la TVA est déductible.
Le mobilier et les équipements sont à vingt pour cent, et la TVA est déductible. Une chambre d’hôtes en franchise en base ne récupère rien, car elle ne facture pas de TVA.
Faut-il déclarer ses chambres d’hôtes en mairie ?
Oui, toute personne qui loue des chambres d’hôtes doit effectuer une déclaration préalable en mairie. La déclaration se fait sur la plateforme officielle DéclaLoc ou directement en mairie.
L’absence de déclaration expose à une amende de quatre cent cinquante euros. Depuis le vingt mai deux mille vingt-six, un numéro d’enregistrement est obligatoire et doit figurer sur les annonces de location.
Les revenus d’une chambre d’hôtes sont-ils exonérés sous 760 € ?
Oui, les revenus de location de chambres d’hôtes sont exonérés d’impôt sur le revenu quand ils ne dépassent pas sept cent soixante euros par an, taxes comprises.
L’exonération est réservée aux particuliers et ne s’applique pas aux micro-entrepreneurs. Elle ne dispense ni de la déclaration en mairie, ni de la collecte de la taxe de séjour.
Quel est le taux de TVA d’une chambre d’hôtes en Corse ?
En Corse, l’hébergement en chambre d’hôtes est taxé à deux virgule un pour cent, et non à dix pour cent. C’est un taux particulier corse. Le seuil de la franchise en base reste le même qu’en métropole. Seul le taux change, une fois la franchise dépassée.
Pour vérifier un calcul, le calculateur de TVA de calcul-tva-en-ligne.fr convertit un montant HT en TTC en quelques secondes. Vous saisissez le montant HT et le taux applicable. Le résultat apparaît immédiatement.
Conclusion : les points essentiels de la TVA chambre d’hôtes en 2026
La TVA chambre d’hôtes repose sur trois idées simples. L’hébergement et la table d’hôtes sont à dix pour cent.
Les boissons alcoolisées et les autres prestations de services sont à vingt pour cent. La franchise en base dispense de TVA tant que le chiffre d’affaires reste sous quatre-vingt-cinq mille euros.
La parahôtellerie est le statut qui déclenche la taxation. Trois services sur quatre suffisent : le petit-déjeuner, le nettoyage régulier, le linge de maison et la réception de la clientèle.
Une chambre d’hôtes qui propose ces services est taxable en principe, même si la franchise la dispense en pratique.
La franchise est le régime de la plupart des chambres d’hôtes. Trois chambres louées à quatre-vingt-dix euros la nuit dépassent rarement quatre-vingt-cinq mille euros de recettes annuelles.
La TVA ne devient concrète que pour les grandes maisons d’hôtes et les exploitations qui cumulent plusieurs activités.
Le suivi du chiffre d’affaires est l’habitude qui protège l’exploitant. Un tableur tenu à jour chaque mois suffit. Il signale l’approche du seuil majoré de quatre-vingt-treize mille cinq cents euros. Il évite une bascule surprise en septembre, avec des mois de factures à régulariser.
La ventilation est l’habitude qui protège la facture. Chaque prestation porte son propre taux. Le repas est à dix pour cent, le vin est à vingt pour cent, le ménage supplémentaire est à vingt pour cent. Une facture globale au taux unique est fausse dès qu’elle mélange les prestations.
La taxe de séjour se collecte à part, sans TVA. La déclaration en mairie se fait avant l’ouverture, avec un numéro d’enregistrement sur les annonces.
Le micro-BIC offre un abattement de cinquante pour cent, dans la limite de soixante-dix-sept mille sept cents euros pour les revenus de deux mille vingt-cinq.
Utilisez le calculateur de TVA de calcul-tva-en-ligne.fr pour vérifier chaque facture. Saisissez le montant HT et le taux applicable. Le résultat apparaît en quelques secondes. Il vous aide à repérer une erreur avant l’envoi au voyageur.
Pour aller plus loin dans l’hébergement touristique, lisez la suite sur la TVA de l’hôtel en 2026, sur la TVA de la location meublée Airbnb en 2026 et sur la TVA du traiteur en 2026. Ces trois guides complètent celui-ci sur les séjours, les repas et les locations de courte durée.
Les taux de TVA applicables à l’hébergement et à la restauration sont détaillés dans le Code général des impôts sur Légifrance. Cette source officielle précise les articles 278-0 bis à 281 octies, qui fixent les taux réduits et le taux particulier de deux virgule un pour cent.

Pingback: TVA conciergerie 2026 : taux 20 %, franchise et calculs