Karim organise des événements d’entreprise à Bordeaux. En mars, il signe un séminaire pour une société de logiciels.
Cent cinquante personnes, une journée entière, un budget de 12 000 euros. La salle, le traiteur, la sonorisation et l’animation sont inclus dans son devis.
Le jour de la facturation, Karim s’arrête. Il ne sait pas quel taux de TVA appliquer.
Doit-il facturer 20 % sur tout le montant ? La salle est-elle à 10 % ? Le repas suit-il le taux de la restauration ? Une seule facture, plusieurs taux possibles.
Cette hésitation est normale. L’événementiel mélange des prestations qui n’ont pas le même taux.
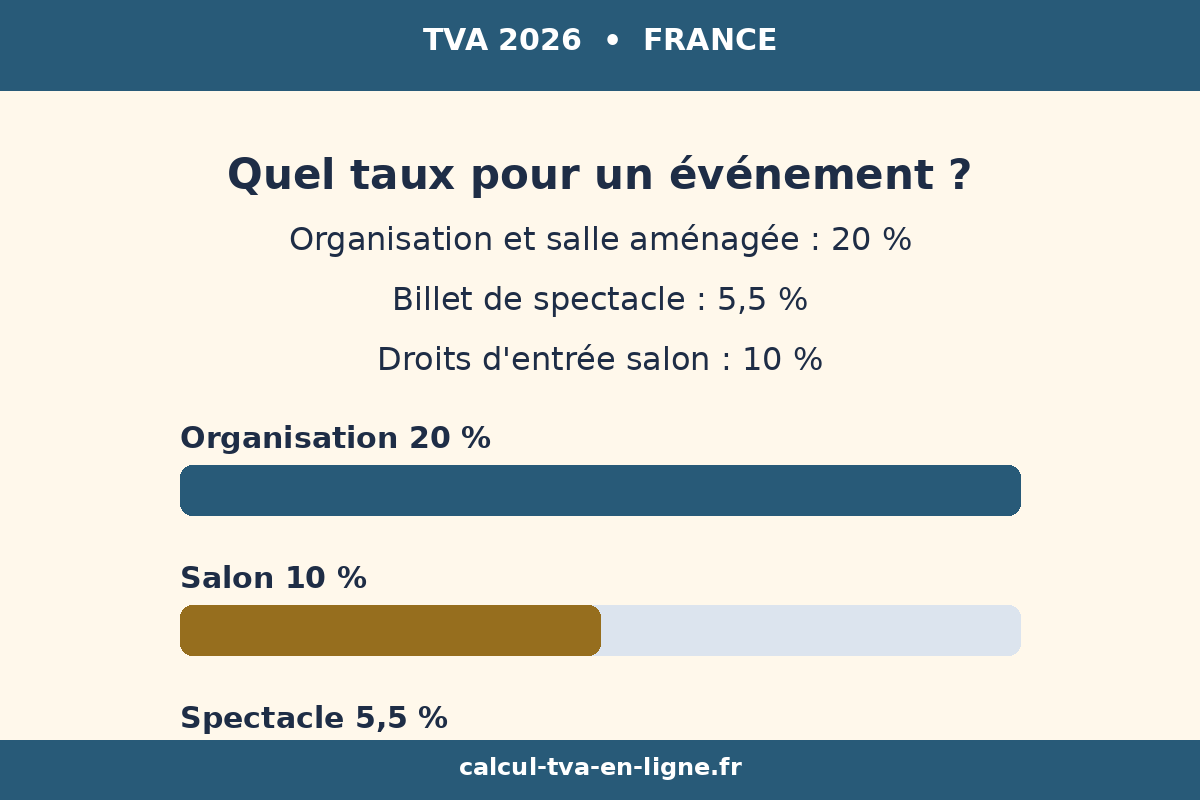
L’organisation est à 20 %, la billetterie de spectacle à 5,5 %, les droits d’entrée d’un salon à 10 %. Une facture unique qui mélange tout est une facture fausse.
Ce guide explique la TVA organisateur événements en 2026 dans le détail.
Vous y trouverez le taux de chaque prestation, les règles de la billetterie, la location de salle, plusieurs exemples chiffrés avec des tableaux de calcul et les erreurs qui coûtent cher.
Avant de commencer, un point de méthode s’impose. Les règles fiscales évoluent vite et chaque situation comporte ses particularités.
Ce guide repose sur les textes en vigueur en 2026 et sur le BOFiP. Pour un cas complexe, faites valider votre situation par votre expert-comptable.
La règle de base de la TVA organisateur événements en une phrase
La TVA organisateur événements ne connaît pas un taux unique. Chaque prestation porte son propre taux.
L’organisation d’un événement est taxée à 20 %, la billetterie d’un spectacle à 5,5 %, les droits d’entrée d’un salon à 10 % et la restauration servie sur place à 10 %.
La règle de base tient donc en une phrase. Il faut ventiler le prix de l’événement prestation par prestation, puis appliquer à chaque ligne le taux qui lui correspond.
Un forfait global facturé à un taux unique est presque toujours une erreur.
Cette ventilation n’est pas un raffinement administratif. Elle change le montant de TVA reversé.
Sur un événement de 12 000 euros, la différence entre tout taxer à 20 % et ventiler correctement peut atteindre plusieurs centaines d’euros.
Le calculateur de TVA permet de vérifier chaque ligne. Pour une prestation de 5 000 euros HT à 20 %, la TVA est de 1 000 euros et le total TTC de 6 000 euros. Pour la même prestation à 10 %, la TVA tombe à 500 euros.
Le tableau des taux pour un organisateur d’événements
Ce tableau rassemble les taux de la TVA organisateur événements. Il sert de référence rapide avant de construire un devis ou une facture. Chaque ligne renvoie à une section détaillée du guide.
| Prestation | Taux de TVA | Texte de référence |
|---|---|---|
| Organisation d’un événement d’entreprise | 20 % | Article 278 du CGI |
| Location de salle aménagée ou équipée | 20 % | BOFiP BOI-TVA-CHAMP-50-10 |
| Location de salle nue | Exonérée | Article 261 D, 2° du CGI |
| Billet de spectacle vivant | 5,5 % | Article 278-0 bis du CGI |
| Billet de spectacle, 140 premières représentations | 2,1 % | Article 281 quater du CGI |
| Droit d’entrée salon, congrès, exposition, festival | 10 % | Article 279 b nonies du CGI |
| Restauration servie sur place | 10 % | Article 279 a du CGI |
| Restauration à emporter | 5,5 % | Article 278-0 bis du CGI |
| Cession d’un spectacle à un organisateur | 5,5 % | Article 278-0 bis du CGI |
| Sonorisation, scénographie, création graphique | 20 % | Article 278 du CGI |
Ce tableau montre l’essentiel. Un événement d’entreprise est presque entièrement à 20 %, sauf la restauration. Un concert est largement à 5,5 %. Un salon professionnel est à 10 % pour les droits d’entrée et à 20 % pour le reste.
L’organisation d’un événement d’entreprise à 20 %
L’organisation d’un séminaire, d’une soirée d’entreprise ou d’un lancement de produit est une prestation de services.
Elle est soumise au taux normal de 20 %. C’est l’article 278 du CGI qui le prévoit. Aucun taux réduit ne s’applique à la prestation d’organisation elle-même.
Les prestations qui accompagnent l’organisation suivent le même taux. La location de la salle aménagée est à 20 %.
La sonorisation, l’éclairage et la scénographie sont à 20 %. La création graphique des supports est à 20 %. L’animation et la coordination le jour J sont à 20 %.
Seule la restauration échappe au taux normal. Un repas servi sur place pendant le séminaire est à 10 %.
Un cocktail dînatoire est à 10 %. Les boissons alcoolisées servies avec le repas suivent le taux de la restauration, soit 10 %.
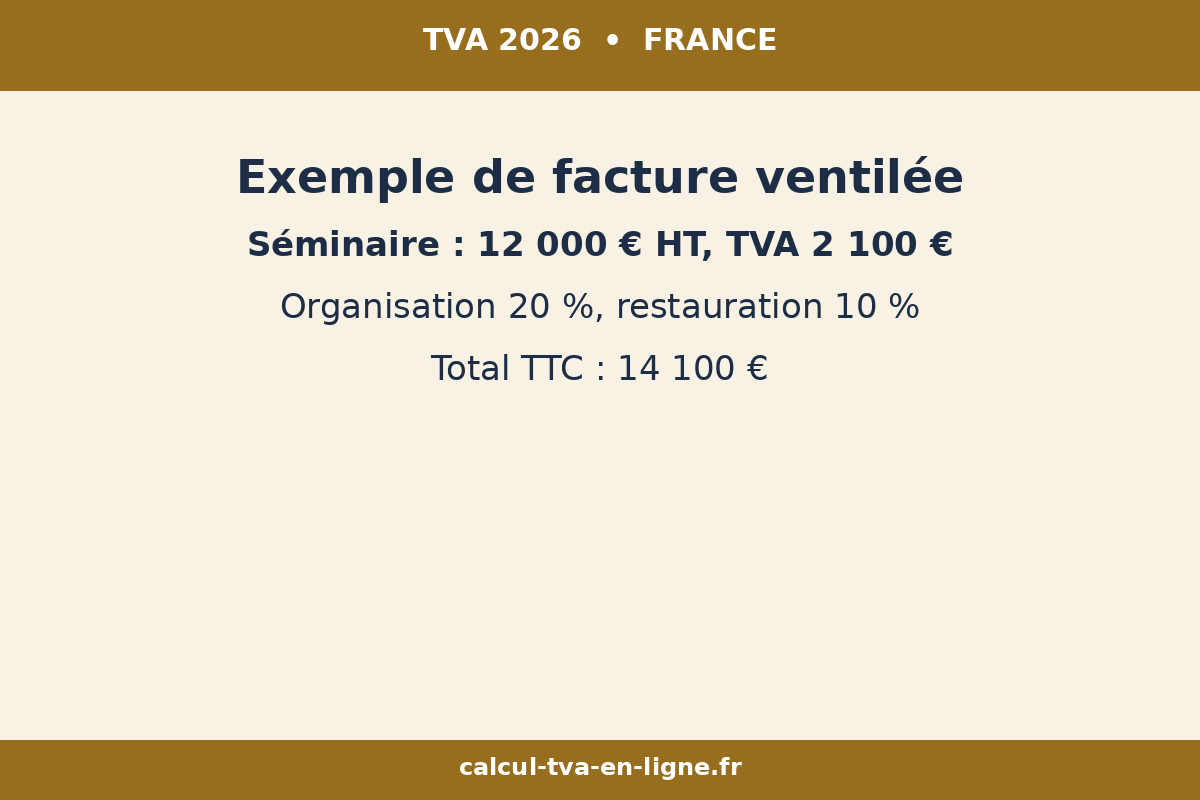
Prenons le séminaire de Karim. Le budget est de 12 000 euros HT. L’organisation et la salle représentent 7 000 euros HT. La sonorisation et la scénographie représentent 2 000 euros HT. La restauration représente 3 000 euros HT.
La TVA sur l’organisation et la technique est de 1 800 euros. C’est 9 000 euros multipliés par 20 %. La TVA sur la restauration est de 300 euros.
C’est 3 000 euros multipliés par 10 %. La TVA totale est de 2 100 euros. Le total TTC est de 14 100 euros.
| Poste du séminaire | Montant HT | Taux | TVA | Montant TTC |
|---|---|---|---|---|
| Organisation et location de salle | 7 000,00 € | 20 % | 1 400,00 € | 8 400,00 € |
| Sonorisation et scénographie | 2 000,00 € | 20 % | 400,00 € | 2 400,00 € |
| Restauration servie sur place | 3 000,00 € | 10 % | 300,00 € | 3 300,00 € |
| Total | 12 000,00 € | — | 2 100,00 € | 14 100,00 € |
Si Karim avait facturé les 12 000 euros à 20 %, la TVA aurait été de 2 400 euros. Il aurait facturé 300 euros de TVA en trop à son client.
Le client assujetti aurait déduit une TVA trop élevée. Les deux entreprises auraient été en erreur.
La location de salle : nue exonérée, aménagée taxée à 20 %
La location de salle est le piège le plus fréquent de l’événementiel. La règle dépend de ce qui est loué exactement. Une salle nue est exonérée. Une salle aménagée est taxée à 20 %.
Une location de locaux nus à usage professionnel est exonérée de TVA. C’est l’article 261 D, 2° du CGI qui le prévoit.
Une salle vide, sans mobilier ni matériel, louée pour une journée, entre dans cette exonération. Le propriétaire encaisse le loyer sans TVA.
Une salle aménagée suit le régime inverse. La location d’un local pourvu du mobilier, du matériel ou des installations nécessaires à l’activité est taxée de plein droit.
C’est le BOFiP BOI-TVA-CHAMP-50-10, paragraphe 80, qui le précise. Une salle de réunion meublée, une salle de spectacle aménagée ou un stand dans un salon entrent dans cette catégorie.
Le critère est l’utilité des équipements pour l’activité du locataire. Des chaises, des tables, un écran et une sonorisation installés pour un séminaire rendent la location taxable.
Un local qui contient du matériel sans rapport avec l’activité du locataire reste une location nue.
Le propriétaire d’un local nu peut opter pour la TVA. C’est l’article 260, 2° du CGI qui ouvre cette option. Avec l’option, le loyer supporte la TVA à 20 %.
Le propriétaire récupère alors la TVA de ses dépenses sur le local. L’option doit être mentionnée expressément dans le bail quand le locataire n’est pas assujetti.
Pour un organisateur, la conséquence est directe. Quand il loue une salle équipée pour un client, il paie une TVA à 20 % qu’il peut déduire.
Quand il refacture la salle à son client, il applique le même taux de 20 %. La TVA est neutre pour lui, mais elle doit apparaître correctement sur les deux factures.
La billetterie : les spectacles à 5,5 % et 2,1 %
La billetterie obéit à des règles différentes de l’organisation. Les billets d’un spectacle vivant sont soumis au taux réduit de 5,5 %.
C’est l’article 278-0 bis du CGI qui le prévoit. Le taux s’applique au prix du billet hors taxes.
Un taux encore plus réduit existe pour les créations. Les 140 premières représentations d’un spectacle de création sont taxées à 2,1 %.
C’est l’article 281 quater du CGI qui le prévoit. Le décompte se fait par organisateur. Passées les 140 représentations, le taux repasse à 5,5 %.
Le lieu de la représentation peut changer le taux. Quand des consommations sont servies pendant le spectacle, le taux passe à 20 %.
C’est le cas d’une salle où l’on sert à boire pendant le concert. Les cafés-concerts et les lieux affiliés au Centre national de la musique font exception et conservent le taux réduit.
La cession d’un spectacle suit le même taux que la billetterie. Quand un producteur vend son spectacle à un organisateur pour un prix fixe, la facture de cession est à 5,5 %.
Le taux de 2,1 % ne s’applique jamais à une cession, seulement à la billetterie.
Un exemple chiffré montre l’enjeu. Un concert vend 500 billets à 30 euros TTC. La recette TTC est de 15 000 euros.
À 5,5 %, la TVA est de 781,99 euros. La recette HT est de 14 218,01 euros. À 20 %, la TVA aurait été de 2 500 euros. L’écart est de plus de 1 700 euros.
| Billet de concert (500 billets à 30 € TTC) | Montant |
|---|---|
| Recette totale TTC | 15 000,00 € |
| TVA à 5,5 % (15 000 × 5,5 ÷ 105,5) | 781,99 € |
| Recette hors taxes | 14 218,01 € |
| TVA à 20 % à titre de comparaison | 2 500,00 € |
Pour vérifier ce calcul, le calculateur de TVA donne le montant HT et la TVA d’un prix TTC à 5,5 %. Il suffit de saisir 15 000 euros et le taux de 5,5 %. Le résultat confirme les 781,99 euros de TVA.
Les droits d’entrée : salons, congrès et festivals à 10 %
Les droits d’entrée dans un salon, un congrès, une exposition ou un festival sont taxés à 10 %.
C’est l’article 279 b nonies du CGI qui le prévoit. Le taux s’applique que l’événement s’adresse au grand public ou aux professionnels.
Le badge d’accès à un salon professionnel bénéficie donc du taux de 10 %. Un congrès médical, un salon de l’immobilier ou une exposition d’art contemporain entrent dans cette catégorie.
Les entrées de musées, de monuments et de parcs de loisirs sont aussi à 10 %.
Attention, le taux de 10 % ne couvre que le droit d’entrée. Les autres prestations de l’événement conservent leur propre taux. La location d’un stand par un exposant est à 20 %.
La location d’un espace d’exposition est à 20 %. La prestation de traiteur sur le salon est à 10 % pour la restauration sur place.
En matière de TVA organisateur événements, un organisateur de salon doit donc séparer ses recettes. Les droits d’entrée vont à 10 %. Les locations de stands vont à 20 %. Les prestations techniques vont à 20 %. Chaque ligne de la facture porte son taux.
Prenons un salon professionnel. L’organisateur vend 2 000 badges à 50 euros HT. La recette des droits d’entrée est de 100 000 euros HT. La TVA à 10 % est de 10 000 euros. Le total TTC est de 110 000 euros.
Le même organisateur loue 80 stands à 3 000 euros HT chacun. La recette des stands est de 240 000 euros HT. La TVA à 20 % est de 48 000 euros.
Le total TTC est de 288 000 euros. La TVA totale de l’événement est de 58 000 euros.
| Recette du salon | Montant HT | Taux | TVA | Montant TTC |
|---|---|---|---|---|
| Droits d’entrée (2 000 badges × 50 €) | 100 000,00 € | 10 % | 10 000,00 € | 110 000,00 € |
| Location de stands (80 × 3 000 €) | 240 000,00 € | 20 % | 48 000,00 € | 288 000,00 € |
| Total | 340 000,00 € | — | 58 000,00 € | 398 000,00 € |
La restauration pendant un événement
La restauration suit ses propres règles, même pendant un événement. Un repas servi sur place est taxé à 10 %.
C’est l’article 279 a du CGI qui le prévoit. Un buffet, un cocktail dînatoire ou un repas assis entrent dans cette catégorie.
La vente à emporter est taxée à 5,5 %. Un plateau-repas remis au participant qui repart avec est à 5,5 %. La distinction tient au lieu de consommation. Ce qui est consommé sur place est à 10 %. Ce qui est emporté est à 5,5 %.
Les boissons alcoolisées suivent le taux de la restauration quand elles sont servies avec un repas. Un verre de vin servi pendant le dîner est à 10 %.
Une boisson vendue seule au bar, sans repas, est à 20 %. Cette nuance est souvent oubliée dans les devis.
Quand l’organisateur fait appel à un traiteur, la facture du traiteur porte le taux de la restauration. L’organisateur refacture ensuite la prestation à son client au même taux. Notre guide sur la TVA traiteur détaille ces règles.
Un mariage illustre bien la ventilation. La location de la salle aménagée est à 20 %. Le repas servi aux invités est à 10 %. L’animation musicale de la soirée est à 20 %. Notre guide sur la TVA mariage reprend ces taux un par un.
La cession, la coréalisation et la location de salle de spectacle
Trois contrats organisent la relation entre un producteur et une salle. La cession, la coréalisation et la location de salle ne portent pas la même TVA. Le choix du contrat change qui vend les billets et qui paie la TVA.
Dans une cession, le producteur vend son spectacle à un organisateur pour un prix fixe. L’organisateur achète la date, pleine ou vide.
La facture de cession du producteur est à 5,5 %. L’organisateur vend ensuite les billets et encaisse la recette.
Dans une coréalisation, la salle et le producteur partagent la recette. Le partage est souvent un fixe, parfois nul, plus un pourcentage de la billetterie.
La billetterie reste à 5,5 %. La répartition entre les deux partenaires doit être fixée par écrit avant la date.
Dans une location de salle, le producteur loue la salle et garde toute la billetterie. Il paie tout et il encaisse tout.
La location de la salle aménagée est à 20 %. Le producteur vend ses billets à 5,5 % et déduit la TVA de la location.
La billetterie revient à celui qui prend le risque financier de la date. C’est une règle pratique qui aide à qualifier le contrat.
Si la salle achète le spectacle à prix fixe, c’est elle qui vend les billets. Si le producteur loue la salle, c’est lui qui les vend.
La Sacem et la taxe du Centre national de la musique
Un concert ne se résume pas à la TVA. L’organisateur paie aussi des droits d’auteur à la Sacem et une taxe au Centre national de la musique, le CNM.
Ces deux sommes ne sont pas de la TVA, mais elles se calculent sur la billetterie.
La Sacem perçoit 11 % des recettes de billetterie au tarif général. Le taux tombe à 8,8 % si le concert est déclaré à l’avance et si l’autorisation est signée.
Ces droits reviennent aux auteurs des chansons jouées pendant le concert.
La taxe du CNM est de 3,5 % des recettes de billetterie hors taxes. Elle concerne les spectacles de variétés.
Elle n’est pas perçue quand elle est inférieure à 80 euros par an. Une partie peut revenir à l’organisateur sous forme d’aides.
Prenons le concert de 500 billets à 30 euros TTC. La recette hors taxes est de 14 218,01 euros. La Sacem au tarif général est de 1 563,98 euros.
C’est 14 218,01 euros multipliés par 11 %. La taxe du CNM est de 497,63 euros. C’est 14 218,01 euros multipliés par 3,5 %.
| Prélèvement sur la billetterie | Base | Taux | Montant |
|---|---|---|---|
| TVA à 5,5 % | 15 000,00 € TTC | 5,5 % | 781,99 € |
| Sacem (tarif général) | 14 218,01 € HT | 11 % | 1 563,98 € |
| Taxe CNM | 14 218,01 € HT | 3,5 % | 497,63 € |
| Recette nette après TVA, Sacem et CNM | — | — | 12 156,40 € |
Le producteur assujetti à la TVA récupère la TVA de ses achats, souvent à 20 %. Il vend ses billets à 5,5 %. Cette différence joue en sa faveur. La TVA déductible dépasse souvent la TVA collectée sur un concert.
Les associations et les six manifestations exonérées
Les associations à but non lucratif bénéficient d’un régime particulier.
Les recettes de six manifestations de bienfaisance ou de soutien organisées dans l’année sont exonérées de TVA. C’est l’article 261, 7, 1°, c du CGI qui le prévoit.
Un gala de charité, un loto, une kermesse ou un concert de soutien entrent dans ce cadre.
L’exonération porte sur les recettes de la manifestation, y compris la billetterie et la restauration vendue sur place. Elle est limitée à six manifestations par an et par organisme.
Au-delà de six manifestations, les recettes deviennent taxables. L’association doit alors appliquer les taux habituels.
La billetterie d’un concert passe à 5,5 %. La restauration passe à 10 %. L’association doit suivre le nombre de ses manifestations dans l’année.
Les manifestations doivent être organisées au profit exclusif de l’association.
Une manifestation organisée pour le compte d’un tiers ne bénéficie pas de l’exonération. L’objet de bienfaisance ou de soutien doit être réel et vérifiable.
Exemple : un mariage de 120 invités
Un organisateur facture un mariage de 120 invités. Le devis comprend la location de la salle aménagée, le repas, l’animation musicale et la décoration florale. Le budget total est de 18 000 euros HT. Chaque ligne porte son taux.
La location de la salle aménagée est de 4 000 euros HT à 20 %. La TVA est de 800 euros. Le repas servi aux invités est de 9 600 euros HT à 10 %. La TVA est de 960 euros.
L’animation musicale est de 2 400 euros HT à 20 %. La TVA est de 480 euros. La décoration florale est de 2 000 euros HT à 20 %. La TVA est de 400 euros.
La TVA totale est de 2 640 euros. Le total TTC est de 20 640 euros. Si l’organisateur avait tout facturé à 20 %, la TVA aurait été de 3 600 euros. Le couple aurait payé 960 euros de trop.
| Poste du mariage | Montant HT | Taux | TVA | Montant TTC |
|---|---|---|---|---|
| Location de salle aménagée | 4 000,00 € | 20 % | 800,00 € | 4 800,00 € |
| Repas (120 invités × 80 €) | 9 600,00 € | 10 % | 960,00 € | 10 560,00 € |
| Animation musicale | 2 400,00 € | 20 % | 480,00 € | 2 880,00 € |
| Décoration florale | 2 000,00 € | 20 % | 400,00 € | 2 400,00 € |
| Total | 18 000,00 € | — | 2 640,00 € | 20 640,00 € |
Ce tableau montre pourquoi la ventilation est indispensable. La restauration représente plus de la moitié du budget et elle est à 10 %. Un taux unique de 20 % surestimerait la TVA de près de mille euros sur ce seul événement.

Les acomptes, les annulations et les avoirs
Un événement se vend souvent plusieurs mois à l’avance. Le client verse un acompte à la réservation, puis le solde avant la date.
La TVA suit l’encaissement. C’est l’article 269 du CGI qui fixe cette règle pour les prestations de services.
Quand l’acompte est encaissé, la TVA correspondante devient exigible. Elle doit être déclarée au titre de la période d’encaissement. L’organisateur ne peut pas attendre la date de l’événement pour déclarer toute la TVA.
Prenons un séminaire de 12 000 euros HT. Le client verse un acompte de 4 000 euros HT en janvier. La TVA sur cet acompte est de 800 euros à 20 %.
Elle se déclare en janvier. Le solde de 8 000 euros HT est payé en mars. La TVA correspondante se déclare en mars.
Si l’événement est annulé, l’organisateur doit régulariser. Un acompte conservé à titre d’indemnité n’est pas soumis à la TVA. Un acompte remboursé donne lieu à un avoir. L’avoir annule la TVA déclarée sur l’acompte.
La distinction entre indemnité et acompte est importante. Une indemnité d’annulation compense un préjudice. Elle n’est pas la contrepartie d’une prestation.
Elle échappe donc à la TVA. Un acompte conservé pour une prestation qui ne sera jamais rendue doit être analysé avec soin.
Pour un billet de spectacle, les règles sont différentes. La TVA sur la billetterie est exigible au moment de la vente du billet.
Un billet remboursé donne lieu à un avoir qui annule la TVA. Un billet non remboursé mais non utilisé reste taxé.
La franchise en base de TVA pour un organisateur d’événements
Un organisateur qui débute peut bénéficier de la franchise en base de TVA. Ce régime permet de ne pas facturer de TVA tant que le chiffre d’affaires reste sous certains seuils.
Pour les prestations de services, les seuils 2026 sont de 37 500 euros pour l’année précédente et de 41 250 euros pour l’année en cours. C’est l’article 293 B du CGI qui les fixe.
Attention, le seuil unique de 25 000 euros dont on a beaucoup parlé en 2025 ne s’applique pas.
La réforme a été abrogée par la loi n° 2025-1044 du 3 novembre 2025. Les seuils de 37 500 et 41 250 euros restent donc en vigueur en 2026.
En franchise en base, l’organisateur ne facture pas de TVA. Il ne la déduit pas non plus sur ses achats.
Ses factures portent la mention « TVA non applicable, article 293 B du CGI ». Dès que le seuil est dépassé, il devient assujetti et applique les taux de chaque prestation.
La franchise est intéressante pour un organisateur qui travaille avec des particuliers. Le prix TTC ne change pas pour le client, puisque la TVA n’est pas ajoutée.
Pour un organisateur qui travaille avec des entreprises, la franchise est moins attractive. Les clients assujettis préfèrent une facture avec TVA qu’ils peuvent déduire.
Un organisateur en franchise doit surveiller son chiffre d’affaires mois par mois. Le dépassement du seuil de 41 250 euros en cours d’année rend l’assujettissement immédiat.
Les factures émises après le dépassement doivent porter la TVA. Celles émises avant restent sans TVA.
| Seuil de franchise en base (services, 2026) | Montant |
|---|---|
| Chiffre d’affaires de l’année précédente | 37 500 € |
| Chiffre d’affaires de l’année en cours | 41 250 € |
| Seuil unique de 25 000 € (réforme 2025) | Abrogé par la loi n° 2025-1044 |
La facturation et la licence d’entrepreneur de spectacles
La facture d’un organisateur d’événements doit ventiler les prestations par taux. Chaque ligne indique son montant HT, son taux et sa TVA.
Le total TTC est la somme des lignes. Une facture globale à un taux unique est non conforme quand les prestations ont des taux différents.
Les mentions habituelles sont obligatoires. Le numéro de facture, la date, l’identité de l’organisateur et celle du client doivent figurer.
La désignation de chaque prestation doit être précise. Une ligne vague comme « organisation d’événement » ne permet pas de justifier le taux appliqué.
Un organisateur de spectacles doit aussi détenir une licence d’entrepreneur de spectacles. La licence se déclare en ligne et vaut cinq ans.
La catégorie 3 concerne la diffusion et la billetterie. La catégorie 2 concerne la production. Un organisateur occasionnel en est dispensé jusqu’à six représentations par an.
La licence n’est pas une question de TVA, mais elle conditionne la légalité de l’activité. Un organisateur sans licence qui vend des billets s’expose à des sanctions. La TVA n’est pas le seul risque d’un événement mal préparé.
La facturation électronique change progressivement le paysage. Depuis le 1er septembre 2026, toutes les entreprises doivent être en mesure de recevoir des factures électroniques via une plateforme agréée.
Les grandes entreprises et les entreprises de taille intermédiaire doivent aussi les émettre. Les petites et microentreprises émettront à partir du 1er septembre 2027.
Les erreurs coûteuses à éviter
La première erreur consiste à facturer tout l’événement à 20 %. La restauration à 10 % et les droits d’entrée à 10 % sont alors surtaxés.
Le client paie trop de TVA. S’il est assujetti, il déduit trop de TVA. Les deux entreprises sont en erreur.
La deuxième erreur est de confondre la location de salle nue et la location de salle aménagée. Une salle vide est exonérée.
Une salle meublée et équipée est à 20 %. Louer une salle équipée sans TVA, c’est oublier une taxe due. Louer une salle nue avec TVA, c’est facturer une taxe indue.
La troisième erreur est d’appliquer 5,5 % à un billet vendu dans un lieu où l’on consomme. Quand des boissons sont servies pendant le spectacle, le taux passe à 20 %.
Seuls les cafés-concerts et les lieux affiliés au Centre national de la musique conservent le taux réduit.
La quatrième erreur est d’oublier la Sacem et la taxe du CNM. Ces deux prélèvements se calculent sur la billetterie hors taxes.
Ils ne sont pas de la TVA, mais ils réduisent la recette nette. Un budget qui les oublie surestime le bénéfice du concert.
La cinquième erreur est de déclarer la TVA des acomptes au moment de l’événement. La TVA est exigible à l’encaissement.
Un acompte reçu en janvier se déclare en janvier. Attendre la date de l’événement, c’est déclarer en retard et s’exposer à des pénalités.
La sixième erreur est de ne pas compter les manifestations d’une association. L’exonération est limitée à six manifestations par an.
La septième manifestation est taxable. Une association qui ne compte pas ses événements dépasse le quota sans s’en rendre compte.
La septième erreur est de choisir le mauvais contrat pour un spectacle. Une cession, une coréalisation et une location de salle ne portent pas la même TVA.
Le contrat doit être choisi avant la date et écrit noir sur blanc. Un accord verbal laisse la qualification incertaine.
La huitième erreur est de négliger la ventilation du prix d’un forfait. Un package qui mélange la salle, le repas et l’animation doit être ventilé ligne par ligne.
Un prix global sans ventilation ne permet pas de justifier les taux appliqués en cas de contrôle.
La neuvième erreur est de croire que la franchise en base dispense de toute vigilance. Le dépassement du seuil de 41 250 euros en cours d’année rend l’assujettissement immédiat.
Les factures émises après le dépassement doivent porter la TVA, même si l’événement a été vendu avant.
La dixième erreur est de facturer la TVA sur une indemnité d’annulation. Une indemnité qui compense un préjudice n’est pas une prestation. Elle n’est pas soumise à la TVA. La facturer avec TVA, c’est collecter une taxe indue.
Questions fréquentes sur la TVA organisateur événements
Quel est le taux de TVA pour organiser un séminaire d’entreprise ?
L’organisation d’un séminaire est taxée à 20 %. C’est une prestation de services soumise au taux normal, selon l’article 278 du CGI.
La location de la salle aménagée, la sonorisation et la scénographie sont aussi à 20 %. Seule la restauration servie sur place est à 10 %.
La location d’une salle de réception est-elle soumise à la TVA ?
Cela dépend de la salle. Une salle nue est exonérée de TVA, selon l’article 261 D, 2° du CGI. Une salle aménagée, meublée et équipée, est taxée à 20 % de plein droit.
Le critère est l’utilité des équipements pour l’activité du locataire. Le propriétaire d’une salle nue peut opter pour la TVA selon l’article 260, 2° du CGI.
Quel taux de TVA s’applique à un billet de concert ?
Un billet de spectacle vivant est taxé à 5,5 %, selon l’article 278-0 bis du CGI. Les 140 premières représentations d’un spectacle de création sont taxées à 2,1 %, selon l’article 281 quater du CGI.
Si des consommations sont servies pendant le spectacle, le taux passe à 20 %, sauf pour les cafés-concerts et les lieux affiliés au Centre national de la musique.
Quel taux pour les droits d’entrée d’un salon professionnel ?
Les droits d’entrée d’un salon, d’un congrès, d’une exposition ou d’un festival sont taxés à 10 %, selon l’article 279 b nonies du CGI.
Le taux s’applique au grand public comme aux professionnels. La location des stands reste à 20 % et les prestations techniques aussi.
La restauration d’un événement est-elle à 10 % ou à 20 % ?
Un repas servi sur place pendant un événement est taxé à 10 %, selon l’article 279 a du CGI. La vente à emporter est à 5,5 %.
Les boissons alcoolisées servies avec un repas suivent le taux de 10 %. Une boisson vendue seule au bar, sans repas, est à 20 %.
Qu’est-ce que la Sacem et combien coûte-t-elle à l’organisateur ?
La Sacem perçoit les droits d’auteur des chansons jouées pendant un concert. Le tarif général est de 11 % des recettes de billetterie.
Il tombe à 8,8 % si le concert est déclaré à l’avance et si l’autorisation est signée. Ces droits reviennent aux auteurs. Ils ne sont pas de la TVA.
Qu’est-ce que la taxe du Centre national de la musique ?
La taxe du CNM est de 3,5 % des recettes de billetterie hors taxes. Elle concerne les spectacles de variétés.
Elle n’est pas perçue quand elle est inférieure à 80 euros par an. Une partie peut revenir à l’organisateur sous forme d’aides. Elle se calcule sur la même base que la Sacem.
Une association peut-elle organiser un concert sans TVA ?
Oui, dans la limite de six manifestations par an.
Les recettes de six manifestations de bienfaisance ou de soutien organisées dans l’année par un organisme à but non lucratif sont exonérées de TVA, selon l’article 261, 7, 1°, c du CGI.
Au-delà de six manifestations, les recettes deviennent taxables aux taux habituels.
Quand la TVA d’un événement devient-elle exigible ?
La TVA est exigible à l’encaissement, selon l’article 269 du CGI. Dès qu’un acompte est versé, la TVA correspondante doit être déclarée au titre de la période d’encaissement.
Pour la billetterie, la TVA est exigible au moment de la vente du billet. Un acompte conservé à titre d’indemnité d’annulation n’est pas soumis à la TVA.
Faut-il une licence pour organiser un spectacle ?
Oui, sauf pour un organisateur occasionnel. La licence d’entrepreneur de spectacles se déclare en ligne et vaut cinq ans.
La catégorie 3 concerne la diffusion et la billetterie. La catégorie 2 concerne la production. Un organisateur occasionnel en est dispensé jusqu’à six représentations par an.
La franchise en base s’applique-t-elle à un organisateur d’événements ?
Oui. Pour la TVA organisateur événements, les seuils 2026 pour les prestations de services sont de 37 500 euros pour l’année précédente et de 41 250 euros pour l’année en cours, selon l’article 293 B du CGI.
Le seuil unique de 25 000 euros a été abrogé par la loi n° 2025-1044 du 3 novembre 2025. En franchise, l’organisateur ne facture pas de TVA et ne la déduit pas.
Comment facturer un événement avec plusieurs taux de TVA ?
Il faut ventiler la facture ligne par ligne. Chaque prestation indique son montant HT, son taux et sa TVA. Le total TTC est la somme des lignes.
Une facture globale à un taux unique est non conforme quand les prestations ont des taux différents. La désignation de chaque prestation doit être précise pour justifier le taux appliqué.
Conclusion : les points clés à retenir sur la TVA organisateur événements
La TVA organisateur événements ne connaît pas un taux unique. L’organisation est à 20 %, la billetterie de spectacle à 5,5 %, les droits d’entrée d’un salon à 10 % et la restauration servie sur place à 10 %.
La ventilation du prix, prestation par prestation, est le geste qui protège l’organisateur.
En matière de TVA organisateur événements, trois réflexes protègent l’organisateur au quotidien. Il faut qualifier la location de salle, nue ou aménagée, avant de signer le devis.
Il faut séparer les droits d’entrée, les stands et les prestations techniques sur la facture. Et il faut déclarer la TVA dès l’encaissement des acomptes, sans attendre la date de l’événement.
Trois erreurs coûtent le plus cher. Facturer tout l’événement à 20 % surtaxe la restauration et les droits d’entrée.
Oublier la Sacem et la taxe du CNM fausse le budget d’un concert. Ne pas compter les manifestations d’une association fait dépasser le quota de six sans s’en rendre compte.
L’événementiel est un métier de précision fiscale autant que de créativité. Les taux sont connus et stables.
La difficulté est de les appliquer ligne par ligne, sans se tromper de qualification. Un devis bien ventilé est un devis sans surprise.
Pour vérifier vos calculs, le calculateur de TVA donne en quelques secondes le montant HT et la TVA d’un prix à 20 %, 10 % ou 5,5 %.
Pour aller plus loin, lisez aussi notre guide sur la TVA traiteur et celui sur la TVA mariage. Et pour un cas particulier, faites valider votre situation par votre expert-comptable.
Sources
Code général des impôts, articles 278, 278-0 bis, 279 a, 279 b nonies, 281 quater, 261 D 2°, 260 2°, 261 7 1° c, 269 et 293 B.
BOFiP, TVA – Champ d’application – Locations immobilières, BOI-TVA-CHAMP-50-10, et TVA – Liquidation – Taux réduits – Spectacles et droits d’admission, BOI-TVA-LIQ-30-20-40 et BOI-TVA-LIQ-30-20-50, sur bofip.impots.gouv.fr.
Loi n° 2025-1044 du 3 novembre 2025 pour l’abrogation du seuil unique de 25 000 euros. Ordonnance n° 2026-671 du 27 juillet 2026 pour le report de la recodification au 1er janvier 2027.
Guides consultés : CalculerMaTVA, « TVA spectacle 2026 : 5,5 %, 2,1 % ou 10 % ? Le taux par billet », sur https://www.calculermatva.fr/tva-spectacles-billetterie/.
Tempo Formation, « Billetterie de concert : prix, TVA, Sacem et taxe CNM (2026) », sur https://www.tempoformation.com/billetterie-concert/.
BailCom, « TVA sur le loyer commercial : quand le propriétaire la facture », sur https://www.bailcom.fr/blog/tva-loyer-commercial.
Ezuz, « TVA sur marge agence de voyage : calcul, exemples et facturation (2026) », sur https://ezus.io/fr/article/tva-agence-voyages-evenements.