Un jeudi matin au cabinet : le devis qui mélange les taux
Il est neuf heures, un jeudi matin, dans le cabinet d’architecture de Claire, à Bordeaux. Sur son bureau, le devis d’une rénovation complète attend sa signature.
La maison date des années 1970. Elle mesure 140 m². Le projet prévoit une isolation par l’extérieur, un réaménagement des pièces et un suivi de chantier complet.
Le téléphone sonne. Le client vient de recevoir le devis de l’entreprise de travaux. Il a une question simple, et elle est légitime.
« Sur le devis de l’entreprise, la TVA est à 10 %. Pourquoi vos honoraires sont-ils à 20 % ? » La question mérite une réponse claire, et elle mérite d’être posée avant la signature.
La réponse tient en une règle que beaucoup d’architectes découvrent trop tard. Les honoraires d’architecte ne suivent pas automatiquement le taux des travaux.
La TVA architecte obéit à sa propre logique. Le taux dépend de la mission, pas seulement du chantier. Il dépend aussi du logement, de son âge et de son usage.
Ce guide explique la TVA architecte en 2026, avec des exemples chiffrés vérifiés. Vous saurez quand facturer à 20 %, à 10 % ou à 5,5 %.
Vous saurez aussi quelles conditions vérifier avant d’émettre une facture, et quelles erreurs éviter. Chaque montant peut être reproduit avec le calculateur de TVA en ligne.
La règle de la TVA architecte en une phrase
Par principe, les prestations d’un architecte sont des prestations de services soumises à la TVA au taux normal de 20 %.
Les taux réduits de 10 % et de 5,5 % ne s’appliquent aux honoraires que dans des cas précis. Il faut une mission complète qui inclut la maîtrise d’œuvre d’exécution.
Les travaux doivent être éligibles, dans un logement à usage d’habitation achevé depuis plus de deux ans.
Une simple mission d’études, sans suivi de chantier, reste toujours à 20 %. Cette phrase résume l’essentiel, mais elle ne suffit pas à trancher chaque dossier.
Il faut distinguer la mission d’études de la mission complète. Il faut vérifier l’âge du logement et son usage. Il faut aussi obtenir l’attestation du client avant de facturer.
La TVA architecte se calcule toujours sur le montant hors taxes des honoraires. La formule tient en une ligne. Le prix TTC se calcule en multipliant le prix HT par un plus le taux.
Formule : TTC = HT x (1 + taux). La TVA se calcule en multipliant le prix HT par le taux. Le prix HT se retrouve en divisant le prix TTC par un plus le taux.
Un honoraire de 8 000 € HT à 20 % donne donc 1 600 € de TVA et 9 600 € TTC. Le calcul est simple. La difficulté vient du choix du taux, et c’est là que ce guide devient utile.
Les taux de TVA architecte en 2026 en un coup d’œil
Le tableau suivant résume les situations les plus courantes. Il sert de repère rapide, avant d’entrer dans le détail de chaque taux.
| Taux de TVA | Situation la plus courante | Condition principale |
|---|---|---|
| 20 % | Mission d’études, esquisses, permis de construire, construction neuve, local non destiné à l’habitation | Taux de droit commun, aucune condition de taux réduit remplie |
| 10 % | Mission complète (études + suivi de travaux) liée à des travaux d’amélioration, de transformation, d’aménagement ou d’entretien | Logement d’habitation achevé depuis plus de deux ans, attestation TVA du client |
| 5,5 % | Mission complète liée à des travaux de rénovation énergétique éligibles | Logement d’habitation achevé depuis plus de deux ans, travaux éligibles, attestation TVA du client |
| 2,1 % | Ne s’applique pas aux prestations d’architecte | Taux particulier réservé notamment à la presse et à certains médicaments |
Ce tableau tient en une page. Il résume toute la TVA architecte pour les situations courantes. Gardez-le sous les yeux quand vous préparez un devis.
Il évite la plupart des erreurs de taux. Il ne remplace pourtant pas l’analyse du dossier, car chaque mission a ses particularités.
Le taux de 20 % : le principe pour les honoraires d’architecte
Le taux normal de 20 % est le point de départ de la TVA architecte. Il s’applique à toutes les prestations intellectuelles de l’architecte, sauf exception prévue par un texte.
Il est fixé par l’article 278 du Code général des impôts. Il n’existe pas, en France métropolitaine, de taux réduit réservé aux prestations d’architecte en général.
La TVA architecte suit donc la règle la plus simple du Code. Toute prestation de service qui n’est pas expressément exonérée ou soumise à un taux réduit relève du taux normal.
La doctrine administrative le confirme dans le BOFiP, le bulletin officiel des finances publiques. La fiche BOI-TVA-LIQ-30-20-90 décrit les travaux concernés par les taux réduits et leurs conditions.
Ce que couvre le taux normal de la TVA architecte
Les études de faisabilité relèvent de 20 %. Les esquisses, l’avant-projet et le dossier de permis de construire relèvent aussi de 20 %.
La mission de conseil ou d’expertise relève de 20 %. Une étude de faisabilité pour un terrain, un diagnostic ou un audit de bâtiment suit la même règle.
Les missions réalisées pour une construction neuve relèvent de 20 % pour la TVA architecte. Les locaux professionnels, commerciaux ou à usage autre que l’habitation relèvent aussi de 20 %.
Les honoraires facturés à un client situé hors de France suivent les règles de territorialité applicables. La TVA architecte ne s’applique pas de la même façon à un client étranger qu’à un client français.
Pour un client professionnel établi dans un autre État membre de l’Union européenne, avec un numéro de TVA intracommunautaire valide, la prestation peut relever de l’autoliquidation. Le client déclare alors la TVA dans son pays.
Pour un client établi hors de l’Union européenne, la prestation est en principe située hors de France. La facture ne porte alors pas de TVA française, avec la mention adaptée.
Ces cas restent rares pour un cabinet d’architecture de proximité. Ils méritent pourtant une vérification avec le comptable avant d’émettre la facture.
Exemple : une mission d’études seule, à 20 %
Une mission d’études seule comprend les esquisses, l’avant-projet et le dossier de permis de construire. Elle est facturée 8 000 € HT.
La TVA est de 8 000 x 20 % = 1 600 €. Le total TTC est de 8 000 + 1 600 = 9 600 €. Le client paie 9 600 €.
La facture porte trois lignes claires. Les honoraires HT de 8 000 €. La TVA à 20 % de 1 600 €. Le total TTC de 9 600 €.
À retenir : facturez 20 % par défaut. Un taux réduit ne se retient qu’après vérification du dossier, jamais par habitude ou parce que les travaux eux-mêmes sont à taux réduit.
Exemple : une maison neuve, des honoraires à 20 %
Un couple fait construire une maison neuve de 160 m². L’architecte assure une mission complète, des études jusqu’à la réception des travaux.
Les honoraires s’élèvent à 20 000 € HT. La construction est neuve, donc aucun taux réduit ne peut s’appliquer aux honoraires.
La TVA est de 20 000 x 20 % = 4 000 €. Le total TTC est de 24 000 €. Le client paie 24 000 € pour la mission.
Le taux des travaux ne change rien. Même si certains matériaux relèvent d’un régime particulier, les honoraires de l’architecte restent à 20 % sur une construction neuve.
La date qui compte est la date d’achèvement du logement. Un logement livré en 2025 ne devient éligible aux taux réduits qu’en 2027, deux ans après son achèvement.
Exemple : un local commercial, des honoraires à 20 %
Un commerçant confie à un architecte l’aménagement de sa boutique. Les travaux coûtent 60 000 € HT. Les honoraires s’élèvent à 6 000 € HT.
Le local est à usage commercial, pas à usage d’habitation. Les taux réduits sont réservés aux locaux à usage d’habitation.
La TVA est donc de 6 000 x 20 % = 1 200 €. Le total TTC est de 7 200 €. Le client paie 7 200 €.
La même logique de la TVA architecte vaut pour un bureau, un entrepôt ou un atelier. Un local mixte peut bénéficier du taux réduit quand il est principalement affecté à l’habitation, à hauteur d’au moins 50 % de sa surface totale.
Pour un local mixte, il faut mesurer les surfaces avec soin. La partie habitation et la partie professionnelle doivent être ventilées sur la facture.
Le taux de 10 % : la mission complète sur un logement ancien
Le taux intermédiaire de 10 %, prévu par l’article 279-0 bis du Code général des impôts, peut s’appliquer à la TVA architecte. Il faut pour cela que trois conditions soient réunies en même temps.
Cette règle est au cœur de la TVA architecte. Elle explique la question du client de Claire, à Bordeaux. Les travaux sont à 10 %, mais ses honoraires ne le sont que si sa mission est complète.
Quand ces conditions sont remplies, l’intégralité des honoraires de la mission complète peut être facturée à 10 %. En pratique, pour une mission complète, les honoraires courants se situent entre 8 % et 15 % du coût HT des travaux.
Les trois conditions du taux de 10 % pour la TVA architecte
La première condition porte sur le logement. Les travaux concernent un local à usage d’habitation, résidence principale ou secondaire, achevé depuis plus de deux ans à la date du début des travaux.
La deuxième condition porte sur la nature des travaux. Les travaux relèvent de l’amélioration, de la transformation, de l’aménagement ou de l’entretien. Une rénovation de salle de bains, un réaménagement intérieur ou une réfection de toiture en sont des exemples.
La troisième condition porte sur la mission. La mission de l’architecte est complète : elle inclut la maîtrise d’œuvre d’exécution, c’est-à-dire le suivi du chantier.
Si la mission s’arrête aux études, les honoraires restent à 20 %, même si les travaux sont à 10 %. C’est l’erreur la plus fréquente sur la TVA architecte.
Les trois conditions doivent être réunies en même temps. Il en manque une seule, et le taux réduit disparaît. Vérifiez-les donc une par une, avant de rédiger le devis.
Exemple : une mission complète de rénovation, à 10 %
Une mission complète de rénovation d’une maison, honoraires de 15 000 € HT, avec suivi de chantier, dans un logement achevé depuis plus de deux ans.
La TVA à 10 % est de 15 000 x 10 % = 1 500 €. Le total TTC est de 16 500 €. Le client paie 16 500 €.
Le même montant d’honoraires facturé à 20 % donnerait 3 000 € de TVA et 18 000 € TTC. L’écart pour le client est de 1 500 €.
Cet écart explique pourquoi le client de Claire pose la question. Il explique aussi pourquoi l’architecte doit justifier son taux, ligne par ligne, sur le devis.
La rénovation lourde et l’augmentation de surface : les limites du 10 %
Certaines opérations restent exclues du taux de 10 %. La rénovation lourde qui remet à neuf plus de la moitié du gros œuvre en fait partie.
La rénovation qui remet à neuf plus des deux tiers du second œuvre est aussi exclue. Dans ces cas, les honoraires reviennent au taux normal de 20 %.
Les travaux qui augmentent la surface de plancher de plus de 10 % sont également exclus. Une extension qui ajoute 12 % de surface, par exemple, fait basculer les honoraires à 20 %.
Un chantier commencé en décembre 2025 dans un logement livré en 2024 relève de 20 %. Le même chantier commencé en janvier 2026 relève de 10 %, car le logement a alors plus de deux ans.
La date qui compte est la date de début des travaux, et non la date du devis. Vérifiez systématiquement cette date avant de deviser.
Pour un chantier mixte, une partie des travaux peut relever de 10 % et une autre de 20 %. Les honoraires doivent alors être ventilés, avec une ligne par taux sur la facture.

L’attestation TVA du client : un document obligatoire
L’attestation TVA du client est obligatoire. Avant de facturer des honoraires à 10 % ou à 5,5 %, l’architecte doit obtenir l’attestation du client.
Le modèle 1300-SD concerne les travaux de rénovation en général. Le modèle 1301-SD concerne les travaux de rénovation énergétique. Le client certifie que le logement est achevé depuis plus de deux ans et affecté à l’habitation.
Sans cette attestation, le taux plein de 20 % s’applique. L’attestation originale et les factures doivent être conservées pendant cinq ans.
Demandez l’attestation dès la signature du contrat. Ne l’attendez pas jusqu’à la première facture, car le client peut être difficile à joindre en plein chantier.
Conservez l’attestation avec le dossier du projet. En cas de contrôle, l’administration demande ce document en premier. Sans lui, le taux réduit n’est pas justifié.
La mission d’études suivie de la maîtrise d’œuvre
Un client signe d’abord une mission d’études, puis confie ensuite le suivi du chantier au même architecte. Ce cas est fréquent, et il a une solution prévue.
Lorsque les prestations d’études sont suivies de prestations de maîtrise d’œuvre réalisées par le même prestataire, l’ensemble peut être considéré comme une opération unique pour l’application du taux réduit.
L’architecte peut alors émettre une facture rectificative mentionnant le taux réduit. La facture rectificative soumet à ce taux le montant total de sa prestation, y compris les études déjà facturées à 20 %.
Concrètement, une étude facturée 5 000 € HT à 20 % donne 1 000 € de TVA. Si la maîtrise d’œuvre suit, la facture rectificative ramène la TVA à 10 %, soit 500 €.
Le client récupère alors 500 € de TVA en trop. L’architecte régularise sa déclaration. Cette régularisation doit être documentée, avec l’avenant au contrat qui confie la maîtrise d’œuvre.
Si un autre architecte assure le suivi, la rectification n’est pas possible. Chaque prestataire facture alors sa propre mission à son propre taux.
Le taux de 5,5 % : la rénovation énergétique
Le taux réduit de 5,5 %, prévu par l’article 278-0 bis A du Code général des impôts, vise les travaux d’amélioration de la qualité énergétique des logements, et la TVA architecte peut le suivre.
Il peut s’appliquer aux honoraires d’architecte dans les mêmes conditions que le taux de 10 %, avec une exigence supplémentaire. Les travaux eux-mêmes doivent être éligibles au taux de 5,5 %.
C’est le cas de l’isolation thermique des parois, de l’installation d’une pompe à chaleur ou d’un système de chauffage performant, ou de la pose d’équipements d’économie d’énergie.
Là encore, la mission doit être complète et inclure le suivi des travaux. Seuls les travaux directement nécessaires à la rénovation énergétique ouvrent droit au taux réduit.
Les travaux éligibles au taux de 5,5 % pour la TVA architecte
L’isolation thermique des murs, des combles et des planchers est éligible. Le remplacement des fenêtres par des menuiseries performantes entre aussi dans ce champ.
L’installation d’une pompe à chaleur air-eau ou géothermique est éligible. Une chaudière biomasse ou un chauffe-eau thermodynamique le sont également.
La régulation du chauffage et la ventilation performante complètent la liste. Chaque équipement doit respecter des critères de performance précis, fixés par les textes.
Les travaux induits, indissociablement liés à ces équipements, peuvent également bénéficier du taux de 5,5 %. La dépose de l’ancienne chaudière, nécessaire à la pose d’une pompe à chaleur, en est un exemple.
Des travaux d’esthétique ou de confort sans lien avec la performance énergétique, comme l’habillage décoratif d’un insert, en sont exclus. Ils relèvent alors de 10 % ou de 20 %, selon leur nature.
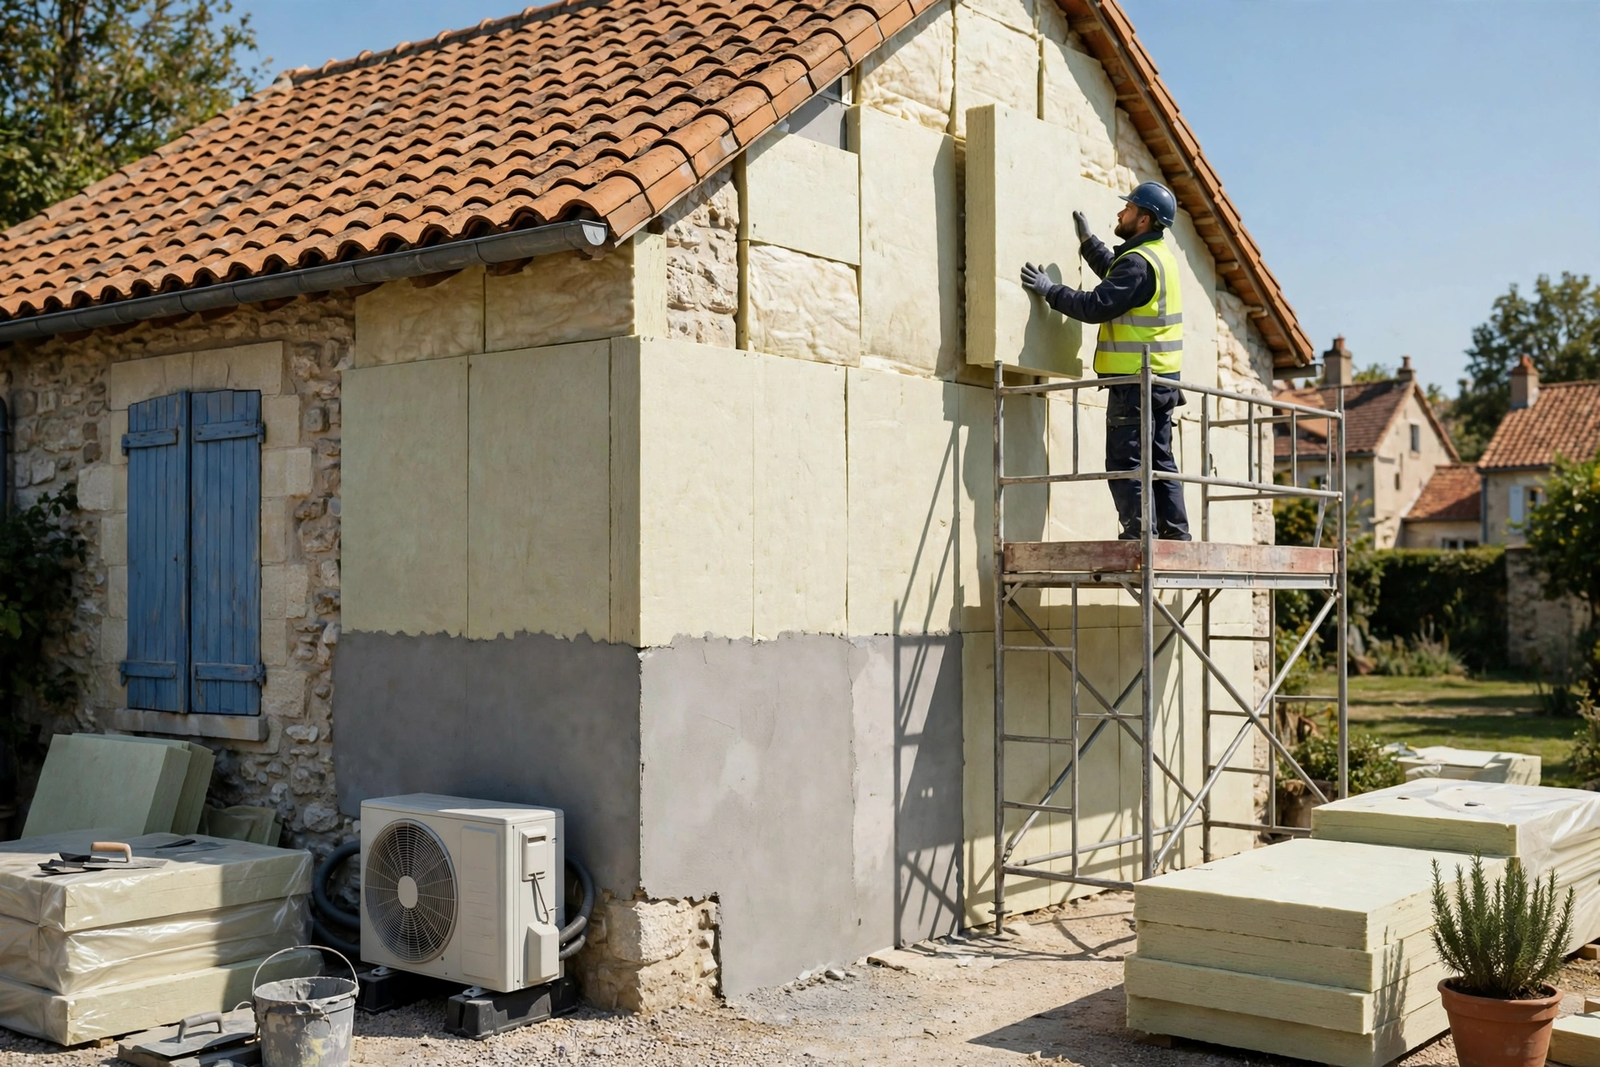
Exemple : une mission complète de rénovation énergétique, à 5,5 %
Une mission complète de rénovation énergétique, honoraires de 12 000 € HT. La TVA à 5,5 % est de 12 000 x 5,5 % = 660 €.
Le total TTC est de 12 660 €. Le même montant d’honoraires facturé à 20 % donnerait 2 400 € de TVA et 14 400 € TTC.
L’écart pour le client est de 1 740 €. D’où l’importance de vérifier l’éligibilité avant de facturer, et de documenter chaque équipement dans le devis.
Pour comparer plusieurs devis de rénovation énergétique, le calculateur de TVA en ligne aide à isoler le montant hors taxes, la TVA et le montant TTC de chaque proposition, ligne par ligne.
Exemple : un chantier mixte, à 5,5 % et à 10 %
Un projet combine une isolation par l’extérieur et une rénovation de salle de bains. Les honoraires de la mission complète s’élèvent à 20 000 € HT.
La part liée à l’isolation est de 12 000 € HT, à 5,5 %. La TVA est de 660 €, soit un total de 12 660 € TTC.
La part liée à la salle de bains est de 8 000 € HT, à 10 %. La TVA est de 800 €, soit un total de 8 800 € TTC.
Le total de la mission est donc de 20 000 € HT, 1 460 € de TVA et 21 460 € TTC. Chaque partie figure sur sa propre ligne, avec son taux.
Cette ventilation exige une répartition honnête du temps passé. Le temps d’étude de l’isolation et celui de la salle de bains doivent être suivis séparément.
Le cas des travaux réalisés en plusieurs phases
Un projet de rénovation énergétique se déroule souvent en deux phases. La première année, l’isolation des combles. La deuxième année, le remplacement du chauffage.
Chaque phase se facture à son propre taux, selon les travaux qu’elle concerne. L’isolation relève de 5,5 %. Le chauffage performant relève aussi de 5,5 %, si l’équipement est éligible.
Si la deuxième phase devient une simple rénovation de confort, elle relève de 10 %. Le taux suit la nature des travaux de chaque phase, jamais le taux de la première facture.
Conservez une attestation par phase, ou une attestation qui couvre l’ensemble des travaux. L’administration vérifie la cohérence entre les factures et les attestations.
Les formules de calcul de la TVA architecte
Les calculs de la TVA architecte reposent sur trois formules simples. Elles servent pour les honoraires comme pour les travaux, et il suffit de les appliquer ligne par ligne.
Pour passer du hors taxes au TTC, on multiplie le montant hors taxes par un plus le taux. La formule s’écrit TTC égal HT multiplié par un plus le taux de TVA.
Pour retrouver le montant de TVA, on multiplie le montant hors taxes par le taux. La formule s’écrit TVA égale HT multiplié par le taux de TVA.
Pour retrouver le hors taxes à partir d’un prix TTC, on divise le prix TTC par un plus le taux. La formule s’écrit HT égal TTC divisé par un plus le taux de TVA.
Ces trois formules suffisent pour tous les calculs de la TVA architecte. Elles s’appliquent à chaque ligne de la facture, avec le taux propre à chaque phase de la mission.
| Calcul | Formule | Exemple à 10 % |
|---|---|---|
| Trouver le TTC | TTC = HT x (1 + taux) | 15 000 € HT x 1,10 = 16 500 € TTC |
| Trouver la TVA | TVA = HT x taux | 15 000 € HT x 10 % = 1 500 € de TVA |
| Trouver le HT | HT = TTC ÷ (1 + taux) | 16 500 € TTC ÷ 1,10 = 15 000 € HT |
Un honoraire à 5,5 % se calcule avec le coefficient 1,055. Un honoraire à 10 % se calcule avec le coefficient 1,10. Un honoraire à 20 % se calcule avec le coefficient 1,20.
Pour retrouver un prix HT à partir d’un prix TTC, la formule est : HT = TTC ÷ (1 + taux). Par exemple, 11 000 € TTC à 10 % correspondent à 11 000 ÷ 1,10 = 10 000 € HT.
Exemple : une mission facturée par phases, à deux taux
Une mission complète de 18 000 € HT se facture en deux phases. La phase d’études coûte 6 000 € HT. La phase de suivi de chantier coûte 12 000 € HT.
La phase d’études est facturée à 20 %, car elle précède le suivi. La TVA est de 6 000 x 20 % = 1 200 €, soit 7 200 € TTC.
La phase de suivi est facturée à 10 %, car les travaux sont éligibles et le logement est ancien. La TVA est de 12 000 x 10 % = 1 200 €, soit 13 200 € TTC.
Le total de la mission est de 18 000 € HT, 2 400 € de TVA et 20 400 € TTC. Chaque phase figure sur sa propre ligne, avec son taux et sa mention.
Si le même architecte assure ensuite la maîtrise d’œuvre, une facture rectificative peut ramener la phase d’études à 10 %. La TVA rectifiée serait alors de 600 € sur cette phase.
Exemple : des honoraires calculés sur le coût des travaux
Pour une mission complète, les honoraires courants se situent entre 8 % et 15 % du coût HT des travaux. Le montant exact dépend de la complexité du projet et de l’étendue de la mission.
Prenons des travaux de rénovation à 200 000 € HT. Des honoraires de 10 % du coût des travaux donnent 20 000 € HT.
À 10 %, la TVA est de 20 000 x 10 % = 2 000 €. Le total TTC est de 22 000 €. Le client paie 22 000 € pour la mission complète.
À 20 %, la même mission donnerait 4 000 € de TVA et 24 000 € TTC. L’écart est de 2 000 €, et il se justifie uniquement par le taux applicable.
Le pourcentage d’honoraires doit figurer dans le contrat. Il se calcule sur le coût HT des travaux, jamais sur le coût TTC, sauf mention expresse contraire.
Exemple : une mission mixte, études à 20 % et suivi à 10 %
Un client signe d’abord une mission d’études de 5 000 € HT à 20 %, puis une mission de maîtrise d’œuvre de 10 000 € HT à 10 % pour la rénovation de son logement ancien.
Études : TVA de 5 000 x 20 % = 1 000 €, soit 6 000 € TTC. Suivi de chantier : TVA de 10 000 x 10 % = 1 000 €, soit 11 000 € TTC.
Total de la mission : 15 000 € HT, 2 000 € de TVA, 17 000 € TTC. Chaque partie de la mission doit être facturée à son propre taux, ligne par ligne.
Ce découpage protège l’architecte. Il montre que chaque phase a été facturée au taux qui lui correspond, avec sa justification.
Devis et facturation : ce qu’il faut faire avant d’émettre une facture
Un devis d’architecte doit indiquer clairement la nature et l’étendue de la mission, car la TVA architecte dépend de cette étendue. Études seules ou mission complète avec suivi de chantier : la distinction doit être écrite noir sur blanc.
Le devis indique le montant HT des honoraires, le taux de TVA appliqué et son fondement, le montant de la TVA et le total TTC.
Quand la mission comporte plusieurs phases à des taux différents, chaque phase figure sur sa propre ligne avec son taux.
Le client doit comprendre le devis sans appeler l’architecte. Un devis clair évite les contestations au moment de la facture. Il évite aussi les erreurs de taux découvertes trop tard.
Le devis clair, ligne par ligne
Indiquez le périmètre exact de la mission. Listez les phases : esquisse, avant-projet, permis de construire, dossier de consultation des entreprises, suivi de chantier, réception.
Pour chaque phase, indiquez le montant HT et le taux de TVA. Une phase d’études à 20 % et une phase de suivi à 10 % ne figurent jamais sur la même ligne.
Mentionnez l’attestation TVA à fournir par le client. Précisez que le taux réduit suppose la remise de cette attestation avant la facturation.
Indiquez les modalités de paiement : acompte, paiements par phase, solde à la réception. Chaque encaissement déclenche la TVA du mois de l’encaissement pour les prestations de services.
La facture : les mentions qui protègent l’architecte
La facture de TVA architecte reprend les mentions du devis. Elle indique le montant HT, le taux appliqué, le montant de la TVA et le total TTC, pour chaque ligne.
En franchise en base, la facture porte la mention « TVA non applicable, art. 293 B du CGI ». Elle ne comporte alors aucune ligne de TVA.
Pour une prestation à un client professionnel d’un autre État membre, la facture porte le numéro de TVA intracommunautaire du client et la mention d’autoliquidation.
Conservez une copie de chaque facture et de chaque attestation pendant cinq ans. Cette durée correspond au délai de conservation exigé pour les justificatifs de taux réduit.
La facture rectificative, quand la mission évolue
Une mission d’études peut devenir une mission complète en cours de projet. Le client signe alors un avenant qui confie la maîtrise d’œuvre au même architecte.
L’architecte peut émettre une facture rectificative au taux réduit. La rectification porte sur les études déjà facturées à 20 %, désormais couvertes par la mission complète.
La facture rectificative annule et remplace la facture initiale. Elle indique le nouveau taux, le nouveau montant de TVA et le nouveau total TTC.
Le client est remboursé de la différence de TVA. L’architecte régularise sa déclaration de TVA du mois de la rectification. Gardez l’avenant avec la facture rectificative.
La franchise en base et la TVA déductible de l’architecte
Un architecte dont le chiffre d’affaires annuel de prestations de services reste sous le seuil de 37 500 €, avec une tolérance jusqu’à 41 250 €, peut relever de la franchise en base de la TVA architecte.
Il facture alors sans TVA, avec la mention « TVA non applicable, art. 293 B du CGI ». Dès que le seuil est dépassé, la TVA doit être facturée et déclarée.
Vérifiez votre situation chaque année avec votre comptable, car les seuils peuvent évoluer. Le chiffre d’affaires à suivre est celui des prestations taxables, encaissé sur l’année civile.
En franchise, l’architecte ne facture pas de TVA, mais il ne peut pas non plus déduire la TVA payée sur ses achats professionnels. La TVA sur les logiciels, le matériel informatique et les déplacements reste alors une charge.
Sur la TVA collectée, l’architecte assujetti peut déduire la TVA payée sur ses achats professionnels, selon les règles générales de déduction. Les logiciels, le matériel informatique et les déplacements en sont les exemples les plus courants.
La TVA se déclare et se paie selon le régime de l’entreprise, mensuellement ou trimestriellement. Le régime réel simplifié et le régime réel normal ont des calendriers différents.
Un architecte qui approche du seuil de franchise doit préparer son passage à la TVA. Il doit adapter ses devis, ses factures et son logiciel de facturation avant le premier jour du nouveau régime.
Pour un guide voisin sur un autre métier du bâtiment, lisez la suite sur la TVA du maçon en 2026. Ce guide traite les mêmes trois taux, côté travaux.
Pour la toiture, lisez aussi la TVA du couvreur en 2026. Pour les finitions, la TVA du peintre en 2026 complète le sujet.
Les erreurs les plus fréquentes sur la TVA architecte
Les erreurs sur la TVA architecte coûtent cher. Elles se paient en rappel de taxe, en intérêts de retard et en temps perdu avec l’administration. Les voici, une par une, avec la façon de les éviter.
Appliquer 10 % aux honoraires parce que les travaux sont à 10 %
Les honoraires ne suivent pas automatiquement le taux des travaux. Sans mission complète incluant le suivi de chantier, ils restent à 20 %.
Une TVA insuffisante expose à un rappel en cas de contrôle. L’administration reconstitue le taux ligne par ligne, et la différence est due avec intérêts.
Avant de facturer à 10 %, vérifiez votre contrat. La maîtrise d’œuvre d’exécution doit y figurer noir sur blanc.
Facturer une mission d’études seule à taux réduit
Les esquisses, l’avant-projet et le permis de construire relèvent toujours de 20 %. Une mission d’études seule ne bénéficie d’aucun taux réduit.
La seule exception est la mission d’études suivie de la maîtrise d’œuvre par le même architecte. Dans ce cas, une facture rectificative régularise le taux.
Ne promettez jamais un taux réduit sur une mission d’études. Le client retiendra la promesse, et la rectification sera difficile à expliquer.
Oublier l’attestation TVA du client
Sans attestation avant facturation, le taux réduit n’est pas justifié. L’attestation modèle 1300-SD ou 1301-SD doit être obtenue avant la facturation.
Demandez-la à la signature du contrat. Relancez le client avant la première facture, pas après. Conservez l’original pendant cinq ans.
Une attestation obtenue après la facturation ne régularise pas toujours la situation. L’administration peut considérer que le taux réduit n’était pas justifié au moment de la facturation.
Mélanger les taux sur une même ligne de facture
Une mission mixte doit être ventilée. Les études à 20 % et le suivi de travaux éligibles à 10 % ou à 5,5 % figurent sur des lignes séparées.
Une seule ligne à un seul taux pour une mission mixte est une erreur. Elle fausse la déclaration et elle rend le contrôle difficile.
Vérifiez chaque facture avant de l’envoyer. Chaque ligne porte son montant HT, son taux, sa TVA et son total TTC.
Appliquer un taux réduit à une construction neuve ou à un local professionnel
Le logement doit être achevé depuis plus de deux ans et affecté à l’habitation. Une construction neuve ne remplit pas cette condition.
Un local professionnel ne la remplit pas non plus. Un bureau, un commerce ou un atelier relèvent du taux normal de 20 %.
Pour un local mixte, ventilez les surfaces. La partie habitation peut relever du taux réduit, la partie professionnelle reste à 20 %.
Oublier la mention de franchise en base, ou facturer de la TVA en franchise
En franchise en base, la facture porte la mention « TVA non applicable, art. 293 B du CGI ». Sans cette mention, le client peut croire que la TVA est incluse.
Facturer de la TVA alors que l’on est en franchise est une erreur grave. La TVA facturée à tort doit être reversée, et le client peut en demander le remboursement.
Surveillez votre chiffre d’affaires mois par mois. Le dépassement du seuil majoré de 41 250 € fait sortir du régime immédiatement.
Confondre le taux des travaux et le taux des honoraires sur un devis
Un devis d’entreprise à 10 % ne signifie pas des honoraires à 10 %. Le devis de l’architecte et celui de l’entreprise sont deux documents distincts.
Expliquez la différence au client dès le premier rendez-vous. Un client informé ne conteste pas le taux de vos honoraires.
Indiquez le fondement du taux sur le devis. L’article 279-0 bis ou 278-0 bis A du CGI, selon le cas, rassure le client et le comptable.
Négliger la conservation des justificatifs
Les attestations, les contrats, les avenants et les factures doivent être conservés pendant cinq ans. Sans eux, le taux réduit n’est pas prouvé.
Archivez chaque dossier par projet. Un dossier complet se défend seul en cas de contrôle. Un dossier incomplet coûte des heures de recherche.
Numérisez les attestations dès leur réception. Une copie numérique bien classée vaut mieux qu’un original égaré dans un carton.
FAQ — TVA architecte 2026
Quel taux de TVA s’applique aux honoraires d’un architecte ?
Par défaut, 20 %. Les taux de 10 % et de 5,5 % ne s’appliquent qu’à une mission complète incluant le suivi de chantier, pour des travaux éligibles dans un logement d’habitation achevé depuis plus de deux ans.
Un architecte peut-il facturer à 10 % si les travaux sont à 10 % ?
Seulement si sa mission est complète et comprend la maîtrise d’œuvre d’exécution, et si l’attestation TVA du client a été obtenue. Une mission d’études seule reste à 20 %, même si les travaux sont à 10 %.
Quand les honoraires d’architecte sont-ils à 5,5 % ?
Quand la mission complète porte sur des travaux de rénovation énergétique éligibles au taux de 5,5 %, dans un logement d’habitation achevé depuis plus de deux ans, avec l’attestation du client. Les travaux doivent être directement liés à la performance énergétique.
Faut-il une attestation du client pour appliquer un taux réduit ?
Oui. L’attestation, modèle 1300-SD ou 1301-SD, doit être obtenue avant la facturation et conservée cinq ans. Sans elle, le taux de 20 % s’applique.
Un architecte en franchise en base facture-t-il la TVA ?
Non, tant que son chiffre d’affaires de prestations de services reste sous le seuil de 37 500 €. Il indique alors « TVA non applicable, art. 293 B du CGI » sur ses factures.
Au-delà du seuil majoré de 41 250 €, la TVA doit être facturée.
Combien coûtent les honoraires d’un architecte ?
Pour une mission complète, les honoraires courants se situent entre 8 % et 15 % du coût HT des travaux. Le montant exact dépend de la complexité du projet et de l’étendue de la mission. Le pourcentage se calcule sur le coût HT des travaux.
Une mission d’études peut-elle passer à 10 % après coup ?
Oui, si le même architecte se voit ensuite confier la maîtrise d’œuvre. Il peut alors émettre une facture rectificative au taux réduit, qui couvre aussi les études déjà facturées. Un avenant au contrat doit documenter cette évolution.
Que se passe-t-il si les travaux augmentent la surface de plus de 10 % ?
Les honoraires reviennent au taux normal de 20 %. L’augmentation de surface de plus de 10 % exclut le projet du taux réduit de 10 %, même si le logement est ancien et à usage d’habitation.
Un architecte peut-il facturer à 2,1 % ?
Non. Le taux de 2,1 % est réservé à des produits très précis, notamment la presse et certains médicaments remboursables. Aucune prestation d’architecte n’y est éligible. Si un devis affiche 2,1 %, c’est une erreur.
Comment calculer le HT d’un honoraire affiché en TTC ?
Pour la TVA architecte, divisez le prix TTC par 1,20 pour un taux à 20 %, par 1,10 pour un taux à 10 % ou par 1,055 pour un taux à 5,5 %.
Par exemple, 11 000 € TTC à 10 % correspondent à 11 000 ÷ 1,10 = 10 000 € HT. Vérifiez chaque calcul avec le calculateur de TVA en ligne.
Un architecte peut-il déduire la TVA sur ses achats ?
Oui, s’il est assujetti à la TVA. Il peut déduire la TVA payée sur ses achats professionnels, comme les logiciels, le matériel informatique et les déplacements, selon les règles générales de déduction. En franchise en base, il ne peut pas déduire cette TVA.
Que faire si le client refuse de fournir l’attestation TVA ?
Facturez à 20 %. Le taux réduit suppose l’attestation en main avant la facturation. Expliquez au client que l’attestation le protège aussi, car elle justifie le taux réduit en cas de contrôle. Sans elle, le taux plein s’applique, et le client paie davantage.
Conclusion : les points essentiels de la TVA architecte
La TVA architecte tient en une règle simple. Facturez 20 % par défaut pour la TVA architecte, et ne retenez 10 % ou 5,5 % que pour une mission complète avec suivi de chantier.
Le logement doit être achevé depuis plus de deux ans et affecté à l’habitation. Les travaux doivent être éligibles au taux réduit. L’attestation du client doit être en main avant la facturation.
Une mission d’études seule reste toujours à 20 %. Une construction neuve et un local professionnel relèvent aussi de 20 %. Le taux de 2,1 % ne concerne jamais l’architecte.
La mission complète change tout pour la TVA architecte. Elle ouvre le taux de 10 % pour la rénovation et le taux de 5,5 % pour la rénovation énergétique. Elle permet même de rectifier une mission d’études déjà facturée.
Les honoraires courants de la TVA architecte se situent entre 8 % et 15 % du coût HT des travaux. Ils se calculent sur le coût HT, et chaque phase se facture à son propre taux, ligne par ligne.
En franchise en base de la TVA architecte, sous 37 500 € de chiffre d’affaires de services, l’architecte ne facture pas de TVA. Il porte la mention de l’article 293 B du CGI sur ses factures.
Vérifiez chaque dossier avant d’émettre le devis. Obtenez l’attestation du client, conservez-la cinq ans, et gardez vos factures ligne par ligne.
Pour vérifier un calcul, utilisez le calculateur de TVA en ligne. Il convertit un montant HT en TTC et un montant TTC en HT, au taux de votre mission.