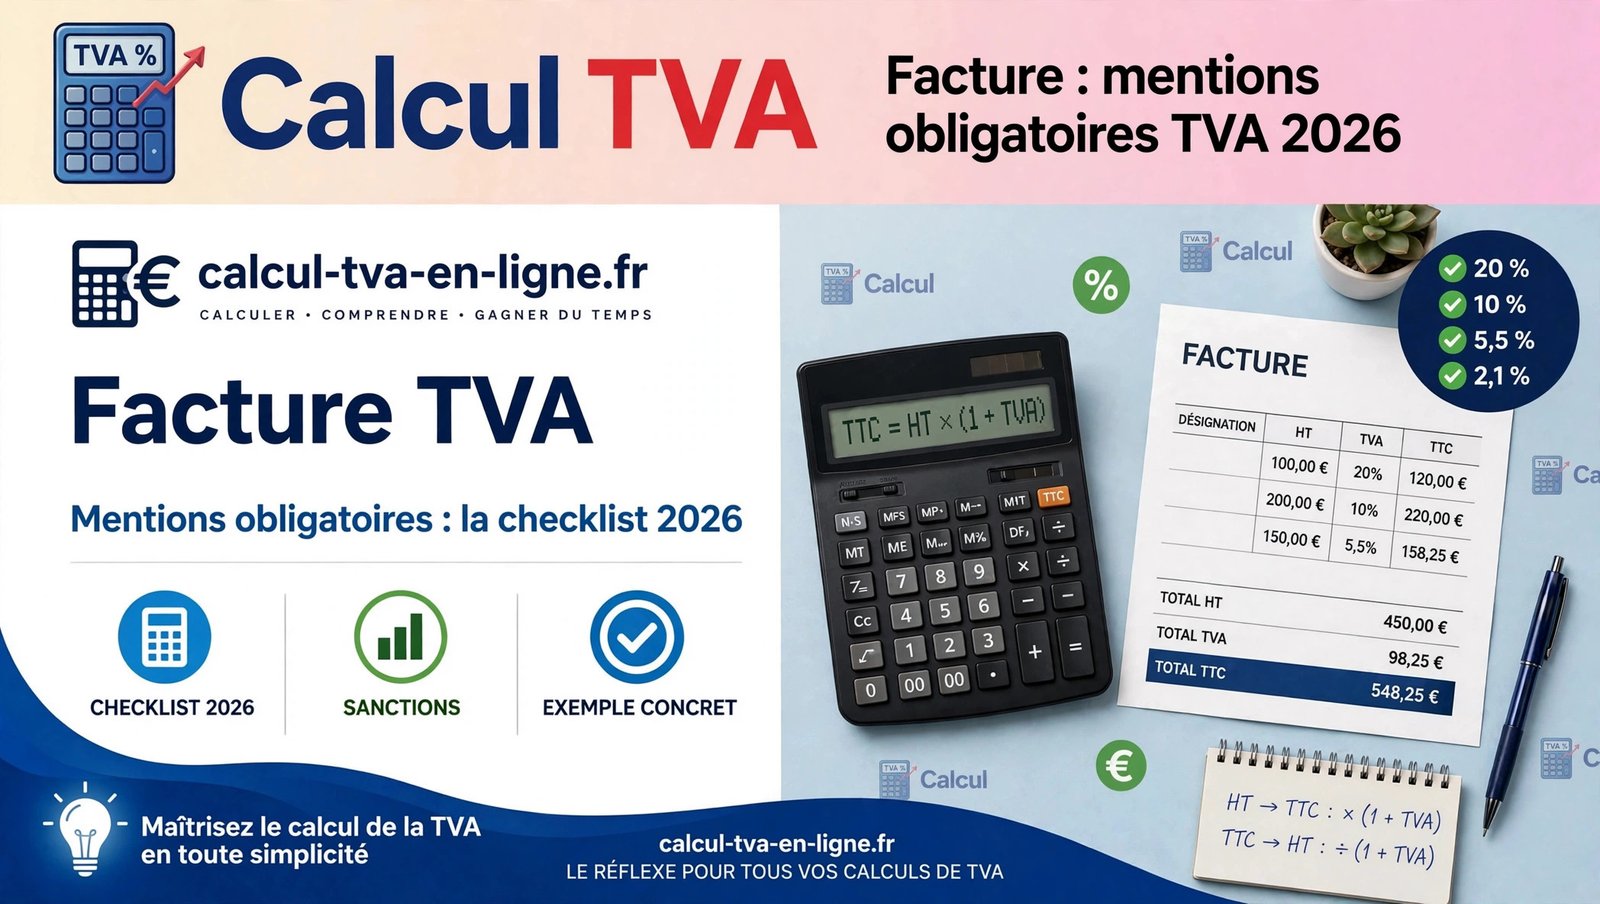
Une facture incomplète, c’est 15 € d’amende par mention manquante — et parfois un client professionnel qui refuse de payer. En France, chaque facture émise doit comporter une série de mentions obligatoires définies par le code de commerce (article L. 441-9) et le code général des impôts (articles 289 et 242 nonies A de l’annexe II) : ce sont les mentions obligatoires facture TVA. Et depuis le 1er septembre 2026, quatre mentions supplémentaires sont venues s’ajouter à la liste.
Voici la checklist complète des mentions obligatoires facture TVA, à jour pour 2026, avec un exemple de facture chiffrée et les erreurs à éviter absolument.
Que risque-t-on en cas de mention manquante ?
Ce n’est pas un simple détail administratif. Chaque omission ou inexactitude sur une facture est sanctionnée fiscalement par une amende de 15 € (article 1737, II du CGI), plafonnée au quart du montant de la facture. Sur une facture de 1 000 €, le plafond est donc de 250 € — mais les amendes s’additionnent par mention manquante. Les mentions obligatoires facture TVA sont donc à vérifier une par une.
À cela s’ajoutent des conséquences très concrètes :
- Votre client professionnel peut voir son droit à déduction remis en cause : sans une facture régulière mentionnant le taux et le montant de TVA, il ne peut pas récupérer la TVA ;
- Des sanctions administratives peuvent être prononcées au titre du code de commerce, pouvant atteindre 75 000 € pour une personne physique et 375 000 € pour une personne morale ;
- Des retards de paiement : une facture non conforme est le premier prétexte invoqué pour ne pas payer dans les délais.
Autrement dit : une facture conforme, c’est de l’argent encaissé plus vite et aucun risque fiscal. Passons à la checklist des mentions obligatoires facture TVA.
Mentions obligatoires facture TVA : la checklist complète
| # | Mention | Ce qu’il faut indiquer |
|---|---|---|
| 1 | Numéro de facture | Unique, selon une séquence chronologique continue, sans rupture ni doublon (ex. : FA-2026-045) |
| 2 | Date d’émission | Le jour précis où la facture est établie |
| 3 | Date de l’opération | Date de livraison des biens ou d’exécution de la prestation, si elle diffère de la date d’émission |
| 4 | Identité du vendeur | Dénomination sociale, forme juridique, adresse, SIREN/SIRET, numéro RCS (commerçants) ou répertoire des métiers (artisans), capital social pour les sociétés |
| 5 | Numéro de TVA intracommunautaire | Celui du vendeur ; non exigé si le montant HT de la facture est inférieur ou égal à 150 € |
| 6 | Identité de l’acheteur | Nom ou dénomination sociale, adresse ; adresse de facturation et de livraison si elles diffèrent |
| 7 | SIREN du client | Nouveau depuis le 1er septembre 2026 : obligatoire lorsque le client est une entreprise |
| 8 | Désignation des produits ou services | Nature précise, marque, référence, quantité, prix unitaire HT |
| 9 | Taux de TVA applicable | À indiquer par ligne en cas de taux multiples sur la même facture |
| 10 | Réductions de prix | Remises, rabais, ristournes acquis à la date de l’opération |
| 11 | Montant total HT | Ventilé par taux de TVA le cas échéant |
| 12 | Montant de la TVA | Par taux d’imposition appliqué |
| 13 | Montant total TTC | Le montant à payer, toutes taxes comprises |
| 14 | Date ou délai de paiement | Échéance prévue, conditions d’escompte (ou la mention « pas d’escompte »), taux des pénalités de retard |
| 15 | Indemnité forfaitaire de recouvrement | 40 € dus par tout professionnel en cas de retard de paiement |
| 16 | Catégorie de l’opération | Nouveau depuis le 1er septembre 2026 : livraison de biens, prestation de services ou opération mixte |
| 17 | Option pour la TVA d’après les débits | Nouveau depuis le 1er septembre 2026 : à mentionner uniquement si vous avez opté pour ce régime de TVA |
⚠️ Les mentions 7, 16 et 17, ainsi que l’adresse de livraison lorsqu’elle diffère de l’adresse de facturation, sont les quatre nouveautés du décret n° 2022-1299, applicables depuis le 1er septembre 2026. Vérifiez que votre logiciel de facturation les intègre. Ces nouveautés complètent les mentions obligatoires facture TVA.
Les mentions spéciales liées à la TVA
Selon votre situation, une mention particulière remplace ou complète le bloc TVA classique.
Auto-entrepreneur en franchise en base de TVA
Vous ne facturez pas de TVA : votre facture ne comporte aucune ligne de TVA, mais doit porter la mention « TVA non applicable, art. 293 B du CGI ». N’écrivez surtout pas « TVA 0 % », c’est une erreur classique. C’est l’une des mentions obligatoires facture TVA spécifiques à ce régime. Pour tout savoir sur ce régime, lisez notre guide sur la franchise en base de TVA.
Lire la suite : Notre guide sur la franchise en base de TVA
Autoliquidation (sous-traitance BTP)
Lorsque le client est redevable de la TVA à la place du prestataire (notamment en sous-traitance dans le bâtiment), la facture porte la mention « Autoliquidation » (article 283-2 nonies du CGI) et ne fait apparaître aucune TVA collectée. C’est l’une des mentions obligatoires facture TVA en sous-traitance.
Opérations intracommunautaires
Pour une livraison de biens exonérée vers un autre État membre de l’UE, la facture doit faire référence à l’exonération prévue par le CGI et indiquer les numéros de TVA intracommunautaire du vendeur et de l’acheteur. Ce sont des mentions obligatoires facture TVA pour l’intracommunautaire.
Exemple de facture chiffrée : deux taux de TVA
Voici une facture type comportant deux taux de TVA, avec le détail exigé par l’administration pour les mentions obligatoires facture TVA :
| Ligne | Quantité | Prix unitaire HT | Taux TVA | Montant TVA | Total TTC |
|---|---|---|---|---|---|
| Prestation de conseil | 1 jour | 100,00 € | 20 % | 20,00 € | 120,00 € |
| Fournitures | 2 × 100,00 € | 200,00 € | 10 % | 20,00 € | 220,00 € |
Totaux :
- Total HT : 300,00 €
- TVA à 20 % : 20,00 €
- TVA à 10 % : 20,00 €
- Total TVA : 40,00 €
- Total TTC à payer : 340,00 €
Les trois formules à retenir :
| Vous connaissez | Vous cherchez | Formule |
|---|---|---|
| Prix HT | Montant de la TVA | TVA = HT × taux |
| Prix HT | Prix TTC | TTC = HT × (1 + taux) |
| Prix TTC | HT = TTC ÷ (1 + taux) |
Chaque taux est distingué avec son montant de TVA propre : c’est exactement ce qu’exige la mention n° 12 de la checklist des mentions obligatoires facture TVA. Pour générer ce type de décompte automatiquement, utilisez notre calculateur de facture multi-taux. Et si vous hésitez sur le taux à appliquer à votre activité, consultez la liste des taux de TVA en vigueur ou calculez la TVA à 20 %.
Lire la suite : Calculateur de facture multi-taux
Les 5 erreurs les plus fréquentes
- Écrire « TVA 0 % » en franchise en base : la mention correcte est « TVA non applicable, art. 293 B du CGI ». « TVA 0 % » laisse croire à une exonération qui n’existe pas.
- Une numérotation fantaisiste : le numéro doit suivre une séquence chronologique continue. Recommencer à 1 chaque mois ou réutiliser un numéro est interdit.
- Oublier les nouvelles mentions obligatoires facture TVA de septembre 2026 : SIREN du client, catégorie de l’opération, option TVA d’après les débits. Mettez à jour vos modèles de facture.
- Omettre les pénalités de retard et l’indemnité de 40 € : ces mentions sont obligatoires pour toute facture entre professionnels, même si vous n’avez jamais eu d’impayé.
- Envoyer un simple PDF par e-mail : depuis le 1er septembre 2026, toutes les entreprises — y compris les micro-entrepreneurs — doivent être capables de recevoir des factures électroniques via une plateforme compatible. L’obligation d’émission électronique s’appliquera aux micro-entrepreneurs à partir du 1er septembre 2027. Un PDF ordinaire envoyé par courriel n’est pas une facture électronique au sens de la loi.
Lire la suite : Taux de TVA en vigueur
Questions fréquentes
Une facture est-elle obligatoire pour une vente à un particulier ?
Lire la suite : Calculez la TVA à 20 %
Entre professionnels, oui, systématiquement. Pour une vente à un particulier, la facture n’est obligatoire que si le client la demande — mais il est toujours prudent d’en établir une : c’est votre preuve en cas de litige.
Faut-il indiquer « TVA 0 % » quand on est en franchise en base de TVA ?
Non. Il n’y a tout simplement pas de ligne de TVA sur la facture. La seule mention exigée est « TVA non applicable, art. 293 B du CGI ». C’est la règle des mentions obligatoires facture TVA pour la franchise en base. Pour comprendre la différence entre un prix HT et un prix TTC, consultez notre guide dédié.
Lire la suite : Différence entre un prix HT et un prix TTC
Quel est le montant de l’amende pour une mention manquante sur une facture ?
L’amende fiscale est de 15 € par omission ou inexactitude (article 1737, II du CGI), dans la limite du quart du montant de la facture. C’est la sanction prévue pour les mentions obligatoires facture TVA manquantes. À cela peuvent s’ajouter des sanctions administratives au titre du code de commerce.
Les 4 nouvelles mentions de septembre 2026 s’appliquent-elles aux micro-entrepreneurs ?
Oui. Ces mentions s’appliquent à toutes les factures depuis le 1er septembre 2026, indépendamment du calendrier de la facturation électronique. Ces mentions obligatoires facture TVA concernent donc aussi les micro-entrepreneurs. En revanche, l’obligation d’émettre des factures électroniques ne concernera les micro-entrepreneurs qu’à partir du 1er septembre 2027.
Puis-je corriger une facture déjà envoyée au client ?
Oui, en émettant une facture rectificative (ou un avoir suivi d’une nouvelle facture). Ne modifiez jamais une facture déjà émise : la numérotation doit rester chronologique et continue, sans rupture. La facture rectificative doit elle aussi respecter les mentions obligatoires facture TVA.
Où puis-je vérifier mes calculs de TVA avant d’émettre une facture ?
Avec notre calculatrice HT ↔ TTC gratuite : saisissez le montant hors taxes et le taux, le montant de TVA et le total TTC se calculent instantanément.
Lire la suite : Notre calculatrice HT ↔ TTC gratuite
Article rédigé le 30 septembre 2026. La réglementation fiscale évolue régulièrement : vérifiez toujours les textes en vigueur sur service-public.fr et impots.gouv.fr.

Pingback: TVA restauration 2026 : taux 10 %, 5,5 %, 20 % et règles pour restaurateurs - blog.calcul-tva-en-ligne.fr
Pingback: Facturation électronique : obligations des entreprises en 2026 - blog.calcul-tva-en-ligne.fr
Pingback: TVA des associations loi 1901 : guide complet 2026 - blog.calcul-tva-en-ligne.fr
Pingback: Exigibilité de la TVA : fait générateur et règles 2026
Pingback: TVA sur la marge 2026 : calcul, conditions et exemples
Pingback: Avoir TVA : le guide complet pour émettre votre avoir 2026
Pingback: Fait générateur TVA 2026 : guide excellent — exigibilité et règles
Pingback: Option TVA débits : le guide complet 2026 des prestataires
Pingback: TVA agence de voyage : le régime de la marge — guide 2026
Pingback: TVA cession d'entreprise : l'article 257 bis, guide 2026
Pingback: TVA organisme de formation : exonération et option 2026
Pingback: TVA acompte : excellent guide exigibilité et facturation 2026
Pingback: TVA et escompte : calcul de la base nette HT après réduction
Pingback: TVA services à la personne : taux 5,5 %, 10 %, 20 % en 2026
Pingback: TVA rénovation énergétique : guide du taux 5,5 % en 2026
Pingback: TVA facture devise : convertir et calculer la TVA en euros
Pingback: TVA profession libérale : guide complet, seuils et taux 2026
Pingback: TVA carte cadeau : règles d'exigibilité et exemples 2026
Pingback: TVA exportation hors UE : facturer à 0 % en règle (2026)
Pingback: TVA cryptomonnaie : échange, minage, NFT, les règles 2026
Pingback: TVA agent immobilier : honoraires d'agence et calcul 2026
Pingback: TVA déménagement : taux 20 %, calcul, devis et facture 2026
Pingback: TVA droits d'auteur : le taux 10 % expliqué, guide 2026
Pingback: TVA taxi et VTC 2026 : quel taux appliquer ? Guide complet
Pingback: TVA influenceur : partenariats, affiliation, autoliquidation
Pingback: TVA coiffeur : taux, franchise et facturation — guide 2026
Pingback: TVA boulangerie : quels taux 5,5 %, 10 %, 20 % en 2026 ?
Pingback: TVA opticien : verres et montures, tout à 20 % — guide 2026
Pingback: TVA réparation : quel taux en 2026 ? Le vrai du faux complet