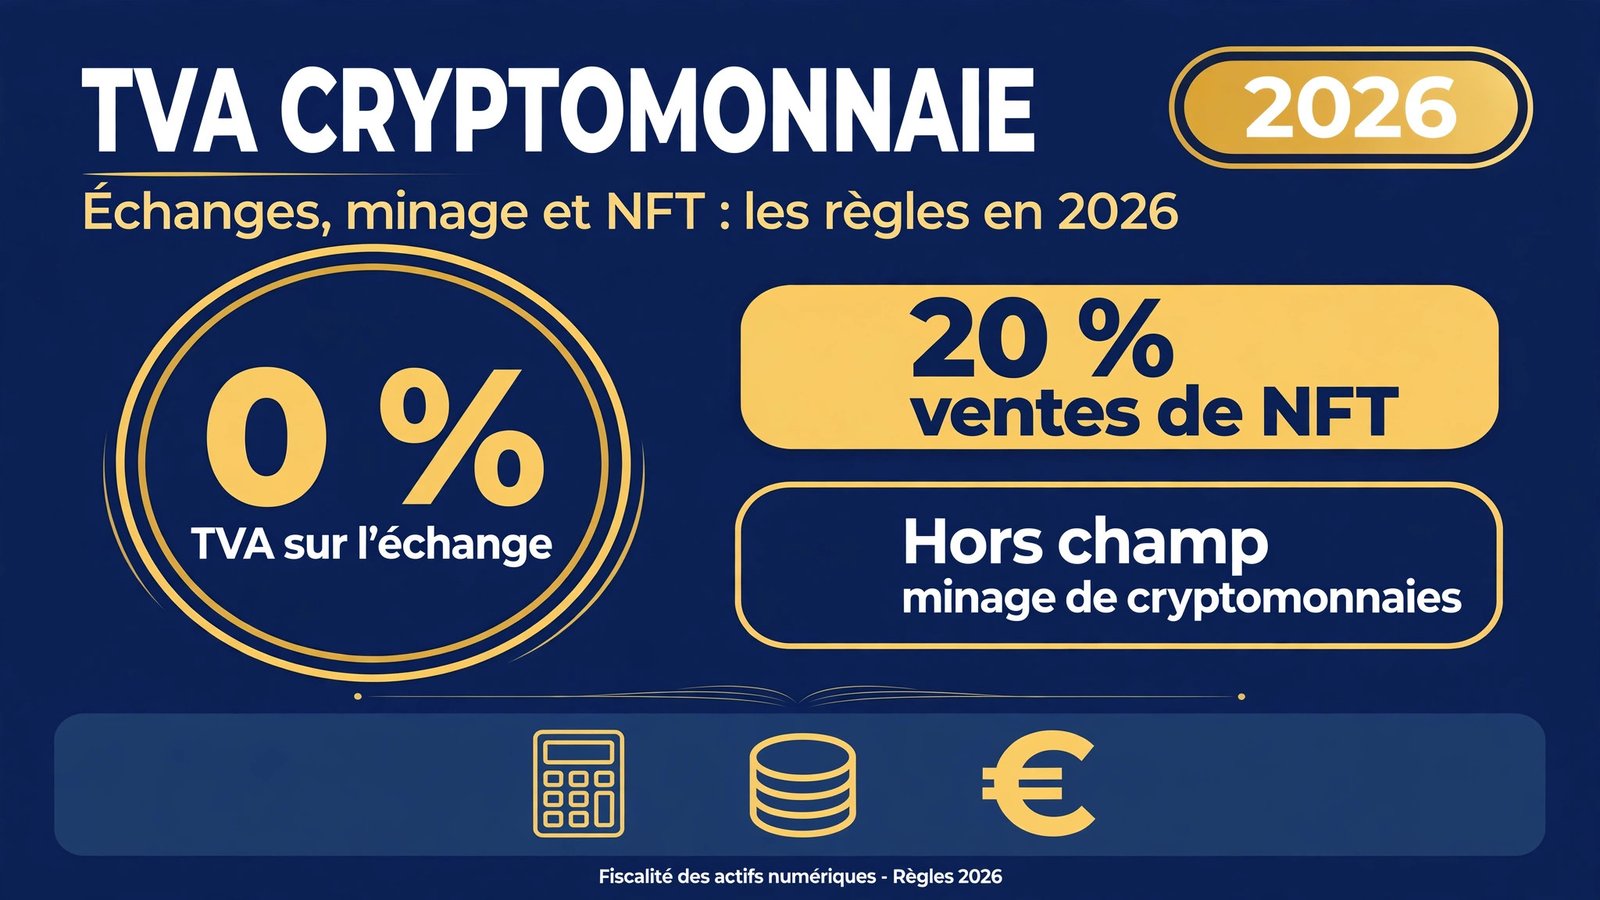
Bitcoin, ether, NFT : les cryptomonnaies ont conquis les portefeuilles des Français, et la fiscalité suit de près. Mais la plupart des guides se concentrent sur l’impôt sur le revenu — la fameuse flat tax de 30 % sur les plus-values — et passent sous silence une autre taxe tout aussi importante : la TVA. La tva cryptomonnaie obéit à une logique propre, parfois contre-intuitive : l’échange de bitcoins est exonéré de TVA, le minage est hors champ, mais la vente d’un NFT est taxée à 20 % comme n’importe quelle prestation numérique.
Le piège le plus fréquent ? Appliquer le même raisonnement à toutes les opérations crypto. Or en matière de tva cryptomonnaie, tout dépend de la nature exacte de l’opération : échanger, miner, vendre des NFT, prêter ou accepter un paiement en bitcoin ne relèvent pas du même régime. Ce guide fait le point sur les règles en vigueur en 2026, avec les textes officiels et des exemples chiffrés.
L’arrêt fondateur : l’échange de cryptomonnaies est exonéré de TVA
Le point de départ de la tva cryptomonnaie en Europe, c’est un arrêt de la Cour de justice de l’Union européenne rendu le 22 octobre 2015 : l’affaire Skatteverket contre David Hedqvist (C-264/14). Un Suédois souhaitait exploiter une plateforme d’échange de bitcoins contre des devises traditionnelles, et l’administration fiscale suédoise contestait l’exonération de TVA. La Cour a tranché en deux temps.
D’abord, la Cour juge que l’échange de devises traditionnelles contre des bitcoins constitue bien une prestation de services à titre onéreux entrant dans le champ de la TVA : il existe un lien direct entre le service fourni et la rémunération, constituée par la marge entre le prix d’achat et le prix de vente des devises. Ensuite — et c’est le point décisif — la Cour considère que ces opérations bénéficient de l’exonération des opérations financières prévue à l’article 135, paragraphe 1, sous e), de la directive TVA, qui vise les opérations portant sur « les devises, les billets de banque et les monnaies qui ont cours légal ».
L’argument de la Cour est simple : les bitcoins n’ont pas d’autre finalité que d’être un moyen de paiement, exactement comme une monnaie traditionnelle. La Cour les qualifie de « monnaies non traditionnelles », acceptées par les parties comme alternative à la monnaie légale.
En France, cette exonération est transposée à l’article 261 C du CGI, qui exonère de TVA les opérations bancaires et financières. Concrètement, en 2026, acheter ou vendre des bitcoins, des ethers ou toute autre cryptomonnaie contre des euros — ou échanger une cryptomonnaie contre une autre — via une plateforme ou un bureau de change ne supporte aucune TVA. Ni sur le montant échangé, ni sur la commission de change prélevée par l’opérateur.
Exemple chiffré : un achat de bitcoins sur une plateforme
Vous achetez pour 10 000 € de bitcoins sur une plateforme qui prélève une commission de change de 1 % :
| Montant | Valeur | Calcul |
|---|---|---|
| Achat de bitcoins | 10 000 € | Montant converti en BTC |
| Commission de la plateforme (1 %) | 100 € | 10 000 € × 1 % |
| TVA sur la commission | 0 € | Opération financière exonérée, art. 261 C du CGI |
| Coût total pour l’acheteur | 10 100 € | 10 000 € + 100 €, sans aucune TVA |
Comparez avec une prestation de services classique facturée 100 € HT : elle coûterait 120 € TTC avec la TVA à 20 %. En matière de tva cryptomonnaie, l’échange est donc structurellement moins cher qu’un service ordinaire — c’est exactement l’effet recherché par la Cour : ne pas désavantager les monnaies virtuelles face aux monnaies traditionnelles.
Lire la suite : tous les taux de TVA en vigueur en 2026
Le minage de cryptomonnaies : hors du champ de la TVA
Deuxième pilier de la tva cryptomonnaie : le minage. Un mineur met à disposition de la puissance de calcul pour valider les transactions d’une blockchain et reçoit en contrepartie des récompenses (nouveaux bitcoins créés + frais de transaction). Faut-il facturer de la TVA sur ces récompenses ? La réponse des autorités européennes est non — mais pour une raison différente de l’exonération.
Le minage est considéré comme hors du champ d’application de la TVA. Le raisonnement repose sur le critère du lien direct, posé par la jurisprudence Tolsma : pour qu’il y ait prestation de services taxable, il faut un rapport juridique entre un prestataire et un destinataire identifié, avec une contrepartie directement liée au service. Or le mineur ne rend service à personne en particulier : les nouveaux bitcoins sont générés automatiquement par le protocole, et les frais de transaction sont versés par des utilisateurs anonymes qu’il ne peut pas identifier. Sans destinataire identifiable et sans lien direct entre service et rémunération, il n’y a tout simplement pas d’opération imposable.
Cette position a été exprimée dans un avis du comité TVA de l’Union européenne et elle est partagée par la plupart des États membres. En France, la doctrine administrative considère depuis 2019 que le minage n’est pas soumis à la TVA. Conséquence pratique importante : le mineur ne collecte aucune TVA sur ses récompenses… mais il ne peut pas non plus déduire la TVA payée sur son matériel (cartes graphiques, ASIC) ni sur son électricité pour cette activité.
Hors champ de la TVA ne signifie pas hors champ de tout impôt : les récompenses de minage restent imposables à l’impôt sur le revenu (bénéfices non commerciaux), et leur valeur d’acquisition est retenue pour nulle lors d’une cession ultérieure.
Visitez maintenant : https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000006069577/LEGISCTA000006179649/
Staking, lending et intérêts : que dit la TVA cryptomonnaie ?
Après l’échange et le minage, la troisième grande question de la tva cryptomonnaie concerne les revenus « passifs » : staking, lending (prêt de cryptomonnaies) et intérêts versés par les plateformes. Le traitement dépend de l’existence — ou non — d’une contrepartie identifiée.
Les récompenses de staking attribuées par le protocole s’analysent comme le minage : le validateur reçoit des jetons générés automatiquement par la blockchain, sans rapport contractuel avec un destinataire identifiable. En l’absence de lien direct entre un service rendu et une rémunération versée par quelqu’un, ces récompenses sont hors du champ de la TVA. Précision : la doctrine française n’a pas publié de position dédiée au staking en matière de TVA ; les praticiens appliquent par analogie le raisonnement du minage. À l’impôt sur le revenu, ces récompenses sont en revanche imposables dès leur perception.
Les intérêts versés dans le cadre d’un prêt de cryptomonnaies (lending) à une contrepartie identifiée relèvent d’une autre logique : l’octroi de crédit et la perception d’intérêts constituent des opérations financières. Comme pour un prêt en euros, ces intérêts sont exonérés de TVA en application de l’article 261 C du CGI (exonération des opérations de crédit). La plateforme qui vous rémunère 5 % par an pour vos stablecoins prêtés ne vous facture donc aucune TVA sur ces intérêts — et vous n’avez pas à en collecter.
En résumé : staking « protocole » = hors champ ; intérêts de prêt à une contrepartie identifiée = opération financière exonérée. Dans les deux cas, la tva cryptomonnaie aboutit à une absence de TVA collectée — mais le fondement juridique diffère.
Le contre-exemple chiffré : vendre des NFT, c’est taxable à 20 %
Voici le cas qui surprend le plus : contrairement à l’échange de bitcoins, la vente d’un NFT est soumise à la TVA au taux normal de 20 %. Pourquoi cette différence ? Parce que le raisonnement de l’arrêt Hedqvist ne s’applique qu’aux cryptomonnaies « qui n’ont pas d’autre finalité que d’être un moyen de paiement ». Un NFT (jeton non fongible) n’est pas un moyen de paiement : c’est un actif numérique unique, qui représente la propriété d’une œuvre, d’un objet de collection ou d’un droit d’accès. Sa vente s’analyse comme la livraison d’un bien ou la fourniture d’un service numérique, taxable au taux normal.
Un créateur qui vend ses NFT de manière habituelle (activité professionnelle) doit facturer la TVA à 20 % à ses acheteurs français, comme pour toute œuvre numérique. Les marketplaces peuvent être considérées comme redevables de la TVA sur ces ventes, et leurs propres commissions sont taxées à 20 %.
Exemple chiffré : un artiste vend un NFT 2 000 €
| Prix HT | TVA (20 %) | Prix TTC |
|---|---|---|
| 1 000 € | 200 € | 1 200 € |
| 2 000 € | 400 € | 2 400 € |
| 2 500 € | 500 € | 3 000 € |
| 4 800 € | 960 € | 5 760 € |
| 750 € | 150 € | 900 € |
Un créateur qui vend un NFT affiché « 2 000 € » à un acheteur français doit donc encaisser 2 400 € TTC et reverser 400 € de TVA — sauf s’il bénéficie de la franchise en base de TVA (voir la FAQ). L’erreur classique consiste à croire que « tout ce qui touche à la crypto est exonéré » : en matière de tva cryptomonnaie, les NFT sont l’exception qui confirme la règle, et c’est la plus coûteuse.
Lire la suite : le guide TVA de l’auto-entrepreneur en 2026
Les commissions des plateformes : des prestations taxables à 20 %
Nuance importante de la tva cryptomonnaie : si l’opération d’échange elle-même est exonérée, les services annexes facturés par les plateformes ne le sont pas toujours. La Cour de justice a exonéré l’échange de devises (la marge de change), mais les prestations d’intermédiation distinctes — courtage, garde de clés, abonnements premium, services de conseil — constituent des prestations de services ordinaires, taxables au taux normal de 20 % lorsqu’elles sont fournies à des clients français.
Exemple : une plateforme facture 50 € HT par mois pour un abonnement « pro » donnant accès à des outils de trading avancés. Le client français paie 60 € TTC (50 € × 1,20). De même, des frais de courtage présentés séparément de l’opération de change peuvent être requalifiés en prestation taxable. La frontière se joue sur la présentation : la commission intégrée au taux de change (le « spread ») relève de l’exonération financière ; le service facturé à part relève du taux normal.
Pour les plateformes établies hors de France, les règles de territorialité s’appliquent : en B2B, le client français autoliquide la TVA ; en B2C, la plateforme doit en principe collecter la TVA française.
Lire la suite : comment calculer la TVA sur n’importe quel montant
Payer en bitcoin : la cryptomonnaie n’est qu’un moyen de paiement
Autre idée reçue à corriger en matière de tva cryptomonnaie : accepter un paiement en bitcoin ne change rien à la TVA de la vente. La cryptomonnaie n’est ici qu’un moyen de paiement, comme un virement ou une carte bancaire. C’est la nature du bien vendu ou du service fourni qui détermine le taux, pas la monnaie utilisée pour payer.
Un commerçant qui vend un ordinateur 1 500 € HT facture 300 € de TVA (20 %), soit 1 800 € TTC, que le client paie en euros ou en bitcoins. S’il vend un livre, le taux est de 5,5 % ; un repas au restaurant, 10 % ; des médicaments remboursables, 2,1 %. La tva cryptomonnaie ne crée aucun taux spécial pour les ventes payées en crypto : le taux applicable est celui de l’opération sous-jacente.
Lire la suite : facturer en devise étrangère : les règles de conversion
La seule particularité est comptable : la base d’imposition doit être exprimée en euros. Selon l’article 266 du CGI, on retient la contre-valeur en euros au jour de l’exigibilité de la taxe, d’après un cours de change publié et vérifiable.
Exemple chiffré : un ordinateur payé en bitcoins
| Montant | Valeur | Calcul |
|---|---|---|
| Prix de vente HT | 1 500 € | Prix catalogue |
| TVA à 20 % | 300 € | 1 500 € × 20 % |
| Prix TTC | 1 800 € | 1 500 € + 300 € |
| Contre-valeur en bitcoins | 0,02 BTC | 1 800 € ÷ 90 000 € (cours du jour) |
Le client transfère 0,02 BTC ; le commerçant comptabilise une vente de 1 800 € TTC et reverse 300 € de TVA. Si le cours du bitcoin varie entre la commande et le paiement, c’est le cours au jour du fait générateur qui fait foi — d’où l’importance de documenter le taux de conversion retenu.
Facturer une vente en cryptomonnaie : les règles pratiques
Facturer en cryptomonnaie obéit aux mêmes règles que toute facture française, avec deux adaptations. D’abord, le montant de la TVA doit toujours être exprimé en euros : indiquez le prix HT, le taux et le montant de la TVA en euros, puis la contre-valeur en cryptomonnaie à titre d’information (cours et date de conversion).
Lire la suite : les mentions obligatoires sur une facture
Ensuite, les mentions d’exonération ou de franchise restent obligatoires. Un auto-entrepreneur en franchise en base de TVA qui vend des NFT ou des prestations payées en crypto facture hors taxe avec la mention « TVA non applicable, art. 293 B du CGI » — tant que son chiffre d’affaires reste sous les seuils (37 500 € pour les services, 85 000 € pour les ventes en 2026). Au-delà, il facture la TVA au taux applicable à l’opération : 20 % pour les NFT, le taux du bien ou du service pour les ventes payées en crypto.
Les erreurs les plus fréquentes : oublier de convertir la base en euros, appliquer la TVA à un échange exonéré, ne pas la facturer sur une vente de NFT, et confondre plus-values (impôt sur le revenu, flat tax 30 %) et TVA (taxe sur l’opération). Une même opération peut être exonérée de tva cryptomonnaie tout en étant imposable à l’impôt sur le revenu.
TVA cryptomonnaie : tableau récapitulatif des opérations
Le principe directeur de la tva cryptomonnaie tient en une question : la cryptomonnaie est-elle utilisée comme un simple moyen de paiement, ou l’opération porte-t-elle sur autre chose ?
| Opération | Traitement TVA | Ce que vous devez faire |
|---|---|---|
| Échange crypto ↔ euros (achat/vente de BTC, ETH…) | Exonéré (art. 261 C du CGI, arrêt Hedqvist) | Aucune TVA à collecter, même sur la commission de change |
| Échange crypto ↔ crypto (BTC contre ETH…) | Exonéré (même fondement) | Aucune TVA à collecter |
| Minage (récompenses du protocole) | Hors champ de la TVA | Pas de TVA collectée, pas de déduction sur le matériel |
| Staking « protocole » (récompenses automatiques) | Hors champ de la TVA (par analogie avec le minage) | Pas de TVA collectée |
| Intérêts de lending versés par une contrepartie identifiée | Exonéré (opération financière, art. 261 C) | Aucune TVA à collecter |
| Vente de NFT (activité professionnelle) | Taxable à 20 % | Facturer la TVA sauf franchise en base |
| Commissions et abonnements des plateformes | Taxables à 20 % | TVA collectée sur les services facturés à part |
| Vente d’un bien payée en crypto | Taxable au taux du bien (20 %, 10 %, 5,5 %, 2,1 %) | Base = contre-valeur en euros au jour de l’opération |
Lire la suite : franchise en base de TVA : les seuils 2026
FAQ : vos questions sur la TVA cryptomonnaie
L’achat de bitcoins sur une plateforme est-il soumis à la TVA ?
Non. En matière de tva cryptomonnaie, l’échange de devises traditionnelles contre des bitcoins (et inversement) est exonéré de TVA depuis l’arrêt Hedqvist de la CJUE du 22 octobre 2015 (C-264/14), transposé en France à l’article 261 C du CGI. Ni le montant échangé ni la commission de change ne supportent de TVA. En revanche, les services annexes facturés séparément (abonnements, courtage) peuvent être taxés à 20 %.
Je suis auto-entrepreneur et je vends des NFT : dois-je facturer la TVA ?
Oui, sauf franchise. La vente de NFT est une opération taxable au taux normal de 20 %, car un NFT n’est pas un moyen de paiement au sens de l’arrêt Hedqvist. Si vous êtes en franchise en base de TVA (chiffre d’affaires sous les seuils), vous facturez hors taxe avec la mention « TVA non applicable, art. 293 B du CGI ». Dès que vous dépassez les seuils, vous devez facturer 20 % de TVA sur vos ventes de NFT à des clients français.
Visitez maintenant : https://www.legifrance.gouv.fr/loda/article_lc/LEGIARTI000049641494/2024-07-22
Le minage me rapporte des bitcoins : dois-je déclarer de la TVA ?
Non. Le minage est hors du champ d’application de la TVA : il n’existe pas de lien direct entre le service de validation et les récompenses versées par le protocole, et le mineur ne peut identifier aucun destinataire de sa prestation. Vous ne collectez donc aucune TVA — mais vous ne pouvez pas déduire la TVA sur votre matériel et votre électricité. Attention : les récompenses restent imposables à l’impôt sur le revenu, c’est un impôt distinct de la tva cryptomonnaie.
Les intérêts de staking et de lending sont-ils soumis à la TVA ?
Non, dans les deux cas, mais pour des raisons différentes. Les récompenses de staking attribuées automatiquement par le protocole sont hors champ de la TVA (même raisonnement que le minage : pas de contrepartie identifiée). Les intérêts perçus dans le cadre d’un prêt de cryptomonnaies à une contrepartie identifiée constituent une opération financière exonérée de TVA (article 261 C du CGI), comme les intérêts d’un prêt en euros.
Mon client me paie en ether : comment calculer la TVA ?
La cryptomonnaie n’est qu’un moyen de paiement : la TVA applicable est celle du bien vendu ou du service fourni (20 %, 10 %, 5,5 % ou 2,1 % selon le cas). Calculez la TVA sur le prix en euros, puis convertissez le total TTC en ether au cours du jour de l’opération. La facture doit mentionner les montants en euros (HT, TVA, TTC) et peut indiquer la contre-valeur en cryptomonnaie à titre d’information.
Les frais de ma plateforme d’échange sont-ils taxés ?
Cela dépend de leur nature. La commission intégrée au taux de change (le spread) relève de l’opération d’échange exonérée : pas de TVA. En revanche, les frais facturés séparément — abonnement premium, frais de courtage distincts, services de garde — sont des prestations de services taxables à 20 % pour un client français. Vérifiez la décomposition de votre facture de plateforme.
Échanger des bitcoins contre des ethers : y a-t-il de la TVA ?
Non. L’exonération de l’arrêt Hedqvist couvre les échanges entre monnaies virtuelles dès lors qu’elles sont acceptées comme moyens de paiement alternatifs : BTC contre ETH, ETH contre stablecoins, etc. En droit français, ces opérations relèvent de l’exonération des opérations financières de l’article 261 C du CGI. C’est d’ailleurs cohérent avec l’impôt sur le revenu, où les échanges crypto-crypto ne sont pas non plus des événements imposables tant qu’il n’y a pas de conversion en monnaie fiduciaire.
Une société dont l’activité est l’échange de cryptomonnaies doit-elle s’immatriculer à la TVA ?
Elle est assujettie à la TVA (son activité d’échange est une prestation de services à titre onéreux), mais ses opérations sont exonérées sans droit à déduction en application de l’article 261 C du CGI. Concrètement : pas de TVA à collecter sur l’activité d’échange, mais pas de déduction de la TVA sur ses propres achats liés à cette activité — sauf si elle exerce aussi des activités taxées, auquel cas un prorata de déduction s’applique. C’est la situation classique des opérateurs financiers.
Conclusion
La tva cryptomonnaie se résume en quatre règles : l’échange de cryptomonnaies (crypto-euros comme crypto-crypto) est exonéré de TVA depuis l’arrêt Hedqvist ; le minage et le staking « protocole » sont hors champ ; les intérêts de lending sont exonérés comme toute opération financière ; et la vente de NFT ainsi que les services des plateformes sont taxés à 20 %. Le fil conducteur est toujours le même : dès que la cryptomonnaie n’est qu’un moyen de paiement, la TVA suit le régime de l’opération sous-jacente — et c’est la contre-valeur en euros, au jour de l’opération, qui fait foi.
Trois réflexes évitent l’essentiel des erreurs : ne jamais facturer de TVA sur un échange de cryptomonnaies, toujours en facturer sur une vente de NFT (sauf franchise en base), et documenter le cours de conversion retenu dès qu’un paiement se fait en crypto. Sur ces bases, la tva cryptomonnaie n’a plus rien d’intimidant — même si, comme toujours en fiscalité, les situations complexes (plateformes étrangères, activités mixtes) méritent l’avis d’un expert-comptable.