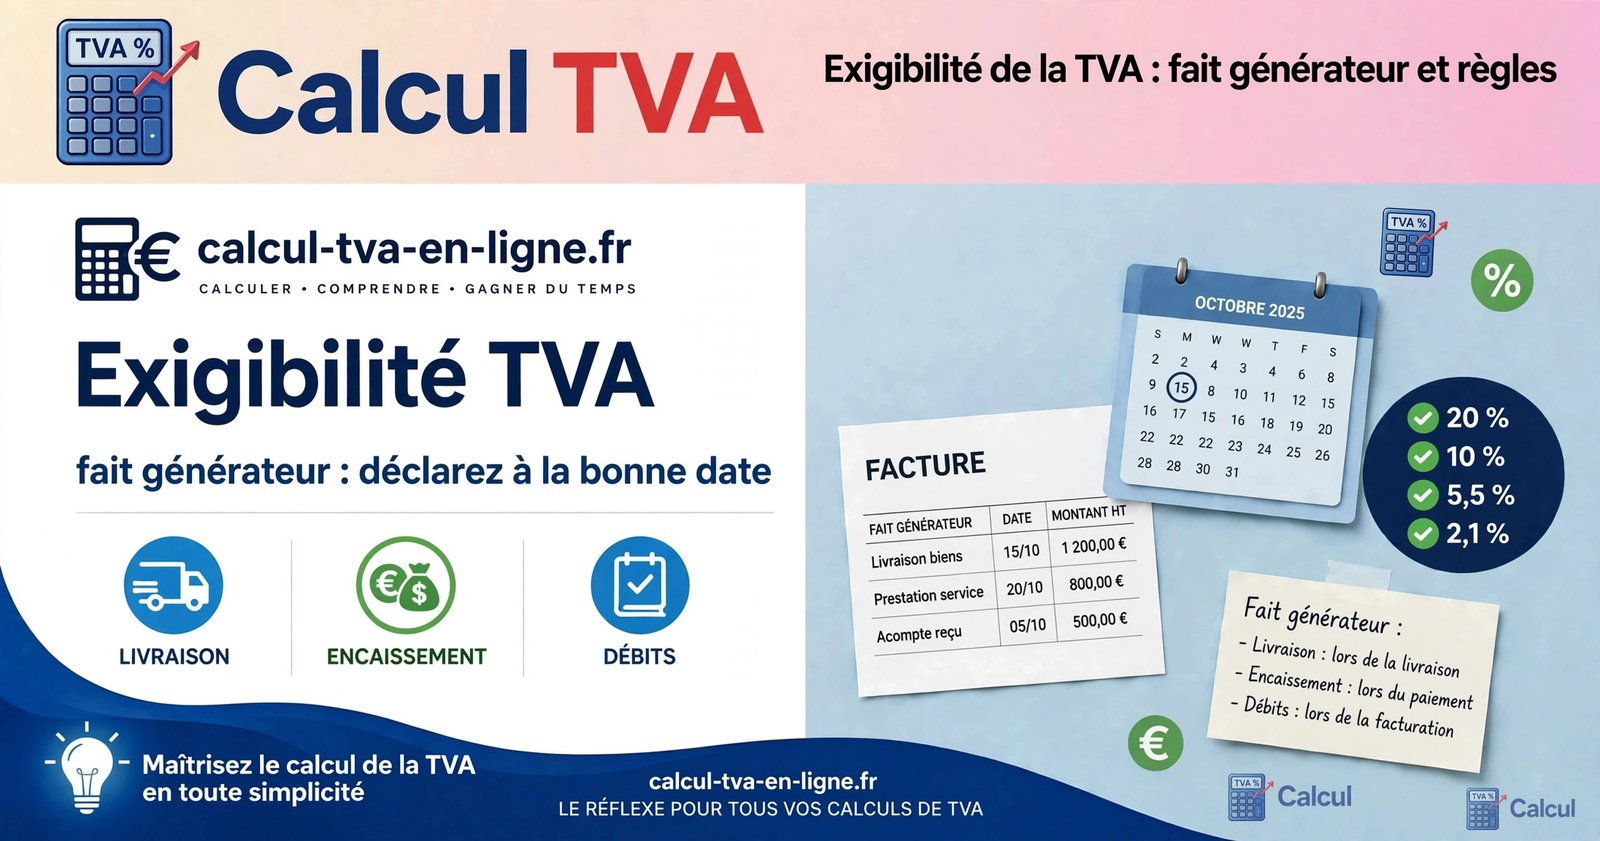
Quand la TVA que vous facturez devient-elle vraiment exigible — à quel moment précis devez-vous la déclarer et la reverser à l’État ? La réponse n’est pas toujours « à la date de la facture ».
Tout repose sur deux notions que la loi fiscale distingue soigneusement : le fait générateur et l’exigibilité de la TVA. Les confondre, c’est risquer de déclarer la TVA au mauvais mois, d’avancer de la trésorerie inutilement, ou d’accumuler des intérêts de retard. Maîtriser l’exigibilité tva est donc indispensable pour déclarer juste et à temps.
Ce guide sur l’exigibilité tva décortique les deux notions, les règles d’exigibilité pour chaque type d’opération — ventes de biens, prestations de services, acomptes, importations, travaux immobiliers —, l’option pour les débits, et la déclaration sur la CA3, avec des exemples chiffrés.
En bref
- Le fait générateur fait naître la TVA (vente, exécution du service) ; l’exigibilité est le moment où le Trésor peut en exiger le paiement — c’est elle qui fixe la période de déclaration (CA3).
- Ventes de biens : la TVA est exigible dès la livraison, même si le client paie plus tard.
- Prestations de services : la TVA est exigible à l’encaissement du prix, sauf option pour les débits.
- Depuis le 1er janvier 2023, la TVA sur un acompte est exigible dès son encaissement, sur les biens comme sur les services.
- L’option pour les débits fait déclarer la TVA dès la facturation : elle simplifie la comptabilité mais avance le paiement de la taxe.
Exigibilité TVA : fait générateur et exigibilité, deux notions à ne pas confondre
L’article 269 du Code général des impôts (CGI) distingue les deux concepts : c’est l’exigibilité — et non le fait générateur — qui détermine la période de déclaration. Pourtant, les deux sont constamment mélangés en pratique.
Le fait générateur : la naissance de la taxe
Le fait générateur est l’événement qui fait naître juridiquement la TVA : la livraison pour une vente, l’exécution pour une prestation. Son rôle pratique principal : en cas de changement de législation (modification d’un taux, par exemple), c’est sa date qui fixe le régime et le taux applicables, même si la taxe ne devient exigible que plus tard.
L’exigibilité : le moment où le Trésor peut exiger le paiement
L’exigibilité est le droit que le Trésor public peut faire valoir auprès du redevable pour obtenir le paiement de la taxe. C’est la notion la plus opérationnelle, car elle détermine trois choses :
1. La période de déclaration : la TVA collectée figure sur la CA3 du mois (ou du trimestre) au cours duquel elle est devenue exigible. 2. La naissance du droit à déduction : votre client assujetti ne peut déduire la TVA que vous lui facturez qu’à partir de son exigibilité chez vous. Une déduction anticipée est irrégulière. 3. Le calendrier de paiement : les intérêts de retard courent à partir de l’exigibilité si la taxe n’est pas déclarée et payée à temps.
Retenez cette formule : le fait générateur fixe le régime applicable, l’exigibilité fixe le calendrier. Pour les ventes de biens, les deux coïncident ; pour les prestations de services, ils peuvent être séparés de plusieurs semaines ou plusieurs mois.
Visitez maintenant : https://bofip.impots.gouv.fr/bofip/1463-PGP.html/identifiant=BOI-TVA-BASE-20-20120912
Tableau récapitulatif : l’exigibilité selon la nature de l’opération
La règle d’exigibilité dépend avant tout de la nature de l’opération. Voici le panorama complet, conforme à l’article 269 du CGI :
| Opération | Fait générateur | Exigibilité de la TVA | Conséquence pratique |
|---|---|---|---|
| Livraison de biens meubles corporels | Livraison (remise matérielle du bien) | Au moment de la livraison | TVA due même si le client paie à 60 jours |
| Prestation de services | Exécution de la prestation | À l’encaissement du prix | TVA due quand l’argent rentre en caisse |
| Acompte sur biens ou services | Encaissement de l’acompte | À l’encaissement de l’acompte | Depuis le 01/01/2023 : un seul régime pour biens et services |
| Travaux immobiliers | Exécution des travaux | À l’encaissement | Comme les prestations de services (autoliquidation BTP possible) |
| Importation (hors UE) | Dédouanement | Au dédouanement | Depuis 2022 : autoliquidation obligatoire pour les assujettis |
| Acquisition intracommunautaire | Livraison du bien | Le 15 du mois suivant la livraison (ou à la facture si antérieure) | Le client autoliquide la TVA sur sa CA3 |
| Option pour les débits | Selon l’opération | À la facturation (inscription au débit du compte client) | Aligne les services sur le régime des biens |
Ventes de biens : la TVA est exigible dès la livraison
Pour les livraisons de biens meubles corporels — marchandises, produits, équipements —, le fait générateur et l’exigibilité coïncident : les deux interviennent au moment de la livraison, c’est-à-dire de la remise matérielle du bien au client. La date du règlement n’a aucune influence.
Si vous livrez des marchandises le 12 octobre 2026 avec un délai de paiement de 60 jours, la TVA est exigible au titre du mois d’octobre. Vous avancez donc la taxe au Trésor avant d’avoir encaissé votre créance : un besoin en fonds de roulement classique à anticiper.
Exemple chiffré. Vous vendez un lot de marchandises pour 2 500 € HT, soumis au taux normal de 20 % :
- Montant HT : 2 500 €
- TVA à 20 % : 2 500 × 0,20 = 500 €
- Montant TTC : 2 500 + 500 = 3 000 €
Les 500 € de TVA sont exigibles dès la livraison d’octobre, alors que les 3 000 € TTC n’arriveront en caisse qu’en décembre. Sur un gros volume de ventes à crédit, cet effet cumulé peut représenter plusieurs milliers d’euros d’avance de trésorerie.
Lire la suite : notre calculatrice de TVA à 20 % pour vos ventes de biens
Précision utile : une facture émise avant la livraison est fiscalement requalifiée en facture d’acompte. Pour les ventes de biens, c’est la livraison — et non la date de la facture — qui déclenche l’exigibilité.
Prestations de services : la TVA est exigible à l’encaissement
Pour les prestations de services — conseil, formation, développement, réparation, prestations intellectuelles —, la règle change radicalement : le fait générateur reste l’exécution de la prestation, mais l’exigibilité n’intervient qu’au moment de l’encaissement du prix. Chaque versement — avance, acompte, arrhes ou solde — rend la TVA exigible à proportion.
Exemple chiffré. Mission de conseil facturée 8 000 € HT (taux de 20 %), émise le 5 mars 2026 et payée le 20 avril 2026 :
- Montant HT : 8 000 €
- TVA à 20 % : 8 000 × 0,20 = 1 600 €
- Montant TTC : 9 600 €
La TVA de 1 600 € n’est exigible qu’au titre du mois d’avril : elle ne figure pas sur votre déclaration de mars. C’est un avantage de trésorerie naturel — vous ne reversez jamais de TVA sur de l’argent non encore reçu.
En contrepartie, votre client professionnel ne peut déduire la TVA de votre facture qu’au moment où il vous paie — contrairement aux factures de biens, où la déduction est immédiate dès réception.
Gardez à portée de main la liste officielle des taux applicables à chaque type de prestation.
Lire la suite : les taux de TVA en France et leurs règles d’application
Subtilité comptable : entre la facturation et l’encaissement, la TVA non encore exigible transite par un compte d’attente (subdivision du compte 445 « TVA à régulariser »).
Acomptes : la règle unifiée depuis le 1er janvier 2023
La question des acomptes est l’une des plus fréquentes sur les forums de comptables — et l’une des plus piégeuses, car la règle a changé récemment. Depuis le 1er janvier 2023, la TVA sur un acompte devient exigible dès son encaissement, que l’acompte porte sur une livraison de biens ou sur une prestation de services. Avant 2023, seuls les acomptes relatifs aux services étaient exigibles à ce stade : désormais, un seul régime s’applique.
Concrètement : dès qu’un client vous verse un acompte, calculez la TVA sur le montant encaissé et déclarez-la au titre du mois de l’encaissement — même si la livraison ou la prestation n’intervient que des mois plus tard. Le client peut, lui, déduire cette TVA immédiatement.
Exemple chiffré. Acompte de 30 % encaissé le 3 juin 2026 sur une commande de 10 000 € HT (taux de 20 %) :
| Montant | Valeur | Calcul |
|---|---|---|
| Commande totale HT | 10 000 € | — |
| Acompte HT (30 %) | 3 000 € | 10 000 × 30 % |
| TVA à 20 % sur l’acompte | 600 € | 3 000 × 0,20 |
| Acompte TTC encaissé | 3 600 € | 3 000 + 600 |
| TVA exigible | 600 € | Au titre du mois de juin |
Lors du solde, la TVA sur les 7 000 € HT restants (1 400 €) deviendra exigible selon la règle propre à l’opération : à la livraison pour des biens, à l’encaissement pour des services. L’erreur classique : déclarer la TVA sur la totalité de la facture finale sans déduire l’acompte déjà déclaré — et payer deux fois la TVA sur les 600 €.
Lire la suite : notre guide complet pour bien remplir la déclaration CA3
Bon à savoir : une facture émise avant le fait générateur est automatiquement requalifiée en facture d’acompte ; la mention « acompte » doit y figurer pour éviter toute ambiguïté en cas de contrôle.
L’option pour les débits : payer la TVA dès la facturation
Les prestataires de services peuvent demander à acquitter la TVA d’après leurs débits, c’est-à-dire à la date d’émission de la facture (article 269-2-c du CGI). Cette option ne peut qu’avancer l’exigibilité, jamais la retarder.
Une fois l’option exercée, la TVA sur vos prestations devient exigible dès la facturation, comme pour les ventes de biens. L’objectif est double : simplifier la comptabilité des entreprises qui mélangent ventes de biens et prestations de services, et permettre au client de déduire la TVA immédiatement, sans attendre le paiement. Notez que les acomptes, avances et arrhes restent exigibles à leur encaissement, même avec l’option.
L’option s’exerce par demande écrite au service des impôts des entreprises (SIE) dont vous relevez. Elle prend effet le 1er jour du mois suivant la demande : déposée le 14 octobre, elle s’applique à compter du 1er novembre. Pour informer vos clients, ajoutez sur vos factures la mention « Paiement de la TVA d’après les débits » : ce n’est pas une obligation légale stricte, mais c’est fortement recommandé, car votre client doit savoir qu’il peut déduire la taxe immédiatement. Pour renoncer à l’option, une simple lettre au SIE suffit ; le régime des encaissements reprend le 1er du mois suivant.
Lire la suite : la checklist des mentions obligatoires sur vos factures
Encaissements ou débits : quel choix pour votre trésorerie ?
Ce choix a un impact direct sur votre trésorerie :
- Encaissements (par défaut) : vous ne reversez jamais de TVA sur des sommes non encaissées. Le choix naturel si vos clients paient lentement.
- Débits : comptabilité simplifiée et déduction immédiate pour vos clients, mais vous avancez la TVA — avec un client qui paie à 60 jours, vous reversez la taxe deux mois avant de l’encaisser.
Exemple chiffré. Formation facturée 6 000 € HT à 20 % (1 200 € de TVA), payée 45 jours après la facture : sans option, les 1 200 € sont exigibles le mois du paiement ; avec l’option débits, ils sont exigibles dès le mois de la facture — 45 jours d’avance de trésorerie à financer. L’option convient aux entreprises payées au comptant, mais coûte cher à celles qui subissent de longs délais de paiement.
Cas particuliers à connaître
Certaines opérations obéissent à des règles d’exigibilité spécifiques.
Importations (hors UE). Depuis le 1er janvier 2022, l’autoliquidation est obligatoire pour les assujettis : vous déclarez vous-même la TVA due sur votre CA3 (collectée) et la déduisez simultanément (déductible). Plus aucun paiement de TVA en douane ; le fait générateur et l’exigibilité interviennent au dédouanement.
Acquisitions intracommunautaires. Pour un achat de biens auprès d’un fournisseur d’un autre État membre de l’UE, la TVA est exigible au plus tard le 15 du mois suivant la livraison — ou dès l’émission de la facture si elle est antérieure. Vous autoliquidez la taxe sur votre CA3, en TVA collectée et en TVA déductible.
Prestations longues sans paiements échelonnés. Si une prestation s’étale de façon continue sur plus d’un an sans versements intermédiaires, la TVA devient exigible à la fin de chaque année civile, au prorata de l’avancement.
Travaux immobiliers. Ils suivent le régime des services : exigibilité à l’encaissement, sauf option pour les débits. Dans le BTP, attention aussi à l’autoliquidation entre sous-traitants et donneurs d’ordre.
Visitez maintenant : https://entreprendre.service-public.gouv.fr/vosdroits/F31412?profil=tout
Déclarer la TVA selon son exigibilité sur la CA3
La règle d’or de la déclaration est simple : la TVA collectée se déclare sur la période au cours de laquelle elle est devenue exigible. Peu importe la date de la facture ou la date du paiement. Voici comment cela se traduit concrètement pour une entreprise au régime réel normal avec des déclarations mensuelles :
| Situation | TVA exigible au titre de | À déclarer sur la CA3 de |
|---|---|---|
| Marchandises livrées le 28 octobre, payées en décembre | Octobre (livraison) | Octobre |
| Prestation facturée le 25 octobre, encaissée le 3 novembre | Novembre (encaissement) | Novembre |
| Acompte de 3 600 € TTC encaissé le 15 décembre | Décembre (encaissement de l’acompte) | Décembre |
| Prestation facturée le 10 janvier, option débits exercée | Janvier (facturation) | Janvier |
| Importation dédouanée le 22 février (autoliquidation) | Février (dédouanement) | Février |
Deux conséquences à ne pas perdre de vue : votre client assujetti ne peut déduire la TVA que vous lui facturez qu’à la date de votre exigibilité (s’il paie en retard, sa déduction est retardée d’autant) ; et si vous émettez un avoir — par exemple pour rembourser un acompte —, la TVA déjà déclarée se régularise sur la période de l’avoir, pièces justificatives à l’appui.
Avant chaque déclaration, un réflexe utile : repartir du prix TTC de vos opérations pour retrouver le HT et la TVA correspondante.
Lire la suite : retrouver le montant HT à partir du TTC avec notre calculatrice inverse
Exigibilité TVA : les erreurs les plus fréquentes (et comment les éviter)
Voici les pièges les plus fréquents lors des contrôles de TVA.
1. Déclarer les services d’après la date de facture. L’erreur numéro un : sans option pour les débits, seule la date d’encaissement compte. Déclarer en mars une prestation payée en avril, c’est avancer la TVA d’un mois à tort.
2. Oublier la TVA sur les acomptes. Depuis 2023, tout acompte encaissé — biens comme services — rend la TVA exigible. Ne déclarer que le solde final expose à un rappel avec intérêts.
3. Déclarer deux fois la TVA d’un acompte. L’erreur inverse : l’acompte a bien été taxé à l’encaissement, puis sa TVA est redéclarée avec le solde. Déduisez toujours l’acompte déjà taxé du solde à déclarer.
4. Déduire la TVA d’un service non encore payé. Si votre fournisseur est aux encaissements, votre droit à déduction naît à votre paiement, pas à la réception de la facture. Les contrôleurs vérifient ce point systématiquement.
5. Opter pour les débits sans mesurer l’impact trésorerie. L’option simplifie la comptabilité mais avance le paiement de la taxe : avec des clients qui paient à 60 ou 90 jours, elle coûte cher en besoin de financement.
6. Déclarer de la TVA en franchise en base. En franchise en base, vous ne collectez ni ne déclarez aucune TVA : la question de l’exigibilité ne se pose pas. Mais le jour où vous dépassez les seuils, ces règles deviennent vitales.
Lire la suite : franchise en base de TVA : seuils 2026 et règles de dépassement
Les points clés à retenir
Retrouvez ci-dessous l’essentiel de ce guide en six points :
- Exigibilité TVA : la définition. L’exigibilité TVA désigne le moment où le Trésor public peut exiger le paiement de la taxe : c’est elle qui détermine sur quelle déclaration CA3 la TVA doit figurer.
- Exigibilité TVA sur les ventes de biens. Pour les livraisons de biens, l’exigibilité TVA intervient dès la livraison, c’est-à-dire au transfert du pouvoir de disposer du bien — même si le client n’a pas encore payé.
- Exigibilité TVA sur les prestations. Pour les services, l’exigibilité TVA se produit en principe à l’encaissement du prix. L’option pour les débits permet d’avancer l’exigibilité TVA à la facturation pour simplifier la gestion.
- Exigibilité TVA et acomptes. Depuis 2023, tout acompte rend la TVA exigible à hauteur des sommes encaissées, pour les biens comme pour les services : l’exigibilité TVA des acomptes est désormais unifiée.
- Exigibilité TVA : l’option pour les débits. Les prestataires peuvent opter pour les débits et aligner l’exigibilité TVA sur la date de facture. L’option se déclare par écrit et s’applique à l’ensemble des prestations.
- Exigibilité TVA et déduction. Le droit à déduction de votre client suit la même règle : il ne peut déduire la TVA que lorsque l’exigibilité TVA est intervenue chez vous. Une facture non exigible ne donne pas droit à déduction.
Questions fréquentes
Quelle est la différence entre le fait générateur et l’exigibilité de la TVA ?
Le fait générateur fait naître juridiquement la TVA (livraison d’un bien, exécution d’une prestation) ; l’exigibilité est le moment où le Trésor public peut en exiger le paiement. Le premier fixe le régime et le taux applicables, la seconde fixe la période de déclaration sur la CA3 et le moment où votre client peut déduire la taxe. En résumé : c’est l’exigibilité tva qui fixe le calendrier de vos déclarations.
La TVA est-elle due quand je facture ou quand je suis payé ?
Cela dépend de l’opération. Pour une vente de biens, la TVA est exigible dès la livraison, même payée plus tard. Pour une prestation de services, elle est exigible à l’encaissement, sauf option pour les débits — auquel cas elle est due dès la facturation. Et depuis le 1er janvier 2023, la TVA sur un acompte est exigible dès son encaissement, qu’il porte sur des biens ou des services.
Quand la TVA sur un acompte devient-elle exigible ?
Dès l’encaissement de l’acompte, sur les biens comme sur les services (règle unifiée depuis le 1er janvier 2023). Exemple : un acompte de 3 600 € TTC encaissé en juin au taux de 20 % génère 600 € de TVA exigible au titre du mois de juin. Lors de la facture de solde, déclarez uniquement la TVA restant due, déduction faite de l’acompte déjà taxé.
Puis-je déduire la TVA d’une facture de prestation non encore payée ?
Non, sauf si votre fournisseur a opté pour les débits : votre droit à déduction naît au moment où la TVA devient exigible chez votre fournisseur. Pour une prestation au régime des encaissements, c’est la date de votre paiement qui déclenche la déduction, pas la réception de la facture. Conservez la preuve du paiement en cas de contrôle.
Que risque-t-on si l’on déclare la TVA à la mauvaise période ?
Déclarer trop tôt, c’est avancer inutilement de la trésorerie. Déclarer trop tard expose à des intérêts de retard (0,20 % par mois) et, en cas de manquement délibéré, à des majorations de 40 % voire 80 % des droits éludés. En cas d’erreur, régularisez spontanément sur la prochaine déclaration.
Exigibilité TVA : quelle différence avec le fait générateur ?
Le fait générateur est l’événement qui rend l’opération taxable (la livraison, l’exécution du service), tandis que l’exigibilité TVA est le moment où la taxe devient due au Trésor. Les deux coïncident souvent, mais l’exigibilité TVA peut être différée — par exemple à l’encaissement pour les prestations de services.
Exigibilité TVA à l’encaissement : comment la gérer en comptabilité ?
Avec l’exigibilité TVA à l’encaissement, vous devez suivre les paiements clients pour déclarer la TVA au bon mois. La plupart des logiciels comptables gèrent ce décalage automatiquement. L’exigibilité TVA à l’encaissement améliore la trésorerie mais demande une comptabilité rigoureuse.
Peut-on changer d’option en matière d’exigibilité TVA ?
Oui. Vous pouvez opter pour les débits à tout moment par simple courrier au service des impôts, et y renoncer de la même façon. Chaque changement d’exigibilité TVA s’applique aux opérations postérieures : il n’y a pas d’effet rétroactif.
Exigibilité TVA et factures impayées : la TVA reste-t-elle due ?
Pour les ventes de biens, oui : l’exigibilité TVA étant intervenue à la livraison, la TVA reste due même si le client ne paie jamais. Pour les services à l’encaissement, la TVA n’est due qu’au paiement. En cas d’impayé définitif sur des biens, une procédure de récupération de la TVA est possible.
L’exigibilité TVA s’applique-t-elle aux avoirs ?
L’avoir suit le régime de la facture initiale : il réduit la TVA due au titre de la période où l’exigibilité TVA de l’opération d’origine était intervenue. Émettez toujours l’avoir avec la même logique d’exigibilité TVA que la facture rectifiée.
Exigibilité TVA : les acomptes sur les biens sont-ils concernés ?
Oui, depuis le 1er janvier 2023. Tout acompte encaissé rend la TVA exigible immédiatement, y compris pour les ventes de biens. Cette unification de l’exigibilité TVA des acomptes a supprimé l’ancienne différence entre biens et services.
Comment déclarer la TVA selon son exigibilité TVA sur la CA3 ?
La TVA se déclare sur la CA3 du mois où l’exigibilité TVA est intervenue : mois de livraison pour les biens, mois d’encaissement (ou de facture si option débits) pour les services. Un décalage d’exigibilité TVA mal géré est une cause fréquente de redressement.
Exigibilité TVA et franchise en base : la règle s’applique-t-elle ?
En franchise en base, il n’y a pas de TVA collectée donc pas de question d’exigibilité TVA. Mais si vous dépassez les seuils et devenez redevable, les règles d’exigibilité TVA s’appliquent immédiatement à vos opérations. Anticipez ce basculement pour paramétrer correctement votre facturation.
Conclusion
Le fait générateur et l’exigibilité tva ne sont pas des subtilités de juristes : ce sont les deux repères qui déterminent quand vous devez déclarer et reverser la TVA, et quand vos clients peuvent la déduire. Biens à la livraison, services à l’encaissement, acomptes dès leur versement, option pour les débits sur demande écrite : chaque situation a sa règle, et la CA3 n’est que le reflet fidèle de ces dates.
Rapprochez chaque mois vos factures de vos encaissements et de vos livraisons avant de déclarer : c’est le contrôle le plus simple contre les erreurs les plus coûteuses. Et si votre activité mélange biens et services, étudiez l’option pour les débits — en mesurant d’abord son impact sur votre trésorerie.
L’exigibilité TVA n’est pas une subtilité théorique : elle commande votre trésorerie et la régularité de vos déclarations. Retenez la logique de l’exigibilité TVA — livraison pour les biens, encaissement pour les services, acomptes toujours — et choisissez l’option pour les débits en connaissance de cause. Bien gérée, l’exigibilité TVA devient un outil de pilotage plutôt qu’une contrainte.
Pingback: Option TVA débits : le guide complet 2026 des prestataires
Pingback: TVA sur les acomptes : exigibilité et facturation 2026
Pingback: TVA cession d'entreprise : l'article 257 bis, guide 2026
Pingback: TVA carte cadeau : règles d'exigibilité et exemples 2026
Pingback: TVA facture devise : convertir et calculer la TVA en euros
Pingback: TVA pourboires 2026 : règles fiscales et calculs pratiques
Pingback: Régime simplifié TVA : guide CA12, acomptes et seuils 2026
Pingback: TVA et subventions : quand la subvention est taxable ? 2026