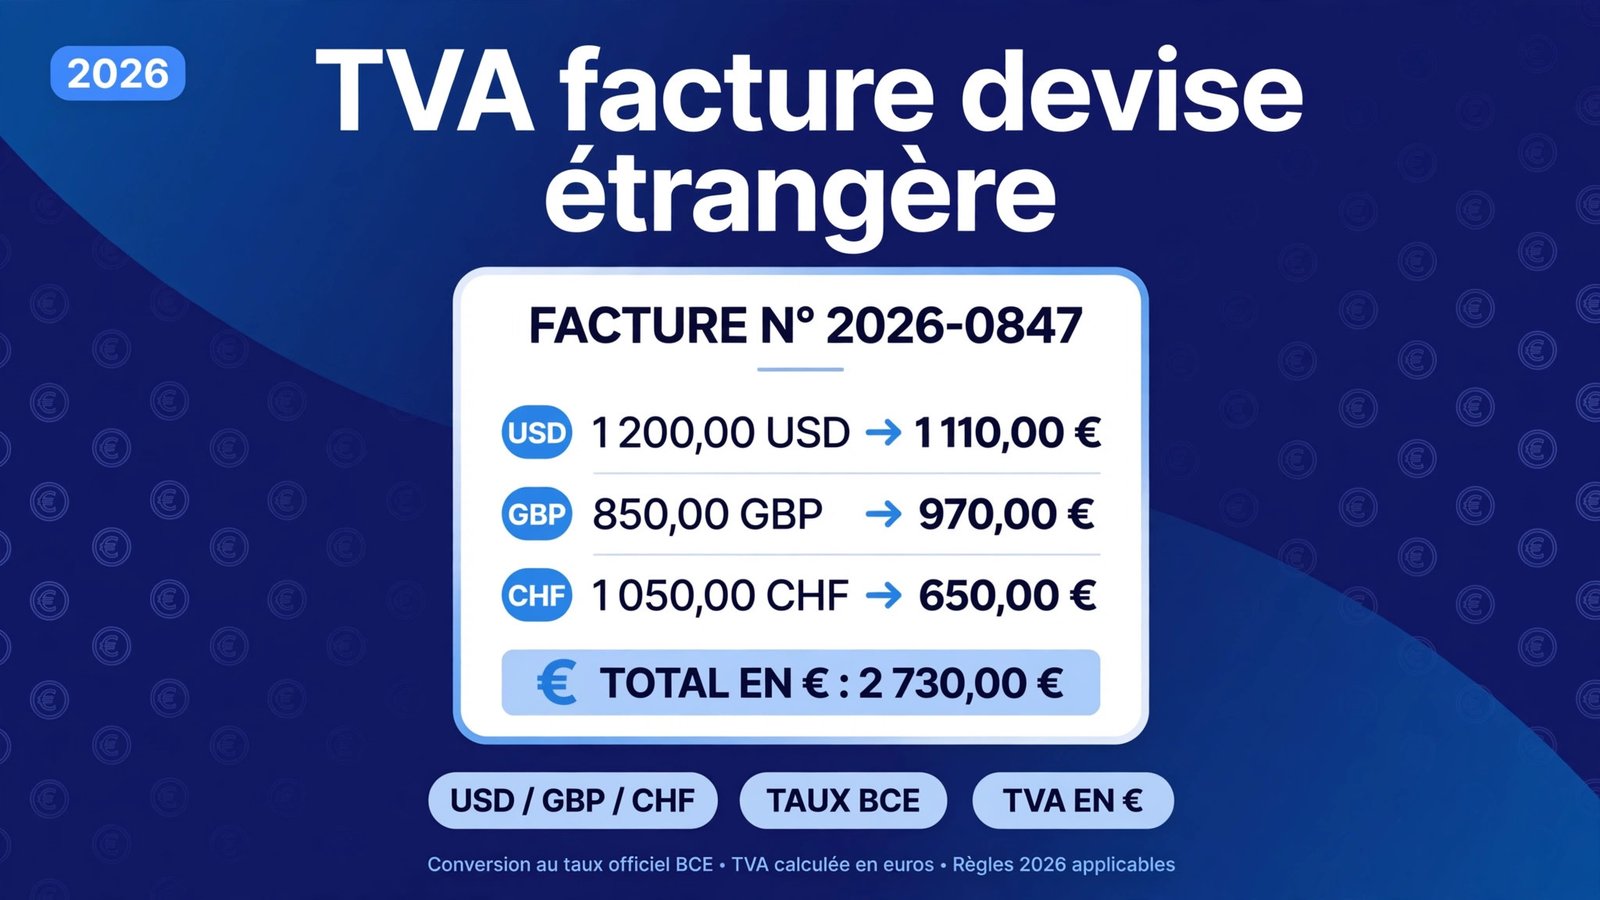
Vous facturez un client en dollars américains, en livres sterling ou en francs suisses ? La TVA facture devise suit une règle claire, fixée par l’article 266, 1 bis du Code général des impôts : quelle que soit la monnaie de votre facture, le montant de la TVA doit être déterminé en euros, en appliquant le taux de change publié par la Banque centrale européenne (BCE) au jour de l’exigibilité de la taxe. Autrement dit : facture libellée en devise possible, mais TVA toujours calculée après conversion de la base en euros.
Elle concerne tous les assujettis qui facturent en devises des opérations soumises à la TVA en France, y compris entre entreprises françaises. Quel taux retenir ? Que faire quand le cours évolue entre la facture et le paiement ? Comment déclarer sur la CA3 ? Ce guide répond point par point, avec des exemples chiffrés.
TVA facture devise : le cadre légal de l’article 266 du CGI
Le principe est posé par l’article 266, 1 bis du CGI : lorsque les éléments servant à déterminer la base d’imposition sont exprimés dans une monnaie autre que l’euro, le taux de change à appliquer est celui du dernier taux publié par la Banque centrale européenne, au jour de l’exigibilité de la taxe prévue au 2 de l’article 269.
Le Bulletin officiel des finances publiques (BOI TVA-BASE-10-20-30, § 29) complète ce principe pour la facturation : les montants figurant sur une facture de vente peuvent être exprimés dans une autre devise que l’euro, à condition que le montant de la TVA soit déterminé en euros. C’est une tolérance : la facture en devise est autorisée, mais la taxe doit impérativement figurer en euros.
Concrètement, cela signifie trois choses pour votre TVA facture devise :
- la devise doit être reconnue (codes de la norme ISO 4217 : USD, GBP, CHF, JPY…) et convertible en euros ;
- la base HT est convertie en euros au taux BCE du jour de l’exigibilité, puis la TVA est calculée sur cette base convertie ;
- le montant de la TVA apparaît en euros sur la facture, aux côtés des montants libellés en devise.
Visitez maintenant : https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000006069577/LEGISCTA000006179650/2222-02-22/
Si votre facture est rédigée dans une langue étrangère, conservez un exemplaire en français : en cas de contrôle, l’administration fiscale peut l’exiger. La traduction n’est pas obligatoire, mais la prudence l’est.
Quel taux de change retenir pour une TVA facture devise ?
Le jour de l’exigibilité : le seul point de repère
Tout repose sur le jour de l’exigibilité de la TVA, c’est-à-dire la date à laquelle l’administration peut légalement réclamer la taxe. Ce n’est ni forcément la date d’émission de la facture, ni la date du paiement :
- pour une livraison de biens, la TVA est exigible en principe à la livraison (fait générateur et exigibilité coïncident, sauf acompte ou facture anticipée) ;
- pour une prestation de services, la TVA est exigible à l’encaissement du prix (sauf si l’entreprise a opté pour la TVA sur les débits) ;
- en cas d’acompte, la TVA est exigible sur le montant de l’acompte dès son encaissement.
C’est donc le taux BCE publié à cette date précise qui s’applique à votre TVA facture devise : facture émise le 5 mais encaissement le 20 pour une prestation de services → c’est le taux du 20 qui compte. Cette nuance est la première source d’erreurs.
Lire la suite : fait générateur et exigibilité de la TVA, les règles complètes
Taux BCE, taux bancaire ou taux mensuel des douanes ?
Trois taux circulent dans les discussions, mais un seul vaut pour la TVA facture devise :
- Le taux de référence de la BCE : c’est le seul taux exigé par l’article 266, 1 bis du CGI. La BCE publie ses cours de référence chaque jour ouvré vers 16h00 ; sans publication le jour de l’exigibilité (week-end, jour férié), on retient le dernier taux publié avant cette date.
- Le taux de votre banque : c’est le taux réellement appliqué à votre encaissement, avec commissions et marge. Il sert à votre trésorerie et à votre comptabilité, mais pas au calcul de la TVA : la base imposable reste figée au taux BCE du jour de l’exigibilité.
- Le taux mensuel de l’administration : publié chaque mois par les douanes pour les opérations intracommunautaires (déclaration d’échanges de biens et de services). Il sert à la déclaration en douane, pas au calcul de la TVA de votre facture.
En résumé : pour la TVA d’une facture en devise, seul le taux BCE du jour de l’exigibilité est légal. Tout le reste relève de la comptabilité ou de la douane, jamais de la taxe elle-même.
TVA facture devise : la méthode de calcul pas à pas
La méthode tient en trois étapes, dans cet ordre impératif : convertir la base HT en euros, calculer la TVA en euros, puis présenter les deux montants sur la facture.
- Convertissez le montant HT en euros : divisez le montant en devise par le taux BCE du jour (exprimé en « unités de devise pour 1 euro »).
- Calculez la TVA en euros : appliquez le taux de TVA français applicable (20 %, 10 %, 5,5 % ou 2,1 %) à la base HT convertie.
- Faites figurer les deux monnaies sur la facture : montants HT et TTC en devise, base HT et TVA en euros, avec la mention du taux de change utilisé.
Cas pratique : facture de 5 000 USD avec TVA à 20 %
Prestations de conseil facturées 5 000 USD HT à un client français ; taux BCE retenu au jour de l’exigibilité : 1 EUR = 1,12 USD (taux illustratif).
- Base HT convertie : 5 000 ÷ 1,12 = 4 464,29 €
- TVA à 20 % : 4 464,29 × 20 % = 892,86 €
- Total TTC : 4 464,29 + 892,86 = 5 357,15 €
La facture mentionne donc : 5 000 USD HT, base convertie de 4 464,29 €, TVA de 892,86 € et taux utilisé (1 EUR = 1,12 USD). Voici ce calcul décliné en trois devises.
Lire la suite : convertisseur HT ↔ TTC gratuit pour vérifier vos montants
Même facture de 5 000 en USD, GBP et CHF : tableau comparatif
| Facture HT | Taux BCE retenu | Prix HT converti | TVA 20 % | Prix TTC |
|---|---|---|---|---|
| 5 000 USD | 1 EUR = 1,12 USD | 4 464,29 € | 892,86 € | 5 357,15 € |
| 5 000 GBP | 1 EUR = 0,86 GBP | 5 813,95 € | 1 162,79 € | 6 976,74 € |
| 5 000 CHF | 1 EUR = 0,94 CHF | 5 319,15 € | 1 063,83 € | 6 382,98 € |
Taux illustratifs, arrondis au centime le plus proche : pour un même montant facturé, la TVA due varie fortement selon la devise et le taux du jour. D’où l’importance de documenter le taux retenu sur chaque facture.
TVA facture devise aux taux de 10 %, 5,5 % et 2,1 %
La conversion s’applique quel que soit le taux de TVA de l’opération :
- TVA à 10 % : facture de 3 000 GBP HT, taux 1 EUR = 0,86 GBP. Base HT : 3 000 ÷ 0,86 = 3 488,37 € ; TVA : 3 488,37 × 10 % = 348,84 € ; TTC : 3 837,21 €. Taux de la restauration, de l’hôtellerie, des transports de voyageurs ou de la rénovation du logement.
- TVA à 5,5 % : facture de 1 200 CHF HT, taux 1 EUR = 0,94 CHF. Base HT : 1 200 ÷ 0,94 = 1 276,60 € ; TVA : 1 276,60 × 5,5 % = 70,21 € ; TTC : 1 346,81 €. Taux des produits alimentaires, des livres, des abonnements d’énergie ou des équipements pour personnes handicapées.
- TVA à 2,1 % : facture de 8 000 USD HT, taux 1 EUR = 1,12 USD. Base HT : 8 000 ÷ 1,12 = 7 142,86 € ; TVA : 7 142,86 × 2,1 % = 150,00 € ; TTC : 7 292,86 €. Taux super réduit des médicaments remboursables par la Sécurité sociale, des publications de presse et du spectacle vivant.
Lire la suite : tous les taux de TVA en vigueur en France en 2026
Pour ne jamais vous tromper dans l’ordre des opérations, gardez ce tableau récapitulatif sous les yeux :
| Vous connaissez | Vous cherchez | Formule |
|---|---|---|
| Montant HT en devise + taux BCE du jour | Base HT en euros | HT (€) = Montant (devise) ÷ taux BCE |
| Base HT en euros + taux de TVA | Montant de la TVA en euros | TVA (€) = HT (€) × taux de TVA |
| Base HT (€) + TVA (€) | Total TTC en euros | TTC (€) = HT (€) + TVA (€) |
| Montant HT en devise + taux de TVA | Total TTC en devise (indicatif) | TTC (devise) ≈ Montant (devise) × (1 + taux de TVA) |
Le total TTC en devise reste indicatif : arrondi au centime près, il peut différer d’un centime du TTC converti en euros.
Acompte en devise : la double conversion de la TVA facture devise
L’acompte complique la TVA facture devise : chaque encaissement crée sa propre exigibilité, donc sa propre conversion. La TVA est exigible sur chaque acompte dès son encaissement, au taux BCE de ce jour ; le solde est converti au taux du jour de l’exigibilité de la facture finale.
Reprenons notre exemple : acompte de 2 000 USD encaissé alors que le taux BCE est de 1 EUR = 1,10 USD, puis facture finale de 5 000 USD avec un taux de 1 EUR = 1,12 USD au jour de l’exigibilité.
| Montant | Valeur | Calcul |
|---|---|---|
| Acompte reçu | 2 000 USD | — |
| Taux BCE du jour de l’acompte | 1 EUR = 1,10 USD | — |
| Base HT de l’acompte | 1 818,18 € | 2 000 ÷ 1,10 |
| TVA (20 %) reversée sur l’acompte | 363,64 € | 1 818,18 × 20 % |
| Facture finale | 5 000 USD | — |
| Taux BCE du jour de l’exigibilité | 1 EUR = 1,12 USD | — |
| Base HT totale | 4 464,29 € | 5 000 ÷ 1,12 |
| TVA totale due | 892,86 € | 4 464,29 × 20 % |
| TVA restant due sur le solde | 529,22 € | 892,86 − 363,64 |
Surtout : on ne « refait » jamais la conversion de l’acompte au taux de la facture finale. La TVA déjà reversée sur l’acompte est définitivement acquise au taux de son propre jour d’exigibilité.
Visitez maintenant : https://entreprendre.service-public.gouv.fr/vosdroits/F31412?profil=tout
Écarts de change après le paiement : gains et pertes
Entre le jour de l’exigibilité (taux BCE figé pour la TVA) et le paiement effectif (taux réel de votre banque), le cours a presque toujours bougé. Cette différence crée un écart de change comptable — qui ne modifie jamais la TVA déjà calculée.
Reprenons la facture de 5 000 USD convertie à 4 464,29 € le jour de l’exigibilité, avec une TVA de 892,86 € :
- Le dollar se renforce : au paiement, 1 EUR = 1,09 USD. Vous encaissez 5 000 ÷ 1,09 = 4 587,16 €. Gain de change : 4 587,16 − 4 464,29 = 122,87 €, à comptabiliser en gains de change (compte 766).
- Le dollar s’affaiblit : au paiement, 1 EUR = 1,15 USD. Vous encaissez 5 000 ÷ 1,15 = 4 347,83 €. Perte de change : 4 464,29 − 4 347,83 = 116,46 €, à comptabiliser en pertes de change (compte 666).
Dans les deux cas, la TVA reste de 892,86 € : elle ne se recalcule pas au taux du paiement. Les commissions de change prélevées par votre banque s’enregistrent en frais (compte 6278) et, si vous êtes assujetti, la TVA grevant ces commissions est en principe récupérable dans les conditions de droit commun.
Lire la suite : TVA et exportation hors UE : exonérations et justificatifs
TVA facture devise : arrondis et mentions obligatoires de la facture
Deux règles de présentation encadrent votre TVA facture devise.
Les arrondis. Sur la facture, chaque montant est arrondi au centime d’euro le plus proche — ce qui peut, rarement, créer un écart d’un centime entre HT + TVA et le TTC affiché (effet mathématique normal, pas une erreur). Sur la déclaration (CA3 ou CA12), les montants sont reportés sans décimale, arrondis à l’euro le plus proche par ligne.
Les mentions obligatoires. Outre les mentions classiques (numéro, dates, identités, quantités, taux et montant de TVA…), une facture en devise doit comporter :
- la devise utilisée (code ISO 4217 : USD, GBP, CHF…) ;
- le taux de change retenu et sa date de référence ;
- les montants HT et TVA exprimés en euros ;
- si la facture est rédigée en langue étrangère, la conservation d’un exemplaire en français pour un éventuel contrôle.
Lire la suite : mentions obligatoires d’une facture : la liste complète 2026
Facturation électronique 2026 et factures en devise
La facturation électronique devient obligatoire : réception pour toutes les entreprises dès le 1er septembre 2026, émission à la même date pour les grandes entreprises et ETI, puis le 1er septembre 2027 pour les PME et micro-entreprises. Que devient la TVA facture devise ?
Le format structuré (Factur-X et formats du portail public) exige les montants fiscaux — base HT, TVA par taux, totaux — en euros. La conversion au taux BCE du jour de l’exigibilité devra donc être intégrée dans votre logiciel de facturation. Vérifiez dès maintenant qu’il applique bien le taux BCE du jour de l’exigibilité et non un taux bancaire : c’est un point que l’administration pourra contrôler.
TVA facture devise : les 5 erreurs à ne pas commettre
- Utiliser le taux de sa banque pour calculer la TVA. Seul le taux de référence BCE du jour de l’exigibilité est légal pour la base imposable. Le taux bancaire ne sert qu’à la trésorerie.
- Convertir la TVA au lieu de convertir la base HT. La TVA se calcule en euros sur la base convertie, jamais en appliquant un taux de change à un montant de TVA exprimé en devise.
- Oublier le montant de la TVA en euros sur la facture. C’est la condition de validité de la facture en devise : sans TVA en euros, la facture est irrégulière.
- Recalculer la TVA au taux du jour du paiement. La TVA est figée au jour de l’exigibilité ; les variations ultérieures du cours ne créent que des écarts de change comptables (766/666).
- Appliquer le taux mensuel des douanes à la facture. Ce taux mensuel sert à la déclaration d’échanges de biens et de services, pas au calcul de la TVA de votre facture.
En cas d’erreur sur une facture déjà émise, ne la modifiez pas à la main : émettez une facture rectificative (un avoir) selon les règles.
Lire la suite : avoir et facture rectificative : corriger la TVA en règle
FAQ : factures en devise et TVA
Puis-je émettre une facture uniquement en devise étrangère, sans aucun montant en euros ?
Non : la tolérance de l’administration (BOI TVA-BASE-10-20-30, § 29) autorise les montants en devise à condition que le montant de la TVA soit déterminé en euros. Sans TVA en euros, la facture est irrégulière et redressable en contrôle.
Quel taux de change dois-je utiliser pour une TVA facture devise ?
Le dernier taux de change publié par la Banque centrale européenne au jour de l’exigibilité de la taxe (article 266, 1 bis du CGI). Ni le taux de votre banque, ni le taux du jour d’émission de la facture, ni le taux mensuel des douanes.
Que faire si le jour de l’exigibilité tombe un dimanche ou un jour férié ?
La BCE ne publie pas de cours les week-ends ni les jours fériés : retenez alors le dernier taux publié avant cette date, et notez sa date de référence sur la facture.
Le taux a bougé entre la facture et le paiement : dois-je recalculer la TVA ?
Non : la TVA est définitivement fixée au taux BCE du jour de l’exigibilité. La variation du cours ne génère qu’un écart de change comptable — gain (compte 766) ou perte (compte 666).
Comment déclarer la TVA d’une facture en devise sur ma CA3 ?
Vous déclarez les montants en euros, convertis au taux BCE du jour de l’exigibilité et arrondis à l’euro le plus proche par ligne. La TVA collectée rejoint le cadre de la TVA brute comme toute opération taxable.
Un acompte versé en dollars change-t-il le calcul de la TVA ?
Oui : TVA exigible sur l’acompte dès son encaissement (taux BCE de ce jour), puis solde converti au taux du jour de l’exigibilité de la facture finale. On ne reconvertit jamais l’acompte.
Puis-je utiliser le taux de change de ma banque au lieu du taux BCE ?
Pour la trésorerie, oui. Pour la TVA, non : la loi impose le taux de référence de la BCE, et un calcul fondé sur un taux bancaire serait redressé en contrôle.
La facturation électronique accepte-t-elle les montants en devise étrangère ?
Les formats structurés (Factur-X) exigent les montants fiscaux en euros : votre logiciel doit convertir la base au taux BCE du jour de l’exigibilité avant de générer la facture électronique.
Conclusion
La TVA facture devise tient en trois réflexes : convertir la base HT en euros au taux BCE du jour de l’exigibilité, calculer la TVA sur cette base convertie, et faire figurer la TVA en euros sur la facture. Écarts de change, taux bancaires et déclarations en douane relèvent de la comptabilité, jamais du calcul de la taxe. Documentez le taux retenu sur chaque facture, et vos factures en devise seront inattaquables en contrôle.
Pingback: TVA cryptomonnaie : échange, minage, NFT, les règles 2026