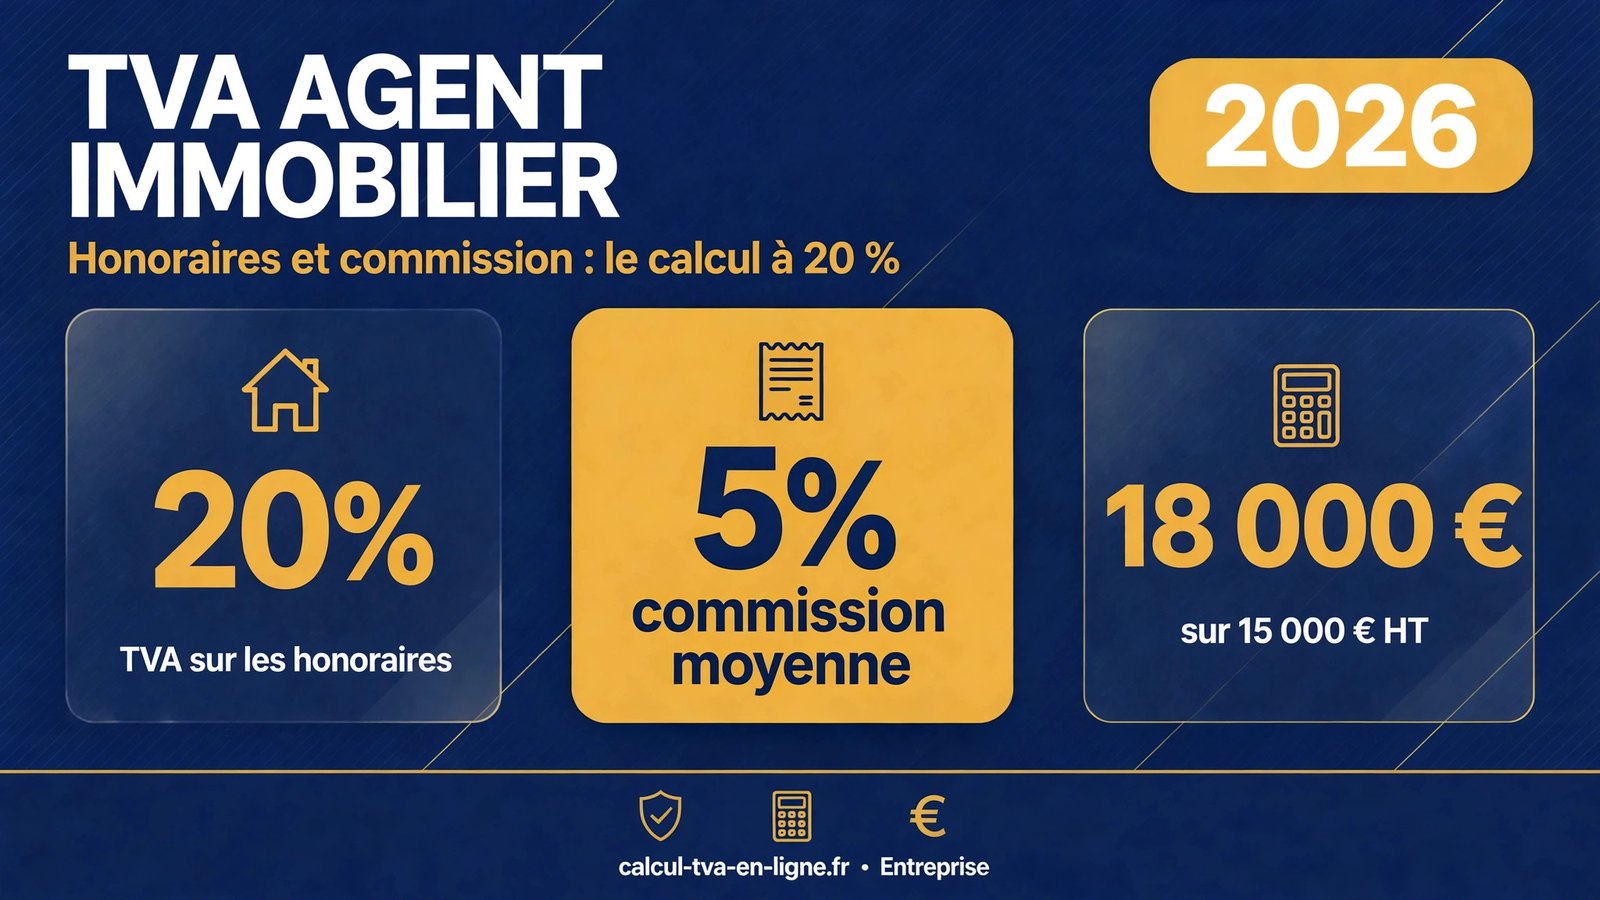
Vous vendez votre appartement et l’agence vous annonce 5 % d’honoraires : s’agit-il d’un montant hors taxes ou toutes taxes comprises ? Qui paie vraiment la TVA sur la commission, le vendeur ou l’acheteur ? La tva agent immobilier soulève des questions très concrètes à chaque transaction, car les honoraires d’intermédiation représentent plusieurs milliers d’euros sur lesquels s’ajoutent 20 % de taxe.
Dans ce guide 2026, nous décortiquons la tva agent immobilier sous tous ses angles : le taux applicable et sa base légale, la base de calcul des honoraires, la répartition entre vendeur et acquéreur selon le mandat, la facture et ses mentions obligatoires, les cas particuliers de la location, de la gestion locative, du neuf et de l’ancien, ainsi que les erreurs les plus fréquentes relevées dans les forums et les questions d’acheteurs.
L’essentiel à retenir : les honoraires d’agence sont des prestations de services taxées au taux normal de 20 %, l’affichage des barèmes est obligatoire en TTC, et la TVA s’applique quel que soit le payeur désigné dans le mandat de vente.
TVA agent immobilier : quel taux sur les honoraires d’agence ?
Le taux de tva agent immobilier est le taux normal de 20 %. L’agent immobilier — ou l’agent commercial qui travaille pour une agence — fournit une prestation d’intermédiation : estimation du bien, diffusion de l’annonce, organisation des visites, négociation entre les parties, constitution du dossier de vente. Au sens de l’article 256 du Code général des impôts, toute prestation de services effectuée à titre onéreux par un assujetti est soumise à la TVA. Les honoraires d’agence n’échappent pas à la règle et ne bénéficient d’aucun taux réduit.
Pourquoi 20 % et pas un taux réduit ?
Les taux réduits de TVA (10 %, 5,5 % ou 2,1 %) sont réservés à des secteurs précisément listés par la loi : la restauration, certains travaux de rénovation, l’alimentation, les livres ou la presse. L’intermédiation immobilière n’y figure pas. Que l’agence vende un studio ou une villa, qu’elle gère une location ou négocie la cession d’un fonds de commerce, ses honoraires sont taxés à 20 %.
L’affichage des honoraires est obligatoire en TTC
La réglementation impose aux agences d’afficher leurs barèmes d’honoraires en vitrine et à l’intérieur de leurs locaux, avec des prix exprimés toutes taxes comprises et la précision de la partie qui supporte les honoraires. Quand une annonce affiche « 5 % d’honoraires », ce sont donc 5 % TTC. La part hors taxes qui revient réellement à l’agence vaut 5 / 1,20 = 4,17 % du prix de vente. C’est une source fréquente de confusion, comme en témoignent les questions posées sur les forums : beaucoup d’acheteurs découvrent le jour de la signature que le pourcentage annoncé incluait déjà la TVA.
Lire la suite : convertisseur HT-TTC gratuit
Qui paie la TVA agent immobilier : le vendeur ou l’acquéreur ?
La question « qui paie la tva agent immobilier ? » mérite une réponse en deux temps. Juridiquement, c’est le mandat de vente qui désigne le débiteur des honoraires : le vendeur (le cas le plus fréquent), l’acquéreur, ou les deux en partage. La TVA, elle, s’applique dans tous les cas sur le montant des honoraires convenus : changer de payeur ne change ni le taux ni l’assiette de la taxe.
Honoraires à la charge du vendeur
C’est le schéma classique du mandat de vente : le vendeur mandate l’agence, l’agence facture le vendeur, et le prix affiché dans l’annonce est un prix FAI (frais d’agence inclus) qui intègre la commission. Le jour de la signature de l’acte authentique, le vendeur perçoit le prix net vendeur, et l’agence prélève ses honoraires TTC sur le prix de vente.
Honoraires à la charge de l’acquéreur
Le mandat peut aussi prévoir que les honoraires sont dus par l’acquéreur, par le mécanisme de la stipulation pour autrui validé par la jurisprudence. L’annonce distingue alors le prix net vendeur et le montant des honoraires, exprimé en pourcentage ou en valeur TTC. Ce montage présente un avantage concret pour l’acheteur : les droits d’enregistrement (les « frais de notaire ») sont calculés sur le prix net vendeur, hors honoraires d’agence, ce qui représente une économie de plusieurs centaines d’euros sur une transaction.
En pratique, c’est toujours l’acheteur qui supporte le coût
Économiquement, le vendeur répercute la commission dans le prix qu’il demande : il perçoit le même montant net dans les deux cas. C’est donc l’acquéreur qui supporte réellement le coût des honoraires, TVA comprise. L’agence, elle, collecte la TVA sur ses honoraires et la reverse à l’État ; son coût économique est supporté par celui qui paie les honoraires TTC.
Lire la suite : notre guide sur la TVA de l’immobilier neuf
TVA agent immobilier : calcul des honoraires HT et TTC
La base de calcul de la tva agent immobilier est simple : les honoraires hors taxes convenus dans le mandat. Les trois formules à connaître :
– TVA = Honoraires HT × 20 % – Honoraires TTC = Honoraires HT × 1,20 – Honoraires HT = Honoraires TTC ÷ 1,20
Le tableau suivant donne les montants pour les niveaux d’honoraires les plus courants :
| Honoraires HT | TVA à 20 % | Honoraires TTC |
|---|---|---|
| 8 000 € | 1 600 € | 9 600 € |
| 12 000 € | 2 400 € | 14 400 € |
| 15 000 € | 3 000 € | 18 000 € |
| 25 000 € | 5 000 € | 30 000 € |
Exemple chiffré : vente d’un bien à 300 000 €
Prenons une vente à 300 000 € avec des honoraires d’agence de 5 % HT. Les honoraires hors taxes s’élèvent à 300 000 × 5 % = 15 000 €. La TVA à 20 % représente 15 000 × 20 % = 3 000 €, soit des honoraires TTC de 18 000 €.
| Montant | Valeur | Calcul |
|---|---|---|
| Prix de vente du bien | 300 000 € | — |
| Taux d’honoraires HT | 5 % | convenu au mandat |
| Honoraires HT | 15 000 € | 300 000 € × 5 % |
| TVA à 20 % | 3 000 € | 15 000 € × 20 % |
| Honoraires TTC | 18 000 € | 15 000 € × 1,20 |
| Coût total pour l’acheteur | 318 000 € | 300 000 € + 18 000 € |
Tableau récapitulatif des formules
| Vous connaissez | Vous cherchez | Formule |
|---|---|---|
| Les honoraires HT | Le montant de la TVA | HT × 0,20 |
| Les honoraires HT | Les honoraires TTC | HT × 1,20 |
| Les honoraires TTC | Les honoraires HT | TTC ÷ 1,20 |
| Les honoraires TTC | Le montant de la TVA | TTC × 20 / 120 |
Lire la suite : page de calcul de TVA à 20 %
Facture d’honoraires : les mentions obligatoires de la TVA agent immobilier
La tva agent immobilier doit apparaître clairement sur la facture d’honoraires émise par l’agence, généralement le jour de la signature de l’acte authentique chez le notaire — aucun honoraire n’est dû avant la réalisation effective de la vente. La facture doit comporter : la date d’émission et un numéro unique, l’identité complète de l’agence (dénomination, adresse, numéro SIREN et numéro de TVA intracommunautaire), l’identité du client facturé, la description précise de la prestation (adresse du bien vendu, référence du mandat), le montant hors taxes, le taux de TVA appliqué (20 %), le montant de la TVA et le montant total TTC.
L’exigibilité de la TVA : à l’encaissement
Pour les prestations de services, la TVA devient exigible en principe à l’encaissement du prix, sauf si l’agence a opté pour l’imposition d’après les débits. En pratique, l’agence collecte donc la TVA le jour où les honoraires lui sont versés — le plus souvent lors du règlement chez le notaire. C’est un point que les agences doivent surveiller dans leur comptabilité : facturer la TVA sans l’avoir encore encaissée ne dispense pas de la déclarer si l’option pour les débits a été exercée.
Lire la suite : checklist complète des mentions obligatoires d’une facture
Une facture d’honoraires incomplète — taux de TVA absent, montants HT et TTC confondus, numéro de TVA intracommunautaire oublié — expose l’agence à des amendes fiscales et prive le client professionnel de son droit à déduction. La rigueur documentaire fait partie intégrante du métier.
Le texte de référence qui fonde l’assujettissement des prestations d’intermédiation est l’article 256 du Code général des impôts : sont soumises à la TVA les prestations de services effectuées à titre onéreux par un assujetti agissant en tant que tel.
Visitez maintenant : https://www.legifrance.gouv.fr/loda/article_lc/LEGIARTI000044983615/2025-05-19
Agent immobilier, agent commercial, micro-entreprise : quel régime de TVA ?
La tva agent immobilier ne se facture pas toujours : tout dépend du régime fiscal du professionnel. Un agent commercial indépendant, inscrit au registre spécial des agents commerciaux (RSAC), ou un agent exerçant en micro-entreprise peut relever de la franchise en base de TVA. En dessous des seuils de chiffre d’affaires applicables aux prestations de services, il ne facture pas de TVA à ses clients et doit faire figurer sur ses factures la mention « TVA non applicable, art. 293 B du CGI ». Dès que les seuils sont dépassés, il bascule au régime réel et applique la TVA à 20 % sur ses honoraires.
Concrètement, si votre interlocuteur est un agent commercial en franchise en base, les honoraires convenus sont payés « secs », sans TVA à ajouter. Vérifiez toujours la mention sur la facture : en son absence, un professionnel qui facture sans TVA commet une irrégularité.
Peut-on récupérer la TVA sur les frais d’agence ?
Un particulier ne récupère jamais la TVA : pour lui, les honoraires TTC sont un coût définitif. En revanche, une société assujettie à la TVA qui achète un bien pour les besoins de son activité taxable peut déduire la TVA facturée sur les honoraires d’agence, à condition que la facture soit établie à son nom et que le bien soit affecté à des opérations ouvrant droit à déduction. C’est un point à anticiper avant la signature de l’acte, car une facture établie au nom d’une personne physique ne pourra pas être « transférée » ensuite à la société.
Lire la suite : guide TVA des professions libérales
Location et gestion locative : la TVA agent immobilier à 20 % aussi
La tva agent immobilier s’applique également aux honoraires de location et de gestion locative, toujours au taux de 20 %. Pour la location d’un logement d’habitation, la loi Alur plafonne la part des honoraires mise à la charge du locataire : 12,10 € par m² en zone très tendue, 10,09 € par m² en zone tendue et 8,07 € par m² sur le reste du territoire, auxquels s’ajoutent 3,03 € par m² pour l’état des lieux d’entrée. Ces montants sont exprimés TTC, TVA de 20 % incluse — comme le rappellent les questions récurrentes sur les forums, où des locataires s’étonnent de voir la TVA s’ajouter à un barème qu’ils croyaient définitif.
La gestion locative — généralement 6 à 10 % des loyers encaissés — et les honoraires de mise en location à la charge du bailleur sont eux aussi taxés à 20 %. Pour un loyer annuel de 12 000 € et des frais de gestion de 8 % HT, le bailleur paie 960 € HT, soit 192 € de TVA et 1 152 € TTC par an.
Neuf, ancien, diagnostics : le périmètre de la TVA agent immobilier
Ne confondez pas la tva agent immobilier — 20 % sur les honoraires d’intermédiation — avec la TVA immobilière proprement dite. Quand un promoteur vend un logement neuf ou un terrain à bâtir, c’est la vente elle-même qui est soumise à la TVA à 20 %, collectée par le vendeur professionnel. À l’inverse, une vente d’ancien entre particuliers n’est pas soumise à la TVA mais aux droits d’enregistrement (environ 5,81 % du prix, qui composent l’essentiel des « frais de notaire »).
Dans les deux cas, les honoraires de l’agence intermédiaire restent taxés à 20 %, indépendamment du régime fiscal de la vente. Autre confusion fréquente : les diagnostics immobiliers (DPE, amiante, plomb, électricité). Ce sont des prestations distinctes réalisées par des diagnostiqueurs certifiés, facturées séparément et elles aussi soumises à la TVA à 20 % — mais sur une facture qui n’est pas celle de l’agence.
Les 5 erreurs fréquentes sur la TVA des honoraires d’agence
1. Lire un barème en HT alors qu’il est TTC. Les barèmes affichés sont obligatoirement TTC. Une commission annoncée à « 6 % » représente 6 % TTC, soit 5 % HT pour l’agence.
2. Oublier de préciser la répartition dans le mandat. Le mandat doit indiquer sans ambiguïté qui supporte les honoraires. Sans cette mention, les litiges vendeur-acquéreur-agence sont fréquents, et l’économie possible sur les droits d’enregistrement en cas d’honoraires à la charge de l’acquéreur est perdue.
3. Intégrer les diagnostics dans les honoraires. Les diagnostics sont des prestations de tiers : les fondre dans la facture d’honoraires fausse la base de calcul et complique la déduction pour les clients professionnels.
4. Facturer sans TVA en franchise en base sans la mention légale. L’absence de la mention « TVA non applicable, art. 293 B du CGI » sur la facture d’un agent en franchise en base constitue une irrégularité sanctionnable.
5. Croire que des honoraires à la charge de l’acquéreur échappent à la TVA. Le payeur désigné ne change rien : la TVA à 20 % s’applique sur les honoraires dans tous les cas.
Lire la suite : méthode complète pour calculer la TVA
FAQ : vos questions sur la TVA des agents immobiliers
Les réponses aux questions les plus posées sur la tva agent immobilier, inspirées des interrogations réelles d’acheteurs, de vendeurs et de locataires.
Quel est le taux de TVA applicable aux honoraires d’agent immobilier ?
Le taux normal de 20 %. Les honoraires d’agence sont des prestations de services d’intermédiation, soumises à la TVA en application de l’article 256 du CGI. Aucun taux réduit ne s’applique, que ce soit pour la vente, la location ou la gestion locative.
Qui paie la TVA des frais d’agence, le vendeur ou l’acheteur ?
C’est le mandat de vente qui désigne le payeur des honoraires : le vendeur le plus souvent, parfois l’acquéreur. La TVA à 20 % s’applique dans tous les cas sur le montant des honoraires. Économiquement, le coût est presque toujours supporté in fine par l’acheteur, car le vendeur intègre la commission dans son prix.
Les honoraires affichés en vitrine sont-ils HT ou TTC ?
Ils sont obligatoirement affichés TTC. Un barème annonçant « 5 % d’honoraires » signifie 5 % toutes taxes comprises, soit 4,17 % hors taxes pour l’agence (5 ÷ 1,20).
Comment calculer la TVA sur 10 000 € d’honoraires HT ?
Appliquez le taux de 20 % : 10 000 × 0,20 = 2 000 € de TVA, soit 12 000 € TTC. Dans l’autre sens, des honoraires de 12 000 € TTC correspondent à 10 000 € HT (12 000 ÷ 1,20).
Un agent immobilier auto-entrepreneur facture-t-il la TVA ?
Pas nécessairement. S’il relève de la franchise en base de TVA (chiffre d’affaires sous les seuils des prestations de services), il ne facture pas de TVA et doit mentionner « TVA non applicable, art. 293 B du CGI » sur ses factures. Au-delà des seuils, il applique 20 % comme les autres.
Peut-on récupérer la TVA sur les frais d’agence ?
Un particulier ne le peut pas. Une entreprise assujettie à la TVA peut déduire la TVA des honoraires si le bien est affecté à son activité taxable et si la facture est établie à son nom.
La TVA s’applique-t-elle aux honoraires de location et de gestion ?
Oui, toujours à 20 %. Les plafonds légaux de la part locataire (12,10 €, 10,09 € ou 8,07 € par m² selon la zone, plus 3,03 € par m² pour l’état des lieux) sont des montants TTC, TVA incluse.
Y a-t-il de la TVA sur les diagnostics immobiliers ?
Oui, les diagnostics sont des prestations de services taxées à 20 %, mais ils sont facturés séparément par le diagnostiqueur, sur une facture distincte de celle des honoraires d’agence.

Pingback: TVA frais de notaire : émoluments, calcul et réductions 2026