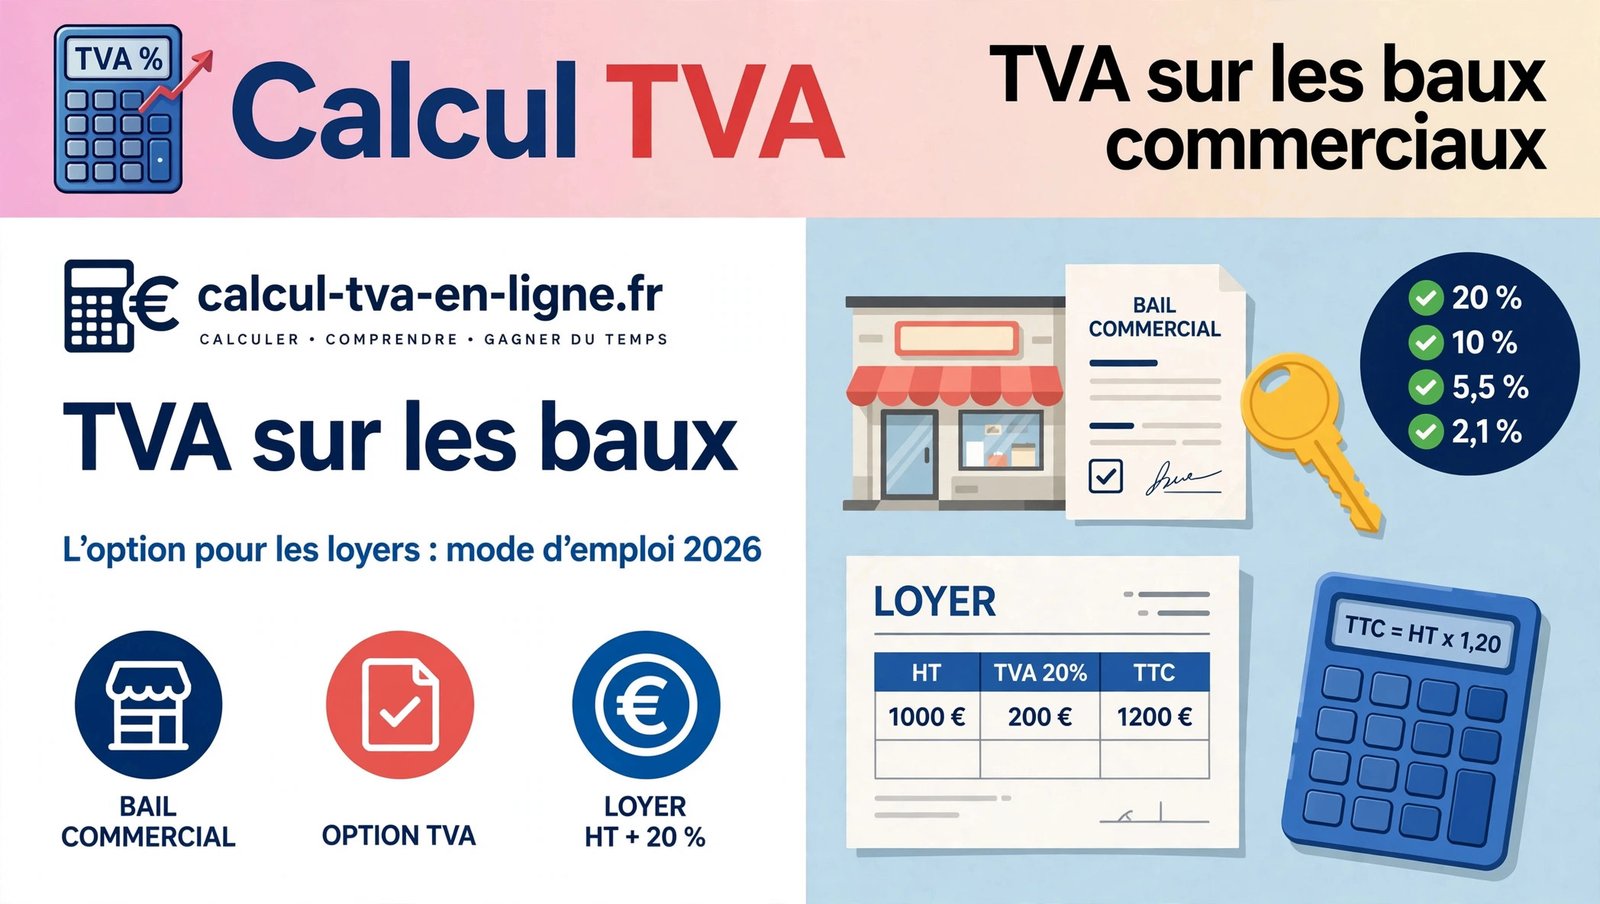
Vous êtes propriétaire de murs commerciaux ou de bureaux et vous vous demandez s’il faut soumettre vos loyers à la TVA ? La question est loin d’être anodine : par défaut, les loyers des locaux nus à usage professionnel sont exonérés de TVA, mais le bailleur peut choisir de les y soumettre grâce à l’option pour la TVA prévue par le Code général des impôts. Ce choix, une fois exercé, permet de récupérer la TVA sur les travaux, les charges et même l’achat du bien, mais il engage pour plusieurs années et modifie la facture adressée au locataire. Ce guide sur la tva baux commerciaux vous aide à trancher en connaissance de cause.
Entre les avantages fiscaux, les pièges pour le preneur non assujetti, la durée d’engagement et les clauses à rédiger dans le bail, ce guide 2026 fait le point complet sur l’option TVA sur les baux commerciaux, avec des exemples chiffrés à 20 % et la procédure exacte à suivre auprès du service des impôts.
En bref
- Par défaut, la location de locaux nus à usage professionnel ou commercial est exonérée de TVA (art. 261 D, 2° du CGI).
- Le bailleur peut opter pour la TVA sur ces loyers (art. 260, 2° du CGI) : les loyers sont alors facturés au taux normal de 20 %.
- L’option s’exerce par courrier adressé au service des impôts des entreprises (SIE) et prend effet au 1er jour du mois de la demande.
- Elle permet de récupérer la TVA sur les travaux, les charges et l’acquisition du bien — un levier puissant avant une rénovation.
- Pour un preneur assujetti à la TVA, l’impact est neutre (il récupère la TVA) ; pour un preneur non assujetti, le loyer augmente réellement de 20 %.
- L’option engage sur une longue durée : elle ne peut être dénoncée qu’à partir du 1er janvier de la 9e année civile suivant celle de son exercice.
Lire la suite : calculer la TVA à 20 % sur vos loyers
Le principe : des loyers professionnels exonérés de TVA par défaut
Contrairement à une idée reçue, la TVA ne s’applique pas automatiquement aux loyers commerciaux. Le Code général des impôts pose le principe de l’exonération des locations de locaux nus, indépendamment de la qualité du bailleur comme du locataire (CGI, art. 261 D, 2°). Cela concerne les locaux nus à usage commercial, industriel ou professionnel : bureaux vides, boutiques, entrepôts non équipés, ateliers.
L’effet direct de cette exonération est important pour le bailleur : il ne peut pas déduire la TVA qui a grevé l’acquisition ou la construction de l’immeuble, ni celle grevant les charges et les travaux de l’immeuble. Autrement dit, la TVA payée sur un ravalement de façade, sur la réfection d’une toiture ou sur l’achat du bien reste un coût définitif pour un bailleur dont les loyers sont exonérés. C’est précisément pour sortir de cette situation que le législateur a créé l’option pour la TVA.
Précisons d’emblée un point qui fait souvent débat : les logements destinés à l’habitation restent toujours exonérés et ne peuvent jamais faire l’objet de l’option. L’option TVA est réservée aux locaux à usage professionnel ou commercial.
TVA baux commerciaux : quels baux peuvent bénéficier de l’option ?
L’article 260, 2° du CGI vise les « personnes qui donnent en location des locaux nus pour les besoins de l’activité d’un preneur assujetti à la TVA ou, si le bail est conclu à compter du 1er janvier 1991, pour les besoins de l’activité d’un preneur non assujetti ». En pratique, cela couvre les situations suivantes.
Les baux commerciaux
Le bail commercial (statut des baux commerciaux des articles L.145-1 et suivants du Code de commerce) est le cas le plus fréquent : le commerçant ou l’artisan qui exploite un fonds dans les lieux. Si le local est loué nu, le bailleur peut opter pour la TVA. Si le local est loué aménagé ou équipé (par exemple des bureaux déjà meublés et câblés, un entrepôt équipé de matériel industriel), la location est imposable de plein droit à 20 % : l’option est alors inutile, la TVA s’applique d’office.
Les baux professionnels
Les baux professionnels (professions libérales, articles 57 A et suivants de la loi du 23 décembre 1986) suivent exactement le même régime : locaux nus exonérés par défaut, option possible pour le bailleur. Le cabinet d’un médecin, d’un avocat ou d’un architecte installé dans des locaux nus peut donc parfaitement donner lieu à des loyers soumis à TVA sur option.
Les SCI et les bailleurs personnes physiques
La qualité du bailleur est indifférente : société commerciale, SCI à l’IR ou à l’IS, ou simple particulier propriétaire de murs commerciaux peuvent tous exercer l’option. Pour une SCI détenant plusieurs immeubles, l’option s’apprécie par immeuble ou ensemble d’immeubles concerné : on n’est pas obligé de soumettre tout son patrimoine à la TVA. Dans un immeuble comprenant à la fois des locaux nus éligibles et d’autres locaux, l’option ne s’étend pas à ces derniers (art. 193 de l’annexe II au CGI) ; en cas de locaux mixtes, le bail doit prévoir une ventilation par une clause adaptée.
Lire la suite : convertir vos loyers de HT en TTC et inversement
Comment exercer l’option pour la TVA sur les loyers ?
L’option pour la TVA est une démarche formelle qui ne se présume pas. Voici la procédure à suivre, étape par étape.
1. Adresser un courrier au service des impôts des entreprises
Le bailleur adresse une lettre d’option au service des impôts des entreprises (SIE) compétent, c’est-à-dire celui du lieu de situation de l’immeuble (pour une SCI, le représentant de la société signe la demande). La lettre doit identifier précisément l’immeuble ou l’ensemble d’immeubles concerné et manifester explicitement la volonté d’opter pour la TVA sur les loyers. Bonne nouvelle : l’option peut être exercée avant même l’achèvement de l’immeuble, dès le projet de construction, par exemple lors de la conclusion de la promesse ou de la constitution de la société destinée à donner l’immeuble à bail.
2. Date d’effet de l’option
L’option prend effet au premier jour du mois de la demande. Il est donc essentiel d’aligner la date de la lettre, la rédaction du bail et la première facturation : la première quittance de loyer émise après la date d’effet doit déjà mentionner la TVA. Envoyer la lettre en recommandé avec accusé de réception est vivement conseillé pour prouver la date.
3. Mentionner l’option dans le bail
Point capital, source de nombreux litiges : si le preneur n’est pas assujetti à la TVA (professionnel de santé, association, entreprise en franchise en base de TVA), le bail doit mentionner expressément l’option du bailleur. À défaut, l’option ne lui est pas opposable : le bailleur ne peut pas lui facturer la TVA en plus du loyer convenu. La Cour de cassation a par ailleurs jugé que l’exercice de l’option en cours de bail ne constitue pas une modification substantielle du contrat au sens de l’article L.145-205 du Code de commerce, à condition que le bail contienne une clause prévoyant cette éventualité. Mieux vaut donc anticiper et insérer dès la signature une clause autorisant le bailleur à opter ultérieurement pour la TVA.
4. Facturer et déclarer la TVA
Une fois l’option exercée, le bailleur devient un assujetti pour cette activité : il doit émettre des factures conformes (montant HT du loyer, taux de 20 %, montant de la TVA, total TTC), collecter la TVA auprès du locataire et la reverser à l’administration fiscale selon son régime déclaratif. En contrepartie, il peut déduire la TVA grevant ses dépenses liées au bien.
Visitez maintenant : https://bofip.impots.gouv.fr/
TVA baux commerciaux : avantages et inconvénients de l’option
L’option pour la TVA n’est ni systématiquement bonne ni systématiquement mauvaise : tout dépend du profil du preneur et des dépenses que le bailleur supporte sur le bien.
Pour le bailleur : le droit à déduction
C’est le principal avantage. En optant pour la TVA, le bailleur ouvre un droit à déduction sur la TVA grevant l’acquisition ou la construction de l’immeuble, les gros travaux et les charges courantes (entretien, honoraires de gestion, assurance). Sur un chantier de rénovation de 60 000 € HT, cela représente 12 000 € de TVA récupérable — une économie considérable qui, sans l’option, resterait un coût sec.
En contrepartie, le bailleur supporte des obligations administratives : facturation avec TVA, déclarations de TVA, tenue d’une comptabilité adaptée, et respect d’un délai de régularisation de 20 ans pour les immeubles (si le bien cesse d’être loué avec TVA pendant cette période, une partie de la TVA initialement déduite doit être reversée). L’engagement est donc durable et mérite réflexion avant des travaux importants.
Pour le preneur assujetti à la TVA : une opération neutre
Un locataire assujetti à la TVA (la grande majorité des commerces et sociétés) récupère la TVA facturée sur son loyer en la déduisant de la TVA qu’il collecte sur ses propres ventes. L’augmentation apparente du loyer est donc neutre économiquement. Seule la trésorerie est impactée : il avance la TVA entre le paiement du loyer et sa récupération sur sa déclaration.
Pour le preneur non assujetti : un surcoût réel de 20 %
En revanche, pour un preneur non assujetti ou exonéré — médecin, association, entreprise en franchise en base de TVA — la TVA sur le loyer est une charge définitive : son loyer augmente réellement de 20 %. C’est pourquoi le bail doit mentionner expressément l’option dans ce cas, et pourquoi le bailleur a tout intérêt à vérifier le statut TVA de son futur locataire avant d’opter : une option fiscalement utile peut devenir commercialement pénalisante si elle fait fuir les candidats locataires non assujettis.
Le tableau ci-dessous résume les effets de l’option pour chaque partie.
| Partie | Avec l’option TVA | Sans l’option (exonération) |
|---|---|---|
| Bailleur | Récupère la TVA sur travaux, charges et acquisition ; obligations déclaratives | TVA sur ses dépenses = coût définitif ; gestion simple |
| Preneur assujetti | Loyer + 20 % de TVA, mais TVA récupérable : impact neutre | Loyer sans TVA |
| Preneur non assujetti | Loyer réellement majoré de 20 % ; option doit figurer au bail | Loyer sans TVA |
Lire la suite : les conditions pour récupérer la TVA sur vos dépenses
TVA baux commerciaux : exemples chiffrés (loyers HT, TVA 20 %, loyer TTC)
Le taux applicable aux loyers soumis à la TVA est le taux normal de 20 %. Voici une table de conversion pour les montants de loyers mensuels les plus courants en bail commercial.
Table de conversion loyer HT → loyer TTC (TVA 20 %)
| Loyer mensuel HT | TVA (20 %) | Loyer mensuel TTC |
|---|---|---|
| 800 € | 160 € | 960 € |
| 1 500 € | 300 € | 1 800 € |
| 2 500 € | 500 € | 3 000 € |
| 4 000 € | 800 € | 4 800 € |
| 6 000 € | 1 200 € | 7 200 € |
| 10 000 € | 2 000 € | 12 000 € |
Rappel des formules : TVA = Loyer HT × 20 % et Loyer TTC = Loyer HT × 1,20. Pour retrouver le loyer HT à partir d’un loyer TTC : Loyer HT = Loyer TTC ÷ 1,20.
Exemple chiffré : une SCI rénove un local avant de le louer
Prenons le cas concret d’une SCI qui détient un local commercial nu de 120 m² et s’apprête à signer un bail avec une société de conseil (assujettie à la TVA). Loyer annuel prévu : 24 000 € HT. La SCI prévoit 60 000 € HT de travaux de rénovation.
| Montant | Valeur | Calcul |
|---|---|---|
| Travaux de rénovation HT | 60 000 € | — |
| TVA sur les travaux (20 %) | 12 000 € | 60 000 × 20 % |
| TVA récupérable grâce à l’option | 12 000 € | droit à déduction |
| Loyer annuel HT | 24 000 € | — |
| TVA annuelle sur le loyer (20 %) | 4 800 € | 24 000 × 20 % |
| Loyer annuel TTC facturé au preneur | 28 800 € | 24 000 + 4 800 |
| TVA récupérée par le preneur assujetti | 4 800 € | déduction sur sa déclaration |
Dans ce scénario, l’option fait économiser 12 000 € à la SCI sur le coût TTC du chantier, tandis que le preneur assujetti récupère intégralement les 4 800 € de TVA sur son loyer : l’opération est gagnante pour les deux parties. Si le preneur avait été non assujetti, les 4 800 € annuels seraient restés à sa charge — un point à négocier avant la signature.
Le cas des travaux : quels taux pour la TVA récupérable ?
La TVA que le bailleur récupère grâce à l’option n’est pas toujours facturée à 20 % : les travaux d’amélioration dans les logements et locaux sont généralement facturés à 10 %, et les travaux de rénovation énergétique (isolation, pompe à chaleur, chaudière à condensation) à 5,5 %. Tous ces montants de TVA deviennent déductibles dès lors que le local est loué avec option TVA. Le taux réduit de 2,1 %, réservé notamment à la presse et à certains médicaments, ne concerne en revanche jamais les loyers ni les travaux immobiliers.
Lire la suite : comprendre la différence entre HT et TTC
TVA baux commerciaux : durée d’engagement et dénonciation de l’option
L’option pour la TVA n’est pas un interrupteur que l’on actionne au gré des locataires : elle engage le bailleur sur une longue durée. L’option peut être dénoncée à partir du 1er janvier de la neuvième année civile qui suit celle au cours de laquelle elle a été exercée. Concrètement, une option exercée en 2026 ne pourra être dénoncée qu’à compter du 1er janvier 2035. Elle s’articule avec le délai de régularisation de 20 ans applicable aux immeubles : si le bien cesse d’être affecté à une activité taxée avant l’expiration de ce délai, la TVA initialement déduite sur l’acquisition ou la construction doit être partiellement reversée, à raison d’un vingtième par année restant à courir.
En pratique, avant d’opter, le bailleur doit donc se projeter : le bien restera-t-il durablement loué à des preneurs assujettis ? Des travaux importants sont-ils prévus ? Si la réponse est oui aux deux questions, l’option est généralement pertinente. La dénonciation, lorsqu’elle devient possible, s’effectue elle aussi par courrier adressé au SIE.
Cas particuliers à connaître
Locaux aménagés ou équipés : TVA de plein droit
Lorsque le local est loué aménagé ou équipé — bureaux meublés et câblés, entrepôts équipés de rayonnages ou de matériel industriel, locaux avec agencement spécifique — la location est imposable de plein droit au taux de 20 %. L’option est inutile : la TVA s’applique automatiquement et le bailleur récupère la TVA sur ses dépenses sans démarche particulière.
Parkings et emplacements de stationnement
Les parkings loués séparément sont en principe soumis à la TVA. En revanche, un parking étroitement lié à une location exonérée (par exemple le box inclus dans un bail d’habitation) suit le régime du bail principal et reste exonéré.
Location-gérance d’un fonds de commerce
La location-gérance d’un fonds de commerce constitue une prestation de services soumise à la TVA au taux normal de 20 %, indépendamment de l’option.
Locaux mixtes et immeubles à usages multiples
Dans un immeuble comprenant à la fois des locaux nus éligibles à l’option et d’autres locaux, l’option ne s’étend pas à ces derniers. Pour des locaux mixtes (partie habitation, partie professionnelle), le bail doit prévoir une ventilation claire entre la partie exonérée et la partie soumise à la TVA, afin de sécuriser le droit à déduction.
Lire la suite : franchise en base de TVA : seuils 2026 et fonctionnement
Récapitulatif : les formules à retenir
| Vous connaissez | Vous cherchez | Formule |
|---|---|---|
| Loyer HT | TVA (20 %) | Loyer HT × 0,20 |
| Loyer HT | Loyer TTC | Loyer HT × 1,20 |
| Loyer TTC | Loyer HT | Loyer TTC ÷ 1,20 |
| Loyer TTC | Montant de la TVA incluse | Loyer TTC − (Loyer TTC ÷ 1,20) |
| Travaux HT | TVA récupérable | Travaux HT × taux de la facture (20 %, 10 % ou 5,5 %) |
Les points clés à retenir
Retrouvez ci-dessous l’essentiel de ce guide en six points :
- TVA baux commerciaux : le principe. Les loyers des baux professionnels sont exonérés de TVA par défaut, mais le bailleur peut opter pour l’assujettissement : c’est le mécanisme de la tva baux commerciaux sur option.
- TVA baux commerciaux : qui peut opter ? L’option pour la tva baux commerciaux est ouverte aux bailleurs de locaux à usage professionnel (bureaux, commerces, entrepôts) lorsque le preneur est assujetti et utilise les locaux pour des opérations ouvrant droit à déduction.
- TVA baux commerciaux : l’avantage clé. En optant pour la tva baux commerciaux, le bailleur récupère la TVA sur les travaux, les charges et l’acquisition : un levier puissant pour les locaux nécessitant de lourds investissements.
- TVA baux commerciaux : l’engagement. L’option pour la tva baux commerciaux vaut pour 9 ans minimum et s’applique bail par bail : réfléchissez avant de vous engager, car le retour en arrière est encadré.
- TVA baux commerciaux : la formalité. L’option se déclare par écrit au service des impôts du lieu de situation de l’immeuble et prend effet au premier jour du mois suivant : anticipez pour vos calculs de tva baux commerciaux.
- TVA baux commerciaux et révision. Si le preneur cesse d’ouvrir droit à déduction, la TVA déduite par le bailleur peut être remise en cause : la tva baux commerciaux exige une vigilance continue sur la situation du locataire.
Questions fréquentes
Un particulier propriétaire de murs commerciaux peut-il opter pour la TVA ?
Oui. La qualité du bailleur est indifférente : personne physique, SCI, société commerciale peuvent tous exercer l’option prévue à l’article 260, 2° du CGI. En revanche, un particulier qui loue un logement d’habitation ne peut jamais opter : l’option est réservée aux locaux à usage professionnel ou commercial. Pour tout projet de tva baux commerciaux, faites valider votre situation par votre expert-comptable.
Peut-on opter pour la TVA en cours de bail ?
Oui, à condition d’avoir anticipé. La Cour de cassation considère que l’exercice de l’option en cours de bail ne constitue pas une modification substantielle du contrat, si le bail initial contient une clause prévoyant cette éventualité. Sans clause, il faut l’accord du preneur — d’où l’importance de rédiger cette clause dès la signature du bail.
Le locataire peut-il refuser de payer la TVA sur son loyer ?
Tout dépend de son statut. Si le preneur est assujetti à la TVA et que le bail prévoit l’option (ou une clause l’autorisant), il ne peut pas s’y opposer — et il récupère la TVA. Si le preneur est non assujetti et que le bail ne mentionne pas expressément l’option, celle-ci ne lui est pas opposable : le bailleur ne peut pas lui facturer la TVA en supplément du loyer convenu.
Quelle est la durée minimale de l’option pour la TVA ?
L’option peut être dénoncée à partir du 1er janvier de la neuvième année civile qui suit celle au cours de laquelle elle a été exercée. Une option exercée en 2026 engage donc au minimum jusqu’au 1er janvier 2035. C’est un engagement de long terme à ne pas prendre à la légère.
L’option s’applique-t-elle aux charges et à la taxe foncière refacturées au locataire ?
Oui, en principe : les sommes refacturées au preneur (charges, taxe foncière) suivent le régime du loyer. Si le loyer est soumis à la TVA sur option, les charges refacturées le sont également, au même taux de 20 %. Le bail doit encadrer précisément cette refacturation.
Faut-il opter pour tout son patrimoine immobilier ?
Non. L’option s’apprécie par immeuble ou ensemble d’immeubles : une SCI détenant plusieurs biens peut opter pour l’un d’eux seulement et laisser les autres en exonération. Chaque immeuble fait l’objet d’une analyse propre, en fonction de ses preneurs et des travaux prévus.
TVA baux commerciaux : peut-on opter en cours de bail ?
Oui. L’option pour la tva baux commerciaux peut être exercée à tout moment, bail par bail, par lettre adressée au service des impôts. Elle prend effet le premier jour du mois suivant la déclaration. Pensez à informer le preneur, car le loyer devient soumis à la tva baux commerciaux.
L’option tva baux commerciaux augmente-t-elle le loyer pour le locataire ?
Le loyer HT reste identique, mais la TVA s’ajoute. Pour un preneur assujetti qui déduit la TVA, le coût est neutre : c’est tout l’intérêt de la tva baux commerciaux. Pour un preneur non assujetti, en revanche, la TVA devient un surcoût définitif.
TVA baux commerciaux : que se passe-t-il en cas de vente de l’immeuble ?
L’option pour la tva baux commerciaux est attachée au bailleur, pas à l’immeuble : en cas de vente, l’acquéreur doit exercer sa propre option pour continuer à facturer la TVA. Prévoyez ce point dans l’acte de vente pour éviter toute rupture dans le régime de tva baux commerciaux.
Peut-on renoncer à l’option tva baux commerciaux ?
Oui, après la période minimale de 9 ans, par dénonciation expresse. La renonciation prend effet au 1er janvier suivant. Attention : des régularisations de TVA déduite sur les immobilisations peuvent s’appliquer. La sortie du régime de tva baux commerciaux se prépare avec votre comptable.
TVA baux commerciaux et bail dérogatoire : l’option est-elle possible ?
Oui, le bail dérogatoire (3 ans maximum) peut aussi faire l’objet de l’option. Les règles de la tva baux commerciaux s’appliquent de la même façon, quelle que soit la durée du bail : c’est la nature professionnelle des locaux qui compte.
Le bailleur peut-il récupérer la TVA sur les travaux grâce à la tva baux commerciaux ?
C’est l’avantage majeur de l’option. En optant pour la tva baux commerciaux, le bailleur déduit la TVA sur les travaux d’aménagement, de rénovation et d’entretien, ainsi que sur les honoraires liés à l’immeuble loué. Pour 100 000 € de travaux, l’économie atteint 20 000 €.
TVA baux commerciaux : l’option s’applique-t-elle aux parkings ?
Les parkings et emplacements de stationnement liés à un local professionnel suivent le régime de l’option. Pour les terrains nus, l’exonération reste la règle sauf option spécifique. Chaque situation de tva baux commerciaux mérite une analyse au cas par cas.
TVA baux commerciaux : l’option est-elle possible pour un local vide ?
Oui, l’option pour la tva baux commerciaux peut être exercée avant même la signature du bail, dès lors que le local est destiné à un usage professionnel. Anticiper l’option permet au bailleur de déduire la TVA sur les travaux de mise aux normes avant l’arrivée du preneur.
Conclusion
L’option tva baux commerciaux est un outil d’optimisation puissant : elle transforme la TVA grevant les travaux, les charges et l’acquisition d’un local professionnel en TVA récupérable, pour un gain qui se chiffre vite en dizaines de milliers d’euros. Mais elle a un prix : un engagement de près de neuf ans minimum, des obligations déclaratives, et un impact direct sur la facture du locataire — neutre pour un preneur assujetti, mais réellement plus cher de 20 % pour un preneur non assujetti.
La bonne démarche en 2026 : vérifiez le statut TVA de votre preneur, chiffrez la TVA récupérable sur vos travaux à venir, insérez une clause d’option dans le bail, puis adressez votre courrier au SIE en recommandé. Et pour estimer rapidement l’impact sur vos loyers, nos outils de calcul font le travail en quelques secondes.
L’option pour la tva baux commerciaux est un outil fiscal puissant : elle transforme la TVA sur vos travaux et charges en créance récupérable, à condition que votre preneur déduise lui-même la TVA. Avant d’opter pour la tva baux commerciaux, chiffrez précisément le gain sur 9 ans et sécurisez la clause du bail. C’est un engagement de long terme qui mérite un calcul de long terme.
Pour aller plus loin sur la tva baux commerciaux, simulez l’impact de l’option sur toute la durée de votre bail : la tva baux commerciaux récupérée sur les travaux doit être comparée au coût de gestion de l’option. Un tableur simple suffit pour arbitrer en matière de tva baux commerciaux.
Pingback: TVA location meublée : règles, taux 10 % et cas en 2026
Pingback: TVA cession entreprise : excellent guide 257 bis 2026