La tva services à la personne est l’un des sujets fiscaux les plus mal compris, aussi bien par les particuliers que par les professionnels. Contrairement à une idée reçue tenace, il n’existe pas un taux unique : selon la nature exacte de la prestation, la TVA applicable en 2026 peut être de 5,5 %, de 10 % ou de 20 %. Appliquer le mauvais taux, c’est s’exposer à un redressement côté prestataire et à une facture inutilement gonflée côté client.
Dans ce guide complet sur la tva services à la personne, nous détaillons les taux applicables activité par activité en 2026, les conditions strictes pour bénéficier des taux réduits (déclaration, agrément, offre globale), des exemples chiffrés concrets avec tableaux de conversion, et l’articulation avec le crédit d’impôt de 50 % dont bénéficient les clients.
tva services à la personne : les trois taux possibles en 2026
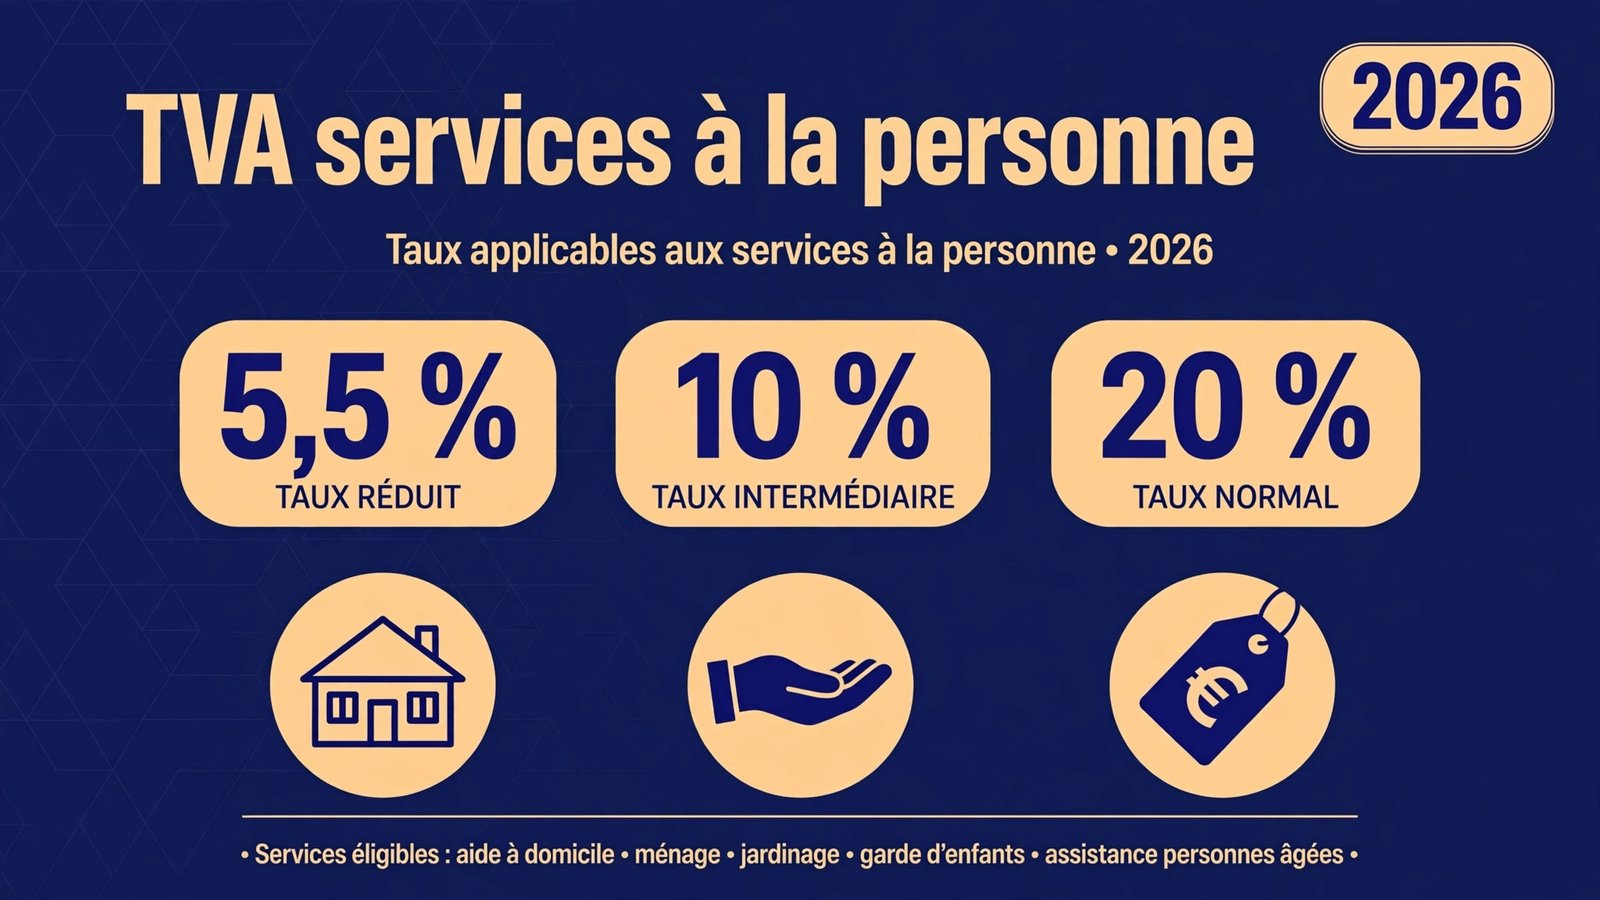
Le principe de la tva services à la personne est simple : trois taux peuvent s’appliquer en métropole — le taux réduit de 5,5 %, le taux intermédiaire de 10 % et le taux normal de 20 %. Le tableau ci-dessous résume la logique générale avant d’entrer dans le détail.
| Taux de TVA | Prestations concernées | Exemples |
|---|---|---|
| 5,5 % | Aide aux personnes dépendantes | Assistance aux personnes âgées ou handicapées, garde-malade, aide à la mobilité |
| 10 % | Services du quotidien à domicile | Ménage, garde d’enfants, soutien scolaire, petit bricolage, préparation de repas |
| 20 % | Prestations exclues des taux réduits | Cours à domicile hors soutien scolaire, petits travaux de jardinage |
Premier point essentiel : l’application d’un taux réduit n’est jamais automatique. Le professionnel doit être titulaire d’une déclaration, d’un agrément ou d’une autorisation de services à la personne, déposée sur le portail Nova. Les taux réduits ne s’appliquent qu’aux prestations réalisées à compter de cette date. Un organisme non déclaré facture tout à 20 %, même pour une activité SAP. C’est la première condition pour appliquer un taux réduit de tva services à la personne.
Deuxième point : le taux est déterminé uniquement par la nature de la prestation rendue. La prise en charge de la facture par un organisme tiers — conseil départemental au titre de l’APA ou de la PCH, mutuelle, caisse de retraite — ne change rien au taux de TVA. Seule la nature de la prestation compte en matière de tva services à la personne.
À noter le cas de l’outre-mer : à La Réunion, en Guadeloupe et en Martinique, le taux normal est de 8,5 % et il n’existe qu’un seul taux réduit, de 2,1 %.
Pour situer ces taux dans l’ensemble de la fiscalité française, consultez le récapitulatif complet des taux de TVA applicables en 2026.
Lire la suite : le récapitulatif complet des taux de TVA applicables en 2026
Le taux réduit de 5,5 % : l’aide aux personnes dépendantes
Le taux de 5,5 % est le plus avantageux de la tva services à la personne. Il est réservé aux prestations exclusivement liées aux gestes essentiels de la vie quotidienne des personnes handicapées et des personnes âgées dépendantes incapables de les accomplir, fournies par des structures agréées. C’est le D de l’article 278-0 bis du code général des impôts qui fonde ce taux, précisé par le BOFiP (BOI-TVA-LIQ-30-20-80). Ce taux mérite donc toute votre attention en matière de tva services à la personne.
Concrètement, le taux de 5,5 % s’applique aux prestations suivantes :
- l’assistance aux personnes âgées ou nécessitant une aide personnelle à domicile, à l’exclusion des actes de soins médicaux ;
- la garde-malade, à l’exclusion des soins ;
- l’assistance aux personnes handicapées, y compris l’interprète en langue des signes, le technicien de l’écrit et le codeur en langage parlé complété.
Il s’applique également à trois prestations, uniquement si elles sont comprises dans une offre globale incluant des activités réalisées à domicile : la conduite du véhicule personnel des personnes dépendantes, l’aide à la mobilité et le transport des personnes ayant des difficultés de déplacement, et l’accompagnement des personnes âgées ou handicapées hors de leur domicile.
tva services à la personne à 5,5 % : les conditions à respecter
Le professionnel doit être agréé, exercer son activité à titre exclusif (sauf dérogation de l’article L. 7232-1-2 du code du travail avec comptabilité séparée), intervenir au domicile du bénéficiaire en France, et le taux réduit ne vaut que pour les prestations réalisées à compter de la date de l’agrément. Ces conditions strictes encadrent l’accès au taux réduit de tva services à la personne.
La doctrine officielle de l’administration fiscale sur ce sujet est consultable dans le Bulletin officiel des finances publiques.
Visitez maintenant : https://bofip.impots.gouv.fr/bofip/780-PGP.html/identifiant%3DBOI-TVA-LIQ-30-20-80-20230510
Le taux réduit de 10 % : les services du quotidien
Le taux intermédiaire de 10 % concerne le plus grand nombre de prestations : les activités de confort et d’entretien du quotidien, sur le fondement du i de l’article 279 du CGI (liste fixée par l’article 86 de l’annexe III au CGI) :
- l’entretien de la maison et les travaux ménagers ;
- les travaux de petit bricolage, dits « homme toutes mains » ;
- la garde d’enfants à domicile ;
- le soutien scolaire à domicile ;
- les soins d’esthétique à domicile pour les personnes dépendantes ;
- la préparation de repas à domicile, y compris le temps passé aux courses ;
- les soins et promenades d’animaux de compagnie pour les personnes dépendantes, hors soins vétérinaires et toilettage ;
- l’assistance administrative à domicile.
Quatre prestations ne bénéficient du 10 % qu’au sein d’une offre globale incluant des activités à domicile : la livraison de repas, la collecte et la livraison de linge repassé, la livraison de courses à domicile, et l’accompagnement des enfants dans leurs déplacements hors du domicile.
L’offre globale de services : une condition méconnue
La notion d’offre globale est l’un des pièges les plus fréquents de la tva services à la personne. La livraison de courses à domicile, facturée seule, relève du taux normal de 20 %. Mais si elle s’inscrit dans une offre globale comprenant par exemple du ménage et de la préparation de repas au domicile du client, elle bascule à 10 %. Pour le prestataire, la structure de l’offre commerciale a donc un impact fiscal direct. Maîtriser cette notion est indispensable pour sécuriser votre pratique de la tva services à la personne.
Ménage pour une personne dépendante : c’est toujours 10 %
Cette question concentre une grande partie des recherches sur la tva services à la personne, et la réponse de l’administration fiscale est claire : non, le ménage ne passe pas à 5,5 %. Un rescrit publié au BOFiP (BOI-RES-TVA-000226, actualisation du 1er octobre 2025) tranche : l’entretien de la maison n’est pas une prestation exclusivement liée aux gestes essentiels de la vie quotidienne, même rendue à une personne dépendante. Le taux reste donc de 10 %, et la prise en charge par un tiers (APA, PCH) n’y change rien.
La fiche officielle qui détaille ces taux activité par activité est publiée sur le portail Entreprendre Service Public.
Visitez maintenant : https://entreprendre.service-public.gouv.fr/vosdroits/F31596
Le taux normal de 20 % : les prestations exclues
Le taux normal s’applique à toutes les prestations de tva services à la personne non visées par les dispositions spécifiques du CGI, notamment les cours à domicile autres que le soutien scolaire (musique, langues, sport) et les petits travaux de jardinage, y compris le débroussaillage.
Le jardinage est source de confusion : il est bien soumis à 20 % de TVA, mais il ouvre droit au crédit d’impôt de 50 % dans la limite d’un plafond de dépenses de 5 000 € par an et par foyer fiscal. TVA à 20 % et crédit d’impôt ne sont pas incompatibles : ce sont deux mécanismes fiscaux indépendants. Retenez bien cette distinction essentielle de la tva services à la personne.
tva services à la personne : exemples chiffrés concrets
Voici un tableau de conversion complet : pour chaque prestation courante, le prix hors taxes, le taux de TVA applicable, le montant de la TVA et le prix TTC payé par le client.
| Prestation | Prix HT | Taux de TVA | Montant de la TVA | Prix TTC |
|---|---|---|---|---|
| Garde d’enfants à domicile (2 h à 15 €) | 30,00 € | 10 % | 3,00 € | 33,00 € |
| Ménage (3 h à 20 €) | 60,00 € | 10 % | 6,00 € | 66,00 € |
| Aide à la toilette, personne âgée (4 h à 25 €) | 100,00 € | 5,5 % | 5,50 € | 105,50 € |
| Soutien scolaire (5 h à 30 €) | 150,00 € | 10 % | 15,00 € | 165,00 € |
| Petit bricolage (forfait) | 80,00 € | 10 % | 8,00 € | 88,00 € |
| Petit jardinage (tonte de pelouse) | 120,00 € | 20 % | 24,00 € | 144,00 € |
Exemple détaillé pas à pas
Une auxiliaire de vie intervient 20 heures dans le mois auprès d’une personne âgée dépendante, à 28 € HT de l’heure, via une structure agréée :
| Étape | Montant | Calcul |
|---|---|---|
| Prix hors taxes | 560,00 € | 20 h × 28 € |
| TVA à 5,5 % | 30,80 € | 560 € × 5,5 % |
| Prix TTC facturé | 590,80 € | 560 € + 30,80 € |
Le client paie 590,80 € TTC. Grâce au crédit d’impôt de 50 %, il récupère 295,40 €, soit un coût réel de 295,40 €. L’avantage fiscal se calcule sur le prix TTC, TVA incluse. L’articulation entre TVA et crédit d’impôt est au cœur de la tva services à la personne.
Les formules de conversion HT ↔ TTC
Pour vérifier que vous appliquez le bon taux de tva services à la personne sur vos devis et factures, voici le récapitulatif des formules :
| Vous connaissez | Vous cherchez | Formule |
|---|---|---|
| Prix TTC et taux | Prix HT | HT = TTC ÷ (1 + taux) |
| Prix HT et taux | Montant de la TVA | TVA = HT × taux |
| Prix HT et taux | Prix TTC | TTC = HT × (1 + taux) |
| Prix TTC et taux | Montant de la TVA | TVA = TTC − (TTC ÷ (1 + taux)) |
Exemple de contrôle : une facture de ménage de 66 € TTC à 10 % correspond à un HT de 66 ÷ 1,10 = 60 €, soit 6 € de TVA.
Pour effectuer ces conversions rapidement, utilisez le convertisseur HT ↔ TTC gratuit, qui applique automatiquement les taux de 5,5 %, 10 % et 20 %.
Lire la suite : le convertisseur HT ↔ TTC gratuit
Crédit d’impôt de 50 % : la TVA est-elle incluse dans le calcul ?
Oui : le crédit d’impôt se calcule sur le prix TTC effectivement payé, TVA incluse. Le crédit d’impôt complète utilement la tva services à la personne : c’est l’article 199 sexdecies du CGI qui institue cet avantage de 50 % des dépenses engagées pour l’emploi à domicile ou le recours à un organisme SAP. C’est un point souvent mal compris de la tva services à la personne.
Le plafond général des dépenses est de 12 000 € par an et par foyer fiscal, majoré de 1 500 € par enfant à charge ou par membre du foyer âgé de plus de 65 ans, dans la limite de 15 000 €. Le crédit maximal est donc de 6 000 €, porté à 7 500 € avec les majorations. Pour les foyers avec une personne titulaire de la carte d’invalidité à 80 %, le plafond atteint 20 000 € de dépenses, soit 10 000 € de crédit.
Attention aux sous-plafonds : jardinage 5 000 € par an, petit bricolage 500 € (interventions de 2 heures maximum), assistance informatique 3 000 €. Les aides financières (APA, PCH, complément de libre choix du mode de garde) se déduisent des factures avant le calcul.
Avec l’avance immédiate de l’Urssaf, le client ne fait plus l’avance du crédit d’impôt : 50 % de la facture est déduit en temps réel, avec une jauge de suivi des plafonds sur le compte particulier. L’organisme remet chaque année une attestation fiscale à reporter en case 7DB de la déclaration 2042 RICI.
Auto-entrepreneur en services à la personne : quelle TVA facturer ?
En matière de tva services à la personne, l’auto-entrepreneur (micro-entrepreneur) applique les mêmes taux que tout autre prestataire : 5,5 %, 10 % ou 20 % selon la prestation. Deux spécificités toutefois.
D’abord la franchise en base de TVA : sous les seuils de chiffre d’affaires, l’auto-entrepreneur ne facture aucune TVA et sa facture porte la mention « TVA non applicable, art. 293 B du CGI ». Au-delà des seuils, il devient redevable et applique les taux selon ses prestations.
Ensuite la déclaration d’activité : pour que ses clients bénéficient des taux réduits et du crédit d’impôt de 50 %, l’auto-entrepreneur doit déclarer son activité de services à la personne sur le portail Nova. Sans cette déclaration, ses prestations sont à 20 % et n’ouvrent droit à aucun avantage fiscal — un handicap commercial majeur.
Le régime de TVA des auto-entrepreneurs, avec ses seuils et ses obligations déclaratives, est détaillé dans notre guide dédié.
Lire la suite : le guide TVA de l’auto-entrepreneur 2026
Lorsqu’il est redevable, l’auto-entrepreneur déclare sa TVA via la CA3 ou la CA12 selon son régime. Pour les prestations de services, la TVA est exigible lors des encaissements, sauf option pour les débits — un choix qui pèse sur la trésorerie lorsque les clients paient à 30 jours.
Pour vérifier si vous pouvez bénéficier de la franchise en base et connaître les seuils de chiffre d’affaires 2026, consultez notre dossier complet sur le sujet.
Lire la suite : les seuils de la franchise en base de TVA en 2026
Facture en services à la personne : les mentions obligatoires
Une facture de tva services à la personne doit indiquer le taux de TVA ligne par ligne, avec les montants HT, le montant de la TVA et le prix TTC distinctement. Si une même facture mélange des prestations à 10 % (ménage) et à 5,5 % (aide à la personne), chaque ligne porte son propre taux. Le prestataire remet aussi chaque année au client une attestation fiscale pour sa déclaration de crédit d’impôt. La facture est la pièce maîtresse de la conformité en tva services à la personne.
Pour ne rien oublier sur vos factures, retrouvez la liste complète des mentions obligatoires à faire figurer sur chaque document.
Lire la suite : les mentions obligatoires sur une facture
Les 5 erreurs les plus coûteuses
Voici les cinq erreurs les plus coûteuses en matière de tva services à la personne :
- Appliquer 5,5 % au ménage d’une personne dépendante. Le ménage reste à 10 %, même pour une personne âgée ou handicapée.
- Facturer la livraison de courses à 10 % hors offre globale. Seule, elle relève de 20 % ; elle ne bascule à 10 % que dans une offre globale avec des activités à domicile.
- Appliquer un taux réduit sans déclaration Nova. Sans déclaration, agrément ou autorisation, tout est à 20 % et le client perd le crédit d’impôt.
- Calculer le crédit d’impôt sur le prix HT. L’avantage de 50 % se calcule sur le prix TTC payé, aides déduites.
- Oublier l’agrément pour les publics fragiles. Certaines prestations auprès de publics fragiles exigent un agrément préfectoral : vérifiez votre situation avant de facturer au taux réduit.
FAQ : vos questions sur la tva services à la personne
Le jardinage est-il soumis à 5,5 %, 10 % ou 20 % de TVA ?
Les petits travaux de jardinage, y compris le débroussaillage, sont soumis au taux normal de 20 % de TVA. C’est l’une des confusions les plus fréquentes autour de la tva services à la personne : le jardinage ouvre bien droit au crédit d’impôt de 50 %, dans la limite de 5 000 € de dépenses par an et par foyer fiscal. Taux de TVA et avantage fiscal sont deux mécanismes indépendants.
Le ménage chez une personne âgée dépendante bénéficie-t-il du taux de 5,5 % ?
Non. L’entretien de la maison et les travaux ménagers relèvent du taux réduit de 10 %, même pour une personne âgée dépendante ou handicapée. L’administration fiscale l’a confirmé par rescrit en 2025 : le ménage n’est pas exclusivement lié aux gestes essentiels de la vie quotidienne.
Quel taux de TVA pour la garde d’enfants à domicile ?
La garde d’enfants à domicile relève du taux réduit de 10 %. L’accompagnement des enfants hors du domicile (promenades, transport, actes de la vie courante) bénéficie aussi du 10 %, à condition d’être compris dans une offre globale incluant des activités à domicile.
Auto-entrepreneur en services à la personne : dois-je facturer la TVA ?
Sous les seuils de la franchise en base, non : aucune TVA facturée, avec la mention « TVA non applicable, art. 293 B du CGI ». Au-delà des seuils, vous appliquez 5,5 %, 10 % ou 20 % selon chaque prestation. Dans tous les cas, déclarez votre activité sur Nova pour que vos clients bénéficient du crédit d’impôt.
Le crédit d’impôt se calcule-t-il sur le prix HT ou TTC ?
Sur le prix TTC effectivement payé, TVA incluse, après déduction des aides éventuelles (APA, PCH, complément de libre choix du mode de garde). Pour 590,80 € TTC d’aide à domicile, le crédit d’impôt de 50 % s’élève à 295,40 €.
Qu’est-ce que l’offre globale de services ?
Une offre combinant plusieurs prestations dont la plus grande part est réalisée au domicile du bénéficiaire. La livraison de repas ou de courses, le linge repassé, l’accompagnement des enfants hors domicile ou l’aide à la mobilité ne bénéficient du taux réduit que dans une telle offre globale ; facturées isolément, ces prestations basculent à 20 %.
Comment déclarer une activité de services à la personne ?
Gratuitement sur le portail Nova. Selon les activités et les publics visés, une simple déclaration suffit ou un agrément préfectoral est exigé, notamment pour les prestations auprès de publics fragiles. Les taux réduits ne s’appliquent qu’aux prestations réalisées à compter de la date de la déclaration ou de l’agrément.
Quels taux de TVA pour les services à la personne dans les DOM ?
À La Réunion, en Guadeloupe et en Martinique, le taux normal est de 8,5 % et il n’existe qu’un seul taux réduit de 2,1 % pour les services à la personne éligibles.
En résumé, la tva services à la personne se décline en trois taux en 2026 : 5,5 % pour l’aide aux personnes dépendantes, 10 % pour les services du quotidien et 20 % pour les prestations exclues. Le bon taux dépend de la nature exacte de la prestation, d’une déclaration ou d’un agrément en règle, et parfois d’une offre globale bien construite. Bien maîtriser ces trois taux, c’est l’essentiel de la tva services à la personne.