TVA garagiste 2026 : le guide simple et complet pour facturer sans erreur
La TVA garagiste devient très concrète un lundi matin, quand le voyant moteur s’allume sur le tableau de bord et que la voiture refuse de démarrer devant la maison.
Vous appelez le garage, vous décrivez le bruit, puis vous attendez le devis en espérant que la réparation reste raisonnable.
Quand la facture arrive, une question simple surgit aussitôt : pourquoi la TVA est-elle de 20 % ici, alors qu’un autre devis semblait moins chargé ?
Imaginez Sophie, à Nantes, qui conduit ses enfants à l’école quand sa voiture commence à brouter à chaque accélération.
Le garagiste diagnostique une bobine d’allumage défectueuse, remplace la pièce, puis facture la main-d’œuvre et la pièce au même taux.
Pour Sophie, le calcul est limpide une fois qu’elle comprend la règle : la TVA garagiste suit le prix hors taxes total, au taux normal.
Ce guide explique la TVA garagiste sans jargon inutile, avec des exemples chiffrés que vous pouvez vérifier ligne par ligne.
Vous y trouverez la règle de base, la TVA sur marge pour les véhicules d’occasion, les factures mixtes et les erreurs coûteuses.
Que vous soyez client, artisan ou gérant de garage, vous saurez lire un devis et contrôler un montant TTC en une minute.
La règle de base de la TVA garagiste en 2026
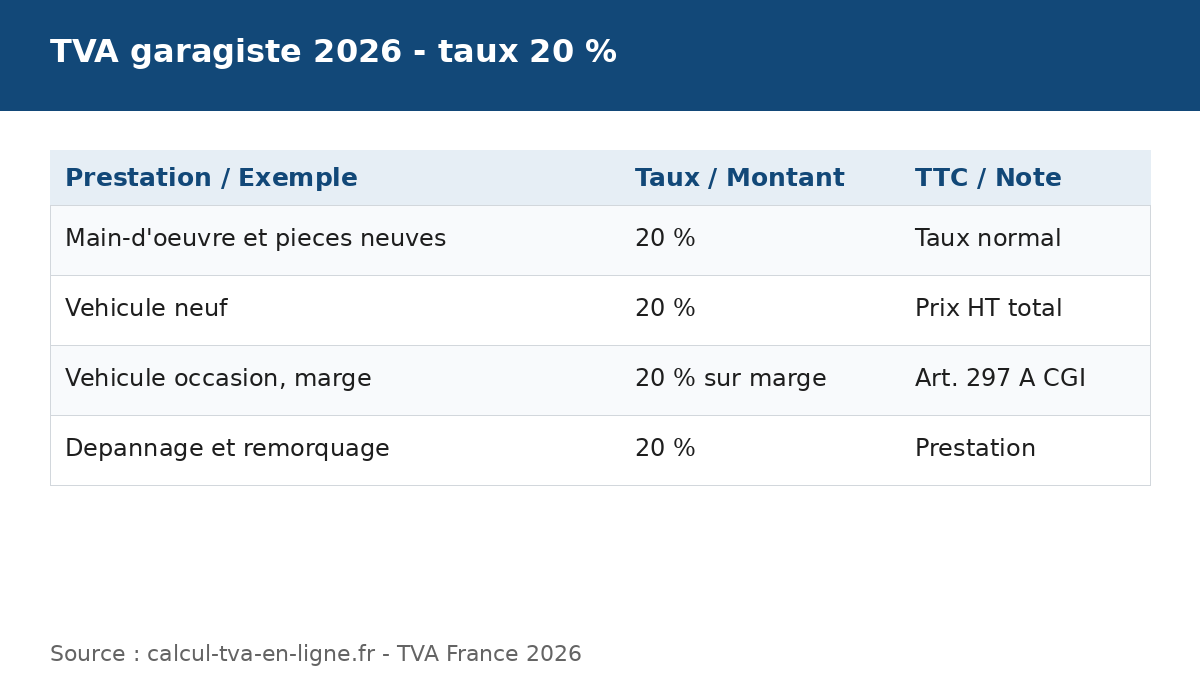
La TVA garagiste repose d’abord sur un principe simple : le taux normal est de 20 % pour la grande majorité des opérations d’un garage.
Ce taux normal de 20 % est prévu par l’article 278 du code général des impôts, qui constitue la référence de base.
Il s’applique à la main-d’œuvre de réparation, à l’entretien courant et à la vente de pièces détachées neuves.
La TVA garagiste ne varie pas selon que la panne est grave ou bénigne, ni selon que le client est pressé ou non.
Une vidange, une révision, un remplacement de freins ou une réparation de carrosserie relèvent tous du même taux normal.
La différence de prix entre deux garages vient donc du prix hors taxes, et non d’un taux de TVA différent.
La base de calcul de la TVA garagiste est le prix hors taxes total de la prestation et des biens vendus.
Pour une réparation classique, on additionne la main-d’œuvre et les pièces neuves, puis on applique 20 % à ce total.
Le garagiste collecte cette TVA pour le compte de l’État, puis la reverse après déduction de la TVA payée sur ses achats professionnels.
La TVA garagiste ne connaît pas de taux réduit de 5,5 % pour les réparations automobiles courantes.
Le taux de 5,5 % concerne d’autres secteurs, comme certains travaux de rénovation énergétique dans l’habitat.
Aucune vidange, aucun frein et aucun embrayage ne bascule à 5,5 % sous prétexte qu’il s’agit d’entretien.
La TVA garagiste ne connaît pas non plus de taux intermédiaire de 10 % pour la réparation automobile classique.
Le taux de 10 % vise notamment les travaux dans les logements anciens, la restauration ou le transport de voyageurs.
Un garage n’est pas un logement, et une réparation automobile n’est pas un travail d’amélioration d’habitation.
La confusion la plus fréquente porte sur l’adaptation d’un véhicule pour une personne en situation de handicap.
Certains équipements spécifiques, listés par le code général des impôts, peuvent relever d’un taux réduit en tant que biens.
La prestation de montage réalisée par le garage, elle, reste en principe soumise au taux normal de 20 %.
Pour vérifier rapidement un montant, le plus simple reste d’utiliser un calculateur de TVA en ligne avec le prix hors taxes et le taux retenu.
Cet outil permet de comparer une facture à 20 % et un prix hors taxes en quelques secondes, sans calcul mental sous pression.
Tableau récapitulatif des taux de TVA garagiste
| Opération | Taux de TVA | Base de calcul |
|---|---|---|
| Main-d’œuvre de réparation et d’entretien | 20 % | Prix hors taxes de la prestation |
| Pièces détachées neuves facturées au client | 20 % | Prix d’achat hors taxes majoré de la marge |
| Vente de véhicule neuf | 20 % | Prix hors taxes total |
| Dépannage et remorquage | 20 % | Prix hors taxes de la prestation |
| Contrôle technique | 20 % | Prix hors taxes de la prestation |
| Pièces d’occasion vendues seules | 20 % sur la marge | Marge du revendeur uniquement |
| Véhicule d’occasion acheté sans TVA récupérable | 20 % sur la marge | Prix de vente moins prix d’achat |
| Véhicule d’occasion acheté avec TVA facturée | 20 % | Prix hors taxes total |

Les formules de calcul de la TVA garagiste
La formule de la TVA garagiste s’écrit de manière très claire : TVA = HT × taux.
Pour un taux de 20 %, on multiplie donc le prix hors taxes par 0,20, ce qui donne le montant de TVA à ajouter.
Cette formule simple s’applique à la main-d’œuvre, aux pièces neuves et aux véhicules neufs, sans distinction.
La formule du prix toutes taxes comprises à 20 % s’écrit ainsi : TTC = HT × 1,20.
Elle permet de passer directement du prix hors taxes au prix payé par le client, sans calculer la TVA séparément.
Pour un prix hors taxes de 300 euros, on obtient ainsi 360 euros toutes taxes comprises.
Pour retrouver un prix hors taxes à partir d’un prix toutes taxes comprises, la formule inverse est tout aussi utile.
À 20 %, on utilise HT = TTC / 1,20, ce qui permet de vérifier une facture présentée uniquement en TTC.
Pour un prix TTC de 360 euros, on retrouve ainsi un prix hors taxes de 300 euros.
La TVA garagiste sur une réparation se calcule toujours sur le total hors taxes, et non ligne par ligne avec des taux différents.
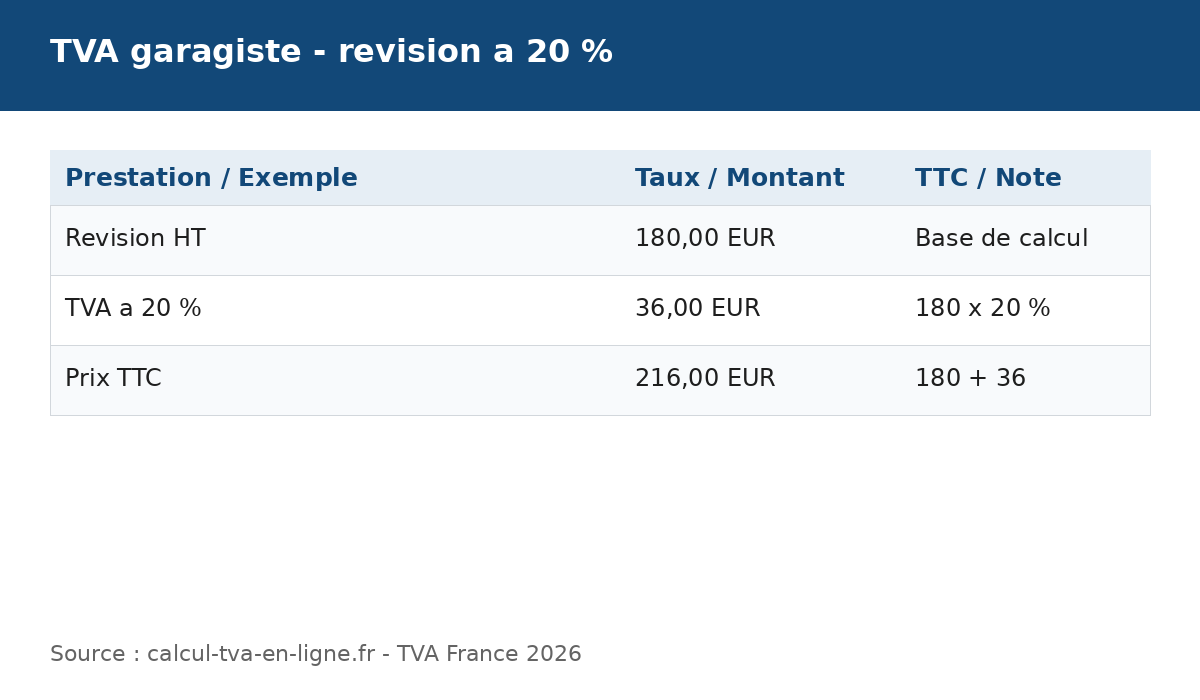
Si la main-d’œuvre coûte 110 euros hors taxes et les pièces 70 euros hors taxes, la base est de 180 euros.
La TVA atteint alors 36 euros, et le prix TTC s’élève à 216 euros, comme dans l’exemple détaillé plus bas.
Exemples chiffrés de TVA garagiste
Le premier exemple de TVA garagiste concerne une révision complète, la prestation la plus courante d’un garage.
La main-d’œuvre, facturée deux heures à 55 euros, coûte 110 euros hors taxes, et les consommables s’ajoutent à ce montant.
Le filtre à huile coûte 15 euros hors taxes, l’huile moteur coûte 35 euros hors taxes, et le filtre à air coûte 20 euros.
Le total hors taxes de cette révision atteint donc 180 euros, soit 110 euros plus 15 euros plus 35 euros plus 20 euros.
La TVA garagiste, à 20 %, s’élève à 180 × 0,20, soit 36 euros, et le prix TTC atteint 216 euros.
Chaque ligne est soumise au même taux, ce qui rend la facture facile à contrôler.
Le deuxième exemple de TVA garagiste porte sur un remplacement de freins avant, une réparation fréquente et coûteuse.
La main-d’œuvre coûte 140 euros hors taxes, les plaquettes coûtent 60 euros hors taxes, et les disques coûtent 120 euros.
Le total hors taxes atteint 320 euros, et la TVA à 20 % s’élève à 64 euros, pour un prix TTC de 384 euros.
Le troisième exemple concerne une réparation de carrosserie après un accrochage dans un parking.
La main-d’œuvre de débosselage et de peinture coûte 420 euros hors taxes, et les pièces de carrosserie coûtent 180 euros.
Le total hors taxes atteint 600 euros, la TVA à 20 % s’élève à 120 euros, et le prix TTC atteint 720 euros.
Le quatrième exemple de TVA garagiste porte sur un dépannage sur route, avec remorquage jusqu’au garage.
Le remorquage coûte 120 euros hors taxes, le diagnostic coûte 60 euros hors taxes, et la petite réparation coûte 90 euros.
Le total hors taxes atteint 270 euros, la TVA à 20 % s’élève à 54 euros, et le prix TTC atteint 324 euros.
Le cinquième exemple concerne un contrôle technique complété par une petite remise en état avant la contre-visite.
Le contrôle coûte 80 euros hors taxes, et le remplacement d’une ampoule et d’un balai d’essuie-glace coûte 40 euros.
Le total hors taxes atteint 120 euros, la TVA à 20 % s’élève à 24 euros, et le prix TTC atteint 144 euros.
Le sixième exemple de TVA garagiste porte sur une grosse réparation moteur, avec une pièce coûteuse.
La main-d’œuvre coûte 550 euros hors taxes, le turbo neuf coûte 650 euros hors taxes, et les joints coûtent 80 euros.
Le total hors taxes atteint 1 280 euros, la TVA à 20 % s’élève à 256 euros, et le prix TTC atteint 1 536 euros.
Le tableau suivant regroupe ces exemples pour faciliter la comparaison entre les réparations courantes.
Il permet de visualiser d’un coup d’œil l’effet du taux normal sur des montants habituels de garage.
| Réparation | Base HT | Taux | TVA | Prix TTC |
|---|---|---|---|---|
| Révision complète | 180 € | 20 % | 36 € | 216 € |
| Freins avant | 320 € | 20 % | 64 € | 384 € |
| Carrosserie après accrochage | 600 € | 20 % | 120 € | 720 € |
| Dépannage et remorquage | 270 € | 20 % | 54 € | 324 € |
| Contrôle et petite remise en état | 120 € | 20 % | 24 € | 144 € |
| Grosse réparation moteur | 1 280 € | 20 % | 256 € | 1 536 € |
La TVA garagiste sur marge pour les véhicules d’occasion
La TVA garagiste sur marge est le point le plus technique du métier, et c’est aussi celui qui crée le plus d’erreurs.
Ce régime dérogatoire est prévu par l’article 297 A du code général des impôts, pour les assujettis-revendeurs de biens d’occasion.
Au lieu de calculer la TVA sur le prix de vente total, on la calcule uniquement sur la marge réalisée par le revendeur.
La TVA garagiste sur marge s’applique quand le véhicule d’occasion a été acheté sans TVA récupérable.
C’est le cas le plus fréquent : le garage achète la voiture à un particulier, qui ne facture aucune TVA.
C’est aussi le cas quand le véhicule provient d’un professionnel qui n’a pas facturé de TVA, ou d’un autre revendeur en régime de marge.
La formule de la TVA garagiste sur marge se décompose en trois temps simples et vérifiables.
On calcule d’abord la marge TTC, en soustrayant le prix d’achat TTC du prix de vente TTC.
On divise ensuite cette marge TTC par 1,20 pour obtenir la marge hors taxes, puis on soustrait pour obtenir la TVA due.
Prenons un exemple précis de TVA garagiste sur marge, avec des chiffres ronds et faciles à suivre.
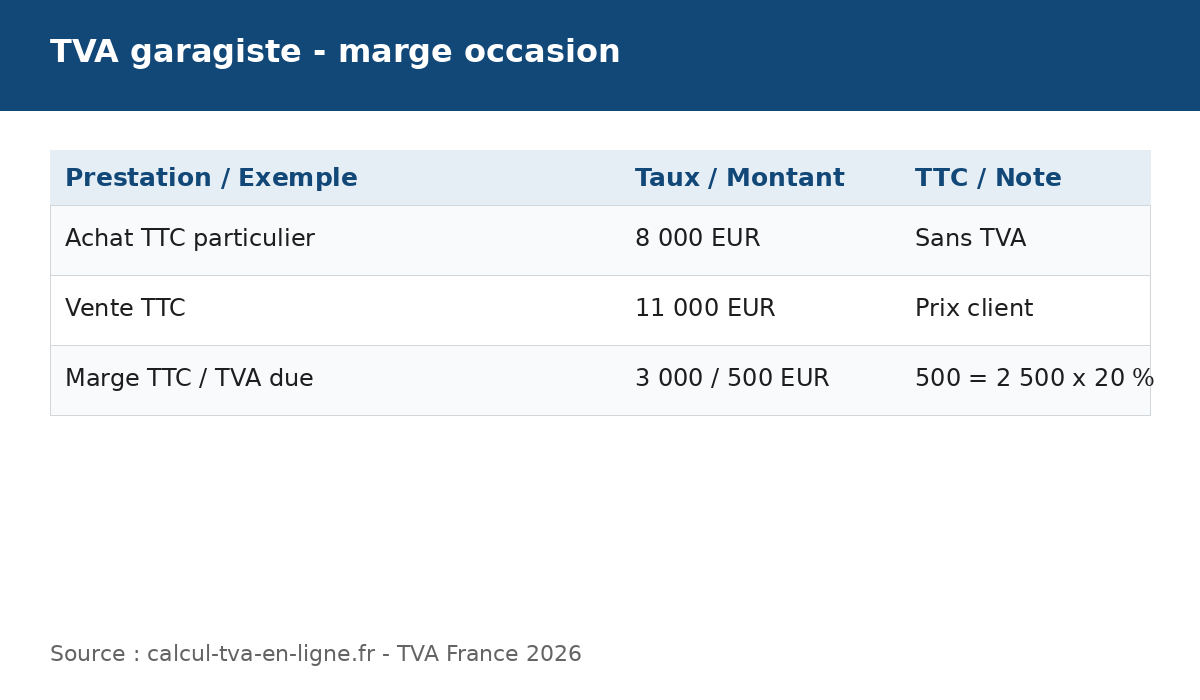
Un garage achète une voiture d’occasion à un particulier pour 8 000 euros, sans TVA récupérable sur cet achat.
Il la revend 11 000 euros TTC après une révision et un nettoyage, et la marge TTC atteint donc 3 000 euros.
La marge hors taxes s’obtient en divisant 3 000 euros par 1,20, ce qui donne 2 500 euros hors taxes.
La TVA due s’élève alors à 3 000 euros moins 2 500 euros, soit 500 euros, ce qui correspond bien à 2 500 × 0,20.
Le client paie 11 000 euros TTC, sans que le montant de TVA apparaisse séparément sur sa facture de revente.
Un deuxième exemple de TVA garagiste sur marge montre l’effet d’une marge plus faible sur un petit véhicule.
Le garage achète une citadine d’occasion à un particulier pour 4 500 euros, puis la revend 5 700 euros TTC.
La marge TTC atteint 1 200 euros, la marge hors taxes atteint 1 000 euros, et la TVA due s’élève à 200 euros.
Un troisième exemple porte sur une pièce d’occasion vendue par un garage, dans les mêmes conditions de marge.
Le garage achète un moteur d’occasion à un particulier pour 600 euros, puis le revend 900 euros TTC après contrôle.
La marge TTC atteint 300 euros, la marge hors taxes atteint 250 euros, et la TVA due s’élève à 50 euros.
La TVA garagiste sur marge ne s’applique pas quand le véhicule a été acheté avec TVA facturée par un professionnel assujetti.
Dans ce cas, le garage récupère la TVA sur son achat, et la revente relève du régime classique sur le prix total.
Un véhicule acheté 10 000 euros hors taxes avec TVA, puis revendu 12 000 euros hors taxes, supporte une TVA de 2 400 euros.
La facture en régime de marge ne doit pas faire apparaître le montant de TVA, afin de ne pas révéler la marge du revendeur.
Elle est émise en prix TTC, avec une mention du régime de marge, et l’acheteur ne peut pas déduire de TVA sur cet achat.
Cette règle change complètement la lecture de la facture pour un client professionnel, qui doit la connaître avant d’acheter.
| Véhicule d’occasion | Achat TTC | Vente TTC | Marge TTC | TVA due |
|---|---|---|---|---|
| Berline achetée à un particulier | 8 000 € | 11 000 € | 3 000 € | 500 € |
| Citadine achetée à un particulier | 4 500 € | 5 700 € | 1 200 € | 200 € |
| Moteur d’occasion contrôlé | 600 € | 900 € | 300 € | 50 € |
La facture mixte en TVA garagiste
La facture mixte est fréquente en TVA garagiste, car une même visite peut combiner réparation, pièces neuves et pièces d’occasion.
Imaginez un garage qui répare une voiture, pose une pièce neuve, puis vend en plus un accessoire d’occasion contrôlé.
La réparation et la pièce neuve relèvent du taux normal sur le prix total, tandis que la pièce d’occasion relève de la marge.
Prenons un exemple précis pour éviter toute confusion sur la TVA garagiste dans ce cas mixte.
La réparation complète, main-d’œuvre et pièce neuve comprises, coûte 400 euros hors taxes à 20 %, soit 80 euros de TVA.
Le prix TTC de cette première partie atteint donc 480 euros, ce qui se vérifie par 400 × 1,20.
La pièce d’occasion, achetée 150 euros à un particulier et revendue 240 euros TTC, suit un calcul différent.
La marge TTC atteint 90 euros, la marge hors taxes atteint 75 euros, et la TVA due s’élève à 15 euros.
Cette TVA de 15 euros est incluse dans le prix TTC de 240 euros, et elle ne s’ajoute pas une seconde fois.
Le total de cette facture mixte se calcule en additionnant les prix TTC de chaque partie, sans mélanger les bases.
Le client paie 480 euros pour la réparation, plus 240 euros pour la pièce d’occasion, soit 720 euros TTC au total.
La TVA totale supportée par l’opération atteint 95 euros, soit 80 euros plus 15 euros, mais les bases restent séparées.
Une facture mixte bien rédigée ventile chaque ligne avec son régime propre, son montant de TVA et son prix TTC.
La TVA garagiste sur une facture mixte illustre aussi l’intérêt d’un calculateur de TVA en ligne utilisé ligne par ligne.
Il suffit de calculer chaque ligne séparément, puis d’additionner les montants de TVA et les prix TTC, sans jamais appliquer un taux unique à un total mélangé.
Cas particuliers de la TVA garagiste
La TVA garagiste pour un client professionnel ne change pas le taux, mais elle change la déduction possible pour ce client.
Une entreprise qui fait réparer un véhicule utilitaire peut en principe déduire la TVA sur la réparation, sous réserve des règles de déduction.
Pour un véhicule de tourisme, la déduction de la TVA sur les carburants reste limitée, avec une règle distincte de celle des réparations.
La TVA garagiste sur les carburants mérite un paragraphe distinct, car les clients confondent souvent réparation et carburant.
Les entreprises peuvent récupérer 100 % de la TVA sur l’essence et le gazole pour leurs véhicules utilitaires, dans les conditions en vigueur.
Pour les véhicules de tourisme, la récupération sur les carburants fossiles reste généralement limitée à 80 %, ce qui ne concerne pas la facture de réparation elle-même.
La TVA garagiste pour une flotte d’entreprise exige une ventilation claire entre véhicules utilitaires et véhicules de tourisme.
Un devis global, sans identification des véhicules concernés, complique la déduction et le contrôle comptable de l’entreprise cliente.
Le garage gagne donc à identifier chaque véhicule sur la facture, avec son immatriculation et la nature des travaux réalisés.
La TVA garagiste pour un véhicule en location longue durée suit la même logique de taux normal, avec un payeur différent.
Le loueur, propriétaire du véhicule, commande souvent la réparation, puis refacture selon les termes du contrat de location.
Le taux reste de 20 %, mais la facture doit indiquer clairement le donneur d’ordre et le véhicule concerné.
La TVA garagiste pour une réparation prise en charge par l’assurance se lit toujours sur la base du prix TTC.
L’assureur rembourse en général sur la base du prix TTC, à condition que la facture décrive les travaux et les pièces remplacées.
Une facture floue, sans taux ni ventilation, peut retarder le remboursement ou réduire son montant, même si la réparation est justifiée.
La TVA garagiste pour un véhicule électrique ne crée pas un taux spécial, malgré les idées reçues sur la transition énergétique.
La réparation d’un véhicule électrique, le remplacement d’une batterie ou l’entretien du moteur électrique relèvent du taux normal de 20 %.
La nature électrique du véhicule ne transforme pas une réparation automobile en travaux de rénovation énergétique d’un logement.
La TVA garagiste pour un véhicule importé d’un autre pays de l’Union européenne exige une attention particulière sur la revente.
Un véhicule d’occasion importé, acheté sans TVA récupérable, peut relever du régime de marge dans les mêmes conditions qu’un achat local.
Un véhicule neuf importé, en revanche, suit les règles des acquisitions intracommunautaires, qui dépassent le cadre d’un simple devis de réparation.
Pour situer le garage parmi les autres métiers de service, il est utile de comparer avec des artisans proches.
Un article sur la TVA plombier montre des règles différentes pour les travaux dans les logements anciens.
Un article sur la TVA électricien éclaire les mêmes distinctions entre travaux, fournitures posées et fournitures vendues seules.
Micro-entrepreneur garagiste et franchise de TVA
Le micro-entrepreneur garagiste peut relever de la franchise en base de TVA, dans les limites prévues pour son activité.
Dans ce régime, il ne facture pas de TVA, ne la déduit pas sur ses achats, et doit mentionner « TVA non applicable, article 293 B du CGI » sur ses factures.
Le client ne voit donc aucune ligne de TVA, ce qui ne signifie pas que la prestation est gratuite ou hors de prix.
Les seuils de franchise en 2026, pour les prestations de services, s’établissent à 37 500 euros, avec un seuil majoré de 41 250 euros.
Pour les ventes de biens, les seuils s’établissent à 85 000 euros, avec un seuil majoré de 93 500 euros, ce qui compte pour un garage mixte.
Un garage qui vend des véhicules et des pièces, en plus de ses prestations, doit suivre chaque catégorie de chiffre d’affaires séparément.
La TVA garagiste, pour un micro-entrepreneur en franchise, ne se calcule donc pas comme pour un garage assujetti.
Le prix affiché est un prix net, sans distinction entre HT et TTC, et la comparaison avec un devis assujetti exige de la prudence.
Un devis à 200 euros en franchise peut sembler moins cher qu’un devis à 200 euros hors taxes, qui coûtera 240 euros TTC.
Le dépassement du seuil majoré entraîne l’assujettissement à la TVA dès le jour du dépassement, sans attendre l’année suivante.
Un dépassement du seuil de base, sans franchir le seuil majoré, entraîne l’assujettissement à partir du 1er janvier suivant.
Un artisan prudent suit donc son chiffre d’affaires mois par mois, sans attendre la fin de l’année pour découvrir le basculement.
Exigibilité de la TVA garagiste : encaissements ou débits
La TVA garagiste pose une question de calendrier, en plus de la question du taux, et ce calendrier change la trésorerie.
Par défaut, la TVA sur les prestations de services, comme la main-d’œuvre, est exigible à l’encaissement du prix.
La TVA sur les ventes de biens, comme les pièces neuves ou les véhicules neufs, est exigible à la facturation, donc aux débits.
Un garage mixte vit donc avec un régime mixte, ce qui complique la déclaration si les factures ne distinguent pas les natures d’opérations.
La main-d’œuvre encaissée en janvier, mais facturée en décembre, ne se déclare pas au même moment qu’une pièce vendue en décembre.
Une comptabilité claire, ligne par ligne, évite les décalages et les rappels lors d’un contrôle.
La TVA garagiste peut faire l’objet d’une option pour la TVA sur les débits, qui simplifie la gestion comptable du garage.
Avec cette option, la TVA sur les prestations devient exigible à la facturation, comme pour les ventes de biens.
La facture doit alors porter la mention « TVA acquittée sur les débits », afin que le client et l’administration sachent quel régime s’applique.
Pour approfondir les règles officielles, la source administrative de référence reste le BOFiP, notamment la documentation sur la TVA et sur le régime de la marge.
Cette documentation précise le champ du taux normal, les conditions du régime de marge et les mentions à porter sur les factures.
Erreurs coûteuses à éviter en TVA garagiste
La première erreur coûteuse en matière de TVA garagiste consiste à appliquer un taux réduit à une réparation automobile classique.
Un garage qui facture une vidange à 10 % ou à 5,5 %, sans texte qui le permette, s’expose à un rappel de TVA.
Le client, de son côté, peut se voir réclamer un complément si la facture est corrigée après coup.
La deuxième erreur porte sur la TVA garagiste sur marge, appliquée à tort à un véhicule acheté avec TVA récupérable.
Si le garage a récupéré la TVA sur son achat, la revente relève du régime classique sur le prix total, et non de la marge.
Appliquer la marge dans ce cas sous-évalue la TVA due et crée un risque fiscal inutile pour le garage.
La troisième erreur, symétrique, consiste à appliquer le régime classique à un véhicule acheté à un particulier sans TVA.
Le garage taxe alors le prix total, au lieu de taxer seulement sa marge, et il perd de la compétitivité sans raison.
Le client paie un prix TTC plus élevé, alors que le régime de marge aurait permis un prix plus juste.
La quatrième erreur concerne la facture mixte, lorsque le garage applique un seul calcul à l’ensemble de la prestation.
Une pièce d’occasion, glissée dans un devis de réparation à 20 % sur le prix total, fausse le calcul et crée un risque fiscal.
La ventilation ligne par ligne reste la seule méthode fiable pour une facture mixte propre.
La cinquième erreur, très fréquente, consiste à comparer un devis hors taxes avec un devis toutes taxes comprises, sans le savoir.
Un devis de garage assujetti affiche un prix TTC supérieur au prix hors taxes, tandis qu’un devis en franchise affiche un prix net.
La comparaison n’a de sens que si l’on compare des prix TTC avec des prix TTC, ou des prix nets avec des prix nets.
La sixième erreur touche les garages qui jettent les justificatifs d’achat des véhicules d’occasion, pensant que l’affaire est close.
Sans preuve d’un achat sans TVA récupérable, le régime de marge devient difficile à justifier en cas de contrôle.
La facture d’achat, le certificat de cession et le prix payé doivent être conservés avec la comptabilité du garage.

Prochaines étapes pratiques
La première étape pratique, avant toute réparation, consiste à décrire précisément la panne au garage, par téléphone ou par message.
Un bruit, un voyant, une fuite ou une vibration ne relèvent pas du même diagnostic, et cette description permet un devis réaliste.
Le garage peut alors annoncer un ordre de prix, avant tout démontage coûteux ou toute commande de pièce.
La deuxième étape consiste à demander un devis écrit, avec le prix hors taxes, le taux de TVA, le montant de TVA et le prix TTC.
Ce devis doit ventiler la main-d’œuvre, les pièces neuves et, le cas échéant, les pièces d’occasion en régime de marge.
Pour une réparation importante, ce devis écrit reste utile même quand la panne semble urgente.
La troisième étape consiste à vérifier le calcul avec un calculateur de TVA en ligne, en entrant le prix hors taxes et le taux indiqué.
Cette vérification rapide permet de repérer une erreur de calcul ou un taux incohérent avant de signer.
Elle prend moins d’une minute et elle évite bien des discussions après la réparation.
La quatrième étape, après la réparation, consiste à comparer la facture finale avec le devis initial, ligne par ligne.
Un écart doit être expliqué, par exemple une pièce supplémentaire découverte pendant le démontage.
Conservez ensuite la facture, car elle sert pour l’assurance, pour la revente du véhicule ou pour un litige éventuel.
Questions fréquentes sur la TVA garagiste
Quel est le taux de TVA garagiste pour une révision classique ?
La TVA garagiste pour une révision classique est de 20 %, sur le total hors taxes de la main-d’œuvre et des pièces.
Pour 180 euros hors taxes, la TVA atteint 36 euros, et le prix TTC s’élève à 216 euros.
Pourquoi la TVA garagiste n’est-elle pas à 10 % comme pour les travaux dans un logement ?
La TVA garagiste à 10 % ne s’applique pas à la réparation automobile, car ce taux vise d’autres opérations.
Le taux de 10 % concerne notamment les travaux dans les logements anciens, et non les réparations de véhicules.
Comment fonctionne la TVA garagiste sur marge pour une voiture d’occasion ?
La TVA garagiste sur marge ne taxe que la différence entre le prix de vente TTC et le prix d’achat TTC.
Pour une voiture achetée 8 000 euros et revendue 11 000 euros TTC, la TVA due est de 500 euros.
La TVA apparaît-elle sur la facture d’un véhicule en régime de marge ?
Non, le montant de TVA ne doit pas apparaître séparément sur la facture de revente en régime de marge.
La facture est émise en prix TTC, et l’acheteur ne peut pas déduire de TVA sur cet achat.
Quel taux s’applique à un dépannage et à un remorquage ?
La TVA garagiste pour un dépannage et un remorquage est de 20 %, sur le prix hors taxes de la prestation.
Pour 270 euros hors taxes, la TVA atteint 54 euros, et le prix TTC s’élève à 324 euros.
Un garage en franchise de TVA facture-t-il de la TVA ?
Non, un garage en franchise de TVA ne facture pas de TVA et ne la déduit pas sur ses achats professionnels.
La facture porte alors la mention « TVA non applicable, article 293 B du CGI », et le prix affiché est un prix net.
La TVA garagiste change-t-elle pour un véhicule électrique ?
Non, la réparation d’un véhicule électrique relève du taux normal de 20 %, comme celle d’un véhicule thermique.
La nature électrique du véhicule ne crée pas un taux réduit pour la réparation automobile.
Comment lire une facture mixte de garage ?
Chaque ligne doit indiquer son propre régime, son montant de TVA et son prix TTC, sans mélanger les bases.
Additionnez ensuite les prix TTC de chaque partie pour obtenir le total payé par le client.
Quand la TVA garagiste est-elle exigible pour la main-d’œuvre ?
Par défaut, la TVA garagiste sur les prestations de services est exigible à l’encaissement du prix par le garage.
Avec l’option pour les débits, elle devient exigible à la facturation, et la facture doit le mentionner.
L’assurance rembourse-t-elle la TVA après un accident ?
L’assureur rembourse en général sur la base du prix TTC, si la facture est détaillée et justifiée.
Conservez la facture, les photos des dégâts et le constat, car ces justificatifs accélèrent le traitement du dossier.
Pourquoi deux devis de garage peuvent-ils différer autant en TTC ?
La différence vient le plus souvent du prix hors taxes, de la main-d’œuvre ou du prix des pièces, et non du taux.
Vérifiez que les deux devis comparent bien des prix TTC, avec les mêmes pièces et la même main-d’œuvre.
Un client professionnel peut-il déduire la TVA garagiste ?
Oui, sous réserve des règles de déduction, une entreprise peut déduire la TVA sur la réparation de ses véhicules.
La déduction suppose une facture régulière, avec le taux, le montant de TVA et l’identification du véhicule concerné.
Conclusion : retenir l’essentiel sur la TVA garagiste
La TVA garagiste se résume à une question simple, posée avant de signer : l’opération relève-t-elle du taux normal ou du régime de marge ?
Pour une réparation classique, une pièce neuve ou un véhicule neuf, le taux normal de 20 % s’applique sur le prix hors taxes total.
Pour un véhicule d’occasion acheté sans TVA récupérable, seule la marge du revendeur est taxée, à 20 % également.
Gardez un réflexe constant : exiger un devis ventilé, vérifier le calcul, puis conserver la facture et les justificatifs d’achat.
Avec ces trois gestes, la TVA garagiste cesse d’être une surprise et devient un calcul vérifiable, ligne par ligne.
Pour un dernier contrôle, utilisez un calculateur de TVA en ligne avec votre prix hors taxes et votre taux.
Ce contrôle rapide protège votre budget, que vous soyez client, artisan ou gérant de garage.
