Un samedi de juin, une salle des fêtes et une facture qui surprend
Camille et Mehdi cherchent une salle pour leur mariage. Ils visitent une salle des fêtes en banlieue, avec des tables rondes, des chaises, une cuisine et une piste de danse.
Le devis affiche 1 500 euros pour la salle, puis un traiteur, puis un DJ. Tout semble clair.
La facture finale raconte une autre histoire. La salle porte 20 % de TVA. Le repas porte 10 %. Le champagne porte 20 %. Le DJ porte 20 %.
Les mariés découvrent que chaque ligne obéit à sa propre règle. Rien n’était faux dans le devis, mais rien n’était expliqué non plus.
Cet article explique la TVA location de salle en 2026, ligne par ligne. Vous verrez quand la location est exonérée et quand elle est taxée.
Vous verrez comment ventiler un forfait et comment facturer un acompte. Chaque règle est suivie d’un calcul vérifiable.
La règle en une phrase
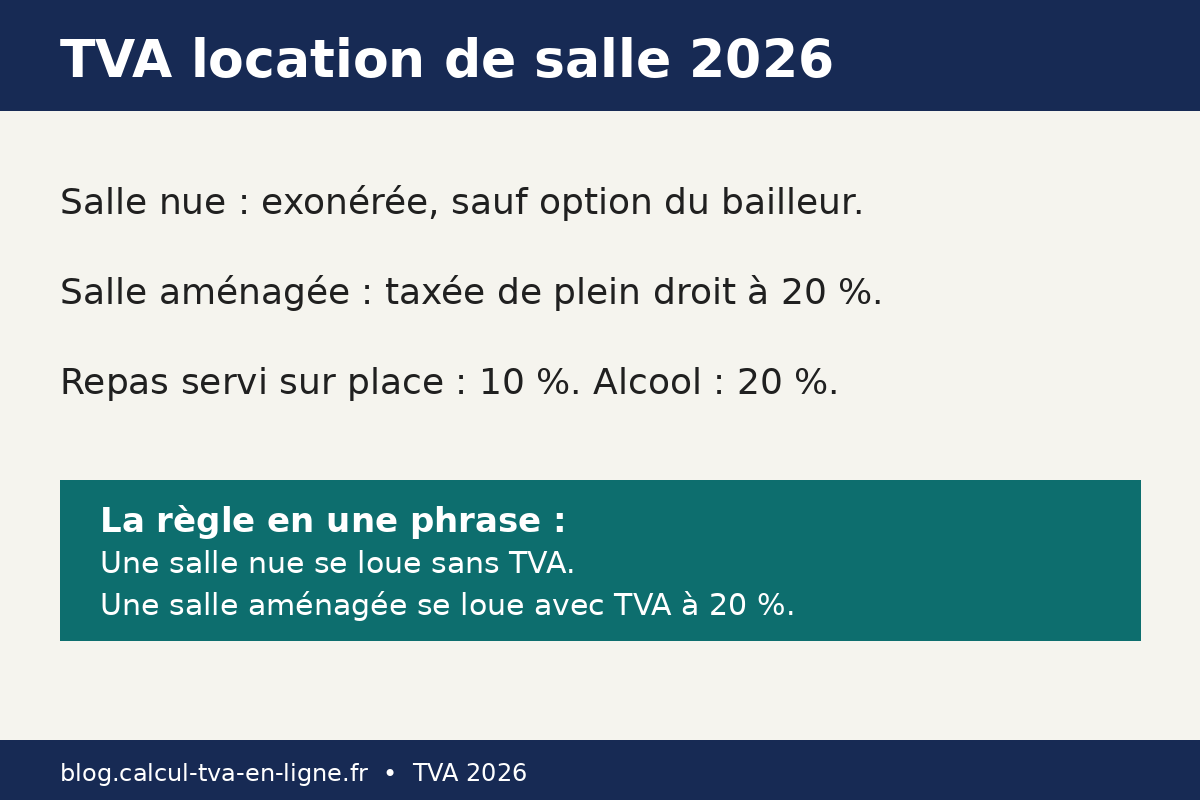
Une salle nue se loue sans TVA, sauf option du bailleur. Une salle aménagée se loue avec TVA à 20 %. Les repas servis sur place sont à 10 %, les boissons alcoolisées à 20 %. Tout le reste découle de cette phrase.
La formule de base tient en une ligne. Le prix toutes taxes comprises égale le prix hors taxes multiplié par un plus le taux.
Pour retrouver le hors taxes, on divise le prix toutes taxes comprises par un plus le taux. Ces deux formules suffisent pour contrôler chaque facture de cet article.
Prenez un exemple simple avant d’entrer dans le détail. Une salle facturée 1 200 euros hors taxes à 20 % donne 240 euros de TVA. Le prix toutes taxes comprises est donc de 1 440 euros.
À l’inverse, 1 440 euros toutes taxes comprises à 20 % correspondent à 1 200 euros hors taxes. Le calcul se vérifie en dix secondes avec le calculateur de TVA en ligne.
| Situation | Régime de TVA | Taux |
|---|---|---|
| Salle vide, sans mobilier ni équipement | Exonérée, sauf option du bailleur | 0 % ou 20 % sur option |
| Salle meublée et équipée pour réunions ou réceptions | Taxée de plein droit | 20 % |
| Repas servi sur place, boissons sans alcool comprises | Taxé | 10 % |
| Boissons alcoolisées | Taxé | 20 % |
| Hébergement en hôtel pendant un séminaire | Taxé | 10 % |
| Animation, DJ, technique, décoration, vestiaire | Taxé | 20 % |
Salle nue ou salle aménagée : le test qui décide de tout
La location d’un local nu est exonérée de TVA. C’est l’article 261 D, 2° du code général des impôts qui le prévoit.
La location d’un local aménagé est taxée de plein droit. Tout se joue donc sur un mot : aménagé.
Une salle de réception équipée est un local aménagé. Elle arrive avec des tables, des chaises, une cuisine, un système de sonorisation et parfois un vestiaire.
Le client n’a plus qu’à s’installer. La location est alors taxée à 20 %, sans qu’aucune option soit nécessaire.
La TVA location de salle change donc de nature selon l’équipement fourni. Le même bâtiment peut basculer d’un régime à l’autre.
Il suffit d’ajouter le mobilier et le matériel qui permettent l’activité prévue. Le prix de la location ne décide de rien, seul l’équipement compte.
| Ce qui est fourni avec la salle | Effet sur le régime |
|---|---|
| Quatre murs, sol et sanitaires, rien d’autre | Local nu, exonération possible |
| Tables et chaises pour tous les invités | Indice fort d’aménagement |
| Cuisine équipée, vaisselle, réfrigération | Local aménagé, TVA à 20 % |
| Sonorisation, vidéoprojecteur, écran | Local aménagé, TVA à 20 % |
| Équipements sans rapport avec l’activité du client | Local toujours considéré comme nu |
Ce que le juge appelle un local aménagé
Le Conseil d’État a tranché le 26 décembre 2013.
Un local est aménagé quand il est pourvu des aménagements nécessaires, c’est-à-dire de ceux sans lesquels l’exploitation commerciale à laquelle il est destiné n’est pas possible.
La formule est courte et elle règle la plupart des litiges.
Concrètement, on se demande si le client peut exercer son activité sans apporter d’équipement essentiel. Une salle de séminaire sans écran, sans connexion et sans chaises ne permet pas de tenir un séminaire.
Une salle de mariage sans tables ni cuisine ne permet pas de servir un dîner. Dans ces deux cas, la salle est aménagée.
Le Conseil d’État avait déjà jugé le 25 janvier 1999 que les salles meublées à usage de réunion sont imposables. L’administration fiscale a repris cette solution dans le BOFiP BOI-TVA-CHAMP-10-10-50-30.
Les salles de spectacles aménagées pour recevoir des spectateurs suivent la même règle. Les stands de foires et d’expositions aussi.
Pour vérifier ce point, consultez directement la doctrine de l’administration sur le BOFiP BOI-TVA-CHAMP-10-10-50-30.
Le texte énumère les locations imposables et précise le raisonnement. C’est la référence à citer quand un loueur ou un client conteste le taux appliqué.
L’exonération de la salle nue
La location de locaux nus est exonérée par l’article 261 D, 2° du code général des impôts. Le texte vise aussi les terrains non aménagés.
L’exonération s’applique quel que soit le statut du bailleur, particulier, société ou association. Elle s’applique aussi quel que soit le preneur.
Prenons une salle des fêtes communale louée vide pour un anniversaire. La commune met la salle à disposition sans mobilier. Les invités apportent leurs tables et leur nourriture.
La location est exonérée. La commune ne facture pas de TVA et ne récupère pas la TVA sur ses propres dépenses liées à cette salle.
Ce dernier point est la contrepartie de l’exonération. Un bailleur exonéré ne déduit pas la TVA qu’il a payée sur les travaux, le mobilier ou l’entretien du local.
La TVA devient alors un coût définitif pour lui. C’est pour cela que l’option pour la taxation existe, comme expliqué dans la section suivante.
L’exonération ne couvre pas tout. Les emplacements de stationnement loués séparément sont taxables.
Une salle nue louée avec un parking facturé à part suit deux régimes différents. Le loyer de la salle est exonéré, le parking est taxé à 20 %. La facture doit séparer les deux lignes.
Attention aussi à ne pas confondre la salle nue et l’hébergement. Une salle de réunion n’est pas un logement.
La règle des trois prestations sur quatre, dite para-hôtelière, concerne les logements meublés à usage d’habitation. Elle ne décide pas du sort d’une salle de séminaire. Pour une salle, seul l’aménagement compte.
L’option pour la TVA : quand elle vaut le coup
Le bailleur d’un local nu peut opter pour la TVA. C’est l’article 260, 2° du code général des impôts qui l’y autorise.
L’option transforme un loyer exonéré en loyer taxé à 20 %. Elle ouvre alors le droit à déduire la TVA payée sur les dépenses du local.
L’option vaut surtout le coup après de gros travaux. Un propriétaire qui rénove une salle pour 12 000 euros hors taxes paie 2 400 euros de TVA sur les travaux.
Sans option, ces 2 400 euros restent à sa charge. Avec option, il les récupère, à condition de facturer ensuite des loyers avec TVA.
Voici le calcul sur une année complète. Le loyer est de 800 euros hors taxes par mois. La TVA collectée chaque mois est de 160 euros.
Sur douze mois, le loyer hors taxes atteint 9 600 euros et la TVA collectée 1 920 euros. Le prix toutes taxes comprises annuel est donc de 11 520 euros.
La première année, la TVA déductible sur les travaux dépasse la TVA collectée. Le propriétaire a collecté 1 920 euros et déduit 2 400 euros.
Il dispose d’un crédit de TVA de 480 euros. Ce crédit se reporte sur les déclarations suivantes ou se fait rembourser selon les règles habituelles.
L’option n’est pas toujours favorable. Si le locataire est un particulier qui ne récupère pas la TVA, le loyer toutes taxes comprises augmente de 20 %.
Un loyer de 800 euros hors taxes devient 960 euros à payer. Certains locataires refuseront cette hausse ou choisiront une autre salle.
La TVA location de salle avec option se décide donc au cas par cas. Comparez la TVA récupérable sur les travaux avec la TVA à collecter sur les loyers.
Regardez aussi la qualité du locataire, assujetti ou non. Un locataire assujetti récupère la TVA et ne sent pas la hausse. Un particulier la sent plein tarif.
| Poste | Sans option | Avec option |
|---|---|---|
| Loyer mensuel hors taxes | 800 € | 800 € |
| TVA mensuelle sur le loyer | 0 € | 160 € |
| Loyer mensuel toutes taxes comprises | 800 € | 960 € |
| Loyer annuel toutes taxes comprises | 9 600 € | 11 520 € |
| TVA sur travaux de 12 000 € hors taxes | 2 400 € non récupérable | 2 400 € récupérable |
| Solde de TVA de la première année | 0 € | Crédit de 480 € |
L’option s’exerce immeuble par immeuble. Une lettre adressée au service des impôts des entreprises du lieu de situation des locaux suffit. Elle prend effet au premier jour du mois de sa formulation.
Le Conseil d’État, dans sa décision SCI EMO du 9 septembre 2020, a précisé que l’option peut porter sur certains locaux seulement dans un même bâtiment. Le bailleur n’est pas obligé de tout taxer.
Depuis cette décision, le bailleur désigne précisément les locaux concernés dans sa lettre. Il peut taxer la salle du rez-de-chaussée et laisser exonéré le logement du premier étage.
La lettre doit identifier chaque local sans ambiguïté. Une désignation vague expose à un redressement sur la portée de l’option.
Les taux, prestation par prestation
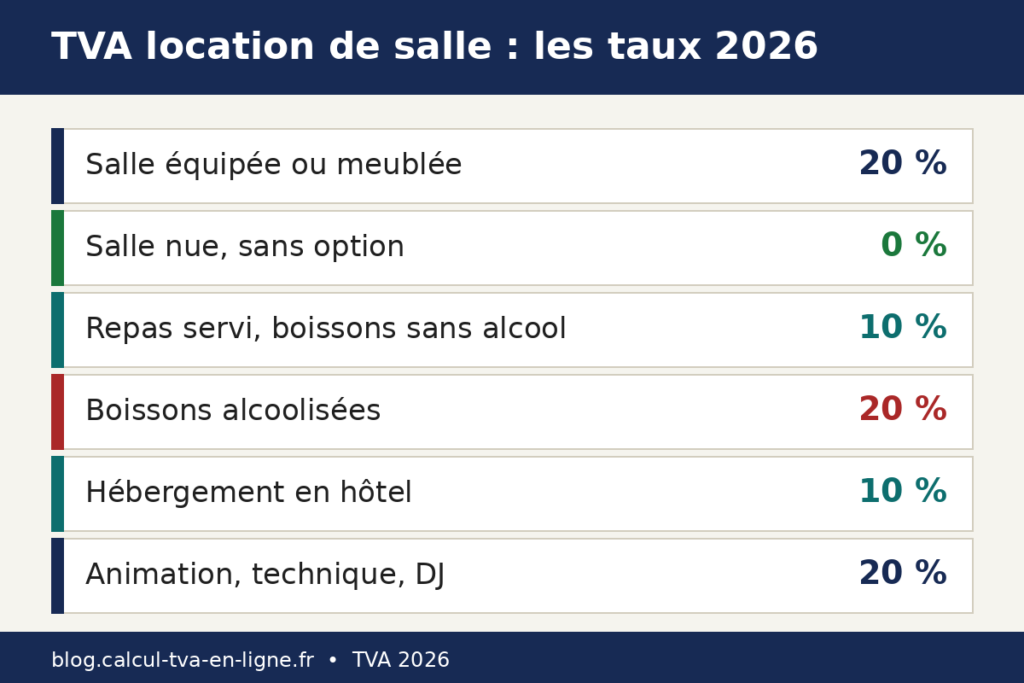
Une journée dans une salle de réception mélange souvent quatre ou cinq prestations. Chacune porte son propre taux. La salle équipée est à 20 %.
Le repas servi sur place est à 10 %. Les boissons sans alcool servies avec le repas sont à 10 %. Les boissons alcoolisées sont à 20 %.
La technique suit le taux normal. La sonorisation, la lumière, le vidéoprojecteur et la régie sont à 20 %. L’animation aussi : DJ, orchestre, magicien ou photobooth.
Le vestiaire et la décoration sont à 20 % quand ils sont facturés à part. Aucun texte ne prévoit de taux réduit pour ces prestations.
Le traiteur mérite une attention particulière. Quand il sert le repas sur place, avec son personnel, sa vaisselle et son matériel, l’ensemble suit le taux de 10 %.
Le BOFiP considère ces services comme accessoires au repas. La fourniture de la salle ou de la tente par le traiteur pour le repas suit aussi le 10 %.
La frontière se situe du côté des prestations dissociables. Le voiturier, le chauffeur et l’animation ne sont pas accessoires au repas.
Ils gardent leur propre taux, soit 20 % en pratique. Si le traiteur les refacture, il les isole sur une ligne distincte. Les mélanger au repas fausse la facture.
Les boissons demandent la même vigilance. Un verre de vin servi pendant le repas reste à 20 %. Un jus de fruit servi au même repas est à 10 %.
Dans un menu à prix unique, la part de l’alcool doit être isolée et taxée à 20 %. Le forfait « tout compris » ne rend pas l’alcool invisible.
L’hébergement, quand le séminaire dure plusieurs jours, est à 10 %. Le petit-déjeuner servi par l’hôtelier suit le même taux. Le transport de personnes en France est à 10 % lui aussi.
Ces deux taux réduits allègent sensiblement la facture d’un séminaire résidentiel, comme le montre l’exemple chiffré plus loin.
| Prestation | Taux de TVA | Base légale |
|---|---|---|
| Location de salle équipée ou meublée | 20 % | Taux normal, CGI art. 278 |
| Location de salle nue, sans option | 0 % (exonérée) | CGI art. 261 D, 2° |
| Repas servi sur place, boissons sans alcool | 10 % | CGI art. 279, m |
| Boissons alcoolisées | 20 % | Taux normal |
| Technique, sonorisation, vidéoprojecteur | 20 % | Taux normal |
| Animation, DJ, orchestre, vestiaire, décoration | 20 % | Taux normal |
| Hébergement en hôtel, petit-déjeuner hôtelier | 10 % | CGI art. 279, a |
| Transport de personnes en France | 10 % | CGI art. 279, b bis |
| Plats livrés sans service, à conserver | 5,5 % | CGI art. 278-0 bis |
Le forfait journée d’étude : ventiler sans se tromper
Beaucoup de lieux vendent un forfait par personne. Le prix unique couvre la salle, les pauses café et le déjeuner. Le client aime la simplicité du prix unique.
L’administration fiscale, elle, exige une ventilation entre les taux. Le forfait doit être découpé selon une méthode cohérente, appliquée de façon constante.
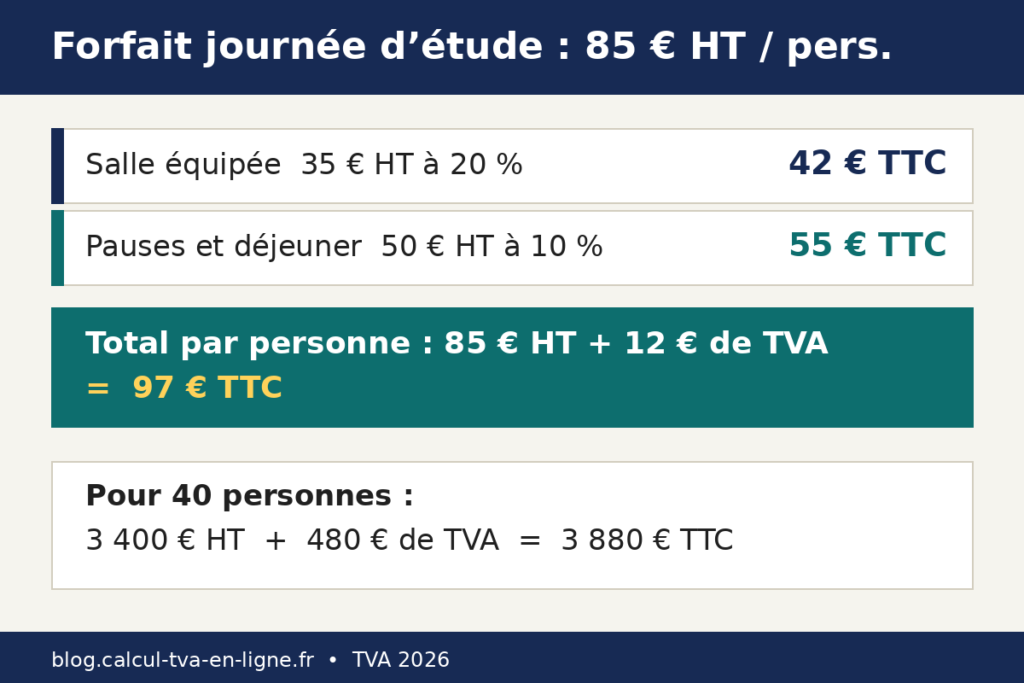
Prenons un forfait affiché à 85 euros hors taxes par personne. La méthode retenue donne 35 euros à la salle et 50 euros à la restauration.
La salle porte 20 %, soit 7 euros de TVA par personne. La restauration porte 10 %, soit 5 euros de TVA par personne. Le prix toutes taxes comprises par personne est donc de 97 euros.
Pour quarante participants, les chiffres s’additionnent proprement. La salle représente 1 400 euros hors taxes, avec 280 euros de TVA, soit 1 680 euros toutes taxes comprises.
La restauration représente 2 000 euros hors taxes, avec 200 euros de TVA, soit 2 200 euros toutes taxes comprises. Le total est de 3 400 euros hors taxes, 480 euros de TVA et 3 880 euros toutes taxes comprises.
| Composante du forfait | Base hors taxes | Taux | TVA | Prix TTC |
|---|---|---|---|---|
| Salle équipée (par personne) | 35,00 € | 20 % | 7,00 € | 42,00 € |
| Pauses et déjeuner (par personne) | 50,00 € | 10 % | 5,00 € | 55,00 € |
| Forfait total (par personne) | 85,00 € | Ventilé | 12,00 € | 97,00 € |
| Salle équipée (40 personnes) | 1 400,00 € | 20 % | 280,00 € | 1 680,00 € |
| Pauses et déjeuner (40 personnes) | 2 000,00 € | 10 % | 200,00 € | 2 200,00 € |
| Forfait total (40 personnes) | 3 400,00 € | Ventilé | 480,00 € | 3 880,00 € |
La clé de ventilation doit reposer sur des coûts réels. Comparez le prix de la salle louée seule avec le prix du repas servi seul.
Si la salle seule vaut 35 euros et le repas seul 50 euros, la clé de 35 et 50 est justifiable. Une clé inventée pour obtenir un taux moyen flatteur ne résistera pas à un contrôle.
L’erreur classique consiste à appliquer 10 % à l’ensemble du forfait. Sur quarante personnes, la TVA passerait de 480 euros à 340 euros.
Le prix toutes taxes comprises tomberait à 3 740 euros. L’écart est de 140 euros de TVA non collectée. Le redressement, avec intérêts et pénalités, coûterait bien plus que ces 140 euros.
La TVA location de salle dans un forfait ne se devine pas, elle se calcule. Conservez la méthode de ventilation par écrit, avec les prix de référence qui la justifient.
Appliquez la même méthode à tous les forfaits similaires. Changez de méthode uniquement si les coûts réels changent, et documentez le changement.
Un mariage de A à Z : le calcul complet
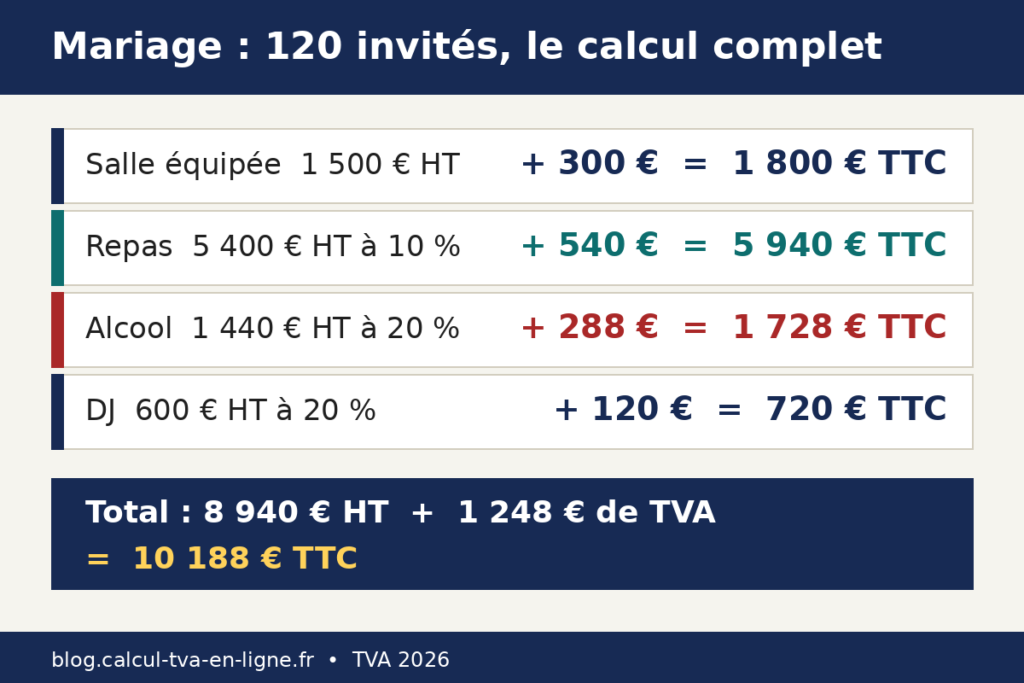
Reprenons Camille et Mehdi, nos mariés du début. Ils sont cent vingt invités. La salle équipée coûte 1 500 euros hors taxes.
Le traiteur facture le repas à 45 euros hors taxes par personne. Les boissons alcoolisées reviennent à 12 euros hors taxes par personne. Le DJ coûte 600 euros hors taxes.
La salle, à 20 %, ajoute 300 euros de TVA à ses 1 500 euros hors taxes. Le DJ, à 20 %, ajoute 120 euros de TVA à ses 600 euros hors taxes.
Chaque ligne se calcule séparément, avec son propre taux. Aucune ligne ne prend le taux de sa voisine.
| Poste | Base hors taxes | Taux | TVA | Prix TTC |
|---|---|---|---|---|
| Salle de réception équipée | 1 500,00 € | 20 % | 300,00 € | 1 800,00 € |
| Repas traiteur, 120 × 45 € | 5 400,00 € | 10 % | 540,00 € | 5 940,00 € |
| Boissons alcoolisées, 120 × 12 € | 1 440,00 € | 20 % | 288,00 € | 1 728,00 € |
| DJ et animation | 600,00 € | 20 % | 120,00 € | 720,00 € |
| Total du mariage | 8 940,00 € | Ventilé | 1 248,00 € | 10 188,00 € |
Le total hors taxes est de 8 940 euros. La TVA totale est de 1 248 euros. Le total toutes taxes comprises est de 10 188 euros.
Vérifiez l’addition : huit mille neuf cent quarante plus mille deux cent quarante-huit égale dix mille cent quatre-vingt-huit. Le calcul tombe juste.
Vérifiez chaque ligne avec le calculateur de TVA.
Pour aller plus loin sur le repas lui-même, lisez notre guide sur le traiteur. Il détaille les taux du service, des plateaux et des boissons. Lire la suite : TVA traiteur 2026, les taux par prestation.
Les règles du mariage s’y retrouvent, avec d’autres exemples chiffrés.
Un séminaire résidentiel : salle, repas et hôtel
Une entreprise de trente salariés organise un séminaire de deux jours. Elle réserve une salle équipée, deux déjeuners, des pauses café, trente chambres d’hôtel et un autocar.
Chaque poste porte son taux. Le total demande un tableau, pas une approximation.
| Poste | Base hors taxes | Taux | TVA | Prix TTC |
|---|---|---|---|---|
| Salle équipée, 2 jours × 900 € | 1 800,00 € | 20 % | 360,00 € | 2 160,00 € |
| Déjeuners, 30 pers. × 2 × 28 € | 1 680,00 € | 10 % | 168,00 € | 1 848,00 € |
| Pauses café, 30 pers. × 2 × 6 € | 360,00 € | 10 % | 36,00 € | 396,00 € |
| Hôtel, 30 chambres × 95 € | 2 850,00 € | 10 % | 285,00 € | 3 135,00 € |
| Autocar | 750,00 € | 10 % | 75,00 € | 825,00 € |
| Total du séminaire | 7 440,00 € | Ventilé | 924,00 € | 8 364,00 € |
Le total hors taxes est de 7 440 euros. La TVA totale est de 924 euros. Le total toutes taxes comprises est de 8 364 euros.
L’addition se vérifie : sept mille quatre cent quarante plus neuf cent vingt-quatre égale huit mille trois cent soixante-quatre. L’entreprise assujettie récupère cette TVA selon ses propres règles de déduction.
La TVA location de salle pèse ici 360 euros sur un total de 924 euros de TVA. Le reste relève du taux réduit.
C’est la structure normale d’un séminaire résidentiel : la salle est minoritaire en base, mais elle porte le taux le plus élevé.
Celui qui applique 10 % à tout le séminaire sous-collecte 180 euros de TVA sur la salle seule.
Pour préparer un événement complet, y compris les prestations annexes, consultez aussi notre guide sur les organisateurs. Lire la suite : TVA organisateur d’événements 2026.
Il couvre les honoraires, les débours et la facturation des agences.
L’agence événementielle et la TVA sur marge
Une agence événementielle organise un séminaire résidentiel pour un client. Elle achète les chambres d’hôtel et l’autocar à des tiers, puis elle revend l’ensemble en son nom, à un prix global.
Pour le transport et l’hébergement achetés à des tiers, elle relève de la TVA sur marge. Le régime est prévu par l’article 266, 1-e du code général des impôts.
La marge se calcule toutes taxes comprises. On prend le prix payé par le client et on retire le prix facturé par les prestataires qui exécutent les services.
La TVA due est ensuite extraite de cette marge, en dedans, au taux de 20 %. La formule tient en une ligne : TVA due égale marge toutes taxes comprises multipliée par vingt, divisée par cent vingt.
| Étape du calcul | Montant |
|---|---|
| Prix payé par le client, toutes taxes comprises | 12 000,00 € |
| Coût facturé par l’hôtel et le transporteur, toutes taxes comprises | 9 000,00 € |
| Marge toutes taxes comprises | 3 000,00 € |
| TVA due sur la marge : 3 000 × 20 / 120 | 500,00 € |
| Marge hors taxes conservée par l’agence | 2 500,00 € |
Trois conséquences suivent ce régime. D’abord, l’agence ne déduit pas la TVA facturée par l’hôtel et le transporteur.
Ensuite, le client ne récupère pas la TVA sur la partie du prix qui relève de la marge. Enfin, la TVA est exigible dès l’encaissement des acomptes, comme pour les autres prestations de services.
La marge ne couvre jamais la vente de l’événement lui-même. Le BOFiP BOI-TVA-CHAMP-20-50-30, paragraphe 580, le dit clairement pour les congrès et les événements professionnels.
Le transport et l’hôtellerie fournis par des tiers relèvent de la marge. L’organisation de l’événement, la salle et les honoraires de l’agence restent au régime normal.
Une agence doit donc ventiler son offre. La partie voyage va à la marge, la partie organisation va au régime normal, avec TVA à 20 % sur ses honoraires et sur la salle équipée.
Un prix global unique, sans ventilation, empêche le client de comprendre ce qu’il peut déduire. Il expose aussi l’agence à un redressement sur la partie mal traitée.
Le cas du mandataire est différent. Une agence qui réserve au nom et pour le compte du client n’agit pas en son nom propre. Elle reste au droit commun et taxe sa commission entière à 20 %.
Les prestations réservées pour le compte du client sont facturées par leurs prestataires directs. La distinction entre mandat et revente en nom propre décide donc du régime.
Associations et communes : qui paie la TVA sur la salle
Une association qui loue une salle aménagée à titre onéreux est en principe taxable. Le statut associatif ne suffit pas à exonérer la location.
La location d’une salle aménagée à un tarif supérieur au prix de revient présente un caractère lucratif. Elle entre alors dans le champ de la TVA.
Le Conseil d’État l’a jugé le 3 mai 1989 pour l’association de gestion du palais des sports de Saint-Étienne. La solution est reprise par l’administration.
Les salles communales aménagées suivent la même règle. Dès que la location est onéreuse, elle est imposable, quel que soit le bénéficiaire et quel que soit le prix payé.
Prenons une association qui loue sa salle vingt fois dans l’année. Le prix de revient de chaque location, charges comprises, est de 180 euros.
L’association facture 250 euros hors taxes par location. Le tarif dépasse le prix de revient de 70 euros. L’activité est lucrative et taxable à 20 %.
| Poste | Montant |
|---|---|
| Prix de revient d’une location | 180,00 € |
| Tarif facturé hors taxes | 250,00 € |
| Marge par location | 70,00 € |
| TVA par location : 250 × 20 % | 50,00 € |
| Prix toutes taxes comprises par location | 300,00 € |
| Chiffre d’affaires annuel, 20 locations | 5 000,00 € |
| TVA annuelle collectée | 1 000,00 € |
Le sort diffère quand l’association reste dans le champ non lucratif.
Une association à gestion désintéressée, dont les activités non lucratives restent significativement prépondérantes, peut bénéficier de la franchise des impôts commerciaux.
Ses recettes lucratives accessoires doivent alors rester sous un plafond annuel, fixé à 81 051 euros pour 2026 selon les sources associatives.
Ce plafond n’est pas une règle de TVA, mais un filtre qui conditionne l’exonération.
La prudence s’impose sur ce plafond, car il est révisé chaque année. Vérifiez le montant en vigueur avant de vous en prévaloir.
Une association qui dépasse le plafond doit créer un secteur distinct pour ses activités lucratives. Elle paie alors les impôts commerciaux sur ce secteur, dès le premier euro, sans franchise de TVA sur ces recettes.
Les manifestations de bienfaisance bénéficient d’une exonération propre. Une association peut organiser jusqu’à six manifestations de bienfaisance ou de soutien par an, à son profit exclusif, sans TVA.
La septième manifestation de l’année devient taxable. Comptez vos manifestations dès le début de l’année pour ne pas dépasser la limite par surprise.
Pour une commune, la question se pose autrement. Une salle des fêtes communale louée vide est exonérée. La même salle louée avec tables, chaises, cuisine et sonorisation est taxée à 20 %.
La commune doit donc choisir son offre en connaissance de cause. Louer la salle vide coûte moins cher au locataire, mais la commune ne récupère pas la TVA sur ses équipements.
La facture : chaque taux sur sa ligne
Une facture de location de salle doit montrer chaque taux sur sa propre ligne. Le client assujetti ne peut déduire la TVA que si la facture mentionne le taux et le montant de TVA par taux.
Une facture globale, avec un seul montant de TVA, bloque la déduction du client et attire l’attention du contrôleur.
Reprenons le séminaire d’une journée pour trente personnes. La salle coûte 900 euros hors taxes. Le déjeuner coûte 28 euros par personne, soit 840 euros hors taxes.
Les pauses coûtent 6 euros par personne, soit 180 euros hors taxes. Chaque poste porte son taux et son montant de TVA.
| Ligne de la facture | Base hors taxes | Taux | TVA | Prix TTC |
|---|---|---|---|---|
| Location de la salle équipée, 1 jour | 900,00 € | 20 % | 180,00 € | 1 080,00 € |
| Déjeuner, 30 × 28 € | 840,00 € | 10 % | 84,00 € | 924,00 € |
| Pauses café, 30 × 6 € | 180,00 € | 10 % | 18,00 € | 198,00 € |
| Total de la facture | 1 920,00 € | Ventilé | 282,00 € | 2 202,00 € |
Les mentions obligatoires ne s’arrêtent pas aux taux. La facture indique la date, un numéro unique, l’identité du vendeur et du client, la description de chaque prestation et la date de la prestation.
Quand le vendeur est en franchise de TVA, la facture porte la mention « TVA non applicable, art. 293 B du CGI ». Cette mention reste valable jusqu’au 30 juin 2028, malgré le transfert du texte vers le nouveau code.
La facturation électronique change progressivement les habitudes. La réception des factures électroniques est obligatoire depuis le 1er septembre 2026 pour tous les assujettis.
L’émission devient obligatoire le 1er septembre 2027 pour les petites et moyennes entreprises, les très petites entreprises et les micro-entreprises. Préparez vos outils avant ces dates, pas après.
L’acompte : la TVA est due dès l’encaissement
Pour les prestations de services, la TVA est exigible lors de l’encaissement. C’est l’article 269 du code général des impôts qui le prévoit.
Un acompte encaissé rend donc la TVA exigible immédiatement, à concurrence du montant encaissé. Attendre la date de l’événement pour déclarer cette TVA est une erreur.
Reprenons la journée d’étude à 3 880 euros toutes taxes comprises pour quarante personnes. Le client verse un acompte de 30 % à la réservation.
L’acompte est de 1 164 euros toutes taxes comprises. La TVA exigible sur cet acompte est de 144 euros. La base hors taxes de l’acompte est de 1 020 euros.
| Poste | Montant |
|---|---|
| Forfait total toutes taxes comprises | 3 880,00 € |
| Acompte de 30 % toutes taxes comprises | 1 164,00 € |
| TVA exigible sur l’acompte : 480 × 30 % | 144,00 € |
| Base hors taxes de l’acompte | 1 020,00 € |
| Solde à payer le jour de l’événement, toutes taxes comprises | 2 716,00 € |
| TVA sur le solde : 480 − 144 | 336,00 € |
Le solde à payer est de 2 716 euros toutes taxes comprises. La TVA sur le solde est de 336 euros. Le total de la TVA, 144 plus 336, égale bien 480 euros.
La ventilation de l’acompte suit la même clé que le forfait complet, avec les mêmes proportions entre la salle et la restauration.
Un acompte sur la seule salle se calcule de la même façon. La salle du mariage coûte 1 800 euros toutes taxes comprises. Un acompte de 30 % représente 540 euros toutes taxes comprises.
La base hors taxes est de 450 euros et la TVA exigible de 90 euros. Le client reçoit une facture d’acompte avec ces trois montants.
Pour approfondir l’exigibilité et ses exceptions, consultez le BOFiP BOI-TVA-BASE-20-40 sur le fait générateur et l’exigibilité.
Le texte précise les règles des décomptes, des encaissements successifs et des acomptes. C’est la référence à montrer à un client qui conteste la TVA sur son acompte.
La déclaration CA3 et la franchise en base
Un exploitant de salle qui facture la TVA déclare chaque mois ou chaque trimestre sur la déclaration CA3. La TVA collectée sur les locations et les repas s’y inscrit.
La TVA déductible sur les achats et les travaux s’en retranche. La différence est la TVA à payer, ou le crédit à reporter.
Prenons un mois de juin bien rempli. La TVA collectée sur les mariages et les séminaires atteint 1 248 euros. La TVA déductible sur les achats du mois est de 420 euros.
La TVA à payer avant report est de 828 euros. Un crédit de TVA antérieur de 150 euros ramène le paiement à 678 euros.
| Poste de la déclaration CA3 | Montant |
|---|---|
| TVA collectée sur les locations et repas | 1 248,00 € |
| TVA déductible sur achats et charges | 420,00 € |
| TVA à payer avant report : 1 248 − 420 | 828,00 € |
| Crédit de TVA antérieur reporté | 150,00 € |
| TVA à payer au titre du mois | 678,00 € |
Refaites le calcul avec le calculateur de TVA.
La franchise en base dispense de toute déclaration de TVA. Elle s’applique aux petites activités, avec des seuils précis.
Pour les prestations de services, le seuil est de 37 500 euros de chiffre d’affaires pour l’année précédente.
Le seuil majoré est de 41 250 euros pour l’année en cours. Ces montants sont confirmés par la page officielle sur la franchise en base de TVA.
Un exploitant qui a réalisé 34 000 euros de chiffre d’affaires en 2025 reste en franchise en 2026. Il ne facture pas de TVA et ne dépose pas de CA3.
Si son chiffre d’affaires 2026 atteint 42 000 euros, il dépasse le seuil majoré de 41 250 euros. Il devient redevable de la TVA dès le premier jour du dépassement, soit le jour où le seuil est franchi.
| Seuil de franchise, prestations de services | Montant 2026 | Effet du dépassement |
|---|---|---|
| Chiffre d’affaires de l’année précédente | 37 500 € | TVA due dès le 1er janvier suivant |
| Chiffre d’affaires de l’année en cours | 41 250 € | TVA due dès le 1er jour du dépassement |
| Exemple : CA 2025 de 34 000 € | Sous le seuil | Franchise en 2026 |
| Exemple : CA 2026 de 42 000 € | Au-dessus du seuil majoré | TVA due dès le dépassement |
Le seuil unique de 25 000 euros ne s’applique pas. Il avait été voté, puis suspendu, puis abrogé par la loi numéro 2025-1044 du 3 novembre 2025.
Les seuils de 37 500 et 41 250 euros restent en vigueur pour 2026. Un exploitant qui facture sans TVA en se fondant sur le seuil de 25 000 euros se trompe de régime dans les deux sens.
La franchise présente une contrepartie importante. Un exploitant en franchise ne déduit pas la TVA sur ses achats. Les travaux, le mobilier et les denrées lui coûtent TVA comprise.
Avant de rester en franchise, comparez la TVA économisée sur les ventes avec la TVA non récupérée sur les achats. Le calcul décide, pas l’habitude.
Deux changements de calendrier concernent tous les exploitants. Le régime réel simplifié est supprimé à compter du 1er janvier 2027.
La dernière déclaration annuelle CA12, pour l’année 2026, est due au plus tard le 4 mai 2027.
Par ailleurs, le transfert des règles de TVA du code général des impôts vers le code des impositions sur les biens et services est reporté au 1er janvier 2027.
L’article de franchise devient alors l’article L. 233-3 du CIBS.
Un démarrage en cours d’année demande un calcul au prorata. Un exploitant qui ouvre le 1er juillet et réalise 22 000 euros de chiffre d’affaires en six mois doit annualiser ce montant.
Vingt-deux mille multiplié par trois cent soixante-cinq, divisé par cent quatre-vingt-quatre jours, donne environ 43 641 euros.
Ce montant dépasse le seuil majoré de 41 250 euros. La franchise ne s’applique donc pas, malgré un chiffre d’affaires apparent de 22 000 euros.
Les erreurs qui coûtent cher
La première erreur est d’appliquer 10 % à l’ensemble d’un forfait. La salle reste à 20 %, même quand elle est vendue avec un repas à 10 %.
Sur la journée d’étude de quarante personnes, l’erreur coûte 140 euros de TVA non collectée.
Le redressement ajoute les intérêts de retard et une majoration. La facture ventilée, conservée avec sa clé de justification, évite ce risque.
La deuxième erreur est de facturer la TVA sur un acompte au mois de l’événement. La TVA sur l’acompte est exigible dès l’encaissement. Un acompte encaissé en mars pour un mariage de juin se déclare en mars.
Le décalage d’un trimestre suffit à déclencher des intérêts de retard. Notez chaque acompte dans un registre, avec sa date d’encaissement et sa TVA.
La troisième erreur est de louer une salle aménagée sans TVA. Le loueur croit que toute location immobilière est exonérée. Il oublie que l’aménagement rend la location taxable de plein droit.
Le contrôleur reconstitue alors la TVA sur plusieurs années. Le loueur doit la TVA, sans pouvoir la récupérer auprès de clients déjà partis.
La quatrième erreur est l’inverse de la précédente. Un bailleur de salle nue facture la TVA sans avoir exercé l’option. Il collecte une TVA qu’il ne devait pas collecter.
Il doit la reverser, mais son locataire assujetti qui l’a déduite se voit remettre en cause. L’option par lettre au service des impôts, avant la première facture, évite ce désordre.
La cinquième erreur touche les associations. Une association loue sa salle au-dessus du prix de revient, sans déclarer la TVA, en pensant que son statut l’exonère.
Le statut associatif n’exonère pas une activité lucrative.
L’association doit comparer son tarif avec son prix de revient, puis déclarer la TVA quand le tarif est supérieur.
La TVA location de salle s’applique aux associations comme aux entreprises, dès que l’activité est lucrative.
La sixième erreur est de confondre la salle et le logement. La règle para-hôtelière des trois prestations sur quatre concerne les logements meublés à usage d’habitation. Elle ne s’applique pas à une salle de réunion.
Un loueur qui invoque cette règle pour exonérer sa salle de séminaire se trompe de texte. Pour en savoir plus sur l’hébergement, lisez notre article sur la location meublée. Lire la suite : TVA location meublée Airbnb 2026.
Foire aux questions
Les questions qui suivent reviennent dans presque tous les devis de salle. Chaque réponse tient en quelques paragraphes courts.
La TVA location de salle y est traitée sous l’angle du client comme sous celui du loueur. En cas de doute sur votre situation, faites valider votre cas par votre expert-comptable.
Une salle des fêtes vide est-elle exonérée de TVA ?
Oui, dans la plupart des cas. Une salle louée vide, sans mobilier ni équipement, est un local nu. Sa location est exonérée par l’article 261 D, 2° du code général des impôts.
Le bailleur peut toutefois opter pour la taxation s’il veut récupérer la TVA sur ses travaux.
Quel est le taux de TVA pour une salle de séminaire équipée ?
Le taux est de 20 %. Une salle de séminaire équipée, avec tables, chaises, écran et connexion, est un local aménagé.
Sa location est taxée de plein droit au taux normal. Aucune option n’est nécessaire, car l’exonération ne s’applique pas aux locaux aménagés.
Le repas servi pendant le séminaire suit un autre taux. Il est à 10 %, comme les pauses café.
La facture doit donc séparer la salle à 20 % du repas à 10 %. Un forfait unique doit être ventilé entre les deux taux, avec une clé justifiable.
Comment opter pour la TVA sur une salle nue ?
Le bailleur adresse une lettre au service des impôts des entreprises du lieu de situation des locaux. La lettre désigne précisément les locaux concernés.
L’option prend effet au premier jour du mois de sa formulation. Elle s’exerce immeuble par immeuble, et même local par local depuis la décision SCI EMO du Conseil d’État.
L’option ouvre le droit à déduire la TVA sur les travaux et les charges du local. Elle oblige en contrepartie à facturer la TVA sur les loyers.
Pour les baux commerciaux en général, les règles de l’option sont détaillées dans notre guide dédié. Lire la suite : TVA baux commerciaux, option sur les loyers.
Le repas de mariage est-il à 10 % ou à 20 % ?
Le repas servi sur place est à 10 %. Cette règle couvre le repas, le service, la vaisselle et les boissons sans alcool.
Les boissons alcoolisées restent à 20 %. L’animation, comme le DJ, reste à 20 % également. Chaque élément garde son propre taux.
Le traiteur qui fournit la salle ou la tente pour le repas applique 10 % à l’ensemble du repas, salle comprise.
Cette règle ne s’étend pas au voiturier, au chauffeur ou à l’animation. Ces prestations dissociables sont facturées à 20 % sur une ligne distincte.
Pour les prestations de mariage en général, consultez notre guide. Lire la suite : TVA mariage 2026, prestations et taux.
Comment ventiler un forfait journée d’étude ?
La ventilation repose sur les prix des composantes vendues séparément. C’est la règle d’or de la TVA location de salle en forfait.
Si la salle seule vaut 35 euros et le repas seul 50 euros, le forfait de 85 euros se ventile en 35 euros à 20 % et 50 euros à 10 %. La méthode doit être cohérente et appliquée de façon constante à tous les forfaits similaires.
La TVA est-elle due sur un acompte versé avant l’événement ?
Oui. Pour les prestations de services, la TVA est exigible dès l’encaissement de l’acompte. L’article 269 du code général des impôts le prévoit.
Un acompte de 30 % sur un forfait de 3 880 euros toutes taxes comprises rend exigible 144 euros de TVA dès le versement.
La facture d’acompte doit mentionner la base hors taxes, le taux et le montant de TVA. Le solde se facture le jour de l’événement, avec la TVA restante.
L’option pour les débits ne change rien à l’acompte : il reste exigible à l’encaissement.
Une association doit-elle facturer la TVA sur sa salle ?
Oui, quand la location est lucrative. Une association qui loue une salle aménagée à un tarif supérieur au prix de revient exerce une activité lucrative.
Elle doit facturer la TVA à 20 %. Son statut associatif ne l’exonère pas dans ce cas.
La situation diffère pour une association à gestion désintéressée dont les activités non lucratives restent prépondérantes.
Elle peut bénéficier de la franchise des impôts commerciaux, dans la limite de ses recettes lucratives accessoires. Les manifestations de bienfaisance, limitées à six par an, sont exonérées. Au-delà, la TVA s’applique.
Une commune facture-t-elle la TVA sur sa salle des fêtes ?
Cela dépend de l’équipement fourni. Une salle communale louée vide est exonérée. La même salle louée avec tables, chaises, cuisine et sonorisation est taxée à 20 %.
La commune choisit son offre en connaissance de cause, car l’exonération lui interdit de récupérer la TVA sur ses équipements.
Que faire quand le client apporte son propre vin ?
Le vin apporté par le client a déjà supporté sa TVA chez le caviste. Le traiteur ou la salle ne facture pas de TVA sur ce vin.
Il facture en revanche le service des bouteilles, appelé droit de bouchon, à 20 %. Ce service est une prestation distincte du repas.
La TVA sur marge concerne-t-elle mon séminaire ?
Elle concerne la partie voyage de votre séminaire, pas l’événement lui-même. Une agence qui achète l’hôtel et le transport à des tiers, puis les revend en son nom, relève de la TVA sur marge pour cette partie.
La TVA est calculée sur la marge, à 20 %, en dedans. Le client ne récupère pas la TVA sur cette partie.
La salle, les repas et les honoraires de l’agence restent au régime normal. Ils sont facturés avec leur propre taux, 20 % pour la salle et les honoraires, 10 % pour les repas.
Demandez à l’agence une ventilation claire entre la partie à la marge et la partie au régime normal.
Comment déclarer la TVA d’une salle sur la CA3 ?
La TVA collectée sur les locations et les repas s’inscrit sur la déclaration CA3 du mois ou du trimestre.
La TVA déductible sur les achats et les travaux s’en retranche. La différence est la TVA à payer ou le crédit à reporter sur la période suivante.
La franchise en base s’applique-t-elle à la location de salle ?
Oui, si le chiffre d’affaires reste sous les seuils. Pour les prestations de services, le seuil est de 37 500 euros pour l’année précédente et de 41 250 euros pour l’année en cours.
Un exploitant sous ces seuils ne facture pas de TVA et ne dépose pas de CA3. Il doit porter la mention « TVA non applicable, art. 293 B du CGI » sur ses factures.
Conclusion : ce qu’il faut retenir
La TVA location de salle obéit à une logique simple. Une salle nue est exonérée, une salle aménagée est taxée à 20 %. Le repas servi est à 10 %, l’alcool à 20 %.
Le forfait se ventile, l’acompte se déclare dès l’encaissement. Ces cinq phrases couvrent la plupart des situations.
Avant de signer un devis de TVA location de salle, vérifiez trois choses. D’abord, ce qui est fourni avec la salle, car l’équipement décide du régime.
Ensuite, la ventilation du forfait, car chaque taux doit apparaître sur sa ligne.
Enfin, le sort de l’acompte, car sa TVA est due dès son encaissement. Ces trois vérifications prennent dix minutes et évitent des redressements.
Pour les loueurs, le calcul décisif est celui de l’option. Comparez la TVA récupérable sur les travaux avec la TVA à collecter sur les loyers. Regardez si vos locataires récupèrent la TVA ou non.
Une option rentable avec des entreprises clientes peut devenir coûteuse avec des particuliers. Faites ce calcul avant la première facture, jamais après.
Pour les associations et les communes, la question est celle du prix de revient. Un tarif supérieur au prix de revient rend l’activité lucrative et taxable.
Une salle louée vide reste exonérée, mais sans droit à déduction. Choisissez votre offre en connaissance de cause et documentez votre prix de revient.
Refaites chaque calcul avec le calculateur de TVA en ligne avant d’envoyer un devis ou une facture.
Un contrôle de dix secondes par ligne suffit à repérer une erreur de taux. Vos clients vous remercieront, et votre comptable aussi.
Pour approfondir, poursuivez votre lecture avec nos guides sur le traiteur, l’organisateur d’événements et les baux commerciaux.
Lire la suite : TVA traiteur 2026. Lire la suite : TVA organisateur d’événements 2026. Lire la suite : TVA baux commerciaux, option sur les loyers.