Un appartement acheté 200 000 €, revendu 260 000 €
Marc habite à Lyon. En janvier, il achète un deux-pièces de 55 mètres carrés pour 200 000 €. Le vendeur est un particulier qui part en retraite.
Le logement est sain, mais la cuisine date des années quatre-vingt-dix et la salle de bains a besoin d’un coup de frais.
Marc repeint les murs, change la cuisine, refait les sols du séjour. Il passe ses soirées sur le chantier pendant trois mois.
En juillet, il met l’appartement en vente. Un jeune couple l’achète 260 000 €. Marc a gagné 60 000 € en six mois, avant frais et impôts.
La question qui change tout arrive au moment de signer chez le notaire.
Sur quel montant Marc doit-il calculer la TVA ? Sur les 260 000 € du prix de vente, ou seulement sur les 60 000 € de marge ? La réponse vaut des dizaines de milliers d’euros.
Si la TVA porte sur le prix total, elle atteint 43 333 €. Si elle porte seulement sur la marge, elle tombe à 10 000 €.
La différence, 33 333 €, dépasse le coût des travaux de Marc. C’est pour cela que la TVA marchand de biens mérite un guide complet, et pas un simple résumé.
La règle en une phrase
En matière de TVA marchand de biens, le vendeur est assujetti de plein droit sur ses ventes. En principe, il calcule la TVA sur le prix total de vente au taux de 20 %.
Par exception, il peut la calculer seulement sur sa marge, quand son achat n’a pas ouvert droit à déduction et quand le bien revendu a la même qualification juridique que le bien acheté.
La formule de la TVA sur la marge tient en une ligne. Marge TTC égale prix de vente moins prix d’achat.
TVA due égale marge TTC divisée par 1,20, multipliée par 0,20. Le taux de 20 % est le taux normal, celui qui s’applique aux ventes immobilières taxées.
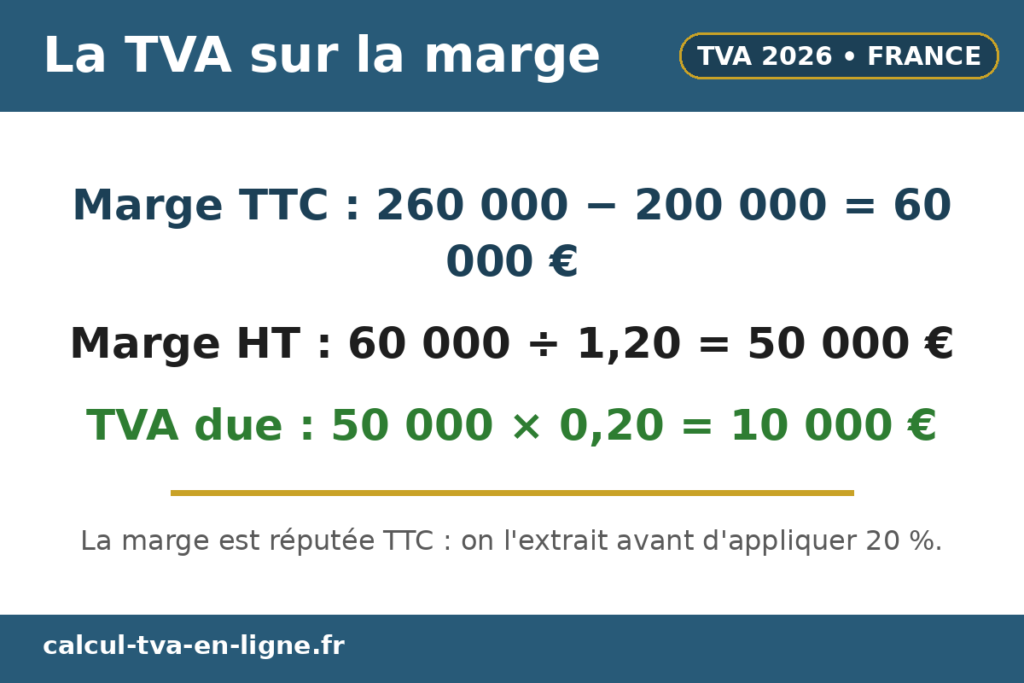
Pour l’exemple de Marc, le calcul donne ceci. Marge TTC égale 260 000 € moins 200 000 €, soit 60 000 €. Marge HT égale 60 000 € divisés par 1,20, soit 50 000 €.
TVA due égale 50 000 € multipliés par 0,20, soit 10 000 €. Le prix de vente se décompose donc en 250 000 € HT et 10 000 € de TVA.
La formule de la TVA sur le prix total est différente. TVA due égale prix de vente TTC divisé par 1,20, multiplié par 0,20.
Pour Marc, cela donne 260 000 € divisés par 1,20, soit 216 667 € HT, et une TVA de 43 333 €. Le même appartement, le même prix, et pourtant 33 333 € d’écart.
Marchand de biens : qui est concerné par la TVA
Le marchand de biens achète des immeubles, des terrains ou des parts de sociétés immobilières pour les revendre et dégager une marge.
Il agit en son nom, avec ses propres fonds ou un financement, et il répète l’opération. L’habitude est le critère central. Une revente isolée ne suffit pas, en principe, à faire de vous un marchand de biens.
L’article 256 A du code général des impôts définit l’assujetti. C’est la personne qui effectue une activité économique de manière indépendante, quel que soit le but poursuivi.
Le marchand de biens entre dans cette définition dès qu’il achète pour revendre de façon habituelle. Il est alors assujetti de plein droit, sans option ni formalité particulière.
La TVA marchand de biens s’applique donc à un professionnel, sur une activité habituelle, pour des ventes d’immeubles ou de terrains.
Une fois ce cadre posé, la question devient concrète. Quel régime pour quel bien ? Le tableau de la section suivante donne la réponse en un coup d’œil.
Les taux et les régimes en un coup d’œil
Le taux de TVA applicable aux ventes immobilières taxées est de 20 %. C’est le taux normal. Il n’existe pas de taux réduit de 10 % ou de 5,5 % sur le prix de vente d’un immeuble ou d’un terrain.
Ces taux réduits concernent certains travaux, pas la vente elle-même. Les confondre est une première erreur fréquente.
Le tableau suivant résume les régimes possibles. Il croise la nature du bien et le régime de TVA. Gardez-le sous les yeux pendant la lecture. Chaque ligne est ensuite détaillée dans sa propre section, avec un exemple chiffré.
| Situation | Régime de TVA | Base de calcul | Taux |
|---|---|---|---|
| Immeuble achevé depuis moins de 5 ans | TVA de plein droit | Prix total | 20 % |
| Terrain à bâtir | TVA de plein droit | Prix total ou marge si conditions remplies | 20 % |
| Immeuble achevé depuis plus de 5 ans, sans option | Exonéré | Aucune TVA | — |
| Immeuble achevé depuis plus de 5 ans, avec option | TVA sur option (art. 260, 5° bis) | Prix total ou marge si conditions remplies | 20 % |
| Terrain non à bâtir, sans option | Exonéré | Aucune TVA | — |
| Terrain non à bâtir, avec option | TVA sur option | Prix total uniquement | 20 % |
La TVA sur le prix total : le régime par défaut
La TVA sur le prix total est le régime de droit commun de la TVA marchand de biens. Elle s’applique de plein droit à deux catégories de biens.
La première est l’immeuble achevé depuis moins de cinq ans. La seconde est le terrain à bâtir. Dans ces deux cas, le vendeur n’a pas le choix. La TVA porte sur la totalité du prix.
Le fondement est l’article 257 du code général des impôts. Son paragraphe I-2-2° vise les immeubles achevés depuis moins de cinq ans.
Son paragraphe I-2-1° vise les terrains à bâtir. Ces deux textes sont les piliers de la TVA immobilière. Ils s’appliquent dès que le vendeur est un assujetti agissant en tant que tel.
Le calcul est direct. Le prix de vente est réputé TTC. On divise par 1,20 pour obtenir le HT. On multiplie le HT par 0,20 pour obtenir la TVA.
La formule tient en une ligne. TVA égale prix TTC divisé par 1,20, multiplié par 0,20. C’est la formule à connaître par cœur.
Reprenons l’exemple de Marc, mais en supposant que son appartement est neuf. Il revend 260 000 € TTC. Le HT est de 260 000 € divisés par 1,20, soit 216 667 €.
La TVA est de 216 667 € multipliés par 0,20, soit 43 333 €. L’acheteur paie 260 000 € au total, dont 43 333 € de TVA que Marc reverse au Trésor.
| Élément | Montant | Calcul |
|---|---|---|
| Prix de vente TTC | 260 000 € | Prix convenu entre les parties |
| Prix de vente HT | 216 667 € | 260 000 € ÷ 1,20 |
| TVA à 20 % | 43 333 € | 216 667 € × 0,20 |
| TVA sur la marge (pour comparaison) | 10 000 € | 60 000 € ÷ 1,20 × 0,20 |
| Écart entre les deux régimes | 33 333 € | 43 333 € − 10 000 € |
La TVA sur la marge : le principe de l’article 268
Pour la TVA marchand de biens, l’article 268 du code général des impôts autorise un régime dérogatoire. Au lieu de taxer le prix total, le marchand de biens ne taxe que sa marge.
La marge est la différence entre le prix de vente et le prix d’achat. Ce régime existe pour une raison économique simple, qu’il faut comprendre avant d’appliquer la formule.
La base imposable est définie par le texte lui-même. D’un côté, le prix exprimé et les charges qui s’y ajoutent. De l’autre, les sommes versées pour l’acquisition du bien.
La différence entre les deux forme la marge. Cette marge est réputée TTC. Il faut donc la diviser par 1,20 pour obtenir le HT, puis appliquer le taux de 20 %.
La formule complète s’écrit ainsi. Marge TTC égale prix de vente plus charges augmentatives, moins prix d’achat.
Marge HT égale marge TTC divisée par 1,20. TVA due égale marge HT multipliée par 0,20. Trois lignes, trois opérations, et le calcul est terminé.
| Élément | Montant | Calcul |
|---|---|---|
| Prix d’achat (particulier, sans TVA) | 200 000 € | Acte d’achat |
| Prix de vente TTC | 260 000 € | Acte de vente |
| Marge TTC | 60 000 € | 260 000 € − 200 000 € |
| Marge HT | 50 000 € | 60 000 € ÷ 1,20 |
| TVA due à 20 % | 10 000 € | 50 000 € × 0,20 |
| Prix de vente HT | 250 000 € | 260 000 € − 10 000 € |
La première condition : l’achat n’a pas ouvert droit à déduction
La première condition de la TVA marchand de biens est écrite dans le texte de l’article 268. L’acquisition par le cédant ne doit pas avoir ouvert droit à déduction de la TVA.
En termes simples, le marchand de biens ne doit pas avoir déduit de TVA quand il a acheté le bien. Si la TVA a été déduite à l’achat, la marge est exclue.
Le cas typique est l’achat à un particulier. Le particulier ne facture pas de TVA. Il n’y a donc rien à déduire. La condition est remplie d’emblée.
C’est la situation de Marc, qui a acheté son appartement à un retraité. La marge est possible, sous réserve de la deuxième condition.
Le cas typique inverse est l’achat à un professionnel assujetti, avec une facture de TVA. Si le marchand de biens a déduit cette TVA, il ne peut pas ensuite appliquer la marge.
Il doit taxer le prix total à la revente. La logique est claire. On ne déduit pas à l’entrée pour ne taxer qu’une partie à la sortie.
La Cour de justice de l’Union européenne a durci la lecture de cette condition. Dans son arrêt Icade Promotion du 30 septembre 2021, affaire C-299/20, elle a retenu une lecture stricte.
Le régime de la marge vise les biens dont l’acquisition a été soumise à la TVA sans droit à déduction pour le revendeur. Acheter à un particulier ne suffit donc pas toujours, à lui seul, à sécuriser le régime.
La deuxième condition : l’identité du bien entre l’achat et la revente
La deuxième condition de la TVA marchand de biens ne figure pas dans le texte de l’article 268. Elle a été construite par l’administration, puis validée par le juge.
Elle exige que le bien revendu soit identique au bien acquis, sur le plan de sa qualification juridique. Un terrain à bâtir doit avoir été acheté comme terrain à bâtir. Un immeuble bâti doit avoir été acheté comme immeuble bâti.
La viabilisation ne fait pas perdre l’identité non plus. Un terrain à bâtir acheté nu, puis viabilisé avant la revente, reste un terrain à bâtir.
Les travaux de viabilisation ne transforment pas la qualification du bien. Ils augmentent sa valeur, mais ils ne changent pas sa nature au regard de la TVA immobilière.
La démolition, en revanche, fait perdre l’identité. C’est l’enseignement de l’arrêt Promialp, rendu par le Conseil d’État le 27 mars 2020, sous le numéro 428234.
Un immeuble bâti démoli, puis revendu sous forme de terrain, n’est plus le même bien. La qualification a changé entre l’achat et la revente. La TVA porte alors sur le prix total.
Ce que dit la jurisprudence : Promialp, Icade et les arrêts de 2022
La jurisprudence a transformé la TVA sur la marge en dix ans. Le texte de l’article 268 n’a pas changé, mais sa lecture, si.
Quatre décisions structurent le régime actuel. Les connaître, c’est comprendre pourquoi certains dossiers passent et d’autres sont redressés.
La première décision est l’arrêt Promialp, rendu par le Conseil d’État le 27 mars 2020, numéro 428234. Une société avait acheté un immeuble bâti, l’avait démoli, puis avait revendu le terrain.
Le Conseil d’État a refusé la TVA sur la marge. La démolition avait fait perdre l’identité entre le bien acquis et le bien revendu. Le bien acheté était un immeuble, le bien vendu était un terrain.
La deuxième décision est l’arrêt Icade Promotion, rendu par la Cour de justice de l’Union européenne le 30 septembre 2021, affaire C-299/20.
La Cour a interprété l’article 392 de la directive TVA, qui fonde le régime de la marge en droit européen. Elle a confirmé que la division en lots et la viabilisation ne font pas perdre l’identité d’un terrain à bâtir.
La troisième décision est celle du Conseil d’État du 12 mai 2022, numéro 416727. Le Conseil a appliqué l’article 268 à la lumière de la directive TVA et de l’arrêt Icade.
Il a confirmé que l’identité de qualification est une condition d’application du régime. Cette décision a aligné le droit français sur l’interprétation européenne.
| Décision | Date | Apport principal |
|---|---|---|
| CE, Promialp, n° 428234 | 27 mars 2020 | La démolition fait perdre l’identité du bien |
| CJUE, Icade Promotion, C-299/20 | 30 septembre 2021 | Division et viabilisation ne font pas perdre l’identité |
| CE, n° 416727 | 12 mai 2022 | Lecture de l’article 268 à la lumière de la directive TVA |
| CE, n° 464561 | 11 octobre 2022 | Le caractère distinct des terrains doit ressortir des actes |
Le terrain à bâtir : le cas le plus fréquent
La vente d’un terrain à bâtir est soumise à la TVA de plein droit, en vertu de l’article 257-I-2-1° du code général des impôts.
Le taux est de 20 %. La question n’est donc pas de savoir si la vente est taxée, mais sur quelle base. Prix total ou marge, l’écart est considérable.
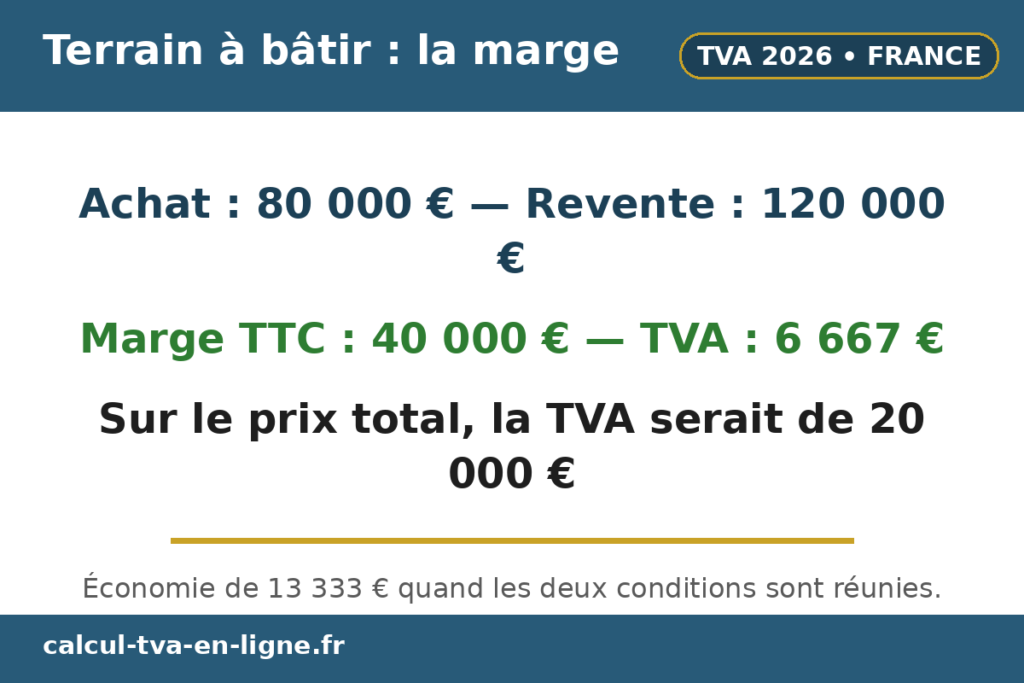
La marge TTC est de 120 000 € moins 80 000 €, soit 40 000 €. La marge HT est de 40 000 € divisés par 1,20, soit 33 333 €.
La TVA due est de 33 333 € multipliés par 0,20, soit 6 667 €. Sur le prix total, la TVA aurait été de 20 000 €. L’économie réalisée par la marge est de 13 333 €.
| Élément | Montant | Calcul |
|---|---|---|
| Prix d’achat du terrain (particulier) | 80 000 € | Acte d’achat |
| Prix de revente total TTC (2 lots × 60 000 €) | 120 000 € | 2 × 60 000 € |
| Marge TTC | 40 000 € | 120 000 € − 80 000 € |
| Marge HT | 33 333 € | 40 000 € ÷ 1,20 |
| TVA due sur la marge à 20 % | 6 667 € | 33 333 € × 0,20 |
| TVA sur le prix total (pour comparaison) | 20 000 € | 120 000 € ÷ 1,20 × 0,20 |
| Économie réalisée par la marge | 13 333 € | 20 000 € − 6 667 € |
La solution, dans ce cas, passe par la rédaction de l’acte d’achat. Si l’acte distingue le terrain à bâtir de la maison et du terrain qui la supporte, la marge peut être préservée sur la partie terrain.
C’est l’exigence posée par le Conseil d’État le 11 octobre 2022. La distinction doit ressortir des actes, pas d’une simple déclaration du vendeur.
Le calculateur de TVA en ligne permet de simuler chaque lot séparément.
Entrez 60 000 € TTC à 20 %, et vous obtenez 50 000 € HT et 10 000 € de TVA par lot sur le prix total. Comparez avec la marge, et l’écart apparaît immédiatement. C’est un bon test avant de fixer le prix de vente.
L’immeuble achevé depuis moins de cinq ans
Pour la TVA marchand de biens, un immeuble est neuf, au sens fiscal, quand il est achevé depuis moins de cinq ans. Le délai court à partir de la date d’achèvement.
Il ne court pas à partir de la date d’achat, ni de la date de la première occupation. Cette définition est posée par l’article 257-I-2-2° du code général des impôts. Elle est stricte et ne souffre pas d’exception.
La revente d’un immeuble neuf par un marchand de biens est soumise à la TVA de plein droit, sur le prix total. Le taux est de 20 %.
La TVA sur la marge est exclue dans ce cas. Le texte de l’article 268 ne vise pas les immeubles neufs. Il n’y a donc pas de choix à faire, ni de condition à vérifier.
| Élément | Montant | Calcul |
|---|---|---|
| Prix de vente TTC | 360 000 € | Prix convenu |
| Prix de vente HT | 300 000 € | 360 000 € ÷ 1,20 |
| TVA collectée à 20 % | 60 000 € | 300 000 € × 0,20 |
| TVA déduite à l’achat | 60 000 € | Facture d’achat |
| TVA nette à reverser | 0 € | 60 000 € − 60 000 € |
L’immeuble ancien et l’option pour la TVA
Un immeuble achevé depuis plus de cinq ans est en principe exonéré de TVA à la revente. Le fondement est l’article 261, 5, 2° du code général des impôts.
La vente se fait alors sans TVA. L’acheteur paie des droits d’enregistrement, pas de TVA. C’est le régime de droit commun pour l’ancien.
Le vendeur assujetti peut toutefois opter pour la taxation. L’option est prévue par l’article 260, 5° bis du même code. Elle doit être exprimée dans l’acte de vente.
Elle permet de soumettre la vente à la TVA, au taux de 20 %. Elle n’est pas rétractable une fois l’acte signé. Il faut donc la décider avant, pas après.
Pourquoi opter pour une TVA qu’on pourrait éviter ? La raison principale est la déduction. Quand la vente est exonérée, le vendeur ne peut pas déduire la TVA sur ses travaux et ses frais.
Quand la vente est taxée sur option, il peut la déduire. L’option devient intéressante quand les travaux sont lourds et leur TVA élevée.
Prenons l’exemple de Marc, mais avec un immeuble ancien. Il achète un appartement achevé en 2010, pour 150 000 €, à un particulier.
Il le revend 210 000 € TTC en 2026, avec l’option pour la TVA. La marge TTC est de 60 000 €. La marge HT est de 50 000 €. La TVA due sur la marge est de 10 000 €.
| Élément | Montant | Calcul |
|---|---|---|
| Prix d’achat (particulier, sans TVA) | 150 000 € | Acte d’achat |
| Prix de vente TTC avec option | 210 000 € | Acte de vente |
| Marge TTC | 60 000 € | 210 000 € − 150 000 € |
| Marge HT | 50 000 € | 60 000 € ÷ 1,20 |
| TVA due sur la marge à 20 % | 10 000 € | 50 000 € × 0,20 |
| TVA sur le prix total (pour comparaison) | 35 000 € | 210 000 € ÷ 1,20 × 0,20 |
Les travaux lourds qui rendent un immeuble neuf
Un immeuble ancien peut redevenir neuf au sens fiscal. Il suffit de travaux suffisamment lourds. La règle est posée par l’article 257-I-2-2° du code général des impôts.
Elle vise les travaux qui rendent l’immeuble à l’état neuf. Trois critères permettent de les identifier.
Le premier critère touche à la structure. Les travaux portent sur les fondations ou sur la majeure partie des éléments qui déterminent la résistance et la rigidité de l’ouvrage.
Une reprise en sous-œuvre, une reconstruction des planchers porteurs ou un remplacement des fondations entrent dans ce critère. Ce sont des travaux rares, mais décisifs.
Le deuxième critère touche à l’enveloppe. Les travaux portent sur la majeure partie des façades, hors ravalement.
Une surélévation, une reconstruction des murs extérieurs ou une modification profonde de la structure des façades entrent dans ce critère. Un simple ravalement, même coûteux, ne suffit pas.
Le troisième critère touche au second œuvre. Les travaux portent sur au moins deux tiers des éléments de second œuvre.
Le second œuvre comprend les cloisons, les menuiseries, les revêtements, la plomberie, l’électricité et le chauffage. Refaire deux tiers de ces éléments, c’est refaire l’immeuble de l’intérieur.
Quand l’un de ces critères est rempli, l’immeuble est assimilé à un immeuble neuf. Sa revente est soumise à la TVA de plein droit, sur le prix total.
Le taux est de 20 %. La marge est exclue. Le marchand de biens qui a acheté ancien pour revendre neuf, sans l’avoir prévu, subit un changement de régime complet.
| Élément | Montant | Calcul |
|---|---|---|
| Prix d’achat (particulier, sans TVA) | 180 000 € | Acte d’achat |
| Travaux lourds HT | 120 000 € | Factures des entreprises |
| TVA sur travaux à 20 % | 24 000 € | 120 000 € × 0,20 |
| Prix de vente TTC | 420 000 € | Acte de vente |
| Prix de vente HT | 350 000 € | 420 000 € ÷ 1,20 |
| TVA collectée à 20 % | 70 000 € | 350 000 € × 0,20 |
| TVA nette à reverser | 46 000 € | 70 000 € − 24 000 € |
Les droits d’enregistrement : l’engagement de revendre
La TVA n’est pas le seul impôt de l’opération. À l’achat, le marchand de biens paie des droits d’enregistrement.
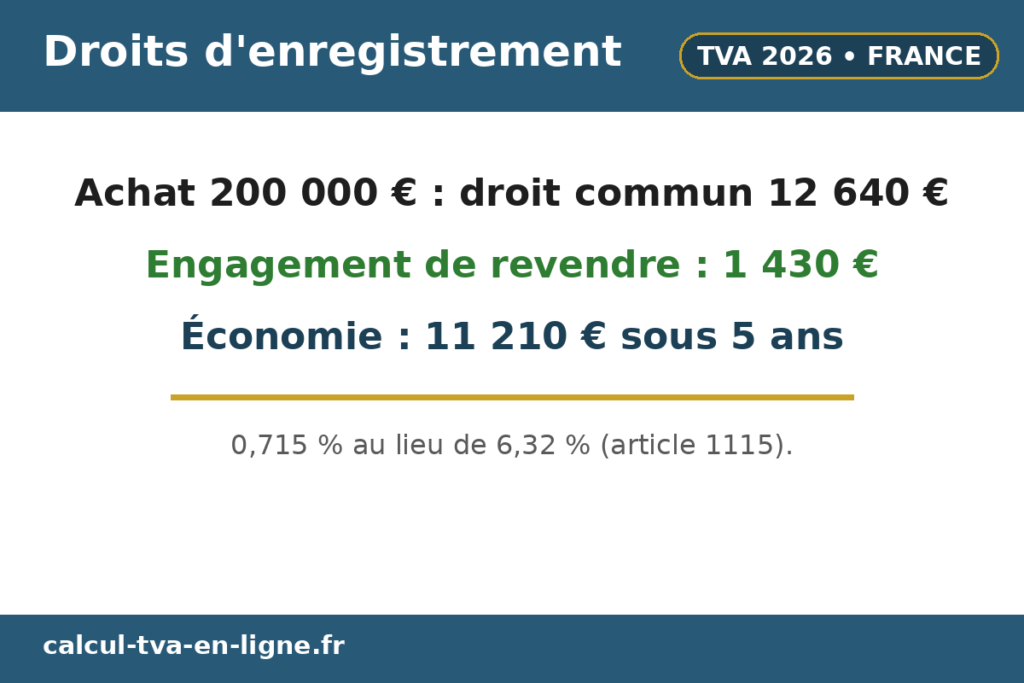
Pour un acheteur ordinaire, ces droits atteignent environ 6,32 % du prix dans la plupart des départements en 2026. Pour un marchand de biens qui s’engage à revendre, ils tombent à 0,715 %. L’écart est énorme.
Le mécanisme est prévu par l’article 1115 du code général des impôts. L’acquéreur assujetti à la TVA qui achète pour revendre peut prendre, dans l’acte d’achat, l’engagement de revendre le bien dans les cinq ans.
En contrepartie, il ne paie que la taxe de publicité foncière au taux de 0,715 %. Il paie aussi la contribution de sécurité immobilière, de 0,10 %.
| Élément | Achat ordinaire | Avec engagement de revendre |
|---|---|---|
| Base de calcul | 200 000 € | 200 000 € |
| Droits de mutation | 12 640 € (6,32 %) | 1 430 € (0,715 %) |
| Contribution de sécurité immobilière | 200 € (0,10 %) | 200 € (0,10 %) |
| Total des droits et taxes | 12 840 € | 1 630 € |
| Économie réalisée | — | 11 210 € |
Pour le détail des frais de notaire et de leur calcul en 2026, lisez le guide de la TVA et des frais de notaire en 2026.
Il détaille les émoluments, les débours et les taxes, avec des exemples chiffrés. Les frais de notaire ne se résument pas aux droits de mutation, même si ceux-ci en forment la plus grosse part.
La facture : ce qu’il faut écrire, et ne pas écrire
La facture est le document qui prouve le régime appliqué. Pour une vente soumise à la TVA sur le prix total, elle mentionne le prix HT, le taux de 20 % et le montant de la TVA.
L’acheteur assujetti peut alors déduire la TVA qui figure sur la facture. La facture est complète, classique, sans mention particulière.
Pour une vente soumise à la TVA sur la marge, la facture est différente. Aucune TVA ne doit apparaître sur la facture. Le prix est affiché TTC, sans ventilation entre HT et TVA.
La TVA est comprise dans le prix, mais elle n’est pas mentionnée. C’est une règle essentielle, et c’est aussi une erreur fréquente.
La facture de marge doit comporter une mention claire. Elle indique que la vente est soumise à la TVA sur la marge, en application de l’article 268 du code général des impôts.
Cette mention suffit. Elle n’a pas besoin d’être longue. Elle doit simplement être présente, lisible et exacte. Le notaire peut la faire figurer dans l’acte de vente.
Conservez chaque facture, chaque acte et chaque déclaration. La TVA sur la marge repose sur des preuves. Le prix d’achat, la qualification du bien, la déduction à l’achat : tout doit être documenté.
Un dossier complet se défend. Un dossier incomplet se redresse. La différence tient souvent à un classeur bien tenu.
L’acompte et l’exigibilité de la TVA
Depuis le 1er janvier 2023, la TVA devient exigible dès l’encaissement de l’acompte, pour les livraisons de biens comme pour les services.
C’est la loi de finances pour 2022 qui a aligné les deux régimes. Avant cette date, la TVA sur une livraison de biens n’était exigible qu’à la livraison. Ce n’est plus le cas aujourd’hui.
| Élément | Montant | Calcul |
|---|---|---|
| Prix de vente TTC | 300 000 € | Prix convenu |
| Acompte encaissé en mars (10 %) | 30 000 € | 300 000 € × 10 % |
| HT de l’acompte | 25 000 € | 30 000 € ÷ 1,20 |
| TVA exigible en mars à 20 % | 5 000 € | 25 000 € × 0,20 |
| TVA totale de la vente | 50 000 € | 300 000 € ÷ 1,20 × 0,20 |
| Solde de TVA à la livraison | 45 000 € | 50 000 € − 5 000 € |
Pour une vente soumise à la TVA sur la marge, l’acompte ne fait apparaître aucune TVA sur la facture. La TVA sur la marge n’est calculée qu’à la vente définitive, quand la marge est connue.
La facture d’acompte mentionne le montant TTC versé, sans ventilation. C’est la même logique que pour la facture définitive en marge.
Le calculateur de TVA permet de vérifier la TVA sur chaque acompte. Entrez le montant de l’acompte TTC et le taux de 20 %.
Vous obtenez le HT et la TVA à déclarer. C’est un calcul simple, mais il doit être fait au bon mois. Un acompte déclaré un mois trop tard génère des intérêts de retard.
Déclarer la TVA : la CA3 pas à pas
La CA3 se lit en deux blocs. Le premier bloc déclare le chiffre d’affaires et la TVA collectée. Le second bloc déclare la TVA déductible.
La différence entre les deux est la TVA à payer, ou le crédit de TVA à reporter. C’est un calcul simple, mais chaque ligne doit être remplie avec le bon montant.
Pour une vente au prix total, le chiffre d’affaires HT figure en ligne A1, « ventes, prestations de services ». La TVA correspondante figure dans la case du taux applicable, par exemple la case 09 pour le taux de 20 %.
Pour une vente sur la marge, c’est la marge HT qui figure en ligne A1, pas le prix de vente total. C’est une erreur fréquente, qui fausse toute la déclaration.
| Élément de la CA3 | Montant | Calcul |
|---|---|---|
| Chiffre d’affaires HT déclaré (marge HT) | 50 000 € | 60 000 € ÷ 1,20 |
| TVA collectée à 20 % | 10 000 € | 50 000 € × 0,20 |
| TVA déductible sur travaux | 6 000 € | Factures des artisans |
| TVA déductible sur frais | 400 € | Annonces et diagnostics |
| TVA déductible totale | 6 400 € | 6 000 € + 400 € |
| TVA à payer au Trésor | 3 600 € | 10 000 € − 6 400 € |
Le régime réel simplifié disparaît à compter du 1er janvier 2027, en application de la loi de finances pour 2025. Les entreprises qui déclaraient une CA12 annuelle basculent vers le régime réel normal et la CA3.
La dernière CA12, pour l’exercice 2026, doit être déposée au plus tard le 4 mai 2027. Ce changement concerne beaucoup de petits marchands de biens.
La franchise en base, la facturation électronique et le CIBS
La franchise en base de TVA dispense les petites entreprises de facturer la TVA, tant que leur chiffre d’affaires reste sous certains seuils.
Pour les prestations de services, les seuils de 2026 sont de 37 500 €, avec une tolérance jusqu’à 41 250 €.
Au-delà, la TVA devient exigible. Ces seuils ont été confirmés après l’abrogation du seuil unique de 25 000 €, par la loi numéro 2025-1044 du 3 novembre 2025.
Un marchand de biens en franchise en base ne facture pas de TVA et ne la déduit pas. Ses factures portent la mention « TVA non applicable, art. 293 B du CGI ». Cette mention reste valable jusqu’au 30 juin 2028.
Après cette date, la référence deviendra l’article L. 233-3 du code des impositions sur les biens et services, le CIBS. Le fond de la règle ne change pas, seule la référence évolue.
Le transfert du CGI vers le CIBS a été reporté. Il devait intervenir le 1er septembre 2026. L’ordonnance numéro 2026-671 du 27 juillet 2026 l’a reporté au 1er janvier 2027.
À cette date, les dispositions du CGI relatives à la TVA basculent vers le livre II du CIBS. La recodification se fait à droit constant. Les règles restent les mêmes, les numéros changent.
La facturation électronique devient obligatoire par étapes. La réception des factures électroniques est obligatoire pour tous les assujettis depuis le 1er septembre 2026.
L’émission devient obligatoire le 1er septembre 2027 pour les PME, les TPE et les micro-entreprises.
Les grandes entreprises et les entreprises de taille intermédiaire sont concernées plus tôt. Le marchand de biens doit préparer son logiciel de facturation.
Les erreurs qui coûtent cher
La première erreur est de croire que la TVA sur la marge est un choix. Elle ne l’est pas. Elle s’applique quand les deux conditions sont réunies, et elle est exclue dans le cas contraire.
Un marchand de biens qui applique la marge sans vérifier les conditions s’expose à un redressement. La TVA est alors recalculée sur le prix total, avec des intérêts de retard et des pénalités.
La deuxième erreur est d’oublier l’engagement de revendre à l’achat. Sans cet engagement dans l’acte, les droits d’enregistrement sont de 6,32 % au lieu de 0,715 %.
Sur un achat de 200 000 €, l’écart est de 11 210 €. L’engagement ne se rattrape pas après la signature. Il doit figurer dans l’acte d’achat, dès le départ.
La troisième erreur est de facturer la TVA sur une vente en marge. La facture fait apparaître un montant de TVA que l’acheteur ne peut pas déduire.
Le vendeur doit reverser cette TVA, sans que personne n’en profite. La facture de marge ne comporte aucune TVA apparente. C’est une règle simple, mais elle est violée régulièrement.
La quatrième erreur est de déclarer le prix total au lieu de la marge sur la CA3. Le chiffre d’affaires déclaré doit être la marge HT, pas le prix de vente.
Déclarer 260 000 € au lieu de 50 000 € fausse la TVA collectée et le chiffre d’affaires. La correction passe par une déclaration rectificative, qui attire l’attention de l’administration.
La cinquième erreur est de ne pas conserver les justificatifs. Sans acte d’achat, sans facture et sans déclaration de la période d’acquisition, la marge ne peut pas être prouvée.
L’administration peut alors imposer le prix total. Le classement des documents est une tâche administrative, mais elle vaut des dizaines de milliers d’euros.
La sixième erreur est de ne pas faire vérifier le dossier avant le compromis. Un expert-comptable ou un avocat fiscaliste peut valider le régime en une heure, pour un coût modeste.
Un redressement, lui, coûte la TVA recalculée, les intérêts et les pénalités. Le contrôle préalable est l’investissement le plus rentable de l’opération.
Questions fréquentes sur la TVA du marchand de biens
Un marchand de biens paie-t-il toujours la TVA sur ses ventes ?
Non, pas toujours. Le marchand de biens est assujetti de plein droit, mais ses ventes d’immeubles anciens de plus de cinq ans sont exonérées, sauf option.
Ses ventes d’immeubles neufs et de terrains à bâtir sont taxées de plein droit. Le régime dépend du bien vendu, pas de la volonté du vendeur. C’est le point de départ de toute analyse.
La TVA marchand de biens se calcule donc au cas par cas, opération par opération. Un même professionnel peut vendre un immeuble neuf taxé sur le prix total le lundi, et un immeuble ancien exonéré le vendredi.
Chaque vente a son propre régime. Il faut le déterminer avant de signer le compromis, pas après.
Comment calculer la TVA sur la marge ?
La formule tient en trois lignes. Marge TTC égale prix de vente moins prix d’achat. Marge HT égale marge TTC divisée par 1,20. TVA due égale marge HT multipliée par 0,20.
Pour un achat à 200 000 € et une revente à 260 000 €, la marge TTC est de 60 000 €, la marge HT de 50 000 €, et la TVA due de 10 000 €.
Quelle est la différence entre la TVA sur la marge et la TVA sur le prix total ?
La TVA sur le prix total porte sur la totalité du prix de vente. La TVA sur la marge ne porte que sur la différence entre le prix de vente et le prix d’achat.
Sur une revente à 260 000 € après un achat à 200 000 €, la TVA est de 43 333 € sur le prix total, contre 10 000 € sur la marge. L’écart est de 33 333 €.
Peut-on appliquer la TVA sur la marge après une démolition ?
En général, non. La démolition fait perdre l’identité entre le bien acquis et le bien revendu. C’est l’arrêt Promialp du Conseil d’État, du 27 mars 2020.
Un immeuble bâti acheté, démoli, puis revendu comme terrain à bâtir change de qualification juridique. La TVA porte alors sur le prix total, au taux de 20 %.
La division d’un terrain fait-elle perdre la TVA sur la marge ?
Non. La division d’un terrain à bâtir en plusieurs lots ne fait pas perdre l’identité du bien. C’est ce qu’a jugé la Cour de justice de l’Union européenne dans l’arrêt Icade Promotion, du 30 septembre 2021.
Un terrain à bâtir divisé reste un terrain à bâtir. La marge reste possible, si l’achat n’a pas ouvert droit à déduction.
Faut-il opter pour la TVA sur un immeuble ancien ?
Cela dépend des travaux et de l’acheteur. L’option permet de déduire la TVA sur les travaux et les frais. Elle est intéressante quand les travaux sont lourds et leur TVA élevée.
Elle est aussi intéressante quand l’acheteur est un assujetti qui peut déduire la TVA. Sans travaux importants et avec un acheteur particulier, l’exonération est souvent préférable.
Quels droits paie-t-on à l’achat avec l’engagement de revendre ?
Avec l’engagement de revendre dans les cinq ans, le marchand de biens ne paie que la taxe de publicité foncière de 0,715 %, plus la contribution de sécurité immobilière de 0,10 %.
Sur un achat de 200 000 €, cela représente 1 430 € de taxe et 200 € de contribution, soit 1 630 € au total. Sans engagement, les droits seraient de 12 640 €.
Que doit contenir une facture en TVA sur la marge ?
La facture en TVA sur la marge ne fait apparaître aucune TVA. Le prix est affiché TTC, sans ventilation entre HT et TVA.
Elle mentionne que la vente est soumise à la TVA sur la marge, en application de l’article 268 du code général des impôts.
Elle comporte aussi les mentions obligatoires générales : identité du vendeur, numéro de TVA, date, numéro unique et désignation du bien.
Quand la TVA sur un acompte est-elle exigible ?
Depuis le 1er janvier 2023, la TVA sur un acompte est exigible dès son encaissement. C’est vrai pour les livraisons de biens comme pour les services.
Un acompte de 30 000 € encaissé en mars rend exigible 5 000 € de TVA en mars, pour une vente au prix total de 300 000 € TTC. La TVA figure sur la déclaration du mois de l’encaissement.
Comment déclarer une vente sur la marge sur la CA3 ?
Sur la CA3, c’est la marge HT qui figure en ligne A1, pas le prix de vente total. Pour une marge TTC de 60 000 €, la marge HT est de 50 000 € et la TVA collectée de 10 000 €.
La TVA déductible sur les travaux et les frais vient en moins. La différence est la TVA à payer. Dans l’exemple de Marc, elle est de 3 600 €.
Les travaux sont-ils déductibles dans le régime de la marge ?
La TVA sur les travaux est en général déductible quand la revente est taxée, sur le prix total ou sur option. Elle vient en moins de la TVA collectée sur la déclaration CA3.
Elle ne réduit pas la marge elle-même, car le calcul de la marge ne prend en compte que le prix d’achat. Les travaux réduisent le bénéfice commercial, pas la base de la TVA sur la marge.
Que change le passage au CIBS le 1er janvier 2027 ?
Le passage au code des impositions sur les biens et services est une recodification à droit constant. Les règles de la TVA immobilière restent les mêmes.
Seule la numérotation des articles change. L’article 268 du CGI devient un article du CIBS. Les anciennes références restent valables jusqu’au 30 juin 2028, pendant la période de transition.
Conclusion : ce qu’il faut retenir
La TVA marchand de biens tient en une phrase. Le vendeur est assujetti de plein droit, il taxe le prix total à 20 %, sauf quand il peut taxer seulement sa marge.
La marge exige deux conditions : un achat sans déduction de TVA, et un bien revendu avec la même qualification juridique qu’à l’achat. Sans ces deux conditions, la TVA porte sur le prix total.
Les chiffres de cet article méritent d’être retenus. Un achat à 200 000 € et une revente à 260 000 € donnent 10 000 € de TVA sur la marge, contre 43 333 € sur le prix total.
Un terrain acheté 80 000 € et revendu 120 000 € donne 6 667 € de TVA sur la marge, contre 20 000 € sur le prix total. L’écart entre les deux régimes se compte en dizaines de milliers d’euros.
La TVA marchand de biens se joue dès l’acquisition. C’est l’achat qui décide du régime de la revente. Le vendeur, la qualification du bien, la déduction de TVA et la rédaction de l’acte forment un ensemble.
Au moment de la revente, il est souvent trop tard pour corriger un dossier mal préparé. Anticiper, c’est économiser.
Pour aller plus loin, commencez par vérifier vos calculs. Le calculateur de TVA en ligne donne le HT et la TVA à partir de n’importe quel prix TTC.
Il permet de comparer la marge et le prix total en quelques secondes, avant chaque compromis. C’est l’outil le plus simple pour ne pas signer avec un chiffre faux.
Lire la suite : le guide de la TVA sur l’immobilier neuf en 2026 détaille le régime du neuf, qui est le pendant de celui de l’ancien.
Lire la suite : le guide des frais de notaire en 2026 explique les droits de mutation et l’engagement de revendre. Lire la suite : le guide de la TVA sur la marge approfondit le régime de l’article 268.
Lire la suite : le guide de la TVA sur les honoraires d’agent immobilier explique la TVA sur les commissions, qui s’ajoute souvent au prix de vente.
Lire la suite : le guide de la TVA sur la cession d’entreprise et l’article 257 bis couvre la vente d’un portefeuille immobilier complet. Ces cinq guides forment un ensemble cohérent pour le professionnel de l’immobilier.
Sources : BOFiP BOI-TVA-IMM-10-10-10-30, livraisons exonérées avec option ; Conseil d’État, décision n° 416727 du 12 mai 2022 sur Légifrance.