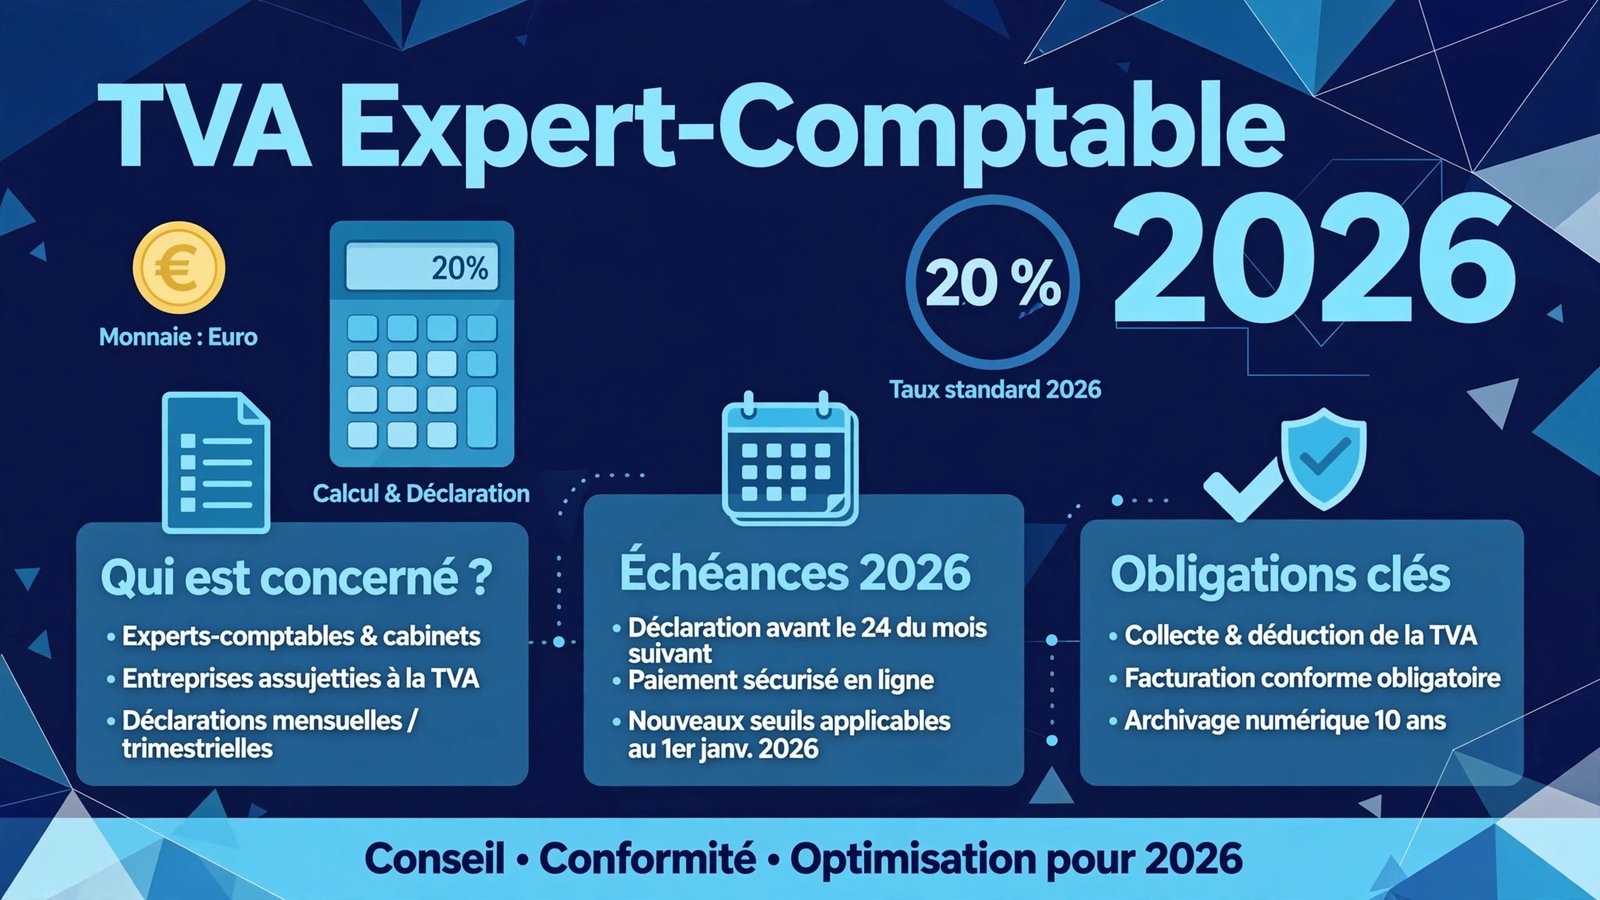
Vous venez de recevoir la facture de votre cabinet comptable et une ligne attire votre attention : la TVA. Faut-il vraiment payer de la TVA sur les honoraires d’un expert-comptable ? La réponse est oui, dans la grande majorité des cas. En matière de TVA expert-comptable, la règle de principe est simple : les prestations fournies par un cabinet d’expertise comptable sont des prestations de services soumises au taux normal de 20 %.
Pourtant, plusieurs situations méritent d’être examinées de près. Que se passe-t-il si le cabinet bénéficie de la franchise en base de TVA ? Une entreprise cliente peut-elle récupérer la TVA payée ? Comment sont traités les débours ? Et quelle est la différence avec un commissaire aux comptes ? Ce guide sur la TVA expert-comptable répond à ces questions, avec des exemples chiffrés, pour 2026.
Le principe : les honoraires d’expert-comptable sont taxés à 20 %
Un expert-comptable exerce une profession libérale réglementée et fournit des prestations de services à ses clients. Or, en France, les prestations de services sont en principe soumises à la TVA au taux normal de 20 %, prévu par l’article 278 du Code général des impôts (CGI). Aucun texte ne prévoit de taux réduit pour les missions comptables : ni le taux intermédiaire de 10 %, ni le taux réduit de 5,5 %, ni le taux particulier de 2,1 % ne s’appliquent aux honoraires d’un cabinet.
Concrètement, cela signifie que lorsqu’un cabinet facture 1 000 € hors taxes de prestations, il ajoute 200 € de TVA et le client paie 1 200 € toutes taxes comprises. La TVA expert-comptable collectée par le cabinet est ensuite reversée à l’État, après déduction de la TVA que le cabinet a lui-même payée sur ses propres achats professionnels.
Ce principe vaut pour tous les cabinets, organisés en société (SELARL, SELAS, SAS) ou en exercice individuel, en cabinet traditionnel ou en ligne : la forme juridique ne change rien au taux applicable.
Lire la suite : les taux de TVA en vigueur en France
Quelles missions sont concernées par la TVA expert-comptable ?
Toutes les missions habituelles d’un cabinet entrent dans le champ de la TVA expert-comptable au taux de 20 %. Voici les principales prestations concernées et leur traitement.
La tenue et la révision comptable
La tenue de comptabilité (saisie des pièces, journaux, lettrage) et la révision comptable (contrôle de cohérence, établissement des comptes annuels, bilan et compte de résultat) constituent le cœur de métier du cabinet. Elles sont le plus souvent facturées sous forme d’abonnement mensuel ou annuel, avec une TVA à 20 %.
Le conseil fiscal, social et en gestion
Les missions de conseil — optimisation fiscale, choix du statut juridique, accompagnement à la création d’entreprise, tableaux de bord de gestion — sont également des prestations de services taxées à 20 %. Il en va de même pour les missions d’assistance lors d’un contrôle fiscal ou d’un contrôle URSSAF, qui relèvent du conseil et de l’accompagnement.
La gestion de la paie et les déclarations sociales
L’établissement des bulletins de paie, les déclarations sociales nominatives (DSN) et la gestion des obligations sociales de l’entreprise cliente sont facturés avec TVA à 20 %. Ces missions, souvent proposées en complément de la tenue comptable, suivent exactement le même régime que les autres prestations du cabinet.
Le juridique accessoire et le secrétariat juridique
L’expert-comptable peut accomplir, à titre accessoire, certains actes juridiques liés directement à ses missions comptables : rédaction des procès-verbaux d’assemblées générales, formalités de dépôt des comptes annuels, modifications statutaires simples. Ces prestations accessoires, facturées par le cabinet, sont elles aussi soumises à la TVA au taux de 20 %.
| Mission du cabinet | Nature de la prestation | Taux de TVA applicable |
|---|---|---|
| Tenue de comptabilité | Prestation de services | 20 % |
| Révision et comptes annuels | Prestation de services | 20 % |
| Conseil fiscal et gestion | Prestation de services | 20 % |
| Gestion de la paie et DSN | Prestation de services | 20 % |
| Juridique accessoire (PV, formalités) | Prestation de services | 20 % |
| Audit contractuel (hors commissariat) | Prestation de services | 20 % |
Lire la suite : le guide complet de la TVA pour les professions libérales
Pourquoi aucun taux réduit ne s’applique aux cabinets comptables ?
Les taux réduits de TVA sont réservés par le Code général des impôts à des catégories limitativement énumérées : produits alimentaires, livres, transports de voyageurs, travaux de rénovation énergétique, médicaments remboursés, presse, pour ne citer que les plus connues. Les prestations intellectuelles et de conseil n’en font pas partie.
La TVA expert-comptable suit le même raisonnement que les autres professions du chiffre et du droit : les honoraires d’un avocat, d’un consultant ou d’un expert-comptable relèvent tous du taux normal. La TVA expert-comptable ne bénéficie donc d’aucune exception, et un cabinet qui appliquerait un taux de 10 % ou de 5,5 % à ses honoraires commettrait une erreur de facturation, avec un risque de redressement en cas de contrôle.
Attention également à une confusion fréquente : le fait que le client final soit un particulier, une association ou une micro-entreprise ne change rien au taux. C’est la nature de la prestation qui détermine le taux, pas la qualité du client. Un particulier qui confie sa déclaration de revenus à un expert-comptable paie lui aussi une TVA à 20 %, sans possibilité de la récupérer, contrairement à une entreprise assujettie.
Exemples chiffrés : calculer la TVA sur les honoraires
La formule de la TVA expert-comptable est toujours la même : TVA = prix hors taxes × 20 %, et prix TTC = prix hors taxes × 1,20. Voici plusieurs situations concrètes rencontrées en pratique.
| Prestation facturée | Prix HT | TVA à 20 % | Prix TTC |
|---|---|---|---|
| Tenue comptable mensuelle (TPE) | 150 € | 30 € | 180 € |
| Bilan annuel et liasse fiscale | 1 200 € | 240 € | 1 440 € |
| Mission paie (5 salariés, mensuel) | 250 € | 50 € | 300 € |
| Conseil création d’entreprise (forfait) | 800 € | 160 € | 960 € |
| Accompagnement contrôle fiscal | 2 500 € | 500 € | 3 000 € |
| Abonnement annuel tout compris | 3 600 € | 720 € | 4 320 € |
Exemple chiffré détaillé
Prenons une société qui paie un abonnement annuel de 3 600 € HT à son cabinet. Le calcul se décompose ainsi :
| Montant | Valeur | Calcul |
|---|---|---|
| Honoraires annuels HT | 3 600 € | Forfait convenu avec le cabinet |
| TVA collectée par le cabinet | 720 € | 3 600 € × 20 % |
| Montant TTC payé par le client | 4 320 € | 3 600 € + 720 € |
| TVA déductible pour le client assujetti | 720 € | Récupérable sur la déclaration de TVA |
| Coût net réel pour le client assujetti | 3 600 € | 4 320 € − 720 € |
Cet exemple montre l’essentiel de la TVA expert-comptable : pour une entreprise assujettie à la TVA, la taxe payée sur les honoraires n’est pas un coût définitif, puisqu’elle est récupérable. Pour un particulier ou une entreprise en franchise en base, en revanche, les 720 € restent à sa charge.
Lire la suite : calculer une TVA à 20 % en ligne
La franchise en base de TVA du cabinet : un cas particulier
Il existe une exception importante au principe : un petit cabinet peut relever de la franchise en base de TVA, prévue par l’article 293 B du CGI. Dans ce cas, le cabinet ne facture aucune TVA à ses clients et ne peut pas non plus récupérer la TVA sur ses propres achats.
Pour une activité de prestations de services, les seuils de la franchise en base sont de 37 500 € de chiffre d’affaires annuel hors taxes, avec un seuil majoré de 41 250 €. En pratique, un cabinet qui dépasse le seuil de base devient redevable de la TVA à compter du 1er janvier de l’année suivante, tandis que le dépassement du seuil majoré fait cesser la franchise immédiatement, dès le jour du dépassement.
Si votre expert-comptable est en franchise en base, sa facture ne comporte aucune ligne de TVA et doit porter la mention « TVA non applicable, art. 293 B du CGI ». Vous payez alors le prix net, sans TVA à ajouter. C’est un avantage apparent pour le client, mais il a une contrepartie : le client assujetti ne peut rien déduire, puisqu’aucune TVA n’a été facturée.
En matière de TVA expert-comptable, la franchise en base reste l’exception : la plupart des cabinets dépassent rapidement ces seuils — quelques dizaines de clients suffisent à atteindre 37 500 € de chiffre d’affaires — et sont donc assujettis à la TVA. Elle concerne surtout les débuts d’activité ou les exercices à temps très partiel. Pour un client, la question à poser est donc simple : votre cabinet facture-t-il avec ou sans TVA ? La réponse figure sur la facture elle-même.
Visitez maintenant : https://entreprendre.service-public.gouv.fr/vosdroits/F21746
Le client peut-il déduire la TVA payée sur les honoraires ?
Oui, à condition d’être lui-même assujetti à la TVA. Une entreprise soumise à un régime réel de TVA (réel simplifié ou réel normal) déduit la TVA mentionnée sur la facture de son expert-comptable, dans les conditions de droit commun de l’article 271 du CGI. Les honoraires doivent être engagés pour les besoins de l’activité imposable de l’entreprise, ce qui est le cas de la comptabilité, de la paie et du conseil de gestion.
La déduction de la TVA expert-comptable s’opère sur la déclaration de TVA de la période au cours de laquelle la facture a été reçue et payée, selon les règles habituelles. Pour une entreprise au régime réel simplifié, la TVA déductible de l’année est régularisée lors de la déclaration annuelle. Dans tous les cas, la facture du cabinet, avec son numéro de TVA intracommunautaire, constitue le justificatif indispensable : conservez-la précieusement.
En revanche, plusieurs catégories de clients ne peuvent pas déduire cette TVA expert-comptable. Un particulier supporte définitivement la TVA sur les honoraires. Il en va de même pour une entreprise en franchise en base de TVA, une micro-entreprise non assujettie, ou une association dont les activités sont exonérées. Pour ces clients, le coût réel de la prestation est le prix TTC, et comparer les devis sur une base TTC prend tout son sens.
Lire la suite : comment calculer une TVA pas à pas
TVA et débours : les frais avancés par le cabinet
Un cabinet avance parfois des frais pour le compte de son client : frais de greffe pour le dépôt des comptes, frais de publication d’annonce légale, droits d’enregistrement. Ces sommes, appelées débours, obéissent à un régime spécifique de TVA expert-comptable prévu par l’article 267, II-2° du CGI : elles ne sont pas comprises dans la base d’imposition à la TVA, à condition de respecter des conditions strictes.
Pour qu’une somme soit un débours, il faut que la dépense ait été engagée au nom et pour le compte du client, dans le cadre d’un mandat, que le cabinet rende compte exactement de son montant, qu’il la comptabilise dans un compte de passage et qu’il puisse en justifier la nature et le montant auprès de l’administration. La facture doit alors distinguer deux lignes : les honoraires, taxés à 20 %, et les débours, remboursés à l’euro près, sans TVA et sans marge.
Attention à ne pas confondre débours et refacturation de frais. Si le cabinet engage une dépense en son propre nom — frais de déplacement, frais postaux, fournitures — puis la refacture au client, cette refacturation fait partie du prix de la prestation et suit le même taux de 20 %. Dans le doute, la refacturation est taxée : seuls les véritables débours, justifiés et mandatés, échappent à la TVA.
| Type de frais | Exemple | Traitement TVA |
|---|---|---|
| Débours justifié | Frais de greffe payés au nom du client | Hors base TVA, sans marge |
| Frais de déplacement du cabinet | Train, hôtel des collaborateurs | Taxé à 20 % avec la prestation |
| Frais postaux et fournitures | Envois, impressions | Taxé à 20 % avec la prestation |
| Annonce légale au nom du client | Publication mandatée par le client | Hors base TVA si conditions remplies |
Lire la suite : TVA freelance : seuils, facturation et autoliquidation 2026
Expert-comptable et commissaire aux comptes : ne pas confondre
L’expert-comptable et le commissaire aux comptes (CAC) sont deux professionnels distincts, même si un même cabinet peut parfois exercer les deux activités. L’expert-comptable tient et révise la comptabilité, conseille et établit les comptes. Le commissaire aux comptes, lui, certifie les comptes dans le cadre d’une mission légale d’audit, obligatoire au-delà de certains seuils pour les sociétés commerciales.
Sur le plan de la TVA expert-comptable, les deux missions relèvent du même taux normal de 20 %. La distinction compte surtout pour les incompatibilités : un professionnel ne peut pas être à la fois l’expert-comptable et le commissaire aux comptes de la même entité, afin de garantir l’indépendance de l’audit. Pour le client, la conséquence est simple : honoraires d’expertise comptable ou de commissariat aux comptes, la facture comporte une TVA à 20 %, déductible dans les mêmes conditions.
Les mentions obligatoires sur la facture du cabinet
Qu’il soit assujetti ou en franchise en base, le cabinet doit émettre une facture conforme aux règles de l’article 289 du CGI. Pour un cabinet assujetti à la TVA expert-comptable, la facture mentionne obligatoirement : le prix hors taxes, le taux de TVA appliqué (20 %), le montant de la TVA et le prix TTC, ainsi que le numéro de TVA intracommunautaire du cabinet. Pour un cabinet en franchise en base, elle porte la mention « TVA non applicable, art. 293 B du CGI » et ne fait apparaître aucun montant de TVA.
Vérifiez systématiquement ces mentions avant de payer. Une facture sans TVA d’un cabinet qui devrait être assujetti, ou un taux erroné, peut vous priver de votre droit à déduction. En cas de doute, demandez le numéro de TVA intracommunautaire du cabinet et vérifiez-le.
Cas particuliers : particulier, association, client étranger
Un particulier qui confie sa comptabilité personnelle ou sa déclaration de revenus à un expert-comptable paie la TVA à 20 % sans pouvoir la déduire. Le coût réel est donc le prix TTC, et il est utile de le savoir avant de signer la lettre de mission.
Une association assujettie à la TVA déduit la TVA sur les honoraires comme n’importe quelle entreprise ; si son activité est exonérée ou non lucrative, elle supporte la TVA définitivement, comme un particulier.
Enfin, pour un client établi dans un autre État membre de l’Union européenne et assujetti à la TVA, la TVA expert-comptable sur la prestation d’un cabinet français relève en principe du mécanisme d’autoliquidation : le cabinet facture hors taxes et le client déclare lui-même la TVA dans son pays. Ce cas, plus technique, doit être confirmé avec le cabinet au moment de la lettre de mission, car il dépend du statut exact du client et du lieu d’établissement de la prestation.
Visitez maintenant : https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000052485808
Questions fréquentes sur la TVA expert-comptable
Un client doit-il payer la TVA sur les honoraires de son expert-comptable ?
Oui, en principe. Les prestations d’un cabinet d’expertise comptable sont soumises à la TVA au taux normal de 20 %. La seule exception concerne les cabinets en franchise en base de TVA, qui ne facturent pas de TVA et l’indiquent par la mention « TVA non applicable, art. 293 B du CGI ».
Une entreprise peut-elle déduire la TVA payée à son expert-comptable ?
Oui, si elle est elle-même assujettie à la TVA. La TVA expert-comptable mentionnée sur la facture du cabinet est déductible dans les conditions de l’article 271 du CGI, dès lors que les honoraires sont engagés pour les besoins de l’activité imposable de l’entreprise. La facture constitue le justificatif de la déduction.
Que se passe-t-il si le cabinet est en franchise en base de TVA ?
Le cabinet ne facture aucune TVA et le client paie le prix net. En contrepartie, le client ne peut déduire aucune TVA, et le cabinet ne récupère pas la TVA sur ses propres achats. Ce régime concerne les cabinets dont le chiffre d’affaires annuel reste sous 37 500 €, avec un seuil majoré de 41 250 €.
La TVA s’applique-t-elle aussi aux missions de paie et de conseil ?
Oui. La tenue comptable, la révision, la paie, les déclarations sociales, le conseil fiscal et le juridique accessoire sont toutes des prestations de services taxées à 20 %. Aucune de ces missions ne relève d’un taux réduit.
Comment sont traités les débours facturés par le cabinet ?
Les véritables débours — dépenses engagées au nom et pour le compte du client, sur mandat, rendues à l’euro près — ne sont pas compris dans la base d’imposition à la TVA (article 267, II-2° du CGI). Les frais engagés au nom du cabinet puis refacturés sont, eux, taxés à 20 % avec la prestation.
Un particulier peut-il récupérer la TVA sur les honoraires ?
Non. Seule une entreprise ou une personne assujettie à la TVA peut déduire la TVA d’achat. Un particulier supporte définitivement la TVA à 20 % sur les honoraires de son expert-comptable.
Expert-comptable et commissaire aux comptes : le taux est-il le même ?
Oui. Les honoraires d’expertise comptable et les honoraires de commissariat aux comptes relèvent tous deux du taux normal de 20 %. La différence entre les deux professions porte sur la nature de la mission, pas sur le taux de TVA.
Comment vérifier que la TVA facturée est correcte ?
Contrôlez la facture : prix HT, taux de 20 %, montant de la TVA, prix TTC et numéro de TVA intracommunautaire du cabinet. En cas de franchise en base, vérifiez la mention « TVA non applicable, art. 293 B du CGI ». Un écart sur le taux ou une mention manquante doit être signalé au cabinet avant paiement.
Conclusion
La TVA expert-comptable obéit à une règle claire : un taux normal de 20 % sur l’ensemble des missions, de la tenue comptable au conseil, en passant par la paie et le juridique accessoire. Seules nuances : la franchise en base pour les petits cabinets, la déductibilité pour les clients assujettis et le traitement des débours justifiés.
Avant de signer une lettre de mission, vérifiez trois points sur le devis : le prix est-il exprimé hors taxes ou TTC, le cabinet est-il assujetti ou en franchise en base, et les frais avancés sont-ils distingués des honoraires ? Ces trois vérifications évitent la plupart des mauvaises surprises.
Pingback: TVA avocat 2026 : taux 20 %, franchise et débours
Pingback: TVA notaire 2026: émoluments à 20 %, débours et frais