Martine habite un immeuble de trente lots à Lyon.
Chaque trimestre, elle ouvre son appel de charges avec une petite appréhension.
En mars dernier, une ligne a retenu son attention.
Honoraires du syndic : 400 euros hors taxes, TVA 80 euros, total 480 euros.
Elle a relu la ligne deux fois.
Pourquoi payer une TVA sur les honoraires du syndic ?
Et pourquoi cette TVA ne se récupère-t-elle jamais ?
C’est la question de la TVA syndic de copropriété, et la réponse tient en quelques chiffres.
Ce guide explique la règle, ligne par ligne.
Vous verrez comment se calculent les honoraires, les charges et les travaux.
Vous saurez aussi quelles erreurs coûtent cher à une copropriété.
Tous les montants sont des exemples, sauf mention contraire.
Ils servent à comprendre le calcul, pas à fixer un prix.
Chaque copropriété négocie ses propres honoraires en assemblée générale.
TVA syndic de copropriété : la règle en une phrase
Les honoraires du syndic sont des prestations de services.
Elles sont donc soumises à la TVA au taux normal de 20 %.
C’est l’article 278 du code général des impôts qui fixe ce taux normal.
Aucun taux réduit ne s’applique aux honoraires du syndic.
La règle vaut pour le forfait de gestion courante.
Elle vaut aussi pour les prestations particulières.
Elle vaut enfin pour les honoraires sur travaux.
La formule est toujours la même.
Montant hors taxes multiplié par 20 %, puis ajouté au montant hors taxes.
Autrement dit : TTC = HT × 1,20.
Pour vérifier un montant en quelques secondes, utilisez le calculateur de TVA en ligne.
Entrez le montant hors taxes, choisissez 20 %, et le total TTC apparaît aussitôt.
Le syndic est un professionnel assujetti à la TVA.
Il exerce une activité économique de manière indépendante.
C’est l’article 256 du code général des impôts qui définit cet assujettissement.
Peu importe sa forme juridique, entreprise individuelle, SARL ou SAS.
Le cabinet facture donc la TVA, la déclare et la reverse à l’État.
Le syndicat des copropriétaires, lui, paie la facture toutes taxes comprises.
La taxe devient alors une charge comme les autres.
Elle se répartit entre les copropriétaires selon leurs tantièmes.
Qui paie la TVA, le syndic ou le syndicat ?
Pour la TVA syndic de copropriété, le point de départ est simple.
Le cabinet facture la TVA, et le syndicat la paie.
Le syndic collecte la taxe pour le compte de l’État.
Il ne la garde pas, il la reverse après déduction de la TVA sur ses propres achats.
Le syndicat, de son côté, n’est pas un assujetti pour la gestion de l’immeuble.
Son activité se limite le plus souvent à conserver l’immeuble et à gérer les parties communes.
L’instruction fiscale 3 A-3-98 du 27 avril 1998 l’admet clairement.
Un syndicat qui se limite à cette gestion n’a pas à soumettre à la TVA les charges qu’il perçoit.
En contrepartie, il ne peut pas récupérer la TVA sur ses dépenses.
Il agit alors comme un consommateur final.
C’est ce que confirme une réponse ministérielle à l’Assemblée nationale.
Les syndicats qui ne réalisent aucune opération imposable ne déduisent pas la TVA.
La TVA sur les honoraires et sur les travaux reste donc un coût définitif.
Elle s’ajoute au budget de la copropriété, puis aux appels de charges.
Le conseil syndical doit en tenir compte quand il compare deux offres.
Deux forfaits affichés hors taxes peuvent cacher des totaux TTC très différents.
Comparez toujours les montants toutes taxes comprises.
Un forfait à 150 euros hors taxes par lot coûte en réalité 180 euros TTC.
Un forfait à 160 euros hors taxes par lot coûte 192 euros TTC.
La différence atteint 360 euros par an pour trente lots.
Sur trois ans de mandat, elle dépasse 1 000 euros.
Pour comparer deux devis sans erreur, calculez la TVA en ligne à partir de chaque montant hors taxes.
| Opération | Taux de TVA | Texte de référence |
|---|---|---|
| Honoraires de gestion courante | 20 % | Article 278 du CGI |
| Prestations particulières du syndic | 20 % | Article 278 du CGI |
| Honoraires sur travaux | 20 % | Article 278 du CGI |
| Travaux de rénovation, logement de plus de 2 ans | 10 % | Article 279-0 bis du CGI |
| Travaux de rénovation énergétique | 5,5 % | Article 278-0 bis A du CGI |
| Travaux exclus ou immeuble neuf | 20 % | Article 278 du CGI |
| État daté | 20 % incluse dans le plafond de 380 € TTC | Décret n° 2020-153 |
Ce tableau résume les taux à connaître avant toute assemblée générale.
Gardez-le sous la main quand vous relisez un devis ou un appel de charges.
Un taux mal appliqué se repère souvent à la première lecture.
Le forfait de gestion courante, ce qui est inclus
Depuis la loi ALUR n° 2014-366 du 24 mars 2014, le contrat de syndic suit un modèle obligatoire.
Le décret n° 2015-342 du 26 mars 2015 fixe ce contrat type.
Il s’impose à tous les syndics professionnels depuis le 1er juillet 2015.
Le contrat distingue deux blocs, le forfait et les prestations particulières.
Le forfait couvre la gestion courante, sans facturation supplémentaire possible.
Il inclut la préparation du budget prévisionnel et la tenue de la comptabilité.
Il inclut les appels de charges et l’encaissement des règlements.
Il inclut l’assemblée générale annuelle, convocation, tenue et procès-verbal.
Il inclut l’extranet, le carnet d’entretien et le registre d’immatriculation.
Il inclut aussi le compte bancaire séparé ouvert au nom du syndicat.
Ce compte séparé est exigé par l’article 18 de la loi du 10 juillet 1965.
Le montant du forfait est libre, il se négocie avant le vote en assemblée générale.
En pratique, il se situe souvent entre 120 € et 200 € hors taxes par lot et par an.
Cette fourchette est une observation du marché, pas un tarif réglementé.
Le mandat du syndic dure trois ans au maximum.
Il ne se reconduit pas tacitement, il faut un nouveau vote.
Le syndic professionnel doit détenir une carte professionnelle.
Cette carte porte la mention syndic de copropriété.
Il doit aussi justifier d’une garantie financière et d’une assurance de responsabilité civile.
Ces conditions relèvent de la loi Hoguet du 2 janvier 1970.
Pour comparer avec un autre métier de l’immobilier : Lire la suite.
| Poste | Montant HT | TVA 20 % | Montant TTC |
|---|---|---|---|
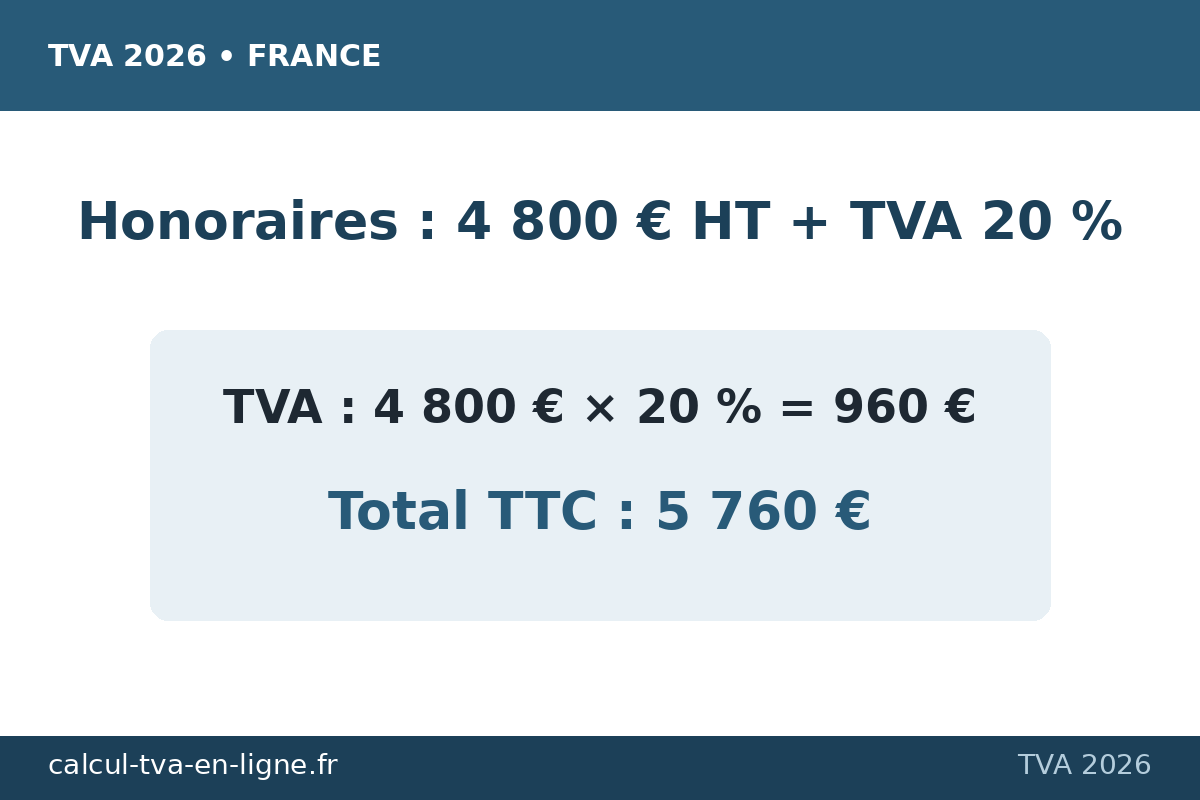
| Forfait annuel, 30 lots à 160 € HT | 4 800 € | 960 € | 5 760 € |
| Soit par lot et par an | 160 € | 32 € | 192 € |
| Soit par lot et par trimestre | 40 € | 8 € | 48 € |
La formule est simple : 4 800 € × 20 % = 960 € de TVA.
Le total TTC atteint donc 4 800 € + 960 € = 5 760 €.
Chaque copropriétaire paie ensuite sa part selon ses tantièmes.
Un lot de 85 tantièmes sur 1 000 supporte 8,5 % du total.
Sa part annuelle s’élève à 5 760 € × 8,5 % = 489,60 € TTC.
La TVA qu’il supporte dans ce montant est de 960 € × 8,5 % = 81,60 €.
Cette TVA ne se récupère pas, elle fait partie du coût de la gestion.
| Copropriétaire | Tantièmes | Part du forfait TTC | Dont TVA supportée |
|---|---|---|---|
| Martine, lot de 85 tantièmes | 85 / 1 000 | 489,60 € | 81,60 € |
| Karim, lot de 120 tantièmes | 120 / 1 000 | 691,20 € | 115,20 € |
| Sophie, lot de 60 tantièmes | 60 / 1 000 | 345,60 € | 57,60 € |
La répartition suit toujours les tantièmes du règlement de copropriété.
Un grand appartement paie plus qu’un studio, c’est la règle de base.
Les charges de travaux suivent parfois une autre clé de répartition.
Il faut alors relire le règlement avant de contester un appel de charges.
La facture du syndic et l’appel de charges, deux documents différents
Le syndic adresse sa facture au syndicat des copropriétaires.
C’est le syndicat qui est le client du cabinet, pas chaque copropriétaire.
La facture porte le numéro de TVA du cabinet et le détail hors taxes.
Elle indique le taux de 20 %, le montant de la TVA et le total TTC.
L’appel de charges, lui, n’est pas une facture au sens du droit fiscal.
Il répartit simplement les dépenses du syndicat entre les copropriétaires.
Il ne porte pas de numéro de TVA et ne permet pas de déduire la taxe.
Cette distinction a été confirmée par le ministère en avril 2026.
Elle compte aussi pour la facturation électronique, comme on le verra plus loin.
Conservez les factures du syndic avec les comptes annuels.
Elles servent de justificatifs en cas de contrôle ou de litige.
Un copropriétaire qui exerce une activité assujettie peut en avoir besoin.
Il peut demander au syndic une copie des factures liées à son lot.
Le syndic doit pouvoir produire ces pièces sans difficulté.
Un cabinet bien organisé les tient à disposition sur l’extranet.
Les prestations particulières facturées en plus du forfait
Le forfait ne couvre pas tout, et c’est normal.
Certaines prestations se facturent en plus, mais pas n’importe lesquelles.
Seules les prestations de la liste limitative peuvent donner lieu à une facturation complémentaire.
Cette liste figure à l’annexe 2 du décret n° 2015-342 du 26 mars 2015.
Toute prestation hors liste doit rester dans le forfait.
Un syndic ne peut pas inventer une ligne de facturation.
Parmi les prestations facturables, on trouve les assemblées générales supplémentaires.
On trouve aussi les réunions du conseil syndical au-delà du nombre prévu.
Le suivi d’un sinistre complexe peut également se facturer en plus.
Le recouvrement des impayés fait partie de la liste, avec des limites strictes.
La modification du règlement de copropriété se facture aussi en supplément.
Chaque prestation se facture à la vacation ou au tarif prévu au contrat.
La vacation se compte le plus souvent à l’heure, pendant les heures ouvrables.
En dehors des heures ouvrables, le tarif augmente généralement de moitié.
Pour la TVA syndic de copropriété, ces prestations suivent la même règle que le forfait.
Elles sont taxées à 20 %, sans aucune exception.
| Prestation particulière | Montant HT | TVA 20 % | Montant TTC |
|---|---|---|---|
| Vacation d’une heure, heures ouvrables | 50 € | 10 € | 60 € |
| Vacation d’une heure, hors heures ouvrables | 75 € | 15 € | 90 € |
| Mise en demeure pour impayé | 25 € | 5 € | 30 € |
| Remise du dossier à un huissier | 83,33 € | 16,67 € | 100 € |
| Assemblée générale supplémentaire, 3 heures | 150 € | 30 € | 180 € |
| Suivi de sinistre, 4 vacations | 200 € | 40 € | 240 € |
Les montants de ce tableau sont des exemples, pas des tarifs imposés.
Chaque contrat fixe ses propres tarifs, votés en assemblée générale.
Prenons l’exemple d’une assemblée générale supplémentaire.
Elle dure trois heures, à 50 € hors taxes de l’heure.
Le montant hors taxes atteint 150 €.
La TVA s’élève à 150 € × 20 % = 30 €.
Le syndicat paie donc 180 € TTC pour cette réunion.
Le même calcul vaut pour un sinistre suivi pendant quatre heures.
Quatre vacations à 50 € donnent 200 € hors taxes.
La TVA atteint 40 €, et le total TTC s’élève à 240 €.
Les frais de recouvrement obéissent à une règle particulière.
Ils sont imputables au seul copropriétaire débiteur.
Les autres copropriétaires ne doivent pas les supporter.
Une mise en demeure à 30 € TTC reste donc à la charge du retardataire.
Le non-respect du contrat type peut coûter cher au cabinet.
Les sanctions administratives atteignent 3 000 € pour une personne physique.
Elles montent jusqu’à 15 000 € pour une personne morale.
Le conseil syndical peut saisir l’administration en cas de facturation abusive.
Il peut aussi demander des explications écrites au syndic.
Un cabinet sérieux fournit le détail de chaque prestation facturée.
Les honoraires sur travaux, un pourcentage voté en assemblée
Les travaux votés en assemblée générale entraînent des honoraires spécifiques.
Le syndic suit le chantier, contrôle les devis et réceptionne les travaux.
Cette mission se rémunère par un pourcentage du montant des travaux.
L’article 18-1 A de la loi du 10 juillet 1965 encadre ce principe.
Le pourcentage doit être voté lors de la même assemblée que les travaux.
Il s’applique au montant hors taxes des travaux.
Le taux est dégressif selon l’ampleur du chantier.
En pratique, les cabinets proposent souvent entre 1 % et 4 %.
Cette fourchette est une observation du marché, pas une règle légale.
Un petit chantier peut justifier un pourcentage plus élevé.
Un très gros chantier justifie en général un pourcentage plus faible.
Le point essentiel concerne la TVA sur ces honoraires.
Les honoraires sur travaux sont taxés à 20 %, comme tous les honoraires du syndic.
Le taux réduit des travaux ne se transmet pas aux honoraires.
C’est une confusion fréquente, et elle coûte cher.
Un ravalement facturé à 10 % n’entraîne pas des honoraires à 10 %.
Le syndic facture ses honoraires à 20 %, point final.
| Poste | Base HT | Taux | TVA | Total TTC |
|---|---|---|---|---|
| Ravalement de façade, travaux | 120 000 € | 10 % | 12 000 € | 132 000 € |
| Honoraires du syndic sur travaux, 3 % | 3 600 € | 20 % | 720 € | 4 320 € |
| Total de l’opération | 123 600 € | — | 12 720 € | 136 320 € |
Le calcul se lit ligne par ligne.
Les travaux coûtent 120 000 € hors taxes, taxés à 10 %.
La TVA sur les travaux s’élève à 12 000 €.
Les honoraires atteignent 3 % de 120 000 €, soit 3 600 € hors taxes.
La TVA sur les honoraires s’élève à 3 600 € × 20 % = 720 €.
Le total TTC de l’opération atteint 132 000 € + 4 320 € = 136 320 €.
Chaque copropriétaire paie ensuite sa part selon la clé des travaux.
Un lot de 85 tantièmes sur 1 000 supporte 8,5 % du total.
Sa part s’élève à 136 320 € × 8,5 % = 11 587,20 € TTC.
La TVA comprise dans sa part atteint 12 720 € × 8,5 % = 1 081,20 €.
Cette TVA ne se récupère pas, elle reste un coût définitif.
Pour vérifier ces calculs avant le vote, utilisez le calculateur de TVA en ligne.
Testez chaque ligne séparément, avec le bon taux à chaque fois.
L’état daté et les frais imputés à un seul copropriétaire
Quand un copropriétaire vend son lot, le notaire demande un état daté.
Ce document indique les sommes dues au syndicat et celles dues par le syndicat.
Seul le syndic peut l’établir, c’est un monopole de fait.
Son prix est plafonné par décret depuis le 1er juin 2020.
Le décret n° 2020-153 du 21 février 2020 fixe ce plafond à 380 € TTC.
Ce montant inclut la TVA à 20 %, il ne s’y ajoute pas.
Un syndic qui facture 500 € pour un état daté dépasse le plafond.
Le vendeur peut alors contester la facture et demander le remboursement.
Le calcul hors taxes donne 380 € ÷ 1,20 = 316,67 € HT.
La TVA comprise dans le plafond s’élève à 63,33 €.
Le pré-état daté, lui, n’est pas plafonné.
Il s’agit d’un document informatif remis avant la promesse de vente.
Son tarif reste libre, il varie selon les cabinets.
Il faut donc distinguer les deux documents avant de payer.
| Document | Montant HT | TVA 20 % | Montant TTC | Plafond |
|---|---|---|---|---|
| État daté | 316,67 € | 63,33 € | 380 € | 380 € TTC |
| Pré-état daté | selon le contrat | 20 % | selon le contrat | aucun |
| Mise en demeure pour impayé | 25 € | 5 € | 30 € | aucun |
L’article 10-1 de la loi du 10 juillet 1965 fixe le principe.
Certains frais sont imputables au seul copropriétaire concerné.
Les autres copropriétaires ne doivent pas les payer à sa place.
C’est le cas de l’état daté, à la charge du vendeur.
C’est aussi le cas des frais de recouvrement, à la charge du débiteur.
Le syndic doit isoler ces frais dans sa comptabilité.
Il ne doit pas les noyer dans les charges générales.
Le conseil syndical peut vérifier cette ventilation chaque année.
Il suffit de demander le détail des frais imputés aux copropriétaires.
Le syndicat des copropriétaires peut-il récupérer la TVA ?
La réponse courte est presque toujours non.
Un syndicat qui se limite à gérer l’immeuble ne récupère pas la TVA.
Il ne réalise aucune opération imposable à la TVA.
Il ne facture pas de TVA, donc il n’en déduit pas.
C’est le principe de neutralité de la TVA, appliqué à l’envers.
Seul un assujetti qui collecte la TVA peut en déduire.
Pour la TVA syndic de copropriété, la déduction est le point le plus mal compris.
Beaucoup de copropriétaires imaginent que le syndicat récupère la taxe.
En réalité, la TVA payée sur les honoraires et les travaux reste un coût.
Elle s’ajoute au budget, puis aux charges de chaque lot.
Il existe pourtant une exception, et elle mérite d’être connue.
Quand le syndicat exerce une activité taxable, il devient assujetti pour cette activité.
La location de parties communes à des fins commerciales en est un exemple.
Un panneau publicitaire sur la façade en est un autre.
La location d’un emplacement pour une antenne relais aussi.
L’exploitation d’une laverie automatique dans les parties communes également.
Dans ces cas, le syndicat facture la TVA sur ses recettes.
Il peut alors déduire la TVA sur les dépenses liées à cette activité.
La déduction reste limitée aux dépenses de l’activité taxable.
Elle ne s’étend pas aux dépenses de gestion de l’immeuble.
| Poste | Montant HT | TVA 20 % | Montant TTC |
|---|---|---|---|
| Location d’emplacements publicitaires, recettes annuelles | 10 000 € | 2 000 € | 12 000 € |
| Entretien de la façade, dépenses liées | 3 000 € | 600 € | 3 600 € |
| TVA à reverser par le syndicat | — | 1 400 € | — |
Cet exemple est une illustration, pas une règle générale.
La TVA collectée atteint 10 000 € × 20 % = 2 000 €.
La TVA déductible atteint 3 000 € × 20 % = 600 €.
Le syndicat reverse donc 2 000 € − 600 € = 1 400 €.
Une telle activité change aussi les obligations du syndicat.
Il lui faut un numéro SIREN et une comptabilité adaptée.
Il doit déclarer ses recettes et déposer des déclarations de TVA.
Le syndic doit être informé avant toute décision de ce type.
Il ne faut pas lancer une location commerciale sans avis fiscal.
Un copropriétaire assujetti peut aussi se poser la question pour son lot.
Un commerçant ou un professionnel libéral utilise parfois son lot pour son activité.
Il peut alors demander au syndic les justificatifs de TVA de ses charges.
La déduction ne porte que sur la part liée à son activité taxable.
Elle exige des factures conformes, au nom du syndicat.
Chaque situation doit être examinée avec un expert-comptable.
Pour les règles de la location en société, lire la suite sur la TVA de la SCI en location nue.
TVA syndic de copropriété et travaux dans les parties communes
Les travaux pèsent souvent plus lourd que les honoraires dans un budget.
Un ravalement ou une isolation se chiffre en dizaines de milliers d’euros.
Le taux de TVA appliqué change alors complètement le total.
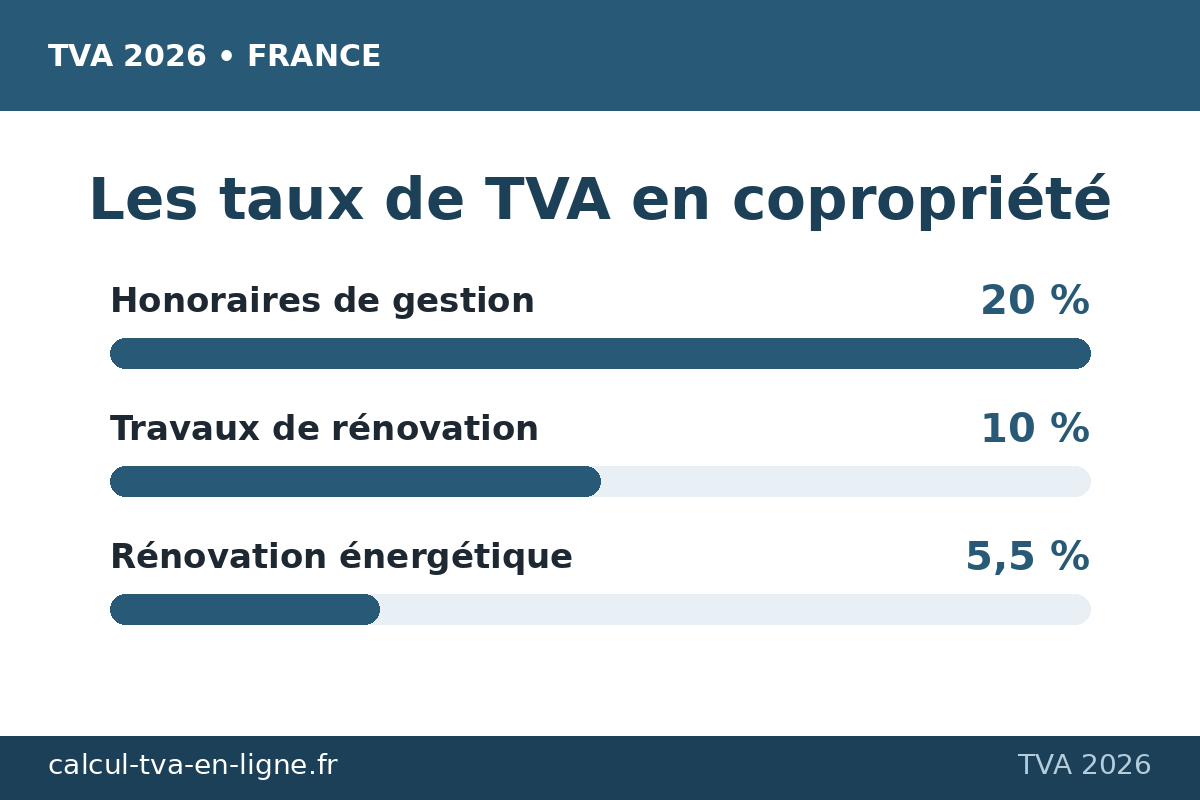
Trois taux sont possibles, 10 %, 5,5 % ou 20 %.
Le bon taux dépend de la nature des travaux et de l’âge de l’immeuble.
Les travaux d’amélioration, de transformation, d’aménagement et d’entretien relèvent du taux de 10 %.
Ils doivent porter sur des locaux d’habitation achevés depuis plus de deux ans.
C’est l’article 279-0 bis du code général des impôts qui fixe cette règle.
Les travaux de rénovation énergétique relèvent du taux de 5,5 %.
C’est l’article 278-0 bis A du code général des impôts qui les vise.
Le taux normal de 20 % s’applique aux travaux exclus des taux réduits.
Il s’applique aussi aux immeubles neufs et aux locaux professionnels.
Pour les parties communes, une règle de proportion s’ajoute.
Quand l’immeuble est affecté à l’habitation pour au moins 50 %, le taux réduit s’applique à l’ensemble des travaux.
La proportion s’apprécie selon les tantièmes de copropriété.
En dessous de 50 % d’habitation, le taux réduit ne vise que la part des logements.
C’est la doctrine du BOFiP qui le précise, au BOI-TVA-LIQ-30-20-90-10.
Le preneur des travaux doit certifier leur éligibilité sur le devis ou la facture.
En copropriété, c’est le syndic qui certifie au nom du syndicat.
La certification porte sur l’âge de l’immeuble et sur la nature des travaux.
Sans cette certification, l’entreprise doit appliquer le taux normal.
Pour lire la doctrine officielle, consultez le BOFiP sur les travaux à taux réduit.
| Travaux dans les parties communes | Taux de TVA | Condition principale |
|---|---|---|
| Ravalement d’entretien, réfection de toiture | 10 % | Logement achevé depuis plus de 2 ans |
| Peinture des parties communes | 10 % | Logement achevé depuis plus de 2 ans |
| Réparation ou installation d’un ascenseur | 10 % | Logement achevé depuis plus de 2 ans |
| Isolation par l’extérieur ou de la toiture | 5,5 % | Critères de performance respectés |
| Ventilation double flux, chauffage performant | 5,5 % | Rénovation énergétique éligible |
| Chaudière à combustible fossile | Exclue du 5,5 % | Depuis le 1er mars 2025 |
| Installation d’une piscine | 20 % | Travaux non essentiels |
| Espaces verts, nettoyage des parties communes | 20 % | Prestations de services courantes |
| Construction neuve ou surélévation | 20 % | Production d’un immeuble neuf |
Une chaudière à combustible fossile ne bénéficie plus du taux de 5,5 % depuis le 1er mars 2025.
Ce point surprend beaucoup de conseils syndicaux.
Un devis signé avant cette date avec un acompte encaissé peut échapper à l’exclusion.
Il faut vérifier la date du devis et celle de l’acompte.
Pour les travaux d’isolation, les critères de performance sont décisifs.
Un isolant insuffisant fait basculer les travaux du taux de 5,5 % au taux de 10 %.
La différence reste importante sur un gros chantier.
Demandez toujours la fiche technique des matériaux avant le vote.
Pour approfondir la rénovation énergétique, lire la suite sur la TVA à 5,5 % en rénovation énergétique.
Trois exemples chiffrés complets
Les tableaux suivants reprennent des situations réelles de copropriété.
Dans chaque cas, la TVA syndic de copropriété reste à 20 %, même quand les travaux sont à 10 % ou à 5,5 %.
C’est la distinction la plus importante de tout ce guide.
Les travaux et les honoraires ne partagent jamais le même taux.
Il faut donc calculer chaque ligne séparément, sans mélanger les taux.
Le premier exemple reprend le forfait annuel déjà vu plus haut.
Il montre le calcul de base, celui que chaque copropriétaire retrouve sur son appel de charges.
| Exemple 1, honoraires annuels | Montant HT | TVA | Montant TTC |
|---|---|---|---|
| Forfait de gestion, 30 lots à 160 € HT | 4 800 € | 960 € | 5 760 € |
| Assemblée générale supplémentaire, 3 heures | 150 € | 30 € | 180 € |
| Suivi de sinistre, 4 vacations | 200 € | 40 € | 240 € |
| Total des honoraires de l’année | 5 150 € | 1 030 € | 6 180 € |
Le total hors taxes atteint 4 800 € + 150 € + 200 € = 5 150 €.
La TVA atteint 5 150 € × 20 % = 1 030 €.
Le total TTC s’élève donc à 6 180 € pour l’année.
Le deuxième exemple concerne un ravalement de façade.
L’immeuble a plus de deux ans et il est affecté à l’habitation.
Les travaux relèvent donc du taux de 10 %.
| Exemple 2, ravalement de façade | Montant HT | TVA | Montant TTC |
|---|---|---|---|
| Travaux de ravalement | 120 000 € | 12 000 € | 132 000 € |
| Honoraires du syndic, 3 % des travaux | 3 600 € | 720 € | 4 320 € |
| Total de l’opération | 123 600 € | 12 720 € | 136 320 € |
Si le même ravalement était taxé à 20 %, le total changerait beaucoup.
La TVA sur les travaux atteindrait 120 000 € × 20 % = 24 000 €.
Le total TTC atteindrait 144 000 € + 4 320 € = 148 320 €.
La différence entre les deux taux atteint 12 000 €.
C’est le prix d’une erreur de taux sur un seul chantier.
Le troisième exemple concerne une isolation par l’extérieur.
Les critères de performance sont respectés, le taux de 5,5 % s’applique.
| Exemple 3, isolation par l’extérieur | Montant HT | TVA | Montant TTC |
|---|---|---|---|
| Travaux d’isolation | 60 000 € | 3 300 € | 63 300 € |
| Honoraires du syndic, 2 % des travaux | 1 200 € | 240 € | 1 440 € |
| Total de l’opération | 61 200 € | 3 540 € | 64 740 € |
La TVA sur les travaux s’élève à 60 000 € × 5,5 % = 3 300 €.
Les honoraires atteignent 2 % de 60 000 €, soit 1 200 € hors taxes.
La TVA sur les honoraires s’élève à 1 200 € × 20 % = 240 €.
Le total TTC de l’opération atteint 63 300 € + 1 440 € = 64 740 €.
Un lot de 85 tantièmes sur 1 000 supporte 8,5 % de ce total.
Sa part s’élève à 64 740 € × 8,5 % = 5 502,90 € TTC.
Le dernier tableau montre un appel de charges trimestriel complet.
Il reprend la situation de Martine, au début de ce guide.
| Appel de charges trimestriel | Montant HT | TVA | Montant TTC |
|---|---|---|---|
| Honoraires du syndic du trimestre | 400 € | 80 € | 480 € |
| Ménage des parties communes | 600 € | 120 € | 720 € |
| Total de l’appel de charges | 1 000 € | 200 € | 1 200 € |
La TVA du syndic représente 80 € dans cet appel de 1 200 € TTC.
Elle ne se récupère pas, elle fait partie des charges.
Le ménage, lui, est aussi taxé à 20 %.
Sa TVA atteint 600 € × 20 % = 120 €.
Le total de TVA supportée par la copropriété atteint 200 € ce trimestre.
Sur une année, ce poste dépasse 800 € pour ce petit immeuble.
Pour refaire ces calculs avec vos propres montants, calculez la TVA en ligne.
La franchise en base et les petits cabinets
Un petit cabinet de syndic peut relever de la franchise en base de TVA.
Ce régime dispense de facturer la TVA, tant que le chiffre d’affaires reste sous un seuil.
Pour les prestations de services, le seuil est de 37 500 € de chiffre d’affaires hors taxes.
Le seuil majoré est de 41 250 €, il déclenche la sortie immédiate du régime.
C’est l’article 293 B du code général des impôts qui fixe ces seuils.
La facture porte alors la mention TVA non applicable, art. 293 B du CGI.
Le cabinet ne facture pas de TVA, mais il n’en récupère pas non plus.
La franchise change tout pour la TVA syndic de copropriété des petits cabinets.
Un cabinet en franchise facture ses honoraires hors taxes, sans ajouter 20 %.
Le syndicat paie alors moins cher, à service égal.
Mais le cabinet ne déduit pas la TVA sur ses propres achats.
Son coût de fonctionnement en tient compte dans ses tarifs.
| Situation du cabinet | Seuil | Conséquence |
|---|---|---|
| Chiffre d’affaires de l’année précédente | 37 500 € HT | Franchise maintenue |
| Chiffre d’affaires de l’année en cours | 41 250 € HT | Sortie dès le dépassement |
| Entre 37 500 € et 41 250 € en cours d’année | — | Franchise jusqu’au 31 décembre |
Prenons un cabinet qui réalise 36 000 € de chiffre d’affaires hors taxes.
Il reste en franchise, il ne facture pas de TVA.
Un forfait de 4 800 € hors taxes coûte alors 4 800 € au syndicat.
Le même forfait, facturé par un cabinet assujetti, coûterait 5 760 € TTC.
La différence atteint 960 €, soit 20 % du montant hors taxes.
Si le chiffre d’affaires dépasse 41 250 € en cours d’année, tout change.
Le cabinet doit facturer la TVA dès le jour du dépassement.
Il doit aussi revoir ses devis en cours et prévenir ses clients.
Le seuil unique de 25 000 €, annoncé en 2025, n’est jamais entré en application.
Il a été suspendu, puis abrogé par la loi n° 2025-1044 du 3 novembre 2025.
Les seuils de 2026 restent donc 37 500 € et 41 250 € pour les services.
Un syndic qui applique encore le seuil de 25 000 € se trompe.
Il facture une TVA qu’il ne doit pas, ou il oublie celle qu’il doit.
Syndic bénévole ou coopératif : pas de TVA sur des honoraires inexistants
Une petite copropriété peut choisir un syndic non professionnel.
On l’appelle souvent syndic bénévole, mais le terme juridique est syndic non professionnel.
L’article 17-2 de la loi du 10 juillet 1965 encadre ce choix.
Le syndic non professionnel doit être propriétaire d’au moins un lot.
Il peut intervenir à titre gratuit et se faire rembourser ses frais.
Il peut aussi recevoir une indemnité forfaitaire votée en assemblée générale.
Rien ne l’interdit, contrairement à une idée répandue.
Il n’est pas soumis à la loi Hoguet ni à la carte professionnelle.
Il n’a pas non plus d’obligation de garantie financière.
Une assurance de responsabilité civile reste toutefois recommandée.
Son coût est en principe pris en charge par la copropriété.
Le syndic coopératif obéit à une règle différente.
C’est le conseil syndical qui administre l’immeuble et élit son président.
L’article 17-1 de la loi du 10 juillet 1965 prévoit ce mode de gestion.
Les fonctions de membre et de président du conseil syndical sont gratuites.
Seul le remboursement des frais engagés sur justificatifs est autorisé.
C’est l’article 27 du décret n° 67-223 du 17 mars 1967 qui le précise.
Quand le syndic bénévole ne perçoit aucune rémunération, il n’y a pas de TVA.
Il n’y a pas de prestation facturée, donc pas de taxe à collecter.
Les frais remboursés sur justificatifs ne constituent pas des honoraires.
Ils ne portent pas de TVA, ce sont de simples remboursements.
Quand une indemnité est votée, la situation devient plus délicate.
Elle peut être imposable au titre des bénéfices non commerciaux.
Il faut alors se rapprocher d’un expert-comptable avant de la voter.
Le choix du syndic bénévole allège souvent les charges.
Il convient surtout aux petites copropriétés d’occupants.
Il exige du temps, de la rigueur et une bonne connaissance des règles.
Déclarer la TVA : CA3, CA12 et facturation électronique
Le cabinet de syndic déclare la TVA qu’il collecte.
Il le fait selon son régime d’imposition, réel normal ou réel simplifié.
Au réel normal, la déclaration CA3 est en principe mensuelle.
Au réel simplifié, la déclaration CA12 est annuelle, avec des acomptes.
La TVA sur les prestations de services est exigible à l’encaissement.
C’est l’article 269 du code général des impôts qui fixe cette règle.
Le cabinet peut opter pour le paiement de la taxe d’après les débits.
L’option se formule par lettre au service des impôts des entreprises.
Elle prend effet le premier jour du mois suivant la demande.
Elle change le moment où la TVA devient exigible.
Elle ne change ni le taux ni le montant de la taxe.
La facturation électronique ajoute une obligation nouvelle.
Depuis le 1er septembre 2026, toutes les entreprises assujetties doivent pouvoir recevoir des factures électroniques.
Les grandes entreprises et les entreprises de taille intermédiaire doivent aussi les émettre depuis cette date.
Les PME, les TPE et les micro-entreprises émettront à partir du 1er septembre 2027.
Une facture non émise au bon format expose à une amende de 50 € par facture.
Le plafond annuel de cette amende est de 15 000 €.
| Échéance | Entreprises concernées | Obligation |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises assujetties | Recevoir les factures électroniques |
| 1er septembre 2026 | Grandes entreprises et ETI | Émettre les factures électroniques |
| 1er septembre 2027 | PME, TPE et micro-entreprises | Émettre les factures électroniques |
Les appels de charges ne sont pas concernés par cette réforme.
Ils ne constituent pas des factures au sens du droit fiscal.
Le ministère l’a confirmé en réponse à une question au Sénat en avril 2026.
Le syndic n’a donc aucune obligation nouvelle pour les appels de charges.
Il doit en revanche équiper son cabinet pour recevoir les factures de ses fournisseurs.
Il doit choisir une plateforme agréée avant l’échéance qui le concerne.
À partir du 1er janvier 2027, les règles de TVA changent de code.
Elles passent du code général des impôts au code des impositions sur les biens et services.
Ce transfert résulte de l’ordonnance n° 2025-1247 du 17 décembre 2025.
Il se fait à droit constant, les taux et les règles ne changent pas.
Pour les règles de l’immobilier neuf, lire la suite sur la TVA de l’immobilier neuf.
Les erreurs qui coûtent cher
La première erreur, en matière de TVA syndic de copropriété, est de comparer des prix hors taxes.
Deux devis affichés hors taxes peuvent cacher un écart de 20 %.
Comparez toujours les montants toutes taxes comprises, ligne par ligne.
La deuxième erreur consiste à appliquer un taux réduit aux honoraires.
Certains syndics facturent leurs honoraires à 10 % quand les travaux sont à 10 %.
C’est une erreur, les honoraires restent taxés à 20 %.
En cas de contrôle, le cabinet doit reverser la TVA manquante.
La troisième erreur concerne les honoraires sur travaux oubliés dans le budget.
Un ravalement à 120 000 € hors taxes entraîne 3 600 € d’honoraires hors taxes.
Avec la TVA, ce poste atteint 4 320 € TTC.
L’oublier fausse le budget voté en assemblée générale.
La quatrième erreur est de facturer une prestation hors forfait qui n’est pas dans la liste.
Seules les prestations de l’annexe 2 du décret n° 2015-342 peuvent se facturer en plus.
Toute autre prestation doit rester dans le forfait annuel.
Le conseil syndical peut contester une ligne non prévue par la liste.
La cinquième erreur est de payer un état daté au-dessus du plafond.
Le plafond est de 380 € TTC, TVA de 20 % incluse.
Une facture de 500 € dépasse le plafond de 120 €.
Le vendeur peut demander le remboursement du trop-perçu.
La sixième erreur est de croire que le syndicat récupère la TVA.
Un syndicat sans activité taxable ne déduit rien.
La TVA sur les travaux et les honoraires reste un coût définitif.
Il faut l’intégrer dans le budget dès le départ.
La septième erreur est d’oublier la certification pour le taux réduit.
Sans certification du syndic sur le devis, l’entreprise applique 20 %.
Un ravalement à 120 000 € coûte alors 12 000 € de TVA supplémentaire.
Vérifiez que chaque devis de travaux porte la certification.
La huitième erreur est d’appliquer le taux de 5,5 % à une chaudière à combustible fossile.
Ce taux est exclu depuis le 1er mars 2025.
Un devis qui l’applique encore doit être corrigé avant le vote.
La neuvième erreur est de confondre l’appel de charges et la facture.
L’appel de charges ne permet pas de déduire la TVA.
Seule la facture du syndic, au nom du syndicat, sert de justificatif.
La dixième erreur est d’appliquer le seuil de franchise de 25 000 €.
Ce seuil n’est jamais entré en application.
Il a été abrogé par la loi n° 2025-1044 du 3 novembre 2025.
Les seuils de 2026 sont 37 500 € et 41 250 € pour les services.
| Erreur fréquente | Conséquence | Coût illustré |
|---|---|---|
| Comparer des prix hors taxes | Mauvais choix de syndic | 360 € par an pour 30 lots |
| Honoraires facturés à 10 % | Redressement du cabinet | TVA manquante à reverser |
| Honoraires sur travaux oubliés | Budget voté insuffisant | 4 320 € TTC non prévus |
| Prestation hors liste facturée | Facturation contestable | Remboursement à demander |
| État daté à 500 € TTC | Dépassement du plafond | 120 € de trop-perçu |
| Taux réduit sans certification | Application du taux de 20 % | 12 000 € sur un ravalement |
Ce tableau ne donne que des ordres de grandeur.
Chaque copropriété doit refaire le calcul avec ses propres montants.
Le conseil syndical peut s’en servir comme d’une check-list avant chaque assemblée.
Ce qu’il faut vérifier avant la prochaine assemblée générale
Commencez par relire le projet de contrat de syndic.
Vérifiez le montant du forfait et la liste des prestations particulières.
Comparez les tarifs avec ceux de l’année précédente.
Demandez le détail hors taxes, TVA et TTC de chaque ligne.
Un devis sans détail n’est pas un devis, c’est une promesse vague.
Vérifiez ensuite les honoraires sur travaux votés.
Le pourcentage doit figurer dans la résolution de l’assemblée.
Il doit s’appliquer au montant hors taxes des travaux.
Contrôlez aussi les devis de travaux et leur certification.
Le taux réduit doit être justifié par l’âge de l’immeuble.
La certification du syndic doit figurer sur le devis ou la facture.
Vérifiez l’état daté si un lot est en cours de vente.
Son montant ne doit pas dépasser 380 € TTC.
Demandez une copie de la facture si le montant vous surprend.
Vérifiez enfin le compte bancaire séparé du syndicat.
Les fonds de la copropriété ne doivent pas transiter par le compte du cabinet.
C’est une obligation, pas une simple bonne pratique.
Si un point vous échappe, demandez des explications écrites.
Le syndic doit répondre au conseil syndical dans un délai raisonnable.
Une réponse floue est souvent le signe d’un problème réel.
Pour refaire chaque calcul avant le vote : Lire la suite.
Foire aux questions
Les questions suivantes reviennent souvent quand on parle de TVA syndic de copropriété.
Elles reprennent les points les plus concrets de ce guide.
Si votre question n’y figure pas, relisez la section qui la concerne.
Quel est le taux de TVA sur les honoraires du syndic en 2026 ?
Le taux est de 20 %, le taux normal prévu par l’article 278 du code général des impôts.
Il s’applique au forfait de gestion courante, aux prestations particulières et aux honoraires sur travaux.
Aucun taux réduit ne vise les honoraires du syndic, même pour un logement social ou des travaux de rénovation.
La TVA sur les honoraires du syndic est-elle récupérable ?
Non, en principe, le syndicat ne récupère pas cette TVA.
Il ne réalise aucune opération imposable, donc il ne déduit pas la taxe.
La TVA reste un coût définitif, réparti entre les copropriétaires selon leurs tantièmes.
Le syndic peut-il facturer des prestations en plus du forfait ?
Oui, mais seulement les prestations de la liste limitative du décret n° 2015-342.
Les assemblées supplémentaires, les sinistres complexes et le recouvrement en font partie.
Toute autre prestation doit rester incluse dans le forfait annuel.
Comment sont calculés les honoraires du syndic sur les travaux ?
Ils correspondent à un pourcentage du montant hors taxes des travaux.
Ce pourcentage est voté en assemblée générale, en même temps que les travaux.
En pratique, il se situe souvent entre 1 % et 4 %, et il est taxé à 20 %.
Quel taux de TVA s’applique aux travaux dans les parties communes ?
Le taux est de 10 % pour les travaux de rénovation d’un logement de plus de deux ans.
Il est de 5,5 % pour les travaux de rénovation énergétique éligibles.
Il est de 20 % pour les travaux exclus, les immeubles neufs et les locaux professionnels.
Que coûte un état daté en 2026 ?
Son prix est plafonné à 380 € TTC par le décret n° 2020-153 du 21 février 2020.
Ce montant inclut la TVA à 20 %, soit 316,67 € hors taxes et 63,33 € de TVA.
Un syndic qui facture davantage dépasse le plafond, et le vendeur peut contester.
Un syndic bénévole facture-t-il la TVA ?
Non, s’il ne perçoit aucune rémunération, il n’y a pas de TVA.
Les frais remboursés sur justificatifs ne sont pas des honoraires.
Si une indemnité est votée, sa situation fiscale doit être examinée avec un expert-comptable.
Que se passe-t-il si le syndic applique un taux réduit à ses honoraires ?
C’est une erreur, les honoraires sont toujours taxés à 20 %.
Le cabinet doit reverser la TVA manquante en cas de contrôle.
Le syndicat, lui, a payé trop peu, mais le redressement vise le cabinet.
L’appel de charges est-il une facture avec TVA ?
Non, l’appel de charges n’est pas une facture au sens du droit fiscal.
Il répartit les dépenses du syndicat entre les copropriétaires.
Il ne permet pas de déduire la TVA, seule la facture du syndic sert de justificatif.
Le syndicat doit-il déclarer la TVA s’il loue une partie commune ?
Oui, s’il exerce une activité taxable, comme la location d’un panneau publicitaire.
Il devient alors assujetti pour cette activité et facture la TVA sur ses recettes.
Il peut déduire la TVA sur les dépenses liées à cette activité, et il doit déposer des déclarations.
Comment la TVA se répartit-elle entre les copropriétaires ?
Elle se répartit selon les tantièmes du règlement de copropriété.
Un lot de 85 tantièmes sur 1 000 supporte 8,5 % de chaque dépense.
Les travaux peuvent suivre une autre clé, il faut relire le règlement avant de contester.
La facturation électronique concerne-t-elle la copropriété ?
Les appels de charges ne sont pas concernés, ce ne sont pas des factures.
Le cabinet de syndic, lui, doit pouvoir recevoir des factures électroniques depuis le 1er septembre 2026.
Il émettra les siennes au format électronique selon sa taille, en 2026 ou en 2027.
Conclusion : ce qu’il faut retenir
Pour résumer, la TVA syndic de copropriété tient en une idée simple.
Les honoraires sont taxés à 20 %, et cette TVA reste un coût définitif pour le syndicat.
Le forfait, les prestations particulières et les honoraires sur travaux suivent la même règle.
Seuls les travaux eux-mêmes peuvent bénéficier d’un taux réduit.
Le taux de 10 % vise la rénovation d’un logement de plus de deux ans.
Le taux de 5,5 % vise la rénovation énergétique, avec des critères stricts.
Le syndicat ne récupère pas la TVA, sauf s’il exerce une activité taxable.
La location d’une partie commune ou d’un panneau publicitaire change alors la donne.
L’état daté est plafonné à 380 € TTC, TVA incluse.
Le contrat type protège la copropriété contre les facturations imprévues.
Seules les prestations de la liste limitative se facturent en plus du forfait.
Avant chaque assemblée générale, comparez les offres en TTC.
Vérifiez chaque ligne, chaque taux et chaque certification.
Un quart d’heure de vérification peut faire économiser des milliers d’euros.
Pour vérifier vos propres montants, calculez la TVA en ligne avant de voter.
Et si un chiffre vous surprend sur votre appel de charges, demandez le détail au syndic.
Un cabinet sérieux explique ses factures sans difficulté.