La cliente qui découvre le taux sur son devis de salle de bain
Karim est carreleur à Toulouse depuis douze ans.
Un mardi matin de février 2026, une cliente l’appelle pour rénover sa salle de bain. Elle a repéré un carrelage imitation marbre dans un magasin. Elle veut aussi remplacer sa vieille baignoire par une douche à l’italienne.
Karim se déplace chez elle le lendemain.
Il mesure la pièce, douze mètres carrés au sol et vingt mètres carrés de murs. Il note l’état du support, l’évacuation à déplacer et le siphon à remplacer. Il prépare ensuite son devis dans son atelier.
Le devis arrive par courriel le vendredi.
La cliente l’ouvre et regarde le total. Deux mille huit cents euros hors taxes, deux cent quatre-vingts euros de TVA, trois mille quatre-vingts euros TTC. Elle appelle Karim, surprise par le taux de dix pour cent.
Elle pensait que les travaux dans une maison ancienne étaient à cinq virgule cinq pour cent.
Karim lui explique que la TVA carreleur est de dix pour cent sur la pose de carrelage en rénovation. Le taux de cinq virgule cinq pour cent est réservé à des travaux très précis, comme le plancher chauffant. La cliente comprend, mais elle veut voir le détail.
Vous êtes peut-être dans la même situation que Karim.
Vous êtes carreleur, poseur de faïence ou artisan du bâtiment. Vous préparez des devis chaque semaine. Chaque devis pose la même question : quel taux de TVA appliquer ?
La réponse dépend du logement, du type de travaux et de qui fournit les matériaux.
Un même carreleur peut facturer trois taux différents dans la même semaine. Dix pour cent sur une rénovation, cinq virgule cinq pour cent sur un plancher chauffant, vingt pour cent sur une maison neuve. Aucun de ces taux n’est faux, si les conditions sont remplies.
Ce guide vous explique tout, en langage clair.
Il commence par la règle simple. Il détaille ensuite le taux de dix pour cent, puis le taux de cinq virgule cinq pour cent, puis le taux de vingt pour cent. Il montre comment rédiger un devis et une facture sans erreur.
Vous y trouverez les formules de calcul, sept exemples chiffrés complets et les erreurs qui coûtent cher.
La franchise en base de 2026 y est traitée en détail. La TVA déductible, la sous-traitance et la facturation électronique y sont expliquées pas à pas.
L’objectif est simple : vous permettre de choisir le bon taux sur chaque chantier, avec la bonne mention sur le devis.
Vous saurez quand appliquer dix pour cent, quand appliquer cinq virgule cinq pour cent et quand appliquer vingt pour cent. Vous saurez aussi comment ventiler une facture mixte.
Gardez ce guide près de votre logiciel de devis.
Il vous servira pour chaque nouveau chantier. Il vous servira aussi quand un client vous demandera pourquoi son carrelage n’est pas à cinq virgule cinq pour cent.
La règle en une phrase sur la TVA carreleur
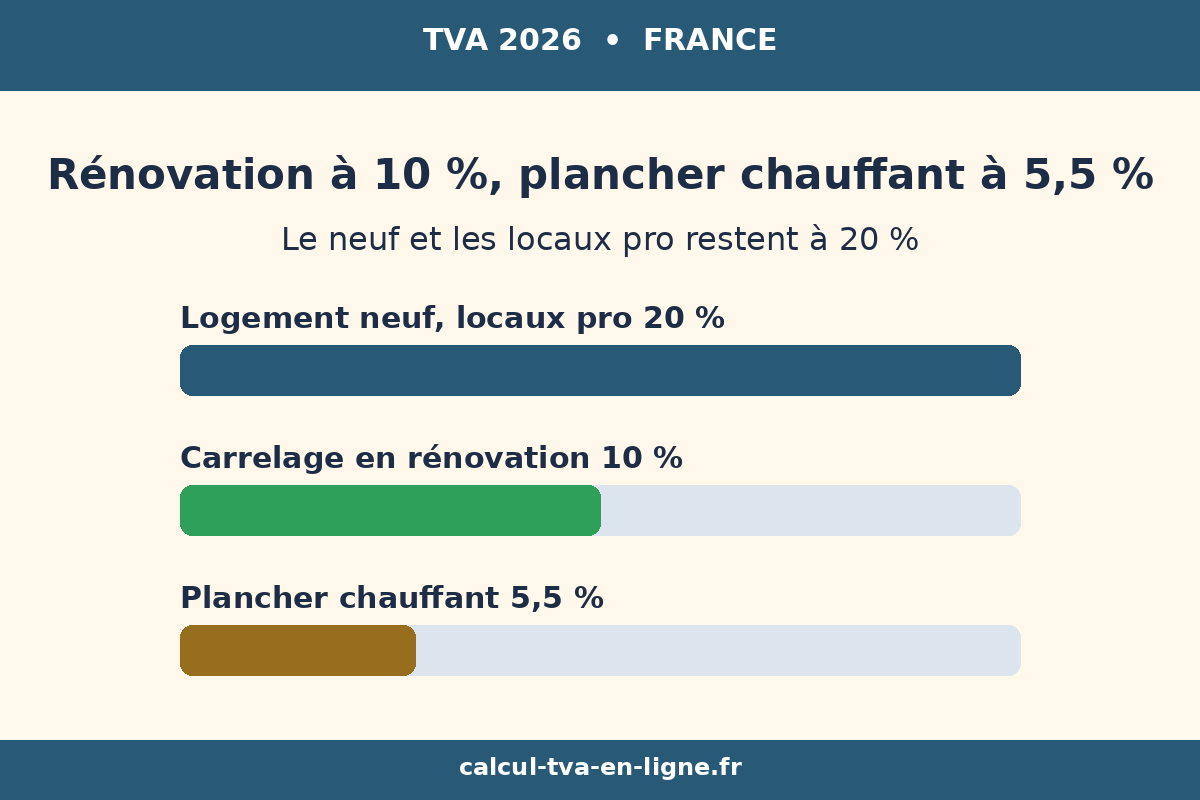
La TVA carreleur est de dix pour cent sur la pose de carrelage dans un logement d’habitation achevé depuis plus de deux ans, de cinq virgule cinq pour cent sur le plancher chauffant posé sous carrelage dans ce même type de logement, et de vingt pour cent dans les autres cas.
Cette phrase résume l’essentiel de la TVA carreleur.
Elle ne suffit pourtant pas à facturer sans erreur. La date d’achèvement du logement, la nature des travaux et l’origine des matériaux changent le taux. Chaque détail compte sur la facture.
Le taux de dix pour cent est prévu par l’article 279-0 bis du Code général des impôts.
Il couvre les travaux d’amélioration, de transformation, d’aménagement et d’entretien des logements d’habitation achevés depuis plus de deux ans. La pose de carrelage entre dans cette catégorie.
Le taux de cinq virgule cinq pour cent est prévu par l’article 278-0 bis A du même code.
Il couvre les travaux de rénovation énergétique, dont le plancher chauffant hydraulique ou électrique posé dans un logement de plus de deux ans. L’ensemble de la prestation est alors à cinq virgule cinq pour cent.
Le taux de vingt pour cent est le taux normal, prévu par l’article 278 du Code général des impôts.
Il s’applique par défaut, dès qu’aucun taux réduit ne peut être invoqué. C’est le taux des logements neufs et des locaux professionnels.
La TVA se calcule toujours sur le montant hors taxes des travaux.
La formule tient en une ligne. Le prix TTC se calcule en multipliant le prix HT par un virgule dix, par un virgule zéro cinquante-cinq ou par un virgule vingt, selon le taux.
Formule : TVA = HT x taux. Formule : TTC = HT x (1 + taux). Formule : HT = TTC ÷ (1 + taux). Ces trois formules suffisent pour tous les devis de carrelage.
Un chantier à mille euros HT donne deux cents euros de TVA à vingt pour cent, cent euros à dix pour cent et cinquante-cinq euros à cinq virgule cinq pour cent.
Le choix du taux change donc le total TTC de cent quarante-cinq euros sur mille euros HT. Sur un gros chantier, l’écart se compte en centaines d’euros.
La TVA carreleur récompense la rénovation énergétique et la rénovation des logements anciens.
Elle pénalise en revanche le neuf et les locaux professionnels, qui restent au taux normal de vingt pour cent.
Pour vos calculs, le calculateur de TVA de calcul-tva-en-ligne.fr vous donne le montant de la taxe en quelques secondes.
Vous saisissez le montant HT et le taux de dix, de cinq virgule cinq ou de vingt pour cent. Le résultat apparaît immédiatement, avec le total TTC.
Tableau récapitulatif : la TVA carreleur en 2026
| Situation du chantier de carrelage | Taux de TVA | Condition principale et référence |
|---|---|---|
| Pose de carrelage ou faïence en rénovation | 10 % | Logement d’habitation achevé depuis plus de 2 ans, art. 279-0 bis du CGI |
| Plancher chauffant posé sous carrelage | 5,5 % | Logement de plus de 2 ans, rénovation énergétique, art. 278-0 bis A du CGI |
| Carrelage dans une maison neuve | 20 % | Logement achevé depuis moins de 2 ans, taux normal, art. 278 du CGI |
| Carrelage dans des locaux professionnels | 20 % | Pas un logement d’habitation, taux normal, art. 278 du CGI |
| Terrasse extérieure carrelée en rénovation | 10 % | Logement achevé depuis plus de 2 ans, travaux d’amélioration |
| Construction de piscine neuve | 20 % | Travaux neufs, taux normal, art. 278 du CGI |
| Rénovation de piscine existante | 10 % | Logement achevé depuis plus de 2 ans, art. 279-0 bis du CGI |
| Matériaux achetés directement par le client | 20 % | Seule la pose bénéficie du taux réduit, matériaux au taux normal |
| Salle de bain : douche et carrelage mural | 10 % | Logement de plus de 2 ans, remplacement et rénovation |
| Carreleur en franchise en base | 0 % (pas de TVA facturée) | CA prestations inférieur à 37 500 €, art. 293 B du CGI |
Ce tableau tient en une page.
Il résume toute la TVA carreleur pour les situations courantes. Gardez-le sous les yeux quand vous préparez un devis. Il évite la plupart des confusions entre les trois taux.
La TVA ne dépend donc pas du client.
Elle dépend du logement, des travaux et de qui fournit les matériaux. Un même chantier peut porter deux taux différents, si une partie est un plancher chauffant et l’autre un carrelage ordinaire.
La TVA carreleur à 10 % : la pose de carrelage en rénovation
Le taux de dix pour cent est le taux le plus fréquent du carreleur.
Il s’applique à la pose de carrelage, de faïence et de revêtements de sols et de murs dans un logement d’habitation achevé depuis plus de deux ans. C’est le cœur du métier en rénovation.
La date qui compte est la date d’achèvement du logement.
Ce n’est pas la date d’achat du logement, ni la date du dernier ravalement. C’est la date à laquelle la construction a été terminée. Le carreleur doit la vérifier avant de rédiger son devis.
Un logement achevé en 2015 est un logement de plus de deux ans en 2026.
La rénovation de sa salle de bain relève donc de dix pour cent. Un logement achevé en 2025, en revanche, est encore un logement neuf sur le plan de la TVA. La même salle de bain y serait à vingt pour cent.
La main-d’œuvre et les fournitures sont au même taux, à une condition.
Les fournitures doivent être fournies et posées par l’entreprise elle-même. Les carreaux, la colle, les joints, la sous-couche, les profilés de finition et la bande de désolidarisation suivent alors le taux de dix pour cent.
La colle et les joints ne sont pas des détails.
Ils font partie de la prestation de pose. Ils sont facturés au même taux que les carreaux, quand c’est l’entreprise qui les fournit et les pose. Le client ne doit pas les acheter séparément pour profiter du taux réduit.
La sous-couche et la bande de désolidarisation suivent la même règle.
Elles protègent le carrelage des mouvements du support. Elles sont fournies et posées par le carreleur. Elles relèvent donc de dix pour cent en rénovation.
Les profilés de finition, en aluminium ou en laiton, sont aussi concernés.
Ils terminent les angles et les seuils de porte. Ils font partie de la pose. Ils sont facturés à dix pour cent quand l’entreprise les fournit.
Le BOFiP précise ces règles dans la fiche BOI-TVA-LIQ-30-20-90.
Cette fiche administrative détaille les travaux d’amélioration, de transformation, d’aménagement et d’entretien des logements. La pose de revêtements de sols et de murs y figure clairement.
La rénovation d’une cuisine relève aussi de dix pour cent.
Le carrelage mural au-dessus du plan de travail, la crédence en faïence et le sol de la cuisine suivent le même taux. Le logement doit simplement être achevé depuis plus de deux ans.
Le remplacement d’un vieux carrelage relève de dix pour cent.
La dépose de l’ancien revêtement, la préparation du support et la pose du nouveau carrelage forment une seule prestation de rénovation. Tout est à dix pour cent, fournitures et main-d’œuvre comprises.
Pour approfondir un métier voisin du bâtiment, lisez la suite sur la TVA du peintre en 2026.
Ce guide traite un artisan qui intervient souvent sur les mêmes chantiers que le carreleur. Il montre comment le peintre applique les mêmes taux réduits en rénovation.
La TVA carreleur à 10 % : la salle de bain et la cuisine
La salle de bain est le chantier le plus fréquent du carreleur.
Le remplacement d’une baignoire par une douche à l’italienne, avec carrelage mural et carrelage au sol, relève de dix pour cent dans un logement de plus de deux ans. C’est un travail de rénovation classique.
La douche à l’italienne demande une préparation soignée.
Le receveur encastré, l’étanchéité sous carrelage et la pente d’écoulement font partie de la prestation. Le carrelage mural protège les murs des projections d’eau. Tout est à dix pour cent.
L’étanchéité est un point de vigilance.
Une salle de bain mal étanchée fuit chez le voisin du dessous. Le carreleur pose une natte d’étanchéité avant le carrelage. Cette natte, fournie et posée par l’entreprise, suit le taux de dix pour cent.
La faïence murale de la salle de bain suit le même taux.
Qu’elle couvre toute la hauteur du mur ou seulement la zone de la douche, elle relève de dix pour cent. Le choix du format, grand ou petit, ne change rien au taux.
La cuisine est un autre chantier classique.
Le sol carrelé d’une cuisine ancienne et la crédence en faïence relèvent de dix pour cent. Le client qui refait sa cuisine après vingt ans dans sa maison bénéficie du taux réduit sur toute la pose.
La crédence protège le mur des projections de cuisson.
Elle se pose entre le plan de travail et les meubles hauts. Elle est fournie et posée par le carreleur. Elle relève de dix pour cent en rénovation.
Le sol de l’entrée et du séjour suit la même règle.
Un client qui remplace une moquette usée par du carrelage dans son salon paie dix pour cent de TVA. Le logement doit être achevé depuis plus de deux ans.
Les plinthes en carrelage font partie de la prestation.
Elles finissent le bas des murs et protègent des coups d’aspirateur. Elles sont fournies et posées par l’entreprise. Elles relèvent de dix pour cent.
Le carreleur doit vérifier l’âge du logement avant chaque devis.
Une simple question au client suffit souvent. La date d’achèvement figure aussi sur l’acte de vente ou sur le permis de construire. En cas de doute, le carreleur demande un justificatif.
La TVA carreleur à 10 % : la terrasse extérieure carrelée
La terrasse extérieure carrelée relève de dix pour cent en rénovation.
C’est un travail d’amélioration du logement, quand la maison est achevée depuis plus de deux ans. Le carrelage extérieur transforme une dalle de béton en espace de vie.
La terrasse doit être rattachée au logement d’habitation.
Une terrasse attenante à la maison, utilisée par les habitants, fait partie du logement. Le taux de dix pour cent s’applique à sa rénovation.
La pose en extérieur demande des matériaux adaptés.
Les carreaux doivent résister au gel et aux variations de température. La colle doit être adaptée à l’extérieur. Le carreleur choisit des produits classés pour l’usage extérieur.
La pente d’écoulement est essentielle sur une terrasse.
L’eau de pluie doit s’évacuer vers l’extérieur, loin de la façade. Le carreleur règle la pente avant de coller les carreaux. Cette préparation fait partie de la prestation à dix pour cent.
Les joints de dilatation protègent la terrasse des fissures.
Ils absorbent les mouvements du support sous l’effet de la chaleur et du froid. Ils sont posés par le carreleur. Ils suivent le taux de dix pour cent.
La TVA carreleur sur une terrasse extérieure suit la même logique que pour une pièce intérieure.
La date d’achèvement de la maison décide du taux, et les matériaux fournis et posés par l’entreprise suivent ce taux.
Une terrasse neuve, sur une maison neuve, serait à vingt pour cent.
La même terrasse, sur une maison de dix ans, est à dix pour cent. La date d’achèvement de la maison décide du taux, pas l’âge de la terrasse elle-même.
Le client qui refait sa terrasse en même temps que sa salle de bain simplifie sa facture.
Les deux chantiers relèvent de dix pour cent. Ils peuvent figurer sur le même devis, au même taux. Le carreleur détaille simplement les deux postes.
Pour comparer avec un autre taux de rénovation, lisez la suite sur la TVA à 10 % pour les travaux de rénovation.
Ce guide détaille tous les travaux concernés par le taux de dix pour cent. Il aide à situer le carrelage parmi les autres métiers du bâtiment.
La TVA carreleur à 5,5 % : le plancher chauffant sous carrelage
Le taux de cinq virgule cinq pour cent est le taux le plus avantageux du carreleur.
Il s’applique au plancher chauffant hydraulique ou électrique posé sous carrelage, dans un logement d’habitation achevé depuis plus de deux ans. C’est un travail de rénovation énergétique.
La référence est l’article 278-0 bis A du Code général des impôts.
Cet article couvre les travaux d’amélioration de la qualité énergétique des logements. Le plancher chauffant, qui diffuse une chaleur douce et homogène, entre dans cette catégorie.
L’ensemble de la prestation est à cinq virgule cinq pour cent.
Cela comprend le plancher chauffant lui-même, les tuyaux ou les câbles, la chape, la colle et les carreaux posés dessus. Le carrelage profite du taux du chauffage qu’il recouvre.
Cette règle surprend beaucoup de clients.
Ils pensent que seuls les tuyaux ou les câbles sont à cinq virgule cinq pour cent, et que les carreaux restent à dix pour cent. C’est faux. Toute la prestation liée au plancher chauffant est à cinq virgule cinq pour cent.
Le plancher chauffant hydraulique fonctionne avec de l’eau chaude.
Des tuyaux sont noyés dans une chape, puis reliés à une chaudière ou à une pompe à chaleur. Le carrelage, bon conducteur de chaleur, diffuse ensuite cette chaleur dans la pièce.
Le plancher chauffant électrique fonctionne avec des câbles ou des trames.
Des résistances sont posées sous une chape mince, puis recouvertes de carrelage. Le système se pilote par thermostat, pièce par pièce. Il est souvent choisi en rénovation.
Le carrelage est le revêtement idéal pour un plancher chauffant.
La pierre, la céramique et le grès cérame conduisent bien la chaleur. Ils restituent la chaleur du plancher sans la bloquer. Le parquet, lui, isole davantage et chauffe moins bien.
Le logement doit être achevé depuis plus de deux ans.
Un plancher chauffant posé dans une maison neuve relève de vingt pour cent. Le taux réduit de cinq virgule cinq pour cent est réservé à la rénovation énergétique des logements anciens.
Le carreleur travaille souvent avec un chauffagiste sur ce type de chantier.
Le chauffagiste pose les tuyaux ou les câbles, le carreleur pose la chape et le carrelage. Chaque entreprise facture sa partie à cinq virgule cinq pour cent, si les conditions sont remplies.
La facture doit décrire clairement le plancher chauffant.
Elle mentionne le type de chauffage, la surface concernée et le fait qu’il s’agit d’une rénovation énergétique. Cette description protège le carreleur en cas de contrôle fiscal.
La TVA carreleur à 5,5 % : quand ventiler une facture mixte
Le piège du plancher chauffant est la facture mixte.
Un chantier mélange souvent un salon avec plancher chauffant et une salle de bain avec carrelage ordinaire. Les deux parties ne relèvent pas du même taux.
Le salon avec plancher chauffant est à cinq virgule cinq pour cent.
La salle de bain sans chauffage au sol est à dix pour cent. Le carreleur doit ventiler les deux parties sur la facture, avec un montant HT distinct pour chacune.
La ventilation n’est pas une option.
C’est une obligation fiscale. Une facture qui applique cinq virgule cinq pour cent à tout le chantier est fausse. L’administration peut redresser le carreleur sur la partie qui aurait dû être à dix pour cent.
La ventilation se fait ligne par ligne.
Chaque ligne de la facture porte son propre taux. Le salon apparaît avec son montant HT et son taux de cinq virgule cinq pour cent. La salle de bain apparaît avec son montant HT et son taux de dix pour cent.
Le logiciel de devis du carreleur doit permettre cette ventilation.
La plupart des logiciels de facturation du bâtiment gèrent plusieurs taux sur une même facture. Le carreleur vérifie que le sien le fait, avant de rédiger le devis.
Un exemple concret aide à comprendre.
Un chantier de huit mille cinq cents euros HT se divise en six mille euros pour le salon chauffant et deux mille cinq cents euros pour la salle de bain. La TVA est de trois cent trente euros sur le salon et de deux cent cinquante euros sur la salle de bain.
Le total TTC est alors de neuf mille quatre-vingts euros.
Ce total est inférieur à celui d’une facture entièrement à dix pour cent. Le client gagne soixante-dix euros de TVA grâce à la ventilation correcte.
Le carreleur doit expliquer cette ventilation au client.
Le client voit deux taux sur sa facture et peut s’étonner. Une courte explication suffit : le plancher chauffant est à cinq virgule cinq pour cent, le carrelage ordinaire est à dix pour cent.
La ventilation protège aussi le carreleur.
Elle montre qu’il connaît les règles et qu’il les applique avec soin. En cas de contrôle, la facture ventilée est la preuve d’un travail sérieux.
La TVA carreleur à 20 % : le logement neuf
Le taux de vingt pour cent est le taux par défaut de la TVA carreleur.
Il s’applique dès qu’aucun taux réduit ne peut être invoqué. Le cas le plus fréquent est le logement neuf, achevé depuis moins de deux ans.
Une maison achevée en 2025 est encore neuve en 2026.
Le carrelage de sa salle de bain, de sa cuisine et de son séjour relève de vingt pour cent. Le propriétaire ne peut pas invoquer la rénovation, puisque le logement vient d’être construit.
La date d’achèvement se prouve facilement.
Elle figure sur la déclaration d’achèvement des travaux, sur l’acte de vente ou sur le permis de construire. Le carreleur demande ce document quand le logement semble récent.
Le taux de vingt pour cent s’applique aussi aux extensions neuves.
Une extension qui augmente la surface du logement de plus de dix pour cent est considérée comme une construction neuve. Le carrelage de cette extension relève de vingt pour cent.
La surélévation d’une maison suit la même règle.
Un étage ajouté à une maison ancienne est une construction neuve. Le carrelage de cet étage est à vingt pour cent, même si le reste de la maison est à dix pour cent.
Le carreleur doit distinguer les deux parties du chantier.
La rénovation de l’ancien rez-de-chaussée est à dix pour cent. Le carrelage du nouvel étage est à vingt pour cent. La facture ventile les deux parties.
Un devis à vingt pour cent n’est pas une mauvaise nouvelle pour le client.
Le client d’une maison neuve récupère parfois la TVA par d’autres moyens, s’il est assujetti. Le carreleur explique simplement le taux, sans s’excuser.
Le taux normal de vingt pour cent est prévu par l’article 278 du Code général des impôts.
C’est le taux de référence de la TVA en France. Tous les autres taux sont des exceptions, qui doivent être justifiées.
Pour approfondir un autre métier du gros œuvre, lisez la suite sur la TVA du maçon en 2026.
Ce guide traite un artisan qui intervient avant le carreleur sur les chantiers neufs. Il montre comment le maçon applique les mêmes règles de TVA.
La TVA carreleur à 20 % : les locaux professionnels
Les locaux professionnels relèvent de vingt pour cent.
Un bureau, un commerce, un restaurant ou un atelier n’est pas un logement d’habitation. Les taux réduits de dix et de cinq virgule cinq pour cent ne s’y appliquent pas.
Le carrelage d’un restaurant est à vingt pour cent.
La salle de restaurant, la cuisine professionnelle et les sanitaires du public suivent le taux normal. Le restaurateur ne peut pas invoquer la rénovation d’un logement.
Le carrelage d’un magasin est à vingt pour cent.
La surface de vente, la réserve et les sanitaires du personnel relèvent du taux normal. Le commerçant déduit ensuite la TVA sur ses achats, s’il est assujetti.
Le carrelage d’un bureau est à vingt pour cent.
Les open spaces, les salles de réunion et les sanitaires d’un immeuble de bureaux suivent le taux normal. L’entreprise cliente récupère la TVA par la déduction.
Un local mixte demande de la vigilance.
Un immeuble qui mélange des logements et des bureaux doit être ventilé. La partie habitation peut être à dix pour cent, la partie professionnelle est à vingt pour cent.
Le carreleur demande la destination des locaux avant de rédiger son devis.
Une simple question suffit : le local est-il un logement d’habitation ? La réponse décide du taux. Le carreleur note la réponse sur le devis.
Les parties communes d’une copropriété suivent une règle particulière.
Le hall d’entrée, les couloirs et les escaliers d’un immeuble d’habitation relèvent de dix pour cent en rénovation. Ils servent les logements, même s’ils ne sont pas un logement eux-mêmes.
Le syndic de copropriété est le client dans ce cas.
Il commande les travaux au nom de la copropriété. La facture est établie au nom du syndicat des copropriétaires, au taux de dix pour cent.
La TVA carreleur à 20 % : les matériaux achetés par le client
Les matériaux achetés directement par le client sont à vingt pour cent.
C’est une règle que beaucoup de clients ignorent. Ils achètent leurs carreaux en magasin, puis demandent au carreleur de les poser au taux réduit. La pose seule peut être à dix pour cent.
Le taux réduit ne s’applique qu’aux fournitures de l’entreprise.
Pour bénéficier de dix pour cent, les carreaux doivent être fournis et posés par le carreleur. Si le client les achète lui-même, il paie la TVA du magasin, soit vingt pour cent.
Le client qui achète ses carreaux paie donc plus de TVA.
Sur mille euros de carreaux, il paie deux cents euros de TVA en magasin, contre cent euros si le carreleur les avait fournis. La différence est de cent euros, sans compter la pose.
Le carreleur doit prévenir son client avant l’achat.
Beaucoup de clients achètent leurs carreaux en pensant faire une bonne affaire. Ils découvrent ensuite qu’ils ont perdu le taux réduit. Un conseil donné à temps évite cette déception.
La pose par l’entreprise reste à dix pour cent.
La main-d’œuvre du carreleur, facturée seule, relève de dix pour cent en rénovation. Le client paie vingt pour cent sur ses carreaux et dix pour cent sur la pose.
La facture doit séparer les deux parties.
Elle mentionne la pose à dix pour cent, sans les matériaux. Elle précise que les carreaux ont été fournis par le client. Cette mention évite toute confusion.
Le carreleur ne doit pas facturer les matériaux du client.
Il ne les a pas achetés, il ne peut pas les revendre. Il facture uniquement sa main-d’œuvre et les petits consommables qu’il fournit lui-même, comme la colle et les joints.
La colle et les joints fournis par le carreleur suivent le taux de la pose.
Ils sont à dix pour cent en rénovation, comme la main-d’œuvre. Le carreleur les achète, les transporte et les pose. Ils font partie de sa prestation.
Cette règle s’applique aussi aux profilés et à la sous-couche.
Tout ce que le carreleur fournit et pose suit le taux réduit. Tout ce que le client achète lui-même reste au taux normal de vingt pour cent.
La TVA carreleur et la piscine : construction et rénovation
La piscine suit des règles propres, qu’il faut connaître.
La construction d’une piscine neuve relève de vingt pour cent. La rénovation d’une piscine existante relève de dix pour cent, dans un logement achevé depuis plus de deux ans.
La construction neuve est un travail neuf.
Le terrassement, le radier, les parois et le carrelage de la piscine sont à vingt pour cent. Le taux normal s’applique à toute la construction.
La rénovation d’une piscine existante est différente.
Le remplacement du carrelage d’une piscine de dix ans, la reprise des joints et la réparation d’une fuite relèvent de dix pour cent. C’est un travail d’entretien du logement.
Le carrelage de piscine demande des produits spécifiques.
Les carreaux doivent résister au chlore et à l’eau traitée. Les joints doivent être adaptés à l’immersion permanente. Le carreleur choisit des produits prévus pour les piscines.
La plage de piscine suit le taux de la piscine.
La terrasse carrelée autour du bassin, refaite en même temps que la piscine, suit le même taux. En rénovation, elle est à dix pour cent.
Le local technique de la piscine suit aussi le même taux.
Le carrelage du local qui abrite la pompe et le filtre relève de dix pour cent en rénovation. Il fait partie de l’ensemble de la piscine.
Pour approfondir la piscine, lisez la suite sur la TVA de la piscine en 2026.
Ce guide détaille la construction, la rénovation et l’entretien des piscines. Il complète ce que vous venez de lire sur le carrelage de piscine.
La mention de certification du client sur le devis
Depuis 2025, l’attestation Cerfa séparée n’est plus obligatoire.
Le client n’a plus à remplir un formulaire Cerfa pour bénéficier du taux réduit. La loi de finances pour 2025 a simplifié cette démarche, souvent oubliée ou mal remplie.
Le client certifie désormais les conditions directement sur le devis ou sur la facture.
Une mention portée sur le document suffit. Le client atteste que le logement est achevé depuis plus de deux ans et qu’il est à usage d’habitation.
La mention doit être claire et complète.
Elle indique que le client certifie que les conditions d’application du taux réduit sont remplies. Elle précise la date d’achèvement du logement, quand elle est connue.
Le carreleur fait signer cette mention par le client.
La signature du client sur le devis vaut certification. Le carreleur conserve le devis signé dans ses archives. C’est sa protection en cas de contrôle.
Le carreleur ne doit pas oublier cette mention.
Sans elle, le taux réduit n’est pas justifié. L’administration peut remettre en cause le taux de dix pour cent et réclamer la différence avec le taux de vingt pour cent.
La mention doit figurer sur chaque devis au taux réduit.
Un devis pour une salle de bain, un devis pour une terrasse et un devis pour un plancher chauffant portent chacun la mention. Le carreleur l’ajoute à son modèle de devis, pour ne jamais l’oublier.
Le client qui refuse de signer pose un problème.
Le carreleur ne peut pas appliquer le taux réduit sans la certification du client. Il doit alors facturer à vingt pour cent, ou refuser le chantier au taux réduit.
Cette simplification de 2025 est une bonne nouvelle pour les artisans.
Elle supprime un formulaire papier, souvent perdu entre le devis et la facture. Elle ne supprime pas la responsabilité du carreleur, qui doit vérifier les conditions.
Les formules de calcul de la TVA carreleur
Trois formules suffisent pour tous les calculs de TVA carreleur.
La première calcule la TVA. La deuxième calcule le total TTC. La troisième retrouve le montant HT à partir d’un prix TTC.
Formule : TVA = HT x taux.
Un chantier de deux mille euros HT à dix pour cent donne deux cents euros de TVA. Le même chantier à vingt pour cent donne quatre cents euros de TVA.
Formule : TTC = HT x (1 + taux).
Un chantier de deux mille euros HT à dix pour cent donne deux mille deux cents euros TTC. À cinq virgule cinq pour cent, il donne deux mille cent dix euros TTC.
Formule : HT = TTC ÷ (1 + taux).
Un prix TTC de deux mille deux cents euros à dix pour cent correspond à deux mille euros HT. Cette formule sert quand le client ne connaît que le prix TTC.
Mille euros HT donnent deux cents euros de TVA à vingt pour cent.
Ils donnent cent euros de TVA à dix pour cent. Ils donnent cinquante-cinq euros de TVA à cinq virgule cinq pour cent. Ces trois chiffres sont à connaître par cœur.
Le calculateur de TVA fait ces calculs en quelques secondes.
Vous saisissez le montant HT et le taux. Le calculateur affiche la TVA et le total TTC. Il évite les erreurs de calcul sur les devis.
Le carreleur vérifie toujours ses calculs avant d’envoyer un devis.
Une erreur de cent euros sur un devis se remarque vite. Une erreur sur le taux se remarque encore plus vite, quand le client compare plusieurs devis.
Les arrondis se font au centime le plus proche.
Une TVA de cinq cent vingt-deux euros et cinquante centimes s’écrit 522,50 €. Le carreleur arrondit chaque ligne, puis le total. Il évite les écarts d’un centime.
Exemple 1 : la salle de bain de 12 m² à 10 %
Reprenons le chantier de Karim à Toulouse.
Sa cliente rénove une salle de bain de douze mètres carrés, dans une maison achevée en 1998. Le devis porte sur la dépose de l’ancien carrelage, la préparation du support et la pose du nouveau carrelage.
Le montant hors taxes est de deux mille huit cents euros.
Ce montant comprend les carreaux, la colle, les joints, la natte d’étanchéité et la main-d’œuvre. Tout est fourni et posé par l’entreprise de Karim.
Le logement est achevé depuis plus de deux ans.
La maison date de 1998, elle a donc vingt-huit ans en 2026. Le taux de dix pour cent s’applique à toute la prestation.
La TVA se calcule sur deux mille huit cents euros.
Deux mille huit cents multipliés par dix pour cent donnent deux cent quatre-vingts euros. Le total TTC est de trois mille quatre-vingts euros.
| Poste de la salle de bain | Montant HT | Taux de TVA | TVA | Montant TTC |
|---|---|---|---|---|
| Dépose de l’ancien carrelage | 300,00 € | 10 % | 30,00 € | 330,00 € |
| Préparation du support et étanchéité | 500,00 € | 10 % | 50,00 € | 550,00 € |
| Carreaux, colle et joints (fournis et posés) | 1 200,00 € | 10 % | 120,00 € | 1 320,00 € |
| Main-d’œuvre de pose | 800,00 € | 10 % | 80,00 € | 880,00 € |
| Total du chantier | 2 800,00 € | 10 % | 280,00 € | 3 080,00 € |
La cliente paie trois mille quatre-vingts euros TTC.
Si le chantier avait été facturé à vingt pour cent, elle aurait payé trois mille trois cent soixante euros. Le taux réduit lui fait économiser deux cent quatre-vingts euros.
Le devis porte la mention de certification de la cliente.
Elle certifie que sa maison est achevée depuis plus de deux ans et qu’elle est à usage d’habitation. Elle signe le devis avant le début des travaux.
Ce premier exemple montre la TVA carreleur dans sa forme la plus simple.
Un seul taux, un seul logement, une seule prestation. La plupart des chantiers de rénovation ressemblent à celui-ci.
Exemple 2 : la cuisine à 10 %
Un couple de Bordeaux rénove sa cuisine.
Ils habitent une maison achevée en 1985. Ils veulent un sol carrelé neuf et une crédence en faïence au-dessus du plan de travail.
Le devis du carreleur s’élève à trois mille deux cents euros HT.
Ce montant comprend le sol de vingt mètres carrés, la crédence de six mètres carrés, les plinthes et la main-d’œuvre. Tout est fourni et posé par l’entreprise.
Le logement est achevé depuis plus de deux ans.
La maison date de 1985, elle a donc quarante et un ans en 2026. Le taux de dix pour cent s’applique à toute la prestation.
La TVA se calcule sur trois mille deux cents euros.
Trois mille deux cents multipliés par dix pour cent donnent trois cent vingt euros. Le total TTC est de trois mille cinq cent vingt euros.
| Poste de la cuisine | Montant HT | Taux de TVA | TVA | Montant TTC |
|---|---|---|---|---|
| Sol carrelé, 20 m² (fournitures et pose) | 1 800,00 € | 10 % | 180,00 € | 1 980,00 € |
| Crédence en faïence, 6 m² | 700,00 € | 10 % | 70,00 € | 770,00 € |
| Plinthes en carrelage | 200,00 € | 10 % | 20,00 € | 220,00 € |
| Main-d’œuvre de pose | 500,00 € | 10 % | 50,00 € | 550,00 € |
| Total du chantier | 3 200,00 € | 10 % | 320,00 € | 3 520,00 € |
Le couple paie trois mille cinq cent vingt euros TTC.
À vingt pour cent, le même chantier aurait coûté trois mille huit cent quarante euros. Le taux réduit leur fait économiser trois cent vingt euros.
La cuisine est un chantier de rénovation typique.
Le sol et la crédence relèvent du même taux. Le carreleur n’a pas besoin de ventiler la facture. Un seul taux suffit pour tout le chantier.
Le couple a comparé trois devis avant de choisir.
Les trois devis affichaient dix pour cent de TVA. C’est un bon signe : les trois carreleurs connaissaient la règle. Un devis à vingt pour cent aurait été suspect.
Exemple 3 : le plancher chauffant et le carrelage du salon à 5,5 %
Un propriétaire de Nantes rénove son salon de quarante mètres carrés.
Il veut un plancher chauffant hydraulique, relié à sa pompe à chaleur, avec un carrelage en grès cérame par-dessus. Sa maison est achevée en 1975.
Le devis du carreleur s’élève à neuf mille cinq cents euros HT.
Ce montant comprend le plancher chauffant, la chape, les carreaux, la colle et la main-d’œuvre. Le chauffagiste facture sa partie séparément, au même taux.
Le logement est achevé depuis plus de deux ans.
La maison date de 1975, elle a donc cinquante et un ans en 2026. Le plancher chauffant est un travail de rénovation énergétique.
Le taux de cinq virgule cinq pour cent s’applique à toute la prestation.
Les carreaux posés sur le plancher chauffant profitent du taux du chauffage. Le carreleur ne ventile pas les carreaux à dix pour cent.
La TVA se calcule sur neuf mille cinq cents euros.
Neuf mille cinq cents multipliés par cinq virgule cinq pour cent donnent cinq cent vingt-deux euros et cinquante centimes. Le total TTC est de dix mille vingt-deux euros et cinquante centimes.
| Poste du salon chauffant | Montant HT | Taux de TVA | TVA | Montant TTC |
|---|---|---|---|---|
| Plancher chauffant hydraulique | 3 500,00 € | 5,5 % | 192,50 € | 3 692,50 € |
| Chape et sous-couche | 1 500,00 € | 5,5 % | 82,50 € | 1 582,50 € |
| Carreaux, colle et joints (fournis et posés) | 3 000,00 € | 5,5 % | 165,00 € | 3 165,00 € |
| Main-d’œuvre de pose | 1 500,00 € | 5,5 % | 82,50 € | 1 582,50 € |
| Total du chantier | 9 500,00 € | 5,5 % | 522,50 € | 10 022,50 € |
Le propriétaire paie dix mille vingt-deux euros et cinquante centimes TTC.
À dix pour cent, le même chantier aurait coûté dix mille quatre cent cinquante euros. Le taux de cinq virgule cinq pour cent lui fait économiser quatre cent vingt-sept euros et cinquante centimes.
À vingt pour cent, le chantier aurait coûté onze mille quatre cents euros.
L’économie par rapport au taux normal est de mille trois cent soixante-dix-sept euros et cinquante centimes. Le taux réduit change vraiment le budget d’un gros chantier.
Le devis décrit clairement le plancher chauffant.
Il mentionne le chauffage hydraulique, la surface de quarante mètres carrés et la rénovation énergétique. Cette description justifie le taux de cinq virgule cinq pour cent.
Exemple 4 : le carrelage d’une maison neuve à 20 %
Un jeune couple fait construire sa maison près de Rennes.
La maison est achevée en mars 2026. Ils font appel à un carreleur pour le sol du rez-de-chaussée et le carrelage des deux salles de bain.
Le devis du carreleur s’élève à quatre mille cinq cents euros HT.
Ce montant comprend les carreaux, la colle, les joints et la main-d’œuvre. Tout est fourni et posé par l’entreprise.
Le logement est achevé depuis moins de deux ans.
La maison vient d’être terminée. Aucun taux réduit ne peut s’appliquer. Le taux normal de vingt pour cent s’impose.
La TVA se calcule sur quatre mille cinq cents euros.
Quatre mille cinq cents multipliés par vingt pour cent donnent neuf cents euros. Le total TTC est de cinq mille quatre cents euros.
| Poste de la maison neuve | Montant HT | Taux de TVA | TVA | Montant TTC |
|---|---|---|---|---|
| Sol du rez-de-chaussée, 45 m² | 2 500,00 € | 20 % | 500,00 € | 3 000,00 € |
| Salle de bain principale | 1 200,00 € | 20 % | 240,00 € | 1 440,00 € |
| Deuxième salle de bain | 800,00 € | 20 % | 160,00 € | 960,00 € |
| Total du chantier | 4 500,00 € | 20 % | 900,00 € | 5 400,00 € |
Le couple paie cinq mille quatre cents euros TTC.
Il ne peut pas demander dix pour cent, même si les travaux ressemblent à une rénovation. La date d’achèvement de la maison décide du taux.
Le carreleur explique le taux dès le premier rendez-vous.
Il évite ainsi une mauvaise surprise à la remise du devis. Le couple comprend que le taux de vingt pour cent est la règle pour une maison neuve.
Dans deux ans, les mêmes travaux seraient à dix pour cent.
Le couple pourra alors refaire une pièce au taux réduit. En attendant, il paie le taux normal sur le carrelage de sa maison neuve.
Pour vérifier vos calculs sur un chantier neuf, utilisez le calculateur de TVA.
Vous saisissez quatre mille cinq cents euros HT et le taux de vingt pour cent. Le calculateur affiche neuf cents euros de TVA et cinq mille quatre cents euros TTC.
Exemple 5 : la terrasse de 30 m² à 10 %
Une famille de Montpellier refait sa terrasse.
La dalle de béton est fissurée et les vieux carreaux se décollent. La famille veut une terrasse de trente mètres carrés, en grès cérame résistant au gel.
La maison est achevée en 2008.
Elle a donc dix-huit ans en 2026. La terrasse attenante à la maison fait partie du logement. Le taux de dix pour cent s’applique.
Le devis du carreleur s’élève à six mille euros HT.
Ce montant comprend la dépose de l’ancien revêtement, la reprise de la pente, les carreaux extérieurs, la colle adaptée et la main-d’œuvre.
La TVA se calcule sur six mille euros.
Six mille multipliés par dix pour cent donnent six cents euros. Le total TTC est de six mille six cents euros.
| Poste de la terrasse | Montant HT | Taux de TVA | TVA | Montant TTC |
|---|---|---|---|---|
| Dépose de l’ancien revêtement | 600,00 € | 10 % | 60,00 € | 660,00 € |
| Reprise de la pente d’écoulement | 800,00 € | 10 % | 80,00 € | 880,00 € |
| Carreaux extérieurs, colle et joints | 3 200,00 € | 10 % | 320,00 € | 3 520,00 € |
| Main-d’œuvre de pose | 1 400,00 € | 10 % | 140,00 € | 1 540,00 € |
| Total du chantier | 6 000,00 € | 10 % | 600,00 € | 6 600,00 € |
La famille paie six mille six cents euros TTC.
À vingt pour cent, la même terrasse aurait coûté sept mille deux cents euros. Le taux réduit lui fait économiser six cents euros.
Le carreleur a choisi des carreaux adaptés à l’extérieur.
Ils résistent au gel, aux UV et aux variations de température. La colle est prévue pour l’usage extérieur. Les joints de dilatation absorbent les mouvements de la dalle.
La pente d’écoulement a été vérifiée avant la pose.
L’eau de pluie s’écoule vers le jardin, loin de la façade. Sans cette pente, l’eau stagnerait sous les carreaux et les décollerait.
Exemple 6 : la facture mixte ventilée à 5,5 % et à 10 %
Un propriétaire de Lille rénove deux pièces en même temps.
Son salon de trente-cinq mètres carrés reçoit un plancher chauffant électrique et un carrelage neuf. Sa salle de bain reçoit un carrelage mural et un carrelage au sol, sans chauffage au sol.
La maison est achevée en 1990.
Elle a donc trente-six ans en 2026. Les deux pièces relèvent de taux réduits, mais pas du même taux.
Le salon avec plancher chauffant est à cinq virgule cinq pour cent.
Le devis de cette partie s’élève à six mille euros HT. La TVA est de trois cent trente euros. Le total TTC est de six mille trois cent trente euros.
La salle de bain sans chauffage est à dix pour cent.
Le devis de cette partie s’élève à deux mille cinq cents euros HT. La TVA est de deux cent cinquante euros. Le total TTC est de deux mille sept cent cinquante euros.
Le total du chantier est de huit mille cinq cents euros HT.
La TVA totale est de cinq cent quatre-vingts euros. Le total TTC est de neuf mille quatre-vingts euros.
| Partie du chantier mixte | Montant HT | Taux de TVA | TVA | Montant TTC |
|---|---|---|---|---|
| Salon : plancher chauffant et carrelage | 6 000,00 € | 5,5 % | 330,00 € | 6 330,00 € |
| Salle de bain : carrelage mural et sol | 2 500,00 € | 10 % | 250,00 € | 2 750,00 € |
| Total du chantier | 8 500,00 € | 5,5 % et 10 % | 580,00 € | 9 080,00 € |
Le propriétaire paie neuf mille quatre-vingts euros TTC.
Si le carreleur avait appliqué cinq virgule cinq pour cent à tout le chantier, la TVA aurait été de quatre cent soixante-sept euros et cinquante centimes. Le client aurait payé moins, mais la facture aurait été fausse.
Si le carreleur avait appliqué dix pour cent à tout le chantier, la TVA aurait été de huit cent cinquante euros.
Le client aurait payé deux cent soixante-dix euros de trop. La ventilation correcte protège les deux parties.
La facture présente les deux parties sur des lignes séparées.
Chaque ligne porte son taux et son montant. Le client voit clairement pourquoi deux taux figurent sur sa facture.
Cet exemple est le plus important de ce guide.
La facture mixte est le cas le plus fréquent des erreurs de TVA carreleur. Le carreleur qui ventile correctement évite les redressements et les clients mécontents.
Pour vérifier une facture mixte, le calculateur de TVA aide à contrôler chaque partie séparément.
Vous calculez d’abord la partie à cinq virgule cinq pour cent, puis la partie à dix pour cent. Vous additionnez ensuite les deux résultats.
Exemple 7 : la bascule de la franchise en base en cours d’année
Mehdi est carreleur indépendant à Marseille.
Il travaille seul, sans salarié. Il a choisi la franchise en base de TVA, parce que son chiffre d’affaires est modeste. Il ne facture pas de TVA à ses clients.
En 2026, son chiffre d’affaires progresse vite.
Fin septembre, il a déjà facturé trente-six mille huit cents euros de prestations. Le seuil de la franchise en base est de trente-sept mille cinq cents euros.
En octobre, il signe un chantier de deux mille quatre cents euros HT.
Ce chantier porte son chiffre d’affaires cumulé à trente-neuf mille deux cents euros. Il dépasse le seuil de trente-sept mille cinq cents euros.
Mehdi ne devient pas redevable de la TVA tout de suite.
Il a dépassé le seuil de base de trente-sept mille cinq cents euros, mais pas le seuil majoré de quarante et un mille deux cent cinquante euros. La franchise est donc maintenue jusqu’au 31 décembre 2026.
Le chantier d’octobre est une salle de bain à dix pour cent, mais Mehdi ne facture pas de TVA dessus.
Deux mille quatre cents euros HT sans TVA donnent un total de deux mille quatre cents euros. La facture porte la mention « TVA non applicable, art. 293 B du CGI ».
| Période de l’année 2026 | Chiffre d’affaires cumulé | TVA facturée | Situation de Mehdi |
|---|---|---|---|
| Janvier à septembre | 36 800,00 € | 0,00 € | En franchise en base, sous le seuil |
| Octobre : chantier salle de bain | 39 200,00 € | 0,00 € | Dépassement du seuil de 37 500 €, franchise maintenue |
| Novembre et décembre | Plus de 39 200,00 € | 0,00 € | En franchise jusqu’au 31 décembre 2026 |
Mehdi devient redevable de la TVA au 1er janvier 2027.
Il devra alors facturer la TVA sur tous ses chantiers, déclarer et reverser la TVA collectée, et déduire la TVA sur ses achats. Il prépare ce passage dès la fin de l’année 2026.
Le seuil majoré de quarante et un mille deux cent cinquante euros joue un rôle différent.
Si Mehdi avait dépassé ce seuil majoré en cours d’année, la franchise aurait cessé à la date du dépassement. Il aurait dû facturer la TVA dès ce jour-là.
Mehdi a dépassé le seuil de base en octobre, mais pas le seuil majoré.
Il reste en franchise pour l’année 2026. Il devient redevable en 2027, et il doit prévenir ses clients que ses devis de 2027 porteront la TVA.
Ce point est technique, et Mehdi consulte son comptable.
Son comptable vérifie le passage au régime réel de TVA. Il l’aide à préparer ses premières déclarations et à fixer ses prix TTC pour 2027.
La leçon de cet exemple est simple.
Le carreleur en franchise doit suivre son chiffre d’affaires mois par mois. Un seul gros chantier peut faire basculer le seuil. Il vaut mieux le prévoir que le découvrir en décembre.
La franchise en base du carreleur en 2026
La franchise en base dispense le carreleur de facturer la TVA.
Elle s’applique aux prestations de services, quand le chiffre d’affaires annuel reste sous le seuil. Le carreleur ne collecte pas de TVA, mais il ne la déduit pas non plus.
Le seuil est de trente-sept mille cinq cents euros en 2026.
Il est prévu par l’article 293 B du Code général des impôts. Le seuil majoré est de quarante et un mille deux cent cinquante euros.
La réforme du seuil unique de vingt-cinq mille euros a été abrogée.
La loi numéro 2025-1044 du 3 novembre 2025 a annulé cette réforme. Le seuil de trente-sept mille cinq cents euros reste donc en vigueur en 2026.
Beaucoup d’artisans ont entendu parler du seuil de vingt-cinq mille euros.
Ils pensent qu’il s’applique en 2026. C’est faux. Le carreleur qui applique ce seuil abrogé se trompe et facture de la TVA trop tôt.
La franchise en base est intéressante pour les petits chiffres d’affaires.
Le carreleur qui facture moins de trente-sept mille cinq cents euros par an ne collecte pas de TVA. Ses devis sont plus simples, et ses prix TTC sont plus bas pour les particuliers.
La franchise a aussi un inconvénient.
Le carreleur en franchise ne déduit pas la TVA sur ses achats. Les carreaux, la colle et l’outillage lui coûtent TTC. Il doit intégrer ce coût dans ses prix.
Le carreleur doit mentionner la franchise sur ses factures.
La mention est la suivante : TVA non applicable, article 293 B du CGI. Sans cette mention, le client peut croire que la TVA a été oubliée.
Le choix de la franchise se fait au démarrage de l’activité.
Le carreleur peut aussi opter pour le régime réel de TVA, même sous le seuil. Cette option lui permet de déduire la TVA sur ses achats, mais l’oblige à la facturer.
Le comptable aide à faire ce choix.
Il compare le coût de la TVA non déductible avec le gain des prix plus bas. Chaque situation est différente, selon les achats et la clientèle du carreleur.
La TVA déductible sur les achats du carreleur
Le carreleur assujetti à la TVA déduit la TVA sur ses achats professionnels.
Il achète des carreaux, de la colle, des joints, de l’outillage et un véhicule. La TVA payée sur ces achats se déduit de la TVA collectée sur ses chantiers.
La déduction se fait sur la déclaration de TVA.
Le carreleur déclare la TVA collectée sur ses factures, puis il déduit la TVA payée sur ses achats. Il reverse seulement la différence à l’administration fiscale.
Un exemple simple montre le mécanisme.
Le carreleur collecte mille euros de TVA en un mois. Il a payé quatre cents euros de TVA sur ses achats le même mois. Il reverse six cents euros.
La déduction suppose des factures en règle.
Le carreleur conserve toutes ses factures d’achat. Chaque facture doit porter son numéro de TVA intracommunautaire et le montant de la TVA. Sans facture, pas de déduction.
Les achats doivent être liés à l’activité professionnelle.
Les carreaux achetés pour un chantier sont déductibles. Les carreaux achetés pour la salle de bain personnelle du carreleur ne le sont pas.
Le véhicule du carreleur suit une règle particulière.
La TVA sur un véhicule utilitaire est déductible. La TVA sur une voiture de tourisme ne l’est pas, sauf exceptions très limitées.
L’outillage électroportatif est déductible.
La carrelette, la meuleuse, le niveau laser et le malaxeur sont des outils professionnels. Leur TVA se déduit, comme celle des consommables.
Le carreleur en franchise en base ne déduit rien.
Il ne collecte pas de TVA, donc il ne peut pas en déduire. C’est le revers de la franchise, à prendre en compte dans le choix du régime.
La sous-traitance et l’autoliquidation dans le BTP
La sous-traitance est fréquente sur les chantiers de carrelage.
Un carreleur peut sous-traiter une partie d’un chantier à un autre artisan. Il peut aussi être lui-même sous-traitant d’une entreprise générale du bâtiment.
L’autoliquidation s’applique à la sous-traitance dans le BTP.
Elle est prévue par l’article 283-2 nonies du Code général des impôts. Le sous-traitant facture hors taxes, sans TVA. C’est le donneur d’ordre qui déclare et paie la TVA.
Le sous-traitant émet une facture sans TVA.
Il mentionne sur sa facture que l’autoliquidation s’applique, avec la référence à l’article 283-2 nonies. Il ne collecte pas de TVA sur cette prestation.
Le donneur d’ordre autoliquide la TVA.
Il déclare la TVA sur sa propre déclaration, comme s’il l’avait collectée et déduite en même temps. L’opération est neutre pour lui, si la TVA est entièrement déductible.
L’autoliquidation ne s’applique qu’entre professionnels du BTP.
Elle ne concerne pas les chantiers facturés directement à un particulier. Le carreleur qui travaille pour un particulier facture la TVA normalement, au taux réduit ou au taux normal.
Le carreleur doit vérifier le statut de son client.
Si le client est une entreprise du bâtiment qui lui sous-traite des travaux, l’autoliquidation s’applique. Si le client est un particulier, elle ne s’applique pas.
Une erreur sur l’autoliquidation coûte cher.
Le sous-traitant qui facture de la TVA à tort doit la reverser. Le donneur d’ordre qui ne l’autoliquide pas s’expose à un redressement. Les deux doivent connaître la règle.
Pour approfondir un autre artisan du bâtiment, lisez la suite sur la TVA du plombier en 2026.
Ce guide traite un métier qui travaille souvent avec le carreleur, sur les salles de bain et les planchers chauffants. Il montre comment le plombier applique l’autoliquidation.
La facturation électronique à partir du 1er septembre 2026
La facturation électronique devient obligatoire de façon progressive.
Elle démarre le 1er septembre 2026 pour les grandes entreprises. Les petites entreprises et les artisans suivront ensuite, selon un calendrier fixé par l’administration.
Le carreleur doit se préparer dès 2026.
Il vérifie que son logiciel de facturation est compatible avec la facturation électronique. Il se renseigne sur les plateformes agréées par l’administration fiscale.
La facturation électronique ne change pas les taux de TVA.
Elle change seulement la forme de la facture. Le taux de dix, de cinq virgule cinq ou de vingt pour cent reste le même. La mention de certification du client reste nécessaire.
La facture électronique doit contenir les mêmes mentions.
Le numéro de TVA, la description des travaux, le taux appliqué et la mention de certification y figurent. Le format change, le contenu reste.
Le carreleur qui facture encore sur papier doit anticiper.
Il choisit un logiciel de facturation compatible avant la date obligatoire pour sa catégorie. Il teste l’envoi de factures électroniques avec ses clients professionnels.
Les factures entre professionnels sont les premières concernées.
Les factures aux particuliers suivront plus tard. Le carreleur qui travaille surtout pour des particuliers a donc un peu plus de temps.
Son comptable est le meilleur interlocuteur sur ce sujet.
Il connaît le calendrier exact et les obligations de chaque catégorie d’entreprise. Il aide le carreleur à choisir la bonne solution.
Les erreurs coûteuses sur la TVA carreleur
Certaines erreurs reviennent sans cesse sur les devis de carrelage.
Chaque erreur de TVA carreleur se paie en euros, en temps perdu ou en confiance perdue.
Elles coûtent cher au carreleur ou à son client. Elles se corrigent facilement, quand on les connaît.
Appliquer 10 % dans un logement neuf
C’est l’erreur la plus fréquente sur la TVA carreleur.
Le carreleur applique dix pour cent à une maison achevée depuis moins de deux ans. Il confond rénovation et construction neuve. L’administration redresse la différence, soit dix points de TVA.
Sur un chantier de cinq mille euros HT, l’erreur coûte cinq cents euros.
Le carreleur doit reverser cette somme, avec des intérêts de retard. Il peut aussi perdre la confiance de son client, qui reçoit une facture rectificative.
La prévention est simple.
Le carreleur demande la date d’achèvement du logement avant chaque devis. Il la note sur le devis, avec la mention de certification du client.
Appliquer 5,5 % à tout le chantier quand seul le plancher chauffant y a droit
C’est la deuxième erreur la plus coûteuse.
Le carreleur pose un plancher chauffant dans le salon et du carrelage ordinaire dans la salle de bain. Il applique cinq virgule cinq pour cent à tout le chantier, par simplicité.
La salle de bain aurait dû être à dix pour cent.
Sur deux mille cinq cents euros HT, la différence est de cent douze euros et cinquante centimes. L’administration la réclame, avec des intérêts de retard.
La prévention est la ventilation.
Le carreleur sépare les deux parties sur la facture. Chaque partie porte son taux. Le client comprend, et le carreleur est en règle.
Oublier de ventiler une facture mixte
Une facture mixte sans ventilation est une facture fausse.
Elle applique un seul taux à des travaux qui relèvent de deux taux. L’administration peut rejeter le taux le plus bas sur toute la facture.
Le risque porte sur tout le chantier.
Sur un chantier de huit mille cinq cents euros HT, le redressement peut atteindre plusieurs centaines d’euros. Le carreleur perd aussi du temps à corriger sa facture.
La prévention passe par le logiciel de devis.
Le carreleur vérifie que son logiciel gère plusieurs taux sur une même facture. Il détaille chaque partie du chantier, ligne par ligne.
Facturer les matériaux achetés par le client au taux réduit
Le client achète ses carreaux en magasin, à vingt pour cent.
Le carreleur les facture ensuite à dix pour cent sur son devis, comme s’il les avait fournis. C’est une erreur, car le taux réduit ne s’applique qu’aux fournitures de l’entreprise.
Le carreleur ne doit facturer que sa pose.
Il facture sa main-d’œuvre à dix pour cent, et les consommables qu’il fournit lui-même. Les carreaux du client ne figurent pas sur sa facture.
La prévention est une question posée à temps.
Le carreleur demande au client qui fournit les carreaux, avant de rédiger le devis. Il conseille au client de le laisser fournir les matériaux, pour profiter du taux réduit.
Appliquer le seuil de 25 000 € abrogé
Le seuil unique de vingt-cinq mille euros a fait beaucoup parler.
Il devait remplacer les seuils de la franchise en base en 2025. Il a été abrogé par la loi numéro 2025-1044 du 3 novembre 2025. Il ne s’applique pas en 2026.
Le carreleur qui applique ce seuil se trompe.
Il devient redevable de la TVA trop tôt, dès vingt-cinq mille euros de chiffre d’affaires. Il facture de la TVA à ses clients, alors qu’il aurait pu rester en franchise jusqu’à trente-sept mille cinq cents euros.
La prévention est l’information.
Le carreleur vérifie les seuils en vigueur avec son comptable, chaque année. Il ne se fie pas aux articles de presse de 2025, qui annonçaient la réforme.
Oublier la mention de certification du client sur le devis
Sans mention de certification, le taux réduit n’est pas justifié.
Le carreleur applique dix pour cent, mais rien sur le devis ne prouve que le logement est achevé depuis plus de deux ans. L’administration peut remettre en cause le taux.
La prévention est un modèle de devis à jour.
Le carreleur ajoute la mention de certification à son modèle de devis. Elle figure sur chaque devis au taux réduit, et le client la signe.
Le carreleur conserve ses devis signés.
Il les archive pendant au moins six ans, comme toutes ses pièces comptables. En cas de contrôle, il peut prouver que le client a certifié les conditions.
Questions fréquentes sur la TVA carreleur
Quel est le taux de TVA pour un carreleur en 2026 ?
La TVA carreleur est de dix pour cent en rénovation, de cinq virgule cinq pour cent pour le plancher chauffant et de vingt pour cent pour le neuf et les locaux professionnels.
Le taux dépend du logement, des travaux et de qui fournit les matériaux. Un même carreleur applique souvent les trois taux dans la même année.
Le taux de dix pour cent est le plus fréquent.
Il couvre la pose de carrelage dans un logement d’habitation achevé depuis plus de deux ans. C’est le taux des salles de bain, des cuisines et des terrasses en rénovation.
Quand le carrelage est-il à 10 % de TVA ?
Le carrelage est à dix pour cent quand il est posé dans un logement d’habitation achevé depuis plus de deux ans.
La main-d’œuvre et les fournitures sont au même taux, si elles sont fournies et posées par l’entreprise. C’est l’article 279-0 bis du Code général des impôts.
La date d’achèvement du logement est le critère décisif.
Un logement achevé en 2020 est un logement de plus de deux ans en 2026. Un logement achevé en 2025 est encore un logement neuf.
Quand le carrelage est-il à 5,5 % de TVA ?
Le carrelage est à cinq virgule cinq pour cent quand il recouvre un plancher chauffant, dans un logement de plus de deux ans.
L’ensemble de la prestation est à cinq virgule cinq pour cent, y compris les carreaux, la chape et la colle. C’est l’article 278-0 bis A du Code général des impôts.
Le plancher chauffant doit être hydraulique ou électrique.
Il doit être posé dans un logement d’habitation, à des fins de rénovation énergétique. Un plancher chauffant dans une maison neuve est à vingt pour cent.
Quand le carrelage est-il à 20 % de TVA ?
Le carrelage est à vingt pour cent dans un logement neuf, achevé depuis moins de deux ans.
Il est aussi à vingt pour cent dans les locaux professionnels, comme les bureaux, les commerces et les restaurants. C’est le taux normal de l’article 278 du Code général des impôts.
Les matériaux achetés directement par le client sont aussi à vingt pour cent.
Le client qui achète ses carreaux en magasin paie vingt pour cent de TVA. Seule la pose par l’entreprise peut être à dix pour cent.
Comment ventiler une facture mixte de carrelage ?
La facture mixte se ventile ligne par ligne, avec un taux par partie.
Le salon avec plancher chauffant figure à cinq virgule cinq pour cent. La salle de bain avec carrelage ordinaire figure à dix pour cent. Chaque ligne porte son montant HT et sa TVA.
La ventilation est obligatoire.
Une facture qui applique un seul taux à tout le chantier est fausse. Le carreleur doit séparer les parties, même si le client trouve cela compliqué.
Quelle est la TVA sur une terrasse carrelée ?
La terrasse carrelée est à dix pour cent en rénovation.
La maison doit être achevée depuis plus de deux ans. La terrasse doit être rattachée au logement d’habitation.
Une terrasse sur une maison neuve est à vingt pour cent.
La date d’achèvement de la maison décide du taux. Le carreleur vérifie cette date avant de rédiger son devis.
Quelle est la TVA sur le carrelage d’une piscine ?
La construction d’une piscine neuve est à vingt pour cent.
La rénovation d’une piscine existante est à dix pour cent, dans un logement achevé depuis plus de deux ans. Le remplacement du carrelage d’une piscine ancienne est un travail d’entretien.
La plage de piscine suit le taux de la piscine.
En rénovation, la terrasse carrelée autour du bassin est à dix pour cent. Elle fait partie de l’ensemble de la piscine.
Faut-il encore une attestation Cerfa pour le taux réduit ?
Non, l’attestation Cerfa séparée n’est plus obligatoire depuis 2025.
Le client certifie désormais que les conditions sont remplies par une mention portée directement sur le devis ou sur la facture. La loi de finances pour 2025 a simplifié cette démarche.
La mention doit être signée par le client.
Le carreleur fait signer le devis par le client, avant le début des travaux. Il conserve le devis signé dans ses archives.
Comment calculer la TVA sur un devis de carrelage ?
La TVA se calcule en multipliant le montant HT par le taux.
Deux mille huit cents euros HT à dix pour cent donnent deux cent quatre-vingts euros de TVA. Le total TTC est de trois mille quatre-vingts euros.
Le calculateur de TVA fait ce calcul en quelques secondes.
Vous saisissez le montant HT et le taux de dix, de cinq virgule cinq ou de vingt pour cent. Le résultat affiche la TVA et le total TTC.
Quel est le seuil de la franchise en base pour un carreleur en 2026 ?
Le seuil est de trente-sept mille cinq cents euros de chiffre d’affaires annuel pour les prestations de services.
Le seuil majoré est de quarante et un mille deux cent cinquante euros. C’est l’article 293 B du Code général des impôts.
Le seuil unique de vingt-cinq mille euros a été abrogé.
La loi numéro 2025-1044 du 3 novembre 2025 a annulé cette réforme. Le seuil de trente-sept mille cinq cents euros reste en vigueur en 2026.
Le carreleur peut-il déduire la TVA sur ses achats ?
Oui, le carreleur assujetti à la TVA déduit la TVA sur ses achats professionnels.
Il déduit la TVA sur les carreaux, la colle, les joints, l’outillage et son véhicule utilitaire. Il reverse seulement la différence entre la TVA collectée et la TVA déductible.
Le carreleur en franchise en base ne déduit rien.
Il ne collecte pas de TVA, donc il ne peut pas en déduire. Ses achats lui coûtent TTC, et il intègre ce coût dans ses prix.
Qu’est-ce que l’autoliquidation pour un carreleur sous-traitant ?
L’autoliquidation s’applique quand un carreleur travaille en sous-traitance pour une entreprise du BTP.
Le sous-traitant facture hors taxes, sans TVA. C’est le donneur d’ordre qui déclare et paie la TVA. C’est l’article 283-2 nonies du Code général des impôts.
L’autoliquidation ne concerne pas les particuliers.
Le carreleur qui travaille directement pour un particulier facture la TVA normalement. Il applique dix, cinq virgule cinq ou vingt pour cent, selon le chantier.
Conclusion : les points clés de la TVA carreleur en 2026
La TVA carreleur tient en trois taux, et chaque taux a ses conditions.
Dix pour cent en rénovation, cinq virgule cinq pour cent pour le plancher chauffant, vingt pour cent pour le neuf et les locaux professionnels. Le logement, les travaux et les matériaux décident du taux.
La date d’achèvement du logement est le premier critère à vérifier.
Un logement de plus de deux ans ouvre droit aux taux réduits. Un logement neuf impose le taux normal de vingt pour cent. Le carreleur demande cette date avant chaque devis.
La ventilation est le deuxième réflexe à adopter.
Un chantier mixte se ventile ligne par ligne, avec un taux par partie. Le plancher chauffant est à cinq virgule cinq pour cent, le carrelage ordinaire est à dix pour cent.
La mention de certification du client est le troisième réflexe.
Elle figure sur chaque devis au taux réduit, et le client la signe. Elle remplace l’ancienne attestation Cerfa depuis 2025.
La franchise en base reste à trente-sept mille cinq cents euros en 2026.
Le seuil de vingt-cinq mille euros a été abrogé par la loi du 3 novembre 2025. Le carreleur suit son chiffre d’affaires mois par mois, pour anticiper la bascule.
Les formules de calcul sont simples, et le calculateur de TVA les applique en quelques secondes.
TVA égale HT multiplié par le taux, TTC égale HT multiplié par un plus le taux, HT égale TTC divisé par un plus le taux. Ces trois formules suffisent pour tous les devis.
Maîtriser la TVA carreleur, c’est d’abord vérifier l’âge du logement, puis ventiler les factures mixtes et faire signer la mention du client.
Ces trois réflexes, répétés sur chaque chantier, suffisent à facturer juste toute l’année.
Les erreurs les plus coûteuses sont aussi les plus faciles à éviter.
Vérifier l’âge du logement, ventiler les factures mixtes, laisser l’entreprise fournir les matériaux et faire signer la mention de certification. Quatre gestes suffisent à facturer juste.
Gardez ce guide près de votre logiciel de devis.
Consultez-le avant chaque nouveau chantier, et vérifiez vos calculs avec le calculateur de TVA. Vos devis seront justes, vos clients seront informés, et vos factures résisteront à un contrôle.
Pour aller plus loin, lisez la suite sur la TVA du peintre en 2026 et sur la TVA du plombier en 2026.
Ces deux guides traitent des artisans qui interviennent sur les mêmes chantiers que vous. Ils vous aideront à coordonner vos devis avec les leurs.