Vous regardez votre relevé bancaire professionnel et vous vous demandez pourquoi certaines lignes affichent de la TVA et d'autres pas ? C'est normal : la TVA banque obéit à un régime à part, qui mélange exonérations, opérations taxables à 20 % et prestations hors champ. Comprendre ce découpage, c'est éviter deux erreurs coûteuses : récupérer une TVA qui n'existe pas, ou oublier de déduire celle que vous avez réellement payée.
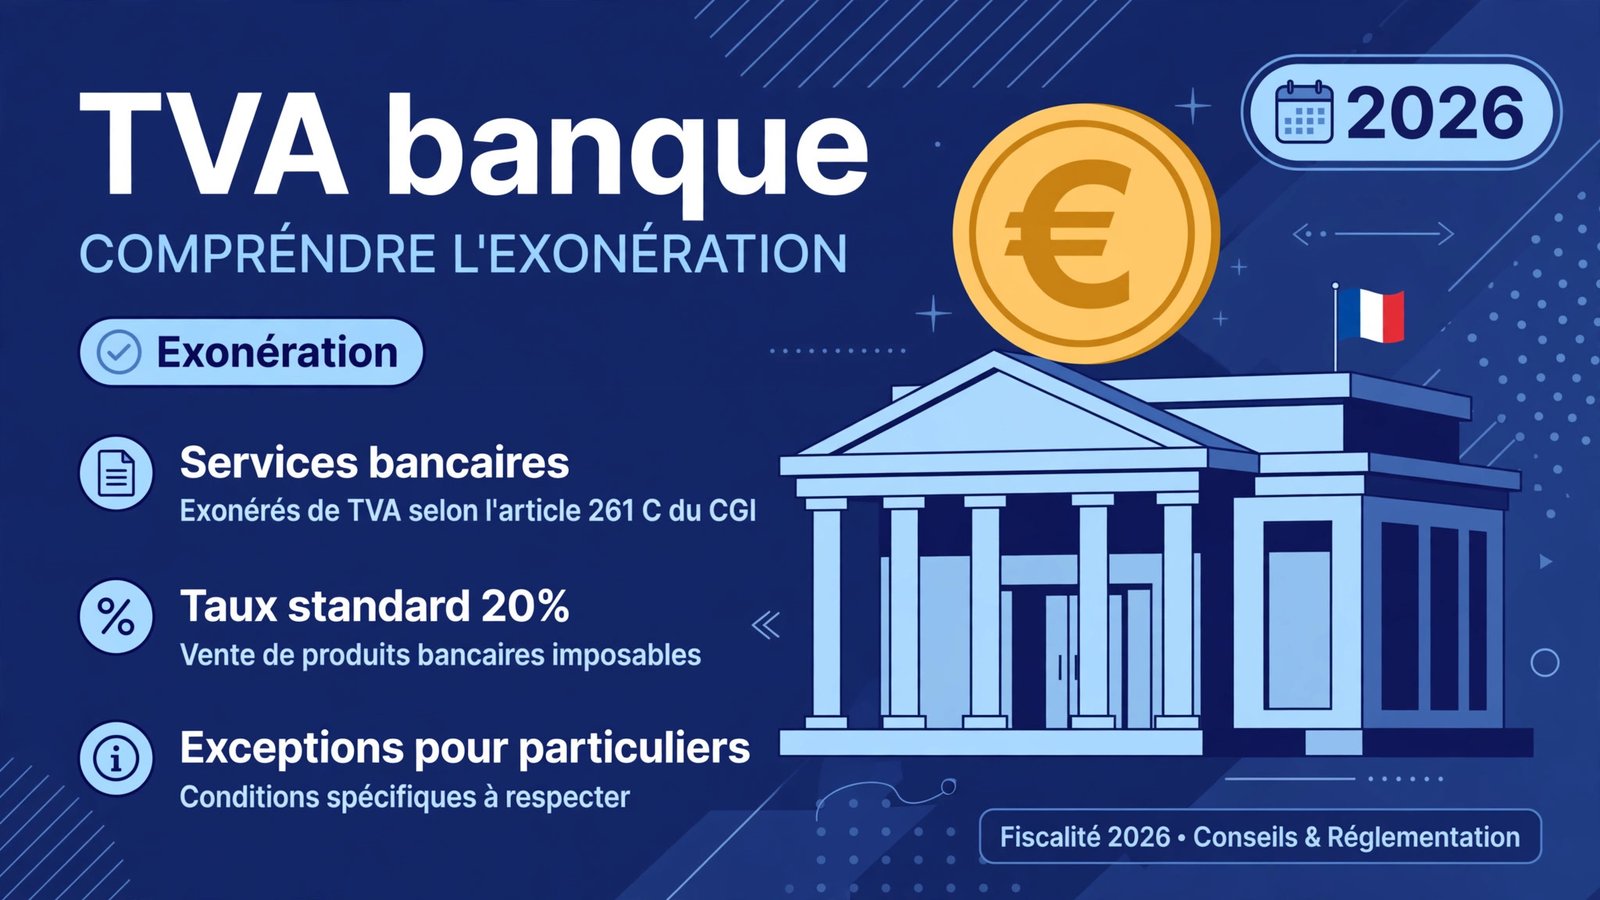
En France, la plupart des opérations bancaires et financières sont exonérées de TVA en application de l'article 261 C du code général des impôts (CGI). Mais l'exonération ne couvre pas tout : la location d'un coffre-fort, les droits de garde sur vos titres ou une mission de conseil financier sont taxables au taux normal de 20 %. Sur une opération exonérée, il n'y a aucune TVA à récupérer, puisque aucune TVA n'a été facturée.
La TVA banque en 2026 : le principe de l'exonération
Le principe de base de la TVA est simple : toute opération réalisée à titre onéreux par un assujetti est en principe taxable. Mais le législateur a prévu des exceptions, dont les services bancaires et financiers. L'article 261 C, 1° du CGI exonère une liste précise d'opérations se rattachant aux activités bancaires, financières et au commerce des valeurs et de l'argent.
Cette exonération s'explique par la nature même des opérations financières : taxer des intérêts ou des flux monétaires reviendrait à taxer l'argent lui-même. C'est un choix harmonisé au niveau européen, même si les modalités d'application varient d'un pays à l'autre.
Attention toutefois à une confusion fréquente : exonéré ne veut pas dire hors champ. Une opération exonérée reste dans le champ de la TVA, mais la loi la dispense de taxe. Pour les banques, cela signifie qu'elles ne déduisent pas la TVA sur leurs achats liés à ces opérations, et qu'elles sont redevables de la taxe sur les salaires.
TVA banque : les opérations exonérées en détail
L'article 261 C du CGI vise plusieurs grandes familles d'opérations, détaillées par le Bulletin officiel des finances publiques (BOFiP) :
| Opération exonérée | Exemples concrets | Ce que cela change pour vous |
|---|---|---|
| Octroi, négociation et gestion de crédits (par le prêteur lui-même) | Intérêts d'emprunt, frais de dossier de prêt, commissions d'engagement | Aucune TVA sur vos intérêts ni vos frais de dossier |
| Constitution de garanties | Commissions de caution, d'aval, de ducroire | La caution bancaire est facturée sans TVA |
| Opérations sur comptes, paiements et virements | Dépôts de fonds, comptes courants, paiements, virements, chèques | Les opérations courantes de votre compte ne portent pas de TVA |
| Opérations de change | Achat et vente de devises, opérations sur monnaies ayant cours légal | Le change de devises est exonéré |
| Opérations sur titres (hors gestion et garde) | Négociation d'actions, d'obligations, de parts sociales | L'achat ou la vente de titres est exonéré, sauf les frais de garde |
| Entremises financières | Intermédiation dans des opérations bancaires ou financières | La rémunération de l'intermédiaire peut être exonérée |
| Gestion des organismes de placement collectif | Gestion de fonds communs de placement | Les frais de gestion d'un OPC sont exonérés |
Deux précisions : l'exonération des crédits ne vaut que si la gestion est effectuée par celui qui les a octroyés — la rémunération d'un intermédiaire gestionnaire est taxable. Et les opérations sur titres sont exonérées, sauf la gestion et la garde.
Lire la suite : les taux de TVA en vigueur en France
Ce qui est taxable à 20 % : les services bancaires qui portent de la TVA
Toutes les prestations d'une banque ne sont pas des opérations financières au sens de l'article 261 C. Dès qu'une prestation sort de cette liste, elle retombe dans le droit commun et devient taxable de plein droit au taux normal de 20 % :
- La location de coffres-forts : une prestation de service classique, taxable à 20 %.
- La gestion et la garde de valeurs mobilières : les droits de garde sur votre portefeuille de titres sont soumis à la TVA à 20 %.
- Les conseils et études financières : les commissions de conseils, d'études financières ou de renseignements commerciaux sont taxables à 20 %.
- Le recouvrement de créances : les opérations de recouvrement, y compris par des intermédiaires, sont imposables de plein droit.
- La gestion de crédits ou de garanties par un tiers : quand la gestion est effectuée par une personne autre que celle qui a octroyé le crédit, la prestation est taxable.
- Le crédit-bail mobilier : imposable de plein droit à la TVA.
Les taux réduits de TVA (10 %, 5,5 % ou 2,1 %) ne s'appliquent pas aux services bancaires : une prestation bancaire taxable relève du taux normal de 20 %.
Autre vigilance : les agios et intérêts débiteurs liés à un découvert rémunèrent un crédit, donc exonérés de TVA comme les intérêts d'emprunt. En revanche, une commission pour un service distinct, par exemple une lettre d'information ou un conseil, peut être taxable : tout dépend de la nature réelle de la prestation, et non de son intitulé.
Exonéré, taxable ou hors champ : comment lire votre relevé bancaire
Pour une entreprise, la lecture d'un relevé bancaire exige de distinguer trois situations, aux conséquences comptables très différentes :
| Situation | Exemple | TVA facturée | Récupérable ? |
|---|---|---|---|
| Opération exonérée | Intérêts, frais de dossier, agios, commission de caution | Aucune TVA | Non, rien à récupérer |
| Prestation taxable à 20 % | Coffre-fort, droits de garde, conseil financier | TVA à 20 % | Oui, si assujetti avec droit à déduction |
| Opération hors champ | Dividendes perçus, indemnités sans contrepartie | Aucune TVA | Non, hors TVA |
La distinction entre exonéré et hors champ mérite un mot d'explication : les dividendes, par exemple, sont placés hors du champ de la TVA, car ils ne rémunèrent pas une prestation de service. Le résultat pratique est le même — aucune TVA à récupérer — mais la qualification compte pour le calcul du prorata.
En pratique, repérez sur votre relevé les lignes mentionnant un montant de TVA ou un taux de 20 % : ce sont les seules ouvrant un droit à déduction. Les autres lignes, sans TVA, se comptabilisent pour leur montant total. Appliquer 20 % « par habitude » à tous les frais bancaires fait déclarer à tort de la TVA déductible sur des intérêts exonérés, avec un risque de redressement.
Lire la suite : le convertisseur HT vers TTC pour vérifier vos factures
Exemple chiffré : une facture bancaire avec et sans TVA
Prenons un exemple de TVA banque : une PME paie à sa banque, sur un trimestre, des intérêts, des frais de dossier et des agios, mais aussi un coffre-fort, des droits de garde et un conseil en financement :
| Prestation | Montant HT | Taux de TVA | TVA | Montant TTC |
|---|---|---|---|---|
| Intérêts d'emprunt immobilier | 12 000 € | Exonéré (art. 261 C) | 0 € | 12 000 € |
| Frais de dossier de prêt | 450 € | Exonéré (art. 261 C) | 0 € | 450 € |
| Agios sur découvert | 180 € | Exonéré (crédit) | 0 € | 180 € |
| Location de coffre-fort | 300 € | 20 % | 60 € | 360 € |
| Droits de garde sur titres | 500 € | 20 % | 100 € | 600 € |
| Conseil en financement | 1 200 € | 20 % | 240 € | 1 440 € |
| Total | 14 630 € | — | 400 € | 15 030 € |
Le calcul est simple pour chaque ligne taxable : TVA = montant HT × 20 %. Pour le coffre-fort : 300 € × 20 % = 60 €, soit 360 € TTC. Pour le conseil : 1 200 € × 20 % = 240 €, soit 1 440 € TTC. Au total, l'entreprise ne peut déduire que 400 € de TVA, et non 20 % de l'ensemble des 14 630 €, ce qui aurait donné à tort 2 926 €.
Si votre banque facture un montant TTC sans détail, retrouvez le HT en divisant par 1,20 : 360 € TTC ÷ 1,20 = 300 € HT, soit 60 € de TVA.
Lire la suite : le calcul de TVA inverse à partir d’un montant TTC
Les conséquences pour les entreprises clientes des banques
Aucune TVA à récupérer sur les opérations exonérées
C'est la conséquence la plus directe de la TVA banque : sur les intérêts, les frais de dossier ou les commissions de caution, il n'y a pas de TVA, donc rien à déduire. Contrairement à un achat taxable, où la TVA est neutre pour un assujetti qui la déduit, un frais exonéré reste intégralement à la charge de l'entreprise.
Le prorata de déduction pour les entreprises mixtes
En matière de TVA banque, la question est plus technique pour les entreprises qui réalisent à la fois des opérations taxables et exonérées — banques elles-mêmes, mais aussi entreprises percevant d'importants produits financiers exonérés. La TVA sur les achats « mixtes », utilisés pour les deux types d'opérations, n'est alors déductible qu'en proportion : c'est le coefficient de taxation, ou prorata.
Voici un exemple simplifié : une entreprise réalise un chiffre d'affaires taxable de 400 000 € et un chiffre d'affaires exonéré (opérations financières relevant de l'article 261 C) de 100 000 €. Son coefficient de taxation est de 400 000 ÷ (400 000 + 100 000) = 80 %. Sur un achat de logiciel à 10 000 € HT, soit 2 000 € de TVA, elle ne pourra déduire que 80 %, soit 1 600 €, les 400 € restants demeurant à sa charge.
| Élément du calcul | Montant |
|---|---|
| Chiffre d'affaires taxable | 400 000 € |
| Chiffre d'affaires exonéré | 100 000 € |
| Coefficient de taxation | 400 000 ÷ 500 000 = 80 % |
| TVA sur un achat mixte | 2 000 € |
| TVA déductible | 2 000 € × 80 % = 1 600 € |
| TVA non déductible | 400 € |
Pour les établissements de crédit, des règles particulières s'appliquent, notamment l'exclusion des dividendes du dénominateur, car ils sont hors champ et non exonérés. Si un prorata vous concerne, faites-vous accompagner par votre expert-comptable.
Lire la suite : le prorata de TVA et le coefficient de déduction expliqués
L'option pour la taxation : l'article 260 B du CGI
Le régime de la TVA banque n'est pas figé : certaines opérations exonérées peuvent devenir taxables, sur option. L'article 260 B du CGI permet aux professionnels du commerce des valeurs et de l'argent — établissements de crédit, prestataires de services d'investissement, changeurs, escompteurs, remisiers — de soumettre volontairement à la TVA des opérations normalement exonérées.
L'option peut porter notamment sur les opérations de crédit, les effets de commerce, les comptes et chèques bancaires, les valeurs mobilières, la gestion de fonds communs de placement, l'affacturage et certaines commissions de marché. Elle ne s'étend pas aux opérations de l'article 260 C du CGI.
Pourquoi une banque taxerait-elle des opérations qu'elle pourrait facturer sans TVA ? Pour récupérer la TVA sur ses propres achats : une opération exonérée ne donne aucun droit à déduction, une opération taxée, même sur option, ouvre ce droit. L'option est donc un arbitrage économique.
Pour une entreprise cliente, l'effet est concret : si votre banque a opté pour la taxation sur une catégorie d'opérations, vos factures correspondantes porteront de la TVA à 20 %, déductible si vous êtes assujetti avec droit à déduction. Deux banques peuvent donc facturer la même opération, l'une sans TVA et l'autre avec TVA.
Visitez maintenant : https://bofip.impots.gouv.fr/bofip/1839-PGP.html/identifiant=BOI-TVA-SECT-50-10-10-20120912
Facturation sans TVA : les mentions et les justificatifs à conserver
Quand une opération bancaire est exonérée, la banque n'émet pas toujours une facture classique : vous recevez le plus souvent un relevé, un avis d'opération ou un décompte. Sur une facture émise pour une opération exonérée, la mention « TVA non applicable, art. 261 C du CGI » doit figurer.
Côté entreprise cliente, conservez tous ces justificatifs : relevés, avis de commissions, contrats de prêt et factures de prestations taxables (coffre, garde, conseil). En cas de contrôle, c'est la nature réelle de chaque frais qui sera examinée, et non son intitulé.
Attention aussi aux prestataires non bancaires : société de recouvrement, conseiller financier indépendant ou gestionnaire de crédits tiers facturent en principe des prestations taxables à 20 %. Vérifiez chaque facture.
TVA banque et TVA assurance : ne pas confondre les deux exonérations
La TVA banque est souvent confondue avec la TVA sur les assurances, car les deux régimes reposent sur l'article 261 C du CGI. Mais ce sont deux exonérations distinctes : les assurances relèvent du 2° de l'article 261 C, les opérations bancaires et financières du 1°. Les assureurs paient par ailleurs la taxe sur les conventions d'assurances, les banques la taxe sur les salaires sur leurs activités exonérées.
La distinction compte pour une assurance emprunteur ou une assurance-crédit : la prime est exonérée de TVA, mais les frais bancaires liés au crédit le sont pour un autre motif. Chaque ligne s'analyse selon sa propre nature.
Lire la suite : l’exonération de TVA sur les assurances expliquée
Les erreurs fréquentes sur la TVA banque
Première erreur : appliquer 20 % à tous les frais bancaires. Seule une partie des frais porte de la TVA ; en déduire sur des intérêts exonérés expose à un redressement.
Deuxième erreur : ne pas déduire la TVA réellement payée. Certaines entreprises comptabilisent tous leurs frais bancaires en TTC, y compris la location du coffre ou les droits de garde, et perdent une déduction à laquelle elles ont droit.
Troisième erreur : oublier le prorata. Avec d'importantes opérations financières exonérées, la TVA sur vos achats mixtes doit être corrigée par le coefficient de taxation.
Quatrième erreur : confondre la banque et ses prestataires. Les commissions d'un intermédiaire qui gère des crédits pour un prêteur, ou les honoraires d'un conseiller financier, sont taxables à 20 %, même si l'opération sous-jacente est exonérée.
Cinquième erreur : négliger l'option pour la taxation. Si votre banque a opté, vos factures portent de la TVA déductible ; sinon, elles n'en portent pas.
Ce qu'il faut retenir sur la TVA banque
La TVA banque repose sur un principe simple et des exceptions nombreuses : la plupart des opérations financières sont exonérées par l'article 261 C du CGI, mais les prestations distinctes — location de coffre-fort, garde de titres, conseils, recouvrement — sont taxables à 20 %. L'enjeu pour une entreprise cliente est double : ne pas chercher à récupérer une TVA inexistante sur les opérations exonérées, et ne pas oublier de déduire celle qui est réellement facturée sur les prestations taxables.
En 2026, trois réflexes suffisent : identifier la nature réelle de chaque ligne de votre relevé, séparer opérations exonérées et prestations taxables dans votre comptabilité, et vérifier votre prorata si vous réalisez vous-même des opérations financières exonérées.
Lire la suite : les conditions pour récupérer la TVA sur vos achats professionnels
FAQ : TVA banque
La TVA banque s'applique-t-elle aux intérêts d'un emprunt professionnel ?
Non. Les intérêts d'un emprunt, les frais de dossier de prêt et les commissions d'engagement sont exonérés de TVA (article 261 C du CGI). Votre banque ne facture aucune TVA sur ces montants, et vous ne pouvez donc en récupérer aucune.
Les frais de tenue de compte sont-ils soumis à la TVA ?
Cela dépend de la nature exacte de la commission. Les opérations concernant les comptes courants, les paiements et les virements relèvent en principe de l'exonération de l'article 261 C. En revanche, une prestation distincte facturée séparément peut être taxable à 20 %. Vérifiez la mention de TVA sur votre relevé : c'est elle qui fait foi.
Pourquoi la location d'un coffre-fort est-elle taxée à 20 % ?
Parce que la location d'un coffre-fort n'est pas une opération financière au sens de l'article 261 C : c'est une prestation de service classique, imposable de plein droit à 20 %. La TVA facturée est récupérable si votre entreprise est assujettie avec droit à déduction.
Une banque peut-elle choisir de facturer de la TVA sur des opérations exonérées ?
Oui, dans certains cas, grâce à l'option de l'article 260 B du CGI, réservée aux professionnels du commerce des valeurs et de l'argent et portant sur des catégories définies, à l'exclusion des opérations de l'article 260 C. Elle permet à la banque de déduire la TVA sur ses propres achats.
Comment calculer la TVA sur des frais bancaires taxables ?
Appliquez le taux normal de 20 % au montant hors taxes : TVA = montant HT × 20 %, et montant TTC = montant HT × 1,20. Par exemple, des droits de garde de 500 € HT donnent 100 € de TVA, soit 600 € TTC. Si vous ne connaissez que le TTC, divisez par 1,20 pour retrouver le HT.
Les agios sur un découvert portent-ils de la TVA ?
Non. Les agios et intérêts débiteurs rémunèrent un crédit — le découvert bancaire — et sont donc exonérés de TVA, comme les intérêts d'un emprunt.
Que faire si ma banque facture de la TVA sur une opération que je pensais exonérée ?
Demandez le détail de la facturation : il peut s'agir d'une prestation taxable distincte (conseil, garde, location) ou d'une opération couverte par l'option de l'article 260 B. Si la TVA vous semble indue, adressez une réclamation écrite à votre banque et conservez sa réponse.
La TVA banque est-elle la même dans tous les pays européens ?
Le principe de l'exonération des services financiers est harmonisé par la directive TVA européenne, mais les modalités d'application, le champ de l'option et les règles de prorata varient selon les États membres. Pour des opérations transfrontalières, vérifiez le régime applicable dans chaque pays.
Visitez maintenant : https://bofip.impots.gouv.fr/bofip/1842-PGP.html/identifiant%3DBOI-TVA-SECT-50-10-20-20120912