Un vendredi soir au comptoir : quand la TVA se joue sur un demi
Il est dix-neuf heures un vendredi soir, dans un bar de quartier à Lyon.
Le comptoir est déjà plein. Un client commande un demi de bière pression à 7 €.
Sa voisine prend un café à 2,50 €. Un habitué demande une bouteille d’eau minérale à 1,50 €.
Trois verres, trois prix, trois taux de TVA différents. Le serveur, lui, n’y pense pas.
Il encaisse, rend la monnaie et passe à la commande suivante. Pourtant, derrière chaque verre, la caisse ventile la TVA.
Le demi part à 20 %. Le café part à 10 %. La bouteille d’eau part à 5,5 %.
Le patron, Karim, a ouvert son bar il y a trois ans. Il connaît ses marges par cœur.
Il sait combien coûte un fût de bière et combien rapporte un café. Mais la TVA, il la laisse à son comptable.
Un soir, son comptable l’appelle. La caisse est mal paramétrée depuis six mois.
Les cafés sont enregistrés à 20 % au lieu de 10 %. Les bouteilles d’eau aussi.
Karim a donc reversé trop de TVA pendant six mois. Il a aussi affiché des prix qui ne reflètent pas la réalité fiscale.
La correction prend des semaines. Il faut reprendre les tickets, corriger les déclarations et demander le remboursement du trop-versé.
Cette histoire n’a rien d’exceptionnel. Dans un bar, la TVA se joue à chaque verre servi.
Un taux mal appliqué sur un café ne coûte que quelques centimes. Répété mille fois dans le mois, il coûte des centaines d’euros.
Ce guide explique la TVA bar de 2026, du premier café du matin à la dernière tournée du soir.
Vous y trouverez la règle exacte, les taux par boisson, des exemples chiffrés et les erreurs à éviter.
Chaque calcul est vérifié et arrondi au centime, comme sur une vraie déclaration de TVA.
Pour tester vos propres chiffres avant de déclarer, utilisez le calculateur de TVA en ligne et vérifiez chaque taux en quelques secondes.
TVA bar : la règle en une phrase
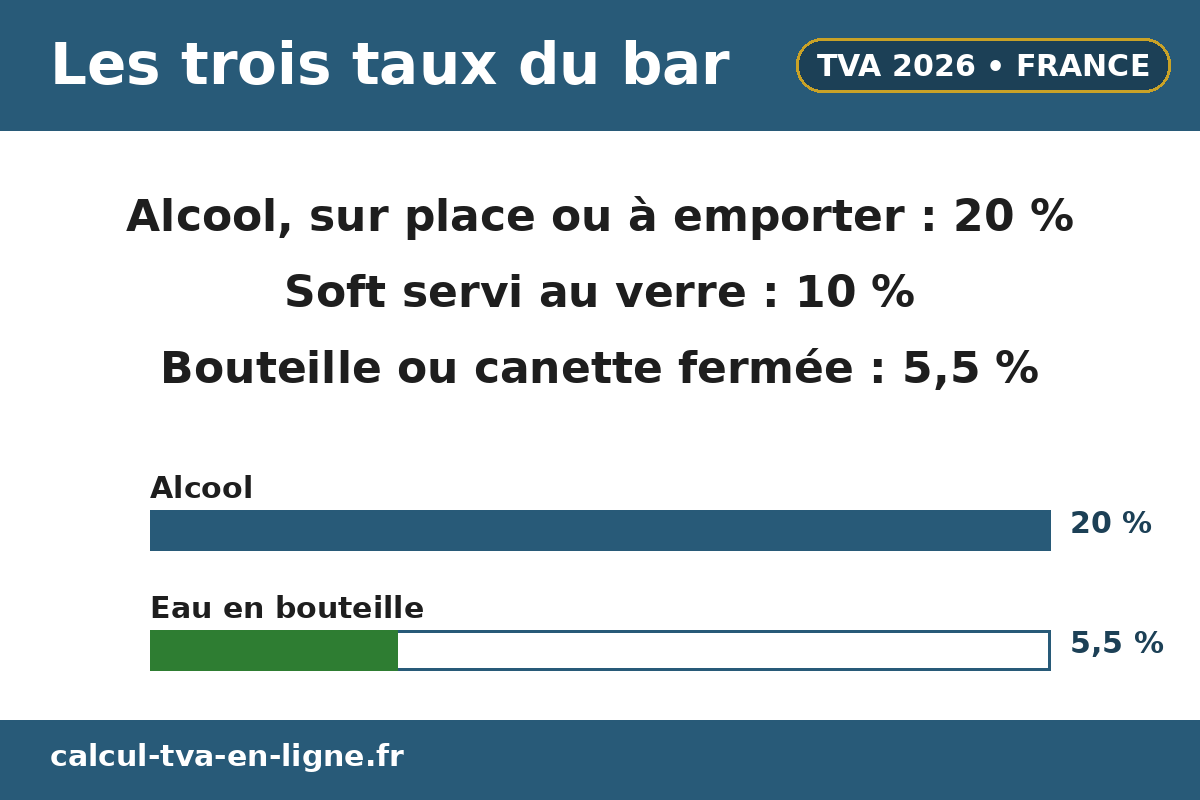
Voilà la TVA bar en une phrase. Le taux dépend de la boisson et de son contenant, pas du moment ni du lieu où elle est bue.
Une boisson alcoolisée est toujours à 20 %, sur place ou à emporter, au verre ou en bouteille.
Une boisson sans alcool servie au verre est à 10 %, parce qu’elle est bue tout de suite.
Une boisson sans alcool vendue en contenant fermé est à 5,5 %, parce qu’elle peut être conservée.
La nourriture servie sur place est à 10 %. La nourriture emballée qui peut se conserver est à 5,5 %.
Cette règle tient en une idée simple. La TVA distingue ce qui se consomme tout de suite de ce qui peut attendre.
Un verre ne se conserve pas. Une bouteille fermée, si. Tout le reste découle de cette distinction.
La formule du calcul est tout aussi simple. Prix hors taxe = prix TTC ÷ (1 + taux).
Pour un café à 10 %, on divise le prix TTC par 1,10. Pour un demi à 20 %, on divise par 1,20.
La TVA due est ensuite la différence entre le prix TTC et le prix hors taxe.
Un exemple rend la mécanique visible. Un café à 2,50 € TTC, à 10 %, donne 2,27 € hors taxe et 0,23 € de TVA.
Le calcul est le suivant. 2,50 ÷ 1,10 = 2,27 €. Puis 2,50 − 2,27 = 0,23 € de TVA.
Un demi à 7 € TTC, à 20 %, donne 5,83 € hors taxe et 1,17 € de TVA.
Le calcul est le suivant. 7 ÷ 1,20 = 5,83 €. Puis 7 − 5,83 = 1,17 € de TVA.
Retenez ces deux formules. Elles servent pour chaque verre, chaque ticket et chaque déclaration du bar.
Le cadre légal est clair. Les taux relèvent des articles 278 à 279 du code général des impôts.
Le détail par produit figure dans le BOFiP, notamment le BOI-TVA-LIQ-30-10-10-20 sur les boissons alcooliques.
La fiche F22399 de service-public.fr résume les mêmes règles. Elle a été vérifiée le 3 décembre 2025.
Vous pouvez la retrouver sur service-public.fr, fiche F22399 sur les taux de TVA des aliments et des boissons.
Les trois taux du bar en un coup d’œil
Un bar ne connaît que trois taux de TVA sur ses ventes. Le tableau suivant les résume.
Il sert de référence rapide, à afficher près de la caisse ou à garder dans le classeur du bar.
Le tableau suivant résume la TVA bar pour chaque produit vendu au comptoir.
| Produit vendu au bar | Taux de TVA | Exemple de prix TTC |
|---|---|---|
| Boisson alcoolisée, sur place ou à emporter | 20 % | Demi de bière 7 € |
| Boisson sans alcool servie au verre | 10 % | Café 2,50 € |
| Boisson sans alcool en contenant fermé | 5,5 % | Bouteille d’eau 1,50 € |
| Nourriture servie sur place | 10 % | Planche apéritive 14 € |
| Nourriture emballée qui se conserve | 5,5 % | Paquet de chips fermé 2 € |
Trois taux, donc. Mais attention, le même produit peut changer de taux selon sa présentation.
Un jus de fruit au verre est à 10 %. Le même jus en bouteille fermée est à 5,5 %.
Un café servi dans une tasse est à 10 %. Le même café vendu en dosette à emporter est à 5,5 %.
C’est le contenant qui décide, pas le produit lui-même. La caisse doit donc connaître les deux versions.
Le bar est un établissement de vente à consommer sur place. Cette qualification compte pour la franchise en base.
Nous y reviendrons plus loin. Retenez déjà que le bar n’est pas un simple commerce de détail.
Le client boit sur place, au comptoir ou en salle. La TVA suit cette réalité, verre par verre.
Pour approfondir les règles de la restauration, dont le bar est très proche, lisez notre guide sur la TVA restauration 2026.
Les boissons alcoolisées : 20 % toujours, sans exception
La règle des boissons alcoolisées est la plus simple du bar. Elle ne connaît aucune exception en métropole.
Toutes les boissons alcoolisées sont vendues au taux normal de 20 %. Le BOFiP BOI-TVA-LIQ-30-10-10-20 le dit noir sur blanc.
Sont concernées les boissons qui titrent à plus de 1,2 degré d’alcool. Pour la bière, le seuil est de plus de 0,5 degré.
Le taux s’applique à tous les types de vente. Sur place, à emporter, en contenant fermé ou à consommer immédiatement.
Un verre de whisky au comptoir est à 20 %. Une bouteille de whisky vendue à emporter est aussi à 20 %.
Un demi de bière pression est à 20 %. Une bouteille de bière achetée pour la maison est aussi à 20 %.
Le mélange ne change rien. Un whisky-coca reste à 20 %, même si le coca domine dans le verre.
Un cocktail à base de rhum, de gin ou de vodka est à 20 % dans son ensemble. On ne ventile pas le jus et l’alcool.
Le vin suit la même règle. Un verre de rouge à 6,50 € TTC est à 20 %.
Le calcul est le suivant. 6,50 ÷ 1,20 = 5,42 € hors taxe. Puis 6,50 − 5,42 = 1,08 € de TVA.
Un cocktail à 12 € TTC donne 10 € hors taxe et 2 € de TVA. Le calcul est direct.
Le tableau suivant reprend les boissons alcoolisées les plus vendues dans un bar.
| Boisson alcoolisée | Prix TTC | Prix HT | TVA à 20 % |
|---|---|---|---|
| Demi de bière pression | 7 € | 5,83 € | 1,17 € |
| Verre de vin rouge | 6,50 € | 5,42 € | 1,08 € |
| Verre de whisky | 9 € | 7,50 € | 1,50 € |
| Cocktail au rhum | 12 € | 10 € | 2 € |
| Apéritif anisé | 4,50 € | 3,75 € | 0,75 € |
Le verre de whisky à 9 € TTC se calcule ainsi. 9 ÷ 1,20 = 7,50 € hors taxe. Puis 9 − 7,50 = 1,50 € de TVA.
L’apéritif anisé à 4,50 € TTC donne 3,75 € hors taxe et 0,75 € de TVA. Le calcul est identique.
La bière sans alcool mérite une précision. Si elle titre à 0,5 degré ou moins, elle n’est pas une boisson alcoolisée.
Elle suit alors le régime des boissons sans alcool. Au verre, elle est à 10 %. En bouteille fermée, elle est à 5,5 %.
Vérifiez l’étiquette avant de paramétrer la caisse. Une bière à 0,4 degré et une bière à 5 degrés n’ont pas le même taux.
L’alcool supporte aussi d’autres taxes que la TVA. Les droits d’accise frappent les boissons alcoolisées selon leur catégorie.
Ces accises sont payées en amont, par le producteur ou l’importateur. Elles ne changent pas le taux de TVA de 20 %.
Le client, lui, ne voit que le prix TTC. La TVA de 20 % est déjà comprise dans le prix affiché à la carte.
Un bar en Corse constitue un cas particulier. Les ventes à consommer sur place y relèvent du taux de 10 %.
La fiche F32101 de service-public.fr le précise. Les boissons alcoolisées consommées sur place en Corse sont à 10 %.
Ce taux corse ne concerne que les ventes à consommer sur place. Une bouteille vendue à emporter en Corse reste à 20 %.
Si votre bar est en Corse, vérifiez ce point avec votre comptable. Le paramétrage de la caisse en dépend directement.
Pour les règles propres au vin et aux spiritueux, lisez aussi notre guide sur la TVA vin et alcool 2026.
Le café, le thé et les softs servis au verre : 10 %
Le matin, le bar vit au rythme des cafés. Le soir, il vit au rythme des jus et des sodas au verre.
Toutes ces boissons sans alcool servies dans un verre relèvent du taux intermédiaire de 10 %.
La règle est posée par la fiche F22399 de service-public.fr. Le contenant ne permet pas la conservation de la boisson.
Un verre, une tasse ou un gobelet ne se referme pas. La boisson est donc bue tout de suite, sur place ou en marchant.
Le café noir à 2,50 € TTC donne 2,27 € hors taxe et 0,23 € de TVA. Le calcul a été montré plus haut.
Un café crème à 3,20 € TTC donne 2,91 € hors taxe et 0,29 € de TVA. Le calcul est le suivant.
On divise 3,20 par 1,10, ce qui donne 2,91 €. Puis 3,20 − 2,91 = 0,29 € de TVA.
Un thé à 3 € TTC donne 2,73 € hors taxe et 0,27 € de TVA. On divise 3 par 1,10, ce qui donne 2,73 €.
Un jus de fruit pressé à 4,50 € TTC donne 4,09 € hors taxe et 0,41 € de TVA.
Le calcul est le suivant. 4,50 ÷ 1,10 = 4,09 €. Puis 4,50 − 4,09 = 0,41 € de TVA.
Un soda servi au verre à 4 € TTC donne 3,64 € hors taxe et 0,36 € de TVA.
Le calcul est le suivant. 4 ÷ 1,10 = 3,64 €. Puis 4 − 3,64 = 0,36 € de TVA.
Le tableau suivant reprend les boissons sans alcool servies au verre.
| Boisson servie au verre | Prix TTC | Prix HT | TVA à 10 % |
|---|---|---|---|
| Café noir | 2,50 € | 2,27 € | 0,23 € |
| Café crème | 3,20 € | 2,91 € | 0,29 € |
| Thé | 3 € | 2,73 € | 0,27 € |
| Jus de fruit pressé | 4,50 € | 4,09 € | 0,41 € |
| Soda au verre | 4 € | 3,64 € | 0,36 € |
| Sirop à l’eau | 2,80 € | 2,55 € | 0,25 € |
Le sirop à l’eau à 2,80 € TTC se calcule ainsi. 2,80 ÷ 1,10 = 2,55 € hors taxe. Puis 2,80 − 2,55 = 0,25 € de TVA.
Le café à emporter en gobelet suit la même règle. Le gobelet ne permet pas la conservation, donc le taux reste de 10 %.
Un café vendu à emporter dans un gobelet carton n’est pas un produit qui se conserve. Il est bu dans les minutes qui suivent.
La distinction est importante pour les bars qui vendent beaucoup à emporter le matin. Le taux ne change pas entre la salle et le trottoir.
Les boissons chaudes à base de lait suivent la même logique. Un chocolat chaud au verre est à 10 %.
Attention toutefois au chocolat en tablette ou en poudre vendu à emporter. Ce produit se conserve, il est donc à 5,5 %.
La frontière se situe entre la boisson préparée et le produit emballé. La première se boit, le second se range dans un placard.
Notre guide sur la TVA chocolat 2026 détaille ces distinctions pour le chocolat.
Vérifiez vos chiffres pour chaque boisson avec le calculateur de TVA en ligne avant de fixer vos prix TTC.
L’eau et les softs en bouteille ou en canette : 5,5 %
La petite bouteille d’eau du comptoir cache une règle que beaucoup de patrons ignorent.
Elle est à 5,5 %, même si le client la boit sur place, au comptoir, en cinq minutes.
Le contenant est fermé hermétiquement. La boisson peut donc être conservée, même si personne ne la conserve.
C’est le contenant qui décide, pas l’usage réel. La fiche F22399 le dit clairement.
Le taux réduit de 5,5 % s’applique à l’eau et aux boissons sans alcool servies dans des contenants fermés hermétiquement.
Les exemples cités sont la bouteille, la canette, le fût et la brique. Le critère est l’étanchéité du contenant.
Une bouteille d’eau à 1,50 € TTC donne 1,42 € hors taxe et 0,08 € de TVA.
Le calcul est le suivant. 1,50 ÷ 1,055 = 1,42 €. Puis 1,50 − 1,42 = 0,08 € de TVA.
Une canette de soda à 3 € TTC donne 2,84 € hors taxe et 0,16 € de TVA.
Le calcul est le suivant. 3 ÷ 1,055 = 2,84 €. Puis 3 − 2,84 = 0,16 € de TVA.
Une bouteille de jus de fruit de 25 centilitres à 3,50 € TTC donne 3,32 € hors taxe et 0,18 € de TVA.
Le calcul est le suivant. 3,50 ÷ 1,055 = 3,32 €. Puis 3,50 − 3,32 = 0,18 € de TVA.
Le tableau suivant reprend les boissons sans alcool en contenant fermé.
| Boisson en contenant fermé | Prix TTC | Prix HT | TVA à 5,5 % |
|---|---|---|---|
| Bouteille d’eau minérale 50 cl | 1,50 € | 1,42 € | 0,08 € |
| Canette de soda 33 cl | 3 € | 2,84 € | 0,16 € |
| Bouteille de jus de fruit 25 cl | 3,50 € | 3,32 € | 0,18 € |
| Brique de jus de fruit 1 litre | 4,20 € | 3,98 € | 0,22 € |
| Bouteille d’eau gazeuse 1 litre | 2,80 € | 2,65 € | 0,15 € |
La brique de jus à 4,20 € TTC se calcule ainsi. 4,20 ÷ 1,055 = 3,98 € hors taxe. Puis 4,20 − 3,98 = 0,22 € de TVA.
La bouteille d’eau gazeuse d’un litre à 2,80 € TTC donne 2,65 € hors taxe et 0,15 € de TVA.
Le calcul est le suivant. 2,80 ÷ 1,055 = 2,65 €. Puis 2,80 − 2,65 = 0,15 € de TVA.
L’erreur classique consiste à mettre ces bouteilles à 10 % dans la caisse. Le taux de 10 % est réservé aux boissons servies au verre.
Une bouteille fermée n’est pas un verre. Même ouverte devant le client, elle reste un contenant fermé à la vente.
Le moment de l’ouverture ne change rien. C’est l’état du produit au moment de la vente qui compte.
Le même raisonnement vaut pour les boissons vendues à emporter. Une canette achetée pour la maison est à 5,5 %.
Le client peut la boire tout de suite ou la ranger au réfrigérateur. La TVA ne suit pas le client jusque chez lui.
En revanche, si le serveur verse la canette dans un verre, la vente change de nature. La boisson servie au verre est à 10 %.
La caisse doit donc proposer les deux boutons. Canette fermée à 5,5 %, soda au verre à 10 %.
Ce détail vaut de l’argent. Sur mille canettes à 3 €, soit 3 000 € TTC, la TVA à 5,5 % est de 156,40 €.
Le calcul est le suivant. 3 000 × 5,5 ÷ 105,5 = 156,40 € de TVA.
À 10 %, la TVA serait de 3 000 × 10 ÷ 110 = 272,73 €. L’écart réel est donc de 116,33 €.
Ce petit exercice montre pourquoi le paramétrage de la caisse mérite une vérification ligne par ligne.
Manger au bar : planche, sandwich et plat du jour
Un bar ne sert pas que des boissons. La planche apéritive, le sandwich et le plat du jour font partie du décor.
La nourriture servie sur place est à 10 %. C’est le taux de la consommation immédiate, comme pour le café.
Une planche apéritive à 14 € TTC donne 12,73 € hors taxe et 1,27 € de TVA.
Le calcul est le suivant. 14 ÷ 1,10 = 12,73 €. Puis 14 − 12,73 = 1,27 € de TVA.
Un sandwich à 6,80 € TTC donne 6,18 € hors taxe et 0,62 € de TVA.
Le calcul est le suivant. 6,80 ÷ 1,10 = 6,18 €. Puis 6,80 − 6,18 = 0,62 € de TVA.
Un plat du jour à 15 € TTC donne 13,64 € hors taxe et 1,36 € de TVA.
Le calcul est le suivant. 15 ÷ 1,10 = 13,64 €. Puis 15 − 13,64 = 1,36 € de TVA.
Le tableau suivant reprend les plats les plus courants dans un bar.
| Plat servi sur place | Prix TTC | Prix HT | TVA à 10 % |
|---|---|---|---|
| Planche apéritive | 14 € | 12,73 € | 1,27 € |
| Sandwich jambon-beurre | 6,80 € | 6,18 € | 0,62 € |
| Plat du jour | 15 € | 13,64 € | 1,36 € |
| Assiette de frites | 5,50 € | 5 € | 0,50 € |
| Dessert du jour | 6 € | 5,45 € | 0,55 € |
L’assiette de frites à 5,50 € TTC se calcule ainsi. 5,50 ÷ 1,10 = 5 € hors taxe. Puis 5,50 − 5 = 0,50 € de TVA.
Le dessert du jour à 6 € TTC donne 5,45 € hors taxe et 0,55 € de TVA. Le calcul est identique.
Le sandwich à emporter pour une consommation immédiate reste à 10 %. Le client le mange en sortant du bar.
La fiche F22399 range les sandwichs et les pizzas à emporter pour une consommation immédiate dans le taux de 10 %.
En revanche, un produit emballé qui peut se conserver est à 5,5 %. Un paquet de chips fermé, par exemple.
Un paquet de chips à 2 € TTC donne 1,90 € hors taxe et 0,10 € de TVA. Le calcul est le suivant.
On divise 2 par 1,055, ce qui donne 1,90 €. Puis 2 − 1,90 = 0,10 € de TVA.
Les cacahuètes en sachet fermé suivent la même règle. Servies dans une coupelle au comptoir, elles relèvent de la consommation immédiate.
La coupelle de cacahuètes offerte avec la boisson ne se facture pas séparément. Elle fait partie de la prestation de boisson.
Si le bar facture un supplément pour la coupelle, ce supplément suit le taux de la boisson ou du plat associé.
La formule du midi mérite une attention particulière. Un menu à 16 € TTC peut contenir plusieurs taux.
Le plat est à 10 %. Le verre de vin est à 20 %. La bouteille d’eau fermée est à 5,5 %.
La caisse doit ventiler la formule ligne par ligne. Un prix unique ne signifie pas un taux unique.
Notre guide sur la TVA restauration 2026 explique en détail la ventilation des menus.
Le petit-déjeuner servi au bar
Le petit-déjeuner du bar suit la même logique que le reste de la nourriture servie sur place.
Un café, un jus pressé et une tartine consommés au comptoir sont à 10 %. La formule entière est à 10 %.
Une formule petit-déjeuner à 8,90 € TTC donne 8,09 € hors taxe et 0,81 € de TVA.
Le calcul est le suivant. 8,90 ÷ 1,10 = 8,09 €. Puis 8,90 − 8,09 = 0,81 € de TVA.
La tartine seule, un croissant ou un pain au chocolat consommé sur place est aussi à 10 %.
Un croissant à 1,30 € TTC donne 1,18 € hors taxe et 0,12 € de TVA. Le calcul est direct.
En revanche, les viennoiseries vendues en sachet fermé pour être emportées et conservées sont à 5,5 %.
La distinction est la même que pour les boissons. Ce qui se mange tout de suite est à 10 %.
Ce qui se conserve est à 5,5 %. Le bar doit connaître les deux cas pour ses viennoiseries.
TVA bar : comment calculer la TVA sur un prix TTC
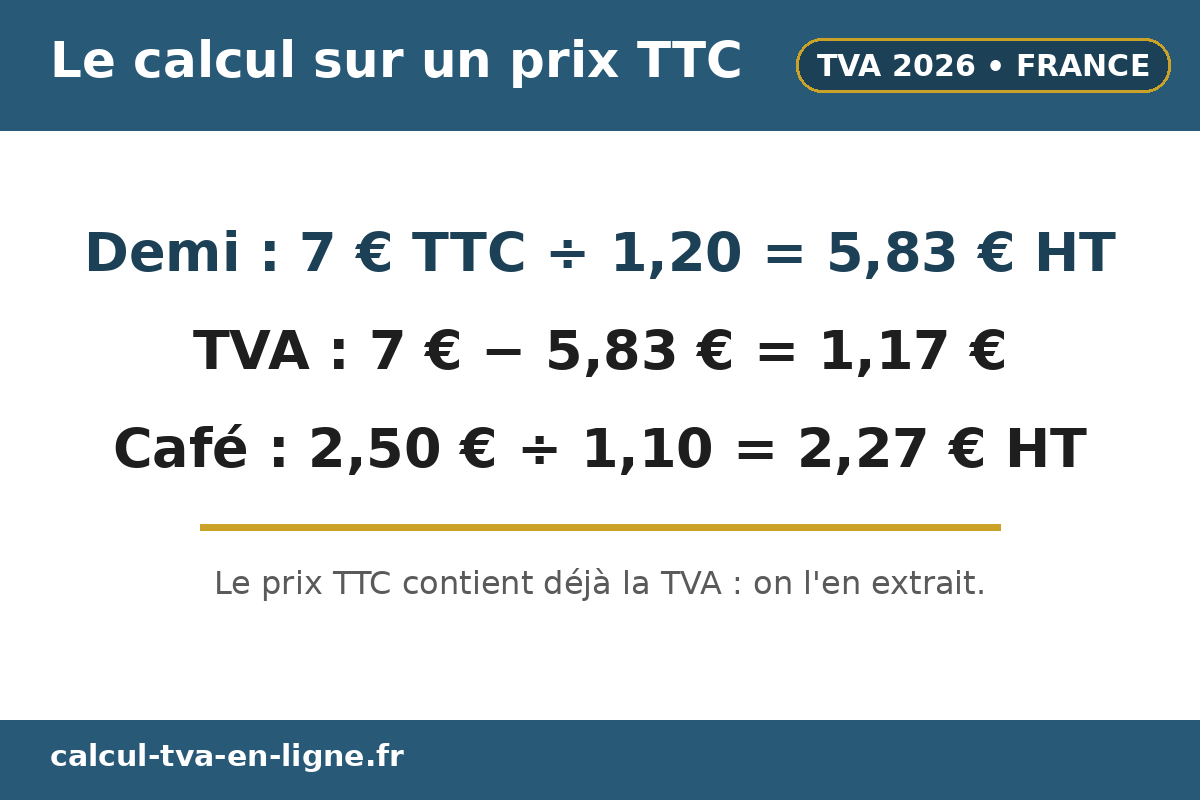
Le calcul de la TVA bar part toujours du prix TTC affiché à la carte. Le client ne voit jamais le prix hors taxe.
Pourtant, c’est le prix hors taxe qui sert de base à la déclaration. Il faut donc l’extraire de chaque prix TTC.
La formule tient sur une ligne. Prix HT = prix TTC ÷ (1 + taux de TVA).
À 20 %, on divise par 1,20. À 10 %, on divise par 1,10. À 5,5 %, on divise par 1,055.
La TVA est ensuite la différence. TVA = prix TTC − prix HT.
On peut aussi calculer la TVA directement. TVA = prix TTC × taux ÷ (100 + taux).
Pour un demi à 7 € TTC, à 20 %, la TVA est de 7 × 20 ÷ 120 = 1,17 €.
Pour un café à 2,50 € TTC, à 10 %, la TVA est de 2,50 × 10 ÷ 110 = 0,23 €.
Pour une bouteille d’eau à 1,50 € TTC, à 5,5 %, la TVA est de 1,50 × 5,5 ÷ 105,5 = 0,08 €.
Les deux formules donnent le même résultat. Choisissez celle que vous retenez le mieux.
Le tableau suivant reprend les trois formules avec un exemple pour chaque taux.
| Taux de TVA | Formule du prix HT | Formule de la TVA | Exemple |
|---|---|---|---|
| 20 % | TTC ÷ 1,20 | TTC × 20 ÷ 120 | 7 € → HT 5,83 €, TVA 1,17 € |
| 10 % | TTC ÷ 1,10 | TTC × 10 ÷ 110 | 2,50 € → HT 2,27 €, TVA 0,23 € |
| 5,5 % | TTC ÷ 1,055 | TTC × 5,5 ÷ 105,5 | 1,50 € → HT 1,42 €, TVA 0,08 € |
L’arrondi se fait au centime, ligne par ligne. C’est la règle de la caisse et de la déclaration.
Un écart d’un centime sur une ligne ne pose pas de problème. Un écart systématique sur mille lignes, si.
Le sens du calcul compte aussi. On ne calcule jamais la TVA en ajoutant 20 % au prix TTC.
Ajouter 20 % à 7 € donnerait 1,40 € de TVA. Le bon montant est de 1,17 €. L’erreur serait de 0,23 € par demi.
Cette erreur est fréquente chez les nouveaux exploitants. Le prix TTC contient déjà la TVA, il faut l’en extraire.
Le calculateur de TVA en ligne fait ce calcul en sens inverse, du TTC vers le HT, en un clic.
Servez-vous en pour vérifier vos prix avant de les afficher. Un prix TTC bien calculé évite bien des corrections.
La marge du bar se calcule sur le prix hors taxe, pas sur le prix TTC. C’est un point que beaucoup oublient.
Un demi vendu 7 € TTC ne rapporte pas 7 € de chiffre d’affaires. Il rapporte 5,83 € hors taxe.
La différence, 1,17 €, appartient à l’État. Elle transite par le bar, mais elle ne lui appartient pas.
Cette idée change la lecture du ticket de caisse. Le total TTC n’est pas le revenu du bar.
Une soirée complète : le calcul ligne par ligne
Prenons une table de quatre amis, un vendredi soir. Ils commandent deux demis à 7 € chacun.
Ils prennent aussi un verre de vin à 6,50 € et un cocktail à 12 €. Deux cafés à 2,50 € suivent.
Une bouteille d’eau à 1,50 € et une planche apéritive à 14 € complètent la commande.
Le total TTC de la table est de 53 €. Le tableau suivant ventile chaque ligne par taux de TVA.
| Consommation | Quantité | Prix TTC | Taux | Prix HT | TVA |
|---|---|---|---|---|---|
| Demi de bière pression | 2 | 14 € | 20 % | 11,67 € | 2,33 € |
| Verre de vin rouge | 1 | 6,50 € | 20 % | 5,42 € | 1,08 € |
| Cocktail au rhum | 1 | 12 € | 20 % | 10 € | 2 € |
| Café noir | 2 | 5 € | 10 % | 4,55 € | 0,45 € |
| Planche apéritive | 1 | 14 € | 10 % | 12,73 € | 1,27 € |
| Bouteille d’eau 50 cl | 1 | 1,50 € | 5,5 % | 1,42 € | 0,08 € |
Les deux demis à 14 € TTC donnent 11,67 € hors taxe et 2,33 € de TVA. Le calcul est le suivant.
On divise 14 par 1,20, ce qui donne 11,67 €. Puis 14 − 11,67 = 2,33 € de TVA.
Les deux cafés à 5 € TTC donnent 4,55 € hors taxe et 0,45 € de TVA. Le calcul est identique.
On divise 5 par 1,10, ce qui donne 4,55 €. Puis 5 − 4,55 = 0,45 € de TVA.
Le tableau suivant regroupe les montants par taux de TVA, comme le fait la déclaration.
| Taux de TVA | Total TTC | Total HT | TVA due |
|---|---|---|---|
| 20 % | 32,50 € | 27,08 € | 5,42 € |
| 10 % | 19 € | 17,27 € | 1,73 € |
| 5,5 % | 1,50 € | 1,42 € | 0,08 € |
| Total de la table | 53 € | 45,77 € | 7,23 € |
La base à 20 % est de 32,50 € TTC. Elle donne 27,08 € hors taxe et 5,42 € de TVA.
Le calcul est le suivant. 32,50 ÷ 1,20 = 27,08 €. Puis 32,50 − 27,08 = 5,42 € de TVA.
La base à 10 % est de 19 € TTC. Elle donne 17,27 € hors taxe et 1,73 € de TVA.
Le calcul est le suivant. 19 ÷ 1,10 = 17,27 €. Puis 19 − 17,27 = 1,73 € de TVA.
La base à 5,5 % est de 1,50 € TTC. Elle donne 1,42 € hors taxe et 0,08 € de TVA.
Le total hors taxe de la table est de 45,77 €. La TVA totale est de 7,23 €.
La vérification est simple. 45,77 + 7,23 = 53 €. Le total TTC est bien retrouvé.
Cette ventilation par taux est exactement ce que la caisse doit produire chaque soir. C’est le Z de caisse.
Le Z récapitule les ventes de la journée par taux. Il sert de base à la déclaration de TVA du mois.
Si le Z est faux, la déclaration est fausse. Tout commence donc au paramétrage des boutons de la caisse.
Pour les soirées de traiteur ou les événements privés organisés par le bar, lisez notre guide sur la TVA traiteur 2026.
La franchise en base : le bar peut-il ne pas facturer la TVA ?
Un petit bar qui démarre n’est pas toujours redevable de la TVA. C’est le régime de la franchise en base.
La TVA bar ne se facture pas tant que le bar reste en franchise en base. Le client paie alors un prix sans TVA.
La franchise en base dispense l’entreprise de facturer la TVA. Elle dispense aussi de la déclarer.
En contrepartie, le bar ne récupère pas la TVA sur ses achats. Le fût, le café et les verres coûtent TTC.
Un bar est une vente à consommer sur place. Les seuils applicables sont donc ceux des ventes à consommer sur place.
Pour 2026, le seuil de base est de 85 000 € de chiffre d’affaires hors taxe pour l’année précédente.
Le seuil majoré est de 93 500 € pour l’année en cours. Ces chiffres figurent dans la fiche F21746 de service-public.fr.
La fiche F21746, vérifiée le 1er janvier 2026, donne les mêmes seuils. Elle range la vente à consommer sur place avec les ventes de marchandises.
Le tableau suivant reprend les seuils de franchise applicables à un bar en 2026.
| Activité du bar | Seuil de base (année précédente) | Seuil majoré (année en cours) |
|---|---|---|
| Vente à consommer sur place | 85 000 € | 93 500 € |
| Prestations de services pures | 37 500 € | 41 250 € |
Les prestations de services pures concernent rarement un bar classique. Elles visent par exemple une animation facturée séparément.
Pour une activité mixte, les deux limites s’appliquent ensemble. Le chiffre d’affaires total doit rester sous 85 000 €.
Et le chiffre d’affaires des services purs doit rester sous 37 500 €. Vérifiez ce point avec votre comptable.
Les seuils de 2026 sont inchangés. La réforme du seuil unique de 25 000 € a été abandonnée.
La loi de finances pour 2025 avait prévu ce seuil unique de 25 000 €. Il devait s’appliquer à toutes les activités.
La mesure a été suspendue, puis définitivement supprimée par la loi n° 2025-1044 du 3 novembre 2025.
Les seuils actuels sont donc maintenus pour 2026. Un bar qui les respecte reste en franchise en base.
Prenons un exemple concret. Un bar réalise 78 000 € de chiffre d’affaires hors taxe en 2025.
En 2026, il reste en franchise en base. Son chiffre d’affaires de 2025 n’a pas dépassé 85 000 €.
Si ce même bar réalise 88 000 € en 2026, il dépasse le seuil de base sans atteindre le seuil majoré.
Il reste en franchise jusqu’au 31 décembre 2026. Il devient redevable de la TVA au 1er janvier 2027.
En revanche, si le bar atteint 94 000 € en cours d’année 2026, il dépasse le seuil majoré de 93 500 €.
La franchise cesse alors dès le jour du dépassement. Le bar doit facturer la TVA à partir de ce jour-là.
Le tableau suivant résume les trois situations possibles pour un bar en franchise.
| Situation du bar | Conséquence sur la TVA |
|---|---|
| CA 2025 de 78 000 €, sous 85 000 € | Franchise en base en 2026 |
| CA 2026 de 88 000 €, entre 85 000 € et 93 500 € | Franchise jusqu’au 31 décembre 2026, TVA au 1er janvier 2027 |
| CA 2026 de 94 000 €, au-delà de 93 500 € | TVA dès le jour du dépassement |
Le bar en franchise doit l’indiquer sur ses factures. La mention est obligatoire.
En 2026, la mention est la suivante. « TVA non applicable, article 293 B du CGI ».
Les règles de TVA quittent le code général des impôts pour le code des impositions sur les biens et services, le CIBS.
Ce transfert, prévu par l’ordonnance n° 2025-1247 du 17 décembre 2025, entre en vigueur au 1er janvier 2027.
La mention devient alors « TVA non applicable, article L. 233-3 du CIBS ». Le fond ne change pas.
L’ancienne mention reste tolérée pendant la période transitoire, jusqu’au 30 juin 2028 selon l’ordonnance n° 2026-671 du 27 juillet 2026.
Certaines sources indiquent encore le 31 décembre 2027. La date du 30 juin 2028 est la plus récente.
En pratique, mettez à jour vos modèles de facture au 1er janvier 2027. Vous éviterez une seconde modification.
Un bar en franchise peut aussi choisir la TVA volontairement. L’option engage pour deux années.
Ce choix vaut le coup quand le bar investit beaucoup. La TVA sur les travaux et le matériel devient alors récupérable.
Parlez-en à votre comptable avant d’opter. Une fois l’option exercée, il faut facturer la TVA sur chaque verre.
Licence et permis d’exploitation : sans eux, pas de vente d’alcool
La TVA n’est pas la seule règle du bar. Sans licence, le bar ne peut pas vendre une goutte d’alcool.
Un débit de boissons a besoin d’une licence pour vendre de l’alcool à consommer sur place.
La licence III autorise les boissons jusqu’à 18 degrés. Le vin, la bière, le cidre et le porto entrent dans cette catégorie.
La licence IV autorise toutes les boissons alcoolisées, spiritueux compris. Le whisky, le gin et le rhum exigent une licence IV.
Le tableau suivant reprend les deux licences du bar.
| Licence | Boissons autorisées | Comment l’obtenir |
|---|---|---|
| Licence III | Vin, bière, cidre, apéritifs jusqu’à 18° | Déclaration en mairie |
| Licence IV | Toutes les boissons, spiritueux compris | Rachat ou transfert d’une licence existante |
Aucune nouvelle licence IV n’est créée, sauf de rares dérogations. Il faut donc en racheter une existante.
Le prix d’une licence IV n’est pas réglementé. Il dépend de la rareté locale et de la ville.
Les montants observés vont de quelques milliers d’euros en zone rurale à plus de 30 000 € dans les villes tendues.
Une licence qui n’a pas été exploitée pendant cinq ans est périmée. Vérifiez ce point avant tout rachat.
Le permis d’exploitation est l’autre passage obligé. Il s’agit d’une formation de 20 heures, sur trois jours minimum.
Elle est dispensée par un organisme agréé. Elle est valable dix ans.
La formation est ramenée à six heures pour un exploitant qui justifie de dix ans d’expérience.
Comptez en général entre 250 et 400 € pour cette formation. Le permis est obligatoire avant la déclaration en mairie.
La déclaration de la licence se fait en mairie, au moins quinze jours avant l’ouverture. À Paris, elle se fait en préfecture de police.
Le formulaire est le Cerfa 11542. Le récépissé de déclaration est la preuve officielle de la licence.
Un bar qui ne sert que des boissons sans alcool n’a besoin d’aucune licence. La licence de première catégorie a été supprimée fin 2015.
Un coffee shop sans alcool ouvre donc sans licence ni permis d’exploitation. La TVA, elle, s’applique de la même façon.
Le quota communal limite le nombre de débits de boissons. Une commune ne peut compter plus d’un débit pour 450 habitants.
Ce quota concerne les licences III et IV cumulées. Il est assoupli dans les communes touristiques.
Vérifiez le quota avant de signer un bail. Un local sans licence disponible ne peut pas devenir un bar.
La vente d’alcool aux mineurs est interdite. Le bar doit afficher la protection des mineurs et la répression de l’ivresse publique.
L’exploitant doit aussi refuser de servir une personne manifestement ivre. C’est une obligation du code de la santé publique.
La caisse certifiée et le ticket de caisse
La caisse est le cœur fiscal du bar. C’est elle qui ventile chaque vente par taux de TVA.
Une caisse bien réglée, c’est la TVA bar sans erreur chaque soir. Une caisse mal réglée, c’est une déclaration fausse chaque mois.
Depuis le 1er janvier 2018, un bar assujetti à la TVA qui encaisse des particuliers avec un logiciel de caisse doit utiliser un système sécurisé.
La règle figure à l’article 286-I-3 bis du code général des impôts. Elle vise à lutter contre la fraude à la TVA.
Le logiciel doit garantir quatre choses. L’inaltérabilité, la sécurisation, la conservation et l’archivage des données d’encaissement.
La conformité se prouve de deux façons. La certification NF525, délivrée par un organisme accrédité, ou l’attestation individuelle de l’éditeur.
La loi de finances pour 2026 a rétabli la possibilité d’obtenir une attestation individuelle de l’éditeur. L’auto-certification reste donc possible.
La loi n’oblige pas un bar à s’équiper d’un logiciel de caisse. Mais dès qu’il en utilise un, ce logiciel doit être conforme.
Un bar en franchise en base n’est pas concerné par cette obligation. Il ne facture pas de TVA.
En cas de contrôle, un logiciel non conforme expose à une amende pouvant atteindre 7 500 € par système de caisse.
L’exploitant dispose alors de soixante jours pour se mettre en règle. C’est l’exploitant qui est sanctionné, pas l’éditeur.
Le ticket de caisse suit une règle simple depuis le 1er août 2023. Le ticket papier n’est plus imprimé automatiquement.
Il doit être proposé au client, qui peut le recevoir par voie électronique ou demander son impression.
La caisse doit tout de même enregistrer chaque vente, avec son taux de TVA et son mode de règlement.
Le ticket de Z, en fin de journée, récapitule les ventes par taux. Il distingue les ventes à 20 %, à 10 % et à 5,5 %.
Conservez les tickets de Z et les données de caisse. Elles servent de justificatifs en cas de contrôle fiscal.
Les données d’encaissement doivent être conservées dans des conditions qui garantissent leur intégrité. C’est l’exigence d’archivage.
Un conseil simple vaut pour tous les bars. Vérifiez chaque mois que les boutons de la caisse correspondent à la carte.
Un nouveau cocktail ajouté à la carte doit être créé au bon taux. Un café dont le prix change doit garder son taux de 10 %.
Testez vos montants avec le calculateur de TVA en ligne quand vous modifiez un prix à la carte.
La facture du bar : mentions et cas des professionnels
Le client du bar repart le plus souvent avec un simple ticket. La facture, elle, concerne surtout les professionnels.
Une entreprise qui organise un pot dans votre bar peut demander une facture. Un client qui paie une privatisation aussi.
La facture doit comporter les mentions obligatoires. Le numéro de facture, la date, l’identité du vendeur et celle du client.
Elle doit aussi indiquer le prix hors taxe, le taux de TVA et le montant de la TVA, ligne par ligne ou par taux.
La facture d’un bar assujetti à la TVA ressemble à l’exemple du tableau suivant. C’est une privatisation de salle.
| Désignation | Quantité | Prix HT | Taux | TVA | Prix TTC |
|---|---|---|---|---|---|
| Location de la salle, soirée privée | 1 | 400 € | 20 % | 80 € | 480 € |
| Boissons alcoolisées, forfait | 1 | 833,33 € | 20 % | 166,67 € | 1 000 € |
| Boissons sans alcool au verre | 1 | 181,82 € | 10 % | 18,18 € | 200 € |
| Planches apéritives | 1 | 227,27 € | 10 % | 22,73 € | 250 € |
| Total de la facture | 1 642,42 € | 287,58 € | 1 930 € |
Le forfait de boissons alcoolisées à 1 000 € TTC donne 833,33 € hors taxe et 166,67 € de TVA.
Le calcul est le suivant. 1 000 ÷ 1,20 = 833,33 €. Puis 1 000 − 833,33 = 166,67 € de TVA.
Les boissons sans alcool à 200 € TTC donnent 181,82 € hors taxe et 18,18 € de TVA.
Le calcul est le suivant. 200 ÷ 1,10 = 181,82 €. Puis 200 − 181,82 = 18,18 € de TVA.
Les planches à 250 € TTC donnent 227,27 € hors taxe et 22,73 € de TVA.
Le calcul est le suivant. 250 ÷ 1,10 = 227,27 €. Puis 250 − 227,27 = 22,73 € de TVA.
La location de la salle à 480 € TTC donne 400 € hors taxe et 80 € de TVA, au taux normal de 20 %.
Le total hors taxe est de 1 642,42 €. La TVA totale est de 287,58 €. Le total TTC est de 1 930 €.
La vérification est simple. 1 642,42 + 287,58 = 1 930 €. Le total TTC est bien retrouvé.
La facture doit ventiler les taux. Un total unique à 20 % serait faux pour les boissons sans alcool et les planches.
Le client professionnel déduit la TVA de sa facture. Si la ventilation est fausse, sa déduction est fausse aussi.
Un bar en franchise en base facture sans TVA. Il indique alors la mention « TVA non applicable, article 293 B du CGI ».
Il ne fait apparaître aucune ligne de TVA. Son prix TTC est égal à son prix hors taxe.
La facture électronique arrive pour les professionnels. Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit pouvoir recevoir des factures électroniques.
L’émission devient obligatoire pour les PME, les TPE et les micro-entreprises au 1er septembre 2027.
Pour un bar, cela concerne surtout les factures aux professionnels. Les tickets de caisse des particuliers ne sont pas des factures électroniques.
Choisissez une plateforme agréée pour recevoir vos factures fournisseurs. C’est déjà une obligation depuis septembre 2026.
Préparez aussi l’émission pour septembre 2027. Votre logiciel de facturation doit être prêt à temps.
Happy hour, affichage des prix et terrasse
La happy hour attire les clients en fin de journée. Elle est encadrée par le code de la santé publique.
La règle d’or est simple. Une baisse de prix sur l’alcool impose une baisse équivalente sur les boissons sans alcool.
L’article L. 3323-1 du code de la santé publique pose cette obligation. L’article R. 3351-2 en précise les conditions.
Si la bière pression baisse de 20 % entre 18 heures et 20 heures, les sodas, les jus et les eaux doivent baisser d’au moins 20 %.
La réduction sur les boissons sans alcool doit être annoncée dans des conditions équivalentes à celle sur l’alcool.
Le tableau suivant montre une happy hour à moins 20 %, avec les prix avant et après la remise.
| Boisson pendant la happy hour | Prix normal TTC | Prix happy hour TTC | Taux de TVA |
|---|---|---|---|
| Demi de bière pression | 7 € | 5,60 € | 20 % |
| Soda servi au verre | 4 € | 3,20 € | 10 % |
| Jus de fruit pressé | 4,50 € | 3,60 € | 10 % |
Le demi passe de 7 € à 5,60 € TTC. Le calcul est le suivant. 7 × 0,80 = 5,60 €.
La TVA sur ce demi à prix réduit est de 0,93 €. Le prix hors taxe est de 4,67 €.
Le calcul est le suivant. 5,60 ÷ 1,20 = 4,67 €. Puis 5,60 − 4,67 = 0,93 € de TVA.
Le soda passe de 4 € à 3,20 € TTC. La TVA sur ce soda est de 0,29 €.
Le calcul est le suivant. 3,20 ÷ 1,10 = 2,91 € hors taxe. Puis 3,20 − 2,91 = 0,29 € de TVA.
La remise ne change pas le taux de TVA. Elle change seulement le prix TTC de départ.
L’alcool à volonté, lui, est interdit. L’open bar et la vente au forfait qui incite à boire sans limite sont prohibés.
Une happy hour n’est pas un open bar. Elle réduit le prix d’un verre, elle ne rend pas l’alcool illimité.
La publicité de l’happy hour est encadrée par la loi Évin. Elle doit rester factuelle et porter le message sanitaire.
Le message « L’abus d’alcool est dangereux pour la santé » doit accompagner la publicité des boissons alcoolisées.
L’affichage des prix est obligatoire dans un bar. À l’intérieur, la liste des boissons et leurs prix doit être visible.
À l’extérieur, les prix des boissons les plus servies doivent être affichés. La liste est fixée par la réglementation.
Elle comprend la tasse de café noir, le demi de bière à la pression, la bouteille de bière, le jus de fruit et le soda.
Elle comprend aussi l’eau minérale, l’apéritif anisé, le plat du jour et le sandwich, avec leurs contenances.
Ces prix doivent être écrits avec des lettres d’une hauteur minimale de 1,5 centimètre.
Si le prix inclut le service, il faut indiquer « prix service compris ». Le client doit savoir ce qu’il paie.
La terrasse suit les mêmes taux de TVA que la salle. Un café en terrasse est à 10 %, comme au comptoir.
Le prix, en revanche, peut différer entre le comptoir, la salle et la terrasse. C’est une pratique courante.
Chaque prix doit alors être affiché clairement. Le client ne doit pas découvrir le prix de la terrasse sur l’addition.
Le bar doit aussi afficher qu’il sert gratuitement de l’eau potable, fraîche ou tempérée.
Le client peut demander un verre d’eau gratuit. Cette information doit être visible dans l’établissement.
Le bar doit enfin exposer un étalage de boissons sans alcool, visible par les consommateurs et séparé des autres boissons.
Cet étalage comporte au moins dix bouteilles de boissons sans alcool, dans au moins sept catégories différentes.
Déclarer et payer la TVA : CA3, CA12 et facturation électronique
Un bar redevable de la TVA déclare et paie sa TVA. Le rythme dépend de son régime d’imposition.
Au régime réel normal, la déclaration est la CA3. Elle se dépose chaque mois, ou chaque trimestre si la TVA annuelle est inférieure à 4 000 €.
Au régime réel simplifié, la déclaration est la CA12. Elle se dépose une fois par an, avec deux acomptes semestriels.
Ce régime simplifié disparaît au 1er janvier 2027. L’article 38 de la loi de finances pour 2025 le supprime.
À partir de 2027, les bars relèveront du régime réel normal. La CA3 deviendra mensuelle ou trimestrielle.
Le rythme trimestriel s’appliquera si le chiffre d’affaires de l’année précédente ne dépasse pas 1 000 000 €.
Et si le chiffre d’affaires de l’année en cours ne dépasse pas 1 100 000 €. Au-delà, la CA3 devient mensuelle.
La bascule est automatique. L’administration fixe le nouveau régime d’après la dernière déclaration annuelle déposée.
Une dernière CA12 reste à déposer au titre de 2026. Pour un exercice civil, elle est due au plus tard le 4 mai 2027.
Prenons un mois ordinaire de notre bar. Les bases hors taxe sont les suivantes.
Les ventes à 20 % représentent 18 400 € hors taxe. Les ventes à 10 % représentent 12 600 € hors taxe.
Les ventes à 5,5 % représentent 2 300 € hors taxe. Le tableau suivant calcule la TVA collectée du mois.
| Taux de TVA | Base hors taxe du mois | TVA collectée |
|---|---|---|
| 20 % | 18 400 € | 3 680 € |
| 10 % | 12 600 € | 1 260 € |
| 5,5 % | 2 300 € | 126,50 € |
| Total collecté | 33 300 € | 5 066,50 € |
La TVA collectée à 20 % est de 18 400 × 20 % = 3 680 €. Le calcul est direct.
La TVA collectée à 10 % est de 12 600 × 10 % = 1 260 €. La TVA à 5,5 % est de 2 300 × 5,5 % = 126,50 €.
Le total collecté du mois est de 5 066,50 €. C’est la TVA facturée aux clients du bar.
Le bar déduit ensuite la TVA payée sur ses achats. Supposons une TVA déductible de 1 840 € pour le mois.
La TVA nette à payer est alors de 5 066,50 − 1 840 = 3 226,50 €. C’est le montant de la CA3 du mois.
La TVA déductible porte sur les achats professionnels. Les fûts, le café, les softs et le petit matériel en font partie.
Elle porte aussi sur les travaux et les investissements, quand le bar est redevable de la TVA.
Un bar en franchise en base ne déduit rien. Il ne déclare rien non plus, tant qu’il reste sous les seuils.
La déclaration se fait en ligne, sur l’espace professionnel du site impots.gouv.fr. Le paiement suit la déclaration.
La facturation électronique s’ajoute à ce calendrier. Depuis le 1er septembre 2026, le bar doit pouvoir recevoir des factures électroniques.
L’émission devient obligatoire pour les PME et les TPE au 1er septembre 2027. Le bar doit choisir une plateforme agréée.
Le e-reporting transmettra aussi les données des ventes aux particuliers. Préparez ce passage avec votre comptable.
Les erreurs qui coûtent cher
La première erreur de TVA bar consiste à mettre tous les verres au même taux. C’est la plus fréquente et la plus coûteuse.
Un café à 20 % au lieu de 10 % fait payer trop de TVA. Une bouteille d’eau à 10 % au lieu de 5,5 % fait la même erreur.
La deuxième erreur consiste à calculer la TVA en ajoutant le taux au prix TTC. Nous l’avons vue plus haut.
Ajouter 20 % à 7 € donne 1,40 € de TVA au lieu de 1,17 €. L’écart se répète à chaque demi vendu.
La troisième erreur concerne la franchise. Un bar qui dépasse 93 500 € en cours d’année doit facturer la TVA dès le jour du dépassement.
Attendre le 1er janvier suivant est une erreur. Le redressement porte sur toutes les ventes depuis le dépassement.
La quatrième erreur est la caisse non certifiée. Un logiciel de caisse non conforme expose à 7 500 € d’amende par système.
La cinquième erreur est la facture sans ventilation des taux. Un total unique à 20 % fausse la déduction du client professionnel.
La sixième erreur est la happy hour sans remise sur les softs. La loi impose une réduction équivalente sur les boissons sans alcool.
La septième erreur est l’oubli de la fin du régime simplifié. Un bar en CA12 doit préparer sa première CA3 pour 2027.
Le tableau suivant reprend ces erreurs avec leur coût et la façon de les éviter.
| Erreur fréquente | Ce qu’elle coûte | Comment l’éviter |
|---|---|---|
| Tous les verres au même taux | TVA trop versée ou redressement | Paramétrer chaque bouton au bon taux |
| TVA calculée en ajoutant le taux au TTC | 0,23 € de trop par demi à 7 € | Diviser le TTC par 1,20, 1,10 ou 1,055 |
| Dépassement de 93 500 € ignoré | TVA due dès le jour du dépassement | Suivre le chiffre d’affaires chaque mois |
| Caisse non certifiée NF525 | Amende jusqu’à 7 500 € | Demander le certificat à l’éditeur |
| Facture sans ventilation des taux | Déduction fausse du client | Ventiler la facture par taux |
| Happy hour sans remise sur les softs | Sanction du code de la santé publique | Appliquer la même remise aux softs |
| Régime simplifié non préparé pour 2027 | Première CA3 manquée | Préparer la bascule avec le comptable |
Un contrôle régulier évite la plupart de ces erreurs. Vérifiez le Z de caisse chaque soir et la déclaration chaque mois.
Comparez les montants de TVA par taux avec vos ventes. Un taux qui ne bouge jamais est un signal d’alerte.
Si les ventes à 5,5 % sont à zéro depuis des semaines, la caisse a probablement un problème. Les bouteilles d’eau se vendent tous les jours.
Gardez un œil sur le chiffre d’affaires cumulé. La franchise se perd en cours d’année, pas seulement au 1er janvier.
Pour vérifier un calcul avant de le déclarer, utilisez le calculateur de TVA en ligne et contrôlez chaque taux.
Questions fréquentes sur la TVA d’un bar
Quel est le taux de TVA d’un demi de bière dans un bar ?
Le demi de bière est à 20 %. C’est une boisson alcoolisée, et toutes les boissons alcoolisées sont à 20 %.
Le taux est le même sur place ou à emporter, au verre ou en bouteille. Un demi à 7 € TTC donne 5,83 € hors taxe et 1,17 € de TVA.
Le café est-il à 10 % ou à 5,5 % ?
Le café servi dans une tasse ou un gobelet est à 10 %. C’est une boisson sans alcool pour une consommation immédiate.
Le café en dosettes ou en paquet fermé, vendu à emporter pour être conservé, est à 5,5 %. Le contenant décide.
Une bouteille d’eau bue sur place est-elle à 5,5 % ?
Oui, la bouteille d’eau est à 5,5 %, même si le client la boit au comptoir. Le contenant fermé permet sa conservation.
Une bouteille d’eau à 1,50 € TTC donne 1,42 € hors taxe et 0,08 € de TVA. Le lieu de consommation ne change rien.
La TVA bar s’applique-t-elle aussi en terrasse ?
Oui, les taux sont les mêmes en terrasse, en salle et au comptoir. Un café en terrasse est à 10 %.
Le prix, en revanche, peut différer entre le comptoir, la salle et la terrasse. Chaque prix doit être affiché clairement.
Un bar en franchise doit-il afficher la TVA sur ses prix ?
Non, un bar en franchise ne facture pas de TVA. Ses prix sont affichés TTC, sans ligne de TVA.
Sur ses factures aux professionnels, il indique la mention « TVA non applicable, article 293 B du CGI ».
Faut-il une licence IV pour servir des cocktails ?
Oui, les cocktails à base de spiritueux exigent une licence IV. La licence III s’arrête aux boissons jusqu’à 18 degrés.
Aucune nouvelle licence IV n’est créée. Il faut en racheter une existante ou en obtenir le transfert.
Le ticket de caisse est-il encore obligatoire ?
Le ticket papier n’est plus imprimé automatiquement depuis le 1er août 2023. Il doit être proposé au client.
La caisse doit tout de même enregistrer chaque vente avec son taux de TVA. Le ticket de Z reste indispensable.
Comment déclarer la TVA d’un bar chaque mois ?
Au régime réel normal, le bar dépose une CA3 chaque mois, ou chaque trimestre si sa TVA annuelle est inférieure à 4 000 €.
La déclaration se fait en ligne, sur l’espace professionnel du site impots.gouv.fr. Elle reprend les ventes par taux.
Que se passe-t-il si le bar dépasse 93 500 € en cours d’année ?
La franchise en base cesse dès le jour du dépassement. Le bar doit facturer la TVA à partir de ce jour-là.
Il ne peut pas attendre le 1er janvier suivant. Suivez votre chiffre d’affaires cumulé chaque mois.
La TVA est-elle la même en Corse ?
En Corse, les ventes à consommer sur place relèvent du taux de 10 %, y compris pour les boissons alcoolisées.
C’est ce qu’indique la fiche F32101 de service-public.fr. Une bouteille vendue à emporter en Corse reste à 20 %.
Un sandwich à emporter est-il à 10 % ou à 5,5 % ?
Un sandwich à emporter pour une consommation immédiate est à 10 %. Le client le mange en sortant du bar.
Un produit emballé qui peut se conserver, comme un paquet de chips fermé, est à 5,5 %. La conservation décide.
Une happy hour peut-elle proposer l’alcool à volonté ?
Non, l’alcool à volonté est interdit. L’open bar et la vente au forfait qui incite à boire sans limite sont prohibés.
La happy hour réduit le prix d’un verre pendant une plage horaire. Elle impose une remise équivalente sur les softs.
Conclusion : ce qu’il faut retenir de la TVA d’un bar
La TVA bar n’a plus de secret pour vous si vous retenez trois taux et une distinction.
L’alcool est à 20 %, toujours. Les softs au verre sont à 10 %. Les boissons en contenant fermé sont à 5,5 %.
La distinction entre consommation immédiate et conservation explique presque toutes les règles du bar.
Un verre ne se conserve pas, il est à 10 %. Une bouteille fermée se conserve, elle est à 5,5 %.
La nourriture servie sur place est à 10 %. La nourriture emballée qui se conserve est à 5,5 %.
Le calcul part toujours du prix TTC. On divise par 1,20, par 1,10 ou par 1,055 selon le taux.
Un café à 2,50 € TTC donne 2,27 € hors taxe et 0,23 € de TVA. Un demi à 7 € donne 5,83 € et 1,17 €.
La franchise en base protège les petits bars. Les seuils de 2026 sont de 85 000 € et de 93 500 € pour la vente à consommer sur place.
La caisse certifiée est obligatoire pour un bar assujetti qui encaisse des particuliers. Le ticket de Z ventile les ventes par taux.
La happy hour impose une remise équivalente sur les softs. L’alcool à volonté reste interdit.
Le régime simplifié disparaît au 1er janvier 2027. La CA3 mensuelle ou trimestrielle devient la règle.
La facturation électronique arrive aussi. La réception est obligatoire depuis septembre 2026, l’émission pour les PME en septembre 2027.
Trois réflexes suffisent pour éviter les erreurs. Vérifiez les boutons de la caisse, suivez le chiffre d’affaires et ventilez chaque facture par taux.
Pour vos prochains calculs, utilisez le calculateur de TVA en ligne et contrôlez chaque montant avant de déclarer.
Lire la suite : notre guide sur la TVA restauration 2026 et notre guide sur la TVA traiteur 2026.
Lire la suite : notre guide sur la TVA vin et alcool 2026 et notre guide sur la TVA chocolat 2026.