Un mardi matin dans une épicerie de Lyon
Il est huit heures et demie, un mardi matin, dans une petite épicerie de Lyon.
Claire vient d’ouvrir sa boutique depuis six mois. Elle range les yaourts quand la sonnette de la porte retentit.
Sa première cliente du jour prend une baguette, un paquet de pâtes et une bouteille de jus d’orange.
Elle ajoute ensuite un sandwich pour le déjeuner, une tablette de chocolat au lait et une bouteille de vin rouge.
Claire scanne les six articles. Le ticket affiche un seul total, mais trois taux de TVA différents se cachent derrière.
La cliente paie et repart. Claire regarde son ticket et se pose une question simple.
Combien de TVA vient-elle de collecter exactement ? Et surtout, est-elle sûre d’avoir appliqué le bon taux à chaque produit ?
Ce guide explique la TVA épicerie pas à pas, avec la règle exacte, des exemples chiffrés et les erreurs à éviter.
Vous y trouverez chaque famille de produits, le ticket mixte expliqué ligne par ligne, la franchise, la caisse et la facture.
Chaque calcul est vérifié et arrondi au centime, comme sur une vraie déclaration.
Pour tester vos propres chiffres avant de déclarer, vous pouvez utiliser le calculateur de TVA en ligne et vérifier chaque produit en quelques secondes.
La TVA épicerie en une phrase : le contenant et la consommation décident du taux
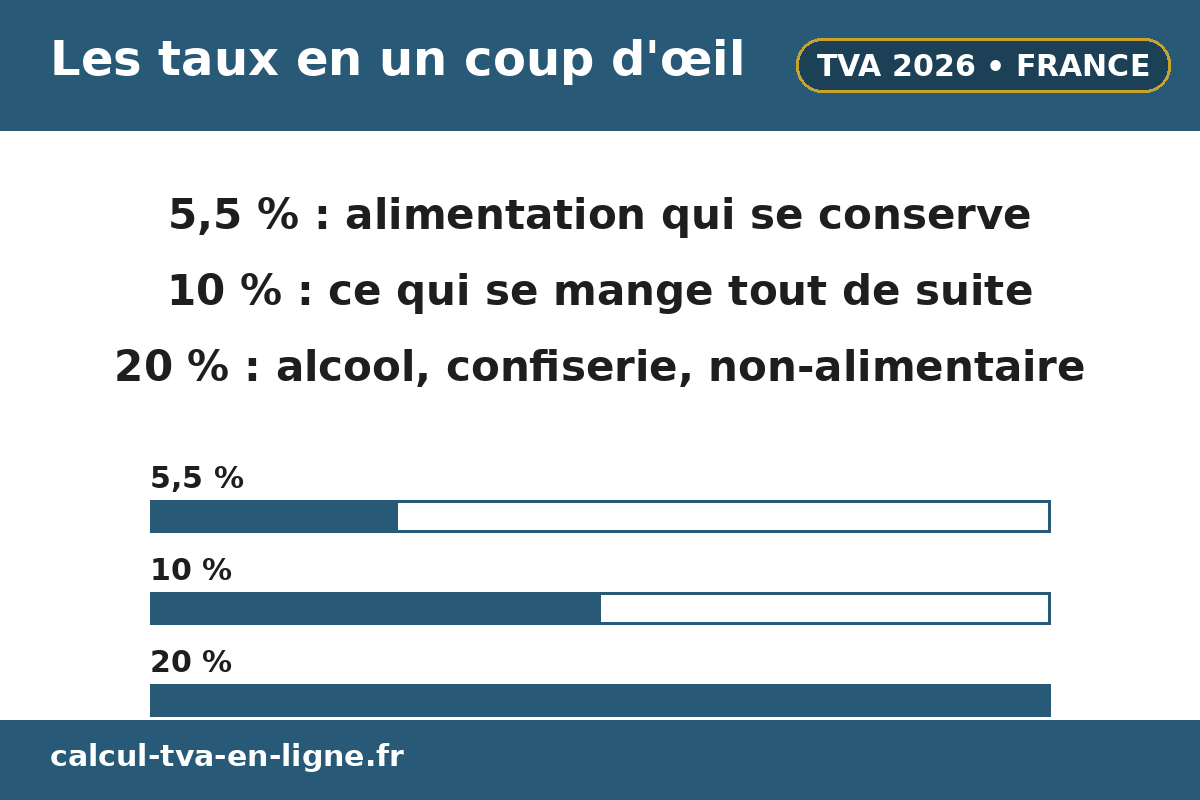
La règle tient en une phrase. Le taux dépend de ce que le produit est et de la façon dont il est vendu.
Un aliment vendu pour une consommation différée, dans un contenant qui permet de le conserver, est taxé à 5,5 %.
Un aliment vendu pour une consommation immédiate est taxé à 10 %.
Une boisson alcoolisée est taxée à 20 %, quel que soit son contenant et quel que soit le moment où elle est bue.
La formule de base tient sur une ligne. TVA = prix hors taxe × taux, et prix TTC = prix hors taxe + TVA.
Pour retrouver le prix hors taxe depuis un prix TTC, la formule est tout aussi simple. Prix HT = prix TTC ÷ (1 + taux).
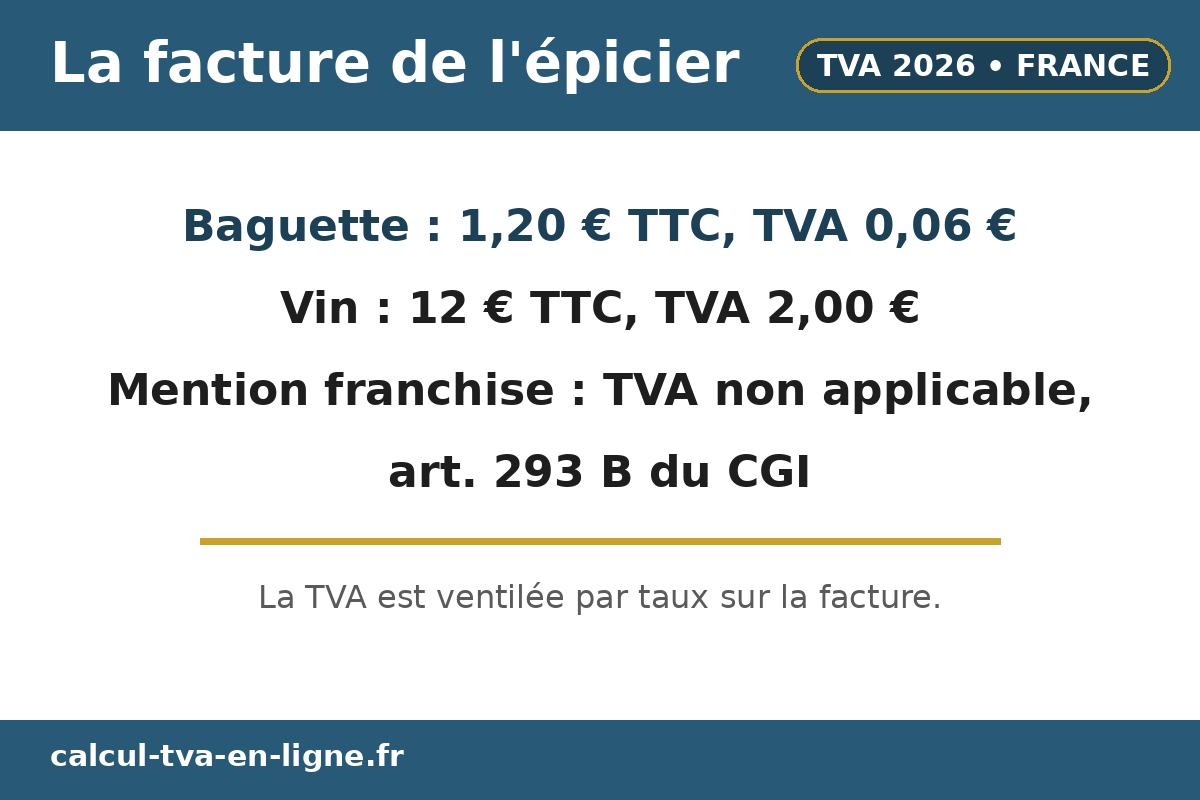
Un exemple rend la règle concrète. Une baguette vendue 1,20 € TTC à 5,5 % vaut 1,14 € hors taxe.
Le calcul est le suivant. 1,20 ÷ 1,055 = 1,14 €, puis 1,14 × 5,5 % = 0,06 € de TVA.
On vérifie en additionnant. 1,14 € + 0,06 € = 1,20 €, le prix affiché en rayon.
La même logique vaut pour une bouteille de vin. Un vin vendu 12 € TTC à 20 % vaut 10 € hors taxe.
Le calcul est le suivant. 12 ÷ 1,20 = 10,00 €, puis 10,00 × 20 % = 2,00 € de TVA.
La différence entre les deux exemples est nette. La même somme TTC ne donne pas la même TVA selon le taux.
Ces taux reposent sur des textes précis. L’article 278-0 bis du code général des impôts fixe le taux réduit de 5,5 % pour les denrées alimentaires.
L’article 279 du même code fixe le taux intermédiaire de 10 % pour les ventes à consommer sur place et les produits préparés.
Le taux normal de 20 % est fixé par l’article 278 du code général des impôts. Il s’applique à tout ce qui ne bénéficie d’aucun taux réduit.
Le BOFiP détaille ces règles dans le BOI-TVA-LIQ-30-10-10, qui décrit les taux applicables aux produits destinés à l’alimentation humaine.
La fiche F22399 de service-public.fr résume la même règle en langage simple. Elle a été vérifiée le 3 décembre 2025.
Vous pouvez la consulter ici : Taux de TVA sur les produits alimentaires et les boissons, service-public.fr.
Le tableau récapitulatif des taux du BOFiP est disponible ici : BOFiP BOI-ANNX-000495, tableau récapitulatif des taux de TVA.
| Taux | Produits concernés | Exemple | Formule |
|---|---|---|---|
| 5,5 % | Alimentation qui se conserve, boissons sans alcool en bouteille fermée | Baguette 1,20 € TTC | 1,20 ÷ 1,055 = 1,14 € HT |
| 10 % | Produits préparés pour une consommation immédiate, boissons servies dans un verre | Sandwich 6 € TTC | 6 ÷ 1,10 = 5,45 € HT |
| 20 % | Boissons alcoolisées, confiserie, chocolat au lait ou blanc, produits non alimentaires | Vin 12 € TTC | 12 ÷ 1,20 = 10 € HT |
Ce tableau résume l’essentiel. Trois taux suffisent à couvrir presque tout le magasin.
La difficulté ne vient pas du nombre de taux. Elle vient des produits qui changent de taux selon leur présentation.
Un même jus d’orange passe de 5,5 % à 10 % selon qu’il est vendu en bouteille fermée ou servi dans un verre.
Un même chocolat passe de 5,5 % à 20 % selon qu’il est noir ou au lait.
La suite du guide passe chaque rayon en revue, produit par produit, avec des chiffres.
Le rayon à 5,5 % : l’alimentation qui se conserve
Le rayon à 5,5 % est le cœur de la TVA épicerie. Il regroupe la plupart des produits vendus dans une épicerie de quartier.
La condition est double. Le produit doit être destiné à l’alimentation humaine, et il doit pouvoir se conserver.
Le contenant joue un rôle décisif. Il doit être hermétique et porter une date limite de conservation.
Une bouteille fermée, une boîte de conserve, un sachet scellé ou un paquet de pâtes remplissent cette condition.
Le pain, les viennoiseries et les pâtisseries sont taxés à 5,5 % quand ils sont vendus à emporter.
Les pâtes, le riz, la farine, le sucre et l’huile sont taxés à 5,5 % sans discussion possible.
Les conserves, les surgelés, les yaourts, le beurre et les œufs sont taxés à 5,5 % également.
Les fruits et légumes frais, vendus à l’unité ou au kilo, sont taxés à 5,5 %.
Le café et le thé, en paquet ou en boîte, sont taxés à 5,5 %.
Le lait, en bouteille ou en brique, est taxé à 5,5 %.
L’eau et les boissons sans alcool en contenant fermé sont taxées à 5,5 %.
Le chocolat noir, en tablette ou en moulage, est taxé à 5,5 %. Le détail du chocolat mérite sa propre section plus loin.
Attention à un piège fréquent. Un produit à 5,5 % en rayon passe à 10 % dès qu’il est consommé sur place.
Une pâtisserie vendue à emporter est à 5,5 %. La même pâtisserie, servie sur une assiette dans un espace dédié, passe à 10 %.
La frontière est donc la consommation sur place, pas la nature du produit.
Voici des exemples chiffrés pour les produits les plus vendus du rayon à 5,5 %.
| Produit | Prix TTC | Prix HT | TVA à 5,5 % |
|---|---|---|---|
| Baguette | 1,20 € | 1,14 € | 0,06 € |
| Paquet de pâtes 500 g | 1,50 € | 1,42 € | 0,08 € |
| Riz 1 kg | 2,20 € | 2,09 € | 0,11 € |
| Beurre 250 g | 2,10 € | 1,99 € | 0,11 € |
| Boîte de 12 œufs | 3,50 € | 3,32 € | 0,18 € |
| Pack de 4 yaourts | 3,20 € | 3,03 € | 0,17 € |
| Huile d’olive 1 L | 9,50 € | 9,00 € | 0,50 € |
| Café moulu 250 g | 6,00 € | 5,69 € | 0,31 € |
| Boîte de thé | 2,80 € | 2,65 € | 0,15 € |
| Sucre 1 kg | 1,10 € | 1,04 € | 0,06 € |
| Boîte de tomates concassées | 1,00 € | 0,95 € | 0,05 € |
| Bouteille d’eau 1,5 L | 0,80 € | 0,76 € | 0,04 € |
Chaque ligne se vérifie de la même façon. Le prix TTC est divisé par 1,055, puis arrondi au centime.
Prenons l’huile d’olive. 9,50 ÷ 1,055 = 9,00 € hors taxe, et 9,00 × 5,5 % = 0,50 € de TVA.
Prenons le café. 6,00 ÷ 1,055 = 5,69 € hors taxe, et 5,69 × 5,5 % = 0,31 € de TVA.
Les montants sont petits, produit par produit. Sur une journée entière, ils représentent pourtant des centaines d’euros de TVA collectée.
Pour vérifier vos propres prix, le calculateur de TVA en ligne donne le prix hors taxe et la TVA en quelques secondes.
Si vous vendez aussi du pain et des viennoiseries, le guide sur la boulangerie détaille les mêmes règles côté fournil. Lire la suite : TVA boulangerie 2026.
Le rayon à 10 % : ce qui se mange tout de suite
La TVA épicerie change de visage dès qu’un produit se mange tout de suite.
Le taux de 10 % vise les produits préparés en vue d’une consommation immédiate.
Le critère n’est ni le chaud ni le froid. C’est la présentation du produit et le moment de sa consommation.
Un sandwich, une quiche, une pizza, une crêpe, des frites, un kebab ou un hamburger vendus à emporter sont taxés à 10 %.
Une salade composée, un dessert ou un plat cuisiné vendu pour être mangé dans les instants qui suivent l’achat sont taxés à 10 %.
Les plats livrés à domicile ou au bureau, comme les pizzas ou les sushis, sont taxés à 10 %.
La règle vaut même si le client décide de garder son sandwich pour le soir. Ce qui compte, c’est la présentation du produit.
Le Conseil constitutionnel l’a confirmé en 2011. Sont visés les produits consommés dans les instants suivant l’achat.
Les boissons sans alcool servies dans un verre ou un gobelet sont taxées à 10 %.
Un jus de fruits pressé devant le client et servi dans un gobelet est à 10 %.
La même bouteille de jus, fermée et emportée, reste à 5,5 %. Le contenant fait toute la différence.
Les yaourts, les paquets de chips et les fruits vendus à l’unité dans une offre à emporter restent à 5,5 %.
La nuance est subtile. Un fruit vendu seul se conserve, donc il reste à 5,5 %.
Une salade de fruits préparée, en revanche, est un produit préparé pour une consommation immédiate. Elle passe à 10 %.
Voici des exemples chiffrés pour les produits les plus vendus du rayon à 10 %.
| Produit | Prix TTC | Prix HT | TVA à 10 % |
|---|---|---|---|
| Sandwich jambon-beurre | 6,00 € | 5,45 € | 0,55 € |
| Pizza à emporter | 12,00 € | 10,91 € | 1,09 € |
| Quiche lorraine, part individuelle | 4,20 € | 3,82 € | 0,38 € |
| Salade composée à emporter | 7,90 € | 7,18 € | 0,72 € |
| Verre de jus pressé | 3,00 € | 2,73 € | 0,27 € |
| Plat cuisiné à emporter | 9,00 € | 8,18 € | 0,82 € |
Chaque ligne se vérifie de la même façon. Le prix TTC est divisé par 1,10, puis arrondi au centime.
Prenons le sandwich. 6,00 ÷ 1,10 = 5,45 € hors taxe, et 5,45 × 10 % = 0,55 € de TVA.
Prenons la pizza. 12,00 ÷ 1,10 = 10,91 € hors taxe, et 10,91 × 10 % = 1,09 € de TVA.
L’erreur classique consiste à taxer le sandwich à 5,5 %. Elle coûte 0,24 € de TVA par sandwich.
Le calcul est simple. À 5,5 %, la TVA du sandwich serait de 0,31 € au lieu de 0,55 €.
À cinquante sandwichs par jour, l’écart atteint 12 € par jour. Sur un mois de vingt-six jours ouvrés, il atteint 312 €.
Une épicerie qui vend des sandwichs doit donc paramétrer sa caisse avec soin. Le taux de 10 % n’est pas une option.
Si vous vendez des plats préparés ou des fromages à la coupe, le guide du fromager explique des situations proches. Lire la suite : TVA fromager 2026.
Le rayon à 20 % : l’alcool, la confiserie et le non-alimentaire
Le taux de 20 % est le taux normal. Il s’applique à tout ce qui ne bénéficie d’aucun taux réduit.
Dans une épicerie, il concerne trois familles de produits bien distinctes.
La première famille est l’alcool. Toutes les boissons alcoolisées sont taxées à 20 %.
Le vin, la bière, le cidre et les spiritueux sont concernés, sans exception.
Le taux ne change pas selon le lieu de consommation. Une bouteille de vin bue sur place ou emportée est taxée à 20 % dans les deux cas.
La deuxième famille est la confiserie. Les nougats, les caramels, les pâtes de fruits, les dragées et les pâtes d’amandes sont taxés à 20 %.
Les bonbons, les sucettes et les chewing-gums sont taxés à 20 % également.
La troisième famille est le non-alimentaire. Le savon, le shampoing, la lessive et les produits d’entretien sont taxés à 20 %.
Un client qui achète du savon dans votre épicerie paie la même TVA que dans un supermarché. Le lieu de vente ne change rien.
Voici des exemples chiffrés pour les produits les plus vendus du rayon à 20 %.
| Produit | Prix TTC | Prix HT | TVA à 20 % |
|---|---|---|---|
| Bouteille de vin rouge | 12,00 € | 10,00 € | 2,00 € |
| Bouteille de bière 75 cl | 3,60 € | 3,00 € | 0,60 € |
| Bouteille de whisky 70 cl | 25,00 € | 20,83 € | 4,17 € |
| Tablette de chocolat au lait | 2,50 € | 2,08 € | 0,42 € |
| Sachet de bonbons | 1,80 € | 1,50 € | 0,30 € |
| Plaquette de margarine 500 g | 2,40 € | 2,00 € | 0,40 € |
| Flacon de shampoing | 4,80 € | 4,00 € | 0,80 € |
| Bidon de lessive 1,5 L | 6,00 € | 5,00 € | 1,00 € |
Chaque ligne se vérifie de la même façon. Le prix TTC est divisé par 1,20, puis arrondi au centime.
Prenons le whisky. 25,00 ÷ 1,20 = 20,83 € hors taxe, et 20,83 × 20 % = 4,17 € de TVA.
Prenons le shampoing. 4,80 ÷ 1,20 = 4,00 € hors taxe, et 4,00 × 20 % = 0,80 € de TVA.
La margarine mérite une attention particulière. Elle est taxée à 20 %, alors que le beurre est taxé à 5,5 %.
Les deux produits se ressemblent en rayon, mais leur traitement fiscal est opposé.
Une erreur sur la margarine est facile. Une erreur sur le vin l’est encore plus, et elle coûte cher.
Une bouteille de vin taxée à tort à 5,5 % ne collecte que 0,63 € de TVA au lieu de 2,00 €.
L’écart est de 1,37 € par bouteille. Sur cent bouteilles vendues, il atteint 137 € de TVA non collectée.
L’administration peut réclamer cette TVA lors d’un contrôle, avec des intérêts de retard.
Si vous vendez beaucoup de vin, le guide du caviste détaille les taux de l’alcool et des spiritueux. Lire la suite : TVA caviste 2026.
Le chocolat, ce casse-tête : noir à 5,5 %, au lait à 20 %
Le chocolat est le produit où la TVA épicerie réserve ses plus belles surprises.
Deux tablettes côte à côte en rayon peuvent porter deux taux différents.
La règle de départ est simple. Le chocolat noir, en tablette ou en moulage, est taxé à 5,5 %.
Le chocolat de ménage au lait est taxé à 5,5 % également, dans son conditionnement traditionnel.
Les bonbons de chocolat de la taille d’une bouchée sont taxés à 5,5 % aussi.
Une bouchée, au sens du BOFiP, mesure au maximum 5 centimètres et pèse au maximum 20 grammes.
Le chocolat doit en outre représenter au moins 25 % du poids total du produit.
Un praliné ou une truffe enrobée de cette taille reste donc à 5,5 %, qu’il soit noir, au lait ou blanc.
La tablette de chocolat au lait, en revanche, est taxée à 20 %.
La tablette de chocolat blanc est taxée à 20 % également.
Le chocolat fourré, même noir, est taxé à 20 % dès qu’il dépasse la taille d’une bouchée.
Le chocolat à fondre pour la pâtisserie fait exception. Vendu comme ingrédient, il retourne à 5,5 %.
Les assortiments et les coffrets demandent une ventilation. Chaque produit garde son propre taux.
Un coffret qui mélange des pralinés à 5,5 % et des tablettes au lait à 20 % doit être ventilé ligne par ligne.
À défaut de ventilation, l’ensemble est taxé au taux le plus élevé. Le coffret entier passe alors à 20 %.
Cette règle peut coûter cher à Noël. Un coffret mal ventilé paie la TVA au taux fort sur tout son contenu.
Voici un tableau pour ne plus confondre les chocolats en rayon.
| Produit | Taux | Exemple chiffré |
|---|---|---|
| Tablette de chocolat noir | 5,5 % | 2,50 € TTC = 2,37 € HT + 0,13 € TVA |
| Moulage en chocolat noir | 5,5 % | 5,00 € TTC = 4,74 € HT + 0,26 € TVA |
| Chocolat de ménage au lait | 5,5 % | 3,00 € TTC = 2,84 € HT + 0,16 € TVA |
| Bonbon de chocolat, taille bouchée | 5,5 % | 1,00 € TTC = 0,95 € HT + 0,05 € TVA |
| Tablette de chocolat au lait | 20 % | 2,50 € TTC = 2,08 € HT + 0,42 € TVA |
| Tablette de chocolat blanc | 20 % | 2,50 € TTC = 2,08 € HT + 0,42 € TVA |
| Chocolat fourré hors bouchée | 20 % | 4,00 € TTC = 3,33 € HT + 0,67 € TVA |
| Chocolat à fondre pour pâtisserie | 5,5 % | 4,20 € TTC = 3,98 € HT + 0,22 € TVA |
Vérifions deux lignes. Une tablette noire à 2,50 € TTC donne 2,37 € hors taxe et 0,13 € de TVA.
Le calcul est le suivant. 2,50 ÷ 1,055 = 2,37 €, puis 2,37 × 5,5 % = 0,13 €.
La même tablette au lait, au même prix, donne 2,08 € hors taxe et 0,42 € de TVA.
Le calcul est le suivant. 2,50 ÷ 1,20 = 2,08 €, puis 2,08 × 20 % = 0,42 €.
L’écart est de 0,29 € par tablette. Sur mille tablettes vendues, il atteint 290 €.
Vérifions le moulage. Un père Noël en chocolat noir à 5,00 € TTC donne 4,74 € hors taxe et 0,26 € de TVA.
Le calcul est le suivant. 5,00 ÷ 1,055 = 4,74 €, puis 4,74 × 5,5 % = 0,26 €.
Pour aller plus loin sur le chocolat, le guide dédié détaille chaque catégorie et les coffrets. Lire la suite : TVA chocolat 2026.
Les boissons : la bouteille fermée contre le verre servi
Les boissons suivent une logique simple, mais elle change selon le contenant.
La question à poser est toujours la même. Le client peut-il conserver la boisson, ou doit-il la boire tout de suite ?
L’eau et les boissons sans alcool en bouteille, canette, brique ou fût fermé sont taxées à 5,5 %.
La bouteille peut être bue sur place ou emportée. Le taux reste de 5,5 % dans les deux cas.
Le client peut ouvrir la bouteille juste après l’achat. Cela ne change rien, car le produit pouvait se conserver.
Les boissons sans alcool servies dans un verre ou un gobelet sont taxées à 10 %.
Le verre ne permet pas la conservation. La boisson est donc destinée à une consommation immédiate.
Les boissons alcoolisées échappent à cette logique. Elles sont taxées à 20 % dans tous les cas.
Une bouteille de vin fermée, un verre de bière ou une canette de cidre sont tous taxés à 20 %.
Le café et le thé posent une question voisine. En paquet, ils sont taxés à 5,5 %.
Une tasse de café servie au comptoir, en revanche, est une prestation à 10 %.
Voici un tableau qui résume les boissons vendues dans une épicerie.
| Boisson | Présentation | Taux | Exemple chiffré |
|---|---|---|---|
| Eau minérale | Bouteille fermée 1,5 L | 5,5 % | 0,80 € TTC = 0,76 € HT + 0,04 € TVA |
| Jus d’orange | Bouteille fermée 1 L | 5,5 % | 2,00 € TTC = 1,90 € HT + 0,10 € TVA |
| Soda | Canette fermée | 5,5 % | 1,50 € TTC = 1,42 € HT + 0,08 € TVA |
| Jus pressé | Verre servi au comptoir | 10 % | 3,00 € TTC = 2,73 € HT + 0,27 € TVA |
| Café | Tasse servie sur place | 10 % | 2,00 € TTC = 1,82 € HT + 0,18 € TVA |
| Vin rouge | Bouteille fermée | 20 % | 12,00 € TTC = 10,00 € HT + 2,00 € TVA |
| Bière | Bouteille fermée 75 cl | 20 % | 3,60 € TTC = 3,00 € HT + 0,60 € TVA |
| Whisky | Bouteille fermée 70 cl | 20 % | 25,00 € TTC = 20,83 € HT + 4,17 € TVA |
Vérifions la bouteille de jus. 2,00 ÷ 1,055 = 1,90 € hors taxe, et 1,90 × 5,5 % = 0,10 € de TVA.
Vérifions le verre de jus pressé. 3,00 ÷ 1,10 = 2,73 € hors taxe, et 2,73 × 10 % = 0,27 € de TVA.
La même boisson, dans deux contenants, donne donc deux TVA différentes.
La caisse doit connaître les deux versions. Un jus en bouteille et un jus en verre ne portent pas le même code.
Un paramétrage unique pour le jus d’orange serait une erreur. Il faut deux fiches produit distinctes.
Cette distinction vaut aussi pour le café. Le paquet de café moulu est à 5,5 %, la tasse servie est à 10 %.
Si vous vendez du vin et des spiritueux, le guide du caviste entre dans le détail de l’alcool. Lire la suite : TVA caviste 2026.
Le ticket mixte : comment ventiler trois taux sur un seul ticket
C’est sur le ticket mixte que la TVA épicerie se joue vraiment.
Un client qui achète une baguette, un sandwich et une bouteille de vin paie trois taux sur un seul ticket.
La caisse doit ventiler le total ligne par ligne. Un total unique, sans ventilation, ne suffit pas.
La ventilation se fait par taux, en hors taxe. Chaque taux donne sa propre base et sa propre TVA.
Reprenons la cliente du début du guide. Elle achète six articles pour un total de 25,20 € TTC.
La baguette, les pâtes et le jus d’orange sont à 5,5 %. Le sandwich est à 10 %.
La tablette de chocolat au lait et la bouteille de vin sont à 20 %.
Voici le tableau complet de ce ticket, ligne par ligne.
| Article | Taux | Prix HT | TVA | Prix TTC |
|---|---|---|---|---|
| Baguette | 5,5 % | 1,14 € | 0,06 € | 1,20 € |
| Paquet de pâtes | 5,5 % | 1,42 € | 0,08 € | 1,50 € |
| Bouteille de jus d’orange | 5,5 % | 1,90 € | 0,10 € | 2,00 € |
| Sandwich jambon-beurre | 10 % | 5,45 € | 0,55 € | 6,00 € |
| Tablette de chocolat au lait | 20 % | 2,08 € | 0,42 € | 2,50 € |
| Bouteille de vin rouge | 20 % | 10,00 € | 2,00 € | 12,00 € |
| Total à 5,5 % | 5,5 % | 4,46 € | 0,24 € | 4,70 € |
| Total à 10 % | 10 % | 5,45 € | 0,55 € | 6,00 € |
| Total à 20 % | 20 % | 12,08 € | 2,42 € | 14,50 € |
| Total du ticket | — | 21,99 € | 3,21 € | 25,20 € |
Chaque sous-total se vérifie. À 5,5 %, 4,46 € hors taxe donnent 0,24 € de TVA et 4,70 € TTC.
À 20 %, 12,08 € hors taxe donnent 2,42 € de TVA et 14,50 € TTC.
Le total général se vérifie aussi. 21,99 € + 3,21 € = 25,20 €, le montant payé par la cliente.
Prenons maintenant un gros panier de fin de semaine, pour 72,20 € TTC.
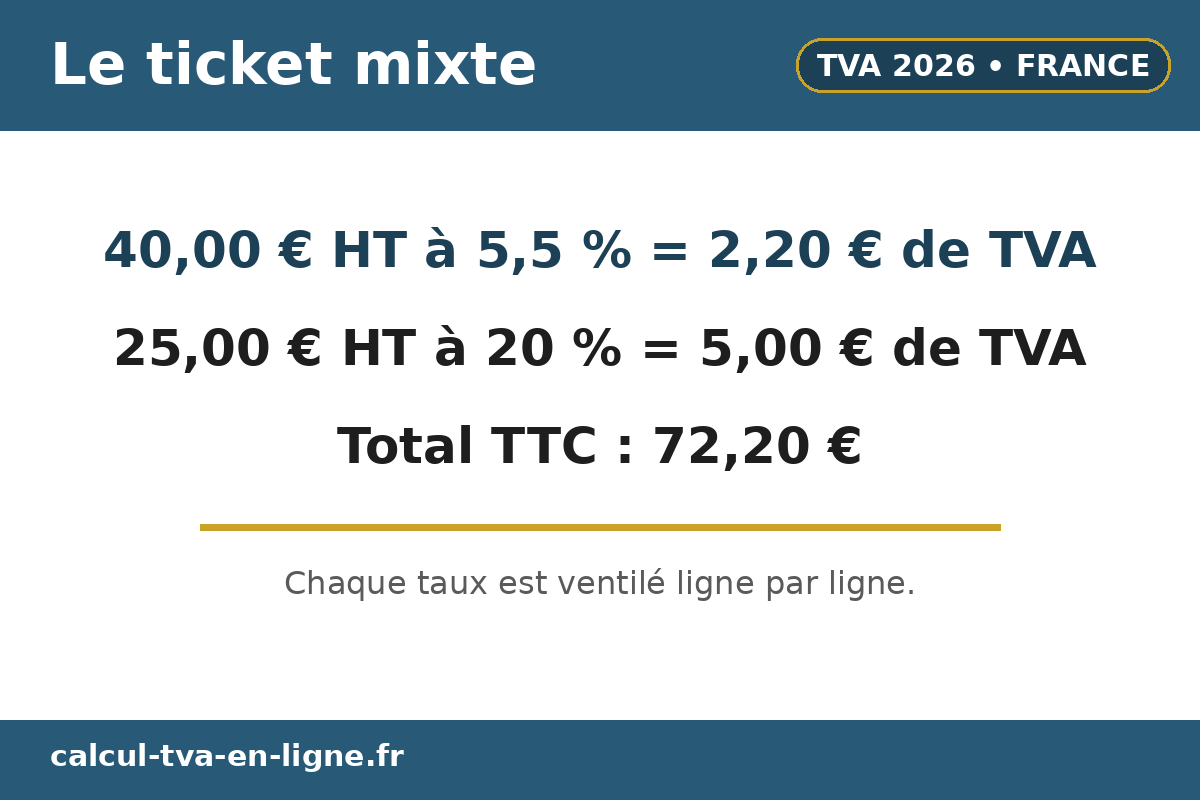
Les articles à 5,5 % représentent 40,00 € hors taxe. La TVA correspondante est de 2,20 €.
Le calcul est le suivant. 40,00 × 5,5 % = 2,20 €, et 40,00 + 2,20 = 42,20 € TTC.
Les articles à 20 % représentent 25,00 € hors taxe. La TVA correspondante est de 5,00 €.
Le calcul est le suivant. 25,00 × 20 % = 5,00 €, et 25,00 + 5,00 = 30,00 € TTC.
Le ticket complet se lit donc ainsi. Total hors taxe 65,00 €, TVA totale 7,20 €, total TTC 72,20 €.
| Groupe de taux | Base HT | TVA | Total TTC |
|---|---|---|---|
| Produits à 5,5 % | 40,00 € | 2,20 € | 42,20 € |
| Produits à 20 % | 25,00 € | 5,00 € | 30,00 € |
| Total du panier | 65,00 € | 7,20 € | 72,20 € |
Un ticket bien ventilé protège l’épicier. En cas de contrôle, chaque taux est justifié ligne par ligne.
Un ticket sans ventilation oblige à reconstituer les taux après coup. C’est long, et c’est source d’erreurs.
Pour vérifier un ticket avant de le valider, le calculateur de TVA en ligne permet de tester chaque ligne séparément.
La règle d’or est simple. Chaque produit porte son taux en caisse, dès sa création en base article.
Un produit créé sans taux, ou avec le mauvais taux, fausse tous les tickets suivants.
La franchise en base : vendre sans facturer la TVA
La TVA épicerie commence parfois par ne pas exister du tout.
Une petite épicerie qui démarre peut bénéficier de la franchise en base de TVA.
La franchise exonère l’entreprise de la déclaration et du paiement de la TVA sur ses ventes.
En contrepartie, elle ne peut pas déduire la TVA payée sur ses achats professionnels.
Les seuils dépendent de l’activité. Pour une épicerie, qui vend des marchandises, le seuil de base est de 85 000 €.
Ce seuil se mesure sur le chiffre d’affaires de l’année civile précédente.
Le seuil majoré, ou seuil de tolérance, est de 93 500 € pour l’année en cours.
Pour les prestations de services, les seuils sont différents. Ils sont de 37 500 € et de 41 250 €.
Une épicerie qui propose aussi des sandwichs reste une activité de vente de marchandises. Le seuil de 85 000 € s’applique à l’ensemble.
Une activité mixte, vente et services, doit respecter deux plafonds à la fois. Le chiffre global ne doit pas dépasser 85 000 €, et la part des services ne doit pas dépasser 37 500 €.
Les seuils de 2026 sont inchangés. La fiche F21746 de service-public.fr, vérifiée le 1er janvier 2026, les confirme.
Le projet de seuil unique de 25 000 € a été abandonné. La loi n° 2025-1044 du 3 novembre 2025 l’a abrogé.
Voici le tableau des seuils qui concernent une épicerie.
| Activité | Seuil de base (année N-1) | Seuil majoré (année N) | Effet du dépassement |
|---|---|---|---|
| Vente de marchandises | 85 000 € | 93 500 € | TVA dès le 1er janvier suivant, ou dès le jour du dépassement du seuil majoré |
| Prestations de services | 37 500 € | 41 250 € | TVA dès le 1er janvier suivant, ou dès le jour du dépassement du seuil majoré |
| Activité mixte, part services | 37 500 € | 41 250 € | Le plafond global de 85 000 € s’applique aussi |
Trois exemples concrets montrent comment les seuils fonctionnent.
| Situation | Chiffre d’affaires | Conséquence |
|---|---|---|
| CA 2025 de 82 000 € | Inférieur à 85 000 € | Franchise maintenue en 2026 |
| CA 2026 de 90 500 € | Entre 85 000 € et 93 500 € | Franchise jusqu’au 31 décembre 2026, TVA au 1er janvier 2027 |
| CA 2026 de 94 000 € | Supérieur à 93 500 € | TVA dès le jour du dépassement, en cours d’année |
Le premier exemple est le plus courant. Une épicerie à 82 000 € de chiffre d’affaires reste en franchise l’année suivante.
Le deuxième exemple montre la tolérance. Dépasser le seuil de base ne fait pas perdre la franchise immédiatement.
Le troisième exemple montre la limite. Dépasser le seuil majoré rend l’épicerie redevable de la TVA dès le jour du dépassement.
Une épicerie en franchise doit l’indiquer sur ses factures. La mention exacte est « TVA non applicable, art. 293 B du CGI ».
Cette mention reste valable jusqu’au 30 juin 2028, par équivalence légale.
Le transfert des règles de TVA du code général des impôts vers le CIBS, prévu d’abord au 1er septembre 2026 par l’ordonnance n° 2025-1247, a été reporté au 1er janvier 2027 par l’ordonnance n° 2026-671 du 27 juillet 2026.
À partir du 1er janvier 2027, les règles de la franchise figurent dans le code des impositions sur les biens et services, le CIBS, à l’article L. 233-3.
La nouvelle mention est « TVA non applicable, art. L. 233-3 du CIBS ». L’ancienne mention reste admise jusqu’au 30 juin 2028, et il faudra la mettre à jour avant le 1er juillet 2028.
Attention à un point souvent oublié. Une épicerie en franchise ne déduit pas la TVA sur ses achats.
Un congélateur acheté 1 200 € TTC coûte donc 1 200 € à l’épicerie, sans récupération de TVA.
Pour une épicerie qui investit beaucoup, sortir de la franchise peut être intéressant. Le calcul mérite d’être fait avec un comptable.
Le code NAF d’une épicerie de quartier est aujourd’hui le 47.11B, pour une surface de vente inférieure à 120 m².
Une épicerie fine relève du code 47.29Z, commerce de détail alimentaire en magasin spécialisé.
À partir du 1er janvier 2027, la nomenclature NAF 2025 change ces codes. L’épicerie de moins de 120 m² passera au code 47.11G.
Ces codes servent à l’immatriculation, pas à la TVA. Ils ne changent ni le taux ni le régime déclaratif.
La caisse et le ticket : le logiciel certifié et l’affichage des prix
La caisse est le premier témoin de la TVA épicerie.
Depuis le 1er janvier 2018, un commerçant assujetti à la TVA qui utilise un logiciel de caisse doit utiliser un logiciel certifié.
La règle vient de l’article 88 de la loi de finances pour 2016. Elle vise la lutte contre la fraude à la TVA.
Le logiciel doit être inaltérable, sécurisé et capable de conserver et d’archiver les données.
L’inaltérabilité signifie qu’aucune donnée validée ne peut être modifiée ou effacée après l’encaissement.
Le commerçant doit pouvoir présenter un certificat délivré par un organisme accrédité, ou une attestation individuelle de l’éditeur.
L’absence de certificat expose à une amende de 7 500 € par logiciel ou système non certifié.
Le commerçant dispose ensuite de soixante jours pour régulariser sa situation après le procès-verbal.
Les données de caisse doivent être conservées pendant six ans, avec un archivage sur support externe.
Les professionnels en franchise de TVA ne sont pas concernés par cette obligation, selon la doctrine de l’administration.
Une épicerie en franchise qui utilise une caisse simple n’a donc pas besoin de certificat, tant qu’elle reste en franchise.
Le ticket de caisse est le document que le client emporte. Il doit indiquer le prix TTC et, de préférence, la TVA par taux.
Le client peut toujours demander un ticket. Au-delà de 25 €, le ticket est systématiquement remis.
Les prix affichés en rayon sont des prix TTC. Le client doit connaître le prix qu’il va payer, TVA comprise.
Une étiquette qui n’indique qu’un prix hors taxe est une erreur. Elle trompe le client sur le montant à payer.
Le paramétrage de la caisse mérite une attention particulière. Chaque article doit porter le bon taux dès sa création.
Un article créé à 5,5 % alors qu’il devrait être à 20 % fausse tous les tickets suivants.
La correction après coup est possible, mais elle est longue. Il faut retrouver chaque ticket concerné et recalculer la TVA.
Un contrôle régulier de la base article évite ce travail. Une vérification mensuelle suffit dans la plupart des épiceries.
Pour tester le paramétrage d’un article, le calculateur de TVA en ligne donne la TVA exacte pour chaque taux.
La facture de l’épicier : mentions, TVA par taux et franchise
Une épicerie facture rarement chaque client. Elle remet un ticket de caisse, et cela suffit pour un particulier.
La facture devient obligatoire quand le client est un professionnel, ou quand il la demande.
Un restaurant qui achète ses conserves chez vous peut demander une facture. Un traiteur aussi.
La facture doit porter le numéro de TVA intracommunautaire de l’épicier, quand il en a un.
Elle doit porter le nom et l’adresse du client, la date, un numéro unique et la description des produits.
Elle doit surtout ventiler la TVA par taux. Chaque taux donne sa propre base hors taxe et sa propre TVA.
Une facture qui ne montre qu’un total TTC ne permet pas au client de déduire sa TVA.
Voici un exemple de facture pour un restaurant client qui achète pour 122,60 € TTC.
| Produit | Quantité | Taux | Total HT | TVA | Total TTC |
|---|---|---|---|---|---|
| Huile d’olive 1 L | 6 | 5,5 % | 54,00 € | 2,97 € | 56,97 € |
| Riz 1 kg | 10 | 5,5 % | 20,90 € | 1,15 € | 22,05 € |
| Vin rouge, caisse de 6 | 1 | 20 % | 30,00 € | 6,00 € | 36,00 € |
| Total à 5,5 % | — | 5,5 % | 74,90 € | 4,12 € | 79,02 € |
| Total à 20 % | — | 20 % | 30,00 € | 6,00 € | 36,00 € |
| Total de la facture | — | — | 104,90 € | 10,12 € | 115,02 € |
Vérifions chaque ligne. Six bouteilles d’huile à 9,00 € hors taxe donnent 54,00 € hors taxe.
La TVA sur l’huile est de 2,97 €. Le calcul est le suivant : 54,00 × 5,5 % = 2,97 €.
Dix kilos de riz à 2,09 € hors taxe donnent 20,90 € hors taxe. La TVA est de 1,15 €.
Le calcul est le suivant : 20,90 × 5,5 % = 1,15 €.
La caisse de vin à 30,00 € hors taxe donne une TVA de 6,00 €. Le calcul est le suivant : 30,00 × 20 % = 6,00 €.
Le total hors taxe est de 104,90 €. La TVA totale est de 10,12 €. Le total TTC est de 115,02 €.
La facture doit aussi porter les mentions légales habituelles. Les conditions de paiement, les pénalités de retard et l’indemnité forfaitaire de recouvrement de 40 € en font partie.
Une épicerie en franchise ne facture pas de TVA. Elle indique la mention « TVA non applicable, art. 293 B du CGI ».
Cette mention reste valable jusqu’au 30 juin 2028. À partir du 1er janvier 2027, la nouvelle mention est « TVA non applicable, art. L. 233-3 du CIBS ».
Une TVA mentionnée par erreur sur une facture est due au Trésor. C’est une règle à connaître.
Une épicerie en franchise qui indique une TVA par erreur doit donc la reverser, sans pouvoir déduire celle de ses achats.
La facturation électronique change aussi le paysage. Depuis le 1er septembre 2026, toute entreprise doit pouvoir recevoir ses factures électroniques.
L’émission deviendra obligatoire le 1er septembre 2027 pour les PME, les TPE et les micro-entreprises.
Les grandes entreprises et les ETI émettent déjà leurs factures électroniques depuis le 1er septembre 2026.
Une épicerie doit donc désigner une plateforme agréée pour recevoir les factures de ses fournisseurs.
Elle dispose d’un an de plus pour émettre ses propres factures au format électronique.
Une facture non émise au bon format expose à une amende de 50 € par facture, plafonnée à 15 000 € par an.
Vendre en ligne et livrer : click and collect, livraison et épicerie fine en ligne
Une épicerie qui vend en ligne applique les mêmes taux que dans sa boutique. Le canal ne change pas le taux.
Une bouteille d’huile vendue en ligne est à 5,5 %. Une bouteille de vin vendue en ligne est à 20 %.
Le click and collect suit la même logique. Le client commande en ligne et retire sa commande en boutique.
Le taux est celui du produit, pas celui du canal. Un sandwich retiré en click and collect reste à 10 %.
La livraison à domicile suit la même règle. Une pizza livrée est taxée à 10 %, comme une pizza à emporter.
Les frais de livraison demandent une attention particulière. Ils suivent en principe le taux du produit livré.
Une livraison de produits à 5,5 % est facturée à 5,5 %. Une livraison mixte est ventilée comme le panier.
Une épicerie fine en ligne vend souvent des coffrets et des produits de terroir. Les mêmes règles s’appliquent.
Un coffret de confitures est à 5,5 %. Un coffret de chocolats au lait est à 20 %.
Un coffret mixte doit être ventilé. Chaque produit garde son taux, comme en boutique.
Voici un tableau des situations de vente à distance les plus fréquentes.
| Canal | Produit | Taux | Exemple chiffré |
|---|---|---|---|
| Click and collect | Panier de conserves | 5,5 % | 20 € TTC = 18,96 € HT + 1,04 € TVA |
| Click and collect | Sandwich à retirer | 10 % | 6 € TTC = 5,45 € HT + 0,55 € TVA |
| Livraison à domicile | Pizza livrée | 10 % | 12 € TTC = 10,91 € HT + 1,09 € TVA |
| Épicerie fine en ligne | Coffret de confitures | 5,5 % | 30 € TTC = 28,44 € HT + 1,56 € TVA |
| Épicerie fine en ligne | Coffret de chocolats au lait | 20 % | 30 € TTC = 25,00 € HT + 5,00 € TVA |
| Épicerie fine en ligne | Bouteille de vin | 20 % | 12 € TTC = 10,00 € HT + 2,00 € TVA |
Vérifions le coffret de confitures. 30 ÷ 1,055 = 28,44 € hors taxe, et 28,44 × 5,5 % = 1,56 € de TVA.
Vérifions le panier de conserves. 20 ÷ 1,055 = 18,96 € hors taxe, et 18,96 × 5,5 % = 1,04 € de TVA.
La vente en ligne vers un client dans un autre pays de l’Union européenne suit des règles différentes.
Pour les ventes à distance, le seuil de 10 000 € par an s’applique. En dessous, la TVA française peut s’appliquer.
Au-delà, la TVA du pays du client s’applique. Le guichet unique, appelé OSS, permet de déclarer ces ventes.
Ces règles concernent surtout les épiceries fines qui vendent beaucoup en ligne. Une épicerie de quartier qui livre dans son village n’est pas concernée.
Le paiement en ligne ne change rien au taux. Une commande payée par carte ou en espèces à la livraison porte le même taux.
La facture ou le ticket de la commande en ligne doit ventiler les taux, comme en boutique.
Un site qui n’affiche que le total TTC expose son exploitant à des erreurs de déclaration.
Pour vérifier les montants d’une commande en ligne, le calculateur de TVA en ligne permet de tester chaque produit.
Déclarer la TVA : CA3, CA12 et la fin du régime simplifié
Une épicerie qui facture la TVA doit la déclarer et la reverser. Déclarer la TVA épicerie, c’est raconter le mois en trois colonnes.
Le régime déclaratif dépend de sa taille.
En 2026, trois régimes coexistent encore. La franchise en base, le régime réel simplifié et le régime réel normal.
La franchise en base ne déclare rien. L’épicerie ne facture pas de TVA et ne dépose aucune déclaration de TVA.
Le régime réel simplifié déclare une fois par an, avec le formulaire CA12.
Il verse aussi deux acomptes semestriels, en juillet et en décembre, calculés sur l’année précédente.
Le régime réel normal déclare avec le formulaire CA3. La déclaration est mensuelle, ou trimestrielle si la TVA annuelle est inférieure à 4 000 €.
La CA3 se dépose entre le 15 et le 24 du mois suivant, selon le département.
Voici un exemple de CA3 mensuelle pour une épicerie de quartier.
| Opérations du mois | Base HT | Taux | TVA collectée |
|---|---|---|---|
| Ventes à 5,5 % | 18 000 € | 5,5 % | 990 € |
| Ventes à 10 % | 1 200 € | 10 % | 120 € |
| Ventes à 20 % | 6 000 € | 20 % | 1 200 € |
| Total de la TVA collectée | 25 200 € | — | 2 310 € |
| TVA déductible sur les achats | — | — | − 800 € |
| TVA nette à reverser | — | — | 1 510 € |
Vérifions chaque ligne. 18 000 × 5,5 % = 990 €, et 1 200 × 10 % = 120 €.
Les ventes à 20 % donnent 1 200 €. Le calcul est le suivant : 6 000 × 20 % = 1 200 €.
La TVA collectée totale est de 2 310 €. La TVA déductible sur les achats est de 800 €.
La TVA nette à reverser est donc de 1 510 €. Le calcul est le suivant : 2 310 − 800 = 1 510 €.
La TVA déductible vient des achats professionnels. Les fournisseurs, l’électricité, le loyer et le matériel en font partie.
Une épicerie en franchise ne déduit rien. Une épicerie au réel normal déduit la TVA de ses achats.
Le régime réel simplifié disparaît le 1er janvier 2027. La loi de finances pour 2025, article 38, l’a supprimé.
Les épiceries qui en relèvent basculeront au régime réel normal. Elles déposeront une CA3 trimestrielle ou mensuelle.
La périodicité dépendra du chiffre d’affaires. En dessous de 1 000 000 € l’année précédente et de 1 100 000 € l’année en cours, la CA3 sera trimestrielle.
Au-delà, elle sera mensuelle. Le basculement sera automatique, sans démarche à accomplir.
Une dernière CA12 restera à déposer au titre de 2026, au plus tard le 4 mai 2027 pour un exercice civil.
Voici un tableau qui résume les régimes déclaratifs.
| Régime | Déclaration | Fréquence en 2026 | Après le 1er janvier 2027 |
|---|---|---|---|
| Franchise en base | Aucune | — | Inchangée |
| Réel simplifié | CA12 + 2 acomptes | Annuelle | Supprimé, bascule au réel normal |
| Réel normal | CA3 | Mensuelle, ou trimestrielle si TVA annuelle inférieure à 4 000 € | CA3 trimestrielle ou mensuelle selon le chiffre d’affaires |
Le passage au réel normal change la trésorerie. La TVA sera payée sur les opérations réelles, chaque trimestre ou chaque mois.
Les acomptes calculés sur l’exercice précédent disparaîtront. Il faudra anticiper ce changement de rythme.
Une épicerie qui déclare en retard s’expose à des pénalités. La déclaration et le paiement doivent arriver dans les délais.
Le calendrier de la facturation électronique se superpose à ces changements. L’e-reporting débutera le 1er septembre 2027 pour les PME et les TPE.
Il faudra communiquer le nouveau régime de TVA à la plateforme agréée choisie pour la facturation électronique.
Les invendus et les pertes de stock : ce qu’il faut faire
Une épicerie jette des produits chaque semaine. Des yaourts périmés, des fruits abîmés, une boîte de conserve cabossée.
Ces pertes ne créent pas de vente. Aucune TVA n’est donc collectée sur un produit détruit.
La TVA déduite à l’achat pose une autre question. Faut-il la reverser quand le produit est détruit ?
La réponse dépend de la cause de la destruction. Une destruction justifiée, avec des preuves, ne donne pas lieu à régularisation.
Une disparition sans explication, en revanche, peut être assimilée à une consommation privée. La TVA déduite doit alors être reversée.
La preuve est donc essentielle. Une photo, un bon de destruction, un relevé de pesée ou un certificat du prestataire de collecte suffisent.
Les dons de denrées suivent une règle favorable. Une épicerie qui donne des invendus à une association ne paie pas de TVA sur ce don.
La TVA déduite à l’achat reste déductible. Le don n’est pas une vente, et il n’est pas taxé.
Cette règle encourage les dons plutôt que la destruction. Elle vaut pour les denrées encore consommables, proches de leur date limite.
Les vols et les casses demandent une déclaration. Un dépôt de plainte ou un constat interne permet de justifier la perte.
Les démarques, en revanche, sont des ventes. Un produit vendu à moitié prix reste taxé à son taux habituel.
Un yaourt vendu 1 € au lieu de 2 € est taxé à 5,5 % sur 1 €. La remise ne change pas le taux.
Voici un tableau des situations de perte de stock les plus fréquentes.
| Situation | Vente ? | TVA collectée | TVA déduite à l’achat |
|---|---|---|---|
| Produit périmé et détruit, avec preuve | Non | 0 € | Conservée |
| Produit périmé, sans preuve | Non | 0 € | À reverser, risque de régularisation |
| Don à une association | Non | 0 € | Conservée |
| Vol avec dépôt de plainte | Non | 0 € | Conservée |
| Produit vendu en démarque | Oui | Taux habituel sur le prix soldé | Conservée |
| Produit consommé par l’exploitant | Assimilation à une vente | TVA due sur la valeur du produit | Conservée |
Le dernier cas mérite d’être souligné. Un épicier qui consomme ses propres produits doit en tenir compte.
Un prélèvement pour la consommation personnelle est assimilé à une livraison. La TVA est due sur la valeur du produit.
Un prélèvement occasionnel, une baguette pour le déjeuner, reste modeste. Un prélèvement régulier, en revanche, doit être déclaré.
Le stock doit être suivi de près. Un inventaire régulier permet de repérer les écarts avant le contrôle.
Un écart important entre les achats et les ventes attire l’attention de l’administration.
La caisse certifiée aide à ce suivi. Elle enregistre chaque vente et chaque annulation, sans possibilité de modification.
Les erreurs qui coûtent cher : sept pièges à éviter
La plupart des erreurs de TVA épicerie ne viennent pas de la malhonnêteté.
Elles viennent d’un paramétrage oublié, d’une règle mal comprise ou d’un produit mal classé.
Chaque erreur se répète à chaque vente. Un petit écart par ticket devient une grosse somme à la fin du mois.
Voici les sept pièges les plus fréquents, avec leur coût réel.
| Erreur | Ce qui se passe | Coût de l’erreur |
|---|---|---|
| Vin taxé à 5,5 % au lieu de 20 % | TVA de 0,63 € au lieu de 2,00 € par bouteille de 12 € | 1,37 € par bouteille, 137 € pour 100 bouteilles |
| Sandwich taxé à 5,5 % au lieu de 10 % | TVA de 0,31 € au lieu de 0,55 € par sandwich de 6 € | 0,24 € par sandwich, 312 € par mois à 50 sandwichs par jour |
| Chocolat au lait taxé à 5,5 % au lieu de 20 % | TVA de 0,13 € au lieu de 0,42 € par tablette de 2,50 € | 0,29 € par tablette, 290 € pour 1 000 tablettes |
| Margarine taxée à 5,5 % comme le beurre | TVA de 0,13 € au lieu de 0,40 € par plaquette de 2,40 € | 0,27 € par plaquette |
| Coffret mixte non ventilé | Ensemble taxé au taux le plus élevé, 20 % sur tout le contenu | Plusieurs euros par coffret, selon le contenu |
| Caisse non certifiée | Absence de certificat lors d’un contrôle | Amende de 7 500 €, régularisation en 60 jours |
| Dépassement du seuil majoré non détecté | TVA non facturée après le dépassement de 93 500 € | TVA due sur toutes les ventes postérieures, avec intérêts de retard |
Vérifions la margarine. Une plaquette de 2,40 € TTC à 5,5 % donnerait 2,27 € hors taxe et 0,13 € de TVA.
Le calcul est le suivant. 2,40 ÷ 1,055 = 2,27 €, et 2,40 − 2,27 = 0,13 € de TVA.
À 20 %, elle donne 2,00 € hors taxe et 0,40 € de TVA. L’écart est donc de 0,27 € par plaquette.
Le calcul est le suivant. 2,40 ÷ 1,20 = 2,00 €, puis 2,00 × 20 % = 0,40 €.
Le premier réflexe contre ces erreurs est simple. Vérifier la base article, produit par produit, une fois par mois.
Le deuxième réflexe est de former chaque nouvel employé. Un caissier qui crée un article doit connaître son taux.
Le troisième réflexe est de garder les tickets. Un ticket bien ventilé est la meilleure preuve en cas de contrôle.
Le quatrième réflexe est de suivre son chiffre d’affaires. Un tableau mensuel suffit à repérer l’approche des seuils.
Le cinquième réflexe est de demander conseil. Un comptable vérifie les seuils et les régimes en une heure.
Pour vérifier un taux avant de créer un article, le calculateur de TVA en ligne donne la TVA exacte pour chaque taux.
Questions fréquentes sur la TVA épicerie
Quel est le taux de TVA d’une épicerie en 2026 ?
Il n’y a pas un seul taux. Une épicerie applique trois taux selon les produits.
L’alimentation qui se conserve est à 5,5 %. Les produits préparés pour une consommation immédiate sont à 10 %.
L’alcool, la confiserie et le non-alimentaire sont à 20 %. Chaque produit porte son propre taux.
Le pain est-il toujours à 5,5 % ?
Oui, quand il est vendu à emporter. Une baguette achetée pour être mangée à la maison est à 5,5 %.
Le même pain, servi sur place avec un repas, passe à 10 %. C’est la consommation sur place qui change le taux.
Un sandwich est-il à 5,5 % ou à 10 % ?
Un sandwich est à 10 %. C’est un produit préparé en vue d’une consommation immédiate.
La règle vaut même si le client le garde pour le soir. Ce qui compte, c’est la présentation du produit.
Le vin est-il à 20 % même à emporter ?
Oui. Toutes les boissons alcoolisées sont à 20 %, sur place ou à emporter.
Le contenant ne change rien. Une bouteille fermée et un verre servi portent le même taux.
Le chocolat noir et le chocolat au lait ont-ils le même taux ?
Non. Le chocolat noir est à 5,5 %, le chocolat au lait est à 20 %.
Les bonbons de chocolat de la taille d’une bouchée restent à 5,5 %, qu’ils soient noirs, au lait ou blancs.
Un jus d’orange en bouteille est-il à 5,5 % ?
Oui. Une boisson sans alcool en bouteille fermée est à 5,5 %.
Le même jus, servi dans un verre, passe à 10 %. Le contenant fait toute la différence.
Une épicerie doit-elle facturer la TVA dès son ouverture ?
Non, pas forcément. Une épicerie dont le chiffre d’affaires reste sous 85 000 € peut bénéficier de la franchise en base.
Elle ne facture alors pas de TVA, mais elle ne la déduit pas non plus sur ses achats.
Que se passe-t-il si le chiffre d’affaires dépasse 93 500 € ?
L’épicerie devient redevable de la TVA dès le jour du dépassement. Elle doit facturer la TVA sur toutes les ventes suivantes.
Elle doit aussi se faire immatriculer à la TVA et choisir son régime déclaratif.
Un logiciel de caisse certifié est-il obligatoire ?
Oui, pour un commerçant assujetti à la TVA qui utilise un logiciel de caisse. La règle s’applique depuis le 1er janvier 2018.
L’absence de certificat expose à une amende de 7 500 €. Les professionnels en franchise ne sont pas concernés.
Comment déclarer la TVA d’une épicerie ?
Au régime réel normal, avec le formulaire CA3, chaque mois ou chaque trimestre.
Au régime réel simplifié, avec le formulaire CA12, une fois par an. Ce régime disparaît le 1er janvier 2027.
Les invendus périmés donnent-ils lieu à de la TVA ?
Non. Un produit détruit n’est pas une vente, donc aucune TVA n’est collectée.
Il faut garder une preuve de la destruction. Sans preuve, la TVA déduite à l’achat peut être remise en cause.
Les dons à une association sont-ils taxés ?
Non. Un don de denrées à une association n’est pas une vente et n’est pas taxé.
La TVA déduite à l’achat reste déductible. C’est une raison de plus de donner plutôt que de jeter.
L’essentiel à retenir
La règle de l’épicerie tient en trois taux. 5,5 % pour ce qui se conserve, 10 % pour ce qui se mange tout de suite, 20 % pour l’alcool, la confiserie et le non-alimentaire.
Le contenant décide souvent du taux. Une bouteille fermée est à 5,5 %, un verre servi est à 10 %.
Le chocolat est le produit le plus piégeux. Noir à 5,5 %, au lait ou blanc à 20 %, sauf la bouchée.
Le ticket mixte doit ventiler les taux ligne par ligne. Un total unique ne suffit pas.
La franchise en base permet de démarrer sans facturer la TVA, jusqu’à 85 000 € de chiffre d’affaires.
Au-delà de 93 500 €, la TVA s’applique dès le jour du dépassement. Il faut suivre son chiffre d’affaires chaque mois.
La caisse doit être certifiée et chaque article doit porter le bon taux dès sa création.
La facture ventile la TVA par taux. Elle porte la mention de franchise quand l’épicerie est en franchise.
La vente en ligne applique les mêmes taux que la boutique. Le canal ne change rien.
Le régime réel simplifié disparaît le 1er janvier 2027. Les épiceries basculeront vers la CA3.
Les invendus détruits ne créent pas de TVA, à condition de garder une preuve. Les dons ne sont pas taxés.
Les erreurs les plus coûteuses sont les plus simples. Un vin à 5,5 %, un sandwich à 5,5 %, un chocolat au lait à 5,5 %.
Un contrôle mensuel de la base article évite la plupart de ces erreurs. Il prend une heure, et il en fait gagner beaucoup.
Pour vérifier vos chiffres avant de déclarer, utilisez le calculateur de TVA en ligne et testez chaque produit en quelques secondes.
Si vous vendez du pain, des fromages ou du vin, les guides du blog détaillent chaque rayon. Lire la suite : TVA boulangerie 2026, TVA fromager 2026 et TVA caviste 2026.
