La tva auto-école est l’un des sujets fiscaux les plus mal compris du secteur de l’enseignement de la conduite. Beaucoup d’exploitants — et encore plus d’élèves — sont convaincus que les prestations d’une auto-école sont exonérées de TVA, au même titre que l’enseignement scolaire ou universitaire. Après tout, une auto-école enseigne, elle est agréée par la préfecture, et ses moniteurs sont diplômés. Pourtant, la réalité est exactement inverse : l’enseignement de la conduite n’est pas exonéré de TVA, et les auto-écoles doivent facturer le taux normal de 20 % sur l’ensemble de leurs prestations.
Dans ce guide complet sur la tva auto-école, vous allez découvrir pourquoi l’exonération de l’article 261 du Code général des impôts (CGI) ne s’applique pas aux auto-écoles, quelles prestations sont taxées à 20 %, comment la franchise en base de TVA peut (ou non) vous convenir, et surtout comment récupérer la TVA sur vos véhicules grâce à une exception méconnue du CGI. Des exemples chiffrés, des tableaux de conversion HT/TTC et une FAQ répondant aux vraies questions des exploitants complètent ce dossier fiscal 2026.
TVA auto-école : exonération ou pas ? La réponse en clair
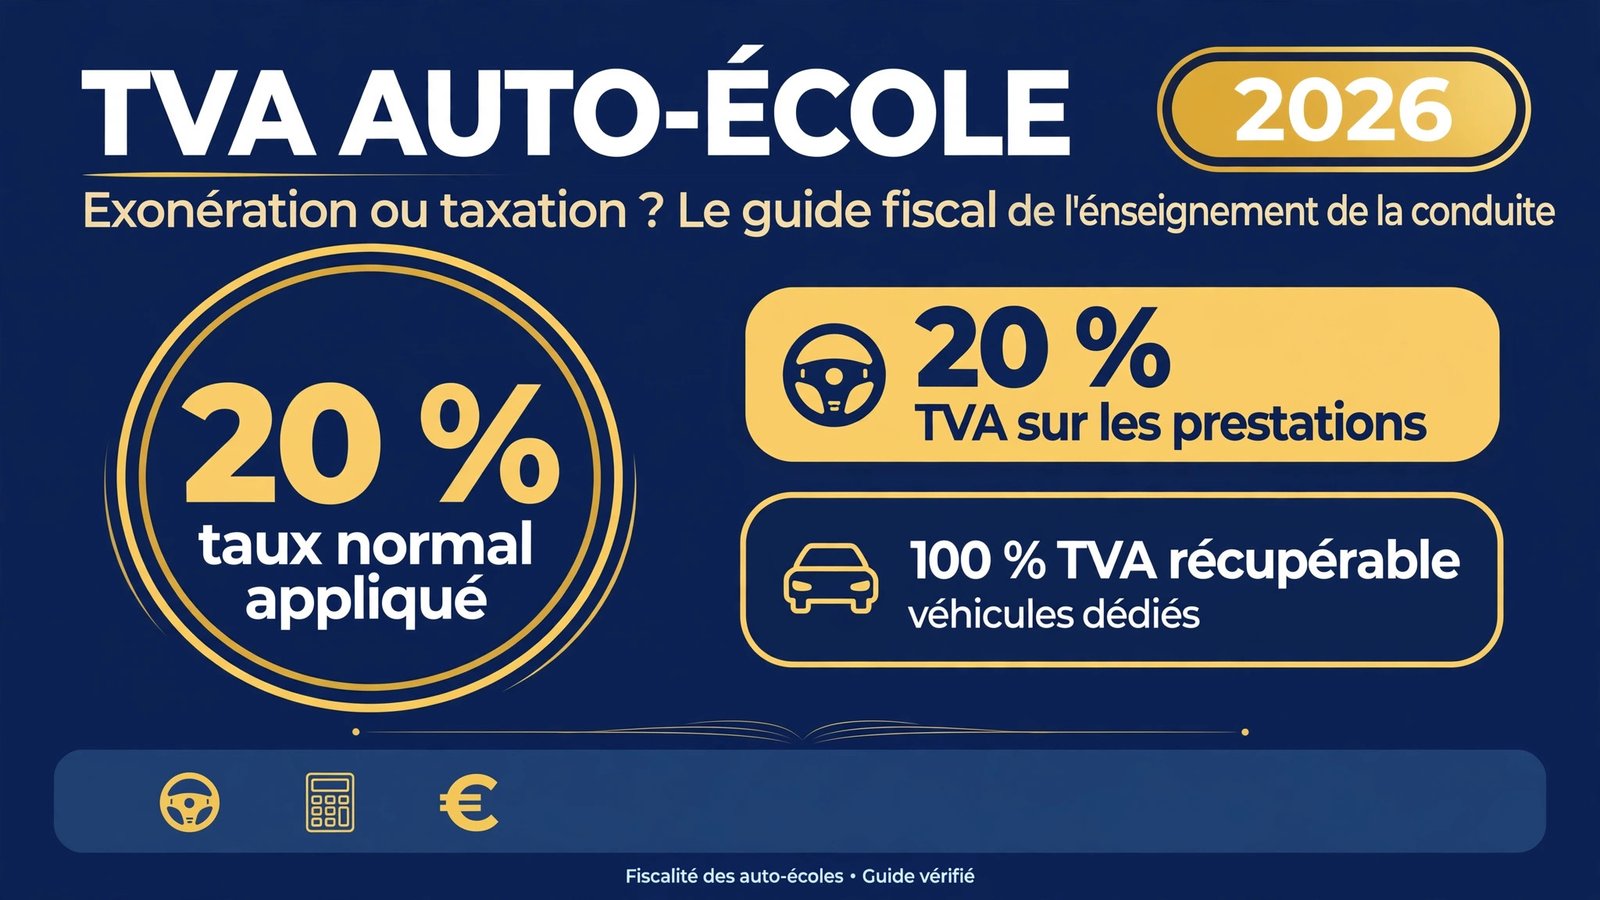
Tranchons d’emblée : non, les prestations d’une auto-école ne sont pas exonérées de TVA. L’enseignement de la conduite — leçons, heures de code, forfaits permis, conduite accompagnée, présentation à l’examen — est soumis au taux normal de 20 %, comme la grande majorité des prestations de services en France.
Cette position n’est pas une interprétation administrative : elle a été tranchée par la Cour de justice de l’Union européenne le 14 mars 2019 (affaire C-449/17, A&G Fahrschul-Akademie GmbH). La Cour a jugé que l’enseignement de la conduite automobile dispensé par une auto-école constitue un enseignement spécialisé qui n’équivaut pas, à lui seul, à la transmission de connaissances et de compétences portant sur un ensemble large et diversifié de matières. Il ne peut donc pas bénéficier de l’exonération de TVA prévue pour l’enseignement scolaire ou universitaire.
Concrètement, pour la tva auto-école, cela signifie trois choses : vos factures doivent faire apparaître la TVA à 20 %, vous devez déclarer et reverser cette TVA, et — bonne nouvelle — vous pouvez en contrepartie récupérer la TVA sur la plupart de vos achats professionnels, y compris sur vos véhicules, ce qui est exceptionnel pour des voitures particulières.
Pourquoi l’enseignement de la conduite n’est pas exonéré de TVA
Ce que l’article 261 du CGI exonère vraiment
Le 4° du 4 de l’article 261 du CGI exonère bien de TVA, sous conditions, certaines activités d’enseignement :
- l’enseignement scolaire, universitaire, technique, professionnel, agricole ou à distance ;
- la formation professionnelle continue, assurée par des personnes morales de droit public ou par des personnes de droit privé titulaires d’une attestation délivrée par l’autorité administrative compétente ;
- les cours ou leçons particuliers dispensés par des personnes physiques rémunérées directement par les élèves.
Sur le papier, un exploitant d’auto-école pourrait être tenté d’invoquer le premier ou le troisième cas. En pratique, la jurisprudence européenne a fermé la porte : l’apprentissage de la conduite n’est pas un « enseignement scolaire ou universitaire » au sens de la directive TVA 2006/112/CE, parce qu’il ne transmet pas un savoir large et diversifié mais une compétence spécialisée.
L’erreur n° 1 : confondre agrément préfectoral et exonération fiscale
C’est le malentendu le plus fréquent en matière de tva auto-école : « mon établissement est agréé par la préfecture, donc mon activité d’enseignement est exonérée de TVA ». L’agrément préfectoral est une autorisation administrative d’exercer, délivrée au titre du Code de la route ; il n’a aucun effet sur le régime de TVA. De la même façon, le diplôme des moniteurs (titre professionnel ECSR) atteste de leur qualification pédagogique, pas d’un régime fiscal.
Retenez la règle simple : en matière de tva auto-école, seul le droit fiscal compte. Et ce droit dit : enseignement spécialisé = taxable à 20 %.
Lire la suite : l’exonération de TVA des organismes de formation : qui est concerné ?
Le cas particulier de la formation de moniteur d’auto-école
Nuance importante : ce qui vaut pour l’enseignement de la conduite aux élèves ne vaut pas forcément pour la formation des futurs moniteurs. Devenir moniteur d’auto-école (titre professionnel d’enseignant de la conduite et de la sécurité routière, ECSR) relève de la formation professionnelle. Si l’organisme qui dispense cette formation est titulaire de l’attestation prévue par l’article 261, 4-4°-a du CGI (formation professionnelle continue), ses prestations peuvent, elles, être exonérées de TVA.
Attention toutefois : c’est l’organisme de formation des moniteurs qui peut bénéficier de l’exonération, pas l’auto-école qui forme des conducteurs. Ne mélangez pas les deux activités sur une même facture.
Quel taux de TVA pour une auto-école ? Le 20 % s’applique à tout
En matière de tva auto-école, un seul taux compte : le taux normal de 20 %. Aucun taux réduit (10 %, 5,5 % ou 2,1 %) ne s’applique aux prestations d’enseignement de la conduite, quelle que soit la prestation : leçon de conduite, heure de code, forfait permis B, conduite accompagnée, conduite supervisée, évaluation préalable, accompagnement à l’examen pratique ou théorique.
Le tableau ci-dessous donne les conversions HT/TTC les plus utiles au quotidien d’une auto-école, au taux de 20 % :
| Prestation (prix HT) | TVA à 20 % | Prix TTC |
|---|---|---|
| Évaluation préalable : 50 € | 10 € | 60 € |
| Heure de conduite : 52 € | 10,40 € | 62,40 € |
| Heure de code : 15 € | 3 € | 18 € |
| Forfait 20 heures : 1 300 € | 260 € | 1 560 € |
| Forfait 30 heures : 1 850 € | 370 € | 2 220 € |
| Présentation à l’examen pratique : 45 € | 9 € | 54 € |
| Stage de récupération de points : 208,33 € | 41,67 € | 250 € |
Rappel des formules, valables pour tous vos devis de tva auto-école : TVA = HT × 0,20 et TTC = HT × 1,20. Dans l’autre sens : HT = TTC ÷ 1,20 et TVA = TTC × 20 ÷ 120 (soit un sixième du prix TTC).
Lire la suite : convertisseur HT ↔ TTC gratuit
Exemple chiffré : le vrai coût d’un forfait permis pour l’exploitant
Prenons un forfait 20 heures affiché à 1 560 € TTC, prix courant en 2026. Pour l’exploitant, ce prix se décompose ainsi :
| Montant | Valeur | Calcul |
|---|---|---|
| Prix TTC payé par l’élève | 1 560 € | prix affiché |
| TVA collectée (20 %) | 260 € | 1 560 × 20 ÷ 120 |
| Chiffre d’affaires HT | 1 300 € | 1 560 ÷ 1,20 |
| TVA déductible (carburant, entretien…) | − 45 € | exemple mensuel par élève |
| TVA nette reversée à l’État | 215 € | 260 − 45 |
Moralité : sur un forfait à 1 560 € TTC, l’auto-école ne « gagne » pas 1 560 € mais 1 300 € HT, dont il faut encore déduire les charges. Comprendre la tva auto-école, c’est d’abord comprendre que le prix affiché n’est jamais le chiffre d’affaires réel.
Stages de récupération de points et location de véhicule : le même régime
Les stages de sensibilisation à la sécurité routière
Les stages de récupération de points — officiellement « stages de sensibilisation à la sécurité routière », deux jours de 7 heures — sont une source de questions récurrentes sur la tva auto-école. Ces stages sont organisés par des centres de sensibilisation à la sécurité routière (CSSR) disposant d’un agrément spécifique, distinct de l’agrément auto-école, même si le même exploitant cumule souvent les deux.
Sur le plan fiscal, la réponse est simple : le stage est une prestation de services taxable au taux normal de 20 %. Comptez généralement entre 200 et 300 € pour un stage (prix pratiqués sur le marché, TVA incluse le cas échéant) : sur un stage facturé 250 € TTC, la TVA représente 41,67 € et le chiffre d’affaires HT 208,33 €. Aucune exonération « pédagogique » ne s’applique, pour la même raison que l’enseignement de la conduite lui-même.
La location de véhicule à double commande
Autre cas pratique : l’auto-école qui loue un véhicule à double commande, par exemple à un candidat libre pour passer l’examen pratique. Cette location est une prestation de services comme une autre, taxable à 20 %. Il n’existe pas de taux réduit pour la location de véhicules d’enseignement de la conduite.
Bon à savoir : un véhicule utilisé simultanément pour la location et pour l’enseignement de la conduite ouvre droit à déduction de la TVA (BOI). En revanche, un véhicule partagé entre l’enseignement de la conduite et le transport de marchandises reste exclu du droit à déduction. Et si le véhicule fait l’objet d’un usage privatif (besoins personnels du dirigeant ou du personnel), une livraison à soi-même (PASM) doit être soumise à la TVA conformément à l’article 257 du CGI.
Franchise en base de TVA : une option à calculer pour l’auto-école
Puisque la tva auto-école est en principe collectée à 20 %, la franchise en base de TVA peut sembler tentante pour une petite structure. Rappel du mécanisme : tant que votre chiffre d’affaires de l’année précédente reste sous le seuil de 37 500 € pour les prestations de services (tolérance à 41 250 € en 2026), vous pouvez ne pas facturer de TVA. Vos factures portent alors la mention obligatoire : « TVA non applicable, art. 293 B du CGI ».
Mais attention au revers de la médaille : en franchise en base, vous ne récupérez aucune TVA sur vos achats — ni sur le carburant, ni sur l’entretien, ni sur vos véhicules. Or, comme nous le verrons, les auto-écoles bénéficient d’un droit à déduction exceptionnel sur leurs véhicules. Le calcul mérite donc d’être fait sérieusement.
| Régime réel (TVA 20 %) | Franchise en base | |
|---|---|---|
| Forfait affiché | 1 560 € TTC | 1 560 € « TTC » (sans TVA) |
| Chiffre d’affaires HT | 1 300 € | 1 560 € |
| TVA reversée (nette) | ~215 € | 0 € |
| TVA récupérée sur véhicule/carburant | oui | non |
| Mentions sur facture | taux et montant de TVA | « TVA non applicable, art. 293 B du CGI » |
| Déclarations de TVA | oui (mensuelles ou trimestrielles) | non |
Lire la suite : franchise en base de TVA : seuils 2026 et conditions
Exemple chiffré : franchise ou réel pour une petite auto-école ?
Imaginons une auto-école réalisant 35 000 € de chiffre d’affaires annuel, avec 6 000 € HT d’achats taxés à 20 % (carburant, entretien, petit équipement) :
- En franchise : 35 000 € encaissés, aucune TVA à reverser, mais 1 200 € de TVA sur les achats définitivement perdue. Gain net : 35 000 €.
- Au réel : 35 000 € TTC = 29 166,67 € HT ; TVA collectée 5 833,33 €, TVA déductible 1 200 €, soit 4 633,33 € reversés. Gain net : 29 166,67 € + 1 200 € de TVA récupérée sur les achats… soit un coût fiscal réel de 4 633,33 € contre 1 200 € en franchise.
Dans cet exemple, la franchise fait économiser environ 3 400 € par an — mais dès que l’auto-école investit dans un véhicule (voir ci-dessous), l’équation peut s’inverser spectaculairement. C’est tout l’enjeu du pilotage de la tva auto-école : le bon régime dépend de votre niveau d’investissement.
TVA récupérable sur les véhicules d’auto-école : l’exception de l’article 273 septies A
Voici la bonne nouvelle majeure de la tva auto-école, et elle est de taille : en principe, la TVA n’est pas récupérable sur les voitures particulières (VP) utilisées à des fins professionnelles — c’est l’une des exclusions les plus connues du droit à déduction. Mais l’article 273 septies A du CGI prévoit une exception expresse pour les professionnels de la conduite : les auto-écoles peuvent récupérer la TVA afférente aux acquisitions et aux frais concernant les véhicules exclusivement utilisés pour l’enseignement de la conduite — achat, crédit-bail, location, entretien, réparation et même carburant.
Concrètement, pour un véhicule-école acheté 25 000 € HT :
| Montant | Valeur | Calcul |
|---|---|---|
| Prix d’achat HT | 25 000 € | prix négocié |
| TVA à 20 % | 5 000 € | 25 000 × 0,20 |
| Prix TTC payé | 30 000 € | 25 000 × 1,20 |
| TVA récupérable | 5 000 € | déduction intégrale |
| Coût réel du véhicule | 25 000 € | 30 000 − 5 000 |
Cinq mille euros de TVA récupérée sur un seul véhicule : c’est l’équivalent de la TVA collectée sur plus de trois forfaits permis à 1 560 € TTC. Pour une flotte de quatre ou cinq véhicules-écoles, l’enjeu se chiffre en dizaines de milliers d’euros. C’est aussi pour cette raison que la franchise en base — qui fait perdre ce droit à déduction — doit être arbitrée avec soin.
Lire la suite : TVA récupérable : les conditions du droit à déduction
Les conditions à respecter impérativement
Le droit à déduction n’est pas automatique : le véhicule doit être exclusivement affecté à l’enseignement de la conduite. Conservez les preuves de cette affectation exclusive (planning des leçons, carnet de bord, absence d’usage privatif) : en cas de contrôle fiscal, c’est à vous de démontrer que le véhicule ne sert qu’à former des élèves.
Deux précisions issues de la doctrine administrative (BOI) :
- un véhicule utilisé à la fois pour la location et pour l’enseignement de la conduite ouvre droit à déduction ;
- en revanche, un véhicule partagé entre l’enseignement et le transport de marchandises reste exclu du droit à déduction — et tout usage privatif (dirigeant, personnel, tiers) déclenche une taxation de la livraison à soi-même.
Lire la suite : TVA sur les véhicules d’entreprise : déduction et exclusions
Le bonus fiscal : exonération de taxe sur les véhicules
Cerise sur le gâteau pour la tva auto-école : les véhicules exclusivement utilisés pour l’enseignement de la conduite sont également exonérés de la taxe sur les véhicules de sociétés (TVS, devenue taxe annuelle sur les véhicules affectés à des fins économiques). L’article L421-144 du Code des impositions sur les biens et services exonère expressément tout véhicule affecté à « l’enseignement de la conduite ou du pilotage ». Un avantage non négligeable dans la gestion d’une flotte.
Visitez maintenant : https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000044599155/
Facturer la TVA en auto-école : les mentions obligatoires
Au régime réel : une facture classique à 20 %
Une auto-école au régime réel de TVA émet des factures standard faisant apparaître le taux de 20 % et le montant de la TVA, en plus des mentions obligatoires habituelles : numérotation, dates, identités du vendeur et du client, désignation précise des prestations, prix HT et TTC. Rien de spécifique à la tva auto-école ici — mais tout manquement expose aux mêmes sanctions que dans n’importe quel secteur.
Lire la suite : les mentions obligatoires sur une facture
En franchise en base : la mention qui protège
En franchise en base, la facture ne doit faire apparaître ni taux ni montant de TVA, et elle doit obligatoirement comporter la mention : « TVA non applicable, art. 293 B du CGI ». C’est la seule mention « sans TVA » légale pour une auto-école.
L’erreur à ne jamais commettre : la fausse exonération
En revanche, n’écrivez jamais sur une facture d’auto-école une mention du type « exonération de TVA – enseignement » ou « TVA non applicable, art. 261 du CGI ». L’enseignement de la conduite n’étant pas exonéré, une telle mention est fausse : elle expose l’exploitant à un redressement (rappel de la TVA non collectée, intérêts et pénalités) et elle prive l’auto-école du droit à déduction qu’elle aurait eu au régime réel. Si vous relevez de la franchise en base, la mention correcte est celle de l’article 293 B — et aucune autre.
Les 7 erreurs les plus fréquentes sur la tva auto-école
- Croire à l’exonération « enseignement » : depuis l’arrêt de la CJUE du 14 mars 2019, l’enseignement de la conduite est un enseignement spécialisé taxable à 20 %. L’exonération de l’article 261, 4-4°-a du CGI ne s’applique pas.
- Confondre agrément préfectoral et régime fiscal : l’agrément autorise l’exercice de l’activité ; il ne crée aucun droit à l’exonération de TVA.
- Oublier la TVA sur les à-côtés : évaluation préalable, présentation à l’examen, location du véhicule à double commande, stages de récupération de points — tout est à 20 %.
- Choisir la franchise en base sans calculer : ne pas facturer la TVA, c’est aussi renoncer à récupérer la TVA sur les véhicules, le carburant et l’entretien. Avec une flotte à renouveler, le régime réel est souvent plus rentable.
- Ne pas récupérer la TVA sur les véhicules : l’article 273 septies A du CGI ouvre un droit à déduction intégrale pour les véhicules exclusivement affectés à l’enseignement — une exception rare pour des voitures particulières, à ne pas laisser passer.
- Mélanger usage professionnel et usage privatif : dès qu’un véhicule-école sert aussi à des déplacements privés, l’affectation exclusive tombe et le droit à déduction est remis en cause, avec taxation de la livraison à soi-même.
- Facturer « sans TVA » avec la mauvaise mention : seule la franchise en base autorise l’absence de TVA, avec la mention « TVA non applicable, art. 293 B du CGI ». Toute autre mention d’exonération est un risque de redressement.
FAQ : vos questions sur la tva auto-école
L’enseignement de la conduite est-il exonéré de TVA ?
Non. La tva auto-école obéit au taux normal de 20 %. La Cour de justice de l’Union européenne (14 mars 2019, affaire C-449/17) a jugé que l’enseignement de la conduite est un enseignement spécialisé, distinct de l’enseignement scolaire ou universitaire exonéré par l’article 261, 4-4°-a du CGI. Les leçons, les heures de code et les forfaits sont donc taxables.
Quel taux de TVA une auto-école doit-elle appliquer ?
Le taux normal de 20 % sur l’ensemble de ses prestations : leçons de conduite, code, forfaits, conduite accompagnée, évaluation préalable, présentation aux examens, location de véhicule à double commande et stages de récupération de points. Aucun taux réduit ne s’applique à l’enseignement de la conduite.
Une facture d’auto-école sans TVA est-elle légale ?
Oui, mais dans un seul cas : si l’auto-école relève de la franchise en base de TVA (chiffre d’affaires sous 37 500 € pour les services en 2026), avec la mention obligatoire « TVA non applicable, art. 293 B du CGI ». Hors franchise, une facture sans TVA est non conforme et expose à un redressement.
Peut-on récupérer la TVA sur un véhicule d’auto-école ?
Oui, c’est l’exception de l’article 273 septies A du CGI : la TVA est récupérable sur l’achat, le crédit-bail, la location, l’entretien, la réparation et le carburant des véhicules exclusivement utilisés pour l’enseignement de la conduite. C’est une dérogation rare à l’exclusion de principe de la TVA sur les voitures particulières.
Les stages de récupération de points sont-ils soumis à la TVA ?
Oui. Les stages de sensibilisation à la sécurité routière (stages de récupération de points), organisés par des centres agréés (CSSR), sont des prestations de services taxables au taux normal de 20 %. Comptez généralement entre 200 et 300 € par stage, TVA incluse le cas échéant.
Une auto-école doit-elle facturer la TVA sur la conduite accompagnée ?
Oui. La conduite accompagnée (AAC) et la conduite supervisée sont des prestations d’enseignement de la conduite comme les autres : elles relèvent de la tva auto-école au taux de 20 %, qu’elles soient vendues à l’unité ou intégrées dans un forfait.
Quelle mention mettre sur une facture d’auto-école en franchise de TVA ?
La mention exacte est : « TVA non applicable, art. 293 B du CGI ». N’utilisez jamais une mention d’exonération se référant à l’article 261 du CGI : l’enseignement de la conduite n’est pas exonéré, et une telle mention est fausse.
L’agrément préfectoral donne-t-il droit à l’exonération de TVA ?
Non. L’agrément préfectoral est une autorisation administrative d’exercer délivrée au titre du Code de la route ; il n’a aucun effet sur le régime de TVA. En matière de tva auto-école, seule compte la qualification fiscale de l’activité : enseignement spécialisé, donc taxable à 20 %.
Conclusion
La tva auto-école se résume en trois règles simples à retenir pour 2026 : pas d’exonération — l’enseignement de la conduite est un enseignement spécialisé taxable au taux normal de 20 % depuis l’arrêt de la CJUE du 14 mars 2019 ; une franchise à arbitrer — la franchise en base (37 500 €) dispense de facturer la TVA mais fait perdre tout droit à déduction ; et une exception à exploiter — l’article 273 septies A du CGI permet de récupérer intégralement la TVA sur les véhicules exclusivement affectés à l’enseignement, un avantage qui peut à lui seul justifier le régime réel. Facturez 20 %, mentionnez correctement la franchise quand vous en relevez, et ne laissez pas dormir la TVA de votre flotte : c’est là que se joue la rentabilité fiscale d’une auto-école.