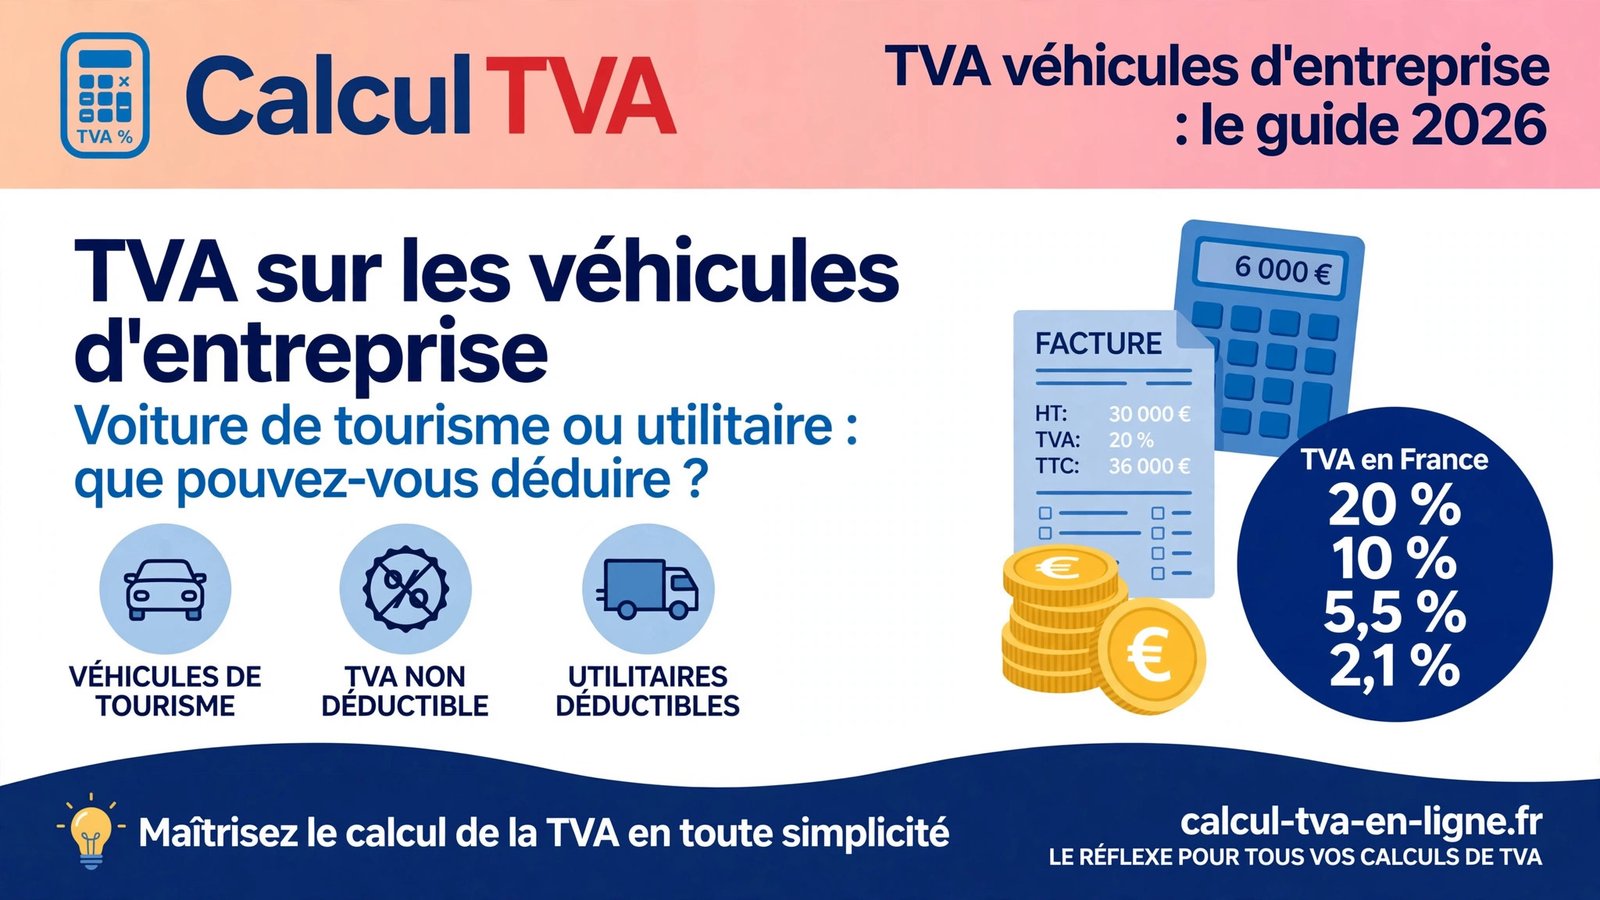
La tva véhicule entreprise est l’un des sujets les plus mal compris des dirigeants : contrairement à presque toutes les autres dépenses professionnelles, la TVA payée sur une voiture de société ne se récupère pas — sauf exceptions strictement définies. Une berline à 30 000 € HT coûte ainsi 36 000 € TTC à l’entreprise, avec 6 000 € de TVA définitivement perdus ; un fourgon utilitaire au même prix ouvre droit à la déduction intégrale de ces 6 000 €.
Ce guide 2026 fait le point sur la tva véhicule entreprise : l’exclusion du droit à déduction (article 206 de l’annexe II du CGI), la définition fiscale du véhicule de tourisme, les exceptions, le carburant, l’entretien et la revente — avec des exemples chiffrés aux quatre taux français (20 %, 10 %, 5,5 %, 2,1 %).
En bref : la TVA sur les véhicules d’entreprise en 2026
- Véhicules de tourisme (VP) : TVA non déductible sur l’achat, la location (LLD, LOA, crédit-bail) et l’entretien — exclusion prévue par l’article 206 de l’annexe II du CGI.
- Véhicules utilitaires (CTTE) : TVA déductible à 100 % sur l’achat, les loyers et l’entretien, à condition d’un usage exclusivement professionnel.
- Exceptions : auto-écoles, entreprises de transport de voyageurs (taxis, VTC), loueurs de véhicules, véhicules destinés à la revente, dérivés VP homologués, véhicules de 9 places pour la conduite du personnel.
- Carburant : TVA partiellement récupérable — 80 % pour l’essence et le gazole sur un véhicule de tourisme, 100 % sur un utilitaire, 100 % pour le GPL, le GNV et l’électricité.
- Nouveauté 2025 : le rescrit du 30 avril 2025 (BOI-RES-TVA-000161) ouvre la déduction quand un véhicule de tourisme est mis à disposition d’un salarié moyennant une contrepartie.
- Revente : un véhicule de tourisme n’ayant pas ouvert droit à déduction se revend hors TVA ; la revente d’un utilitaire est soumise à la TVA.
Lire la suite : les conditions générales pour récupérer la TVA sur vos achats professionnels
TVA véhicule entreprise : la règle d’exclusion des véhicules de tourisme
Concernant la TVA véhicule entreprise. Le principe est posé par l’article 206 de l’annexe II du Code général des impôts : les véhicules conçus pour le transport de personnes — ou à usage mixte (transport de personnes et de marchandises) — sont exclus du droit à déduction. La doctrine administrative (BOFiP, référence BOI-TVA-DED-30-30-30) précise que l’exclusion vise les véhicules de transport eux-mêmes, et pas seulement les prestations de transport.
Concrètement, pour une voiture de tourisme, la TVA n’est déductible ni à l’achat, ni sur les loyers de LLD ou de LOA, ni sur le crédit-bail, ni sur l’entretien. Le coût du véhicule s’entend toujours TVA incluse : à prix égal, une voiture de tourisme coûte 20 % de plus qu’un utilitaire.
L’exclusion vaut pour le neuf comme pour l’occasion, et ne dépend pas de l’intensité d’utilisation : une berline qui roule 50 000 km par an pour le travail reste exclue — la loi raisonne par catégorie de véhicule, pas par usage réel.
Pourquoi une telle exclusion ?
En matière de TVA véhicule entreprise. Le législateur se méfie de l’usage privatif : plutôt que de contrôler chaque kilomètre, la loi exclut purement et simplement la déduction pour les véhicules de tourisme. C’est cette logique anti-abus qui explique pourquoi la tva véhicule entreprise surprend tant de dirigeants.
Véhicule de tourisme ou véhicule utilitaire : la définition fiscale
S’agissant de la TVA véhicule entreprise. La distinction ne dépend pas de l’usage réel, mais de la carte grise : le genre national au repère J1. « VP » = véhicule de tourisme ; « CTTE » = véhicule utilitaire. Vérifiez ce champ avant de signer : une erreur d’appréciation coûte 20 % du prix.
Un utilitaire (fourgon, camionnette, pick-up pro) est conçu pour le transport de marchandises. Pour ouvrir droit à la déduction intégrale, il doit être affecté exclusivement à un usage professionnel : toute utilisation privée régulière fragilise la déduction en cas de contrôle.
Les dérivés VP — véhicules particuliers transformés (banquette supprimée, vitres tôlées) puis homologués avec carte grise CTTE — ouvrent droit à déduction comme des utilitaires. Mais sans homologation officielle et sans modification de la carte grise, un aménagement artisanal ne change rien.
Les véhicules à usage mixte restent exclus : en matière de tva véhicule entreprise, la catégorie fiscale prime toujours sur l’usage déclaré.
TVA véhicule entreprise : les exceptions qui ouvrent droit à déduction
Pour la TVA véhicule entreprise. L’exclusion n’est pas absolue : la loi prévoit des exceptions étroitement définies, liées à l’activité de l’entreprise ou à la nature du véhicule.
Les auto-écoles
Côté TVA véhicule entreprise. Les véhicules affectés exclusivement à l’enseignement de la conduite ouvrent droit à déduction (achat, location, entretien), y compris les équipements spécifiques : doubles commandes, dispositifs de sécurité. Tout usage privé du gérant fait sortir du cadre de l’exception.
Le transport de personnes : taxis et VTC
Concernant la TVA véhicule entreprise. Les entreprises de transport public de voyageurs (taxis, VTC exploités en société) déduisent la TVA sur leurs véhicules : l’affectation doit être réelle — un VTC utilisé comme voiture de fonction échappe à l’exception, qui profite à l’entreprise et non au chauffeur achetant à titre personnel.
Les loueurs de véhicules
Les entreprises de location de véhicules soumises à la TVA déduisent la TVA sur les véhicules destinés à la location : c’est leur outil de production, comme les marchandises d’un commerçant.
Les véhicules destinés à la revente
Côté TVA véhicule entreprise. Concessionnaires et négociants déduisent la TVA sur les véhicules de leur stock destinés à la revente à l’état neuf : le véhicule est ici une marchandise, pas un bien d’exploitation.
Les dérivés VP et les véhicules de 9 places
Pour la TVA véhicule entreprise. Deux cas liés à la nature du véhicule : les dérivés VP homologués (carte grise CTTE) et les véhicules de 8 places + conducteur affectés à la conduite du personnel sur les lieux de travail.
La nouveauté 2025 : la mise à disposition d’un salarié contre contrepartie
Le rescrit du 30 avril 2025 (BOI-RES-TVA-000161) ouvre une brèche : si un véhicule de tourisme est mis à disposition d’un salarié moyennant une contrepartie (retenue sur salaire, renonciation à un avantage), la TVA sur l’acquisition devient déductible — mais l’employeur doit déclarer et reverser la TVA sur cette contrepartie. Sans contrepartie réelle et déclarée, l’exclusion s’applique.
Visitez maintenant : https://entreprendre.service-public.gouv.fr/vosdroits/F23569
Achat, LLD ou LOA : la tva véhicule entreprise selon le mode de financement
En matière de tva véhicule entreprise, le mode de financement ne change rien : seule la nature du véhicule compte. Pour une voiture de tourisme, la TVA n’est récupérable ni à l’achat, ni en crédit-bail, ni en LLD, ni en LOA — y compris sur la valeur résiduelle en fin de LOA. Un loyer de 500 € HT + 100 € de TVA coûte réellement 600 € par mois, point final.
Pour un utilitaire, c’est l’inverse : TVA déductible sur l’achat, les loyers et l’option d’achat. Sur un loyer de 600 € TTC, l’entreprise ne supporte réellement que 500 € — soit 3 600 € de TVA récupérée sur trois ans par rapport à une voiture de tourisme au même loyer.
Il n’y a aucune différence de traitement TVA entre LLD (location pure, restitution à terme) et LOA (avec option d’achat) : le choix relève de votre stratégie de flotte, pas de la fiscalité.
Le plafond d’amortissement : l’autre coût caché des voitures de tourisme
Les voitures de tourisme subissent aussi un plafonnement de l’amortissement (article 39-4 du CGI) : au-delà du plafond, l’excédent est réintégré au résultat fiscal. Plafonds selon les émissions de CO₂ :
| Émissions de CO₂ du véhicule | Plafond d’amortissement déductible |
|---|---|
| Moins de 20 g/km (électriques) | 30 000 € |
| De 20 à 60 g/km (hybrides rechargeables) | 20 300 € |
| Plus de 60 g/km (thermiques classiques) | 18 300 € |
| Véhicules les plus émetteurs | 9 900 € |
Exemple : une berline thermique à 45 000 € ne permet de déduire l’amortissement que jusqu’à 18 300 € ; sa version électrique ouvre la déduction jusqu’à 30 000 €. TVA perdue + amortissement plafonné : le coût fiscal d’une voiture de tourisme se calcule toujours au-delà du prix affiché.
Lire la suite : convertissez vos prix HT en TTC (et inversement) avec notre calculateur gratuit
TVA véhicule entreprise : le carburant récupérable en 2026
En matière de TVA véhicule entreprise. Contrairement au véhicule lui-même, la TVA sur le carburant est (partiellement) récupérable, selon le carburant et la catégorie du véhicule :
| Carburant | Véhicule de tourisme (VP) | Véhicule utilitaire |
|---|---|---|
| Essence, gazole, superéthanol E85 | 80 % | 100 % |
| GPL, GNV | 100 % | 100 % |
| Électricité (recharge) | 100 % | 100 % |
Autre illustration de la tva véhicule entreprise : 2 400 € TTC de gazole par an pour une voiture de tourisme = 400 € de TVA incluse, dont 320 € récupérables (400 × 80 %). Pour un utilitaire, les 400 € sont intégralement déductibles. La recharge électrique est déductible à 100 %, même pour un véhicule de tourisme — un argument fiscal de poids pour l’électrique.
Conservez des factures de carburant nominatives (cartes carburant, factures mensuelles) : les tickets de caisse anonymes ne suffisent pas en cas de contrôle — sans facture au nom de l’entreprise, pas de déduction.
Lire la suite : récupérer la TVA sur vos notes de frais : règles et justificatifs exigés
Entretien, réparations et accessoires : le sort suit le véhicule
La TVA sur l’entretien et les réparations suit le régime du véhicule : non déductible pour une voiture de tourisme (sauf exceptions), déductible pour un utilitaire — vidange, pneumatiques ou distribution, c’est la carte grise qui commande.
Les équipements spécifiques échappent à l’exclusion : doubles commandes, aménagements d’utilitaire, dispositifs embarqués — leur TVA est déductible car ce sont des équipements professionnels, pas des véhicules de transport de personnes — une subtilité de la tva véhicule entreprise souvent ignorée.
La TVA sur les péages est récupérable (factures d’abonnement télépéage au nom de la société) ; le stationnement est le plus souvent hors TVA ou non déductible.
Exemples chiffrés : un véhicule à 30 000 € HT
Comparons le coût réel d’un véhicule à 30 000 € HT selon sa catégorie fiscale (TVA à 20 % : 30 000 × 20 % = 6 000 €, soit 36 000 € TTC) :
| Situation | Prix HT | TVA (20 %) | Prix TTC | TVA déductible | Coût réel pour l’entreprise |
|---|---|---|---|---|---|
| Voiture de tourisme (VP) achetée | 30 000 € | 6 000 € | 36 000 € | 0 € | 36 000 € |
| Véhicule utilitaire (CTTE) acheté | 30 000 € | 6 000 € | 36 000 € | 6 000 € | 30 000 € |
| VP en LOA : loyer de 500 € HT / mois | 500 € | 100 € | 600 € | 0 € | 600 € / mois |
| Utilitaire en LOA : loyer de 500 € HT / mois | 500 € | 100 € | 600 € | 100 € | 500 € / mois |
À prix catalogue identique, la voiture de tourisme coûte 6 000 € de plus — le montant exact de la TVA perdue. En LOA : 100 € d’écart par mois, soit 3 600 € sur trois ans.
Exemple chiffré complet : trois ans de voiture de tourisme
| Montant | Valeur | Calcul |
|---|---|---|
| Prix d’achat HT | 30 000 € | Prix catalogue |
| TVA à 20 % | 6 000 € | 30 000 × 20 % |
| TVA récupérable (VP) | 0 € | Exclusion, art. 206 annexe II du CGI |
| Surcoût par rapport à un utilitaire | 6 000 € | TVA définitivement perdue |
| Carburant annuel (gazole) | 2 400 € TTC | Budget annuel |
| TVA récupérable sur ce carburant (80 %) | 320 € | (2 400 ÷ 1,20 × 20 %) × 80 % |
| Entretien annuel | 1 200 € TTC | Forfait |
| TVA récupérable sur l’entretien (VP) | 0 € | Le sort suit le véhicule |
Pour mémoire, la mécanique de calcul HT → TTC est identique aux quatre taux français. Sur une base de 1 000 € HT :
| Prix HT | Taux de TVA | Montant de TVA | Prix TTC |
|---|---|---|---|
| 1 000 € | 20 % | 200 € | 1 200 € |
| 1 000 € | 10 % | 100 € | 1 100 € |
| 1 000 € | 5,5 % | 55 € | 1 055 € |
| 1 000 € | 2,1 % | 21 € | 1 021 € |
(Rappel de calcul : les véhicules sont taxés à 20 %, mais la formule — Prix TTC = Prix HT × (1 + taux) — s’applique partout.)
Lire la suite : les quatre taux de TVA en France : 20 %, 10 %, 5,5 % et 2,1 %
Revendre un véhicule de société : attention à la TVA
En matière de tva véhicule entreprise, la revente obéit à une logique de symétrie : pas de déduction à l’achat, pas de TVA à la revente. La cession d’une voiture de tourisme dont la TVA n’a jamais été déduite est exonérée de TVA (article 261-3-1° du CGI) : prix facturé sans TVA, et l’acheteur — même professionnel — ne récupère rien.
À l’inverse, la revente d’un utilitaire (TVA déduite à l’achat) est soumise à la TVA : facturez-la sur le prix de vente et reversez-la. L’oublier est une erreur classique et coûteuse en cas de contrôle.
Céder à un négociant automobile peut, sous conditions, ouvrir droit à une récupération partielle de la TVA — y compris pour un véhicule de tourisme n’ayant appartenu qu’à des sociétés. Montage technique : faites-le valider par votre expert-comptable.
Lire la suite : le régime de la TVA sur la marge pour les biens d’occasion
Questions fréquentes
Puis-je récupérer la TVA sur une voiture de société achetée d’occasion ?
En matière de TVA véhicule entreprise. Neuve ou d’occasion, mêmes règles : la TVA d’une voiture de tourisme n’est jamais déductible — achetée à un particulier, l’opération est hors TVA ; achetée à un professionnel, la TVA ne se déduit pas davantage. Pour un utilitaire d’occasion vendu par un assujetti, la TVA facturée est déductible normalement.
Je suis en franchise en base de TVA : puis-je déduire la TVA d’un utilitaire ?
Non : en franchise en base, vous ne déduisez pas la TVA sur vos achats, même pour un utilitaire — la déduction suppose d’être redevable. Si vos investissements deviennent importants et que vos clients sont des professionnels, l’option volontaire pour la TVA (possible à tout moment, engagement de 2 ans) peut devenir intéressante.
Lire la suite : franchise en base de TVA : seuils 2026, fonctionnement et dépassement
La TVA est-elle déductible sur la LOA d’une voiture de tourisme ?
En matière de TVA véhicule entreprise. Non : pour un véhicule de tourisme, ni l’achat, ni le crédit-bail, ni la LLD, ni la LOA n’ouvrent droit à déduction — la TVA des loyers et de la valeur résiduelle reste une charge définitive. Seuls la nature du véhicule (utilitaire, dérivé VP) ou une exception d’activité changent la donne.
Puis-je transformer ma voiture de tourisme en utilitaire pour récupérer la TVA ?
Oui, mais la transformation en dérivé VP doit être homologuée avec carte grise modifiée (CTTE au repère J1) : sans homologation, démonter la banquette ne suffit pas — l’administration contrôle la carte grise, pas l’état du coffre. Faites chiffrer l’opération par un carrossier agréé et comparez son coût au gain de TVA.
La TVA sur l’entretien de ma voiture de société est-elle récupérable ?
Pour la TVA véhicule entreprise. Non pour un véhicule de tourisme : l’entretien suit le sort du véhicule. Oui pour un utilitaire et pour les équipements spécifiques (doubles commandes, aménagements pro). Et la TVA des abonnements télépéage au nom de la société est récupérable.
Taxi ou VTC : la TVA est-elle vraiment déductible sur le véhicule ?
Oui, si le véhicule est réellement et exclusivement affecté au transport de personnes : l’entreprise déduit la TVA sur l’achat, la location et l’entretien. Un VTC servant aussi de voiture de fonction sort du cadre — et l’exception profite à l’entreprise, pas au chauffeur achetant à titre personnel.
Un salarié utilise la voiture de société à titre privé : que se passe-t-il ?
Depuis le rescrit du 30 avril 2025, si la mise à disposition donne lieu à une contrepartie (retenue sur salaire, renonciation à un avantage), la TVA sur l’acquisition devient déductible — mais l’employeur doit déclarer et reverser la TVA sur cette contrepartie. Sans contrepartie réelle et déclarée, l’exclusion s’applique.
En résumé : voiture de tourisme — TVA perdue (sauf exceptions) ; utilitaire — TVA déductible à 100 %. Avant chaque acquisition, vérifiez la carte grise (VP ou CTTE), comparez le coût TTC réel et faites valider les montages limites par votre expert-comptable. Et si votre TVA déductible dépasse la TVA collectée, vous disposez d’un crédit de TVA : reportable ou remboursable sous conditions.
Lire la suite : crédit de TVA : le reporter ou demander son remboursement
Pingback: TVA cadeaux clients : seuil 73 €, déduction et erreurs 2026