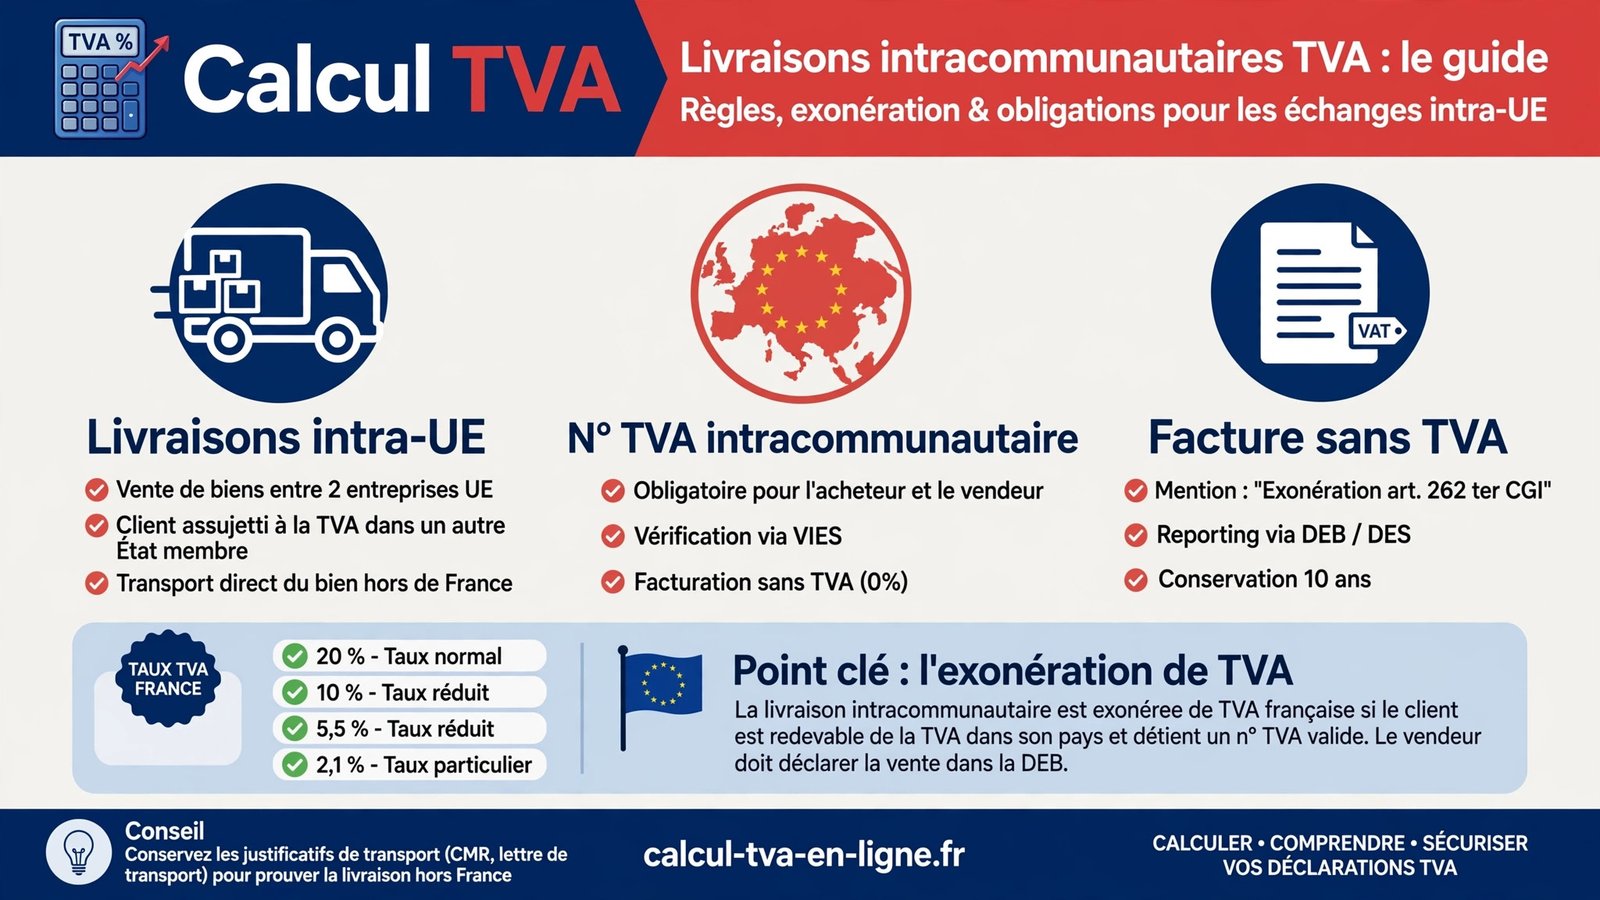
Vous vendez des marchandises à un client professionnel en Allemagne, en Espagne ou en Italie ? Dans la grande majorité des cas, vous ne facturez pas la TVA française : la livraison intracommunautaire bénéficie d’une exonération — c’est le principe de la livraison intracommunautaire TVA — sous réserve de quatre conditions cumulatives (article 262 ter, I du CGI, transposant l’article 138 de la directive 2006/112/CE).
Mais cette exonération n’est ni automatique ni sans risque : vérification VIES du numéro du client, preuve du transport hors de France et déclarations obligatoires (CA3, état récapitulatif, EMEBI) sont des passages obligés. Un maillon manquant — numéro VIES invalide, bon de livraison introuvable — et l’administration peut exiger la TVA à 20 %, plus intérêts et majorations.
Ce guide sur la livraison intracommunautaire TVA détaille les conditions de l’exonération, la facturation hors TVA, l’autoliquidation côté acheteur, les déclarations obligatoires et des exemples chiffrés.
Lire la suite : calculette TVA à 20 %
En bref
- Une livraison intracommunautaire TVA est la vente d’un bien meuble corporel expédié ou transporté depuis la France vers un autre État membre de l’UE.
- L’exonération de TVA (article 262 ter, I du CGI) exige quatre conditions cumulatives : livraison à titre onéreux, vendeur assujetti, transport effectif hors de France, acquéreur assujetti ou personne morale non assujettie identifié à la TVA dans un autre État membre.
- Le numéro de TVA du client doit être valide sur VIES au moment de la facturation ; conservez la preuve de cette vérification pendant 10 ans.
- La facture est établie hors TVA avec la mention « Exonération de TVA, article 262 ter, I du CGI — autoliquidation » et les deux numéros de TVA.
- Côté acheteur, la TVA est autoliquidée dans son pays : aucune TVA n’est collectée par le vendeur français.
- Déclarations obligatoires : montant HT sur la CA3 (ligne 06), état récapitulatif TVA dès le premier euro, et réponse à l’EMEBI si le seuil statistique est dépassé.
- Sans preuve de transport, l’administration peut réclamer la TVA française à 20 % + intérêts de retard (0,20 % par mois) + majorations.
Livraison intracommunautaire TVA : de quoi s’agit-il ?
Une livraison intracommunautaire est la vente d’un bien meuble corporel par une entreprise établie en France à un client d’un autre État membre, à condition que le bien soit expédié ou transporté hors de France. C’est ce mouvement physique qui fait basculer l’opération dans ce régime : sans lui, il s’agit d’une vente nationale soumise à la TVA française.
Concrètement : expédition de machines vers l’Allemagne, vente de pièces à un distributeur espagnol, ou transfert de votre propre stock vers un entrepôt dans un autre État membre (assimilé à une livraison intracommunautaire, art. 17 de la directive).
L’opération est qualifiée d’« intracommunautaire » au sens douanier d’expédition : la douane parle d’expéditions (ventes vers l’UE) et d’introductions (achats depuis l’UE). Pour le vendeur français, une livraison intracommunautaire exonérée a un pendant symétrique côté acheteur : l’acquisition intracommunautaire, que l’acheteur taxe lui-même dans son pays via l’autoliquidation.
Ne confondez pas avec les prestations de services intra-UE : elles relèvent d’autres règles (imposition au siège du preneur en B2B) et se déclarent via la DES.
Les 4 conditions cumulatives de l’exonération de TVA
Le BOFIP (BOI-TVA-CHAMP-30-20-10) est formel : l’exonération n’est accordée que si quatre conditions sont réunies. Si l’une d’elles n’est pas remplie, l’exonération ne peut pas être appliquée et le vendeur doit soumettre sa livraison à la TVA française, conformément à l’article 258-Ia du CGI.
Condition 1 : une livraison effectuée à titre onéreux
L’opération doit être une vente au sens de l’article 256-II du CGI : transfert du pouvoir de disposer du bien contre paiement d’un prix. Dons et échantillons gratuits ne sont pas des livraisons au sens de la TVA. En pratique, la condition est remplie dès que vous facturez vos marchandises.
Condition 2 : un acquéreur assujetti identifié à la TVA dans un autre État membre
L’acquéreur doit être un assujetti (une entreprise, un professionnel) ou une personne morale non assujettie agissant en tant que tel, identifié aux fins de la TVA dans un État membre autre que la France. Concrètement, votre client allemand doit disposer d’un numéro de TVA intracommunautaire allemand (commençant par DE), votre client espagnol d’un numéro espagnol (ES), et ce numéro doit être valide au moment de la livraison.
La vérification s’effectue sur VIES, le système européen d’échange d’informations sur la TVA. Conservez-en la preuve (capture d’écran datée) pendant 10 ans : en cas de contrôle, c’est à vous de démontrer que le numéro était valide à la date de facturation.
Pour tout savoir sur l’obtention, le format et la vérification de ce numéro, consultez notre dossier dédié.
Lire la suite : numéro de TVA intracommunautaire : format, VIES et obtention
Condition 3 : le bien est expédié ou transporté hors de France
Le bien doit quitter le territoire français à destination d’un autre État membre, que le transport soit organisé par vous, par l’acquéreur ou pour le compte de l’un d’eux. C’est le point le plus contrôlé — et le plus sanctionné — lors des vérifications fiscales.
La charge de la preuve incombe au vendeur. Conservez impérativement au moins deux éléments de preuve non contradictoires, conformément au règlement d’exécution (UE) 2018/1912 (les « quick fixes » de 2020) :
- un document de transport : lettre de voiture CMR signée, connaissement, bon de livraison signé par le destinataire, récépissé du transporteur ;
- un élément corroborant : facture du transporteur, preuve de paiement du transport, police d’assurance transport, bon de commande avec adresse de livraison à l’étranger.
Sans preuve valable, l’administration refuse l’exonération et exige la TVA française à 20 %, majorée d’intérêts et de pénalités.
Le portail officiel de vérification des numéros de TVA est accessible gratuitement en ligne.
Visitez maintenant : https://ec.europa.eu/taxation_customs/vies/
Condition 4 : le vendeur est un assujetti et l’opération figure dans l’état récapitulatif
Le vendeur doit être un assujetti agissant en tant que tel. Depuis les « quick fixes » de 2020, l’acquéreur doit en outre être correctement mentionné dans l’état récapitulatif TVA : un état tardif, incomplet ou erroné peut à lui seul faire perdre l’exonération.
Facturer sans TVA : les mentions obligatoires de la facture
Lorsque les quatre conditions sont réunies, la facture est établie hors TVA : aucun montant de TVA n’apparaît, et le total TTC est égal au total HT. Outre les mentions générales (numéro, date, identités, description et quantités, prix unitaire HT), la facture doit impérativement comporter :
- le numéro de TVA intracommunautaire du vendeur (FR + clé + SIREN) et celui de l’acquéreur (ex. DE 123456789) ;
- la mention d’exonération : « Exonération de TVA, article 262 ter, I du CGI — autoliquidation » ;
- le montant total hors taxes uniquement.
Exemple de facture intracommunautaire
| Élément | Détail |
|---|---|
| Vendeur | SARL Mécanique Rhône — FR 12 345678901 |
| Acquéreur | Maschinenbau GmbH — DE 987654321 |
| Marchandises | 50 pompes industrielles, expédiées de Lyon vers Munich (CMR n° 2026-0441) |
| Prix unitaire HT | 200,00 € |
| Total HT | 10 000,00 € |
| TVA | Exonération de TVA, article 262 ter, I du CGI — autoliquidation |
| Total TTC | 10 000,00 € |
Le total TTC égale le total HT : le signe d’une facture intracommunautaire correcte.
L’autoliquidation côté acheteur : qui paie la TVA ?
Personne ne « perd » la TVA dans ce mécanisme : elle est simplement déplacée. L’acheteur assujetti déclare lui-même l’acquisition intracommunautaire dans son pays et autoliquide la TVA au taux en vigueur dans son État membre. Le vendeur français ne collecte donc aucune TVA, et l’acheteur ne paie aucune TVA au vendeur.
Exemple : la SARL Mécanique Rhône facture 10 000 € HT à la Maschinenbau GmbH, qui déclare une acquisition intracommunautaire et autoliquide la TVA allemande (19 %), soit 1 900 € — déductible immédiatement si elle y a droit.
Pour l’acheteur, l’opération est donc fiscalement neutre. Pour le vendeur, l’avantage est double : aucune TVA à reverser, et aucun préfinancement pour le client européen.
Lire la suite : autoliquidation de la TVA dans le BTP : facture, déclaration et exemple
Pour l’acheteur, l’opération est donc fiscalement neutre lorsqu’il dispose d’un droit à déduction intégral. Pour le vendeur français, l’avantage est double : aucune TVA à reverser sur la vente, et aucun préfinancement de TVA pour le client européen — un argument commercial non négligeable face à des concurrents locaux.
Déclarer votre livraison : CA3, état récapitulatif et EMEBI
L’exonération ne dispense pas de déclarer. Trois formalités coexistent, et les confondre est l’une des erreurs les plus fréquentes.
La CA3 : le montant HT en ligne 06
Sur votre déclaration de TVA (CA3), le montant total hors taxes des livraisons intracommunautaires exonérées du mois se reporte à la ligne 06 (« Livraisons intracommunautaires »), dans la rubrique des opérations non imposables. Ce montant n’entraîne aucune TVA collectée, mais il permet à l’administration de recouper vos ventes avec les déclarations de vos clients.
Pour remplir correctement l’ensemble de votre déclaration, notre guide pas à pas détaille chaque ligne de la CA3.
Lire la suite : déclaration de TVA (CA3) : le guide complet pour bien la remplir
L’état récapitulatif TVA : obligatoire dès le premier euro
À chaque CA3 comportant des livraisons intracommunautaires est annexé un état récapitulatif TVA (déposé via votre espace professionnel sur impots.gouv.fr, à la même échéance que la CA3 — entre le 19 et le 24 du mois suivant selon votre département). Il liste, pour chaque client européen, son numéro de TVA intracommunautaire et le montant total HT des livraisons effectuées.
C’est une formalité fiscale obligatoire dès le premier euro à l’expédition, sans seuil de dispense. Un état récapitulatif manquant, tardif ou erroné peut à lui seul remettre en cause l’exonération.
L’EMEBI : l’enquête statistique de la Douane
Depuis le 1er janvier 2022, la DEB (déclaration d’échanges de biens) a été remplacée par l’EMEBI, l’enquête mensuelle statistique sur les échanges de biens intra-UE, gérée par la Direction générale des douanes (réponse en ligne sur le service DEBWEB). Attention à la nuance essentielle : l’EMEBI est une enquête statistique, pas une formalité fiscale.
Elle ne concerne que les opérateurs dont les expéditions annuelles dépassent 460 000 €. En dessous, aucune réponse n’est attendue (sauf courrier contraire de la DGDDI). Au-delà, réponse mensuelle détaillée par produit et par pays, avant le 10e jour ouvré du mois suivant.
La page officielle de la Douane détaille les mouvements concernés, les seuils et les modalités de réponse.
Visitez maintenant : https://www.douane.gouv.fr/demarche/repondre-lenquete-statistique-sur-les-echanges-de-biens-au-sein-de-lunion-europeenne-emebi
Exemples chiffrés de livraison intracommunautaire TVA : vente en France et vers l’UE
Le tableau ci-dessous compare, pour quatre types de produits, le prix facturé à un client français (avec la TVA française applicable) et le prix facturé à un client professionnel européen (exonération, facture HT).
| Produit | Prix HT | TVA France | Prix TTC France | Prix facturé au client UE |
|---|---|---|---|---|
| Machine industrielle | 10 000,00 € | 20 % → 2 000,00 € | 12 000,00 € | 10 000,00 € HT |
| Équipement de rénovation | 8 000,00 € | 10 % → 800,00 € | 8 800,00 € | 8 000,00 € HT |
| Lot de 500 livres | 2 000,00 € | 5,5 % → 110,00 € | 2 110,00 € | 2 000,00 € HT |
| Produits pharmaceutiques | 5 000,00 € | 2,1 % → 105,00 € | 5 105,00 € | 5 000,00 € HT |
Le constat est identique quel que soit le taux : le client européen paie le prix hors taxes, et la TVA est autoliquidée dans son pays au taux local.
Exemple chiffré détaillé
Prenons la machine industrielle vendue 10 000 € HT à un client allemand assujetti (numéro DE valide sur VIES, CMR signée conservée) :
| Montant | Valeur | Calcul |
|---|---|---|
| Prix de vente HT | 10 000,00 € | prix convenu avec le client |
| TVA française facturée | 0,00 € | exonération, art. 262 ter, I du CGI |
| Total facturé au client allemand | 10 000,00 € | HT = TTC |
| TVA autoliquidée par l’acheteur en Allemagne | 1 900,00 € | 10 000 × 19 % (taux allemand), déductible |
| Montant à reporter ligne 06 de la CA3 | 10 000,00 € | montant HT des livraisons du mois |
| Montant dans l’état récapitulatif | 10 000,00 € | au regard du numéro DE du client |
Pour retrouver les taux de TVA français applicables à chaque catégorie de produits, consultez notre récapitulatif complet.
Lire la suite : taux de TVA en France : 20 %, 10 %, 5,5 %, 2,1 %
Cas particuliers à connaître
Vendre à un particulier européen : pas d’exonération
L’exonération est réservée aux acquéreurs assujettis ou personnes morales identifiées. Si votre client est un particulier établi dans un autre État membre (vente à distance B2C), vous facturez en principe la TVA française — sauf si vos ventes à distance B2C cumulées dans toute l’UE dépassent 10 000 € par an : au-delà de ce seuil pan-européen, c’est la TVA du pays du client qui s’applique, déclarée via le guichet unique OSS. Ce régime, très différent de la livraison intracommunautaire B2B, mérite son propre guide.
Lire la suite : TVA e-commerce : le guichet unique OSS et IOSS expliqués
Auto-entrepreneur en franchise en base de TVA
En franchise en base de TVA, vous ne facturez déjà pas de TVA en France. Pour vendre à un client professionnel européen sous ce régime, demandez un numéro de TVA intracommunautaire à votre SIE : il figurera sur vos factures HT et dans votre état récapitulatif.
Ventes en chaîne et opérations triangulaires
Dans une chaîne A (France) → B (Allemagne) → C (Italie) avec transport direct France → Italie, le transport est imputé à la livraison A → B (art. 138 bis) si B communique l’État membre d’arrivée et est identifié dans un autre État membre. La simplification triangulaire évite alors à B de s’immatriculer en Italie.
Transferts de stock vers un autre État membre
Déplacer vos marchandises vers un entrepôt dans un autre État membre est assimilé à une livraison intracommunautaire : mêmes conditions, même facturation HT, mêmes déclarations.
Erreurs fréquentes et sanctions
Les contrôles fiscaux sur les livraisons intracommunautaires ciblent en priorité quatre manquements, et les sanctions sont lourdes.
Numéro VIES non vérifié ou invalide. Un numéro invalide sur VIES à la date de livraison fait perdre l’exonération : TVA française exigible, intérêts de 0,20 % par mois, majoration de 40 % en cas de mauvaise foi et amende de 5 % (art. 1788 A du CGI).
Preuve de transport insuffisante. Bon de livraison non signé, CMR introuvable : l’administration requalifie l’opération et exige la TVA à 20 %. Archivez au moins deux preuves par opération.
État récapitulatif oublié ou erroné. C’est la formalité la plus négligée par les PME qui débutent à l’export. Or, depuis 2020, son absence peut à elle seule faire échec à l’exonération. Vérifiez que chaque numéro client et chaque montant y figurent exactement.
Confusion entre EMEBI et état récapitulatif. L’EMEBI est statistique et soumise à seuil ; l’état récapitulatif est fiscal et obligatoire dès le premier euro. Ils coexistent et se déposent sur des portails différents.
Les points clés à retenir
Retrouvez ci-dessous l’essentiel de ce guide en six points :
- Livraison intracommunautaire TVA : le principe. Une livraison intracommunautaire TVA est exonérée de TVA française lorsque quatre conditions cumulatives sont réunies : vendeur et acheteur assujettis et identifiés, transport effectif hors de France et preuve de l’expédition.
- Livraison intracommunautaire TVA et facturation. La facture d’une livraison intracommunautaire TVA ne porte pas de TVA française mais doit mentionner l’exonération (article 262 ter, I du CGI) ainsi que les numéros de TVA intracommunautaires du vendeur et de l’acheteur.
- Livraison intracommunautaire TVA : qui paie la TVA ? Pour chaque livraison intracommunautaire TVA, c’est l’acheteur établi dans l’autre État membre qui autoliquide la TVA selon les règles de son propre pays.
- Livraison intracommunautaire TVA et déclarations. Toute livraison intracommunautaire TVA doit figurer sur la déclaration CA3 et sur l’état récapitulatif mensuel, même si aucune TVA n’est collectée.
- Livraison intracommunautaire TVA : la preuve de transport. Sans preuve de transport (CMR signé, facture du transporteur), l’administration refuse le bénéfice de l’exonération et rappelle la TVA française sur la livraison intracommunautaire TVA contrôlée.
- Livraison intracommunautaire TVA : aucun seuil. Il n’existe pas de seuil de chiffre d’affaires pour la livraison intracommunautaire TVA : dès la première opération, le régime s’applique si les quatre conditions sont remplies.
Questions fréquentes
Puis-je facturer HT à un client européen qui n’a pas de numéro de TVA ?
Non. Sans numéro de TVA intracommunautaire valide délivré par un autre État membre, l’exonération de livraison intracommunautaire TVA est impossible : vous devez facturer la TVA française au taux applicable au produit (20 %, 10 %, 5,5 % ou 2,1 %). Si le client obtient son numéro ultérieurement, vous pourrez rectifier la facture, mais jamais facturer HT « en attendant ».
Que faire si le numéro VIES du client devient invalide après la livraison ?
L’exonération s’apprécie à la date de la livraison : si le numéro était valide sur VIES à ce moment-là et que vous en conservez la preuve datée, l’exonération est maintenue. D’où l’importance de vérifier VIES avant chaque facturation, pas seulement à l’ouverture du compte client.
Quelles preuves de transport sont acceptées par l’administration ?
Les plus solides : lettre de voiture CMR signée, bon de livraison signé, facture du transporteur et preuve de paiement. Le règlement d’exécution (UE) 2018/1912 crée une présomption de transport lorsque le vendeur détient au moins deux éléments non contradictoires (par exemple : CMR signée + facture du transporteur payée). Un seul document isolé reste fragile en cas de contrôle approfondi.
Dois-je déposer un état récapitulatif même pour une seule petite livraison ?
Oui. L’état récapitulatif TVA est obligatoire dès le premier euro à l’expédition, sans seuil de dispense, et il est annexé à votre CA3. En revanche, l’EMEBI (enquête statistique de la Douane) n’est due que si vos expéditions annuelles dépassent le seuil statistique de 460 000 €.
La livraison intracommunautaire fonctionne-t-elle aussi pour les prestations de services ?
Non. Les prestations de services B2B intra-UE sont imposées au siège du preneur (art. 44) : le prestataire facture HT avec mention d’autoliquidation, et les services se déclarent via la DES, pas sur la ligne 06 de la CA3.
Mon client européen refuse de me communiquer son numéro de TVA : que faire ?
Sans ce numéro, pas d’exonération : facturez la TVA française. Ce numéro est indispensable des deux côtés — votre client en a besoin pour autoliquider son acquisition dans son pays.
Que risque-t-on en cas de contrôle sur des livraisons intracommunautaires ?
Le risque principal est la requalification en ventes nationales : l’administration exige alors la TVA française à 20 % sur le montant HT, augmentée d’intérêts de retard (0,20 % par mois) et, en cas de mauvaise foi, d’une majoration de 40 % et d’une amende de 5 % (article 1788 A du CGI).
Livraison intracommunautaire TVA : faut-il un numéro de TVA pour commencer ?
Oui, c’est indispensable. Pour facturer une livraison intracommunautaire TVA en exonération, le vendeur doit disposer d’un numéro de TVA intracommunautaire actif et vérifier celui de son client sur le site VIES. Sans numéro valide des deux côtés, la livraison intracommunautaire TVA ne peut pas être exonérée.
Une livraison intracommunautaire TVA vers un particulier est-elle exonérée ?
Non. L’exonération de la livraison intracommunautaire TVA suppose un acquéreur assujetti identifié à la TVA dans un autre État membre. Vers un particulier, ce sont les règles des ventes à distance qui s’appliquent, avec en général la TVA du pays de destination déclarée via le guichet OSS.
Livraison intracommunautaire TVA : que faire si le client ne fournit pas son numéro ?
Tant que le client ne fournit pas un numéro de TVA intracommunautaire valide, facturez avec la TVA française. Vous pourrez régulariser la livraison intracommunautaire TVA par une facture rectificative une fois le numéro obtenu et vérifié sur VIES.
La preuve de transport est-elle obligatoire pour chaque livraison intracommunautaire TVA ?
Oui, et c’est le point le plus contrôlé. Pour chaque livraison intracommunautaire TVA, conservez le CMR signé, la facture du transporteur ou tout document prouvant la sortie physique des biens du territoire français. Sans cette preuve, l’exonération de la livraison intracommunautaire TVA est remise en cause.
Livraison intracommunautaire TVA et acomptes : quand l’exonération s’applique-t-elle ?
L’acompte versé avant l’expédition ne déclenche pas l’exigibilité pour une livraison intracommunautaire TVA exonérée : seul le transport fait foi. Faites apparaître l’acompte sur la facture définitive de la livraison intracommunautaire TVA pour garantir la traçabilité de l’opération.
Faut-il déclarer une livraison intracommunautaire TVA sur la CA3 ?
Oui, absolument. Chaque livraison intracommunautaire TVA exonérée se déclare sur la CA3 et sur l’état récapitulatif mensuel. Omettre une livraison intracommunautaire TVA de ces déclarations expose à des pénalités, même si aucune TVA n’est due.
Le Brexit a-t-il modifié les règles de la livraison intracommunautaire TVA ?
Oui. Depuis le Brexit, le Royaume-Uni est un pays tiers : les ventes vers le Royaume-Uni ne sont plus des livraisons intracommunautaires TVA mais des exportations, exonérées sur preuve de sortie de l’UE. Le régime de la livraison intracommunautaire TVA ne s’applique qu’aux échanges avec les 26 autres États membres.
Conclusion
La livraison intracommunautaire TVA est un formidable levier pour vendre dans toute l’Europe sans faire peser la TVA française sur vos prix : facture HT, autoliquidation par l’acheteur, déclarations maîtrisées. Mais ce régime de faveur se mérite : numéro VIES vérifié et archivé, preuve de transport conservée, mentions exactes sur la facture, état récapitulatif déposé dès le premier euro.
Mettez en place une check-list systématique avant chaque expédition vers l’UE — vérification VIES, double preuve de transport, facture HT avec la mention de l’article 262 ter, I du CGI — et vos opérations de livraison intracommunautaire TVA passeront les contrôles sans encombre, année après année.
Maîtriser la livraison intracommunautaire TVA, c’est sécuriser vos ventes en Europe : vérification VIES systématique, facture HT mentionnant l’article 262 ter, I du CGI, preuve de transport archivée et déclarations rigoureuses. Chaque livraison intracommunautaire TVA bien documentée est une opération sans risque fiscal — et c’est aussi du temps gagné en cas de contrôle.
Pour aller plus loin sur la livraison intracommunautaire TVA, vérifiez régulièrement la validité des numéros VIES de vos clients : une livraison intracommunautaire TVA vers un numéro invalide perd son exonération. La rigueur sur chaque livraison intracommunautaire TVA est votre meilleure assurance contre les redressements.

Pingback: Acquisition intracommunautaire TVA : guide complet 2026
Pingback: TVA exportation hors UE : facturer à 0 % en règle (2026)