La TVA DOM suit des règles à part : 8,5 % au lieu de 20 % en Guadeloupe, en Martinique et à La Réunion, aucune TVA en Guyane et à Mayotte, et des échanges avec la métropole traités comme des exportations. L’erreur la plus fréquente des entrepreneurs et e-commerçants : facturer 20 % à un client martiniquais parce que le logiciel de comptabilité applique le taux métropolitain par défaut. Résultat : facture non conforme et dédouanement bloqué.
Dans ce guide : les taux de TVA DOM en vigueur en 2026, les règles de facturation entre la métropole et l’outre-mer, des exemples chiffrés avec tableaux de conversion HT/TTC, le cas de l’octroi de mer, et les réponses aux questions les plus fréquentes.
Les taux de TVA DOM en 2026
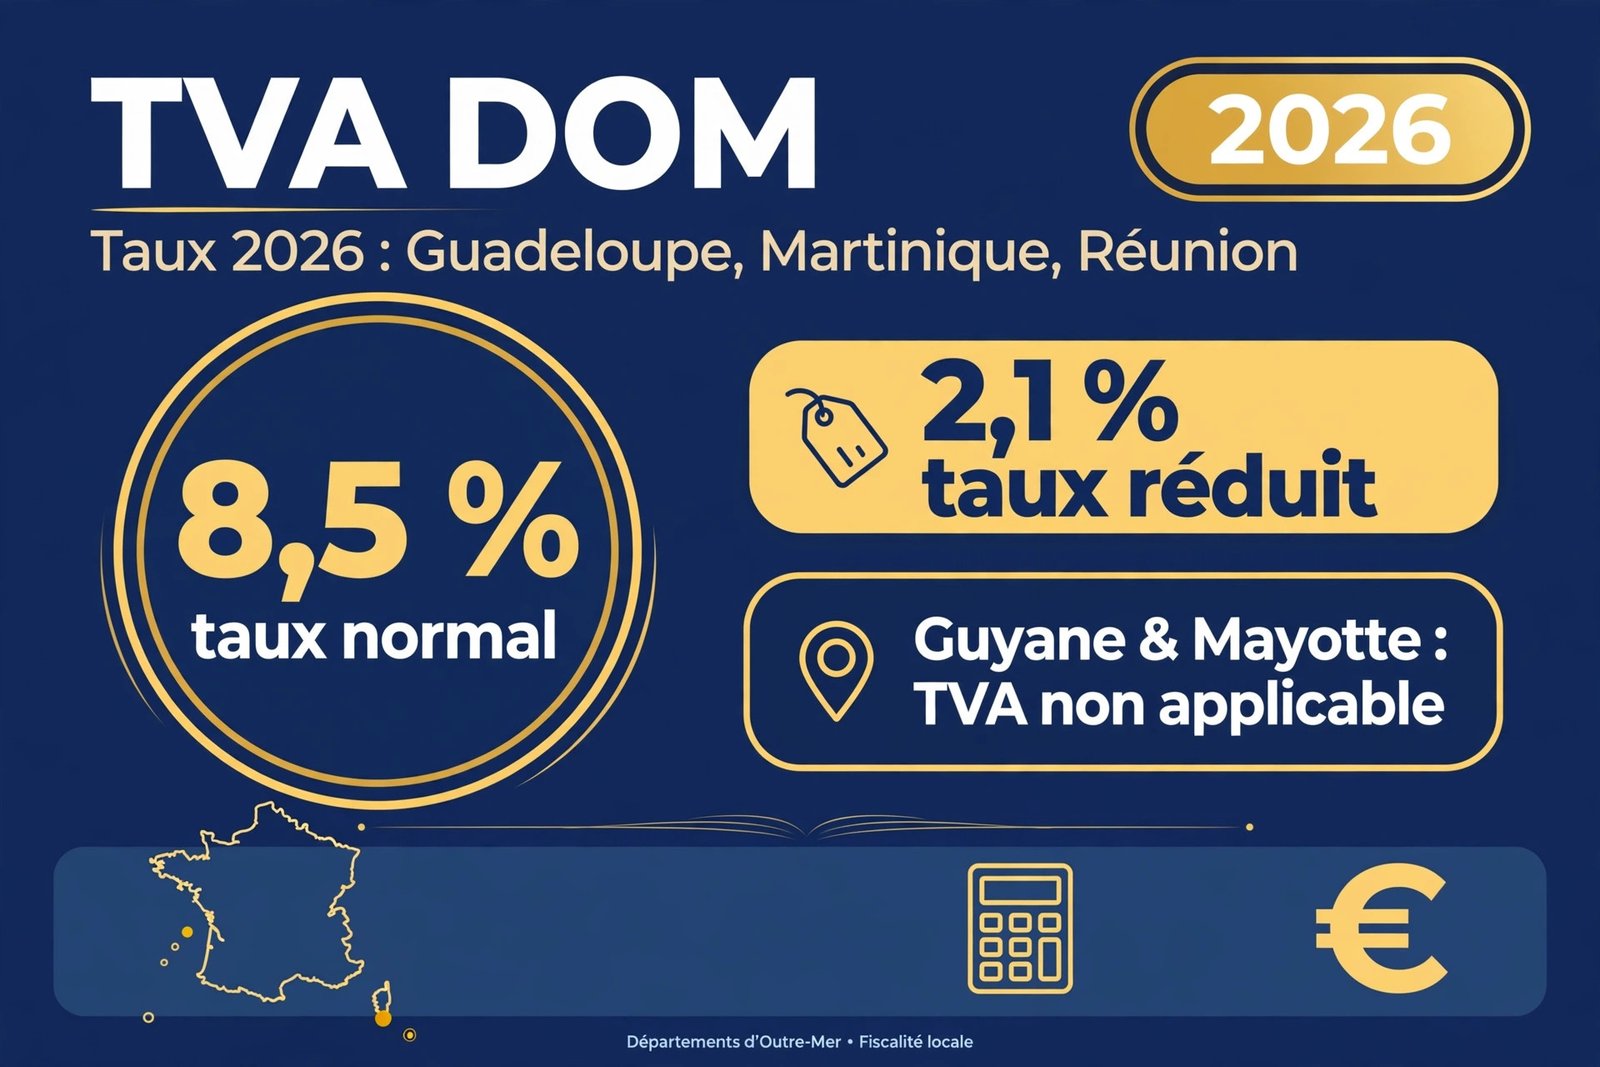
Contrairement à une idée reçue, la TVA s’applique bien dans la plupart des départements d’outre-mer, mais avec des taux spécifiques. La TVA DOM concerne cinq départements, répartis en deux groupes aux régimes très différents.
Guadeloupe, Martinique, Réunion : 8,5 % et 2,1 %
En Guadeloupe (971), en Martinique (972) et à La Réunion (974), la TVA est perçue aux taux suivants (article 296 du CGI) :
- Taux normal : 8,5 % (au lieu de 20 % en métropole) ;
- Taux réduit : 2,1 % pour toutes les opérations qui relèveraient en métropole du 2,1 %, du 5,5 % ou du 10 % : alimentation, restauration, livres, travaux de rénovation, médicaments remboursés, presse.
Le champ d’application est identique à celui de la métropole : seule la valeur du taux change (BOI-TVA-GEO-20-10).
Guyane et Mayotte : TVA provisoirement non applicable
En Guyane (973) et à Mayotte (976), la TVA n’est provisoirement pas applicable (article 294-1 du CGI) : aucune TVA n’est perçue ni à l’intérieur de ces départements, ni à l’importation. Une entreprise à Cayenne ou à Mamoudzou ne facture donc aucune TVA sur ses ventes locales, quel que soit son chiffre d’affaires. En revanche, ses ventes depuis un stock situé en métropole entrent dans le champ de la TVA métropolitaine, et ses prestations à des entreprises métropolitaines sont taxées à 20 % dès qu’elle sort de la franchise en base.
Les taux particuliers de la TVA DOM
Deux taux particuliers existent là où la TVA s’applique :
- 1,75 % sur les ventes d’animaux vivants de boucherie et de charcuterie faites à des personnes non assujetties à la TVA ;
- 1,05 % pour les 140 premières représentations de certains spectacles nouvellement créés et pour certaines publications de presse.
Ces taux, confirmés par la page officielle des impôts mise à jour en mai 2026, restent marginaux mais peuvent concerner des secteurs très spécifiques.
Tableau comparatif : métropole contre TVA DOM
Comparaison métropole / DOM :
| Produit (prix HT) | TVA métropole | Prix TTC métropole | TVA DOM (8,5 % / 2,1 %) | Prix TTC DOM |
|---|---|---|---|---|
| Smartphone : 500 € | 20 % → 100 € | 600 € | 8,5 % → 42,50 € | 542,50 € |
| Ordinateur portable : 800 € | 20 % → 160 € | 960 € | 8,5 % → 68 € | 868 € |
| Prestation de réparation : 200 € | 20 % → 40 € | 240 € | 8,5 % → 17 € | 217 € |
| Repas au restaurant : 50 € | 10 % → 5 € | 55 € | 2,1 % → 1,05 € | 51,05 € |
| Panier alimentaire : 100 € | 5,5 % → 5,50 € | 105,50 € | 2,1 % → 2,10 € | 102,10 € |
L’écart se creuse sur les biens taxés au taux normal (près de 60 € d’écart sur un smartphone à 500 € HT).
Lire la suite : tous les taux de TVA en vigueur en 2026
Pourquoi un taux réduit à 8,5 % dans les DOM ?
Le taux de 8,5 % compense l’insularité : le surcoût structurel de la vie et des importations lié à l’éloignement. La Guadeloupe, la Martinique et La Réunion importent l’essentiel de leur consommation, et chaque produit supporte transport maritime, assurance et logistique avant d’arriver sur les étals.
Fixé à 9,5 % au 1er janvier 1995, ce taux a ensuite été ramené à 8,5 % : la TVA DOM reste un instrument d’aménagement du territoire autant qu’une taxe.
Visitez maintenant : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000028419532
TVA DOM et échanges avec la métropole : le principe d’exportation
C’est le point de droit le plus important de la TVA DOM : aux termes des articles 294 à 296 ter du CGI, les départements d’outre-mer sont considérés, au même titre que les pays tiers, comme des territoires d’exportation par rapport à la France métropolitaine et aux autres États membres de l’UE. Pour le fisc, expédier une marchandise de Marseille à Pointe-à-Pitre équivaut à l’expédier vers le Japon : les règles des livraisons intracommunautaires, des ventes à distance et des déclarations d’échanges de biens (DEB) ne s’appliquent pas aux échanges entre la métropole et les DOM.
Vendre un bien depuis la métropole vers un DOM : facture hors taxe
Lorsque vous vendez un bien depuis la métropole à un client en Guadeloupe, en Martinique, à La Réunion, en Guyane ou à Mayotte, l’opération constitue une exportation exonérée de TVA (article 262, 1° du CGI). Facturez hors taxe avec la mention « Exonération de la TVA – Article 262, 1° du CGI », et conservez la preuve de l’expédition (numéro de suivi, déclaration en douane) : sans elle, l’administration peut remettre en cause l’exonération.
Lire la suite : le guide complet de la TVA à l’exportation hors UE
Vendre un bien depuis un DOM vers la métropole : une importation
Le raisonnement est symétrique : une livraison de biens en partance d’un DOM vers la métropole constitue une importation, et la TVA française au taux de 20 % est exigible à l’importation.
Pour le vendeur du DOM, c’est une exportation exonérée (facture hors taxe, mention de l’article 262 du CGI). Pour l’acheteur métropolitain assujetti, la TVA payée à l’importation est en principe déductible : conservez le document douanier d’importation, c’est lui qui justifie votre droit à déduction.
Lire la suite : TVA à l’importation et autoliquidation : le guide
Exemple chiffré : le voyage d’un colis de 1 000 € vers la Martinique
Exemple : un e-commerçant métropolitain vend un appareil photo à 1 000 € HT à un particulier en Martinique.
| Étape | Montant | Calcul |
|---|---|---|
| Facture du vendeur métropolitain | 1 000 € HT, TVA 0 € | Exonération, art. 262, 1° du CGI |
| Valeur en douane (CAF) à l’arrivée | 1 080 € | 1 000 € + 80 € de transport et assurance |
| Octroi de mer (exemple : 10 %) | 108 € | 1 080 € × 10 % |
| Base taxable à l’importation | 1 188 € | 1 080 € + 108 € |
| TVA DOM à 8,5 % | 100,98 € | 1 188 € × 8,5 % |
| Coût total des taxes à l’arrivée | 208,98 € | 108 € + 100,98 € |
Le client martiniquais paie donc son appareil 1 000 € au vendeur, puis environ 209 € de taxes locales au dédouanement. C’est ce cumul — octroi de mer calculé sur la valeur CAF, puis TVA de 8,5 % calculée sur une base qui inclut l’octroi de mer — qui explique l’écart de prix entre la métropole et les DOM. Bon à savoir : un envoi de l’UE vers un DOM ≤ 400 € n’est soumis à aucune taxation.
E-commerce : le piège de la double TVA
C’est la plainte la plus fréquente des consommateurs ultramarins : payer la TVA à 20 % incluse dans le prix d’un site métropolitain, puis devoir payer à nouveau la TVA locale (8,5 %) et l’octroi de mer à la réception du colis. Cette double TVA naît d’une erreur du vendeur : pour une expédition vers un DOM, le prix aurait dû être facturé hors taxe dès le départ.
Si vous êtes e-commerçant, appliquez un taux à 0 % (exonération export) dès que l’adresse de livraison se situe dans les DOM (971, 972, 973, 974, 976). Et si vous êtes client ultramarin et qu’un site vous a facturé 20 % de TVA pour une livraison dans les DOM, demandez une facture rectificative : la TVA indûment facturée n’aurait jamais dû être collectée.
Lire la suite : TVA e-commerce, OSS et IOSS : les règles
TVA DOM : les prestations de services entre la métropole et les DOM
Attention, subtilité importante : pour les prestations de services, les DOM ne sont pas des territoires tiers. Ce sont les règles classiques de territorialité (articles 259 à 259 D du CGI) qui s’appliquent : c’est le lieu de la prestation qui détermine le taux.
Services B2B : c’est le lieu du client qui décide
Pour une prestation fournie à un professionnel (B2B), le lieu de la prestation est réputé se situer là où le client a établi son siège. Le prestataire facture hors taxe et le client autoliquide la TVA au taux de son territoire :
- Prestataire en métropole → client assujetti en Martinique : autoliquidation à 8,5 % ;
- Prestataire en Guadeloupe → client assujetti en métropole : autoliquidation à 20 %.
La facture doit mentionner l’autoliquidation et le numéro de TVA intracommunautaire du client. Exemple : une entreprise guyanaise (où la TVA n’est pas applicable) fournissant des prestations à des entreprises métropolitaines les voit taxées à 20 %, car le lieu de la prestation est en métropole.
Services B2C : c’est le lieu du prestataire qui décide
Pour une prestation fournie à un particulier (B2C), le lieu de la prestation est en principe celui où le prestataire a établi son siège :
- Prestataire en métropole → particulier en Guadeloupe : TVA à 20 % ;
- Prestataire à La Réunion → particulier en métropole : TVA à 8,5 %.
Facturer un client dans les DOM : mentions et erreurs à éviter
Les mentions obligatoires sur la facture
Trois situations appellent une mention spécifique en matière de TVA DOM :
- Exportation métropole → DOM (biens) : « Exonération de la TVA – Article 262, 1° du CGI » ;
- Prestation B2B avec autoliquidation : mention de l’autoliquidation et numéro de TVA intracommunautaire du client ;
- Franchise en base de TVA : « TVA non applicable, art. 293 B du CGI ».
Facturation électronique : réception obligatoire pour toutes les entreprises au 1er septembre 2026, émission pour les micro-entreprises et PME au 1er septembre 2027. La Guadeloupe, la Martinique et La Réunion sont dans le champ de la réforme, avec les mêmes dates que la métropole ; la Guyane et Mayotte, où la TVA n’est provisoirement pas applicable, sont hors champ (FAQ DGFiP DROM et COM, janvier 2026).
Lire la suite : les mentions obligatoires sur une facture
L’erreur n° 1 : le logiciel qui applique 20 % par défaut
C’est l’erreur la plus répandue : la plupart des logiciels de comptabilité et des boutiques en ligne appliquent 20 % par défaut. Facturer 20 % à un client martiniquais est une erreur à double tranchant : TVA indûment collectée, et colis bloqué au dédouanement, la douane s’attendant à une facture d’exportation hors taxe.
La parade : créez des règles de taxation dédiées aux codes postaux des DOM (971, 972, 973, 974, 976), avec un taux à 0 % et la mention d’exonération pour les ventes de biens. Vérifiez aussi vos modèles de factures : la mention « Article 262, 1° du CGI » doit apparaître automatiquement dès que l’adresse de livraison est ultramarine.
Auto-entrepreneur dans les DOM : la franchise en base de TVA
Le régime de la micro-entreprise est national : pas de plafond majoré en outre-mer. Mais deux seuils cohabitent : le plafond de la micro-entreprise (régime fiscal et social) et le seuil de franchise en base de TVA (qui décide si vous facturez la TVA). En 2026, ce seuil est de 37 500 € pour les prestations de services (tolérance à 41 250 €) et de 85 000 € pour les ventes de marchandises (tolérance à 93 500 €).
Concrètement, en Guadeloupe, en Martinique et à La Réunion : en franchise, facturez hors taxe avec la mention « TVA non applicable, art. 293 B du CGI » ; au-delà du seuil, facturez la TVA de votre DOM (8,5 % au taux normal). En Guyane et à Mayotte, aucune TVA sur vos ventes locales, quel que soit votre chiffre d’affaires — mais vos prestations fournies à des entreprises métropolitaines deviennent taxables à 20 % dès que vous sortez de la franchise.
Visitez maintenant : http://www.impots.gouv.fr/professionnel/questions/quels-sont-les-differents-taux-de-tva-applicables-dans-les-dom
L’octroi de mer : la taxe locale à connaître
L’octroi de mer, taxe spécifique aux départements d’outre-mer, s’applique aux importations comme aux productions locales, à des taux variables selon le produit et le département (0 % à 60 %, environ 9 % en moyenne aux Antilles). Elle est déclarée et payée auprès de la douane.
L’octroi de mer n’est pas une TVA : c’est une taxe locale dont le produit finance très largement les communes ultramarines. Pour le consommateur, elle s’ajoute à la TVA : comme le montre notre exemple chiffré, la TVA de 8,5 % est calculée sur une base qui inclut déjà l’octroi de mer. Cet effet de cumul — transport maritime, octroi de mer, puis TVA sur le tout — alimente le débat récurrent sur la vie chère dans les DOM.
TVA DOM : tableau récapitulatif des cas pratiques
Pour convertir un prix HT en TTC (ou l’inverse) avec les taux de la TVA DOM :
| Vous connaissez | Vous cherchez | Formule (taux normal 8,5 %) | Formule (taux réduit 2,1 %) |
|---|---|---|---|
| Prix HT | Prix TTC | TTC = HT × 1,085 | TTC = HT × 1,021 |
| Prix HT | Montant de la TVA | TVA = HT × 0,085 | TVA = HT × 0,021 |
| Prix TTC | Prix HT | HT = TTC ÷ 1,085 | HT = TTC ÷ 1,021 |
| Prix TTC | Montant de la TVA | TVA = TTC × 8,5 ÷ 108,5 | TVA = TTC × 2,1 ÷ 102,1 |
Exemple de contrôle : un smartphone affiché à 542,50 € TTC en Martinique. TVA = 542,50 × 8,5 ÷ 108,5 = 42,50 € ; prix HT = 542,50 ÷ 1,085 = 500 €. Le calcul est cohérent.
Lire la suite : convertisseur HT ↔ TTC gratuit
Le cas particulier de la Corse
La Corse n’est pas un DOM, mais elle bénéficie de taux dérogatoires (article 297 du CGI) : 0,90 %, 2,1 %, 10 % et 13 % selon les opérations. À la différence des DOM, elle reste dans le champ des règles intracommunautaires pour ses échanges avec le continent. Retenez l’essentiel : comme pour la TVA DOM, c’est le lieu de l’opération qui détermine le taux, jamais l’adresse du siège du vendeur.
FAQ : vos questions sur la TVA DOM
Quel est le taux de TVA en Guadeloupe en 2026 ?
Le taux normal est de 8,5 % et le taux réduit de 2,1 % (article 296 du CGI). Ces taux s’appliquent également en Martinique et à La Réunion. Le taux réduit de 2,1 % couvre toutes les opérations taxées à 2,1 %, 5,5 % ou 10 % en métropole (alimentation, restauration, livres, travaux, presse).
Je suis en métropole : comment facturer un client en Martinique ?
Vente de biens : facturez hors taxe avec la mention « Exonération de la TVA – Article 262, 1° du CGI » (exportation exonérée ; la TVA de 8,5 % sera perçue au dédouanement). Prestation à un professionnel martiniquais : facture hors taxe avec autoliquidation par le client (taux 8,5 %). Prestation à un particulier martiniquais : TVA métropolitaine de 20 % (lieu de la prestation = siège du prestataire).
Un client en Guyane : quelle TVA dois-je appliquer ?
La TVA n’étant provisoirement pas applicable en Guyane (article 294-1 du CGI), une vente de biens depuis la métropole vers la Guyane est une exportation exonérée : facture hors taxe, mention de l’article 262 du CGI, aucune TVA à facturer. À l’arrivée, aucune TVA ne sera perçue au dédouanement — mais l’octroi de mer reste applicable.
J’ai payé la TVA à 20 % sur un site métropolitain pour une livraison à La Réunion : dois-je payer deux fois la TVA ?
Non. Le vendeur aurait dû vous facturer hors taxe (exportation exonérée) ; c’est une erreur d’avoir appliqué 20 %. Demandez une facture rectificative et le remboursement de la TVA indûment facturée. À la réception du colis, vous paierez la TVA locale de 8,5 % et l’octroi de mer au dédouanement — c’est la seule taxation légitime.
Auto-entrepreneur à La Réunion : dois-je facturer la TVA ?
Tant que votre chiffre d’affaires reste sous le seuil de franchise en base (37 500 € pour les services, 85 000 € pour les ventes en 2026), non : facturez hors taxe avec la mention « TVA non applicable, art. 293 B du CGI ». Au-delà du seuil, facturez la TVA réunionnaise : 8,5 % au taux normal, 2,1 % au taux réduit. Vous pouvez rester auto-entrepreneur tout en étant redevable de la TVA : ce sont deux régimes indépendants.
Les taux réduits métropolitains (5,5 %, 10 %) existent-ils dans les DOM ?
Non. En Guadeloupe, en Martinique et à La Réunion, il n’existe que deux taux principaux : 8,5 % (normal) et 2,1 % (réduit), plus les taux particuliers de 1,75 % et 1,05 %. Toutes les opérations taxées à 5,5 % ou 10 % en métropole basculent au taux réduit de 2,1 %.
Comment sont taxées les prestations de services entre la métropole et les DOM ?
Contrairement aux biens, les DOM ne sont pas des territoires tiers pour les services. En B2B, le lieu de la prestation est celui du client : un prestataire métropolitain facturant une entreprise martiniquaise émet une facture hors taxe, et le client autoliquide la TVA à 8,5 %. En B2C, le lieu de la prestation est celui du prestataire : un prestataire métropolitain facturant un particulier guadeloupéen applique 20 %.
Qu’est-ce que l’octroi de mer et qui le paie ?
L’octroi de mer est une taxe locale spécifique aux départements d’outre-mer, distincte de la TVA. Elle frappe les importations et certaines productions locales, à des taux variables selon le produit et le département (0 % à 60 %, environ 9 % en moyenne aux Antilles). Payée au dédouanement, elle finance les collectivités locales — et la TVA DOM est calculée sur une base qui l’inclut.
Conclusion
La TVA DOM n’est ni la TVA métropolitaine, ni une absence de TVA : c’est un régime à part entière — taux propres (8,5 % et 2,1 % en Guadeloupe, Martinique et à La Réunion ; aucune TVA en Guyane et à Mayotte), logique d’exportation pour les échanges avec la métropole, et octroi de mer en taxe locale complémentaire. Trois réflexes évitent 90 % des erreurs : un taux à 0 % avec mention d’exonération pour les ventes de biens vers les DOM, la vérification du lieu de la prestation pour les services, et la distinction entre seuil de franchise en base et plafond de la micro-entreprise.