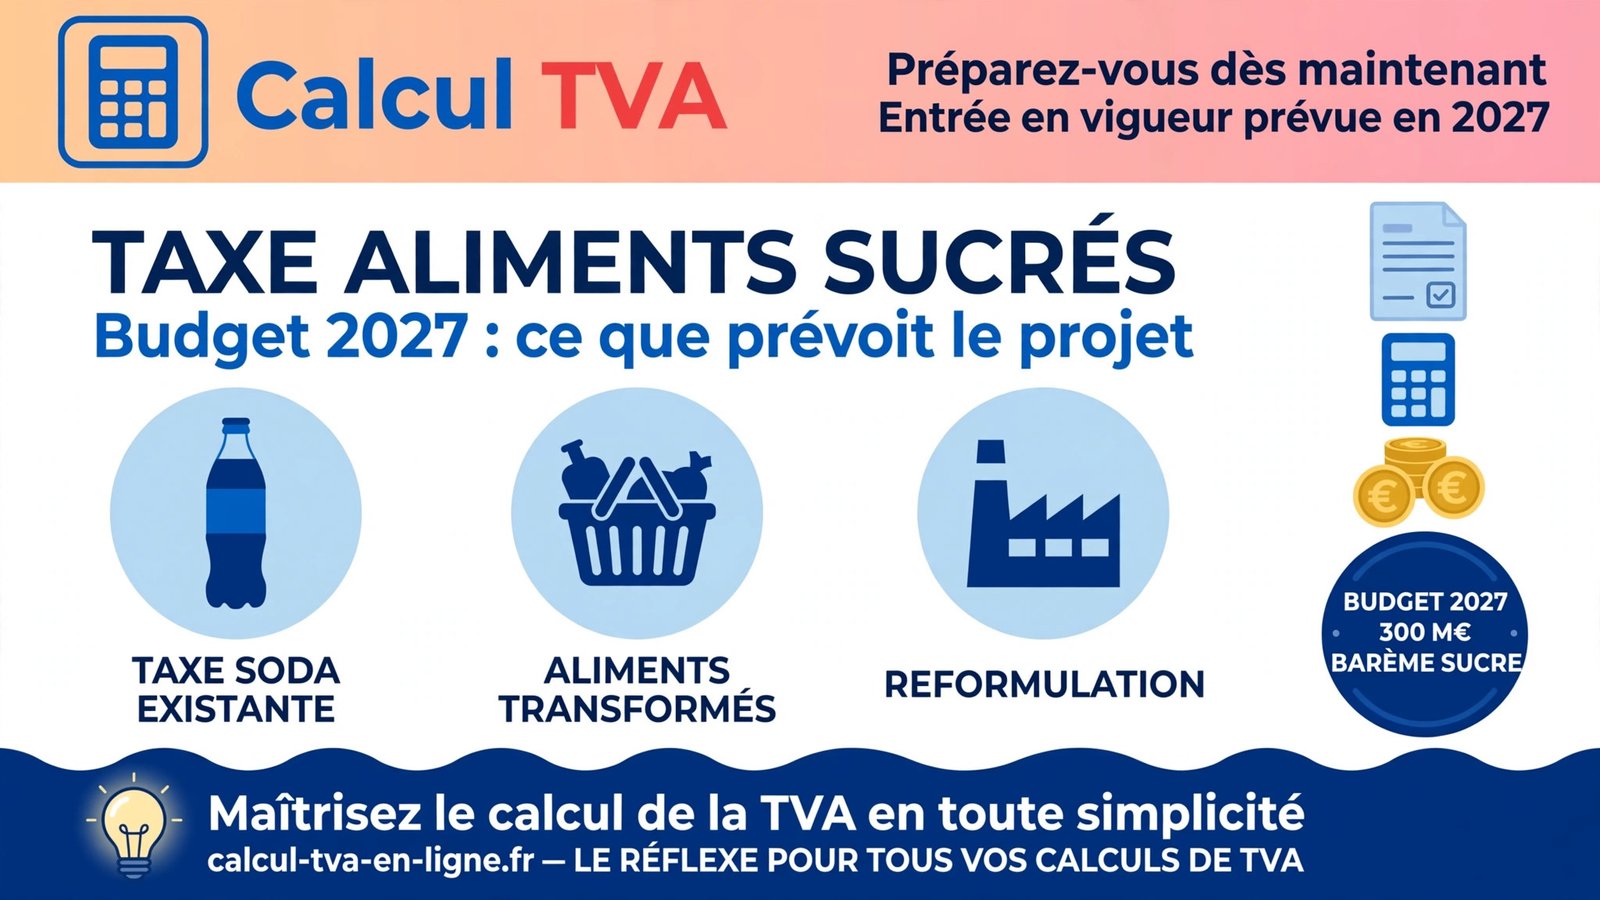
La taxe aliments sucrés fait son entrée dans le débat fiscal français. Le 1er octobre 2026, le gouvernement a annoncé, dans le cadre du projet de loi de financement de la Sécurité sociale pour 2027, une extension de la célèbre « taxe soda » aux aliments transformés contenant du sucre et des additifs. Biscuits, céréales du petit-déjeuner, pâtes à tartiner ou confiseries : plusieurs catégories de produits du quotidien pourraient être concernées dès le 1er janvier 2027, avec un barème progressif calculé selon la teneur en sucre.
Mais attention : rien n’est encore voté. Il s’agit pour l’instant d’un projet, que les parlementaires pourront amender dans les prochaines semaines. Dans cet article, nous décryptons ce que prévoit réellement le texte, quels produits seraient touchés, combien cela pourrait coûter aux consommateurs, et pourquoi le gouvernement ajoute cette taxe comportementale alors que les produits alimentaires bénéficient déjà du taux réduit de TVA à 5,5 %.
Taxe aliments sucrés : ce que le gouvernement a annoncé le 1er octobre 2026
C’est la ministre de la Santé, Stéphanie Rist, qui a officialisé la mesure lors du compte-rendu du conseil des ministres du 1er octobre 2026 : le projet de budget 2027 prévoit d’étendre la taxe sur les boissons sucrées — la « taxe soda » — aux produits alimentaires transformés préemballés qui contiennent du sucre et des additifs. L’objectif affiché est double : lutter contre l’obésité et le diabète, et rapporter environ 300 millions d’euros par an aux caisses de l’État selon le dossier de presse du budget (certaines estimations relayées par la presse évoquent 200 millions).
Le dispositif figure à l’article 8 du projet de loi de financement de la Sécurité sociale (PLFSS) pour 2027. La ministre a présenté cette taxe aliments sucrés comme une mesure « incitative » : le barème augmentera avec la teneur en sucre, afin de pousser les industriels à reformuler leurs recettes plutôt qu’à subir une taxe forfaitaire. L’entrée en vigueur est prévue au 1er janvier 2027, sous réserve du vote du Parlement.
Cette mesure s’inscrit dans l’ensemble des annonces du budget 2027, dont Reuters a publié une synthèse détaillée dès le 1er octobre.
Visitez maintenant : https://www.devdiscourse.com/article/international/3985148-factbox-what-is-in-frances-2027-budget
La veille de l’annonce, le ministre du Commerce, des PME et du Pouvoir d’achat, Serge Papin, avait déjà évoqué le sujet sur LCI : une taxe sur les produits sucrés faisait « partie des choses qui sont sur la table » du gouvernement. Il avait toutefois nuancé sa position personnelle : « Je ne suis pas pour les taxes », tout en rappelant l’enjeu sanitaire — « aujourd’hui, un gamin de 9 ans a mangé autant de sucres que son grand-père qui a vécu toute une vie ».
Le calendrier est désormais serré : le PLFSS 2027 doit être examiné par l’Assemblée nationale puis le Sénat à l’automne 2026, avec un vote définitif attendu avant la fin de l’année. Les parlementaires pourront déposer des amendements pour modifier le périmètre, les seuils ou les taux de la taxe aliments sucrés — et l’expérience de l’automne 2025 montre que ce débat sera animé, comme nous le verrons plus loin.
Taxe aliments sucrés : quels aliments seront concernés ?
Selon le texte tel qu’il est présenté, la future taxe aliments sucrés cumulera trois critères : le produit doit être transformé et préemballé, contenir au moins 10 grammes de sucre pour 100 grammes, et renfermer un ou plusieurs additifs (colorants, conservateurs, émulsifiants ou autres codes E). C’est la combinaison de ces trois conditions qui délimite le champ de la taxe.
Concrètement, les catégories citées dans le débat public sont les suivantes : les viennoiseries, pâtisseries, biscuits et gâteaux industriels ; les céréales du petit-déjeuner (soufflées, flocons, muesli) et les barres céréalières ; les bonbons, chewing-gums et caramels ; le chocolat et les produits au cacao, y compris les pâtes à tartiner et les préparations en poudre ; ainsi que les crèmes glacées, sorbets et glaces. Environ un tiers des apports en sucre des jeunes proviendrait de ces produits, selon le gouvernement.
Plusieurs exclusions sont toutefois prévues. D’abord, les produits artisanaux sont explicitement « préservés » : les croissants et gâteaux des boulangeries traditionnelles, fabriqués sur place et non préemballés, n’entrent pas dans le champ de la taxe. Ensuite, la ministre de la Santé a précisé sur Sud Radio, le 2 octobre : « Si vous avez des produits qui n’ont que du sucre, ils ne seront pas taxés » — la présence d’additifs est donc un critère déterminant.
La presse spécialisée internationale a analysé en détail le périmètre de cette extension de la taxe soda aux aliments transformés.
Visitez maintenant : https://www.just-food.com/news/france-looks-to-tax-sugary-processed-foods/
Comment fonctionnera la taxe aliments sucrés : le barème progressif prévu
Le principe de la taxe aliments sucrés est simple : plus le produit est sucré, plus la taxe est élevée. Le montant serait calculé par quintal (100 kg) de produit, selon trois tranches progressives. Voici le barème tel qu’il figure dans le projet présenté le 1er octobre — il ne s’agit pas encore de taux définitifs, le Parlement pouvant les modifier.
| Teneur en sucres | Taxe prévue par kg de produit |
|---|---|
| 10 à 23 % de sucre (jusqu’à 47 % pour les bonbons et chocolats) | 4,07 centimes |
| 23 à 30 % de sucre (47 à 56 % pour les bonbons et chocolats) | 14 centimes |
| Plus de 30 % de sucre (plus de 56 % pour les bonbons et chocolats) | 22 centimes |
| Édulcorants de synthèse (aspartame, etc.) | 4,50 à 6 centimes |
Barème prévu à l’article 8 du PLFSS 2027 — projet, taux non définitifs, susceptibles d’être modifiés par le Parlement.
Prenons un exemple concret pour comprendre le mécanisme : un fabricant qui produit des biscuits contenant 25 % de sucre se situerait dans la deuxième tranche, à 14 centimes par kilogramme. Pour une tonne de biscuits, la taxe représenterait donc 140 euros. À l’inverse, une confiserie très sucrée, à plus de 56 % de sucre, serait taxée à 22 centimes par kilogramme, soit 220 euros la tonne.
Une fois cette taxe intégrée au prix de vente, la TVA s’applique sur le prix final : pour retrouver facilement le prix TTC à partir du prix hors taxe, la formule de calcul de la TVA reste l’outil indispensable.
Lire la suite : La formule de calcul de la TVA, expliquée pas à pas
Autre particularité du projet : les produits contenant des édulcorants de synthèse, comme l’aspartame, seraient également taxés, à hauteur de 4,50 à 6 centimes par kilogramme. La logique est sanitaire — ces substances habitueraient au goût sucré — et elle reprend un principe déjà appliqué aux boissons : la taxe soda actuelle vise déjà les boissons avec sucres ajoutés ou édulcorants de synthèse.
Répétons-le : ce barème est celui du projet. Le débat parlementaire de l’automne 2026 pourra relever ou abaisser ces montants, élargir ou restreindre les tranches, ou encore modifier le seuil de 10 grammes de sucre pour 100 grammes. C’est d’ailleurs pour encourager la reformulation que le gouvernement a fixé la première tranche aussi bas : un industriel qui ramène la teneur en sucre de ses biscuits sous les 10 % échapperait totalement à la taxe aliments sucrés.
La taxe soda existe déjà : le contexte fiscal à connaître
La future taxe aliments sucrés n’arrive pas de nulle part : elle s’appuie sur la « taxe soda », créée en 2012 et réformée en mars 2025. Cette taxe vise les boissons contenant des sucres ajoutés ou des édulcorants de synthèse, avec un barème en trois tranches lui aussi progressif.
| Sucres ajoutés (pour 100 litres de boisson) | Taxe soda actuelle |
|---|---|
| 0 à 5 kg | aucune taxation |
| 5 à 8 kg | 21 centimes par litre |
| Plus de 8 kg | taux supérieur |
Barème de la taxe soda en vigueur depuis la réforme de mars 2025.
Cette fiscalité a rapporté entre 800 millions et un milliard d’euros en 2025, selon un rapport de la commission des Affaires sociales publié en juin 2026. C’est d’ailleurs l’un des arguments du gouvernement : la taxe aliments sucrés étendrait à l’alimentation solide un dispositif qui a déjà fait ses preuves sur le plan budgétaire.
Sur le plan sanitaire, l’efficacité de la taxe soda est débattue. Le nutritionniste Boris Hansel, chef de l’unité Nutrition-Prévention à l’hôpital Bichat, estime qu’elle a réduit de 10 à 15 % les achats de boissons sucrées — et il appelle même à détaxer les produits sains, comme les fruits, les légumes et les oléagineux. À l’inverse, l’économiste Mathieu Plane (OFCE) fait remarquer que le rendement très élevé de la taxe prouve qu’une partie des ménages continue d’acheter ces boissons malgré la taxation.
La sénatrice Elisabeth Doineau résumait ainsi le paradoxe en 2024 : « Tant que l’on a des taxes comportementales qui apportent du rendement, cela veut dire qu’elles ne fonctionnent pas » pour faire baisser la consommation. C’est exactement ce dilemme — rendement budgétaire contre changement de comportement — que la taxe aliments sucrés va raviver à l’automne 2026.
Pourquoi une taxe aliments sucrés alors que la TVA sur l’alimentation est déjà à 5,5 % ?
C’est la question que beaucoup de Français se posent, et elle est légitime : les produits alimentaires bénéficient déjà en France du taux réduit de TVA à 5,5 %, précisément pour rendre l’alimentation accessible à tous. Pourquoi ajouter une nouvelle taxe par-dessus ?
Pour bien comprendre ce taux réduit qui s’applique à votre panier de courses, notre guide explique comment calculer une TVA à 5,5 % avec formule et exemples.
Lire la suite : TVA à 5,5 % : formule et exemples
La réponse tient dans la différence entre deux logiques fiscales. La TVA à 5,5 % est une fiscalité générale : elle s’applique à tous les produits alimentaires, du plus sain au plus sucré, et son objectif est de soutenir le pouvoir d’achat alimentaire. La taxe aliments sucrés, elle, est une taxe comportementale : elle ne vise que les produits les plus sucrés et les plus transformés, avec l’objectif explicite de décourager leur consommation — exactement comme les taxes sur le tabac ou l’alcool, dont le montant augmente pour réduire la consommation.
Pour illustrer, voici ce que représente la TVA à 5,5 % sur quelques montants, avant même l’éventuelle taxe aliments sucrés :
| Prix HT | TVA (5,5 %) | Prix TTC |
|---|---|---|
| 2,00 € | 0,11 € | 2,11 € |
| 5,00 € | 0,28 € | 5,28 € |
| 10,00 € | 0,55 € | 10,55 € |
D’autres taux réduits existent d’ailleurs dans le système français : le taux super-réduit de 2,1 % s’applique par exemple à certains médicaments remboursables et à la presse.
Ce taux de 2,1 %, le plus bas de France, fait l’objet d’un guide dédié : le taux super réduit de TVA à 2,1 %, mode d’emploi.
Lire la suite : TVA à 2,1 % : le taux super réduit
Augmenter la TVA alimentaire plutôt que créer une nouvelle taxe aurait été techniquement plus simple — mais politiquement beaucoup plus coûteux : cela aurait renchéri l’ensemble de l’alimentation, y compris les produits sains. La taxe aliments sucrés, elle, concentre l’effort fiscal sur les produits que le gouvernement juge les plus problématiques pour la santé publique, tout en épargnant l’artisanat et les produits peu transformés.
Taxe aliments sucrés : quel impact sur les prix en rayon ?
C’est la grande question des consommateurs : combien la taxe aliments sucrés va-t-elle réellement coûter ? La taxe est due par les fabricants, mais l’Association nationale des industries alimentaires (Ania) prévient déjà : « ce sont les consommateurs qui vont payer », car la taxe sera très probablement répercutée sur les prix en rayon.
Voici des exemples chiffrés, calculés sur la base du barème prévu — à titre illustratif :
| Produit (exemple) | Teneur en sucre | Taxe par kg | Surcoût estimé par unité |
|---|---|---|---|
| Paquet de biscuits de 500 g | 24 % | 14 centimes | ≈ 7 centimes |
| Boîte de céréales de 750 g | 25 % | 14 centimes | ≈ 11 centimes |
| Sachet de bonbons de 200 g | 50 % | 22 centimes | ≈ 4 centimes |
| Tablette de chocolat de 100 g | 55 % | 22 centimes | ≈ 2 centimes |
| Pot de pâte à tartiner de 1 kg | 55 % | 22 centimes | 22 centimes |
Illustration calculée sur le barème du projet (non définitif) : taxe par kg × poids du produit. Exemple : 0,14 € × 0,5 kg = 0,07 € pour le paquet de biscuits.
À l’unité, l’impact reste modeste — quelques centimes par produit. Mais sur un caddie hebdomadaire contenant plusieurs produits sucrés, la facture annuelle peut représenter plusieurs dizaines d’euros par foyer. Et c’est là que le débat sur la « double peine » ressurgit : selon une étude de la Ligue nationale contre l’obésité (2024), 18 % des adultes français sont obèses, une proportion qui grimpe à 25 % chez les personnes déclarant des difficultés économiques — précisément celles qui supporteraient le plus la taxe.
Pour chiffrer l’impact réel sur votre budget, notre convertisseur HT en TTC gratuit calcule en un clic le prix final avec la TVA applicable.
Lire la suite : Convertisseur HT en TTC gratuit
Face à ces chiffres, le gouvernement oppose le coût de l’inaction : en 2021, les maladies liées à l’obésité — diabète, cancers, maladies cardiovasculaires — auraient coûté plus de 50 milliards d’euros à l’Assurance maladie, le sucre étant l’un des principaux facteurs de risque. D’où la stratégie affichée : faire payer un peu plus aujourd’hui pour dépenser moins en soins demain.
Taxe aliments sucrés : les industriels entre colère et reformulation des recettes
Du côté des entreprises, la réaction a été immédiate et virulente. Jean-François Loiseau, président de l’Ania — qui représente près de 23 000 entreprises agroalimentaires — a dénoncé sur RMC une mesure qui viendrait « encore une fois » peser sur le pouvoir d’achat, alors que les industriels sont « totalement écrasés par les charges » et n’ont obtenu aucune hausse de prix depuis mars malgré l’inflation.
La ministre de la Santé, elle, insiste sur l’objectif incitatif de la taxe aliments sucrés : « L’objectif de cette taxe est vraiment de parler aux industriels, de leur dire : changez vos recettes », a déclaré Stéphanie Rist le 2 octobre sur Sud Radio. Autrement dit, un fabricant qui réduit le sucre de ses produits sous le seuil de 10 % échappera à la taxe — et c’est précisément le comportement que le gouvernement veut encourager.
Les industriels assurent d’ailleurs avoir déjà engagé cette reformulation : dans les céréales du petit-déjeuner, la teneur en sucre aurait baissé de 11 % entre 2011 et 2017, et les efforts continueraient. La Fédération des entreprises de boulangerie (FEB), elle, voit dans le projet « un coup de poignard dans le dos », alors même qu’elle négocie un accord collectif de réduction du sucre dans les viennoiseries. Les syndicats du chocolat, des confiseurs et des fabricants de biscuits parlent quant à eux de « faute économique, industrielle et territoriale », qui frapperait des entreprises « souvent familiales et implantées dans nos territoires ».
Reste la grande inconnue : les fabricants répercuteront-ils 100 % de la taxe aliments sucrés sur les prix, ou absorberont-ils une partie de la marge pour rester compétitifs en rayon ? L’expérience de la taxe soda suggère une répercussion quasi totale — mais chaque catégorie de produits a ses propres marges et sa propre concurrence.
Taxe aliments sucrés : ce qui va se passer au Parlement
Le projet de taxe aliments sucrés entre maintenant dans sa phase décisive : l’examen du PLFSS 2027 par le Parlement. Les députés puis les sénateurs pourront déposer des amendements pour modifier le seuil de 10 grammes, les tranches du barème, la liste des produits concernés ou la date d’entrée en vigueur. Le vote définitif est attendu avant la fin de l’année 2026 pour une application au 1er janvier 2027.
Le précédent de l’automne 2025 donne une idée de la bataille à venir : le 7 novembre 2025, l’Assemblée nationale avait rejeté quatre amendements proposant une taxe comparable — dont celui du député Frédéric Valletoux (Horizons), rejeté par 93 voix contre 87. À l’époque, le gouvernement lui-même s’y opposait : la ministre Rist estimait qu’on pouvait obtenir la baisse du sucre « en mobilisant d’autres leviers que la taxation », par des accords avec les industriels. Un an plus tard, l’étau budgétaire a changé la donne.
À surveiller dans les prochaines semaines : le sort réservé aux édulcorants, la définition exacte des additifs visés, et la possible exclusion de certaines catégories après le lobbying des filières. Comme le rappelle la presse : le texte budgétaire peut encore être « substantiellement » amendé par les parlementaires. Nous mettrons à jour ce décryptage au fil des votes.
Taxe aliments sucrés : les questions les plus fréquentes
Quels aliments seront concernés par la taxe aliments sucrés en 2027 ?
Si le projet est voté en l’état, les produits transformés préemballés contenant au moins 10 % de sucre et un ou plusieurs additifs : biscuits, gâteaux et viennoiseries industriels, céréales du petit-déjeuner, barres céréalières, bonbons, chocolat et pâtes à tartiner, glaces et sorbets. Les produits artisanaux des boulangeries traditionnelles sont exclus.
Combien la taxe aliments sucrés va-t-elle coûter aux consommateurs ?
Quelques centimes par produit : environ 7 centimes sur un paquet de biscuits de 500 g, 11 centimes sur une boîte de céréales de 750 g, 22 centimes sur un pot d’1 kg de pâte à tartiner, selon le barème prévu. L’impact réel dépendra de la répercussion par les fabricants sur les prix en rayon.
La taxe aliments sucrés est-elle déjà votée ?
Non. Il s’agit d’un projet inscrit à l’article 8 du PLFSS 2027, présenté en conseil des ministres le 1er octobre 2026. Le Parlement l’examinera à l’automne 2026 et pourra l’amender : le barème, le seuil de 10 grammes et le périmètre ne sont pas définitifs.
Pourquoi créer une taxe aliments sucrés alors que la TVA est déjà à 5,5 % sur l’alimentation ?
La TVA à 5,5 % est une fiscalité générale qui s’applique à tous les aliments. La taxe aliments sucrés est une taxe comportementale ciblée : elle ne vise que les produits les plus sucrés et les plus transformés, pour décourager leur consommation — comme les taxes sur le tabac et l’alcool.
Les produits des boulangeries artisanales seront-ils taxés ?
Non, selon le projet actuel : les produits artisanaux sont explicitement « préservés ». Seuls les produits transformés préemballés industriels, contenant du sucre et des additifs, entrent dans le champ de la taxe aliments sucrés.
Les produits « sans sucre » avec édulcorants seront-ils taxés ?
Oui, c’est prévu : les produits contenant des édulcorants de synthèse comme l’aspartame seraient taxés de 4,50 à 6 centimes par kilogramme, car ces substances entretiendraient l’appétence pour le goût sucré.