Vous préparez vos vacances en plein air ou vous exploitez un terrain de camping ? Comprendre les règles de la tva camping est indispensable en 2026, que vous soyez campeur soucieux de décrypter sa facture ou professionnel tenu de facturer au bon taux.
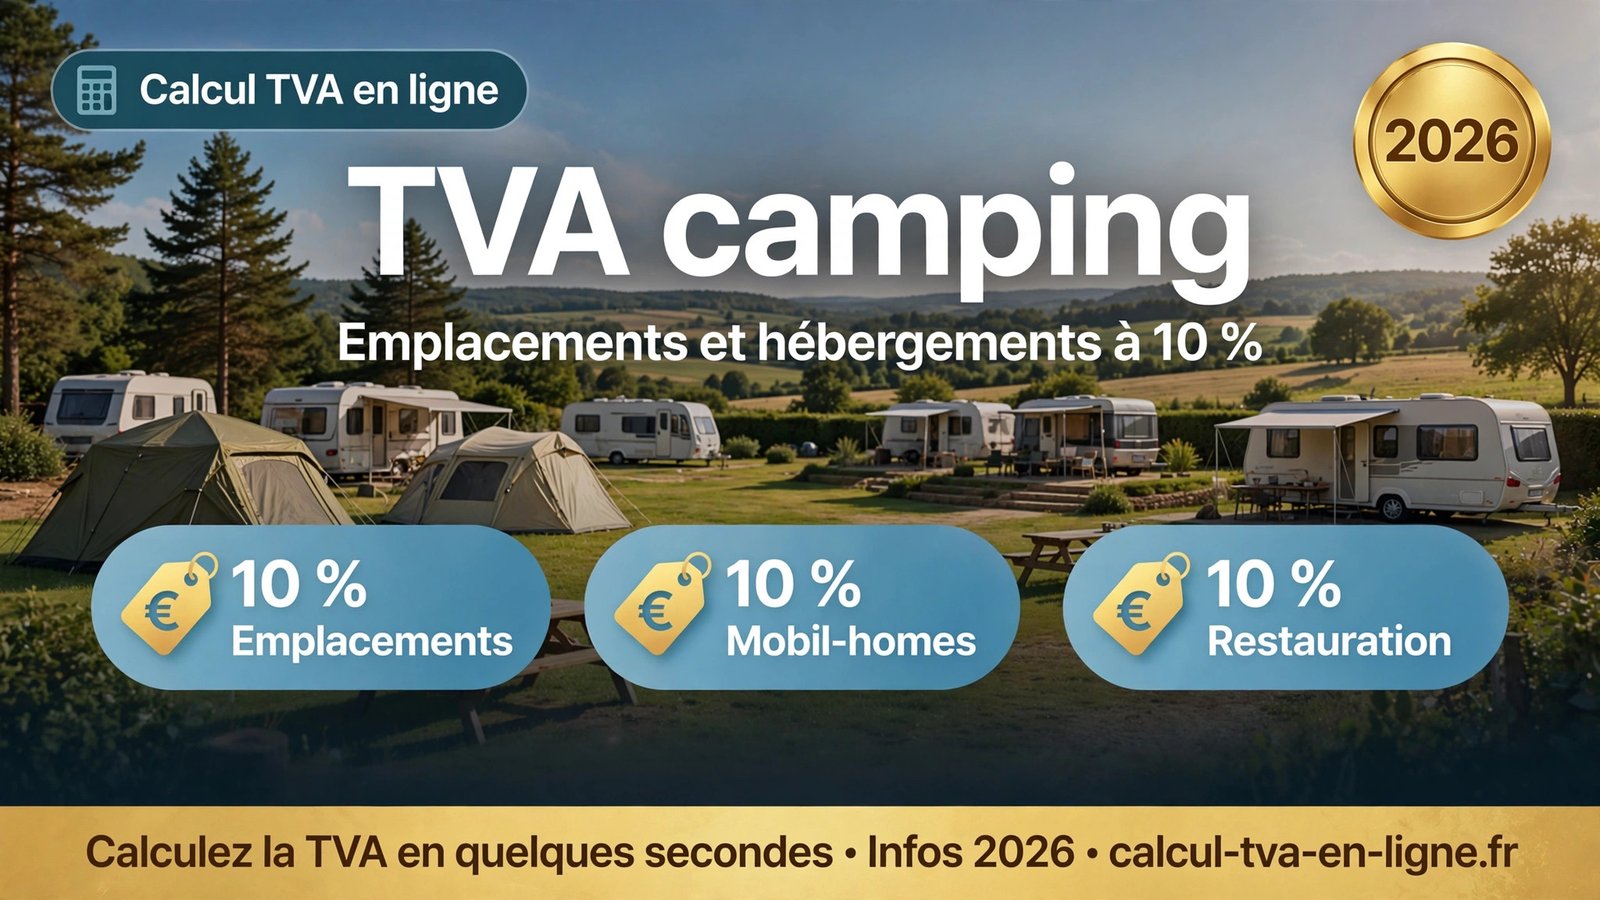
La bonne nouvelle est simple : en 2026, la tva camping repose toujours sur un taux réduit de 10 % pour les emplacements et les logements situés sur les terrains de camping classés. Mais ce taux préférentiel s’accompagne de conditions précises — classement du terrain, note de séjour agréée, nature exacte des prestations — et tous les services proposés dans un camping ne relèvent pas du même taux.
Ce guide complet de la tva camping en 2026 passe en revue chaque cas de figure : emplacements nus pour tentes et caravanes, mobil-homes et chalets, restauration et bar, épicerie, animations et services annexes, taxe de séjour. Vous y trouverez des tableaux de conversion HT/TTC, des exemples chiffrés détaillés et les formules à connaître pour calculer la TVA en quelques secondes.
TVA camping : le taux de 10 % en 2026, ce que dit la loi
Le taux applicable aux campings est fixé par le a de l’article 279 du Code général des impôts : la fourniture de logements dans les terrains de campings classés et la location d’emplacements sur ces terrains sont soumises au taux réduit de 10 %. C’est le pilier juridique de la tva camping en France. Le BOFIP, la doctrine officielle de l’administration fiscale, confirme ce taux pour les terrains de camping-caravaning classés, ainsi que pour les aires naturelles de camping.
Point important pour 2026 : alors que certains pays voisins ont relevé leur taux sur l’hébergement touristique, la France maintient son taux réduit pour les campings. La tva camping ne change donc pas en 2026 : le 10 % reste le taux de référence pour l’hébergement en plein air, sans modification annoncée par l’administration fiscale.
Visitez maintenant : https://bofip.impots.gouv.fr/bofip/170-PGP.html/identifiant=BOI-TVA-LIQ-30-20-10-30-20180606
Attention toutefois : le taux réduit ne profite qu’aux terrains classés. Un terrain de camping non classé — ou un simple terrain aménagé sans classement préfectoral — voit ses locations d’emplacements imposées au taux normal de 20 %. Le classement, délivré par arrêté préfectoral, est donc la clé de voûte de toute la fiscalité du camping. Avant d’ouvrir la saison, tout exploitant a intérêt à vérifier que son classement est à jour, car c’est lui qui conditionne le droit au 10 %.
Emplacements nus, tentes et caravanes : les conditions du 10 %
Pour que la location d’un emplacement nu bénéficie du taux réduit de 10 %, deux conditions cumulatives doivent être remplies. D’abord, le terrain doit être classé : seuls les terrains de camping-caravaning classés, ainsi que les aires naturelles de camping, ouvrent droit au taux réduit. Ensuite, l’exploitant doit délivrer à chaque client une note établie selon un modèle agréé par l’administration, indiquant les dates du séjour et le montant de la somme due. Les doubles de ces notes doivent être conservés pendant six ans.
Le taux de 10 % couvre le droit d’entrée et de séjour, mais aussi les prestations directement rattachées à la location : délimitation du terrain, fourniture de l’eau et de l’électricité lorsque ces services font partie du forfait emplacement. En revanche, les recettes provenant d’autres prestations non obligatoires — ventes en boutique, animations payantes, locations de matériel — sont taxées selon le taux qui leur est propre, que nous détaillons plus bas.
Pour les campeurs, la conséquence pratique est simple : sur votre facture, la ligne « emplacement » doit faire apparaître une TVA à 10 %. Si un camping vous facture 20 % de TVA sur un emplacement nu alors que le terrain est classé, c’est une erreur de facturation — sauf cas particulier d’un terrain non classé, où le 20 % est au contraire la règle.
Lire la suite : calculez la TVA à 10 % en ligne
Mobil-homes, bungalows et chalets : 10 % ou 20 % ?
La question du taux applicable aux hébergements locatifs — mobil-homes, bungalows, chalets, habitations légères de loisirs — est la plus fréquente en matière de tva camping. La règle de principe est la suivante : la fourniture par l’exploitant de caravanes, tentes, mobil-homes et habitations légères de loisirs est en principe imposable au taux normal de 20 %. Elle peut toutefois bénéficier du taux réduit de 10 % si toutes les conditions suivantes sont remplies : les biens mis à disposition doivent être spécialement aménagés pour un usage d’habitation, le locataire doit les utiliser comme des installations fixes sans pouvoir les déplacer, et le terrain de camping doit être classé.
Concrètement, un mobil-home installé à demeure sur un terrain classé, raccordé aux réseaux et loué à la semaine comme un logement, relève du 10 %. En revanche, une caravane véritablement mobile, déplacée par le client lui-même, ne remplit pas la condition d’installation fixe et reste au taux normal. C’est la réalité de l’usage qui compte, pas l’étiquette commerciale du bien.
Cas particulier : des organisateurs de voyages prennent en location des emplacements auprès d’un exploitant de camping et y installent leurs propres tentes, caravanes ou mobil-homes, qu’ils mettent ensuite à disposition de leurs clients. Dans cette configuration, l’organisateur peut appliquer le 10 % à sa prestation d’hébergement, à condition que l’exploitant du terrain remplisse la condition de classement. Si le terrain n’est pas classé, l’organisateur est soumis au taux normal de 20 %.
Lire la suite : TVA hôtellerie : les taux 2026 en détail
Restauration, bar et épicerie : le bon taux au camping
Un camping propose rarement uniquement de l’hébergement. Chaque activité annexe a son propre taux de TVA, et c’est souvent là que les erreurs de facturation se produisent. Voici le panorama complet pour la saison 2026.
La restauration servie sur place — restaurant du camping, snack avec tables, petit-déjeuner servi — relève du taux réduit de 10 %, comme partout en France. En revanche, les boissons alcoolisées servies au bar sont imposées au taux normal de 20 %, qu’elles soient consommées sur place ou à emporter. Les plats à emporter, sans service à table, relèvent quant à eux du taux de 5,5 % applicable aux denrées alimentaires.
L’épicerie du camping suit les règles générales du commerce alimentaire : 5,5 % sur les denrées alimentaires destinées à la consommation, 20 % sur les boissons alcoolisées, la confiserie et le chocolat. Un même ticket de caisse peut donc comporter trois taux différents, et le logiciel de caisse doit être paramétré en conséquence avant l’ouverture de la saison.
Lire la suite : TVA restauration : tous les taux 2026
Côté services, la règle se résume ainsi : les prestations accessoires à l’hébergement, sans finalité autonome et de valeur minime — par exemple la mise à disposition de la piscine incluse dans le prix du séjour — suivent le taux de l’opération principale, soit 10 %. En revanche, les prestations autonomes facturées séparément sont taxées à leur taux propre : la location de vélos ou de matériel de sport relève du taux normal de 20 %, tout comme les animations payantes organisées par un prestataire extérieur. L’électricité illustre bien cette logique : incluse dans le forfait emplacement, elle suit le 10 % ; facturée comme une fourniture autonome au compteur, elle relève du taux normal.
La taxe de séjour : hors TVA
La taxe de séjour, collectée par l’exploitant pour le compte de la commune, n’est pas soumise à la TVA. Elle ne fait pas partie de la base d’imposition : elle s’ajoute au prix TTC du séjour, par personne et par nuitée, selon le tarif voté par la commune en fonction du classement du camping. C’est une erreur fréquente de l’inclure dans le calcul du HT — elle doit figurer sur une ligne distincte de la facture, sans TVA.
Pour les campeurs, cela signifie que le prix affiché « hors taxe de séjour » est normal : la taxe, souvent comprise entre 0,20 € et quelques euros par adulte et par nuit, s’ajoute au moment du règlement. Les mineurs en sont généralement exonérés, selon les délibérations communales. En matière de tva camping, retenez donc cette règle simple : tout ce qui est prix de la prestation est soumis à TVA, la taxe de séjour ne l’est jamais.
Lire la suite : convertisseur HT / TTC gratuit
TVA camping : exemples chiffrés HT / TTC
Passons à la pratique avec des exemples concrets, calculés au taux de 10 %. Premier cas : une famille réserve un emplacement nu à 25 € TTC par nuit pendant 7 nuits, soit 175 € TTC. Le prix hors taxes se retrouve en divisant par 1,10 : 159,09 € HT. La TVA collectée par l’exploitant s’élève donc à 15,91 €.
| Prestation (prix TTC) | Prix HT | TVA (10 %) | Prix TTC |
|---|---|---|---|
| Emplacement nu, 7 nuits × 25 € | 159,09 € | 15,91 € | 175,00 € |
| Mobil-home, 1 semaine à 600 € | 545,45 € | 54,55 € | 600,00 € |
| Restaurant, 4 menus à 20 € | 72,73 € | 7,27 € | 80,00 € |
| Location de 2 vélos à 15 € (20 %) | 25,00 € | 5,00 € | 30,00 € |
Deuxième exemple chiffré, celui d’un séjour complet d’une semaine pour deux personnes en mobil-home à 600 € TTC, avec 80 € de restaurant et 30 € de location de vélos. Ces chiffres montrent concrètement comment la tva camping se répercute sur le prix payé par le campeur : sur 175 € TTC d’emplacement, près de 16 € correspondent à la TVA reversée à l’État. Pour l’exploitant, maîtriser la tva camping, c’est aussi sécuriser sa marge en appliquant le bon taux à chaque ligne de la facture :
| Montant | Valeur | Calcul |
|---|---|---|
| Mobil-home TTC | 600,00 € | prix affiché |
| Mobil-home HT | 545,45 € | 600 ÷ 1,10 |
| TVA mobil-home (10 %) | 54,55 € | 600 − 545,45 |
| Restaurant HT | 72,73 € | 80 ÷ 1,10 |
| TVA restaurant (10 %) | 7,27 € | 80 − 72,73 |
| Vélos HT | 25,00 € | 30 ÷ 1,20 |
| TVA vélos (20 %) | 5,00 € | 30 − 25,00 |
| Total séjour TTC | 710,00 € | 600 + 80 + 30 |
| Total TVA du séjour | 66,82 € | 54,55 + 7,27 + 5,00 |
Notez que la taxe de séjour ne figure pas dans ce calcul : elle s’ajoute en sus, sans TVA, par exemple 0,66 € par adulte et par nuitée selon la commune.
Le cas des campings non classés : le taux de 20 %
Tous les terrains d’accueil ne sont pas des campings classés. Lorsque le terrain n’est pas classé par arrêté préfectoral, ou que les conditions du taux réduit ne sont pas remplies, les locations d’emplacements sont passibles du taux normal de 20 %. Il en va de même pour la fourniture de logements par l’exploitant lorsque les conditions d’aménagement fixe ne sont pas réunies.
Pour un exploitant, l’enjeu est double : facturer 10 % sans remplir les conditions expose à un redressement, tandis que facturer 20 % sur un terrain classé fait perdre de la compétitivité sur les prix affichés TTC. La vérification du classement et la délivrance systématique de la note agréée sont donc les deux réflexes indispensables de la tva camping pour les professionnels.
Lire la suite : TVA location meublée : les règles 2026
Les formules à connaître : HT, TVA, TTC
Que vous soyez exploitant ou campeur, trois formules suffisent à tout calculer. Retenez ce tableau récapitulatif, valable quel que soit le taux :
| Vous connaissez | Vous cherchez | Formule |
|---|---|---|
| Prix TTC | Prix HT | Prix TTC ÷ 1,10 (ou ÷ 1,20, ÷ 1,055) |
| Prix HT | Montant de la TVA | Prix HT × 0,10 (ou × 0,20, × 0,055) |
| Prix HT | Prix TTC | Prix HT × 1,10 (ou × 1,20, × 1,055) |
| Montant de la TVA | Prix HT | Montant TVA ÷ 0,10 |
Pour un emplacement affiché 33 € TTC : 33 ÷ 1,10 = 30 € HT, soit 3 € de TVA. Pour un mobil-home à 550 € HT : 550 × 1,10 = 605 € TTC. Ces formules sont le cœur pratique de la tva camping : elles servent aussi bien à vérifier une facture de séjour qu’à établir un devis ou à paramétrer un logiciel de caisse avant la saison.
Lire la suite : guide TVA auto-entrepreneur 2026
FAQ : la tva camping en 8 questions
Quel est le taux de TVA applicable au camping en 2026 ?
Le taux est de 10 % pour la location d’emplacements et la fourniture de logements sur les terrains de camping classés, en application du a de l’article 279 du CGI. Ce taux de tva camping est inchangé en 2026. La restauration sur place est également à 10 %, l’épicerie alimentaire à 5,5 %, et les prestations autonomes comme la location de vélos à 20 %.
Le taux de 10 % s’applique-t-il aux campings non classés ?
Non. Le taux réduit de 10 % est réservé aux terrains de camping-caravaning classés par arrêté préfectoral et aux aires naturelles de camping. Sur un terrain non classé, les locations d’emplacements relèvent du taux normal de 20 %. C’est la condition la plus importante de la tva camping pour les exploitants.
Les mobil-homes sont-ils toujours facturés à 10 % ?
Pas automatiquement. Le 10 % s’applique aux mobil-homes et habitations légères de loisirs uniquement si les biens sont spécialement aménagés pour l’habitation, utilisés par le locataire comme des installations fixes, et situés sur un terrain classé. À défaut, le taux normal de 20 % s’applique.
La taxe de séjour est-elle soumise à la TVA ?
Non, la taxe de séjour n’est jamais soumise à la TVA. Elle est collectée par l’exploitant pour le compte de la commune et s’ajoute au prix TTC du séjour, sur une ligne distincte de la facture. Elle ne doit pas être incluse dans le calcul du prix hors taxes.
Quel taux appliquer à la restauration et à l’épicerie du camping ?
La restauration servie sur place est à 10 %, les plats à emporter à 5,5 %, l’épicerie alimentaire à 5,5 %, et les boissons alcoolisées, la confiserie et le chocolat à 20 %. Un ticket de caisse du camping peut donc légitimement comporter trois taux de TVA différents.
Faut-il appliquer la TVA sur les acomptes versés pour un séjour 2026 ?
Oui. Pour les prestations de services, la TVA est exigible lors de l’encaissement : l’acompte versé à la réservation supporte la TVA au taux en vigueur, comme le solde. Le taux de la tva camping étant resté à 10 % en 2026, acomptes et soldes sont facturés au même taux.
Je loue un emplacement à l’année pour ma caravane : quel taux ?
La location d’emplacement sur un terrain classé relève en principe du taux de 10 %, y compris pour des durées longues. Toutefois, les situations de longue durée — gardiennage hivernal, résidence quasi permanente — peuvent soulever des questions fiscales spécifiques (notamment sur la nature de la prestation). En cas de doute, faites valider votre situation par votre expert-comptable.
Un petit exploitant de camping peut-il bénéficier de la franchise en base de TVA ?
Oui, comme tout prestataire de services, l’exploitant dont le chiffre d’affaires reste sous les seuils de la franchise en base peut en bénéficier et ne facture alors pas de TVA. Les règles applicables sont celles en vigueur — le projet de réforme des seuils ayant été suspendu, les seuils actuels continuent de s’appliquer en 2026. Vérifiez votre situation chaque année, car le dépassement de seuil fait basculer vers la facturation de la TVA.
En résumé
La tva camping en 2026 reste simple dans son principe : 10 % pour les emplacements et les logements sur terrains classés, 10 % pour la restauration sur place, 5,5 % pour l’épicerie alimentaire, 20 % pour les prestations autonomes et les terrains non classés, et une taxe de séjour toujours hors TVA. La clé pour les professionnels tient en deux réflexes : vérifier le classement du terrain et délivrer systématiquement la note de séjour agréée. Pour les campeurs, savoir décrypter sa facture permet de vérifier que chaque ligne est taxée au bon taux — et de profiter de ses vacances l’esprit tranquille.