Vous êtes gérant d’un salon de coiffure ou coiffeur à domicile, et la TVA coiffeur vous donne des sueurs froides ? Vous n’êtes pas seul : avec un taux unique de 20 %, des seuils de franchise en base qui alimentent les conversations sur les forums et une profession qui réclame depuis des années un taux réduit, la fiscalité de la coiffure concentre toutes les questions pratiques des artisans. Ce guide complet vous explique, en 2026, quel taux de TVA appliquer, comment gérer la franchise en base, bien facturer vos prestations et récupérer la TVA sur vos achats professionnels.
TVA coiffeur : l’essentiel à retenir en 2026
Avant d’entrer dans le détail, voici les points clés de la TVA coiffeur à connaître :
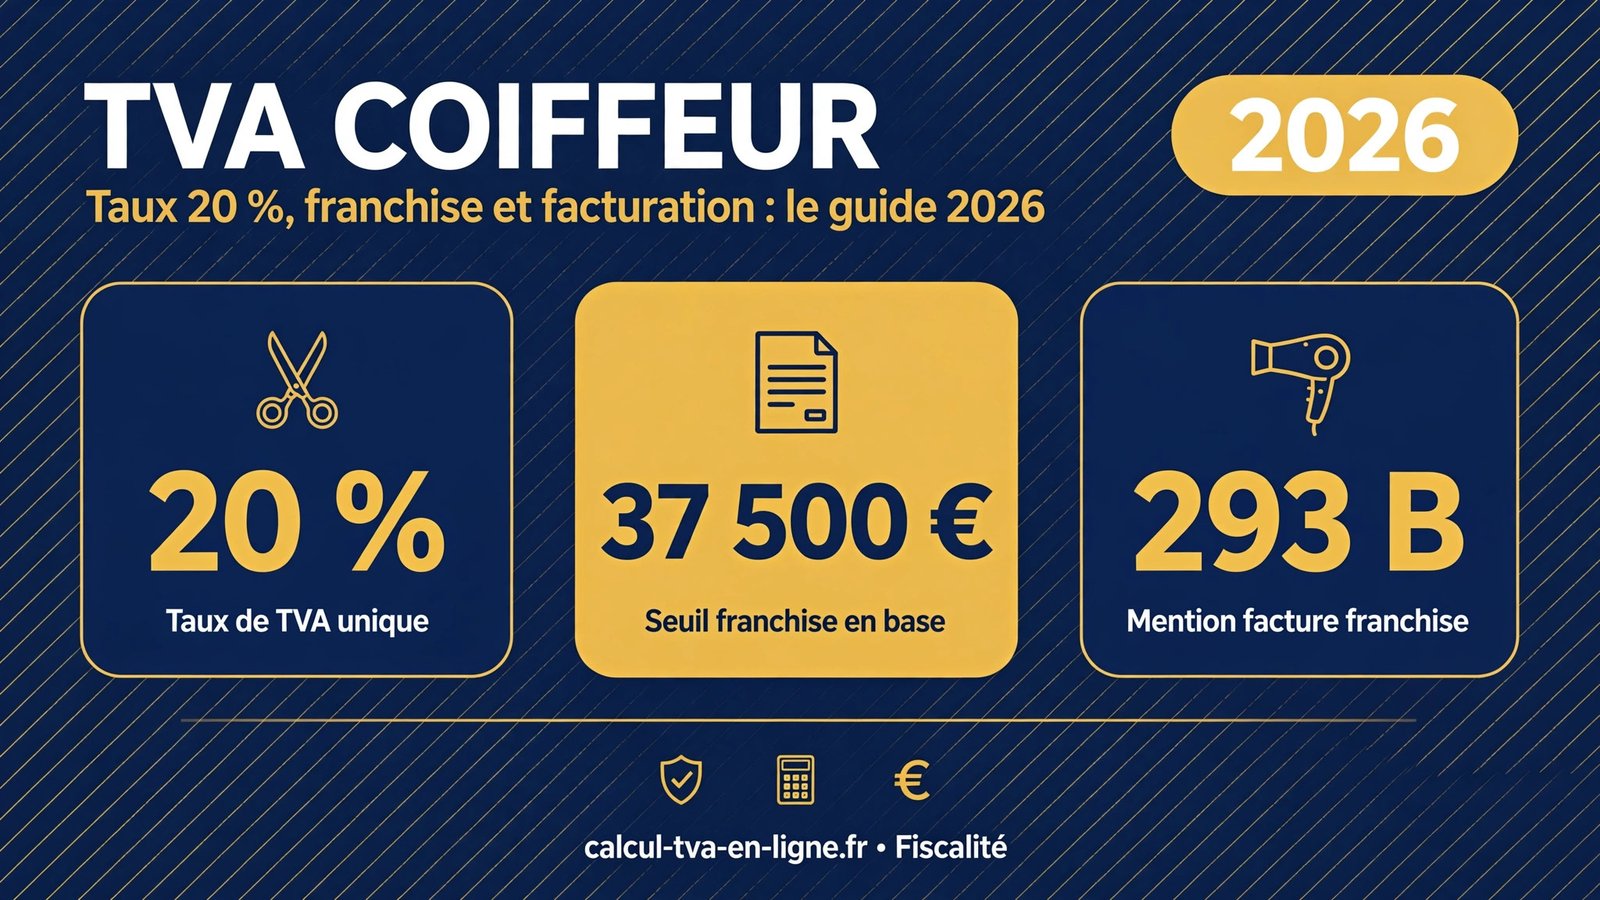
- Taux unique de 20 % sur toutes les prestations (coupe, couleur, balayage, brushing, soin) et sur la revente de produits capillaires. Aucun taux réduit n’a été acté.
- Franchise en base : en micro-entreprise, pas de TVA facturée tant que le chiffre d’affaires reste sous les seuils 2026 de 37 500 € (franchise) et 41 250 € (seuil majoré) pour les prestations de services.
- Mention obligatoire sur vos factures sous la franchise : « TVA non applicable, art. 293 B du CGI ».
- Réforme à 25 000 € définitivement abandonnée : les seuils différenciés restent en vigueur en 2026.
- Coiffeur assujetti : TVA à 20 % collectée sur les ventes, TVA déduite sur les achats professionnels (matériel, produits, loyer, énergie), différence reversée à l’État.
- Coiffeur à domicile : des règles de TVA strictement identiques, quel que soit le lieu d’exercice.
Quel taux de TVA appliquer dans un salon de coiffure ?
En matière de TVA coiffeur, il n’existe qu’un seul taux applicable : le taux normal de 20 %.
Les prestations de coiffure sont taxées à 20 %
Coupe, coloration, balayage, mèches, permanente, lissage, soin, shampooing, brushing, coiffure de mariée : toutes les prestations de coiffure sont soumises au taux normal de TVA de 20 %, sans distinction selon la nature de la prestation ou le profil du client. Une coupe à 45 € TTC comprend ainsi 37,50 € hors taxes et 7,50 € de TVA collectée pour l’État.
Cette uniformité a au moins un mérite : elle simplifie la gestion du salon. Vous n’avez pas à jongler entre plusieurs taux comme dans d’autres secteurs, et votre logiciel de caisse se configure une fois pour toutes avec le taux de 20 %.
La revente de produits capillaires : 20 % également
La revente de produits professionnels (shampooings, soins, produits coiffants) est elle aussi taxée à 20 %. Pour une facture claire et conforme, détaillez chaque ligne séparément — une ligne pour la prestation avec son prix HT et sa TVA, une ligne pour le produit avec son prix HT et sa TVA — puis additionnez les deux montants pour obtenir le total TTC.
Voici un exemple de conversion pour les prestations et produits les plus courants d’un salon :
| Prestation ou produit | Prix HT | TVA 20 % | Prix TTC |
|---|---|---|---|
| Shampooing + brushing | 25,00 € | 5,00 € | 30,00 € |
| Coupe femme | 37,50 € | 7,50 € | 45,00 € |
| Forfait coupe + soin | 50,00 € | 10,00 € | 60,00 € |
| Coloration | 66,67 € | 13,33 € | 80,00 € |
| Balayage + patine | 100,00 € | 20,00 € | 120,00 € |
| Shampooing revendu (500 ml) | 15,00 € | 3,00 € | 18,00 € |
En matière de tva coiffeur, pour retrouver rapidement ces taux et leurs conversions, consultez notre page dédiée aux taux de TVA en France.
Lire la suite : taux de TVA en France
Le débat sur un taux réduit à 10 % : où en est-on en 2026 ?
C’est la revendication la plus ancienne de la profession : l’Union nationale des entreprises de coiffure (UNEC) milite depuis des années pour un taux réduit à 10 %, en invoquant la forte densité de main-d’œuvre du secteur (la masse salariale dépasse la moitié des charges d’un salon) et la hausse constante des loyers, de l’énergie et des matières premières.
Pour autant, aucune modification n’a été actée : le taux de 20 % reste la seule référence légale, et le gouvernement a indiqué qu’une baisse du taux de TVA pour la coiffure n’était pas envisagée. Tant qu’aucune loi ne modifie le dispositif, la tva coiffeur applicable reste donc le taux normal de 20 %. Ne basez donc jamais vos prix ni votre trésorerie sur l’hypothèse d’un taux réduit.
TVA coiffeur et franchise en base : les seuils en 2026
Le sort fiscal de votre salon dépend d’abord de votre chiffre d’affaires. En micro-entreprise (auto-entrepreneur), vous bénéficiez par défaut de la franchise en base de TVA : vous ne facturez pas la TVA à vos clients et vous n’avez aucune déclaration de TVA à effectuer. Ce régime simplifié est conditionné au respect de seuils de chiffre d’affaires.
Les seuils applicables aux prestations de coiffure
Pour les prestations de services artisanales comme la coiffure, les seuils de la franchise en base de TVA en 2026 sont les suivants :
| Activité | Seuil de franchise | Seuil majoré |
|---|---|---|
| Prestations de services (coiffure) | 37 500 € | 41 250 € |
| Vente de marchandises | 85 000 € | 93 500 € |
Sous 37 500 € de chiffre d’affaires annuel, vous conservez la franchise en base. Entre 37 500 € et 41 250 €, vous la conservez jusqu’au 31 décembre de l’année en cours, puis devenez redevable de la TVA au 1er janvier suivant. Au-delà de 41 250 € en cours d’année, la franchise cesse immédiatement : l’opération qui fait franchir le seuil est facturée avec TVA, les factures antérieures restant sans TVA.
Pour une création d’activité, le chiffre d’affaires de l’année de démarrage est ajusté au prorata du temps d’activité : (chiffre d’affaires × 365) ÷ nombre de jours entre le démarrage et le 31 décembre.
Pour tout savoir sur ces seuils et leurs conséquences, lisez notre dossier complet sur la franchise en base de TVA et ses seuils 2026.
Lire la suite : dossier complet sur la franchise en base de TVA
Franchise en base et micro-entreprise : ne pas confondre
Confusion fréquente : les seuils de la franchise en base de TVA ne sont pas les plafonds de la micro-entreprise. Depuis le 1er janvier 2026, ces plafonds s’établissent à 83 600 € pour les prestations de services et 203 100 € pour la vente de marchandises. Vous pouvez donc rester en micro-entreprise (régime social et fiscal) tout en étant redevable de la TVA, par exemple dès que vos prestations dépassent 41 250 € en cours d’année. Les deux régimes ont leurs propres seuils : surveillez-les séparément.
Faut-il facturer la TVA sous la franchise en base ?
Non — et c’est une erreur fréquente chez les coiffeurs débutants : sous la franchise en base, vous ne devez ni facturer ni mentionner de TVA sur vos factures et tickets. Vos prix sont affichés en TTC, sans détail HT/TVA, et chaque facture doit porter la mention : « TVA non applicable, art. 293 B du CGI ». L’absence de cette mention peut être sanctionnée en cas de contrôle fiscal.
En contrepartie, vous ne récupérez pas la TVA payée sur vos achats professionnels : votre fournisseur vous vend avec TVA, que vous supportez définitivement. Vos achats sont donc à raisonner en TTC — un point à intégrer dans vos marges, surtout si vos investissements sont importants.
La réforme à 25 000 € : pourquoi elle ne s’applique pas en 2026
Vous avez peut-être entendu parler du seuil unique de 25 000 € qui devait s’appliquer à toutes les activités. Voté dans le cadre de la loi de finances pour 2025, il a été suspendu dès mars 2025, puis définitivement supprimé par une loi du 3 novembre 2025 : il n’a donc jamais été appliqué.
En 2026, ce sont bien les seuils différenciés qui restent en vigueur : 37 500 € (franchise) et 41 250 € (seuil majoré) pour les prestations de services comme la coiffure. Si un article ancien vous parle encore du seuil à 25 000 €, il s’agit d’une information périmée.
TVA coiffeur : franchise en base ou régime réel ?
Rester en franchise en base n’est pas une obligation : vous pouvez opter volontairement pour le régime réel de TVA, à tout moment. Cette option change profondément votre tva coiffeur : vous collectez la taxe sur vos ventes, mais vous la déduisez aussi sur vos achats professionnels. Cette option se demande auprès de votre Service des Impôts des Entreprises (SIE), via la messagerie de votre espace professionnel sur impots.gouv.fr, en choisissant le régime réel normal (déclarations mensuelles) ou le régime réel simplifié (déclaration annuelle). Attention : l’option vous engage pour une durée minimale de 2 ans.
Quand cette option est-elle intéressante ? Principalement lorsque vos achats professionnels sont élevés : aménagement du salon, renouvellement du matériel, stock important de produits à la revente, loyer élevé. La TVA récupérable sur vos dépenses peut alors compenser largement la TVA collectée sur vos prestations.
Prenons un salon réalisant 60 000 € HT de chiffre d’affaires annuel en prestations, avec 24 000 € HT d’achats professionnels (9 000 € de produits, 15 000 € de loyer, énergie et matériel) :
- TVA collectée : 60 000 € × 20 % = 12 000 €
- TVA déductible : 24 000 € × 20 % = 4 800 €
- TVA à reverser à l’État : 12 000 € − 4 800 € = 7 200 €
Le salon ne supporte donc réellement que 7 200 € de TVA, soit la taxe sur la valeur qu’il a lui-même ajoutée. Resté en franchise en base, il aurait supporté les 4 800 € de TVA sur ses achats sans pouvoir les récupérer.
Pour passer du HT au TTC (et inversement) dans vos propres simulations, utilisez notre convertisseur HT ↔ TTC gratuit.
Lire la suite : convertisseur HT ↔ TTC
Voici enfin les formules de base à connaître par cœur pour tous vos calculs de TVA à 20 % :
| Vous connaissez | Vous cherchez | Formule |
|---|---|---|
| Prix HT | Prix TTC | HT × 1,20 |
| Prix TTC | Prix HT | TTC ÷ 1,20 |
| Prix HT | Montant de la TVA | HT × 0,20 |
| Prix TTC | Montant de la TVA | TTC ÷ 6 |
Un raccourci utile : pour retrouver le montant de la TVA inclus dans un prix TTC à 20 %, il suffit de diviser ce prix par 6. Par exemple, une coupe à 60 € TTC comprend 60 ÷ 6 = 10 € de TVA.
Facturer la TVA coiffeur : mentions, caisse et déclarations
Dès que vous êtes assujetti à la TVA, vos obligations de facturation deviennent strictes. Chaque facture ou ticket de caisse doit comporter : le nom et l’adresse de votre salon, votre numéro SIREN, votre numéro de TVA intracommunautaire, la date d’émission, le détail de chaque prestation et produit vendu, les prix unitaires hors taxes, le taux de TVA applicable (20 %), ainsi que les montants totaux HT, TVA et TTC.
Depuis 2018, si vous utilisez un logiciel ou un système de caisse, celui-ci doit être certifié et sécurisé pour lutter contre la fraude à la TVA : inaltérabilité, sécurisation, conservation et archivage de vos données de caisse. Vérifiez la conformité de votre équipement, car c’est un point de contrôle classique.
Côté déclarations, deux régimes sont possibles. Le régime réel simplifié (régime par défaut sous certains seuils) repose sur une seule déclaration annuelle (formulaire CA12) accompagnée de deux acomptes semestriels. Le régime réel normal impose une déclaration mensuelle (formulaire CA3), avec une possibilité de déclaration trimestrielle si votre TVA annuelle est inférieure à 4 000 €. Déclarations et paiements s’effectuent en ligne, sur votre espace professionnel du site des impôts. Bien gérer la facturation et les déclarations, c’est sécuriser votre tva coiffeur en cas de contrôle fiscal.
Notre guide des mentions obligatoires sur facture détaille l’ensemble des éléments à faire figurer pour rester en règle.
Lire la suite : mentions obligatoires sur facture
Coiffeur à domicile : la TVA coiffeur suit les mêmes règles
Exercez-vous à domicile plutôt qu’en salon ? Bonne nouvelle : en matière de TVA coiffeur, le lieu d’exercice ne change absolument rien. Les règles dépendent de votre statut juridique et de votre chiffre d’affaires, pas du fait que vous coiffiez dans un salon, dans une pièce dédiée de votre logement ou directement chez vos clients.
Un coiffeur à domicile en micro-entreprise bénéficie donc de la franchise en base sous les mêmes seuils (37 500 € / 41 250 €) et avec la même mention obligatoire sur ses factures. S’il exerce en entreprise individuelle au régime réel ou en société (EURL, SASU), il est assujetti à la TVA à 20 % sur toutes ses prestations, exactement comme un salon traditionnel.
La principale spécificité du coiffeur à domicile concerne l’information sur les prix : comme en salon, les prix doivent être affichés TTC, TVA de 20 % comprise. Lors de vos déplacements, rendez vos tarifs accessibles aux clients : au moins 10 tarifs pour des prestations non mixtes, et 20 tarifs (10 hommes et 10 femmes) pour des prestations mixtes. Dans un forfait d’au moins 2 prestations, le détail des différentes prestations doit être mentionné (par exemple : coupe + shampooing = 45 € TTC).
Ces obligations d’affichage des tarifs de coiffure sont fixées par l’arrêté du 27 mars 1987 relatif à la publicité des tarifs de coiffure.
Visitez maintenant : https://www.legifrance.gouv.fr/loda/id/JORFTEXT000000495194
Notez également que si vous respectez ces obligations d’information sur les prix, la remise systématique d’un devis écrit avant la prestation n’est pas obligatoire — un vrai gain de temps au quotidien.
Dernier point pratique : la TVA ne change rien non plus à vos forfaits. Qu’il s’agisse d’un forfait coupe + couleur à domicile ou d’une prestation en salon, le taux de 20 % et les règles de facturation sont strictement identiques. Pour vos calculs de prix TTC, notre outil de calcul de la TVA à 20 % vous donne le résultat en quelques secondes.
Lire la suite : calcul de la TVA à 20 %
Les 5 erreurs qui coûtent cher aux coiffeurs
Voici les pièges les plus fréquents en matière de tva coiffeur, relevés en salon comme à domicile :
1. Oublier la mention « TVA non applicable, art. 293 B du CGI » sous la franchise en base. C’est la mention obligatoire sur chaque facture tant que vous êtes en franchise. Son absence peut être sanctionnée lors d’un contrôle, alors qu’elle ne coûte rien à ajouter.
2. Oublier de facturer la TVA après le dépassement du seuil majoré. Si votre chiffre d’affaires franchit 41 250 € en cours d’année, l’opération qui fait franchir le seuil doit être facturée avec TVA à 20 %. En cas d’oubli, il faudra émettre des factures rectificatives — et si vos clients refusent le complément, la TVA sortira de votre poche, soit jusqu’à 20 % de marge perdue.
3. Croire que la revente de produits est taxée différemment. Non : shampooings, soins et produits coiffants revendus à vos clients sont soumis au même taux de 20 % que vos prestations. Pensez à distinguer les deux lignes sur vos factures.
4. Ne pas récupérer la TVA sur ses achats après le passage au régime réel. Ciseaux, sèche-cheveux, bacs, produits, mobilier, loyer, électricité, frais de comptabilité : dès que vous êtes assujetti, la TVA payée sur vos dépenses professionnelles devient déductible. Conservez soigneusement toutes vos factures d’achat.
5. Utiliser une caisse non certifiée. Depuis 2018, votre logiciel de caisse doit être certifié et sécurisé (inaltérabilité, sécurisation, conservation et archivage des données). Un équipement non conforme expose à des sanctions en cas de contrôle.
Pour les coiffeurs en micro-entreprise, notre guide complet de la TVA pour l’auto-entrepreneur détaille le fonctionnement de la franchise et les démarches de passage au réel.
Lire la suite : guide complet de la TVA pour l’auto-entrepreneur
FAQ : tout savoir sur la TVA coiffeur
Quel taux de TVA pour une coupe de cheveux ?
Le taux normal de 20 %, sans exception : coupe, couleur, balayage, brushing, soin et permanente sont tous soumis au même taux. Une coupe affichée à 45 € TTC comprend donc 37,50 € HT et 7,50 € de TVA.
Un coiffeur en franchise en base doit-il facturer la TVA ?
Non : tant que son chiffre d’affaires reste sous les seuils 2026 (37 500 € / 41 250 € pour les prestations), le coiffeur en franchise en base ne facture pas la TVA. Ses prix sont affichés en TTC sans détail HT/TVA, et ses factures portent la mention « TVA non applicable, art. 293 B du CGI ».
Peut-on récupérer la TVA sur le matériel en micro-entreprise ?
Non, tant que vous êtes en franchise en base de TVA : pas de TVA collectée sur vos ventes, donc pas de TVA récupérée sur vos achats. Vos fournisseurs vous facturent la TVA, que vous supportez définitivement. La récupération n’est possible qu’après le passage au régime réel (dépassement des seuils ou option volontaire).
Que se passe-t-il si je dépasse le seuil majoré en cours d’année ?
Vous devenez redevable de la TVA dès le jour du dépassement des 41 250 € : l’opération qui fait franchir le seuil doit être facturée avec TVA à 20 %. Contactez rapidement votre Service des Impôts des Entreprises (SIE) pour obtenir votre numéro de TVA intracommunautaire et organiser vos déclarations. Les factures émises avant le dépassement restent sans TVA.
La vente de shampooings est-elle soumise au même taux que les prestations ?
Oui : la revente de produits capillaires est soumise au taux normal de 20 %, comme les prestations. Détaillez toutefois les deux activités sur des lignes séparées de vos factures, chacune avec son prix HT et sa TVA.
Un coiffeur à domicile peut-il bénéficier d’un taux de TVA réduit ?
Non : les règles de TVA ne dépendent pas du lieu d’exercice. Un coiffeur à domicile applique le même taux de 20 % et bénéficie de la même franchise en base (37 500 € / 41 250 €) qu’un salon traditionnel. Les demandes historiques de taux réduit pour la coiffure à domicile n’ont jamais été actées.
Quand un salon de coiffure peut-il espérer un taux de TVA réduit ?
Ce n’est pas à l’ordre du jour. La profession, via l’UNEC notamment, réclame depuis des années un taux réduit à 10 %, mais aucune modification n’a été actée et le gouvernement a indiqué qu’une baisse n’était pas envisagée. En 2026, la seule référence légale reste le taux de 20 %.
Comment passer volontairement au régime réel de TVA ?
La demande se fait à tout moment auprès de votre SIE, via la messagerie de votre espace professionnel sur impots.gouv.fr, en choisissant le régime réel normal (déclarations mensuelles, conseillé) ou le régime réel simplifié (déclaration annuelle). L’option vous engage pour 2 ans minimum. Dès sa prise d’effet, vous facturez la TVA à 20 % et vous déduisez la TVA sur vos achats professionnels.
Pour maîtriser toutes ces formules, notre guide pour calculer la TVA pas à pas reprend chaque cas de figure avec des exemples chiffrés.
Lire la suite : calculer la TVA pas à pas
Conclusion
La TVA coiffeur repose sur des règles simples : un taux unique de 20 % sur les prestations comme sur la revente de produits, une franchise en base pour les micro-entrepreneurs (37 500 € / 41 250 € en 2026), et un régime réel qui permet de récupérer la TVA sur tous les achats professionnels dès que l’activité grandit. La réforme du seuil unique à 25 000 € appartient au passé, et aucun taux réduit n’est à attendre : basez vos prix et votre trésorerie sur le taux de 20 %.
Le point de vigilance numéro un reste le suivi de votre chiffre d’affaires : franchir le seuil majoré de 41 250 € en cours d’année change tout, de la facturation aux déclarations. Avec un logiciel de caisse certifié, des factures conformes et une bonne anticipation du passage au réel, la TVA de votre salon restera ce qu’elle doit être : une formalité bien huilée, pas une source de stress.